建設業で独立して事業を立ち上げようとする際、開業資金の調達でつまずく経営者の方は少なくないでしょう。
「独立は決めたが、創業時にいくら借りられるのか、何から準備すればいいのか見当がつかない…」
「現場の腕には自信があるが、事業計画書や数字の説明となると、とたんに自信がなくなる…」
「日本政策金融公庫に相談したいが、開業したてで実績がない自分が相手にしてもらえるのか不安だ…」
建設業の創業融資が進まない原因は、現場の腕そのものではなく、腕や受注見込み・原価を金融機関に伝わる数字に整理できているか、そして申込みの段取りや準備の順序にあるケースが多く見られます。実際、筆者が運営する「融資代行プロ」の融資相談でも、同様の状況で悩んでいる経営者の方をよく見かけます。
建設業の創業融資は、すでに実績のある会社の追加融資とも、店舗ビジネスの開業とも勝手が違います。工事という「現場」から利益が生まれる業態だからこそ、金融機関が確認したい点も独特です。準備の段取りを1つ間違えると、評価される前の入口で話が止まってしまうこともあります。
本記事では、建設業で独立した方が事業計画・定款・登記・見積を順に整え、日本政策金融公庫から創業資金の調達に至った事例をもとに、申込みの前に整理しておくべき点を、融資の現場で培ったリアルで濃い視点からお伝えします。
これから創業融資を考えている建設業の方は、「🔖ブックマーク」して、準備を始める前に何度も読み返すことをオススメします。
本記事を書いている「融資代行プロ」は、着手金なし・完全成果報酬1%〜で、これまで数多くの融資相談を受けてきた、金融機関出身のコンサルタントが運営するサービスです。建設業をはじめ業種を問わず、創業前後の個人事業主から中堅企業までを支援してきた現場経験をもとに、審査で確認される具体的な準備を解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、弊社の実際の相談記録をもとに、特定の企業や個人が識別されないよう整理したものです。心情や金利など、元の記録にない事実は加えていません。本文中のやり取りも、建設業の創業相談で出やすい問いと対処法をまとめたものです。
創業期の建設業が公庫で資金調達した事例|受注見込みを計画に落とし込む準備の全体像
建設業で独立した経営者が、日本政策金融公庫から創業資金を調達するまでの全体像を整理します。
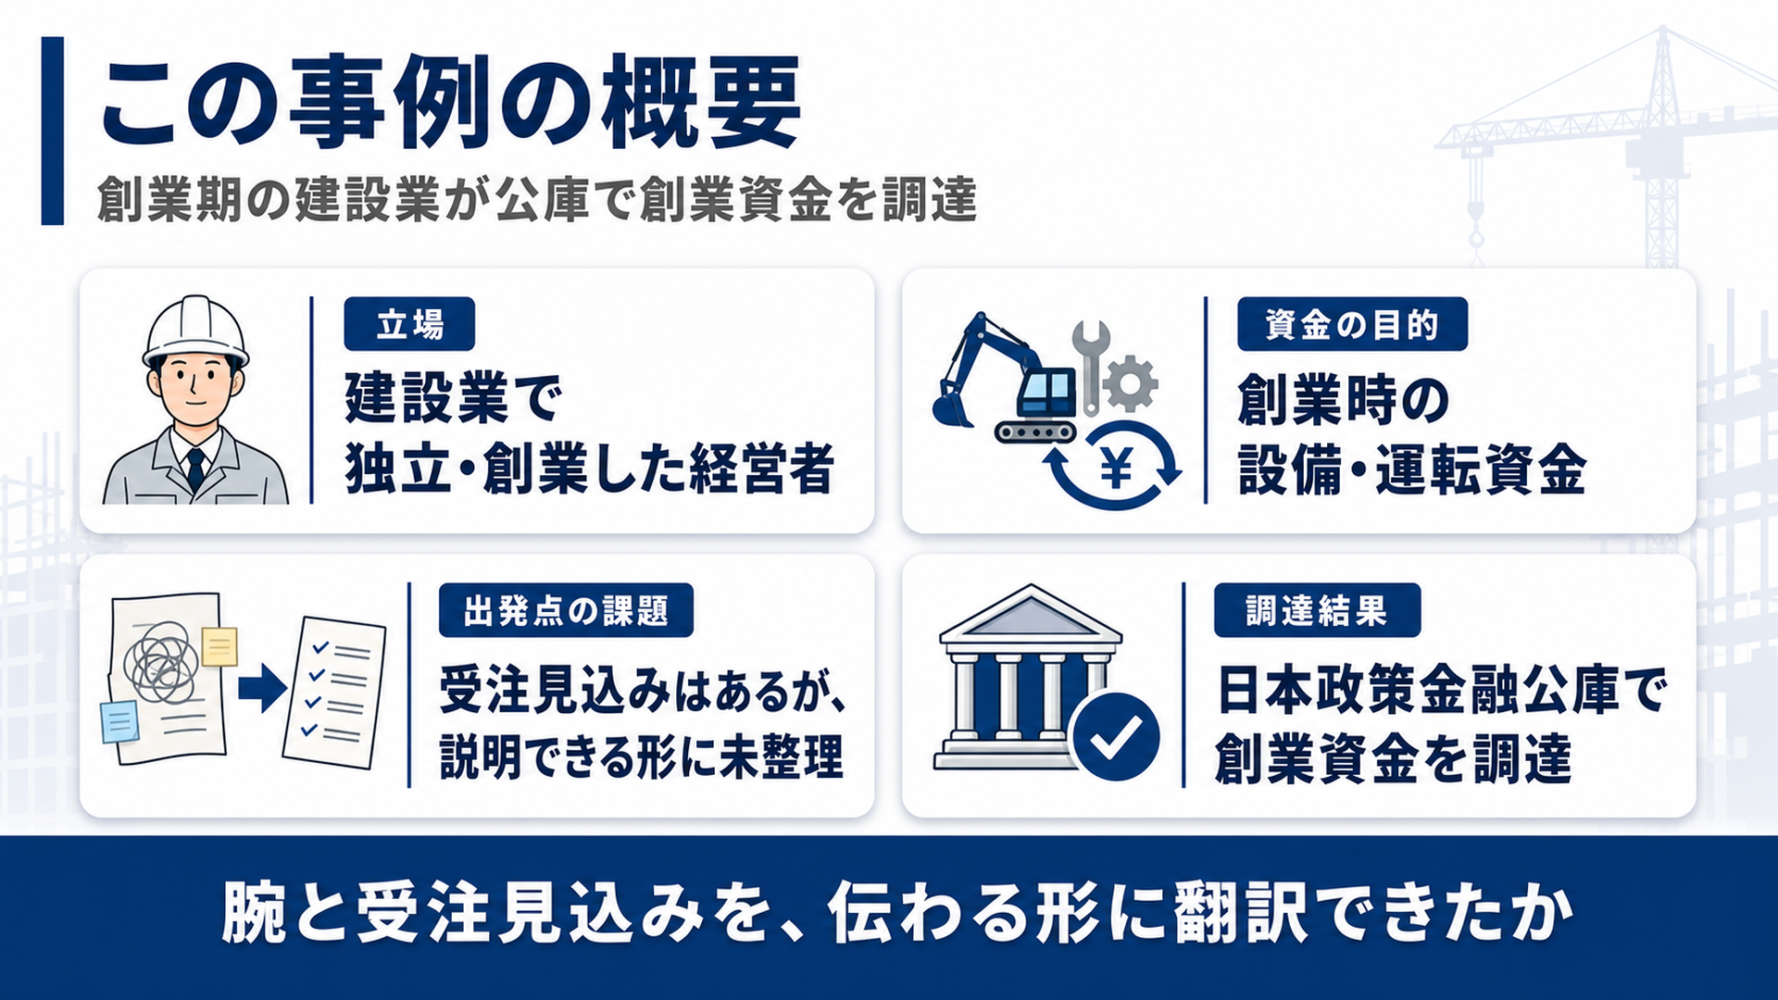
ご相談いただいたのは、現場での経験を十分に積んだうえで独立し、会社を立ち上げた建設業の経営者の方です。
現場の腕には自信があっても、自分の会社として融資を申込むのは今回が初めてでした。創業にあたって、数百万円台の事業資金を確保する必要がありました。相談の出発点で最大の課題だったのは、腕も受注の見込みもあるのに、創業融資の審査で伝わる形に整理できていなかった点です。
そこで、定款や事業計画の骨子を整えるところから着手し、公庫と自治体の制度融資を視野に入れながら申込みの段取りを一つずつ組み立てていきました。
| 項目 | 内容 |
|---|---|
| 立場 | 建設業で独立・創業した経営者 |
| 体制 | 創業期・自分の会社として初めての資金調達 |
| 資金の目的 | 創業時の設備・運転資金 |
| 出発点の課題 | 受注の見込みはあるが、創業融資で説明できる形に整理できていなかった |
| 整えたこと | 事業計画・定款・登記・見積を順に準備し、申し込みの段取りを設計 |
| 調達結果 | 日本政策金融公庫で創業資金の内諾を得て着金 |
| 補足 | 並行して検討した別ルートは、事業の状況を踏まえて今回は見送る部分もあった |
腕のある職人が独立しても、創業融資の入り口で話が止まってしまうケースは少なくありません。現場の技術がどれほど確かでも、数字や書類の形に落とし込めていないと評価につながらないためです。
次の章では、金融機関が建設業の創業融資をどのような視点で確認しているのか、慎重に見られやすい具体的な背景を整理します。
建設業の創業融資が慎重に見られる「3つの理由」とは?金融機関が警戒するポイント
建設業の創業融資で審査が慎重になる背景には、業種特有の審査の着眼点があります。決して経営者の腕や現場の技術が疑われているわけではありません。金融機関が融資を判断する際、建設業特有の資金の動きや事業リスクのどこを警戒しているのかを把握しておく必要があります。
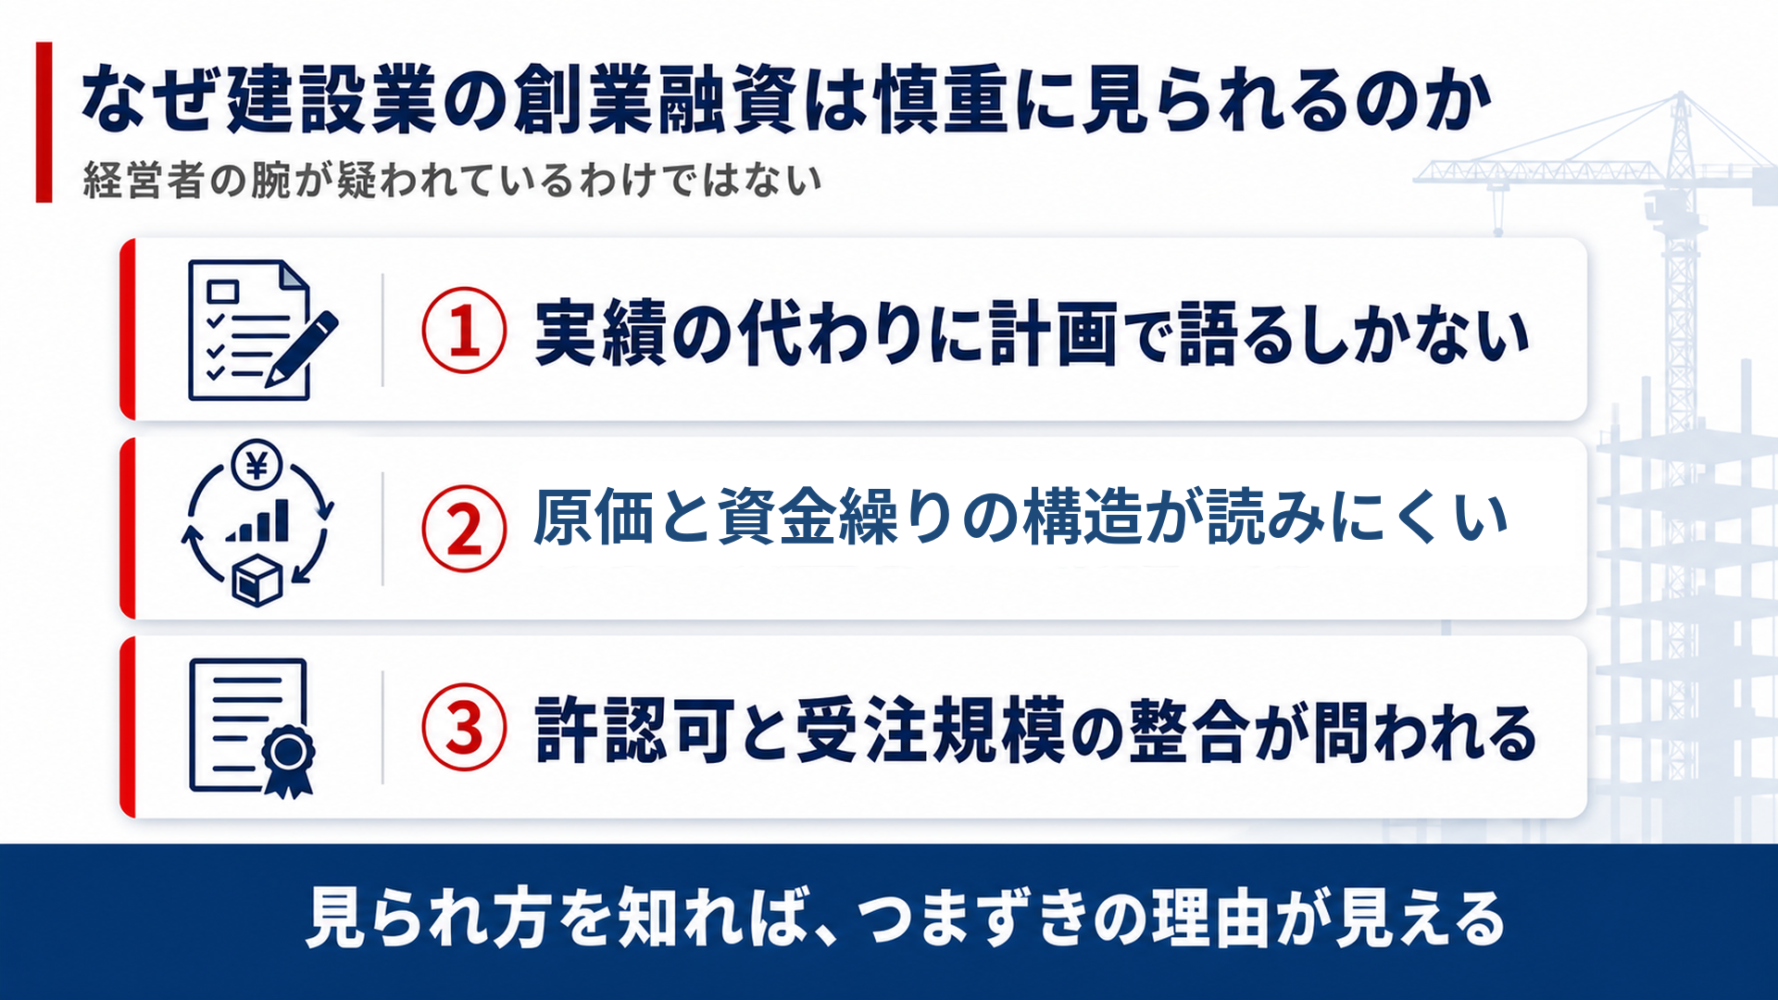
▼建設業の創業融資が慎重に見られやすい3つの理由
- 理由1.創業期は実績の代わりに計画で語るしかない
- 理由2.建設業は原価と資金繰りの構造が読みにくい
- 理由3.許認可と受注規模の整合が問われる
金融機関がどのような懸念を持ち、どこを審査で確認してくるのか、3つの理由を具体的に整理します。
理由1. 創業期は「実績」の代わりに計画で語るしかない
金融機関が企業を審査する際、もっとも重視する判断材料は過去の決算書です。
ところが創業期には、その実績となる決算書が1期分も存在しません。判断材料が乏しいため、担当者は「本当に工事を受注して売上を立て、融資を滞りなく返済できるのか」を、事業計画書の数字と根拠から読み取るしかないのです。
現場での施工技術がどれほど優れていても、数値化されていなければ金融機関には伝わりません。創業期の融資では、過去の実績の代わりに「誰から何を受注し、経費を引いていくら手元に残し、どう返済原資を作るのか」を事業計画書で示す必要があります。
面談で口頭の熱意や意気込みだけを語っても、具体的な裏付けがなければ、金融機関から「計画性が薄い経営者」と見られてしまう可能性が高いのです。
創業期に「過去の決算実績がない」という前提自体は変えられません。だからこそ、計画の中身をどれだけ数字と根拠で語れるかが重要になります。
実績がほとんど無い創業の相談でも、弊社では、できるだけ根拠のある収支計画を組むことから始めています。
理由2. 建設業は原価と資金繰りの構造が読みにくい
建設業は、金融機関にとって事業構造を読み解く難易度が高い業種です。完成工事原価の内訳(材料費・労務費・外注費・経費)によって、利益を生み出す施工体制がまったく異なるからです。
例えば、外注費の比率が高ければ「協力会社のネットワークを使って現場を回す体制」と分かりますし、作業員の給与比率が高ければ「自社で直営の職人を抱えて施工する体制」だと読み取れます。
さらに建設業では、材料の仕入れや職人への人件費の支払いが先行し、工事代金の入金は完工・引渡し後になるのが一般的です。
この「支払いが先、入金が後」という入出金のズレがあるため、手元資金が薄いと工事を進めるほど資金繰りが苦しくなることもあります。金融機関はこの立替の負担を警戒します。
創業期は、この原価構造と資金繰りに関する説明が特に不足しがちです。「1件の工事をいくらで請け、仕入れや外注費にいくら支払い、手元にいくら利益が残るのか」を工事ごとの粗利益に落とし込んで提示することが、金融機関の不安を解消する直接の材料になります。
理由3. 許認可と受注規模の整合が問われる
建設業では、一定金額以上の工事を請け負う際に建設業許可が必要になるなど、業種特有のルールがあります。金融機関は、創業者が計画している工事の受注規模と、現在保有している許認可の状況が整合しているかを見ます。
この点で実際に話が止まってしまうこともあります。
例えば、許可が必要な規模の工事を許可のない状態で受けていた経緯があると、金融機関から「許可の決まりを確かめずに工事を受ける会社」と映り、保証の判断も慎重になることがあります。事業の実態そのものより、「前提となる許認可が整っているか」という入り口で評価が左右されてしまうのです。
許認可をめぐっては、相談現場でもよく質問を受けます。
「この規模の工事を受けるのに、建設業許可はどこまで必要になりますか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「工事の規模と許可の対応関係は、融資の面談でも前提条件として細かく確認される点です」
「まずは受注予定の工事金額が許可の要件に該当しないか整理し、必要な手続きの有無を事前に明確にしておきましょう」
なお、信用保証協会(制度融資で保証をつける機関)など、窓口によって許可と受注規模の関係の見られ方が異なることがあります。申込みの前に許認可の前提を確かめ、状況を整理しておくことが、審査を本題に進めるための土台になります。
申込みの前に整理した「3つの論点」|技術と受注見込みを数字に落とし込む
この事例で実際に申込みの前に整理したのは、現場の腕と受注見込みを、金融機関が納得する数字に翻訳する作業でした。地道な準備を1つずつ進めたことが、創業融資を前に進める土台になっています。
▼創業融資の申し込み前に整理した3つの論点
- 論点1. 定款・登記など事業の前提を先に固める
- 論点2. 受注見込みと原価を計画に落とし込む
- 論点3. 自己資金と資金使途の関係を明確にする
申込みの前に押さえておくべき3つの論点を、具体的に整理します。
論点1. 定款・登記など「事業の前提」を先に固める
最初に取り組んだのは、事業計画書の中身以前にある「事業の前提」を整えることでした。会社の定款の内容、登記の状態、そして建設業として必要になる許認可の状況です。これらが固まっていない状態では、金融機関に計画書を見てもらう前の段階で手続きが止まってしまいます。
この事例でも、事業計画書の骨子とあわせて定款を確認し、登記の完了を待ってから申込みの段取りに入りました。弊社の相談記録でも、見積や謄本が揃うのを待ってから申込んだ例が複数あります。
準備が整わないうちに慌てて申込むと、書類の差し戻しでかえって時間を失いがちです。何をどの順番で整えて申込むかという段取りが欠かせません。
論点2. 受注見込みと原価を「計画」に落とし込む
次に整理したのは、受注の見込みと工事にかかる原価の関係です。建設業の創業計画では、「これだけ受注できる見込みがある」という売上予測だけでは不十分でしょう。その受注に対して材料費・外注費・人件費がいくら発生し、手元にいくら利益が残るのかまで示して、初めて返済原資の根拠になります。
計画づくりの現場でも、経営者の方からよく尋ねられることがあります。
「受注の見込みは、どこまで具体的に書けばいいのでしょうか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「金融機関が見ているのは、金額の大きさではなくその見込みの根拠です。」
「これまでの取引関係や足元の引き合いをもとに、誰から、どんな工事を、どれくらいの頻度で受注できるのかを書き出してください。」
あわせて、建設業特有の立替負担も計画に織り込みました。工事代金の入金が後になる以上、完工までの材料費や外注費を支払う運転資金が欠かせません。こうした資金繰りの山を見越して必要額を見積もっておくことが、創業直後の資金ショートを防ぐ手立てになります。
論点3. 自己資金と資金使途の関係を明確にする
3つ目は、自己資金と資金使途(使いみち)の関係を整理することです。創業融資では、事業の立ち上げに総額いくら必要で、そのうち自己資金でいくらまかない、不足するいくらを借入金で調達するのかという組み立てが問われます。このバランスが曖昧だと、「事業規模に対して自己資金が薄い」「見通しが甘い」と見られかねません。弊社の相談記録でも、自己資金の状況を面談や資料で確かめられた例が複数あります。
この事例でも、設備に充てる資金と運転に充てる資金を分けて整理し、それぞれ何の支払いに必要なのかを説明できる形にまとめました。
自己資金は、金融機関にとって経営者の準備の度合いを測る材料でもあります。借入額だけを大きくするのではなく、自己資金とのバランスを保ち、事業の規模を身の丈に合わせておくことが、面談での評価を前に進める要因になりました。
なお、創業融資の実行可否は、決算の内容・信用情報・返済の見通し・資金使途・事業の実態・金融機関の判断によって変わります。ここで整理したのは、金融機関が確認したい項目を説明しやすい状態に近づけるための準備です。
創業期の計画書づくりについては、「フランチャイズ向け創業計画書のテンプレと書き方の記事」が参考になります。業種は違っても考え方の参考になるでしょう。
弊社「融資代行プロ」が実践する、相談から着金までのご支援の流れ【4ステップ】
実際に相談から創業資金の着金までに、どのような段取りで準備が進んだのかを整理します。
単に書類を形式的に埋めるのではなく、金融機関から事業の実態を正当に確認してもらうための流れです。
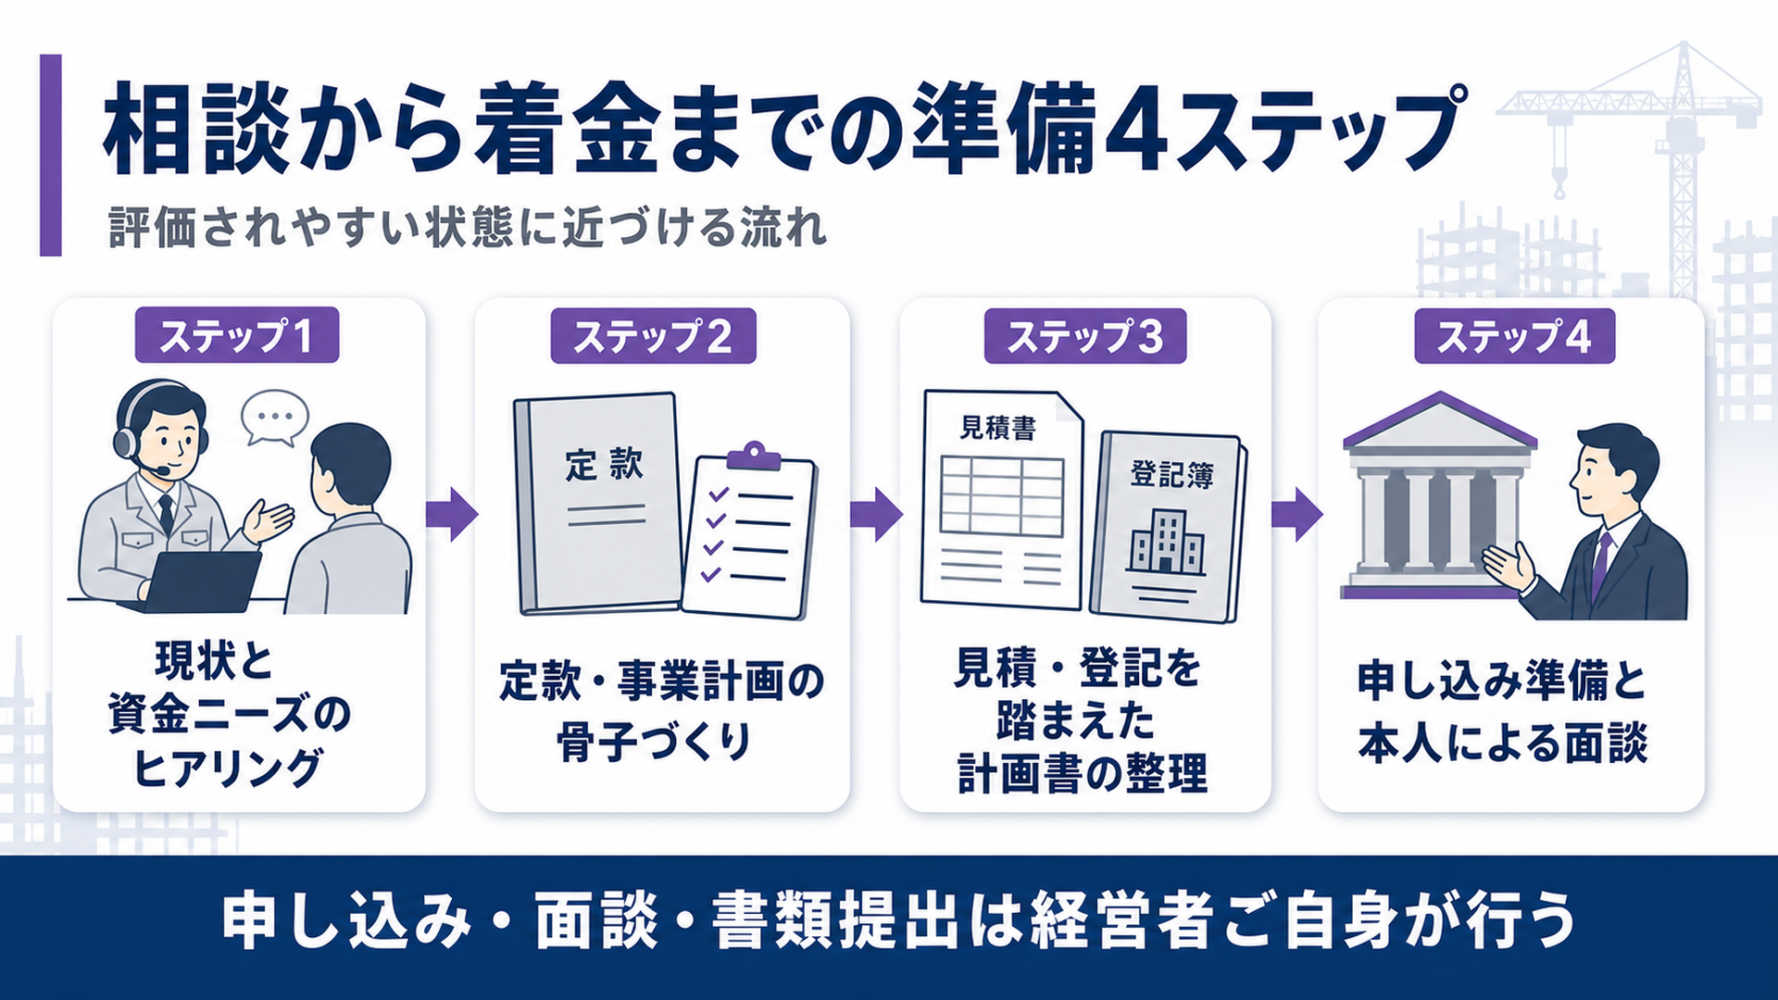
▼創業融資の準備から着金までの4ステップ
- ステップ1.現状と資金ニーズのヒアリング
- ステップ2.定款・事業計画の骨子づくり
- ステップ3.見積・登記を踏まえた計画書の整理
- ステップ4.申し込み準備と本人による面談
4つのステップで具体的にどのような準備を進めるのか、順番に確認していきます。
ステップ1. 現状と資金ニーズのヒアリング
最初に行うのは、経営者様への徹底したヒアリングです。これまでどんな現場で経験を積んできたのか、独立後にどんな工事を受ける見込みがあるのかを丁寧に伺います。
あわせて、創業時に設備や運転資金がいくら必要で、自己資金をどれだけ用意できるかも1つずつ洗い出していきます。
建設業の創業計画は、この初期段階の数字があいまいなままだと、後から何度も組み直すことになります。受注見込みと必要資金の輪郭を最初の段階で固めることが、金融機関に納得してもらえる計画づくりの基礎になります。
ステップ2. 定款・事業計画の骨子づくり
次に、定款の内容を確認しながら、事業計画の骨子を組み立てていきます。どんな工事を主軸にして、受注の見込みがどこから生まれ、原価がどれくらいかかるのかを明確にします。
骨子の段階で大枠を固めておくことで、その後の詳細な計画書づくりでも軸がぶれません。
この事例でも、計画の骨子と定款を早い段階で共有いただき、事業の輪郭を弊社と経営者様とで一緒に整理していきました。現場の実態を最もよく知っているのは経営者ご自身です。
弊社が一方的に作るのではなく、対話を重ねながら事業の実態に合わせた骨子を固めていきます。
ステップ3. 見積・登記を踏まえた計画書の整理
骨子が固まったら、設備の見積書や登記の完了を待って、計画書を具体的な数字へ落とし込みます。
必要な数字の裏付けを揃え、登記が整ったことを前提として申込みの段取りを設計しました。
ここで重視したのは、「受注見込みと原価」「自己資金と資金使途」のつながりを、計画書全体で一本の線として通すことです。手元の現場情報を、金融機関が確認しやすい切り口へ整理し直します。
事業の強みや見通しを相手に伝わる数字に翻訳できるかどうかが、準備の質を大きく左右します。
ステップ4. 申し込み準備と本人による面談
計画書と基礎的な要件が整ったら、いよいよ申込みと面談の準備を進めます。
想定される質問を事前に洗い出し、「なぜこの受注見込みが立つのか」「自己資金はどう準備したのか」といった点に、経営者様がご自身の言葉で堂々と答えられる状態を整えます。
この事例では、入念な準備を経て日本政策金融公庫から創業資金の内諾をいただき、着金に至りました。
一方で、並行して検討していた別の制度融資ルートは、事業の状況や公庫で調達した資金とのバランスを考慮し、今回は見送りとなった部分もありました。筆者の経験上、先に調達した資金が、あとの窓口の判断に影響することがあります。どの窓口にどの順番で申込むかも、段取りの一部として考えています。
弊社の相談記録でも、希望額どおりにならず減額で進んだ例があります。創業融資では、必要額を論理的に積み上げて現実的な着地を設計することが欠かせません。
建設業の創業融資に向けた段取りや事業計画の整理について、専門家の支援を受けたい経営者の方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
資金調達のあとに起きたこと|創業資金の確保が最初の現場をやり切る力になる
創業資金は、調達して口座に着金すれば終わりではありません。弊社がご支援した事例では、確保した創業資金が、独立直後で最も資金繰りが不安定になる時期を支える重要な役割を果たしました。
建設業の創業期は、工事代金の入金が後になりやすく、材料の仕入れや人件費の支払いが先に出ていきます。手元資金が薄いままだと、受注があっても工事を進められない事態に陥りかねません。
創業時にまとまった資金を確保できたことで、最初の工事に必要な材料費や外注の費用を、工事代金の入金を待たずに手当てできる状態を作れました。
ここで注目したいのは、資金を確保できたこと自体が目的ではなく、その資金が最初の受注をやり切るための土台になったという点です。創業直後に無理な資金繰りで現場が回らなくなれば、せっかくの受注も次の仕事の信頼につながりません。
立ち上げ期に必要な運転資金を手元に整えておくことが、最初の現場を滞りなく納め、その後の受注実績の積み上げや次の融資相談へ進む準備になります。
建設業の創業融資を前に進める「4つの準備ポイント」
ここまでの事例を踏まえ、建設業で創業融資を申込む際に押さえておきたいポイントを整理します。現場ごとの事情にあわせて確認できるよう、実際の準備手順に沿ってまとめました。
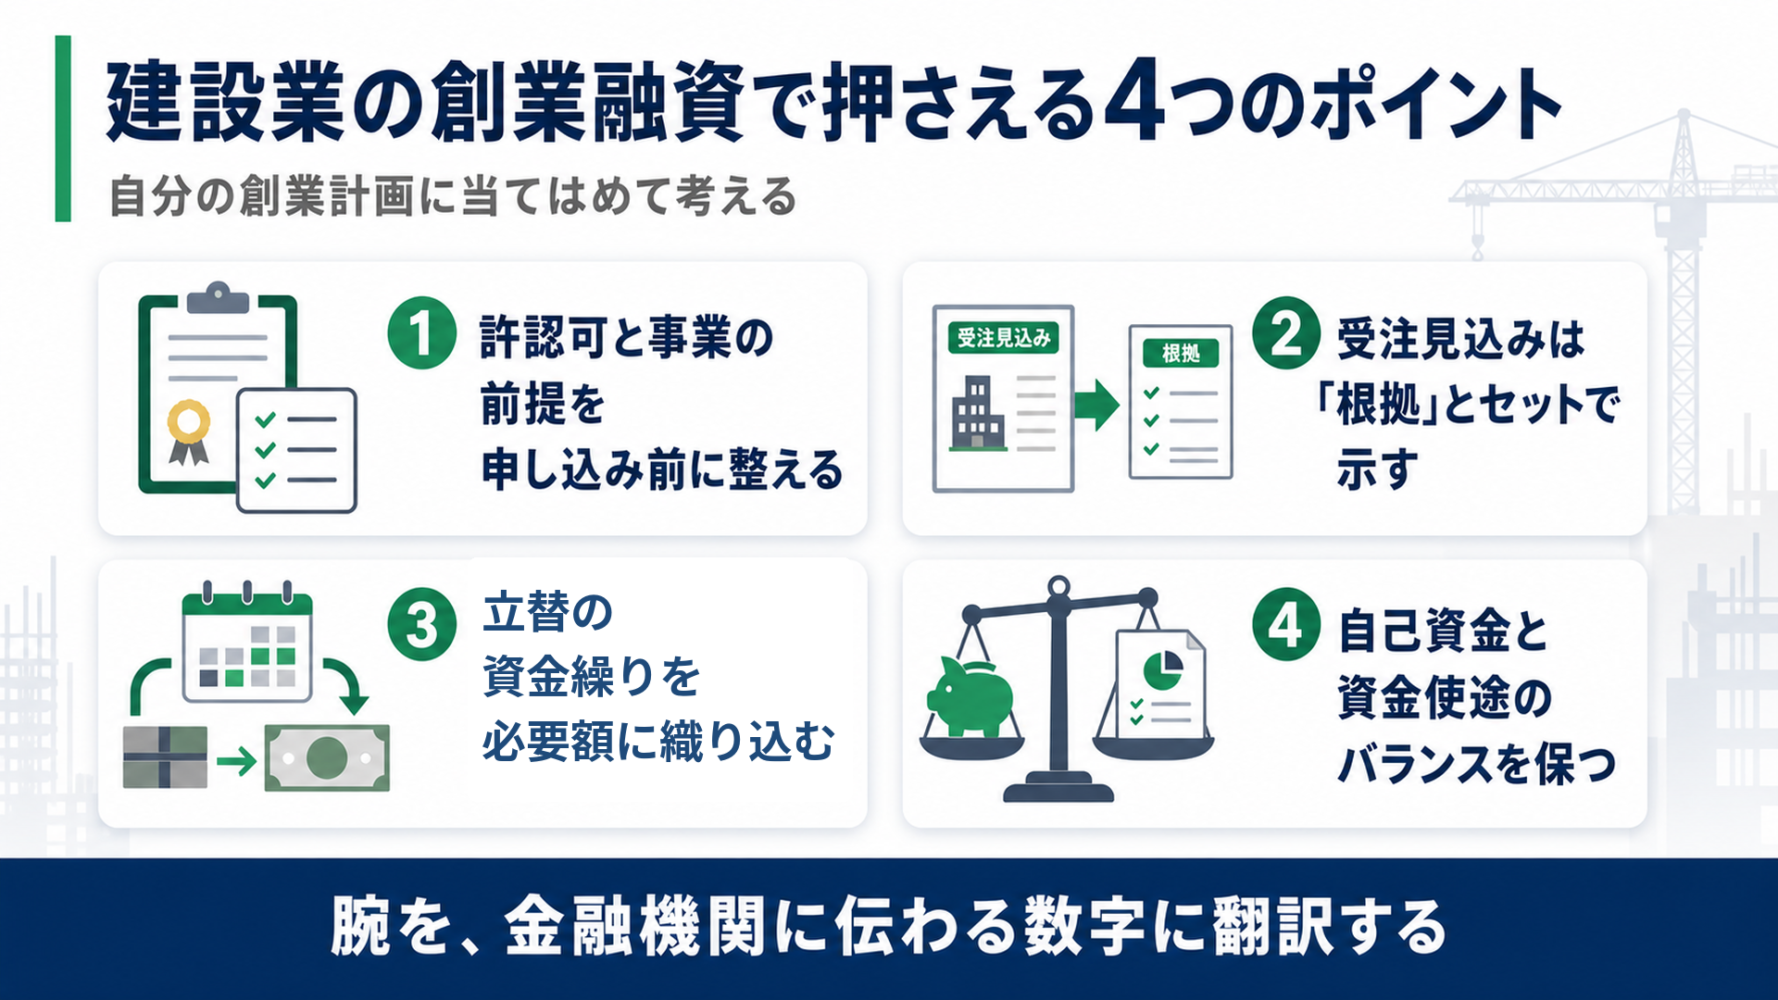
▼建設業の創業融資で押さえておきたい4つのポイント
- ポイント1.許認可と事業の前提を申し込み前に整える
- ポイント2.受注見込みは「根拠」とセットで示す
- ポイント3.立替の資金繰りを必要額に織り込む
- ポイント4.自己資金と資金使途のバランスを保つ
4つの準備ポイントについて、確認すべき内容を順に整理します。
ポイント1. 許認可と事業の前提を申し込み前に整える
建設業の創業融資では、計画書の中身以前に、許認可・定款・登記といった基礎的な要件が整っているかを確認されます。前提が固まらないまま申込むと、事業内容を審査してもらう前の段階で手続きが止まってしまうこともあるのです。
特に建設業許可は、手がける工事の規模との対応関係が確認されやすいところです。許可の要否の判断や申請手続き自体は行政書士の専門領域ですが、自社の事業がどの要件に該当するのかを、申込み前に正確に把握しておく必要があります。
ポイント2. 受注見込みは「根拠」とセットで示す
創業期は決算の実績がないため、受注見込みの根拠が計画の説得力を大きく左右します。「これくらい受注できるはず」という見通しだけでは、金融機関に計画の現実性が伝わりません。
売上の見込みを過大に見せる必要はありません。むしろ、保守的でも裏付けのある数字のほうが、返済の現実性として確認しやすいのです。
ポイント3. 立替の資金繰りを必要額に織り込む
建設業は、工事代金の入金が引渡しや完成後になりやすく、着工から完了までの材料費や外注費、人件費を先に立て替えなければなりません。この立替資金の負担を見落として借入希望額を少なく見積もると、創業直後に現場が回らなくなり、資金ショートを招きかねません。
創業資金を計算する際は、設備資金だけでなく、売掛金が入金されるまでの運転資金(立替分)を正確に見積もることが欠かせません。資金繰りの山を試算し、必要額を積み上げておくことが、着工後に資金が底をつく事態を防ぐ手立てになります。
ポイント4. 自己資金と資金使途のバランスを保つ
金融機関の審査では、「いくら借りたいか」という希望額以上に、「総額でいくら必要で、そのうち自己資金をどれだけ用意し、何にいくら使うのか」というバランスを精査されます。事業の規模に対して自己資金の割合があまりに少ないと、「計画性が薄い会社」と映りがちです。
創業期は決算の実績が乏しいぶん、自己資金の厚みや個人の借入の少なさが見られやすいとも言われます。自己資金の蓄積は、経営者が独立に向けてどれだけ計画的に準備してきたかを測る客観的な指標です。借入額だけを大きく膨らませるのではなく、自己資金と釣り合いの取れた規模にとどめ、資金の使い道を設備資金と運転資金に明確に分けて説明できるように準備しておきましょう。
建設業の創業融資に向けて、許認可の確認や立替資金を織り込んだ資金繰り計画の作成、自己資金のバランス調整など、事前の段取りを専門家と一緒に整理したい方は、弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
あわせて読みたい
建設業の創業融資についてよくある質問【独立前の疑問に答える4つのQ&A】
独立を控えた建設業の経営者から、現場の相談でよくいただく質問と回答を整理しました。
建設業の創業融資は「腕を数字に翻訳できているか」で決まる
建設業の創業融資では、現場での技術力そのもの以上に、工事代金の立替構造や受注見込みを金融機関へ伝わる計画として組み立てる段取りが問われます。定款や登記などの事業の前提から順に整えてから申込みに入ります。
▼建設業の創業融資で押さえておきたい要点
- 建設業の創業融資が慎重に見られる背景には、3つの業種特有の理由がある
- 過去の実績不足を計画書の中身で補う必要がある
- 原価と立替資金繰りの構造が金融機関から読みにくい
- 許認可と受注規模の整合性が問われる
- 公庫での調達を進めるため、3つの論点を順に整理して臨んだ
- 定款や登記など事業前提を先に確定させて差し戻しを防ぐ
- 受注見込みと原価を根拠のある数字に落とし込む
- 自己資金と資金使途のバランスを整えて説明する
- 複数の窓口を検討する際は、申込みの順序と判断への影響を見極める
- 公庫で調達した資金が別の窓口の判断に影響する場合がある
- すべての窓口で満額を狙わず事業状況に応じた着地点を探る
- 着金後の事業運営を見据え、資金計画に余裕を持たせる
- 入金までの立替負担を運転資金の必要額に織り込む
- 手元資金の比率を無理のない事業規模に合わせて設定する
建設業の創業融資で前に進めるかどうかの差は、現場の施工能力そのものよりも、その腕と受注見込みを、金融機関に伝わる数字に翻訳できているかにあります。
どれほど確かな技術と受注の当てがあっても、計画書の数字や事業前提の不備で評価の入り口で止まってしまうのは、非常にもったいない事態です。
「実績がほとんどない創業期に、どう説明すれば公庫の担当者に納得してもらえるのか…。」
「材料費の立替や工事代金の入金ズレを、資金繰り計画にどう反映させるべきか…。」
このような疑問や不安をお持ちの方は、一人で抱え込まずに事業計画の伝え方を整理してみてください。ほかの業種での資金調達の事例も知りたい方は、融資の成功・つまずきの事例をまとめた入口記事も参考になります。
建設業特有の資金繰りや創業計画の段取りをしっかり整えたい方は、まずは弊社「融資代行プロ」の融資の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は実在の事例をもとにしていますが、同様の融資実行を保証するものではありません。実際の融資判断は、決算の内容・信用情報・返済状況・資金使途・事業実態や金融機関の審査によって異なります。