飲食店の運転資金を日本政策金融公庫に申込みたいのに、何をどう準備すればよいか分からず、足踏みしている経営者の方は少なくないでしょう。
「運転資金が必要だが、いきなり申込んで大丈夫なのか、何を見られるのか分からない…」
「飲食は厳しく見られると聞く。薄利だと相手にされないのではと不安だ…」
「申込んだ後に追加資料を求められたら、それは断られる前触れなのだろうか…」
飲食店の運転資金は、いきなり申込むのではなく公庫への事前相談から始めて論点をつかみ、数字で堅実さを示すことが調達への道筋になります。
飲食業は、材料費と人件費を合わせたFLコストが重く、家賃や水道光熱費といった固定費を引くと利益が薄くなりやすい構造です。外部環境にも左右されやすいため、金融機関の審査担当者も慎重に確認します。実際に筆者が運営する「融資代行プロ」の融資相談でも、同様の不安を抱える飲食店経営者の方をよく見かけます。
本記事では、公庫への事前相談から始め、複数回の追加資料依頼に丁寧に対応して運転資金を調達した事例をもとに、準備のポイントを解説します。
融資の現場で培ったリアルで濃い内容なので、運転資金の調達を考えている飲食店の経営者の方は、ブックマークして申込みの前に読み返すことをオススメします。
本記事を書いている「融資代行プロ」は、着手金なし・完全成果報酬1%〜で、これまで数多くの融資相談を受けてきた、金融機関出身のコンサルタントが運営するサービスです。個人経営の店から多店舗の運営まで、飲食業をはじめ業種を問わない現場の相談記録をもとに解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、実際のご相談記録にもとづくものです。特定の店舗や個人が識別されないよう共通点を整理しており、元の記録にない事実は加えていません。相談現場のやり取りも、飲食店の運転資金相談で出やすい問いと一般的な整理の仕方をまとめたものです。
事前相談と追加資料への対応で、飲食店の運転資金を調達した事例の概要
事前相談を活用して論点を整理し、追加資料への丁寧な対応を重ねて運転資金の調達に至った事例の全体像をまとめます。
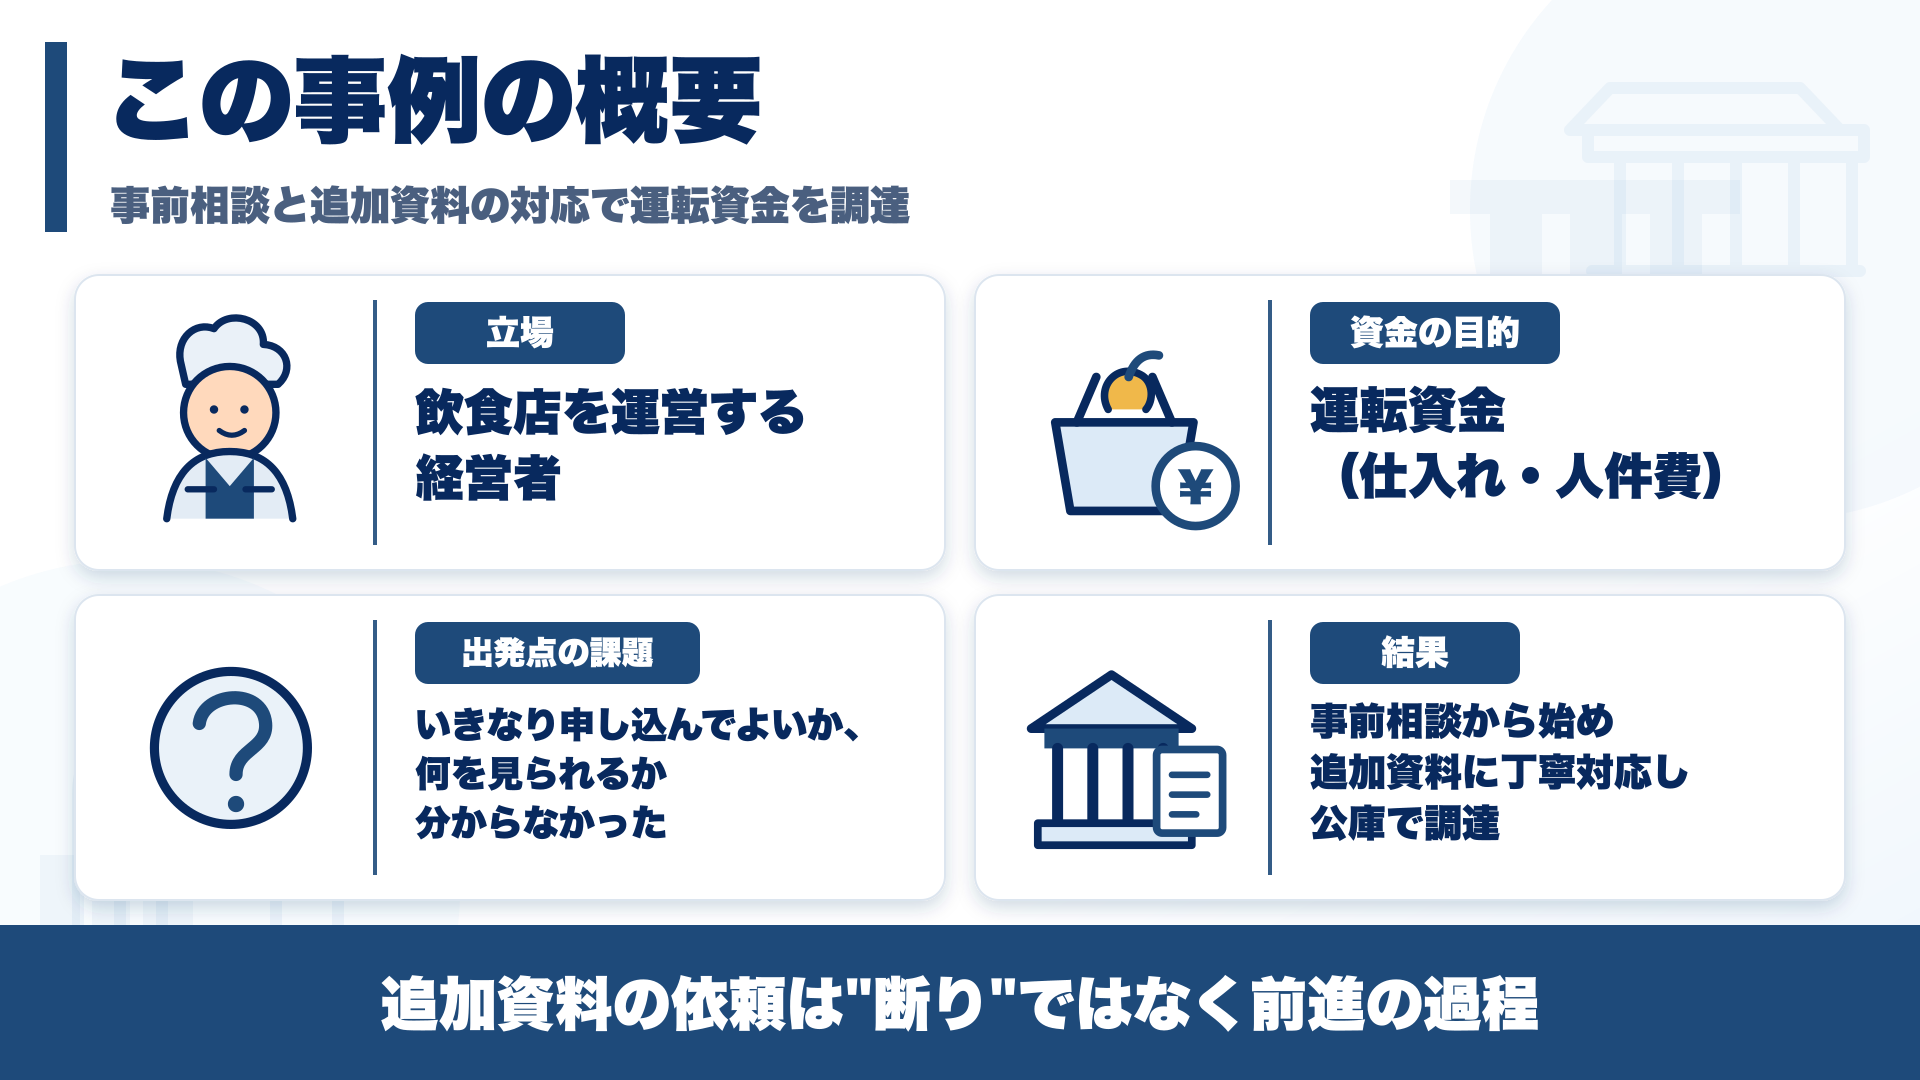
ご相談に来られたのは、日々の店舗運営に必要な運転資金の確保を目指していた飲食店の経営者の方です。
当初は「いきなり申込んで本当に大丈夫なのか」「審査で何を確認されるのか見当がつかない」という不安を抱えていらっしゃいました。
そこで、正式な申込みを行う前に、まずは日本政策金融公庫への事前相談から着手しました。
事前相談と申込みの過程で公庫から複数回の追加資料提出を求められましたが、原価率やFLコスト、客数や客単価の推移といった数字を堅実に整理して一つずつ丁寧に対応し、結果として運転資金の調達に至っています。
| 項目 | 内容 |
|---|---|
| 立場 | 飲食店を運営する経営者 |
| 資金の目的 | 運転資金 |
| 出発点の課題 | いきなり申し込んでよいのか、何を見られるのか分からなかった |
| 整えたこと | 事前相談から始め、原価や客数の数字を堅実に整理 |
| 審査の経過 | 公庫から複数回の追加資料の依頼があり、一つずつ対応した |
| 調達結果 | 公庫から運転資金の調達に至った |
| 補足 | 追加資料の依頼は、断りではなく前進の過程だった |
飲食業は審査が厳しいと言われがちですが、事前の段取りを整えれば運転資金の調達を諦める必要はありません。追加資料を求められても審査が止まったわけではなく、前向きな検討が進んでいる過程だったという点も、この事例の大切な気づきです。
なぜ飲食業の運転資金が金融機関から慎重に見られるのか、担当者が警戒する具体的な理由と評価のポイントを順に確認していきます。
なぜ飲食業の運転資金は慎重に見られるのか|薄利と売上変動を警戒される「3つの理由」
飲食業の運転資金が慎重に扱われる背景には、業種特有の収益構造と外部環境への弱さがあります。
金融機関がどのような懸念を持っているのかを把握しておくと、自店がどこを重点的に確認されるかが分かり、事前の対策を立てやすくなります。
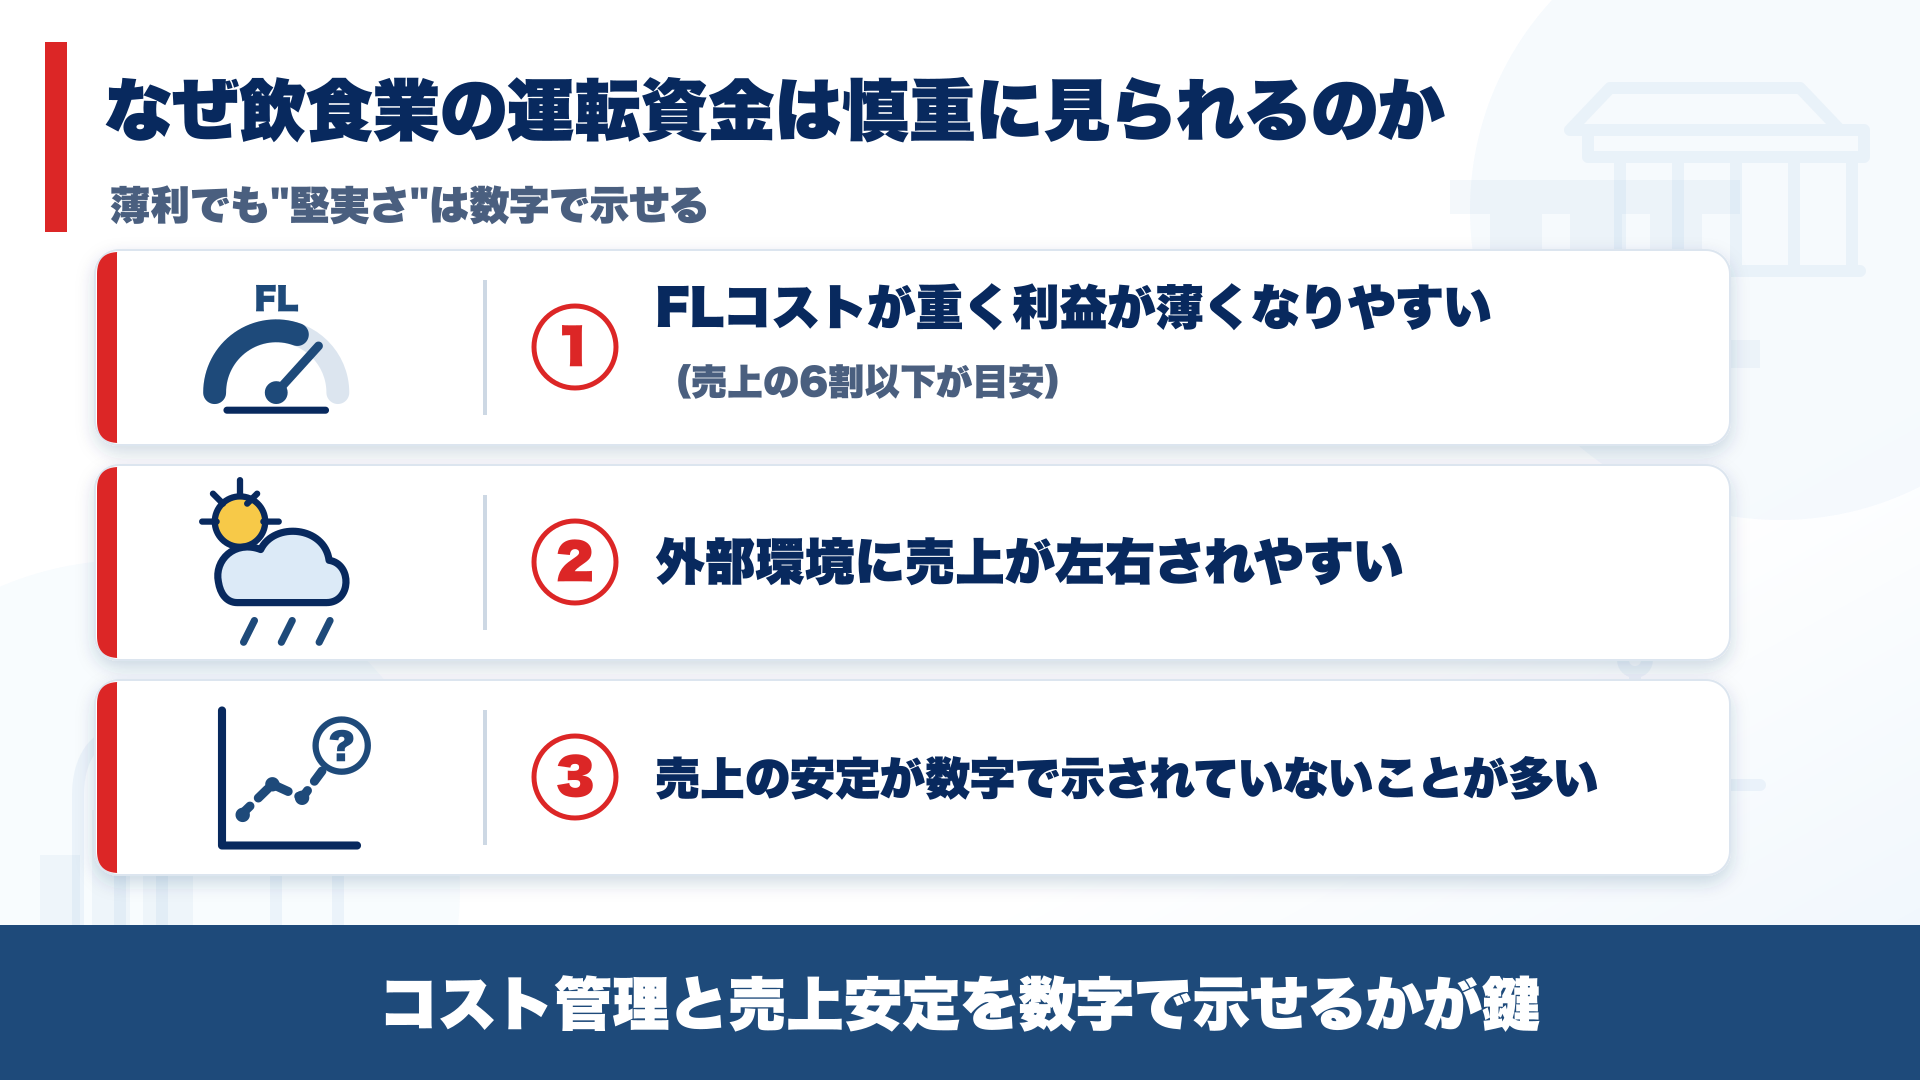
▼飲食業の運転資金が慎重に見られやすい3つの理由
- 理由1.FLコストが重く利益が薄くなりやすい
- 理由2.外部環境に売上が左右されやすい
- 理由3.売上の安定が数字で示されていないことが多い
金融機関がどの数値を警戒し、何を確かめようとしているのかを順番に整理します。
理由1. FLコストが重く「利益が薄くなりやすい」
飲食業は、材料費(フード)と人件費(レイバー)を合算したFLコストが、売上の大半を占める業態です。
一般にFLコストは売上の6割以下に抑えることが一つの目安とされますが、ここからさらに家賃や水道光熱費などの固定費を支払うと、手元に残る利益は薄くなりがちです。
金融機関はこの薄利の構造を熟知しているため、申込みを受けた際には「利益がしっかり出ているか」「日常のコスト管理ができているか」を丁寧に見極めようとします。
原価率やFLコストが業界水準と比べて適正か、メニュー構成で粗利益を確保できているかといった数字から、経営管理の実態を確かめられます。
つまり、飲食業は最初から「利益が薄くなりやすい業種」として見られがちなのです。
原価率やFL比率を日頃から把握し、コストをコントロールできている実態を数字で示せるように整えておく必要があります。
理由2. 外部環境に「売上が左右されやすい」
飲食業は、景気の変動や原材料費の高騰、近隣の競合店の動向といった外部環境の影響を直に受ける業種です。
とくに大手チェーンが低価格や好立地を武器に同一地域へ出店してくると、中小の飲食店は消耗戦に巻き込まれやすくなります。
そのため金融機関からは、「外部環境の変化で売上が急減し、返済が滞るリスクがある」と警戒されがちです。
大手と価格面で競うのではなく、味や接客、専門性で固定客をつかんで売上を保っている実績を説明できるように準備しておくことが欠かせません。
理由3. 売上の安定が「数字で示されていない」ことが多い
飲食店の売上は「客数 × 客単価」に分解できます。
単に月ごとの売上合計を示すだけでなく、客数と客単価がそれぞれどう推移してきたかを提示するほうが、売上の安定性は伝わりやすくなります。しかし、多くの店舗ではこの内訳が整理されていません。
日々の客数データを集計していなかったり、曜日別・時間帯別の傾向がつかめていなかったりする店舗は珍しくありません。
記録に手間がかかるため仕方のない面もありますが、金融機関からは「売上の根拠が曖昧で、見通しが立っていない」と受け止められてしまうことが多いのです。
弊社の相談窓口でも、飲食店の経営者の方から次のような疑問をよくいただきます。
「飲食の運転資金では、具体的にどんな数字を見られるのでしょうか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「審査では、原価率やFLコストから日常の管理状況を、客数と客単価の推移から売上の安定度合いを確認されます。」
「まずはレジや伝票の控えを集め、月ごとの客数と平均客単価の推移を一覧表にまとめることから始めてみてください。」
日々の営業で手元にある記録を金融機関が確認しやすい形に集計し直すことが、堅実な店舗運営を示す材料になります。
申込みの前後で整理した「3つの論点」|事前相談と追加資料への対応で道筋をつくる
ここからは、この事例で実際に申込みの前後に整理した論点を見ていきます。
運転資金の調達が前に進んだ背景には、「事前相談で確認事項をつかみ、追加資料に丁寧に応じる」という準備と姿勢がありました。
▼飲食業の運転資金で整理した3つの論点
- 論点1.事前相談で論点を早めに把握する
- 論点2.原価と客数の数字で堅実さを示す
- 論点3.追加資料の依頼に丁寧に対応する
事前相談の活かし方や数字の見せ方、追加資料への向き合い方を順番に確認します。
論点1. 事前相談で「論点を早めに」把握する
最初に取り組んだのは、いきなり正式な申込みをするのではなく、事前相談から始めることです。
事前相談の段階で、公庫がどの点を確認したいのか、どんな資料が必要になりそうかを早めにつかめます。
弊社の相談記録でも、いきなり申込むのではなく、先に事前相談で公庫の反応を確かめてから申込みに進む流れが多く見られます。
この事例でも、事前相談を通じて何を整理すべきか見当をつけてから、正式な申込みに進みました。先に公庫側の関心事項を把握しておくと、書類の作り直しや二度手間を大きく減らせます。
資金が必要になってから慌てて申込むのではなく、事前相談で道筋を確かめてから動く段取りが、落ち着いた準備につながります。
論点2. 原価と客数の「数字で堅実さ」を示す
次に整理したのが、飲食業としての堅実さを示す数字です。
原価率やFLコストで日々のコスト管理を、客数と客単価の推移で売上の安定性を示せるよう、手元のデータを整えていきました。
計画づくりの相談では、このような疑問をいただくことがあります。
「うちはPOSレジなどのデータをきっちり取っていないのですが、それでも大丈夫でしょうか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「最初から完璧なデータが揃っていなくても問題ありません。レジの集計レシートや日々の伝票があれば、客数や客単価のおおよその推移は十分に読み取れます。」
「まずは手元にある記録から、売上が一過性ではない事実が伝わる一覧に並べ替えてみてください。」
手元の数字を審査担当者が読み取りやすい形に並べ替える作業が、飲食業特有の「薄利」という先入観を和らげる有効な材料になります。
論点3. 追加資料の依頼に「丁寧に対応する」
3つ目は、申込みの過程で追加資料を求められたときの受け止め方です。
この事例でも、公庫から複数回にわたって追加資料の提出を求められました。ここで追加資料の依頼を「断られる前触れ」と受け取って焦る必要はありません。
追加資料を求められるのは、金融機関が前向きに検討を進めている過程であるケースも少なくありません。弊社の相談記録でも、追加資料の依頼のあとに融資が決まった例があります。
依頼があってもそこで終わりと決めつけず、求められた資料に一つずつ丁寧に応じ、数字の背景や根拠となる説明を添えて提出することが大切です。この事例でも、依頼された資料を地道に揃えて提出し続けたことが、運転資金の調達につながりました。
融資の可否は、決算書の内容や信用情報、返済原資の見通し、資金使途、事業実態といった複合的な要素をもとに、金融機関が総合的に判断します。
ここで整理した内容は、金融機関が確認したい点をあらかじめ把握し、説明しやすい状態を整えるための段取りです。公庫の審査で担当者がどこを見ているのかについては、融資審査で金融機関が見るポイントを解説した記事も確認してみてください。
弊社「融資代行プロ」が整理する、相談から着金までの準備【4ステップ】
飲食店が運転資金を調達するにあたり、相談から着金までどのように段取りを進めたのか、実際の準備手順を整理します。金融機関から評価されやすい状態を整えるための現実的なステップです。
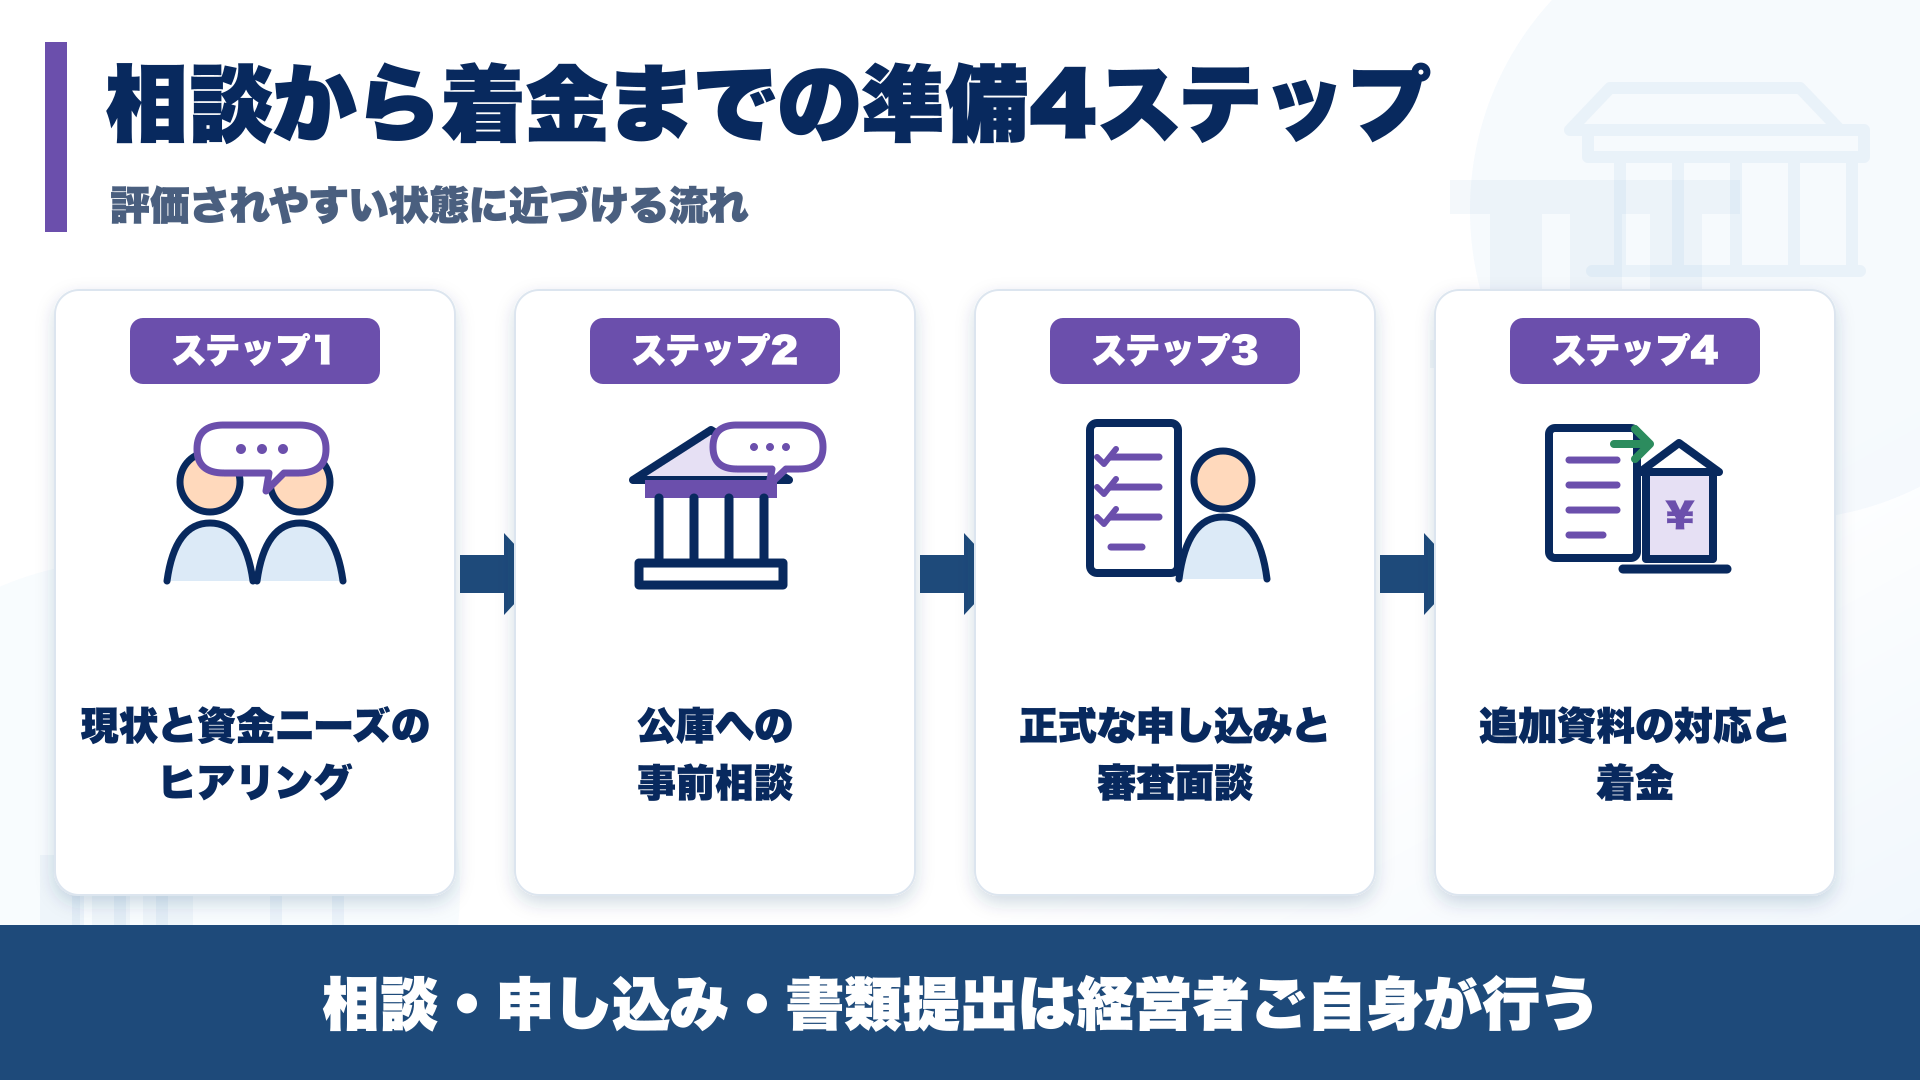
▼飲食業の運転資金の準備から着金までの4ステップ
- ステップ1.現状と資金ニーズのヒアリング
- ステップ2.公庫への事前相談
- ステップ3.正式な申し込みと審査面談
- ステップ4.追加資料の対応と着金
各ステップで何を確認し、どのような準備を進めたのかを整理します。
ステップ1. 現状と資金ニーズのヒアリング
最初に行うのは、現状と資金ニーズの丁寧なヒアリングです。店舗の業態や運転資金の使い道、必要な金額の根拠をはじめ、原価率や客数の推移を細かく洗い出していきます。
必要な資金の使い道と手元の数字があやふやなままでは、金融機関への説明がぶれてしまいます。弊社の相談記録でも、経営者が決算作業中だった際には、慌てて動かず決算書類が整うのを待ってから事前相談に入った例もあります。
ステップ2. 公庫への事前相談
書類が揃ったら、いきなり正式な申込みに進むのではなく、日本政策金融公庫への事前相談から始めます。窓口で何を確認されそうか、どのような追加書類が求められそうか、早い段階で感触をつかむためです。
本事例でも、事前相談を通じて確認事項を把握し、準備の方向性を定めてから正式な申込みに進みました。先に確認事項をつかんでおくことで、的を絞った準備ができます。
ステップ3. 正式な申し込みと審査面談
事前相談で方向性が定まったら、正式な申込みを行い、審査面談へと臨みます。弊社では審査面談の前に、何を聞かれそうか、どう答えるかを経営者と一緒に確認しています。原価や客数の数字を根拠に、コスト管理の状況や売上の安定性を自分の言葉で語れるよう準備を整えました。
面談で金融機関の担当者が気にするのは、「売上が一過性のものではないか」という点です。客数と客単価の推移や、リピート客に支えられている実態を手元の数字で提示することが、相手の懸念を解消する材料になります。
ステップ4. 追加資料の対応と着金
申込み後の審査過程で、公庫から複数回にわたり追加資料の提出を求められました。資料提出を求められても、そこで終わりと受け止めず、求められた数字や説明を一つひとつ丁寧に補足していく姿勢が欠かせません。
本事例では、事前相談から追加資料への対応までを丁寧に進めた結果、運転資金の着金に至りました。追加資料の依頼に一つずつ応じた積み重ねが、結果につながった形です。
飲食店の運転資金調達に向けた準備や公庫への事前相談の進め方に不安がある方は、弊社「融資代行プロ」の無料相談で段取りを整理してみてはいかがでしょうか。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
資金調達のあとに起きたこと|手元資金の確保で店舗運営と経営改善に集中できる
資金を調達して終わりではありません。確保した運転資金が日々の事業をどう支えるかが重要です。この事例では、調達した運転資金が、店を安定して回していくための確かな余力になりました。
飲食業は、雨が続いた週や客足が落ちた月であっても、食材の仕入れ代金やスタッフの給与の支払いが先に出ていきます。売上に波がある中で手元資金が薄いままだと、その波を乗り越えられず、日々の支払いに追われることになりかねません。
運転資金を確保できたことで、目先の資金繰りに振り回されず、店舗の運営に集中できる状態を作れました。
注目したいのは、資金を確保できたこと自体が目的ではなく、その資金が店を安定して回す土台になったという点です。
目先の資金不足に追われている状態では、日々の改善にまで手が回りません。資金繰りに余裕が生まれたからこそ、原価の見直しや客単価を高めるメニューの工夫といった、本来取り組むべき経営改善に腰を据えて向き合えるようになります。
飲食業の運転資金で評価を高める「4つの準備ポイント」
運転資金を確保して事業運営に余白を作った事例を踏まえ、他の飲食店でも応用できる準備の要点を整理します。
自店の資金調達に当てはめて実践できるよう、押さえておきたいポイントを4つにまとめました。
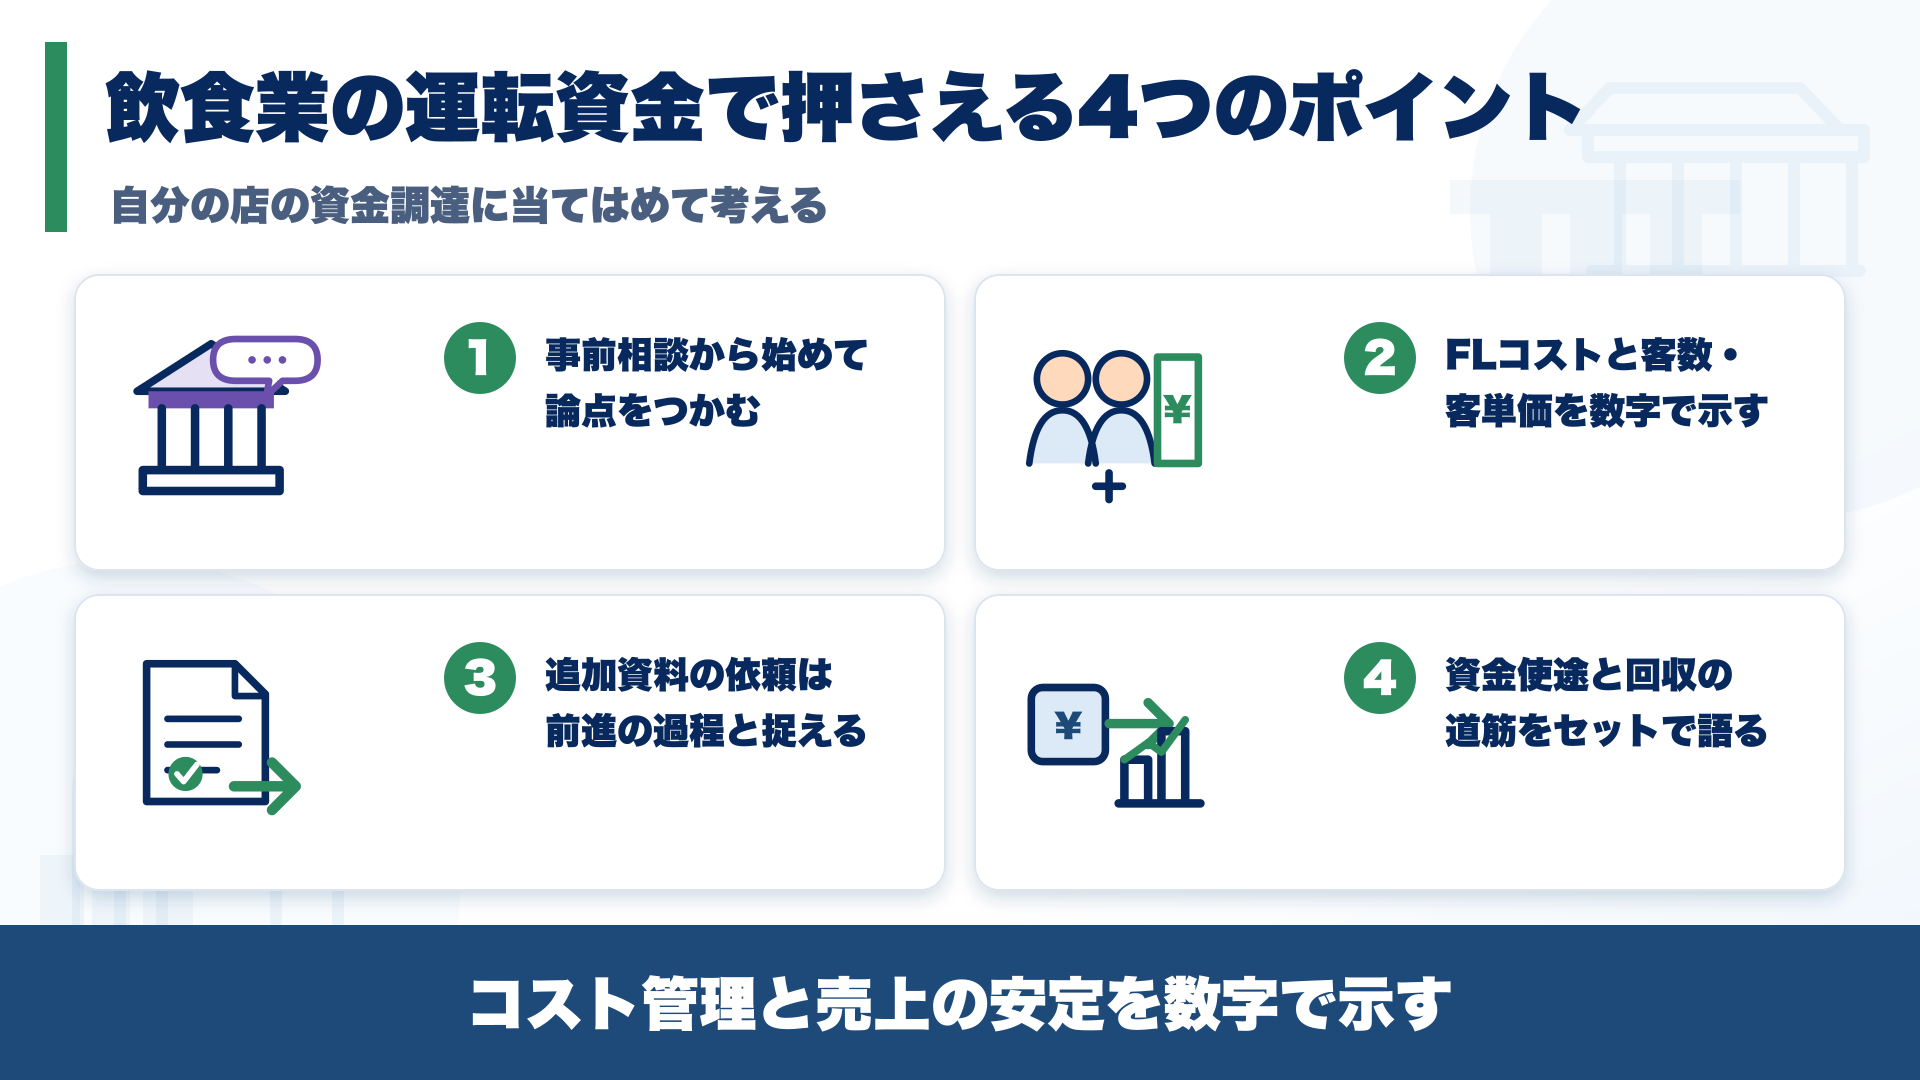
▼飲食業の運転資金で押さえておきたい4つのポイント
- ポイント1.事前相談から始めて論点をつかむ
- ポイント2.FLコストと客数・客単価を数字で示す
- ポイント3.追加資料の依頼は前進の過程と捉える
- ポイント4.資金使途と回収の道筋をセットで語る
4つのポイントについて、審査側の視点を交えて具体的に整理します。
ポイント1. 事前相談から始めて「論点をつかむ」
飲食業の運転資金を調達する際は、正式な申込みの前に事前相談を挟む段取りをオススメします。
事前相談の段階を踏むことで、担当者がどこを確認したいのか、どのような追加資料が必要になりそうかを早い段階で把握できます。
事前に確認点をつかんでから正式な申込みへ進めば、書類の作り直しや手戻りを防げます。手元資金が尽きかけてから慌てて動くのではなく、時期に余裕を持って窓口へ相談することが、落ち着いた準備につながります。
ポイント2. FLコストと客数・客単価を「数字で示す」
飲食業の審査で用意すべき根拠は、原価率やFLコスト、そして客数と客単価の推移です。
FLコストを整理して提示できれば日頃のコスト管理ができている判断材料になり、客数や客単価の動きを示せれば売上が一時的なものではない説明になります。
これらのデータは、日々の営業の中でレジや伝票に蓄積されています。
大切なのは、完璧な統計資料を作ることではなく、手元の伝票から月ごとの傾向を読み取り、担当者が確認しやすい表やメモに並べ替えておくことです。「薄利で不安定」という先入観を持たれやすい飲食業だからこそ、手元の数字を客観的な根拠として示せる状態を整えてください。
ポイント3. 追加資料の依頼は「前進の過程」と捉える
申込みのあとに公庫から追加資料の提出を求められると、「断られる前触れではないか」と身構えてしまう経営者の方は少なくありません。
しかし、それは金融機関が検討を前向きに進めている過程であることも珍しくありません。資料の提出依頼があったからといって、そこで終わりと決めつける必要はありません。
求められた資料に対して迅速に応じ、数字の背景にある営業実態や店舗の工夫を丁寧に補足していく姿勢が、担当者の納得度を高めます。慌てずに一つひとつの依頼へ真摯に応じる対応そのものが、計画の実現性を裏付ける材料になります。
ポイント4. 資金使途と回収の道筋を「セットで語る」
運転資金の申込みでは、「希望額」以上に「何に使い、どう回収して返済するか」の道筋が問われます。
例えば、仕入れや人件費の支払いに充てた資金が、どのような売上を生み出し、いつ返済原資として手元に残るのか。この一連の流れが筋道立って説明できていれば、担当者も返済の見通しを具体的にイメージしやすくなります。
使途が曖昧なままでは、「計画性に欠ける」と受け取られかねません。必要な資金額の根拠を日頃の客数や原価の数字と結びつけ、無理のない返済計画として説明できるように整えておきましょう。
飲食店の運転資金において、公庫への事前相談や資金使途・数字の整理に迷う方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
あわせて読みたい
飲食業の運転資金についてよくある4つの質問(Q&A)
飲食店の運転資金に関して、経営者の方からよく寄せられる質問を整理しました。
飲食業の運転資金は「堅実さを数字で示せているか」で決まる
飲食店の運転資金は、事前相談で公庫の確認事項をつかみ、原価や客数の数字でコスト管理と売上の安定を示せるかで、話の進み方が変わってきます。
▼飲食業の運転資金で押さえておきたい要点
- 慎重に見られやすい業種特性を理解する
- FLコストの重さによる薄利の構造
- 外部環境の影響を受けやすい弱さ
- 売上の安定性が数字で示されていない実態
- 公庫への事前相談から段取りを整える
- 事前相談の活用で確認される論点を把握
- 手元の数字の整理で原価や客数を可視化
- 追加資料への対応を重ねて調達へ前進
- 追加資料の依頼を前向きな過程と捉える
- 検討の進展と受け止めて冷静に対応
- 求められた書類に背景の説明を添えて提出
- 数字と返済の道筋をセットで説明する
- 原価率やFLコストで管理体制を提示
- 客数と客単価の推移で売上の安定を証明
- 使途と回収の道筋を一本の線で整理
飲食業の運転資金で評価が分かれる背景は、店舗の良し悪しそのものよりも、コスト管理と売上の安定が金融機関に伝わる数字に整っているかにあります。
固定客に支えられた営業を続けていても、客数やFLコストの実態が伝わらないだけで慎重に扱われてしまうのは避けたいところです。
「飲食は厳しいから無理だろう」と決めつける前に、まずは事前相談で確認事項を整理し、手元の数字の見せ方を整えてみてください。ほかの業種の調達事例も知りたい方は、融資の成功・つまずきの事例をまとめた入口記事もあわせてご覧ください。
「自店の数字が金融機関にどう映るか分からず不安だ…」
「事前相談や追加資料にどう備えればよいか迷う…」
飲食店の運転資金の準備や事前相談の進め方に迷う方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は実在の事例をもとにしていますが、同様の融資が実行されることを保証するものではありません。実際の審査結果は、決算内容や信用情報、資金使途、金融機関の総合的な判断によって異なります。