キャレントは、最短即日で融資を受けられるスピード感が強みのビジネスローンであり、24時間365日いつでも申込みを受け付けている点も大きな魅力です。
一方で、キャレントは上限金利が「年18.0%」と高めに設定されている点がデメリットです。上限金利18.0%で長期借入をしてしまうと経営が逼迫するので、筆者の推奨は、1〜2ヶ月の「超短期つなぎ資金」で割り切って活用するのが正しい使い方だと提案します。
キャレントの利用を検討している方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
キャレントは違法な貸付を行う「ヤミ金」ではなく、金融庁に登録されている正規の貸金業者です。最大500万円までの融資に対応しており、申込当日に資金を調達できる場合もあるため、筆者のクライアントからは以下のような声が寄せられています。
キャレントの「良い口コミ・評判」
- 銀行融資に落ちて途方に暮れていたが、平日午前の申し込みで当日の支払いに間に合った
- 決算書の内容だけでなく、直近の売掛金の入金予定や事業の将来性をしっかり聞き取ってくれた
- 担保や保証人が用意できない中小企業でも、最大500万円までの枠をスピード確保できた
- WebとFAX・郵送で手続きが完了するため、忙しい経営現場を離れずに済んで助かった
- 24時間365日いつでも申込みができるため、夜間や休日でも資金ショートにすぐ対応できた
一方で、以下のような悪い口コミ・評判も見受けられます。
キャレントの「悪い口コミ・評判」
- 金利が上限の18.0%近くで適用され、想像以上に利息の負担が大きく、毎月の返済が経営を圧迫している
- 「最短即日融資」とあったが、必要書類の提出や確認に時間がかかり、実際の振込は翌日以降になってしまった
- 申込みから数日後に審査落ちの連絡があり、他の資金調達方法を検討するのが遅れてしまった
- 電話でのヒアリングで資金使途や返済計画について細かく確認され、圧迫感を感じた
- 個人事業主として申し込もうとしたが、入口で断られてしまった
また、キャレントを利用するためには、所定の審査を受けなければなりません。そこで本記事では、金融機関からの融資支援を行っている筆者が、「ヤミ金ではないの?」「審査は甘い?それとも厳しい?」「金利が高すぎて危険では?」といった、経営者のリアルな不安にお答えしていくため、ぜひ最後までご覧ください。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社におけるキャレントの活用をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「キャレントの口コミ・評判」や「メリット・デメリット」を踏まえ、「自社はキャレントの審査に通るのか?」を客観的に判断するための情報を提供します。現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- キャレントの口コミ・評判
- キャレントが向いている企業・向いていない企業
- キャレントの審査方法や難易度
- キャレントを利用する流れ、他のビジネスローンとの違い
- キャレントのメリット・デメリット
「キャレントは違法な貸金業者ではないのか確かめたい」「より確実な方法で資金を調達したい」とお考えの方は、ぜひ本記事を参考にしてください。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]

キャレント(CARENT)の口コミ・評判
SNSや口コミサイトを確認したところ、キャレントを実際に利用した方の具体的な評判・口コミは、現時点では特に見つけられませんでした。
そこで本記事では、筆者がこれまでご支援してきた企業の中から、実際にキャレントを利用した方の声をもとに、「どのような点が評価されていたのか」「利用後にどのような点で後悔したのか」を紹介します。
資金繰りに余裕がない状況では、少数の口コミや表面的な評価だけを見て、利用するかどうかを判断してしまいがちです。資金調達で失敗しないためにも、ここではビジネスローンを選ぶ際に欠かせない「真の判断基準」を見ていきましょう。
良い口コミ・評判:即日融資のスピード感と柔軟な対応
まず、キャレントを実際に利用した方の「良い口コミ・評判」は、以下のとおりです。
キャレントの「良い口コミ・評判」
- 銀行融資に落ちて途方に暮れていたが、平日午前の申し込みで当日の支払いに間に合った
- 決算書の内容だけでなく、直近の売掛金の入金予定や事業の将来性をしっかり聞き取ってくれた
- 担保や保証人が用意できない中小企業でも、最大500万円までの枠をスピード確保できた
- WebとFAX・郵送で手続きが完了するため、忙しい経営現場を離れずに済んで助かった
- 24時間365日いつでも申込みができるため、夜間や休日でも資金ショートにすぐ対応できた
キャレントは、大手の金融機関やビジネスローンに比べて知名度が高いとはいえないため、「本当に利用しても大丈夫なのか」と不安に感じる方もいるかもしれません。しかし、実際には、資金繰りに悩む事業者にとって嬉しいメリットが豊富にあります。
たとえば、キャレントは平日14時までに申込み手続きを行うことで、最短即日で融資を受けられる「圧倒的なスピード感」が大きな強みです。
融資額も最大500万円まで対応しているため、急な仕入れ代金の支払いや取引先からの入金遅れなど、幅広い資金ニーズに活用できます。
すべての手続きがオンラインで完結するほか、24時間365日いつでも申込みを受け付けている点も、非常に魅力的なポイントといえるでしょう。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
悪い口コミ・評判:高めの金利設定と審査落ちの連絡速度
キャレントにはさまざまなメリットがある一方で、筆者のもとには以下のような声も寄せられています。
キャレントの「悪い口コミ・評判」
- 金利が上限の18.0%近くで適用され、想像以上に利息の負担が大きく、毎月の返済が経営を圧迫している
- 「最短即日融資」とあったが、必要書類の提出や確認に時間がかかり、実際の振込は翌日以降になってしまった
- 申込みから数日後に審査落ちの連絡があり、他の資金調達方法を検討するのが遅れてしまった
- 電話でのヒアリングで資金使途や返済計画について細かく確認され、圧迫感を感じた
- 個人事業主として申し込もうとしたが、入口で断られてしまった
キャレントの金利は年7.8〜18.0%に設定されているため、適用される金利によっては利息の負担が大きくなる点に注意が必要です。
また、キャレントは最短即日融資に対応していますが、必ず申込当日に資金を受け取れるわけではありません。申込みのタイミングや必要書類の準備状況、審査の進み具合によっては、融資の実行が翌営業日以降になる可能性もあります。
審査の際には、資金使途や返済計画について詳しく確認されることもあり、人によってはヒアリングに圧迫感を覚える場合もあるようです。
キャレントを利用する際は、こうしたデメリットや注意点も理解した上で、慎重に資金調達を進めましょう。
筆者の見解:キャレントで「助かった経営者」と「後悔した経営者」の決定的な違い
融資に強いコンサルタントとして多くの企業をご支援してきた筆者の感覚では、キャレントを利用して「助かった」と感じるか、「借りなければよかった」と後悔するかは、借入前に「いつ・何のお金で返すのか」という出口戦略を決めているかどうかで大きく変わります。
実際に「キャレントを利用して助かった」と話す経営者の多くは、「来月に売掛金が入金されるまでの1ヶ月だけ」といったように、返済の見通しが立っている短期のつなぎ資金として活用しているのが特徴です。その後、予定していた入金があれば、すぐに繰上返済することで、利息負担をできる限り抑えています。
一方、利用後に後悔しやすいのは、慢性的な赤字を補うための運転資金として借入を続けてしまうケースです。毎月の収支が赤字の状態で借入だけを増やしているため、返済原資を確保できず、元金に加えて利息の支払いも資金繰りを圧迫してしまいます。
キャレントは適用金利が年7.8〜18.0%となっていることから、上限に近い金利で長期間借りる場合は特に、利息負担を軽視できません。短期間の資金不足を乗り切る際には役立つ可能性がある一方、長期間の運転資金として利用するのであれば、返済総額を確認した上で出口戦略を慎重に決める必要があります。
キャレントに対する評価を分けるのは、サービスの特徴だけでなく、経営者自身が「自社の資金繰りにおける位置付けを理解して使っているかどうか」です。
後悔なく利用するためには、申込前に返済原資や返済時期を整理し、資金調達方法として適切かどうかを客観的に判断しましょう。
キャレント(CARENT)は「ヤミ金」ではなく金融庁登録済の貸金業者
キャレントは利用者からの口コミが少なく、大手の消費者金融やビジネスローンに比べて知名度もそれほど高くありません。そのため、「キャレントはヤミ金なのではないか」「利用後に不当な金額を請求されないか」と不安に感じる方も多いでしょう。
しかし、キャレントはヤミ金ではなく、貸金業法に基づく登録を受けた正規の貸金業者が提供しているサービスです。実際、キャレントの公式サイトには「東京都知事(6)第31399号」という金融庁の登録番号が記載されています。
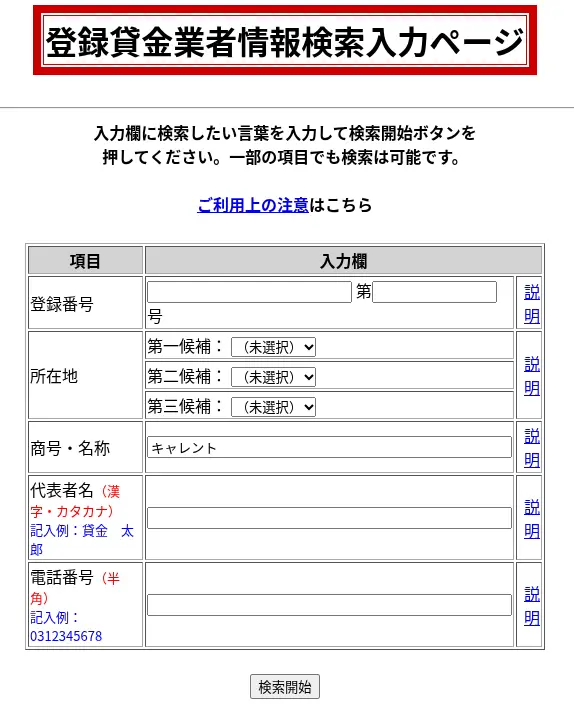
金融庁の「登録貸金業者情報検索サービス」を活用すれば、正規の登録業者かどうかを自分で確認することも可能です。具体的には、商品・名称の欄に「キャレント」と入力して検索すると、運営会社の「株式会社IPGファイナンシャルソリューションズ」が表示されます。
また、キャレントの運営会社である株式会社IPGファイナンシャルソリューションズは、「日本貸金業協会」の会員でもあります。
日本貸金業協会は、貸金業法をもとに内閣総理大臣の認可を受けて設立された、貸金業界で唯一の自主規制機関です。「利用者の利益保護」「貸金業の適正な運営」を目的として、協会員に対する監査や指導、ルールに違反した場合の処分などを行っています。
このことからも、キャレントは貸金業者として信頼性の高い事業者が運営しているサービスであることが分かるでしょう。そのため、「ヤミ金なのではないか」と過度に心配する必要はなく、安全なサービスである点を踏まえた上で利用を検討できます。
キャレント(CARENT)が向いている企業・向いていない企業
キャレントには「最短即日融資」「最大500万円まで対応」といったメリットがある一方、「金利が高い」「書類提出が必要」などのデメリットもあります。
そのため、キャレントを利用すべきか迷っている方は、以下の「利用が向いている企業・向いていない企業」の特徴をもとに、改めて検討してみましょう。
- 取引先からの入金遅れや急な仕入れなどにより、500万円以内の短期的なつなぎ資金を早急に確保したい企業
- 担保にできる資産がなく、第三者保証人を立てずに融資を受けたい企業
- ファクタリング会社から高額な手数料を提示されたため、他の資金調達方法を探している企業
- 本業が忙しいため、時間や場所にとらわれず手続きを進めたい企業
- 多少金利が高くても、短期的な資金不足を解消することを優先したい企業
- 決算書や事業計画など、審査に必要な書類をすぐに準備できる企業
- 金利負担を年1.0〜8.0%程度に抑えながら資金調達したい企業
- 設備投資や新店舗開設などに向けて、500万円を超えるまとまった資金を確保したい企業
- 返済に数年〜数十年かかる長期的な資金を1.0〜3.0%程度の低金利で調達したい企業
- 慢性的な赤字が続いており、借入金の返済原資を確保できる見通しが立っていない企業
- 決算書や試算表など、必要書類を提出するまでに数日以上の時間がかかってしまう企業
- 個人事業主や創業前・創業直後の法人など、申込条件を満たしていない事業者
キャレントは最短即日での融資に対応しているため、突発的な支払いが発生し、早急に資金を確保しなければならない企業におすすめです。
また「無担保・無保証人」で融資を受けたい企業や、Webから好きなタイミングで申込み手続きを進めたい企業にも適しています。
一方、金利は比較的高く、融資限度額も500万円のため、「金利負担を抑えたい企業」「多額の融資を受けたい企業」には向いていません。
融資対象は原則として法人に限られており、個人事業主やフリーランス向けの融資には対応していない点にも注意しましょう。
筆者が現場で見た事例:ファクタリングより利息を55万円削って乗り切った建設業A社
キャレントを利用するイメージをより具体的に持っていただけるよう、ここでは筆者が実際に支援を行い、キャレントでの資金調達に成功した事例を紹介します。
- 施主からの工事代金入金が予定より1ヶ月遅れていた
- 入金遅れにより外注費300万円を支払えない状況だった
- ファクタリングを利用すると高額な手数料で手元資金が大きく減少する可能性があった
- 300万円の資金を借り入れることに成功した(支払利息は約4万4,383円)
- ファクタリングの手数料に対して55万円以上のコストを抑えることができた
- 外注費の支払いも無事に完了し、黒字倒産の危機を回避できた
年商2億円の建設業A社では、施主からの工事代金の入金が予定より1ヶ月遅れ、職人への外注費300万円を支払えない状況に陥っていました。
当初は、売掛債権を2社間ファクタリングで現金化することを検討していましたが、提示された手数料は20%だったそうです。300万円を調達する場合、60万円もの手数料が発生し、手元に残る資金が大きく減ってしまうため、筆者のもとへ相談が寄せられました。
融資コンサルタントとして資金繰り表を確認したところ、翌月には工事代金300万円が入金される見込みが立っていました。長期間の借入ではなく、あくまで1ヶ月間のつなぎ資金として利用できる状況だったため、キャレントから300万円を借り入れる方法を提案しました。
その後、A社は年利18.0%で300万円を借り入れ、30日後に工事代金が入金されたタイミングで全額を繰上返済しました。このとき支払った利息は、約4万4,383円に収まっています。
仮に手数料20%のファクタリングを利用していれば60万円のコストがかかっていたため、その差は55万円以上です。キャレントを短期のつなぎ資金として活用したことで、大幅なコストカットに成功し、無事に黒字倒産の危機を回避することができました。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
キャレント(CARENT)の審査方法や難易度
キャレントは最短即日融資に対応しており、急な資金不足にも利用しやすいビジネスローンです。しかし、実際に融資を受けるためには、所定の審査を通過しなければなりません。
ここからは、キャレントの審査方法や難易度、審査通過率を高めるためのコツを詳しく解説します。資金不足に陥りそうな状況を乗り切り、安定した経営を続けるためにも、一つずつチェックしてみてください。
審査方法
キャレントの公式サイトでは、申込後に「慎重な審査」を行うことが明記されているものの、具体的な審査方法や審査基準は公開されていません。
ただし、決算書や事業計画などの提出が求められることから、審査では企業の財務状況・資金使途・返済見通しなどが確認されると考えられます。
実際、キャレントの公式サイトでは、利用条件として以下の内容が提示されています。
- 資金使途が事業資金であること(事業を営んでいる法人であること)
- 決算書および当社所定の事業計画・収支計画・資金計画をご提出いただけること
- お借入金額が返済能力を超えない範囲であると認められること
また、キャレントは法人向けのビジネスローンであるため、申込時には「本人確認書類」「登記事項証明書」を提出しなければなりません。
こうした点を踏まえると、キャレントを利用する際は、「決算書」「事業計画書」「登記事項証明書」などをあらかじめ準備しておくことが大切です。
書類をもとに「自社の返済能力」「今後の見通し」を適切に伝えつつ、無理なく返済できる金額を申し込むことで、審査も比較的スムーズに進められます。
なお、ネット上では「キャレントはブラックでも審査に通る」といった評判も見られますが、それは間違いです。
筆者としては「ブラックでも通る」のではなく、信用面に不安がある状態でも、経営者自身が会社の現状を正確に把握しており、今後事業が改善する見通しや返済可能性を論理的に説明できる場合に、融資を受けられる可能性があると考えています。
審査の難易度(落ちやすい企業の特徴)
キャレントを含むビジネスローンは、銀行融資に比べて審査が柔軟に行われる傾向にありますが、必ずしも「審査が簡単」というわけではありません。
キャレントでは具体的な審査基準を公開していないものの、公式サイトには「要慎重審査」と明記されており、複数の書類提出を求められます。借入金額についても「返済能力を超えない範囲」と示されていることから、審査では「事業の安定性」「返済見通し」が慎重にチェックされるでしょう。
そのため、以下のような特徴がある企業は、審査で不利になりやすいかもしれません。
キャレントの審査に落ちやすい企業の特徴
- 売上・利益が不安定で返済原資を十分に確保できる見込みがない
- 事業規模や現状の売上に対して借入希望額が大きすぎる
- 他金融機関での借入が多く、毎月の返済負担が大きい
- ローンの返済・クレジットカードの支払いを延滞したことがある
- 税金や社会保険料などを滞納している(口座差押えのリスクがある場合はほぼNG)
- 申込内容と決算書などの提出書類に食い違い・不備がある
- 短期間に複数の金融機関や貸金業者へ借入れを申し込んでいる
これらの特徴に当てはまる場合は、キャレントだけでなく、他のビジネスローンでも審査に通りにくくなる可能性があります。
少しでも確実に融資を受けるためには、「既存借入の整理」「収支の改善」など、自社が抱えている課題を一つずつ見直すことが大切です。あわせて、決算書や事業計画などの内容を整理し、必要な借入額と返済方法を明確にしてから申込み手続きを進めると、キャレントからも高い評価を得やすくなります。
審査通過率を高めるコツ・対策
キャレントでは、銀行とは異なる審査基準を設けているものの、実際の審査では「財務状況」「返済能力」「資金使途」などが厳格にチェックされます。
そのため、審査通過率を少しでも高めるには、申込前に自社の財務状況や提出書類を整理し、無理のない借入・返済計画を立てておくことが大切です。
具体的には、以下のポイントを意識しましょう。
- 借入希望額を必要最小限に抑え、返済負担が大きくなりすぎない金額で申し込む(300万円ではなく直近で必要な100万円に絞るなど)
- 審査に必要な書類を正確に準備する(事業計画書に「いつ・どこから・いくら入金され、どの資金で返済するのか」を具体的な数字で記載するなど)
- 既存の借入れや税金・社会保険料の支払いの延滞を解消しておく
- 資金使途と必要な金額を明確にする
- 毎月の収支を踏まえて無理のない返済計画を立てる
- 申込内容と提出書類の記載に矛盾がないか確認する
キャレントでは、申込みの際に決算書だけでなく、所定の事業計画・収支計画・資金計画などの提出が求められます。そのため、書類を準備する際は「なぜ資金が必要なのか」「どのように返済していくのか」を具体的に説明できる状態にしておきましょう。
借入希望額については必要以上に大きく設定せず、毎月の資金繰りなどを踏まえて、無理なく返済できる範囲に抑えるのがポイントです。
必要書類が揃ったら、申込内容と事業計画・収支計画などに記載した数値に食い違いがないかを慎重に確認した上で提出しましょう。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
筆者の見解:銀行とノンバンクの「審査基準」の根本的ギャップ
融資コンサルタントとして企業をご支援している筆者は、多くの経営者が銀行融資と同じ感覚でノンバンクの審査に臨み、自社の返済能力を十分にアピールできないまま審査に落ちていると感じています。
銀行融資は「過去数期の決算書」「自己資本」「利益の状況」などをもとに、貸し倒れリスクを極限まで排除する「減点方式」の審査が特徴です。
一方、キャレントのようなノンバンクでは、過去の決算内容だけでなく、「直近でどのような入金が見込まれているのか」「借入後に返済原資を確保できるのか」といった足元の資金繰りを見る「加点方式」で審査を行う傾向にあります。
そのため、過去の決算が赤字だからといって、融資の可能性がなくなるとは限りません。たとえば、翌月に入金予定の売掛金があり、その金額や入金時期を請求書・契約書などで具体的に示せば、融資を受けられる可能性が高まります。
キャレントの審査を受ける際に重要なのは、過去の赤字について説明するだけでなく、「いつ・どこから・いくら入金され、その資金をどのように返済へ充てるのか」を具体的に示すことです。
キャレントに融資を申し込む際は、決算書や事業計画に加えて「請求書」「契約書」「資金繰り表」など、直近の入金予定や返済原資を裏付けられる資料もできる限り準備しておきましょう。
キャレント(CARENT)を利用する流れ【簡単3ステップ】
キャレントを利用する際の流れは、以下のとおりです。
まずは、キャレントの公式サイトにある専用フォームから必要事項を入力して申込みを行います。申込みは24時間365日受け付けており、本業が忙しい方でも都合の良いタイミングで手続きを行うことが可能です。
▼キャレントの申込画面
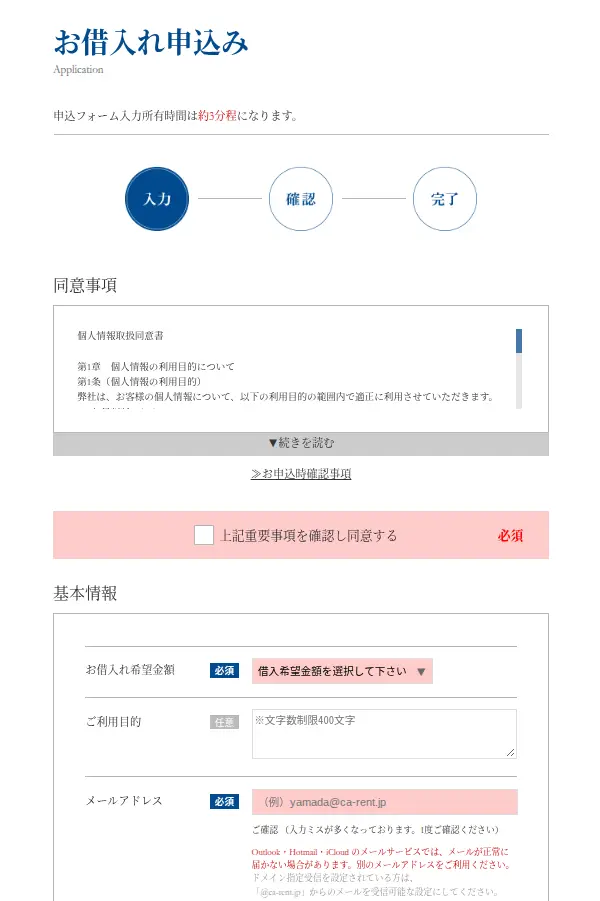
申込画面には「借入希望額」「会社名」「所在地」などの項目があるため、不備のないよう正確に入力しましょう。
申込みが完了すると、キャレントによる審査が行われます。審査完了後は、申込時に入力したメールアドレス宛てに結果が通知されるため、忘れずに確認しましょう。なかなかメールが届かない場合は、迷惑メールフォルダに振り分けられていないか確認しておくと安心です。
また、審査の過程では担当者から電話が入り、事業内容や今回の資金使途、今後の返済見通しなどについて確認される場合があります。そのため、「借りた資金を何に使うのか」「いつ、どの売掛金や収入をもとに返済するのか」などを、具体的かつ明確に説明できるよう準備しておきましょう。
審査を通過したら、キャレントの案内に従って必要書類を郵送またはFAXで提出し、契約手続きを進めます。スムーズに融資を受けるためには、決算書や本人確認書類など、指定された書類をあらかじめ準備しておくことが大切です。
また、契約前には金利や返済額などの条件を改めて確認し、無理なく返済できるか検討した上で手続きを進めましょう。なお、最短即日での融資を希望する場合は、「平日14時まで」に契約までの手続きをすべて完了させることが重要です。
キャレントでは慎重な審査が行われる点に注意する必要があるものの、手続き自体はたったの3ステップで簡単に進められます。
公式サイトから24時間365日いつでも申込みを受け付けているため、資金調達を急いでいる方は、ぜひ一度利用してみてください。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
キャレント(CARENT)と他のビジネスローンとの違い
より効率的に事業資金を調達するためには、幅広い選択肢の中から自社に合ったビジネスローンを選ぶことが大切です。
そこで、融資のプロである筆者がおすすめする「審査が柔軟なビジネスローン10社」を以下にまとめました。
キャレントを含め、各社の特徴を比較しながら、自社の資金ニーズに合ったビジネスローンを探してみてください。なお、比較表は以下6つのポイントをもとに作成しています。
「審査が柔軟なビジネスローン」の比較ポイント
- 金利
- 限度額
- 必要書類
- 返済期間
- 担保・保証人
- 融資スピード
◆ 審査が柔軟なビジネスローン10社
※比較表は、横にスクロールできます>
 キャレント |  あんしんワイド |  AGビジネスサポート |  HTファイナンス |  Biz LENDING |  アクト・ウィル |  MRF |  ファンドワン |  ニチデン |  オージェイ | |
| 対象 | 法人 | 法人 | 法人 個人事業主 | 法人 | 法人 | 法人 | 法人 個人事業主 | 法人 個人事業主 | 法人 個人事業主 | 法人 個人事業主 |
| 金利 | 7.8%~18.0% | 0.9%〜14.0% | 3.1%~18.0% | 8.0%~18.0% | 0.8%〜14.0% | 3.0%~15.0% | 4.0%~9.9% | 10%~18% (不動産担保有は2.5%~) | 4.8%~17.5% | 10.0%~15.0% |
| 限度額 | 1~500万円 | 10~1,000万円 | 50~1000万円 | 50万~1億円 | 50~1000万円 | 300万~5億円 ※無担保は最大1億円 | 100万~3億円 | 30~500万円 (不動産担保有は~1億円) | 1億円まで | 30~2,000万円 |
| 必要書類 | 2種類 本人確認書類 登記簿謄本 | 不要 銀行口座の 「入出金履歴」 のみでOK | 2種類 本人確認書類 決算書/確定申告書 | 2種類 本人確認書類 決算書 | 1種類 本人確認書類 | 2種類 本人確認書類 決算書 | 4種類 本人確認書類 不動産登記簿謄本 決算書/確定申告書 残高証明書 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 | 4種類 本人確認書類 事業計画書 決算書/確定申告書 印鑑証明 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など |
| 返済期間 | 10年/最長 | 自由 | 5年/最長 | 1年/原則 | 1年/最長 | 5年/最長 | 3年/最長 | 35年/最長 | 20年/最長 | 3年/最長 |
| 担保・保証人 | 不要 | 不要 | 不要 | 不要 | 不要 | 原則不要 | 原則不要 | 不要 | 要相談 (原則保証人必要) | 原則不要 |
| 融資スピード | 最短即日 (最短30分) | 最短2日 | 最短即日 | 最短即日 | 最短2日 | 最短即日 | 最短3日 | 最短即日 (最短40分) | 最短即日 | 最短即日 (審査厳しめ) |
| 公式HP | 公式サイト>
 | 公式サイト>
 ※まず銀行口座を開設 | 公式サイト>
 |  公式サイト> | 公式サイト>
 | 公式サイト>
 | 公式サイト >
 | 公式サイト | 公式サイト > | 公式サイト> |
※比較表は、横にスクロールできます >
資金不足に陥っていると、「できるだけ早く借りられるビジネスローンを選びたい」と焦ってしまうかもしれません。しかし、十分に比較しないまま申し込むと、金利や返済条件が自社に合わず、かえって資金繰りを圧迫する可能性があります。
そのため、資金調達を急いでいる場合でも、複数社を慎重に比較しながら、最適なビジネスローンを選ぶことが重要です。
経営を安定させながら無理なく返済できるサービスを選ぶことが、結果として効率的かつ確実な資金繰りの改善につながります。
各ビジネスローンの特徴を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

プロが教える「間違った比較で資金繰りを悪化させない選び方」
筆者の経験上、ビジネスローンを「いくらまで借りられるか」という限度額だけで比較し、結果的に資金繰りを悪化させてしまう経営者も少なくないと感じています。
借入可能額が大きいからといって必要以上の資金を借りてしまうと、その分だけ毎月の返済負担も重くなります。目先の資金不足を解消できたとしても、翌月以降の返済によって手元資金が減り、かえって資金繰りが苦しくなるのです。
そのため、ビジネスローンを比較する際は、融資限度額だけでなく「何ヶ月までなら利息負担に耐えられるのか」「元金も無理なく返済できるか」といった点も判断基準にしましょう。
急いで資金調達したい場合は「融資スピード」、短期間で返済する予定がある場合は「繰上返済のしやすさ」など、資金調達の目的に合った条件を優先して比較することも大切です。
たとえば、1ヶ月程度の一時的な資金不足を補うのであれば、キャレントのようにスピーディな融資に対応したビジネスローンが選択肢になります。一方、半年以上にわたって資金を借り入れる場合は、金利負担を抑えやすい「銀行系のビジネスローン」を検討するのがおすすめです。
資金調達先を選ぶ際は、「自社が現在どのような融資を利用できる状態なのか」が重要な判断材料となります。銀行融資を受けられる可能性があるのか、それともスピードを優先してノンバンクを利用すべきなのかを整理した上で、自社の資金繰りに合った方法を選びましょう。
キャレント(CARENT)を利用する6つのメリット
キャレントを利用するメリットは、以下の6つです。
- メリット1.平日14時までに手続きを完了すれば最短即日融資が可能
- メリット2.融資額は1万円〜500万円まで幅広く対応
- メリット3.担保・保証人は原則として不要
- メリット4.事業資金であれば資金使途を柔軟に設定可能
- メリット5.申込みはWebから24時間365日いつでも受付
- メリット6.法人専用のため経営者個人の借入や総量規制に影響しない
資金調達の目的に合っているかどうか、ぜひチェックしてみてください。
メリット1. 平日14時までに手続きを完了すれば最短即日融資が可能
キャレントを利用する大きなメリットは、平日14時までにすべての手続きを完了すれば、最短即日で融資を受けられることです。
一般的な銀行融資では、書類審査や担当者との面談、現地調査などが行われるため、融資実行まで数週間程度かかることもあります。しかし、キャレントでは「申込み→審査→契約」の手続きを平日14時までに完了することで、当日中に融資金を振り込んでもらえるのです。
資金調達までの時間を短縮できれば、「取引先への支払期限が迫っている」「設備が急に故障した」という突発的な資金需要にも対応できるでしょう。
必要なタイミングで資金を確保し、支払いの遅延や事業の停滞を防ぐことで、「取引先との関係悪化」「売上の減少」といったリスクも抑えられます。
メリット2. 融資額は1万円〜500万円まで幅広く対応
キャレントでは、融資額が1万円〜500万円と幅広く設定されている点も大きなメリットです。
同じ資金繰りの悩みを抱える企業でも、「数万円だけ不足分を補いたい」「まとまった資金を確保したい」など、必要な金額はそれぞれ異なります。
融資限度額が高く設定されていても、自社のニーズに合った資金を調達できなければ、不要な借入で返済負担が重くなるかもしれません。
キャレントであれば、1万円という少額から最大500万円まで対応しているため、自社の資金需要に合わせて借入額を調整しやすい点が魅力です。
特に、必要以上の金額を借りずに済むことは、資金繰りを安定させる上でも大きなメリットといえるでしょう。借入額を必要最小限に抑えることで、支払う利息や毎月の返済負担を軽減できるため、一時的に業績が悪化しても無理なく返済を続けられます。
メリット3. 担保・保証人は原則として不要
担保や保証人が原則として不要であることも、資金繰りに悩む企業がキャレントを利用するメリットの一つです。
通常、銀行融資を受ける際は不動産を担保に設定したり、家族・知人などに保証人を依頼したりしなければなりません。一方、キャレントは原則「無担保・無保証人」で利用できるため、担保となる資産を持っていない企業でも資金を借り入れることが可能です。
万が一返済が難しくなった場合でも、自宅・店舗などの資産を失わずに済む点は、多くの企業にとって嬉しいポイントといえるでしょう。
保証人についても、家族や知人に依頼する手間を省けるのはもちろん、第三者に返済義務を負わせる必要もありません。
担保や保証人が不要になることで、融資を申し込む際の心理的負担が軽減されるため、急な資金不足にも落ち着いて対応できます。
メリット4. 事業資金であれば資金使途を柔軟に設定可能
キャレントでは、事業資金の範囲内で資金使途を柔軟に設定できる点もメリットです。
銀行融資では、制度や商品によって「運転資金」「設備資金」など、あらかじめ資金の使い道が定められているケースがあります。特に設備資金などの目的別融資では、見積書や領収書の提出を求められるなど、融資金を指定された用途以外に使用できないことも多いでしょう。
しかし、キャレントでは資金使途を幅広く設定できるため、その時々で自社が必要としている目的に資金を充てられます。キャレントで認められる資金使途は、主に以下のとおりです。
- つなぎの運転資金
- 材料の仕入れ代金
- 外注先への支払い
- 従業員の給与・賞与
- 突発的な設備修繕費など
資金使途を柔軟に決めることができれば、急な支払いや予期せぬトラブルが発生した場合でも、状況に応じて十分な資金を確保できます。複数の支払いに必要な資金をまとめて調達することで、資金繰りを管理しやすくなる点もメリットです。
ただし、資金使途を自由に設定できるからといって、「何となく資金が必要」といった曖昧な理由で申し込むのは避けましょう。審査では資金使途も確認されるため、「何に・いくら必要なのか」を具体的に説明できるよう準備しておくことが大切です。
また、キャレントはあくまで「事業資金」を対象としたビジネスローンであることから、代表者個人の生活費など、事業とは関係のない目的に利用するのも避けるべきです。
メリット5. 申込みはWebから24時間365日いつでも受付
キャレントは、Webから24時間365日いつでも申し込める点もメリットです。
営業時間に合わせて来店する必要がないため、日中に時間を確保しにくい経営者でも、スムーズに手続きを進められます。
時間や場所を問わず申込みができれば、急な資金不足が発生した場合でも、その場ですぐ資金調達に向けて動き出せるでしょう。
店舗に訪問する手間を省けるため、資金繰りの改善を図りながら、通常業務への影響を抑えられる点も嬉しいポイントです。
メリット6. 法人専用のため経営者個人の借入や総量規制に影響しない
キャレントは法人専用のビジネスローンであるため、個人向け貸付に適用される貸金業法の「総量規制(年収の3分の1まで)」の対象にはなりません。
そのため、代表者個人が住宅ローンやマイカーローン、カードローンなどを利用している場合でも、それとは別に法人として融資を申し込むことができます。
また、キャレントからの借入は法人名義で行われ、会社の借入金として決算書に計上されるため、代表者個人の借入とは分けて管理できる点もメリットです。
審査でも、代表者個人の年収だけでなく、「法人の売上」「財務状況」「事業計画」などが判断基準となることから、会社の事業規模や資金ニーズに応じた融資を受けられるでしょう。
このように、キャレントのビジネスローンは、個人の資産と会社の資産を明確に区別しながら、法人として必要な事業資金を確保したい企業にとって利用しやすいサービスです。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
キャレント(CARENT)を利用する4つのデメリット
キャレントを利用する際は、以下4つのデメリットに注意しましょう。
- デメリット1.金利が「年7.8〜18.0%」と比較的高い
- デメリット2.決算書や事業計画などを提出しなければならない
- デメリット3.500万円を超える資金調達には向いていない
- デメリット4.対象は法人のみで個人事業主は利用できない
これらのデメリットを踏まえて、より効率的に事業資金を調達する方法についても解説していきます。
デメリット1. 金利が「年7.8〜18.0%」と比較的高い
キャレントを利用するデメリットは、金利が「年7.8〜18.0%」と比較的高く設定されていることです。
通常の銀行融資(年1.0〜3.0%)に比べて高い傾向にあるため、借入額や返済期間によっては、同じ金額を借りる場合でも大きな差が生じてしまいます。
利息負担が増えると、せっかく一時的な資金不足を解消できても、返済によって手元資金が減少し、事業に必要な資金を十分に確保できなくなるでしょう。
そのため、キャレントは「数ヶ月以内に返済できる見通しが立っている企業」が、短期的なつなぎ資金として利用するのに向いています。反対に、長期間の返済を前提として借り入れる場合は、利息負担が資金繰りを圧迫するおそれがあるため注意が必要です。
少しでも返済負担を抑えたい場合は、より低い金利が設定されているビジネスローンの利用を検討してみましょう。
たとえば、GMOあおぞらネット銀行の「あんしんワイド」は年0.9〜14.0%、三菱UFJ銀行の「Biz LENDING」は年0.8〜14.0%に設定されています。
これらのビジネスローンが気になる方は、以下の記事も参考にしながら、自社が申込条件を満たしているかを確認し、融資スピードや借入可能額などを比較してみてください。
デメリット2. 決算書や事業計画などを提出しなければならない
キャレントを利用する際は、申込みにあたって決算書や事業計画などの書類を準備しなければならない点もデメリットです。
Webから簡単に申し込める点はメリットですが、最短即日で融資を受けるためには、複数の書類をあらかじめ準備しておく必要があります。特に、事業計画を一から作成する場合は、現在の財務状況や返済見通しを整理しなければならず、想像以上に時間と手間がかかるでしょう。
そのため、「今日になって突然まとまった資金が必要になった」という場面では、その日のうちに融資を受けられないかもしれません。
必要なタイミングで確実に資金を確保したい場合は、急な資金需要に備えて、必要書類をいつでも提出できる状態に整えておくことが大切です。
本業が忙しく、書類を準備するのが難しい場合は、GMOあおぞらネット銀行の「あんしんワイド」を検討してみましょう。あんしんワイドでは、必要書類が「銀行口座の入出金明細情報のみ」となっているため、決算書や事業計画を準備する手間を省けます。
ただし、利用にはGMOあおぞらネット銀行の法人口座が必要です。今後使える資金調達方法の一つとして選択肢に入れておきたい場合は、あらかじめ口座開設を済ませておきましょう。
なお、「あんしんワイド」や「GMOあおぞらネット銀行」の評判・口コミを詳しく知りたい方は、以下記事も併せてチェックしてみてください。
デメリット3. 500万円を超える資金調達には向いていない
キャレントの融資限度額は最大500万円となっているため、それを超える高額な資金調達には向いていない点にも注意が必要です。大規模な設備投資や新店舗の開設、事業拡大などで500万円を超える資金が必要な場合は、キャレントだけでは十分に対応できません。
十分な資金を用意できないまま事業を進めると、途中で再び資金不足に陥り、追加の資金調達が必要になる可能性もあります。
そのため、500万円を超えるまとまった資金が必要な場合は、日本政策金融公庫や銀行・信用金庫の融資を改めて検討してみましょう。これらの金融機関は審査に時間がかかるものの、事業規模・財務状況・資金使途によっては、数千万円規模の融資を受けられる場合があります。
日本政策金融公庫や銀行から融資を受けるのが難しい場合は、融資限度額が大きく設定されているビジネスローンを検討するのも一つの手です。
たとえば、アクトウィルでは最大2億円、HTファイナンスでは最大1億円の融資を受けられるため、大口の資金ニーズにも対応できます。
「アクトウィル」「HTファイナンス」の評判や審査について、それぞれ詳しく知りたい方は、以下記事も併せてチェックしてみてください。
デメリット4. 対象は法人のみで個人事業主は利用できない
キャレントでは、融資対象が法人に限定されており、個人事業主は原則として利用できない点もデメリットです。
事業を営んでいて、安定した売上や返済能力があったとしても、法人格を持たない個人事業主はキャレントに申し込むことができません。
そのため、資金繰りに悩んでいる個人事業主の方は、キャレントだけにこだわらず、他のビジネスローンも幅広く検討してみましょう。
たとえば「AGビジネスサポート」「ファンドワン」「オージェイ」などは、法人だけでなく個人事業主向けの融資にも対応しています。
金利や融資スピード、借入可能額などはサービスによって異なるため、それぞれの特徴を比較した上で、自分に合ったものを選びましょう。
「個人事業主におすすめのビジネスローン」や「AGビジネスサポート」「ファンドワン」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
筆者が現場で伝える「ノンバンク利用時の契約書チェックポイント」
ノンバンクと契約する際、融資コンサルタントとして筆者がクライアントに必ず確認してもらうのが、「遅延損害金率」に関する定めです。
遅延損害金率は年20.0%程度に設定されているケースもあるため、万が一返済が遅れた場合に、どの程度の負担が発生するのかを事前に把握しておく必要があります。
その他、ノンバンクと契約する際に確認しておきたいポイントは、以下のとおりです。
- 返済が1日でも遅れた場合の催促手順・具体的なペナルティ
- 繰上返済(早期返済)を行う際の手数料や違約金の有無
まずは、返済が1日でも遅れた場合に「どのような流れで督促が行われるのか」「一括返済を求められる条項があるのか」など、延滞時の対応やペナルティについて確認しておきましょう。
繰上返済(早期返済)を行う際の手数料や違約金の有無も、契約前に必ず確認しておきたいポイントです。
ノンバンクは銀行融資に比べて金利が高い傾向にあるため、資金に余裕が生まれた場合は、早めに返済することで利息負担を抑えられる可能性があります。そのため、繰上返済に余計なコストがかからないかを契約書や約款で確認しておきましょう。
なお、契約書や約款の控えは、PDFや紙などで必ず保管し、後から契約内容を確認できる状態にしておくことが重要です。
契約内容に少しでも不明な点や納得できない条項がある場合は、そのまま署名・契約するのではなく、事前に担当者へ確認するようにしてください。それでも不安が残る場合は、弁護士や税理士など第三者の専門家に相談した上で判断することが、会社を守ることにもつながります。
キャレント(CARENT)は最短即日で融資を受けられる法人専門のビジネスローン
キャレントは、平日14時までに必要な手続きを完了させることで、最短即日で融資を受けられる法人専門のビジネスローンです。
- 平日14時までに手続きを完了すれば最短即日融資が可能
- 融資額は1万円〜500万円まで幅広く対応
- 事業資金であれば資金使途を柔軟に設定可能
- 申込みはWebから24時間365日いつでも受付
Webから簡単に利用を申し込めるため、銀行融資を受けるのが難しい企業にとって、心強い資金調達方法の一つといえます。
キャレントのサービス概要や運営会社の情報は、以下のとおりです。
▼「キャレント」の概要
| 融資対象者 | 法人 |
| 金利 | 7.8〜18.0% |
| 融資額 | 1〜500万円 |
| 必要書類 | 決算書、所定の事業計画・収支計画・資金計画など |
| 返済期間 | 最長10年 |
| 担保・保証人 | 原則不要 |
| 融資スピード | 最短即日 ※平日14時までに手続きを完了させること |
▼運営会社の基本情報
| 会社名 | 株式会社IPGファイナンシャルソリューションズ |
| 貸金業者登録番号 | 東京都知事(6)第31399号 |
| 住所 | 東京都品川区西五反田7-9-2 KDX五反田ビル5階 |
| 設立 | 平成15年11月13日 |
| 代表者 | 代表取締役 池田 秀明 |
キャレントでは最大500万円の融資に対応しており、資金使途も幅広く設定できるため、自社の状況に合わせて柔軟に資金を確保できます。
ただし、申込後には審査が行われるため、決算書や事業計画などを整え、自社の財務状況・返済見通しを分かりやすく示すことが大切です。
なお、キャレントでは24時間365日いつでも申込みを受け付けています。急な資金需要に備えておきたい方は、ぜひ公式サイトをチェックしてみてください。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
「キャレントの評判」についてよくある質問
キャレントの評判について、よくある質問を下記にまとめました。キャレントを利用するにあたって、少しでも不安を解消しておきたい方は、ぜひ参考にしてください。
キャレントのメリットを最大限に活かして効率的に資金繰りを改善しよう
キャレントのメリットを最大限に活かせば、自社の状況に合わせて迅速に事業資金を確保し、必要な支払いを滞りなく進めることで、資金繰りの安定化を図れます。
キャレントを実際に利用した方の「良い評判・口コミ」「悪い評判・口コミ」は、以下のとおりです。
キャレントの「良い口コミ・評判」
- 銀行融資に落ちて途方に暮れていたが、平日午前の申し込みで当日の支払いに間に合った
- 決算書の内容だけでなく、直近の売掛金の入金予定や事業の将来性をしっかり聞き取ってくれた
- 担保や保証人が用意できない中小企業でも、最大500万円までの枠をスピード確保できた
- WebとFAX・郵送で手続きが完了するため、忙しい経営現場を離れずに済んで助かった
- 24時間365日いつでも申込みができるため、夜間や休日でも資金ショートにすぐ対応できた
キャレントの「悪い口コミ・評判」
- 金利が上限の18.0%近くで適用され、想像以上に利息の負担が大きく、毎月の返済が経営を圧迫している
- 「最短即日融資」とあったが、必要書類の提出や確認に時間がかかり、実際の振込は翌日以降になってしまった
- 申込みから数日後に審査落ちの連絡があり、他の資金調達方法を検討するのが遅れてしまった
- 電話でのヒアリングで資金使途や返済計画について細かく確認され、圧迫感を感じた
- 個人事業主として申し込もうとしたが、入口で断られてしまった
キャレントは最短即日融資に対応しているため、「今日中にお金を用意しなければならない」といった状況でも、スピーディに資金を調達できます。
ただし、実際に融資を受けるためには審査を通過する必要があり、即日融資を希望する場合は、平日14時までにすべての手続きを完了させなければなりません。
審査では、決算書や事業計画などをもとに「財務状況」「資金使途」「返済能力」が慎重にチェックされるため、「いつ・どのような資金で返済するのか」が伝わるよう、必要書類をあらかじめ整えておきましょう。
なお、キャレントは24時間365日いつでもWebから申込みを受け付けています。公式サイトから簡単に申し込めるため、急な資金需要に備えておきたい方は、以下のボタンから利用条件や融資までの流れを一度チェックしてみてください。
\最短即日融資が可能!スピード調達/※担保・保証人が不要で[最大500万円]
本記事で紹介した内容をもとに、キャレントを有効活用し、資金繰りの改善にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。
※本ページは金融庁、中小企業庁、経済産業省等公的機関、日本貸金業協会、全国銀行協会等金融団体、その他、各銀行・ビジネスローン・請求書カード払い・クレジットカード等金融商品の公式サイトを元に、公正・公平に比較し記事制作しています。
※本ページは可能な範囲にて正確な情報掲載を目指しておりますが、その内容の正確性や安全性を保証するものではありません。
※本ページで紹介されている金融商品のお申し込みは、ご自身で各Webサイトをご確認の上、ご判断をするようお願いします。
※本ページのコンテンツ内容は、専門的・客観的な知識や経験に基づく執筆・編集体制の元、信憑性のあるクチコミ・体験談を収集しています。
※本ページでは、本事業運営費用の確保を目的とし、広告配信を導入しています。なお、掲載される広告商品・サービスの概要・比較・評価等情報は、客観的事実に基づいたもので、利益関係による優遇等は一切ありません。