決算の内容は悪くないはずなのに、金融機関の融資の話がなぜか前に進まない。そんな疑問を感じた経験はありませんか?
「事業は黒字なのに、『まず納付状況を整えてから』と言われて先に進まない…」
「昔の支払いの延滞が、今になって融資に響いている気がする…」
「税金の滞納や信用情報のことは、どこに相談すればいいのかも分からない…」
融資が進まない原因が、税金・社会保険料の納付、信用情報の記録にあるケースは少なくありません。決算の数字や事業そのものは順調であっても、納付や返済の履歴に説明が必要な点が残っていると、融資担当者はそこを優先して確認します。
実際に筆者が運営する「融資代行プロ」の融資相談でも、同様のケースで苦しんでいるお客様をよく見かけます。
具体的には以下のようなケースが該当します。
▼融資で「税金・社会保険料の納付」、「信用情報の記録」でつまづくケース
| よくあるケース (つまづきポイント) | 起きていること |
|---|---|
| 税金や社会保険料の滞納がある | 法人税・消費税・社会保険料の未納があり、決算がよくても審査が止まりやすい |
| 信用情報に返済延滞・事故記録がある | 代表者個人の支払いの延滞が記録に残り、返済の習慣を慎重に見られる |
| 滞納・延滞の解消の見通しがない | いつ・どのように解消するのかが整理されていない |
| 滞納・延滞の時間経過が説明できていない | 過去の記録がいつのものか、その後どう改善したかが示せていない |
本記事では、税金や社会保険料の滞納、信用情報の延滞が整理されないまま審査に進み、融資が見送りになった複数の事例をもとに、審査担当者がどこを見て判断を保留するのか、どう準備すれば前向きに評価されやすくなるのかを整理します。
「融資代行プロ」には、業種や事業規模を問わず、これまで数多くの資金調達に関する相談が寄せられてきました。希望どおりに実行された案件だけでなく、税金の納付状況や信用情報の段階で審査が止まってしまった事例にも数多く向き合っています。
本記事は、そうした実際の支援現場で得た経験をもとに執筆しました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
融資の現場で培ったリアルで濃い内容をお伝えしますので、これから融資を申し込む経営者の方は、「🔖ブックマーク」して何度も読み返すことをオススメします。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、弊社のご支援事例が元になっています。税金や信用情報という機微な内容を扱うため、特定の企業や個人が識別されないよう、複数のケースに共通する論点だけを抜き出して整理しています。金額・金利・時期などの細部についても、元の記録にない事実は一切足していません。
この記事で扱う「税金・信用情報が原因で融資が通らない」とは
融資の話が進まないと聞くと、経営者の方は決算書の数字や事業計画の内容に問題があったと考えがちです。もちろんそうしたケースもありますが、筆者が実際の支援現場で目にするのは、決算そのものは大きな問題がなくても、税金・社会保険料の納付状況や信用情報に残った記録で審査が止まってしまうというパターンです。
具体的には、融資の相談現場で次のような状況が繰り返し見られます。
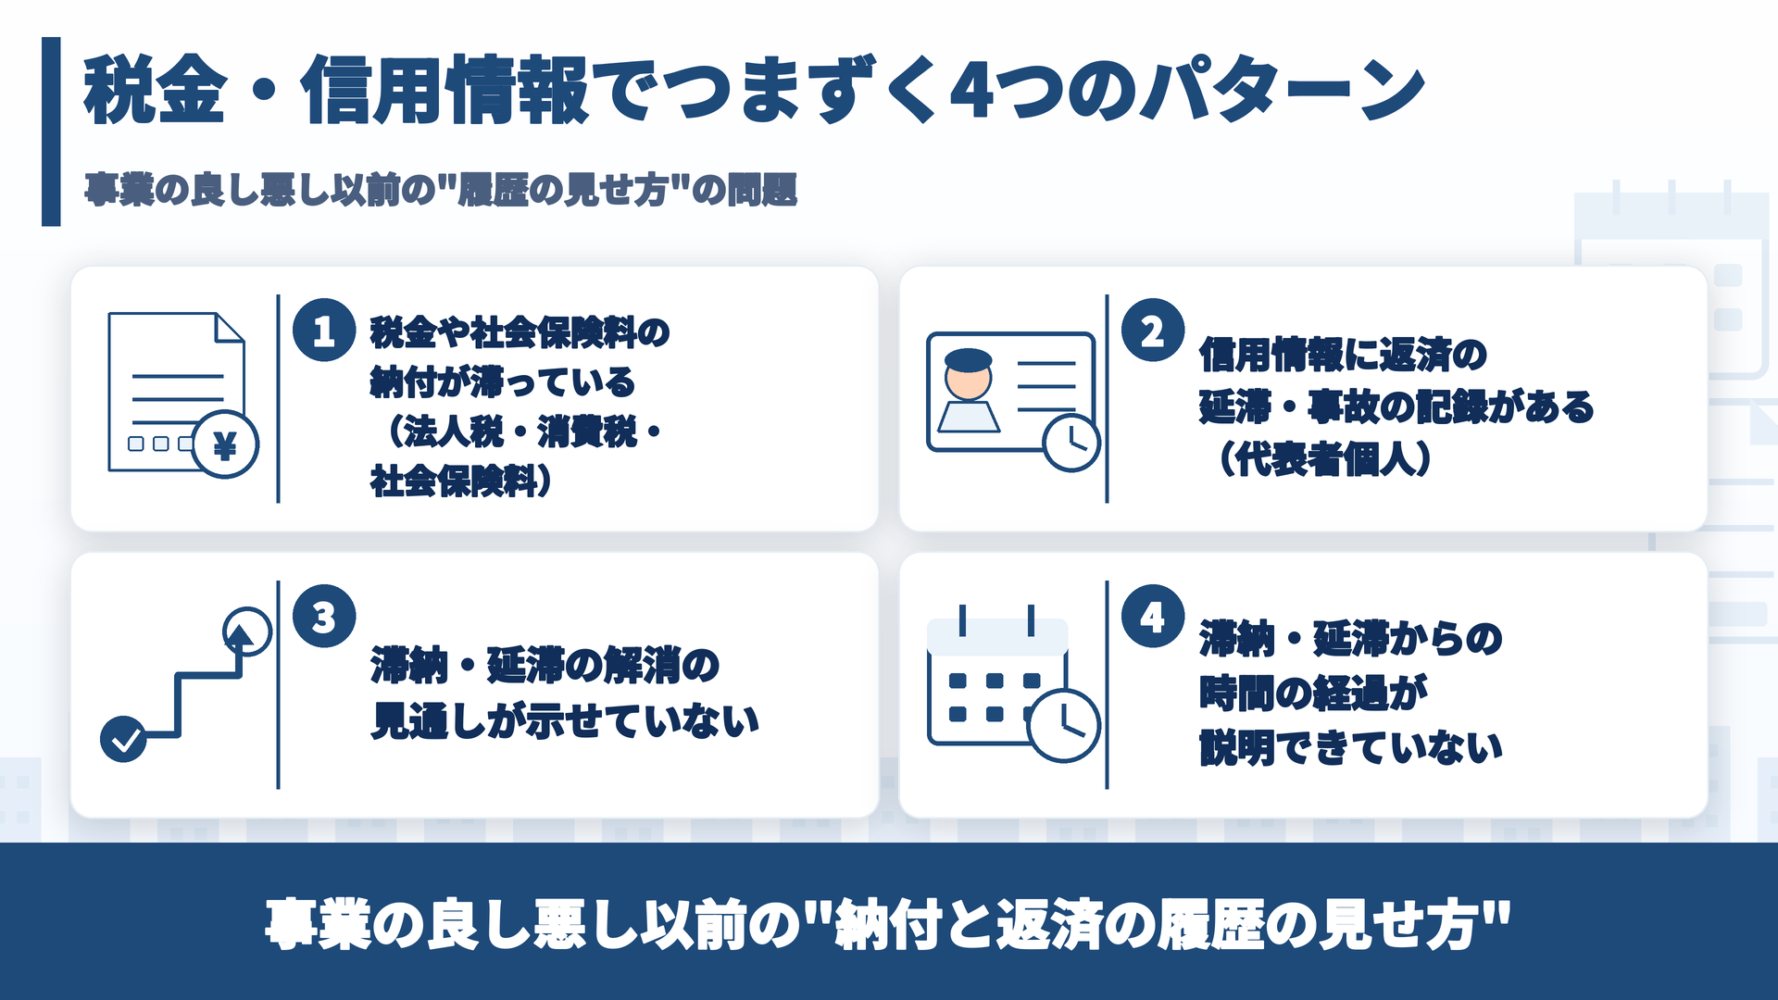
▼融資で「税金・社会保険料の納付」、「信用情報の記録」でつまづくケース
| よくあるケース (つまづきポイント) | 起きていること |
|---|---|
| 税金や社会保険料の滞納がある | 法人税・消費税・社会保険料の未納があり、決算がよくても審査が止まりやすい |
| 信用情報に返済延滞・事故記録がある | 代表者個人の支払いの延滞が記録に残り、返済の習慣を慎重に見られる |
| 滞納・延滞の解消の見通しがない | いつ・どのように解消するのかが整理されていない |
| 滞納・延滞の時間経過が説明できていない | 過去の記録がいつのものか、その後どう改善したかが示せていない |
いずれも事業自体の業績以前に、過去の納付や返済の履歴をどう説明するかという実務上の問題です。
裏を返せば、この滞納や過去履歴をあらかじめ整理しておくことで、金融機関の担当者から確認を求められた際にも、根拠ある説明できるようになるのです。
なお、「決算書の内容や自己資金が問題になるケース」については、決算や自己資金が弱いと融資はなぜ通らないのか?という記事を併せてご覧ください。
本記事では、この4つのつまずき方を軸に、審査担当者がどこを慎重に見ているのか、申し込みの前にどのような準備を整えるべきかを整理して解説します。
なぜ税金の滞納や信用情報が原因で融資実行に至らないのか
税金や信用情報が原因で審査が進まないとき、それには概ね3つの理由があります。金融機関が納付状況や信用情報を確認する際にどこへ目を向けているのかを把握しておくと、話が前に進まない理由を把握できるようになります。
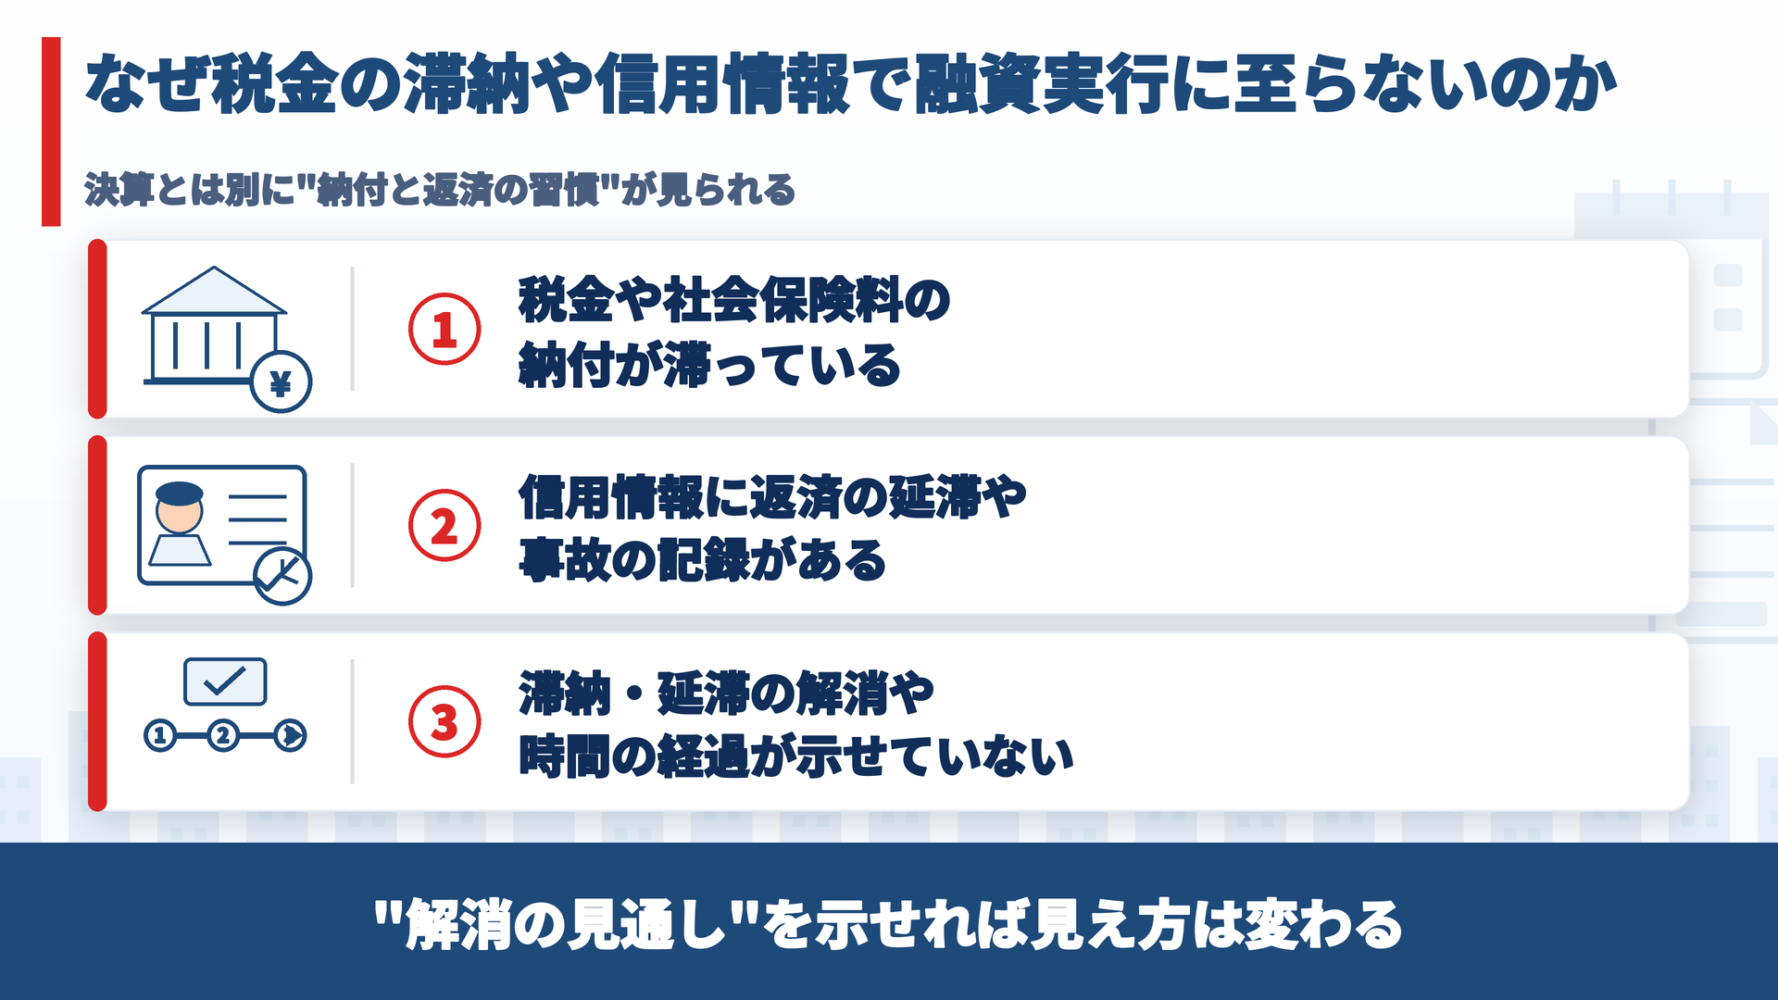
▼税金・信用情報が原因で融資が前に進まない3つの理由
審査の現場で融資担当者が何を確認し、どこで判断が止まるのか、3つの理由を具体的に整理します。
理由1. 税金や社会保険料の納付が滞っている
金融機関が融資の可否を判断する際に確認する項目の一つに、税金や社会保険料の未納・滞納・遅延情報があります。これは、事業自体の収益力とは別に、「約束を守ることができる経営者としての姿勢」として見られる部分です。
弊社の相談記録でも、決算の内容そのものには大きな問題がないにもかかわらず、法人税や消費税、社会保険料の納付が滞っていたことで、取引のある金融機関から早い段階で慎重な反応となった事例が繰り返し見られてます。
そのお客様は、納付の遅れがいつ・どう解消されるのかを整理することができず、融資実行には至りませんでした。未納の金額の大小以上に「公的な支払いが後回しになっている」という見え方につながりやすく、事業の数字がよくても、そこで話が止まってしまうことは多いのです。
弊社の無料相談の冒頭でも、「事業は黒字なのに、なぜ『まず納付をしてから』と言われるのか?」というお声をいただくことがあります。
筆者の経験上、税金や社会保険料の納付は、事業の数字とは別に約束を守る姿勢に加え、後々の差し押さえのリスクが高いと判断されていると感じます。一方で、納付の遅れがいつ・どう整うのかを事前に説明できるように準備しておくと、融資の話が進むこともあるのです。
理由2. 信用情報に返済の延滞や事故の記録がある
次に金融機関が確認するのが、代表者個人の信用情報です。会社の決算とは別に、経営者個人の返済の履歴も融資の判断材料になります。
弊社の相談記録でも、会社の状態は悪くないにもかかわらず、代表者個人の支払いに延滞や、いわゆる事故情報と呼ばれる長期の延滞・滞納の記録が残っていたために、審査が慎重に進んだ事例がありました。住宅ローンや各種の支払い、過去の借入の返済が遅れた記録があると、融資担当者は「返済の習慣」そのものを確認しようとします。
経営者個人の信用情報は、会社の融資とは無関係に思えても、「この人に任せて大丈夫か」という見方につながりやすい部分です。
信用情報の話題になると、「個人のクレジットの支払いが遅れたことと、会社の融資は別ではないのか」と不安そうに尋ねられることがあります。筆者の経験上、中小企業の融資では、会社の数字だけでなく代表者個人の信用の履歴もあわせて確認されることがあります。個人の支払いの遅れは会社の借入とは別だと考えがちですが、中小企業=経営者(の性格)と一体として考えられることも多く、その結果、社長と会社がひと続きに映ることもあります。
ですから、まずはご自身の信用情報機関での記録が今どうなっているかを把握しておくことが、最初の備えになります。
理由3. 滞納・延滞の解消や時間の経過が示せていない
3つ目のネガティブな理由は、滞納や延滞がある場合、それが解消に向かっているのか、どれだけ時間が経っているのかが示せていないケースです。滞納や延滞は、解消できているか、そしてどれだけ時間が経過しているかによって、融資担当者の受け止め方が変わってくる部分です。
弊社の相談記録でも、過去に延滞があっても、それを解消して一定の時間が経過したことを整理して示せたケースでは、状況に応じて打てる手が残っていることがありました。逆に、解消の見通しも経過も示せないまま申し込むと、金融機関は現時点のリスクだけを見て慎重にならざるを得ません。過去の記録そのものは変えられませんが、そこから今に向けてどう改善しているのかを論理立てて示えるだけでも、印象は違うものです。
信用情報に遅延の記録がありながら、事前相談と正直な説明を重ねて創業資金の調達につながった事例は、「信用情報に遅延歴があっても創業融資につながった事例」という記事でくわしく紹介しています。
ご相談のなかで、「昔の延滞はもう払い終えているのに、どうして今も響くのか」と打ち明けられることがあります。
過去の記録そのものは変えられませんが、「いつ遅れがあって」、「いつ解消し」、「その後はどう支払い続けているか」という流れを整理して示せると、現時点での受け取られ方は和らいでいくことがあります。大切なのは、過去の記録を隠すことではなく、そこから今に向けた経過を言葉にして準備しておくことです。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
通らなかったケースに共通していた3つの傾向|税金・信用情報のつまずき方
実際に融資の実行へ至らなかった現場の相談を振り返ると、いくつかの傾向が浮かび上がります。ここでは、複数のケースから見えてきた3つの傾向を整理します。
▼融資実行に至らなかったケースに共通していた3つの傾向
それぞれの傾向について、なぜ審査の手が止まってしまったのかを具体的に整理します。
傾向1. 「決算さえよければ通る」と考えていた
つまずいたケースに共通して見られたのが、融資は決算の数字だけで決まると考え、税金・社会保険料の納付状況が見られているという視点が薄かったことです。
決算が黒字であっても、公的な支払いが滞っていれば、金融機関の担当者はそこを先に確認します。事業の収益力と、約束を守る姿勢は別々に見られているからです。決算づくりに注力する一方で納付状況が後回しになっていると、思わぬところで融資が止まります。
納付状況の話になると、経営者の方からこう尋ねられる場面があります。
「決算さえよければ、税金の未納はそこまで響かないのでは…」
それに対して、筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「決算が黒字でも、公的な支払いに遅れがあれば、担当者はそこを先に確認することがあります。事業の収益力と約束を守る姿勢は、別々の基準で見られることがあるのです。決算づくりと同じくらい、納付の状況をきちんと把握し、解消しておくことが重要です。」
傾向2. 「経営者の支払い」と「会社の融資」を切り離して考えていた
もう一つの共通点が、経営者個人の支払いと、会社の融資を別の問題だと捉えていた点です。
中小企業の融資では、会社の状態だけでなく、代表者個人の信用情報もあわせて確認されます。「個人の支払いの遅れは、会社の融資には関係ない」と考えていると、いざ申し込んだときに、思いがけず個人の記録がネックになることがあります。
経営者個人と会社は、金融機関から見れば一体のものとして映ります。
傾向3. 滞納・延滞を抱えたまま急いで申し込んでいた
三つ目の傾向は、滞納や延滞があることに気づいていながら、それを整理しないまま、資金が必要だからと急いで申し込んでいた点です。
資金繰りが切迫しているときほど、急いで申し込みたくなるものです。しかし、滞納や延滞を抱えたまま申し込むと、逆に時間がかかってしまうことがあります。解消の見通しをきちんと整理してから申し込むほうが、結果的に近道になることが多いのです。
資金調達を急ぐ経営者の方からは、こうしたお声を伺うことがあります。
「とにかく早くお金が必要だ。整理している時間はない…」
そんな時、弊社の融資コンサルタントは次のようにご案内しています。
「お急ぎのお気持ちはもっともです。ただ、未納や遅れを残したまま申し込むと、その確認のところで審査が止まり、かえって日数がかかってしまうこともあります。」
「手をつけられるところを先に片づけ、説明できる状態になってから動くほうがスピードアップに繋がることも多いのです。次の申し込みを焦る前に、引っかかりそうな点を一つずつ解消していきましょう。」
どう準備すれば税金・信用情報の面で評価されやすくなるのか
ここまでのつまずき方を踏まえ、税金や信用情報の面で金融機関から評価を得やすくするための準備のやり方を解説します。担当者が納付状況や信用情報のどこを確かめているかを踏まえた、基本的な考え方です。
▼税金・信用情報の面で評価されやすくするための4つのポイント
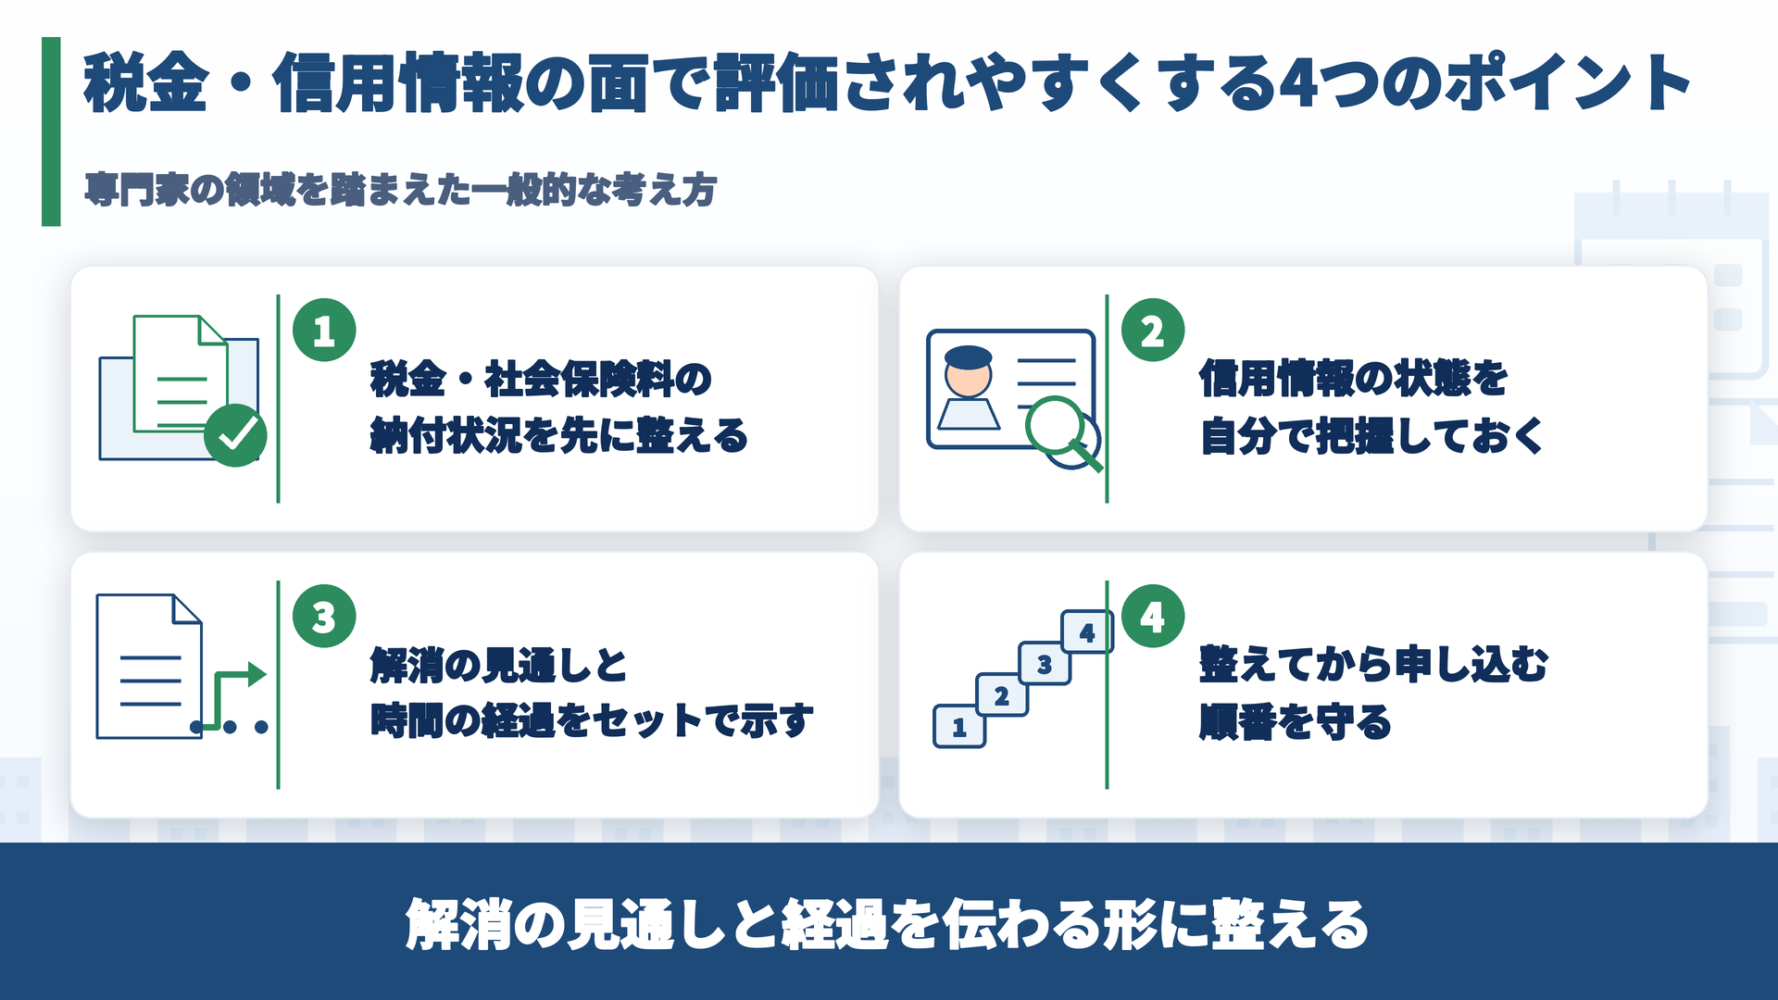
- ポイント1.税金・社会保険料の納付状況を先に整える
- ポイント2.信用情報の状態を自分で把握しておく
- ポイント3.解消の見通しと時間の経過をセットで示す
- ポイント4.整えてから申し込む順番を守る
4つのポイントについて、具体的な準備の手順を整理します。
ポイント1. 税金・社会保険料の納付状況を先に整える
最初に手をつけるべき項目が、税金や社会保険料の納付状況です。
未納があるなら、解消に向けた道筋をあらかじめ立てておかなければなりません。納付計画の作成や申告内容の見直しは税理士の専門領域ですから、まずは顧問税理士などの専門家と相談して進めるのが確実でしょう。
そのうえで融資の準備として、「現在の未納額や納付状況がどうなっており、いつまでにどのように完納・整理するのか」を金融機関へ明確に説明できる資料を揃えておきます。
ポイント2. 信用情報の状態を自分で把握しておく
続いて重要なのが、代表者個人の信用情報の現状を自分自身で正確に把握しておくことです。
信用情報は、本人であれば各信用情報機関へ開示請求を行うことで確認できます。過去の延滞や事故情報の有無、それがいつ登録された記録なのかを把握しておけば、事前の対策や面談での説明の組み立ても変わるでしょう。
なお、信用情報の開示請求や誤った記録の訂正手続きは、経営者ご本人が行う手続きのため、まずはご自身で開示報告書を取り寄せ、記載内容を確かめてください。
ポイント3. 解消の見通しと時間の経過をセットで示す
3つ目のポイントは、過去の滞納や延滞について、解消の見通しと解消後の経過期間をセットで示すことです。
過去に延滞があった事実だけが伝わると、担当者は審査で慎重にならざるを得ません。しかし、「いつ延滞が生じ、いつ解消して、その後何ヶ月にわたり期日どおり支払っているか」を時系列で整理できれば、受け止められ方は変わります。
過去の記録自体は消せなくても、現在に至る改善の経過は書面で明確に示せます。
ポイント4. 整えてから申し込む順番を守る
4つ目は、納付状況や信用情報を先に整えてから申し込みへ進むという順番を守ることです。
資金繰りが厳しいときほど申し込みを急ぎたくなりますが、未納や延滞を放置したまま審査に出せば、担当者の確認で手続きがストップし、かえって時間を浪費しかねません。解消できる項目を先に片づけ、説明資料を揃えた段階で申し込むことが、審査をスムーズに進めるための近道です。
焦って申請を重ねる前に、何を・どの順番で整えてから申し込むかという準備手順を徹底してください。
弊社:融資代行プロが、税金・信用情報を整えて申し込みまで進むまでのご支援の流れ【4ステップ】
ここでは、弊社「融資代行プロ」がお客様の納付状況や信用情報の記録を整え、申し込みの準備を進める際の手順を整理します。金融機関から未納・滞納状況を確認された際に、評価されやすい状態へ近づけるための準備手順です。
▼税金・信用情報を整えて申し込み準備に進むまでの4ステップ
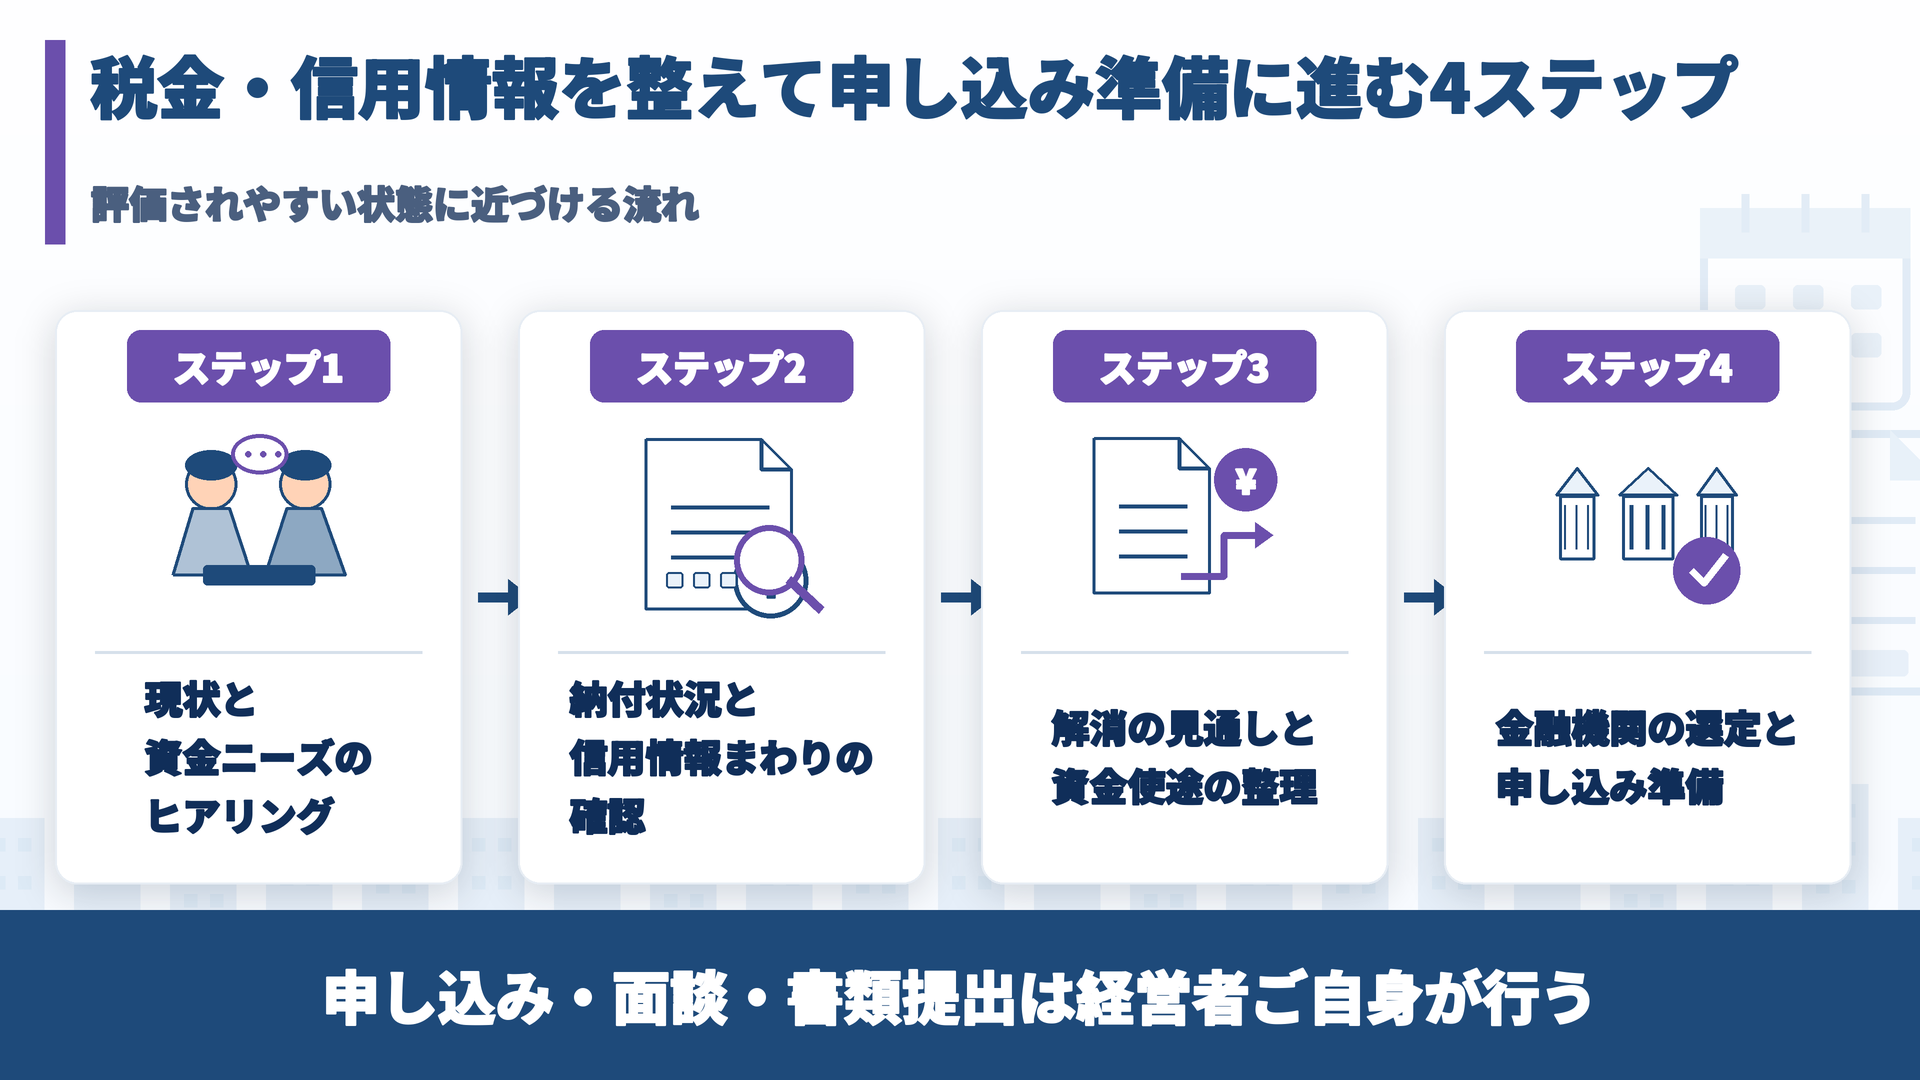
- ステップ1.現状と資金ニーズのヒアリング
- ステップ2.納付状況と信用情報まわりの確認
- ステップ3.解消の見通しと資金使途の整理
- ステップ4.金融機関の選定と申し込み準備
各ステップで何を確認し、具体的にどう準備を進めるのかを順を追って解説します。
ステップ1. 現状と資金ニーズのヒアリング
最初に行うのは、徹底したヒアリングです。事業の現状、必要資金額、使途、調達を希望する時期を細かく伺います。あわせて、税金や社会保険料の納付状況、過去の支払いで遅れが生じた記録がないかも率直にお聞きします。
ここで状況を包み隠さず共有していただくことが大切です。
滞納や延滞がある事実を伏せるより、遅延が発生した経緯と現状をどう整理して伝えるかを一緒に考えるほうが、話を前に進めやすくなります。
ステップ2. 納付状況と信用情報まわりの確認
続いて、税金や社会保険料の納付状況と、代表者個人の信用情報まわりの状態を具体的に確かめます。
納付に遅れが出ている場合は、どの税目がどういう状態にあるのかを正確に整理します。信用情報については、ご本人に情報確認をしていただいたうえで、記録の有無や時期を把握します。これらは極めて機微な情報ですから、専門家の領域を尊重しながら、融資の事前準備に必要な範囲を一緒に確認していきます。
ステップ3. 解消の見通しと資金使途の整理
事実関係の確認後は、滞納や延滞の解消に向けた見通しと、借入希望額の資金使途を整理します。
納付計画の策定や税務申告の見直しは税理士が担当する領域ですが、それを踏まえて「金融機関に、どう説明すれば納得度が得られるか」を整えるのが弊社の支援の役割です。調達した資金を何に使い、どう返済原資につなげていくのかも、あわせて一本の道筋にまとめていきます。
ステップ4. 金融機関の選定と申し込み準備
納付状況や信用情報まわりの整理がついた段階で、相談先の候補や相談する順序を検討するための客観的な情報を揃えます。
過去の納付遅延や個人の信用履歴に対する向き合い方は、各金融機関によって違いがあるものです。自社の実態に即した比較検討材料を提示して、最終的にどの金融機関へ申し込むかを、弊社と経営者様とで一緒に検討していきます。
適切な順序やタイミングを含めて準備を整えておくことで、金融機関の担当者が確認しやすい環境を作っていきます。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
税金・信用情報と融資についてよくある質問(Q&A)
税金の滞納や信用情報の傷が原因で融資に不安を抱える経営者の方から、現場でよく寄せられる質問へ率直にお答えします。
税金・社会保険の滞納、信用情報は「納付と返済の習慣」で見られる。融資が通らないと感じたときの見直しどころ
融資の審査で話が前に進まないとき、決算書の数字そのものよりも、税金や社会保険料の納付状況や代表者個人の信用情報に残った履歴に原因があるケースは少なくありません。
▼融資における、税金・社会保険・信用情報の扱い方
- 融資実行に至らない背景には、3つの理由が多く見られる
- 公的な税金・社会保険料の未納がある
- 信用情報に延滞や事故の記録が残っている
- 滞納や延滞の解消見通しや時間の経過を金融機関へ示せていない
- 審査で見送りに傾いた事例を振り返ると、3つの傾向がある
- 黒字決算なら問題ないと考えていた
- 代表者個人の支払いと会社の融資は無関係だと思っていた
- 未納や延滞を整理しないまま焦って申し込んでいた
- 金融機関からの評価を得やすくするには、以下の3点が欠かせない
- 税金や社会保険料の納付状況を先に整える
- 信用情報を自分で取り寄せ、把握する
- 解消の見通しと経過時間をセットで説明する
- 税金や信用情報の履歴は、事業計画や決算書とは別の約束を守る姿勢として見られる。
つまずくケースと前に進むケースの差は、過去の履歴の有無そのもの以上に、納付と返済の状況を、解消の見通しとあわせて金融機関に伝わる言葉で示せているかにあります。事業自体は堅調であるにもかかわらず、過去の納付や信用の記録だけで見送りの判断となってしまうのは、非常にもったいない事態です。
「納付状況を整えてからと言われた」
「昔の延滞が影響しているのではないか」
こんな不安を覚えたら、再度の申し込みへ急ぐ前に、納付と信用の記録の整理から着手してください。進め方の判断に迷う際は、弊社「融資代行プロ」のような、融資の現場を知る専門家へ事前に相談してみることも、結果として近道になる現実的な選択肢です。
※本記事は実際の相談事例をもとに共通する論点を整理していますが、同様の準備を行えば融資実行が保証されるものではありません。実際の融資判断は、決算内容、信用情報、納付や返済の状況、資金使途、事業の実態、各金融機関の基準によって異なります。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】