医療系の事業で、それほど大きくない資金を調達したいのに、何から準備すればよいのか分からず迷っている経営者の方は少なくないでしょう。
「小口の資金で十分なのだが、そもそも借りられるのか、見立てが立たない…」
「医療の事業は数字の独自性を出しにくいと聞く。何を見られるのか分からず不安だ…」
「一つの金融機関だけで足りるのか、複数に当たるべきなのか判断がつかない…」
医療系の事業資金では、事業の成長性よりも、事前の見立てや準備の不足で足踏みしてしまうケースが多く見られます。実際に筆者が運営する「融資代行プロ」の現場でも、小口の調達をどう進めるべきか悩まれている経営者をよくお見かけします。
医療系の事業は、公定価格である診療報酬にもとづく収入が中心であり、価格の独自性を打ち出しにくい構造です。そのため金融機関の担当者は、売上の急拡大ではなく、数字の堅実さと資金繰りの安定を丁寧に見ます。派手な目標を掲げるのではなく、足元の数字を堅実に説明できる準備を整えておく必要があります。
本記事では、医療系の事業で小口の資金を調達するにあたって、まず確定申告や決算から調達の見立てを立て、複数の相談先に小口で申込んで堅実に調達した事例をもとに、医療特有の見られ方を踏まえた準備のポイントを解説します。
融資の現場で培ったリアルで濃い内容ですので、医療系の資金調達をお考えの経営者の方は、「🔖ブックマーク」して、準備を始める前に何度も読み返すことをオススメします。
本記事を執筆している「融資代行プロ」は、着手金なし・完全成果報酬1%〜で、これまで数多くの融資相談をお受けしてきた、金融機関出身のコンサルタントが運営するサービスです。医療系をはじめ、業種を問わず現場で培ってきた相談記録をもとに解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「医療の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、弊社のご支援事例が元になっています。特定の事業者や個人が識別されないよう、診療科・地域・時期・金融機関名・金額は伏せて整理しています。本文中のやり取りも、特定の方の会話そのものではなく、相談現場で出やすい問いと受け答えをまとめたものです。
この事例の概要|小口の事業資金を堅実に調達するまで
まずは、医療系の事業者が小口の事業資金を堅実に調達した事例について、全体像を整理します。
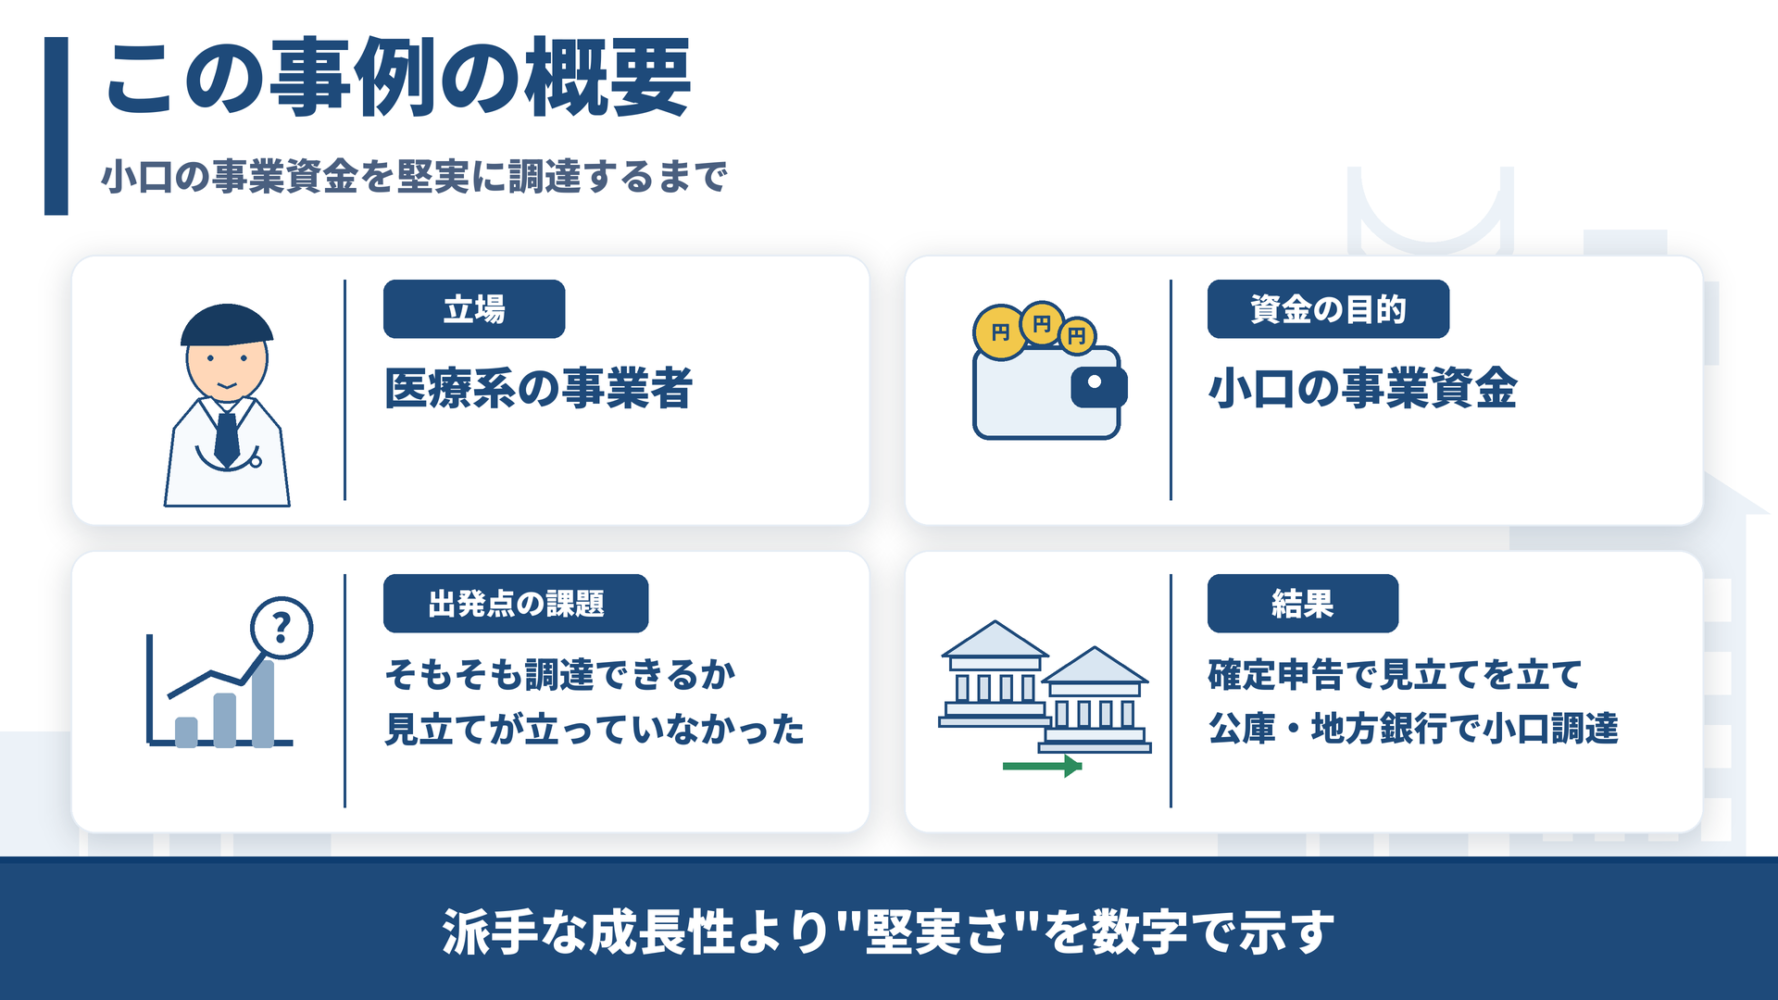
医療系の小口資金の調達では、「それほど大きくない事業資金だが、そもそも借りられるのか見通しが立たない」と悩む経営者の方は少なくありません。
実際に弊社の相談現場でも、初回のヒアリングで確定申告書をお預かりして調達の見込みを確かめてからご提案し、正式なご依頼のあとに事業計画のヒアリングへと進めました。
このような状況で有効なのは、いきなり金融機関へ申込むのではなく、確定申告書や決算書の内容から調達の見立てを先に立てることです。
事前に返済の可能性を数字で確かめておけば、日本政策金融公庫や地方銀行など複数の相談先を視野に入れながら、無理のない計画で準備を進められます。
| 項目 | 内容 |
|---|---|
| 立場 | 医療系の事業者 |
| 資金の目的 | 小口の事業資金 |
| 出発点の課題 | そもそも調達できるのか、見立てが立っていなかった |
| 整えたこと | まず確定申告や決算で調達の見立てを立て、堅実な計画として整理 |
| 申し込み先の考え方 | 公庫や地方銀行など、複数の相談先を視野に小口で検討 |
| 補足 | 派手な成長性ではなく、数字の堅実さを軸に準備する |
希望額が小口だからこそ、事前に数字を確かめた堅実な準備が欠かせません。次の章では、金融機関が医療系の融資において「数字の堅実さ」を重視する3つの理由を具体的に確認していきます。
医療系の融資が「数字の堅実さ」で見られる3つの理由|独自性より安定性
医療系の事業が融資で独特の確認をされる背景には、業種特有の収益構造があります。金融機関が医療機関のどこに着目して審査しているのかを把握しておくと、準備すべき書類や説明の方向性が定まります。
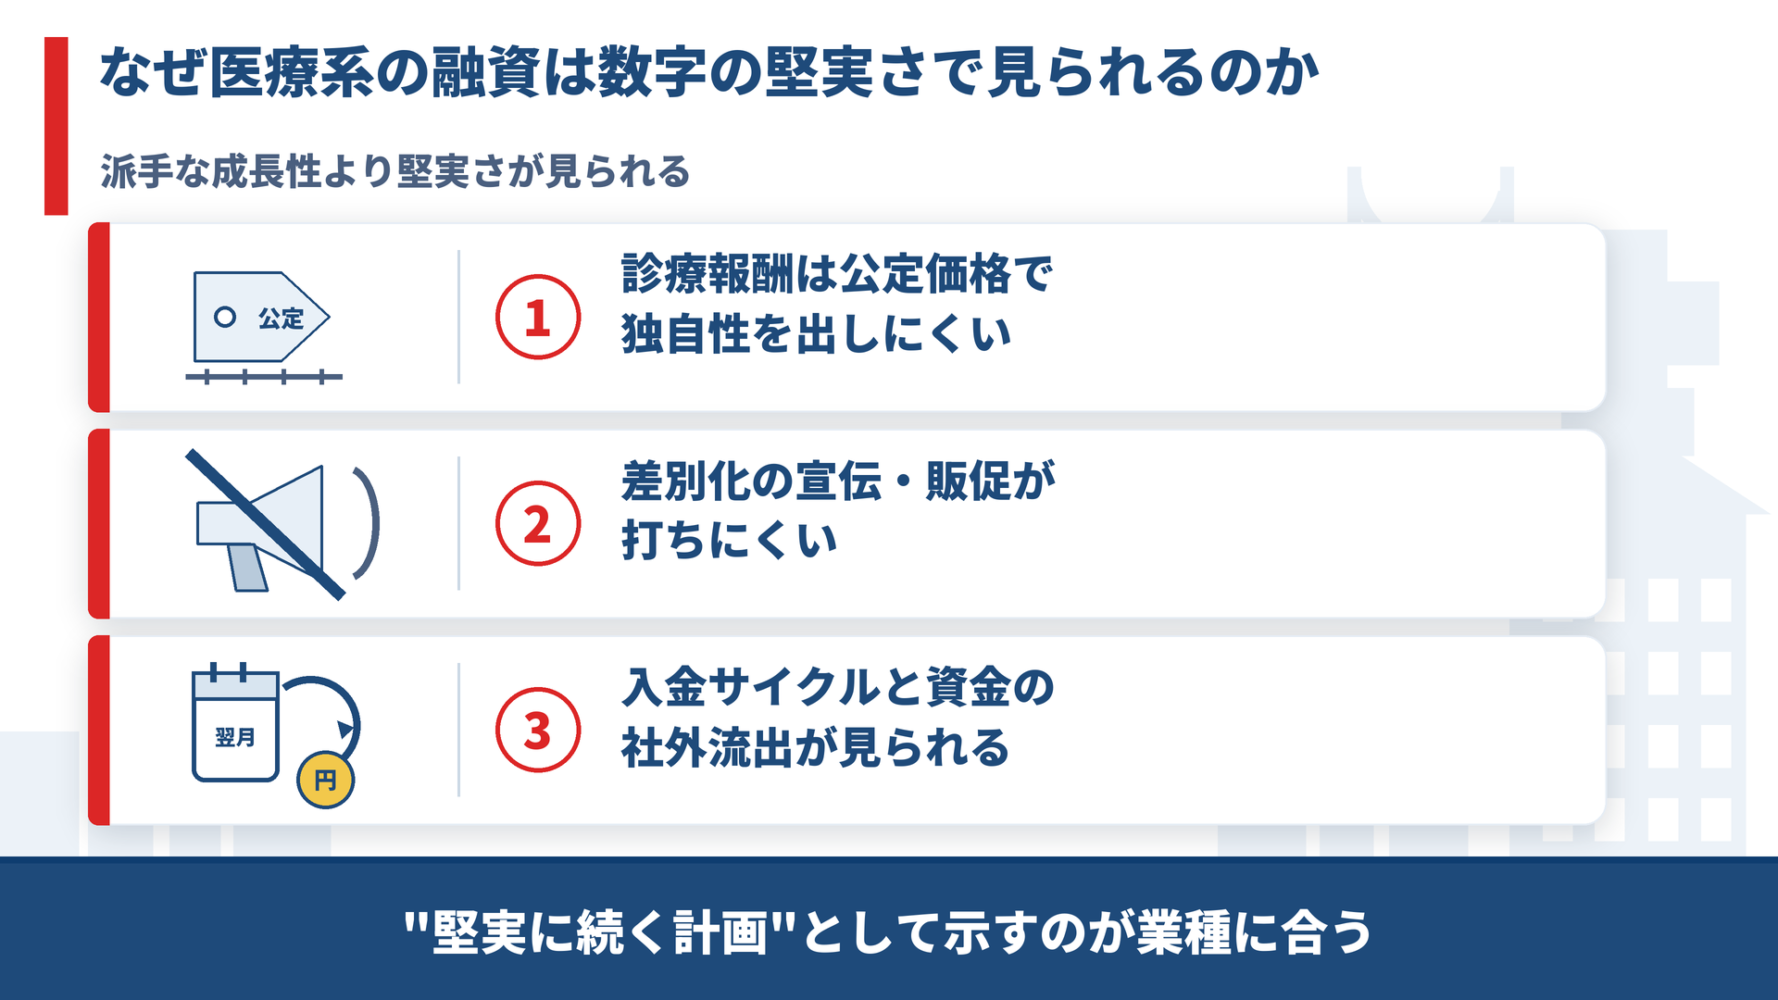
▼医療系の融資が数字の堅実さで見られる3つの理由
- 理由1.診療報酬は公定価格で独自性を出しにくい
- 理由2.差別化の宣伝・販促が打ちにくい
- 理由3.入金サイクルと資金の社外流出が見られる
金融機関が医療機関のどこに着目して融資を検討するのか、3つの理由を具体的に整理します。
理由1. 診療報酬は「公定価格」で独自性を出しにくい
医療系の収入の多くは、国が定めた診療報酬という公定価格にもとづいて決まります。自由な値上げによって利益を伸ばすことが難しいため、他業種のように「高付加価値なサービスで売上を倍増させる」といった急成長のストーリーは描きにくいのが実情です。
一方で、医療系は売上に対する仕入原価の割合が低く、収入の多くが粗利益として手元に残りやすい構造を持ちます。専門資格にもとづく役務提供そのものが収益の源泉となるため、実質的な原価に近いのは人件費です。
金融機関は急激な伸び代ではなく、毎月の来院数や利用実績が安定しているか、人件費を含めた収支が計画どおりに回っているかを確認します。つまり、医療系の事業計画は「売上を大きく伸ばす青写真」ではなく、「毎月確実に収支が合う根拠」を示すほうが、金融機関も納得しやすくなります。
理由2. 差別化の宣伝・販促が「打ちにくい」
医療機関は広告規制などの法的な制限があり、他院との差別化を狙った大々的な宣伝や告知を自由には打てません。一般の店舗ビジネスでよく見られる「ポイント還元」や「割引キャンペーン」による集客手法も、保険診療が中心の現場にはなじまない仕組みです。
そのため金融機関も、宣伝広告による集客増を前提とした売上計画は期待していません。それよりも立地条件やアクセスの良さ、過去の来院数・利用人数の推移といった客観的な数字から、事業の継続性を読み取ろうとします。融資の準備では、販促アイデアを並べるよりも、これまでの患者数や稼働実績を正確に提示する作業が優先されます。
理由3. 入金サイクルと資金の「社外流出」が見られる
医療系では、診療報酬の入金に一定の時間差があります。提供した医療行為に対する報酬が、当月分が翌月の中旬以降に入る、といったサイクルです。この入金サイクルのズレを踏まえて資金繰りを設計できているかが見られます。
さらに金融機関が注視するのが、入金された資金の使いみちです。まとまった診療報酬が入った直後に、高額な医療機器を一括購入したり、役員報酬や地代家賃として多額の資金が社外へ流出したりしていると、損益計算書上は黒字でも口座残高が枯渇して返済が滞るリスクが生じます。
弊社の相談現場でも、入金サイクルと資金繰りについて尋ねられることがあります。
「医療系の資金繰りで、金融機関は特にどこを気にするのでしょうか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「診療報酬の入金には時間差があるため、帳簿上の売上推移だけでなく、手元の現預金がいつ増減するかを見られます。」
「入金の時期の違いは売上の数字を変えて帳尻を合わせるのではなく、資金繰り表を作成して月ごとの現預金の残高を正確に示す準備を進めてください。」
申込みの前に整理した「3つの論点」|医療系の小口資金を堅実に進める準備
医療系の小口の資金調達では、申込みの窓口へ向かう前に事前の論点整理が欠かせません。
実際に小口の資金を堅実に調達できた事例でも、申込みの前に3つの準備を整えていました。
▼医療系の小口の資金調達で整理した3つの論点
- 論点1.確定申告で調達の見立てを先に立てる
- 論点2.身の丈に合った小口で堅実に組む
- 論点3.相談先を選ぶための比較材料を整理する
申込みの前に押さえておくべき3つの項目について、具体的な確認手順を整理します。
論点1. 確定申告で「調達の見立て」を先に立てる
最初に取り組んだのは、いきなり金融機関へ申込むことではありません。確定申告書や決算書の内容を確認し、現実的な調達額の見立てを先に立てる作業でした。
医療系は数字の堅実さが重視されます。確定申告書から収入の安定度や手元に残る利益、資金の流れを読み取れば、無理なく返済できる借入額の輪郭が掴めます。
先に見立てを立てておくことで、過大な希望額で申込んで窓口で差し戻されるような遠回りを防げます。
計画づくりのご相談でも、確認の順番についてよく尋ねられます。
「まず何を見れば、借りられるかどうかの見当がつきますか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「調達の見立てを立てるには、確定申告書の一部ではなく一式を揃えて確認することが欠かせません。」
「まずは確定申告書の一式を手元に揃え、無理なく返せる額の幅を先に確かめてから相談先を検討してください。」
論点2. 身の丈に合った「小口で堅実に」組む
次に整理したのは、資金使途と希望金額を自社の身の丈に合わせることです。医療系では急拡大を狙う計画よりも、堅実に継続できる計画のほうが業種の実態に合致しています。
必要以上に多額の借入れを希望せず、真に必要な小口の資金に絞り、無理なく返済できる計画を組み立てました。論点1で読み取った、手元に残る利益の範囲に希望額を収めることが判断の基準になります。
小口の調達であっても、資金を何に使い、どう返済していくのかの道筋を明確に示す必要があります。
身の丈に合わない過大な借入れを避け、無理のない返済計画を示す姿勢こそが、担当者からの納得感を得る大きな要因になります。
論点3. 相談先を選ぶための「比較材料」を整理する
3つ目は、相談先を1つに決めつけず、経営者自身が選ぶための比較材料をあらかじめ整理しておく点です。
日本政策金融公庫や地方銀行など、金融機関によって融資審査での着眼点や得意とする分野は異なります。
各金融機関が重視するポイントを事前に比較しておけば、どこから相談すべきかを落ち着いて判断できます。
最終的にどの金融機関へ申込むかは経営者自身が決めることですが、各金融機関に対して、回答までにかかる時期や減額での回答もあり得るのかといった条件を事前に確かめておいてください。
なお、融資の可否は、確定申告書の内容や事業の収支状況、返済の見通し、資金使途、各金融機関の判断によって分かれます。
ここで整理した論点は、金融機関が確認したい項目を分かりやすく説明するための準備です。審査で見られる具体的な着眼点については、融資審査の着眼点を解説した記事も参考になります。
弊社「融資代行プロ」による、相談から着金までのご支援の流れ【4ステップ】
小口の事業資金を調達するにあたり、弊社「融資代行プロ」がどのような手順で準備を進めるのかを整理しました。
金融機関から評価されやすい状態へ近づけるため、弊社と経営者様とで一緒に進めていく流れです。
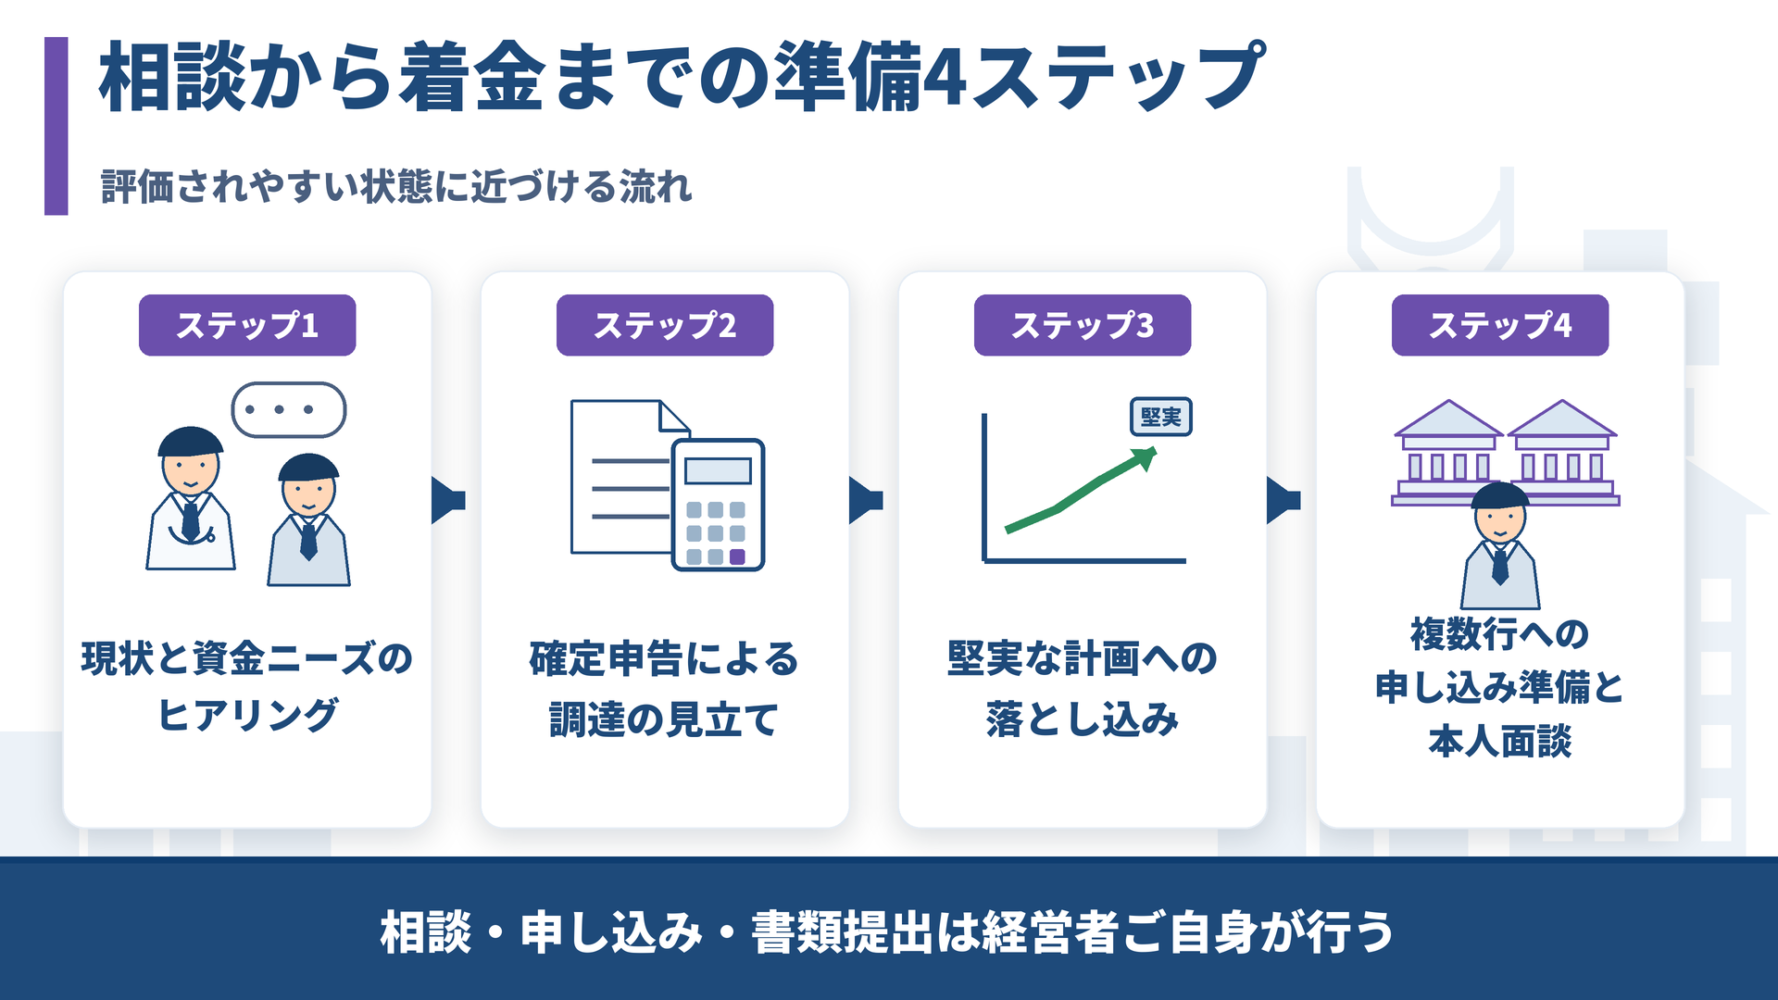
▼医療系の小口の資金調達の準備から着金までの4ステップ
- ステップ1.現状と資金ニーズのヒアリング
- ステップ2.確定申告による調達の見立て
- ステップ3.堅実な計画への落とし込み
- ステップ4.複数行への申し込み準備と本人面談
4つのステップごとに、現場で具体的に何を確認し、どう準備を進めるのかを整理します。
ステップ1. 現状と資金ニーズのヒアリング
最初に行うのは、現在の事業実態と資金ニーズの丁寧なヒアリングです。
どのような医療事業を営み、何のためにいくら必要なのか、日々の資金繰りはどう回っているかを詳しく伺います。
小口の調達であっても、資金の使いみちや収支の実態があいまいなままでは、調達の見通しが立ちません。
必要な資金の輪郭と、収支の実態をはっきりさせることが、堅実な準備の出発点です。
ステップ2. 確定申告による調達の見立て
次に、お預かりした確定申告書をもとに、調達の見立てを立てていきます。
収入の安定度や手元に残る利益、資金の流れを確認し、無理なく返済できる借入額を見極める作業です。
この事例でも、まず確定申告書の内容から調達が現実的かどうかを検証したうえで、具体的な事業計画の作成に進みました。
先に見立てを立てておけば、身の丈に合わない過大な金額を希望して金融機関から「無計画な経営者」と見られる事態を防ぎ、堅実な借入計画に集中できます。
ステップ3. 堅実な計画への落とし込み
調達の目安がついたら、その数字を堅実な事業計画書へと落とし込んでいきます。
医療系の事業では、右肩上がりの急成長ストーリーよりも、入金サイクルを踏まえた無理のない資金繰りと返済の確実性が重視されます。
この支援で重視したのは、診療報酬の入金サイクルと資金の使いみち、そして返済財源が一本につながった計画に仕上げることです。
入金から返済までの道筋が数字で明確になっていれば、金融機関の担当者も返済の確実性を納得しやすくなります。
ステップ4. 複数行への申し込み準備と本人面談
計画が整ったら、日本政策金融公庫や地方銀行への申込みに向けた準備を進めます。
金融機関から聞かれやすい質問を事前に洗い出し、「収入の安定性」や「資金の使いみちと返済計画」について、経営者様が手元の資料を見ながら自分の言葉で説明できる状態を整えます。
弊社の相談記録でも、複数の金融機関へ申込むと、回答の時期や条件提示の内容が金融機関ごとに異なることがあります。
この事例でも、一つに絞らず選択肢を持っていたことで、無理のない範囲で資金を組み合わせる余地が生まれた形です。
医療の事業資金に向けた調達の見立てや、公庫・地方銀行への申込み準備を専門家と一緒に進めたい方は、弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「医療の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
資金調達のあとに起きたこと|小口の資金が「入金の谷間」を埋める余力になる
資金を調達して終わりではありません。調達した資金がその後の事業をどう支えるかが実務上の焦点です。
この事例では、確保した小口の資金が、日々の事業を堅実に回していくための手元の余力になりました。
医療系の事業は、診療報酬の入金に時間差が生じます。当月分が翌月の中旬以降に入るのに対し、人件費や地代家賃の支払いは先に出ていくため、手元資金が薄いと一時的に資金繰りが詰まる場面が出てきます。
小口であっても事前に資金を確保できたことで、こうした入金前の谷間を乗り越える備えが整いました。
注目したいのは、大きく借りることではなく、身の丈に合った小口を堅実に調達できたこと自体に意味があったという点です。必要以上に大きな額を借りれば、毎月の返済負担が収支を圧迫しかねません。
必要な分だけを堅実に確保し、着実に返済実績を重ねていくことは、次に資金が必要になった際の金融機関からの信頼につながります。自社でも、入金前の月に手元の現預金がいちばん少なくなる時点を、まずは資金繰り表で確かめておいてください。
医療系の事業資金を堅実に調達する「4つの準備ポイント」
医療系の事業で小口資金を堅実に調達するために、事前に押さえておきたい準備の要点を整理します。実際の相談現場でも、この4点を順序立てて整えておくことで、金融機関との対話がスムーズに進みやすくなります。
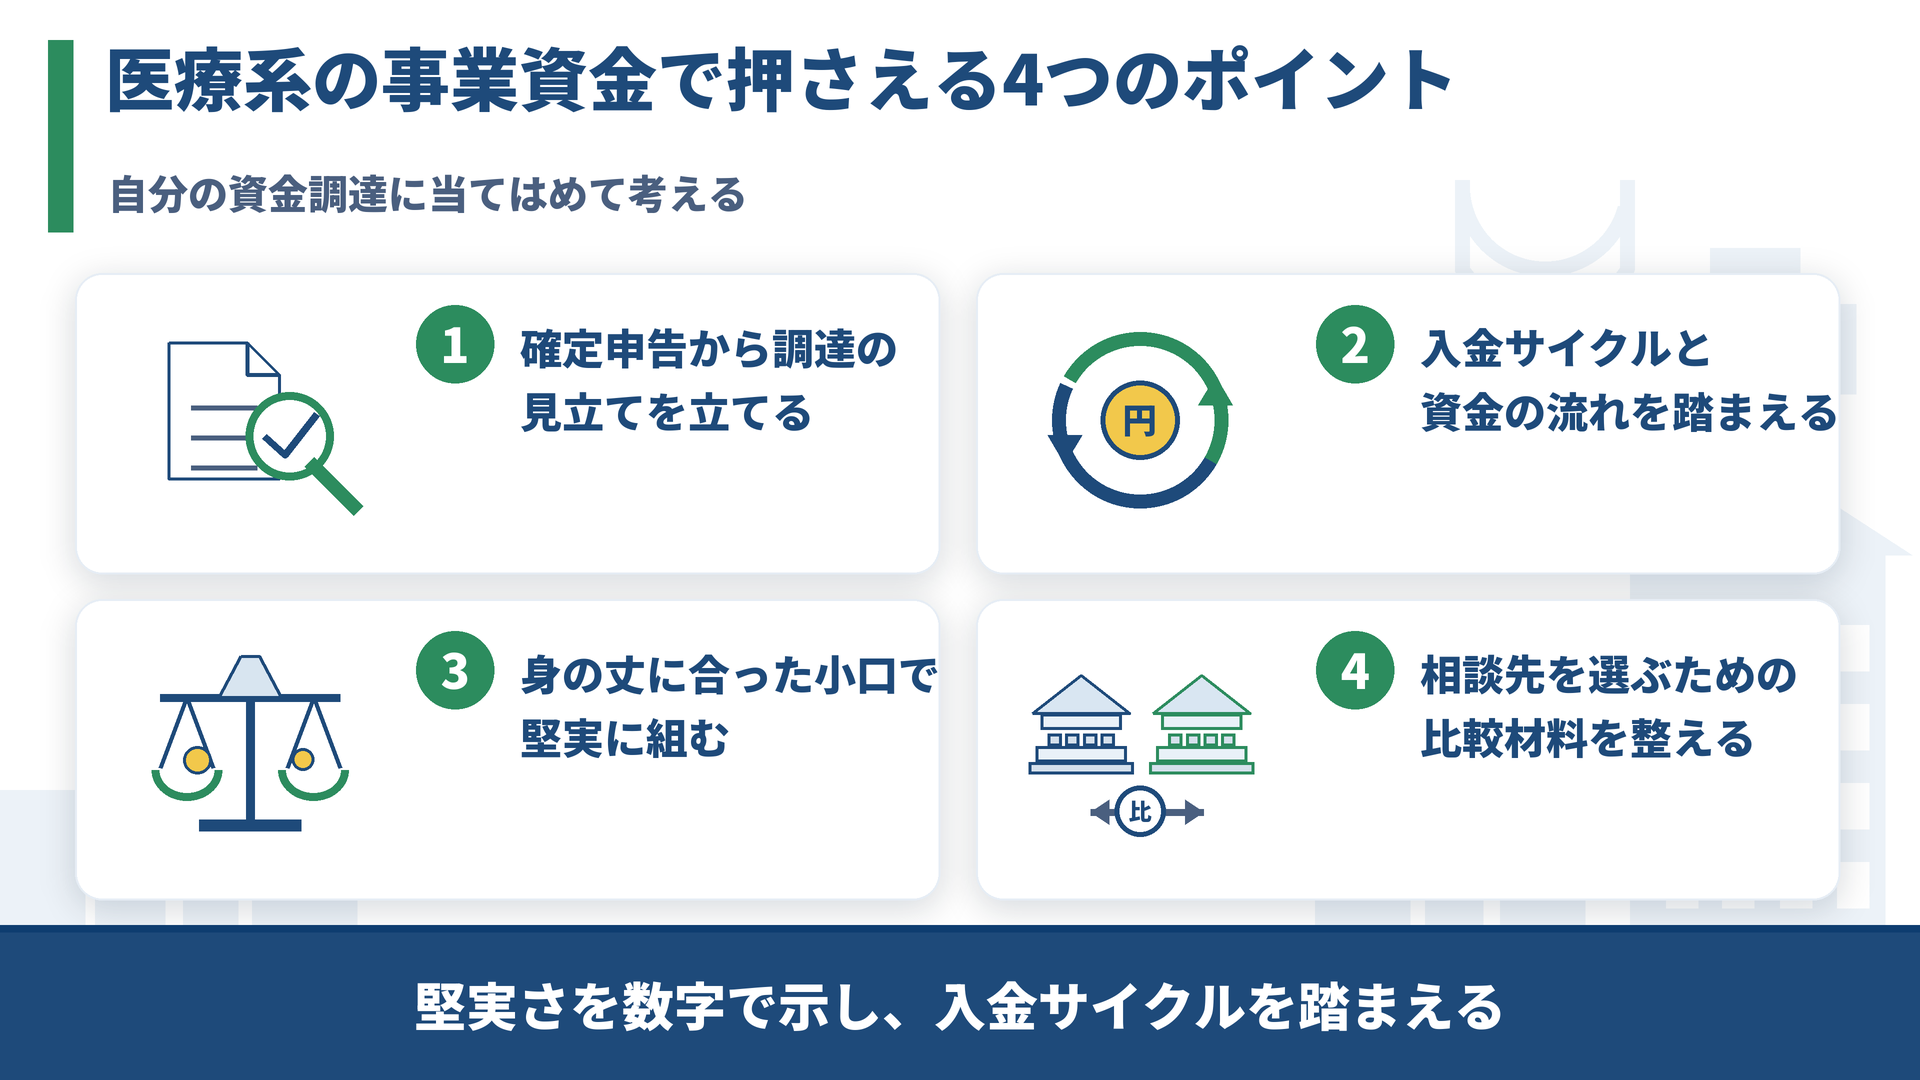
▼医療系の事業資金で押さえておきたい4つのポイント
- ポイント1.確定申告から調達の見立てを立てる
- ポイント2.入金サイクルと資金の流れを踏まえる
- ポイント3.身の丈に合った小口で堅実に組む
- ポイント4.相談先を選ぶための比較材料を整える
医療系ならではの着眼点と、事前に整えておくべき判断材料を順に確認していきます。
ポイント1. 確定申告から「調達の見立て」を立てる
医療系の融資では、急激な売上拡大よりも数字の堅実さが評価されます。一般には、個人事業なら確定申告書、法人なら決算書や資金繰り表が主な確認資料とされ、手元に残る利益や預金の厚みが見られやすいと言われます。
いきなり金融機関へ申込むのではなく、確定申告書の内容から「いくらまでなら無理なく返済できるか」の見立てを先に立てておくことが大切です。
見立てを立てずに希望額を大きく出すと、金融機関から「収支計画が甘い」と見られ、差し戻しになる可能性もあります。まずは確定申告書の一式を手元に用意し、返済原資となる利益の推移を確かめてから申込みへ進んでください。
ポイント2. 「入金サイクルと資金の流れ」を踏まえる
医療系の事業では、診療行為を行ってから診療報酬が口座へ入金されるまでに一定の時間差が生じます。金融機関はこの入金サイクルのズレを前提に、毎月の資金繰りが破綻なく回っているかを丁寧に確認します。
あわせて注視されるのが、入金された資金の使い道です。売上が計上されていても、入金直後に設備投資や地代家賃などの社外流出が重なれば、手元の運転資金は一気に目減りしてしまいます。
帳簿上は黒字でも、入金と支払いの時期がずれることで資金繰りが厳しくなるケースは少なくありません。売上の数字は試算表(毎月の損益をまとめた会計の表)のまま動かさず、入金の時期のずれだけを資金繰り表に載せて説明できるように準備してください。
ポイント3. 身の丈に合った「小口で堅実に」組む
公定価格で運営される医療系の事業では、急激な増収を見込む事業計画よりも、長く無理なく返済が続く計画のほうが説得力を持ちます。過大な借入を望むと「身の丈に合わない過剰債務」と映りがちです。まずは事業の維持・充実に真に必要な小口資金に絞り、返済計画を組み立てる必要があります。
借入希望額が小口であっても、資金使途の妥当性と返済原資の根拠を提示することは省略できません。むしろ必要最小限の資金に絞り込み、確実な返済スケジュールを示す姿勢こそが、金融機関からの信用につながります。
ポイント4. 相談先を選ぶための「比較材料」を整える
資金の相談先を最初から1つの窓口に絞り込む必要はありません。日本政策金融公庫や地方銀行など、各金融機関の特徴や審査の観点をあらかじめ整理し、比較できる材料を整えておくことが大切です。
金融機関によって得意とする融資分野や審査の着眼点は異なり、回答までの時期や回答の内容(減額での回答もあり得ます)にも差が出ます。経営者様がどの窓口へ相談し、どう資金を組み合わせるかを冷静に選べるよう、事前にこうした比較材料を準備しておいてください。
医療系の事業資金調達において、確定申告書からの見立てや入金サイクルを踏まえた資金繰りの組み立てに迷う方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「医療の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
あわせて読みたい
医療系の事業資金についてよくある4つの質問(Q&A)
最後に、医療系の事業資金の調達を検討している経営者の方から、現場でよく寄せられる4つの質問にお答えします。
医療系の事業は、融資で何を見られますか?
医療系は、診療報酬という公定価格にもとづく収入が柱であり、自由な値上げで利益を急激に伸ばす業態ではありません。売上に対する原価率は低めですが、人件費など固定的な支出の割合が高い特徴もあります。
そのため金融機関は、派手な成長性よりも、来院や利用の安定性や、報酬の入金の波に合わせた資金繰りを確認します。手元の預金や利益が着実に残っているかを、日々の実績から読み取れる状態にしておくのが大切です。
小口の資金でも、準備は必要ですか?
借入額が小口であっても、資金使途と返済の筋道を示す準備は欠かせません。むしろ金額が小さいからこそ、数字の堅実さがそのまま判断材料になります。
見立てを立てるには、確定申告書の控えも1ページだけでなく一式を揃えて確認するのが確実です。手元の確定申告書や決算書から現実的な調達の幅をつかみ、無理のない返済計画として組み立てて臨んでください。
公庫と地方銀行、どちらに申し込むべきですか?
どちらか一方に絞る必要はありません。日本政策金融公庫と地方銀行では、審査の着眼点や得意とする領域が異なります。
申込む前に、それぞれの回答までにかかる時期を確かめておくと、資金が必要な時期に間に合うかを判断しやすくなります。あらかじめ双方を比較できる判断材料を整えておけば、自社の資金繰りに合った相談先を選びやすくなり、小口の調達でも選択肢を広げられます。
診療報酬の入金の時間差は、融資にどう影響しますか?
診療報酬は、当月提供した医療行為の対価が翌月の中旬以降に入るなど、入金までに一定の時間差が生じます。この入金前の谷間で手元の現預金が薄くなると、帳簿上は黒字でも資金繰りが詰まりかねません。
入金の波を織り込んだ資金繰りの見通しを示せることが、医療系の融資では堅実さを伝える確かな材料になります。
医療系の事業資金は「堅実さを数字で示せているか」で決まる
医療系の小口の事業資金は、確定申告から無理なく返せる額を先に見立て、入金サイクルを踏まえた資金繰りを示せるかで進み方が変わります。
▼医療系の事業資金調達で押さえておきたい要点
- 医療系が数字の堅実さで見られる背景には3つの理由がある
- 診療報酬は公定価格のため価格面での独自性を出しにくい
- 差別化の広告宣伝が制度上打ちにくい
- 入金サイクルの時間差と入金後の社外流出が見られやすい
- 申込みの前に確定申告から調達の見立てを立てる
- 確定申告や決算から手元に残る利益と返済原資を把握する
- 身の丈に合った小口で堅実な返済計画を組む
- 派手な成長性よりも無理なく事業が続く計画を示す
- 入金のリズムに合わせた資金繰りで手元資金の安定を証明する
- 小口の着実な返済が将来の追加調達における信用になる
- 相談先を1つに絞らず複数の金融機関を視野に入れる
- 日本政策金融公庫と地方銀行の特徴を事前に比較して準備する
- 複数の選択肢を持つことで調達の柔軟性を高める
医療系の事業資金で結果が分かれる要因は、事業そのものの優劣というより、堅実さを数字で示し、入金サイクルを踏まえた資金繰りを語れているかにあります。
安定した実績があるにもかかわらず、事前に調達の見立てを立てずに申込んで遠回りになるのは避けたいところです。
「小口だから準備はいらないだろう」と判断する前に、まずは確定申告から調達の見立てを立ててみてください。ほかの業種の調達事例も知りたい方は、融資の成功・つまずきの事例をまとめた入口記事もあわせてご覧ください。
「小口の事業資金でも、公庫や地方銀行へどう相談を切り出すべきか分からない…。」
「確定申告の数字から、いくら調達できるかの見立てが自分では立たない…。」
医療系の小口資金調達や事前の見立ての立て方に不安がある経営者の方は、弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「医療の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は実在の事例をもとにしていますが、同様の融資実行を保証するものではありません。実際の融資判断は確定申告の内容や各金融機関の判断によって異なります。