教育の事業で独立しようとしているのに、過去の信用情報のことが気がかりで、創業融資に踏み出せずにいませんか?
- 「昔、支払いが遅れた記録が残っている。これだけで創業融資は門前払いされるのだろうか…」
- 「正直に話すべきか、触れずにおくべきか。どう振る舞えばいいのか分からない…」
- 「事業の計画には自信があるのに、過去のことだけで全部を否定されるのが怖い…」
信用情報に過去の遅延の記録があると、創業融資のハードルが上がる場面はあります。ただし、それだけで一律に道が閉ざされるわけではありません。記録の内容、時間の経過、そして申し込みの場でどう向き合うかによって、進み方は変わってきます。
本記事では、信用情報に過去の遅延の記録がある状態で教育事業を立ち上げた方が、事前相談で論点を早めに把握し、正直な説明と追加資料の対応によって、減額の見込みを乗り越えて創業資金の調達に至った事例をもとに、信用情報に不安があるときの準備のポイントを、融資の現場で培った視点で解説します。同じ不安を抱える方は、ブックマークして申し込みの前に読み返すことをオススメします。
本記事を書いている融資代行プロは、着手金なし・完全成果報酬1%〜で、これまで6,000社以上の融資相談を受けてきた、金融機関出身のコンサルタントが運営するサービスです。信用情報に不安を抱えた方も含め、創業前後の個人事業主から中堅企業までの現場経験をもとに解説します。
なお、本記事で取り上げる事例は、実際にご相談・ご支援した記録にもとづくものですが、特定の企業や個人が識別されないよう、業種は大きな分類にとどめ、地域・時期・金融機関名・具体的な金額は記載していません。信用情報の具体的な内容や、心情・金利・返済期間など、元の記録にない要素は加えていません。本文中で紹介する相談現場のやり取りも、特定の相談者との会話そのものではなく、信用情報の相談で出やすい問いと、それに対する一般的な整理の仕方をまとめたものです。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「●●●に強い」相談先はコチラ/
※【毎日 限定5名まで】
この事例の概要|遅延の記録があっても創業資金を調達
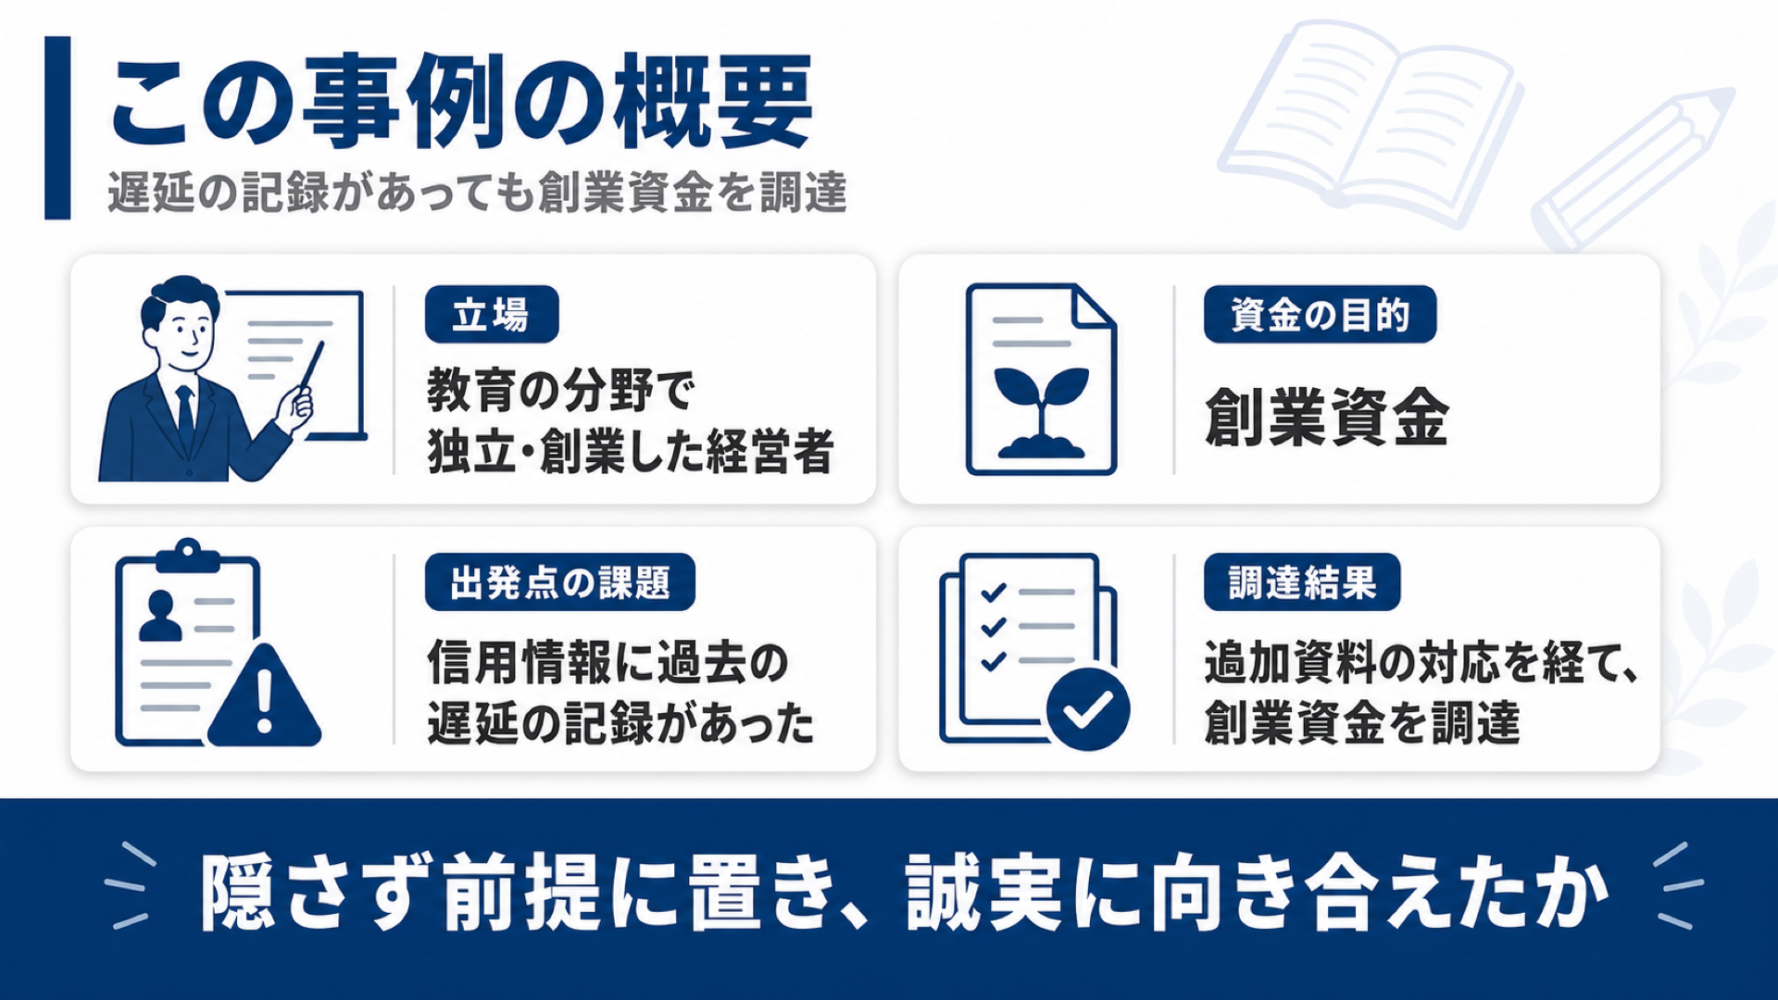
まず、本記事で扱う事例の全体像を整理します。
この事例の主役は、教育の分野で独立し、事業を立ち上げようとしていた経営者です。創業にあたって資金が必要でしたが、信用情報に過去の遅延の記録が残っている状態でした。本人も「これでは融資は難しいのではないか」と不安を抱えていました。
そこで、いきなり正式な申し込みをするのではなく、まず日本政策金融公庫への事前相談から始め、論点を早めに把握する形を取りました。審査の過程で、信用情報の記録を理由に減額の見込みが伝えられましたが、正直な説明と追加資料の対応を重ね、最終的に創業資金の調達に至りました。
| 項目 | 内容 |
|---|---|
| 立場 | 教育の分野で独立・創業した経営者 |
| 資金の目的 | 創業資金 |
| 出発点の課題 | 信用情報に過去の遅延の記録が残っていた |
| 整えたこと | 事前相談で論点を早めに把握し、正直な説明と追加資料で対応 |
| 審査の経過 | 信用情報を理由に減額の見込みが伝えられた |
| 調達結果 | 追加資料の対応を経て、創業資金の調達に至った |
| 補足 | 結果は記録の内容・時間の経過・事業計画などによって異なる |
信用情報に不安があるからといって、創業融資を最初から諦める必要はありません。なぜ信用情報の遅延の記録が慎重に見られるのか、そしてどう向き合えば道が開けるのか。ここから順番に解き明かしていきます。
なぜ信用情報の遅延の記録は慎重に見られるのか
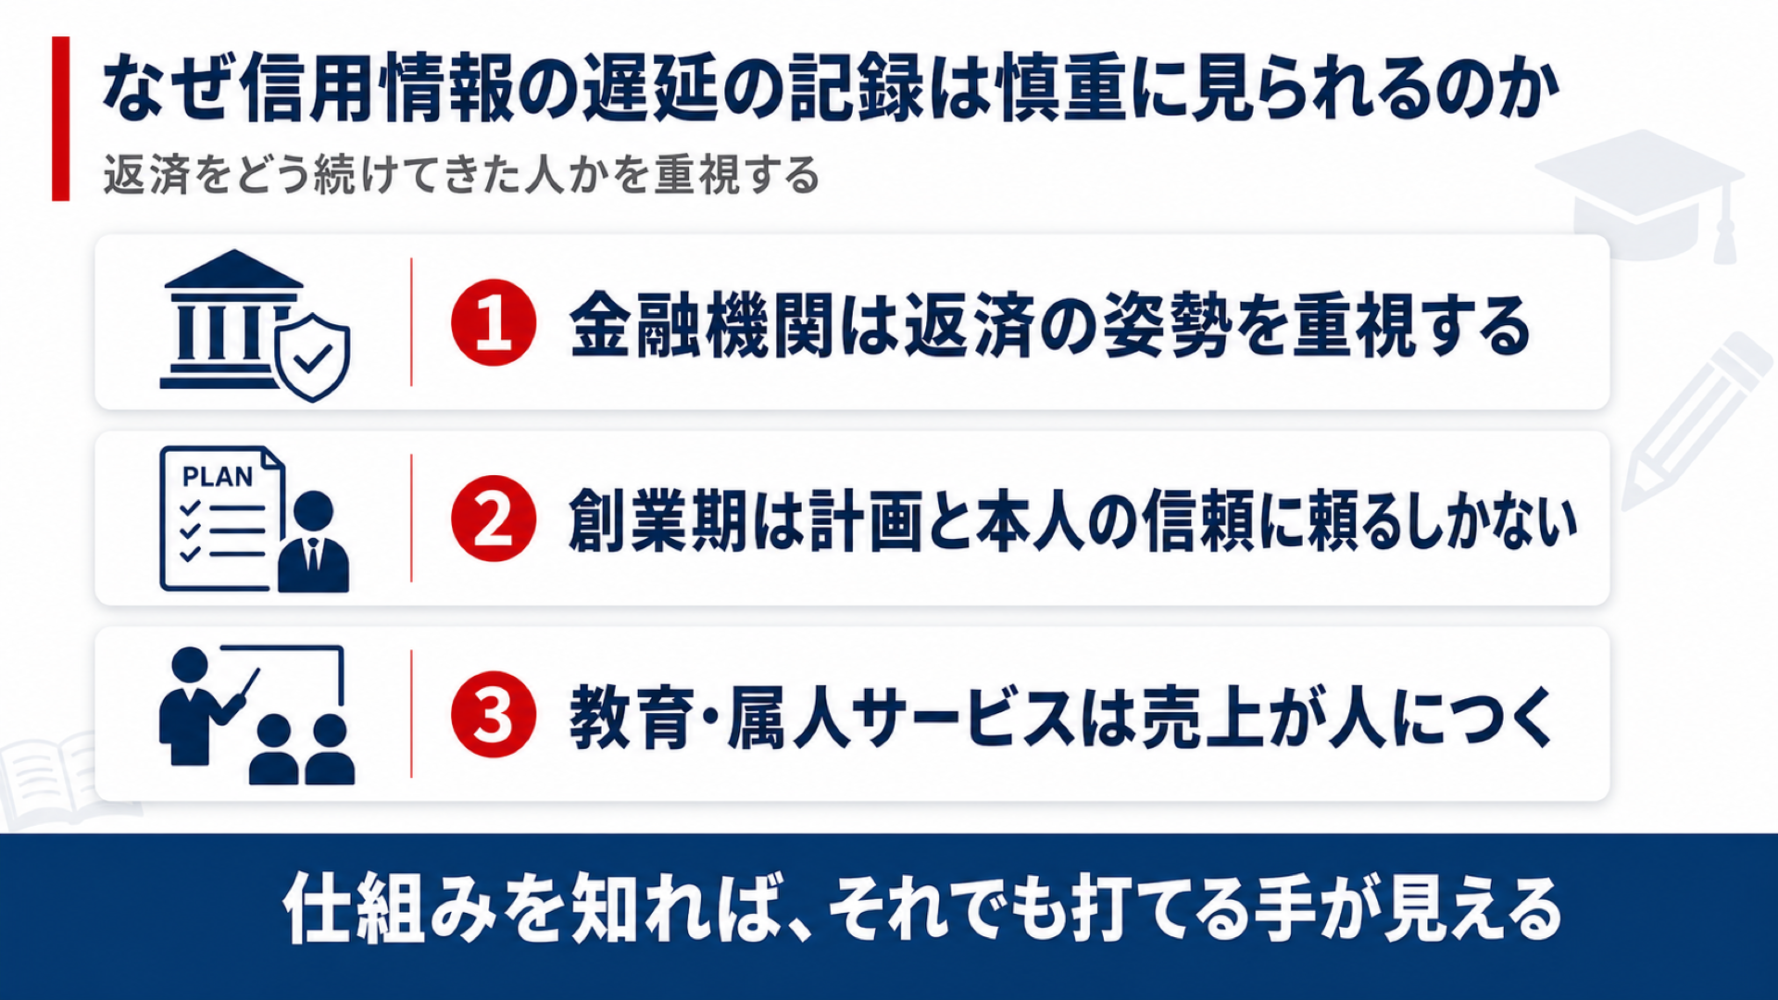
信用情報の記録が融資で慎重に扱われる背景には、金融機関が「返済をどう続けてきた人か」を重視する理由があります。仕組みを知ると、つまずきの理由と、それでも打てる手が見えてきます。
▼信用情報の遅延の記録が慎重に見られる3つの理由
- 理由1. 金融機関は返済の姿勢を重視する
- 理由2. 創業期は計画と本人の信頼に頼るしかない
- 理由3. 教育・属人サービスは売上が人につく
それぞれの理由について、詳しく解説していきます。
理由1. 金融機関は「返済の姿勢」を重視する
融資は、貸したお金が約束どおり返ってくることを前提にした取引です。そのため金融機関は、申込者がこれまで支払いの約束をどう守ってきたかを重視します。信用情報には、過去の借入や支払いの状況が記録されており、そこに遅延の記録があると、「返済の姿勢に不安はないか」という目で見られやすくなります。
ただし、記録があること自体で一律に判断が決まるわけではありません。どんな内容の記録なのか、いつのことなのか、その後はどうだったのか。こうした点をあわせて見られます。時間が経ち、その後は問題なく支払いを続けているのであれば、過去の一点だけで全体が決まるとは限りません。
つまり、遅延の記録は不利な要素ではありますが、「だから絶対に無理」と決めつけるのも、「隠せば大丈夫」と考えるのも、どちらも適切ではないということです。
理由2. 創業期は「計画と本人の信頼」に頼るしかない
創業期には、過去の事業の決算がありません。金融機関は、計画書の中身と、経営者本人の信頼性から、返済の見通しを読み取ろうとします。だからこそ、本人の信用情報の状況が、判断の中で相対的に大きな意味を持つことがあります。
実績で語れない創業期だからこそ、信用情報に不安がある場合は、それを踏まえたうえで、事業計画の確かさと、これからの返済を続けられる根拠を、より丁寧に示す必要があります。過去の一点を補って余りある「これからの計画」を、どれだけ具体的に語れるかが問われます。
理由3. 教育・属人サービスは「売上が人につく」
教育の事業は、提供する人の力量や信頼に売上がつきやすい、属人的なサービスです。指導の質や評判が、そのまま集客や継続につながります。金融機関から見ると、この「人に売上がつく」構造は、経営者本人への信頼が事業の継続性に直結することを意味します。
そのため、本人の信用情報の状況が、事業の見られ方にも影響しやすい面があります。一方で、属人的なサービスは、本人の経験や指導実績がそのまま強みになるため、そこを計画で説得力をもって示せれば、過去の記録に偏った見方を和らげる材料にもなります。
信用情報をめぐる相談では、こんな問いをよくいただきます。「過去に支払いが遅れた記録があるのですが、正直に話したほうがいいのでしょうか」。私たちは、こう整理してお伝えしています。「信用情報は、申し込みの過程で確認されることが一般的です。隠そうとするより、事実として前提に置き、その後どう支払いを続けてきたか、これからどう返していくかを説明できる状態にしておくほうが、結果として信頼につながりやすいと考えています」。この例に限らず、不安な点ほど、正直に前提として整理しておくことが土台になります。
申し込みの前に整理した3つの論点
ここからは、この事例で実際に申し込みの前に整理した論点を見ていきます。減額の見込みを乗り越えられた背景には、「不安な点を隠さず、事前に論点を把握する」という準備がありました。
▼信用情報に不安があるときに整理した3つの論点
- 論点1. 信用情報の状況を前提として整理する
- 論点2. 事前相談で論点を早めに把握する
- 論点3. 減額の見込みにも追加資料で対応する
それぞれの論点について、詳しく解説していきます。
論点1. 信用情報の状況を「前提として」整理する
最初に取り組んだのは、信用情報の状況を、隠すべき弱点としてではなく、計画の前提として整理することです。過去にどんな記録があり、いつのことで、その後はどうだったのか。これを正直に踏まえたうえで、これからの返済をどう続けるのかを計画に織り込みました。
不安な点を曖昧にしたまま申し込むと、後から記録が確認されたときに、説明が後手に回ってしまいます。先に前提として置いておけば、「過去はこうだったが、今はこう、これからはこう」という一貫した説明ができます。この姿勢そのものが、返済への向き合い方として受け取られる面もあります。
論点2. 事前相談で「論点を早めに」把握する
次に取り組んだのが、いきなり正式な申し込みをするのではなく、事前相談から始めることです。事前相談では、金融機関がどの点を確認したいのか、どんな資料が必要になりそうかを、早い段階でつかむことができます。
この事例でも、事前相談を通じて、信用情報をどう見られるか、どんな資料を補えばよいかの見当をつけてから、正式な申し込みに進みました。準備のやり直しを減らすうえで、この「先に論点をつかむ」段取りが効きました。
計画づくりの相談では、こんな声もいただきます。「不安があるなら、いきなり申し込まないほうがいいのでしょうか」。私たちは、こうお伝えしています。「不安な要素があるときほど、事前相談で論点を早めに把握しておくと、的を絞った準備ができます。手当たり次第に申し込むより、一つ一つの申し込みを丁寧に整えるほうが、結果につながりやすいと考えています」。この例に限らず、不安があるときこそ段取りを丁寧にすることが土台になります。
論点3. 減額の見込みにも「追加資料」で対応する
三つ目は、審査の途中で減額の見込みが伝えられたときの対応です。この事例では、信用情報を理由に当初より少ない金額になりそうだという連絡がありました。そこで諦めるのではなく、求められた追加資料に一つずつ対応していきました。
さらに、途中で事業の前提が変わり、それによってさらに減額される可能性が示される場面もありましたが、その点も正直に金融機関に共有して相談しました。結果として、創業資金の調達に至りました。減額の見込みが伝えられても、それは即座の結論ではなく、追加資料や説明で状況が動くことがある――そのことを示す経過でした。
なお、信用情報に記録がある場合に融資が「通る」かどうかは、記録の内容・時間の経過・事業計画・返済の見通し・金融機関の判断によって大きく変わります。ここで整理したのは、あくまで金融機関が確認したい論点に、誠実に向き合える状態に近づけるための準備です。税金や社会保険料の納付状況と信用情報が重なって論点になるケースについては、税金や信用情報で融資が前に進まないケースを解説した記事もあわせて参考になります。
相談から着金までの流れ|準備の4ステップ
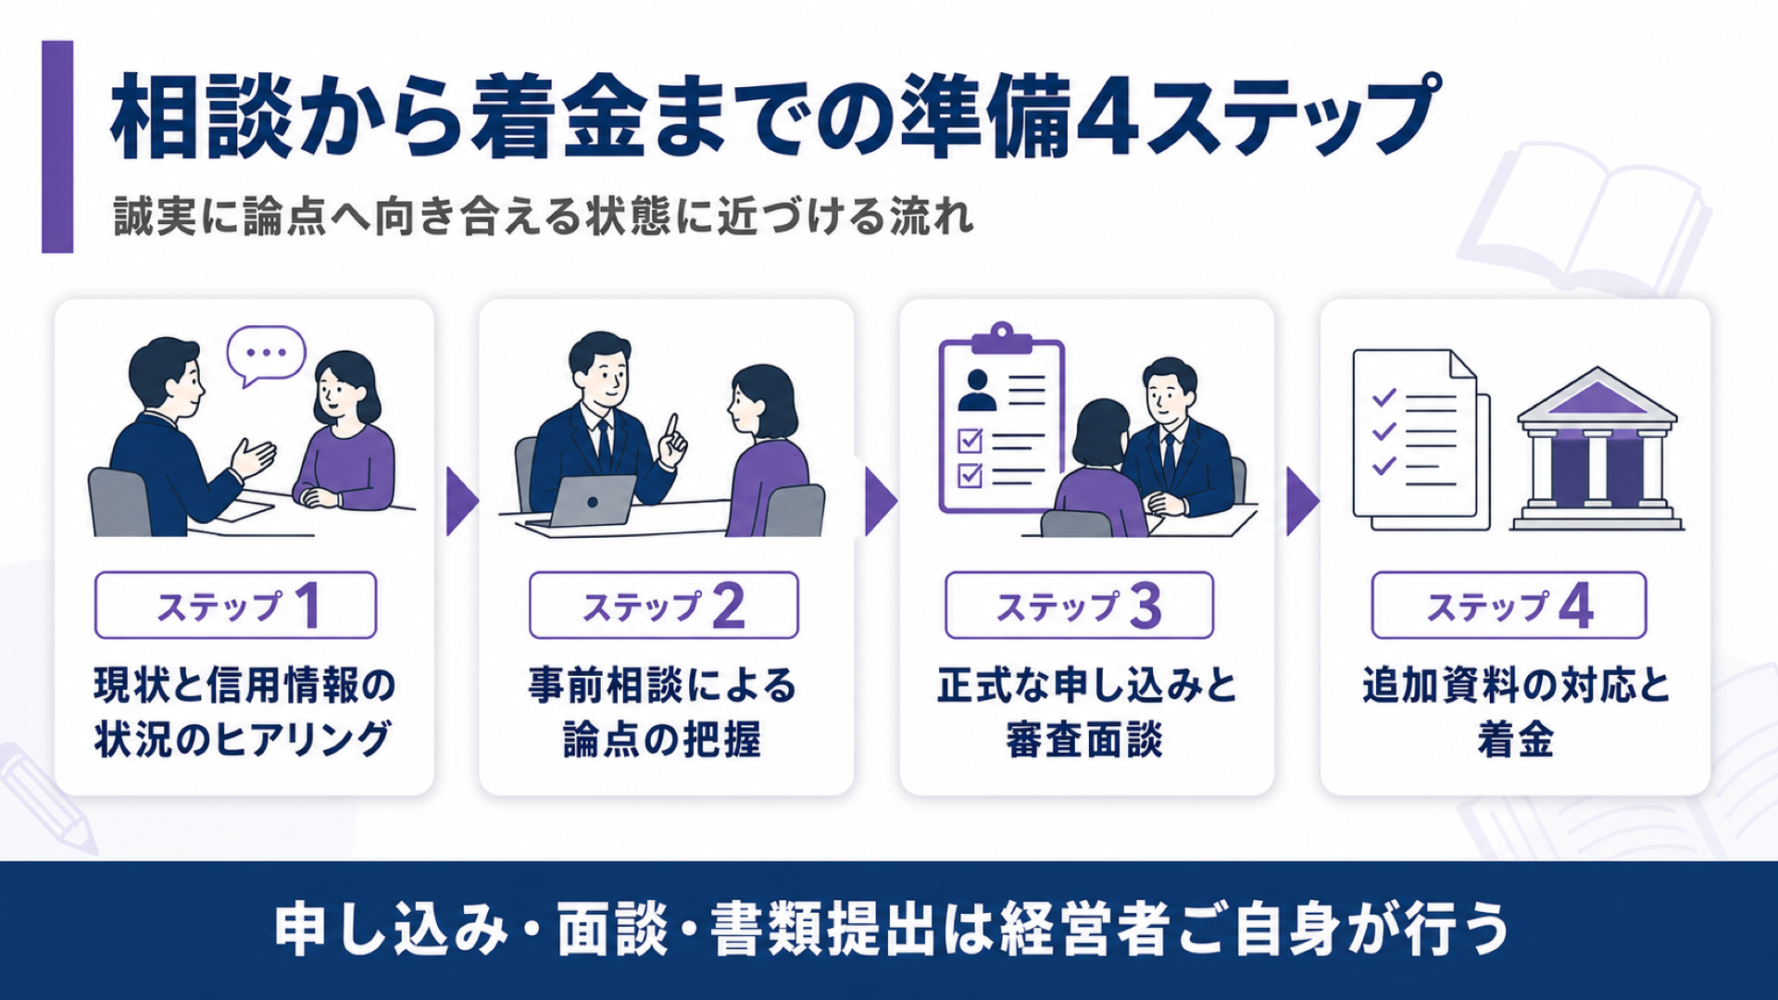
ここでは、相談から創業資金の着金までに、どのような流れで準備が進んだのかを整理します。融資が必ず実行されることを示すものではなく、あくまで「誠実に論点へ向き合える状態に近づけるための準備」の流れです。
▼信用情報に不安があるときの準備から着金までの4ステップ
- ステップ1. 現状と信用情報の状況のヒアリング
- ステップ2. 事前相談による論点の把握
- ステップ3. 正式な申し込みと審査面談
- ステップ4. 追加資料の対応と着金
それぞれのステップについて、詳しく解説していきます。
ステップ1. 現状と信用情報の状況のヒアリング
最初に行うのは、徹底したヒアリングです。どんな教育の事業を立ち上げるのか、創業資金がいくら必要なのか、自己資金はどれだけ用意できるのか。そして、信用情報にどのような記録が残り、それはいつの時点のもので、以後の支払いはどうだったのか。こうした点を正直に洗い出します。
不安な要素ほど、出発点で正確につかんでおくことが大切です。曖昧なまま進めると、後で説明が後手に回ります。事実を前提に置くことが、説明しやすい準備の第一歩です。
ステップ2. 事前相談による論点の把握
次に、正式な申し込みにいきなり進まず、事前相談を入口にします。この段階では、金融機関がどこを確かめたいのか、信用情報をどう捉えるのか、何を補えばよいのかの見当をつけられます。
この事例では、事前相談を通じて論点を早めに把握し、必要な準備の方向性を定めてから、正式な申し込みに進みました。先に論点をつかんでおくことで、的を絞った準備ができます。
ステップ3. 正式な申し込みと審査面談
論点が見えたら、正式な申し込みと審査面談に進みます。面談では、信用情報の状況を前提として正直に説明し、その後の支払い状況と、これからの返済の見通しを、自分の言葉で語れるよう備えました。
審査面談の場では、過去の記録について触れられることもあります。隠すのではなく、「過去はこうだったが、今はこう、これからはこう」と一貫して語れることが、返済への向き合い方として受け取られます。
ステップ4. 追加資料の対応と着金
審査の過程で、信用情報を理由に減額の見込みが伝えられました。ここで、求められた追加資料に一つずつ対応しました。途中、事業の前提が変わって減額の可能性が出た場面でも、正直に共有して相談を重ねました。
なお、金融機関への相談・申し込み・書類の提出・面談は、経営者ご自身に臨んでいただく前提です。私たちは事前の資料整理や想定問答の準備で伴走しますが、特定の金融機関への勧誘や、金融機関との条件のやり取り、融資契約の媒介・代理、書類の提出代行は行いません。信用情報のような繊細な論点ほど、本人が誠実に説明できるかが見られているからです。
この事例では、こうした対応を経て、最終的に創業資金の調達に至りました。減額の見込みが伝えられても、追加資料や正直な説明によって状況が動くことがある――その経過をたどった事例でした。
資金調達のあとに起きたこと
資金を調達して終わりではありません。その創業資金が事業の立ち上げをどう支えたのかが本質です。この事例では、調達した資金が、教育事業の立ち上げに必要な初期の費用と、軌道に乗るまでの運転資金を支えました。
教育の事業は、提供する人の信頼や評判が積み重なって集客につながるため、立ち上げ期にはどうしても時間がかかります。手元資金が薄いままだと、評判が固まる前に資金が尽きてしまうおそれがあります。創業時に資金を確保できたことで、焦らずに事業を立ち上げる土台ができました。
注目したいのは、過去の記録という不利な要素を抱えながらも、誠実に向き合うことで道が開けたことです。そして、創業融資をきちんと返済していく実績を積み重ねることは、それ自体が信用の回復につながっていきます。過去の一点に縛られず、これからの返済実績で信頼を積み直していく。その出発点として、今回の調達が機能した形です。
信用情報に不安があるときの創業融資で押さえておきたい4つのポイント
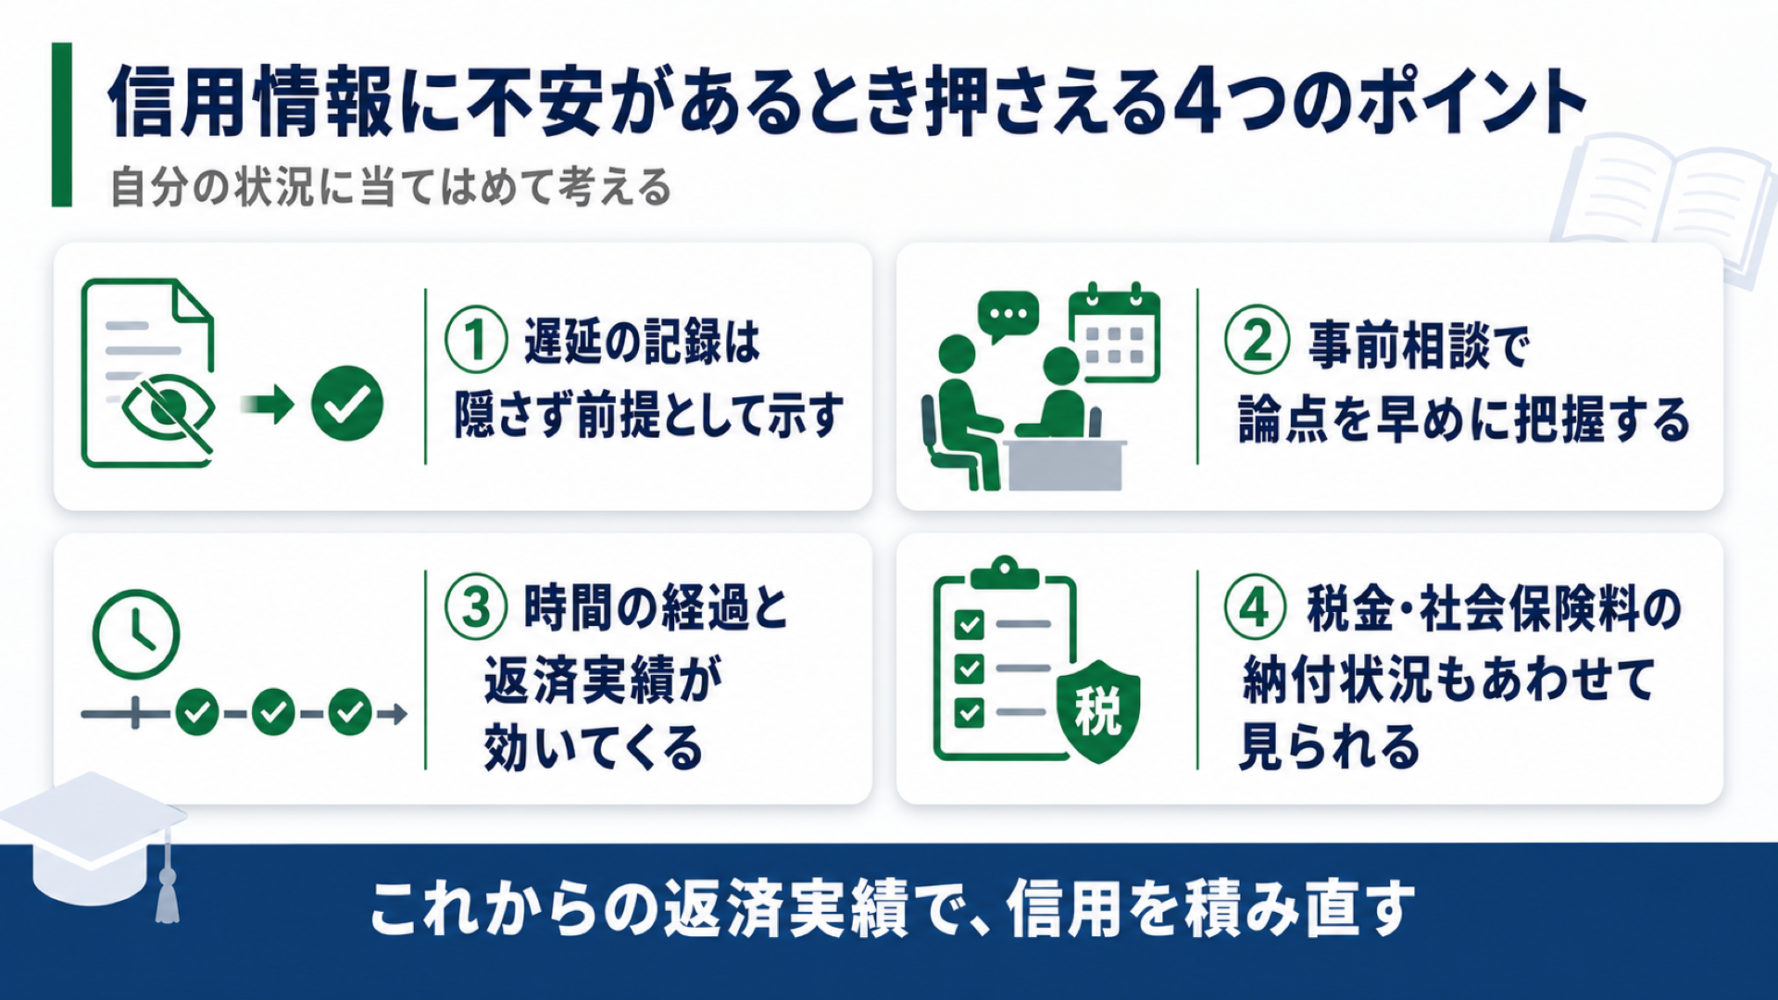
ここまでの事例から、信用情報に不安を抱えながら創業融資を準備するうえで、応用できる普遍的なポイントを整理します。自分の状況に当てはめて考えられるよう、再現性のある形でまとめました。
▼信用情報に不安があるときに押さえておきたい4つのポイント
- ポイント1. 遅延の記録は隠さず前提として示す
- ポイント2. 事前相談で論点を早めに把握する
- ポイント3. 時間の経過と返済実績が効いてくる
- ポイント4. 税金・社会保険料の納付状況もあわせて見られる
それぞれのポイントについて、詳しく解説していきます。
ポイント1. 遅延の記録は「隠さず前提として」示す
信用情報は、申し込みの手続きの中で照会されるのが通例です。伏せようとすると、後から記録が判明したときに説明が後手に回り、かえって信頼を損ないかねません。
過去にどんな記録が残り、その後の支払いをどう重ね、これからどう返すのかを、前提として整理して示すことが大切です。不利な要素ほど、正直に向き合う姿勢が、返済への誠実さとして受け取られます。
ポイント2. 事前相談で「論点を早めに」把握する
信用情報に不安があるときほど、正式な申し込みにいきなり進むより、事前相談を入口にすることをオススメします。この段階で、金融機関が確かめたい点や、補うべき資料の見当を早めにつけられます。
手当たり次第に申し込むより、論点を絞って一つ一つの申し込みを丁寧に整えるほうが、結果につながりやすくなります。
ポイント3. 「時間の経過と返済実績」が効いてくる
信用情報の記録は、あること自体で一律に結果が決まるわけではありません。いつの時点のことか、その後の支払いはどうかが、あわせて見られます。年月を経て、以後はきちんと支払いを重ねていれば、過去の一点だけですべてが決まるとは限りません。
そして、創業融資をきちんと返済していくこと自体が、信用を積み直すことにつながります。過去に縛られすぎず、これからの実績で信頼を回復していく視点を持つことが大切です。
ポイント4. 税金・社会保険料の納付状況も「あわせて見られる」
信用情報の遅延の記録と並んで、税金や社会保険料の納付状況も、金融機関が確認する点です。これらに未納や滞納があると、信用情報とあわせて、返済の姿勢への不安材料になりやすくなります。
逆に言えば、税金や社会保険料をきちんと納めている状態を整えておくことは、信用情報の不安を補う材料になります。
あわせて読みたい
信用情報と創業融資についてよくある質問(Q&A)
最後に、信用情報に不安を抱える方からよく寄せられる質問にお答えします。
信用情報に遅延の記録があると、創業融資は必ず断られますか?
必ず断られるわけではありません。記録があること自体は不利な要素ですが、その内容、いつの時点か、その後の支払い状況によって見られ方は変わります。支払いの記録を問題なく積み直していれば、ずっと前の一件だけで結論が出るわけではありません。結果は記録の内容・事業計画・返済の見通し・金融機関の判断によって異なるため、一律ではないと考えてよいでしょう。
信用情報のことは、申し込みのときに正直に話すべきですか?
信用情報は、手続きの中で照会されるのが一般的です。伏せるよりも、事実として先に差し出したうえで、これまでの支払いの積み重ねと、これからの返し方を語れるようにしておくほうが、信頼につながりやすいと考えています。隠していたことが後で分かると、かえって不利になることもあります。
減額の見込みを伝えられたら、もう増やせないのでしょうか?
一律ではありません。減額の見込みが伝えられても、それは即座の結論とは限らず、求められた追加資料に対応したり、状況を正直に共有して相談したりすることで、状況が動くことがあります。この事例でも、減額の見込みが伝えられた後、追加資料の対応によって状況が動き、調達に至りました。ただし見込みどおりの金額になるとは限らず、結果は記録の内容や金融機関の判断によって異なります。
過去の遅延は、どれくらい経てば気にしなくてよくなりますか?
一概には言えません。記録の内容や種類によって扱いが異なり、時間の経過とともに見られ方が変わっていく面はあります。大切なのは、いつまでなら大丈夫かを気にするより、その後の支払いをきちんと続け、税金や社会保険料も含めて納付の状況を整えておくことです。これからの実績を積み重ねることが、信用を回復する確かな道になります。
信用情報に不安があっても「誠実に向き合えているか」で創業融資の道は変わる
本記事のポイントをまとめます。
- 信用情報の遅延の記録が慎重に見られる背景には、金融機関が返済の姿勢を重視すること、創業期は計画と本人の信頼に頼るしかないこと、教育・属人サービスは売上が人につくことがある
- この事例では、信用情報の状況を隠さず前提として整理し、事前相談で論点を早めに把握したうえで、審査の途中で伝えられた減額の見込みに追加資料で対応し、最終的に創業資金の調達に至った
- 信用情報の記録は、あること自体で一律に結果が決まるわけではなく、内容・時間の経過・その後の支払い状況があわせて見られる。創業融資の返済実績を積むこと自体が、信用を積み直すことにつながる
- 信用情報とあわせて、税金や社会保険料の納付状況も見られる。納付の状態を整えておくことが、不安を補う材料になる
信用情報に不安を抱える経営者が道を分けるのは、過去の記録そのものよりも、それに誠実に向き合い、これからの返済の見通しを示せているかにあります。事業の計画には自信があるのに、過去の一点だけで全部を諦めてしまうのは、本当にもったいないことです。
「昔の記録があるから無理だろう」と決めつける前に、一度、事前相談から論点を整理してみてください。それでも進め方に迷うなら、融資の現場を知る専門家に相談するのも、有力な選択肢の一つです。税金や信用情報で前に進まないケースや、ほかの業種の調達事例も知りたい方は、融資の成功・つまずきの事例をまとめた入口記事もあわせてご覧ください。
※本記事は実在の事例をもとにしていますが、同様の融資が必ず実行されることを保証するものではありません。信用情報に記録がある場合の結果は、記録の内容・時間の経過・事業計画・返済の状況・金融機関の判断によって大きく異なります。
なお、融資の申し込み・面談・書類提出は経営者ご自身が行う前提で、融資代行プロは融資契約の媒介・代理や書類の提出代行は行いません。信用情報の確認・訂正は各信用情報機関、税務は税理士が扱う領域です。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「●●●に強い」相談先はコチラ/
※【毎日 限定5名まで】