事業計画書も決算書も整えて融資を申込んだのに、なぜか融資が進まない。そんな経験をされた経営者の方は、少なくないでしょう。
「資金が必要なタイミングで申し込んだのに、『もう少し様子を見ましょう』と言われて先に進まない…」
「直近で別の借入をしたばかりだったせいか、続けての融資が難しいと返された…」
「許認可がまだ取れていない段階で申し込んで、計画の中身を見てもらえなかった…」
融資が進まない原因が、事業内容ではなく申し込みのタイミング・順序であるケースは多く見られます。実際に筆者が運営する「融資代行プロ」の支援現場でも、同じような段取りのズレで融資に苦戦されるお客様をお見かけします。
同じ会社・事業計画であっても、いつ、どの順番で申し込むか(タイミング)によって、金融機関の担当者が確認したい条件を満たしやすくなることもあれば、反対に審査が止まってしまうこともあるのです。
本記事では、申し込みのタイミングや順序が整わないまま審査に進み、融資実行に至らなかった複数の事例をもとに、金融機関の担当者がどこを見て慎重な判断に傾くのか、どう整えれば評価されやすくなるのかを整理します。融資の現場で培ったリアルな視点からお伝えしますので、これから融資を申し込む経営者の方は、ブックマークして申し込みの前に読み返すことをオススメします。
本記事を書いている「融資代行プロ」は、着手金なし・完全成果報酬1%〜で、これまで数多くの融資相談をお受けしてきた、金融機関出身のコンサルタントが運営するサービスです。調達が進んだ事例だけでなく、申し込みの時期や順序の段階でつまずいたご相談にも数多く向き合ってきた現場経験をもとに解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、実際の相談記録から、特定の企業や個人が識別されないよう共通する点だけを整理したものです。本文中のやり取りも特定の方の会話そのものではなく、相談現場で出やすい問いと受け答えを示しています。金額や時期といった細部に、元の記録にない事実は加えていません。
「タイミング」や「順序」が間違っており、融資が通らない4つのパターン
融資の話が前に進まない理由として、事業計画書や決算書の数字そのものに問題があると思い浮かべる経営者の方は少なくありません。
もちろん計画や決算が理由で見送られるケースもありますが、筆者の経験上、実際の現場で実に多いのは、融資申込みのタイミングや順序が間違っており、審査が止まる4つのパターンです。
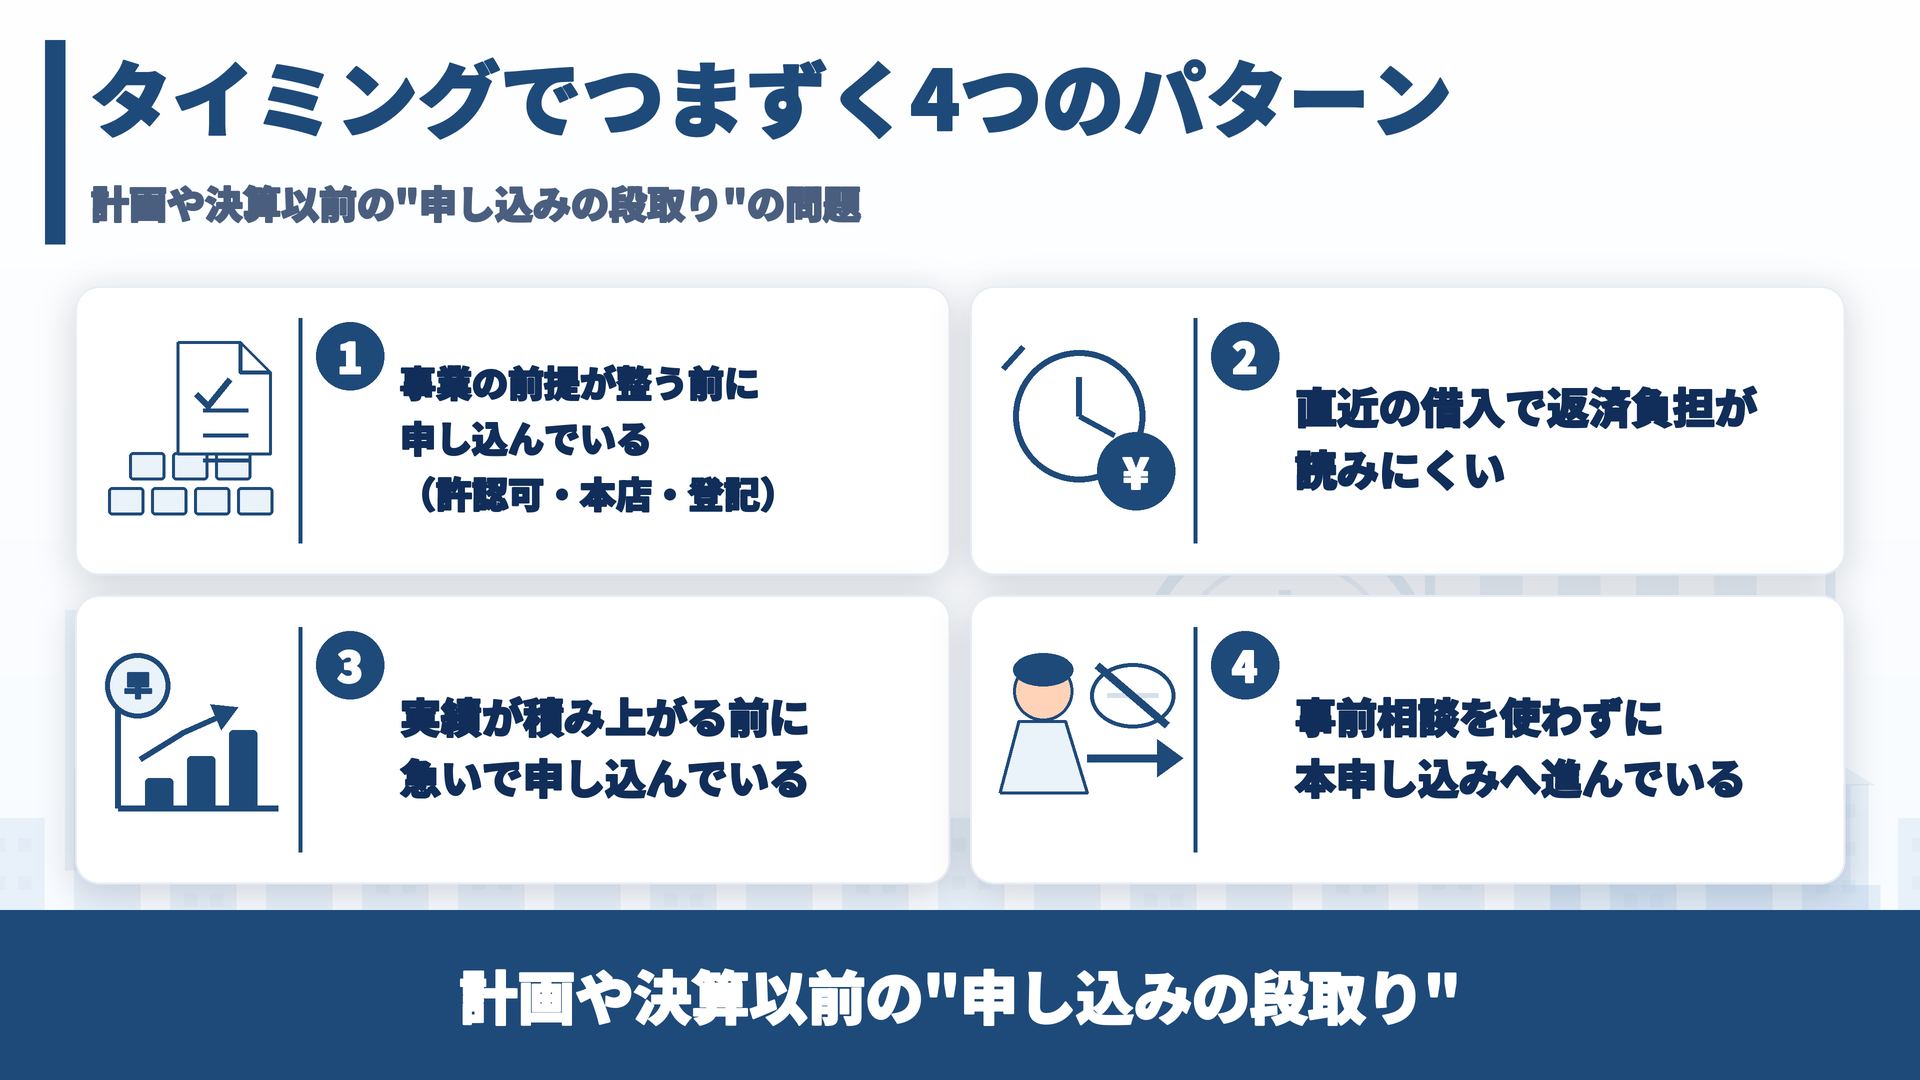
金融機関の担当者が確認したい前提が揃っていない時期に申し込んでしまうと、計画の中身をしっかり見てもらう手前で話が止まります。実際の相談現場でも、具体的には次のようなタイミングや順序をめぐるつまずき方が繰り返し見られます。
▼タイミング・順序が間違っている4パターン
| つまずきパターン | 起きていること |
|---|---|
| 1.事業の準備ができていないのに申込んでいる | 許認可・本店の実態・登記などが、計画を出す前に整っていない |
| 2.直近の借入から期間が短い | 立て続けの借入で、返済がどうなるのかが説明しづらくなっている |
| 3.実績が積み上がる前に申込みしている | 新規事業や創業直後で、見通しを数字で示しきれていない |
| 4.事前相談を使わず、本申込みをしている | 順序を確かめないまま、いきなり審査に進んでいる |
ここに挙げたパターンはいずれも、事業計画や決算書の中身そのものの良し悪し以前にある「申し込みの段取り」の問題と言えます。
裏を返せば、事業の前提や借入の間隔、実績の状況といった段取りをあらかじめ整えてから申し込むことで、金融機関の担当者が確認したいポイントを無理なく説明できる余地が十分に残されているということです。
本記事では、この4つの代表的なつまづきパターンを軸に、なぜ準備できていないと融資が進まないのか、そしてどのような順序で準備を進めればよいのかを具体的に整理して解説します。
なぜ準備が整う前に申込むと融資が止まるのか|3つの理由
申込みのタイミングが早すぎると、金融機関は懸念・慎重な姿勢が見えはじめます。金融機関がどのポイントを確認し、なぜ判断を保留するのかを知っておくことで、申し込みの段取りでつまずく理由が見えてきます。
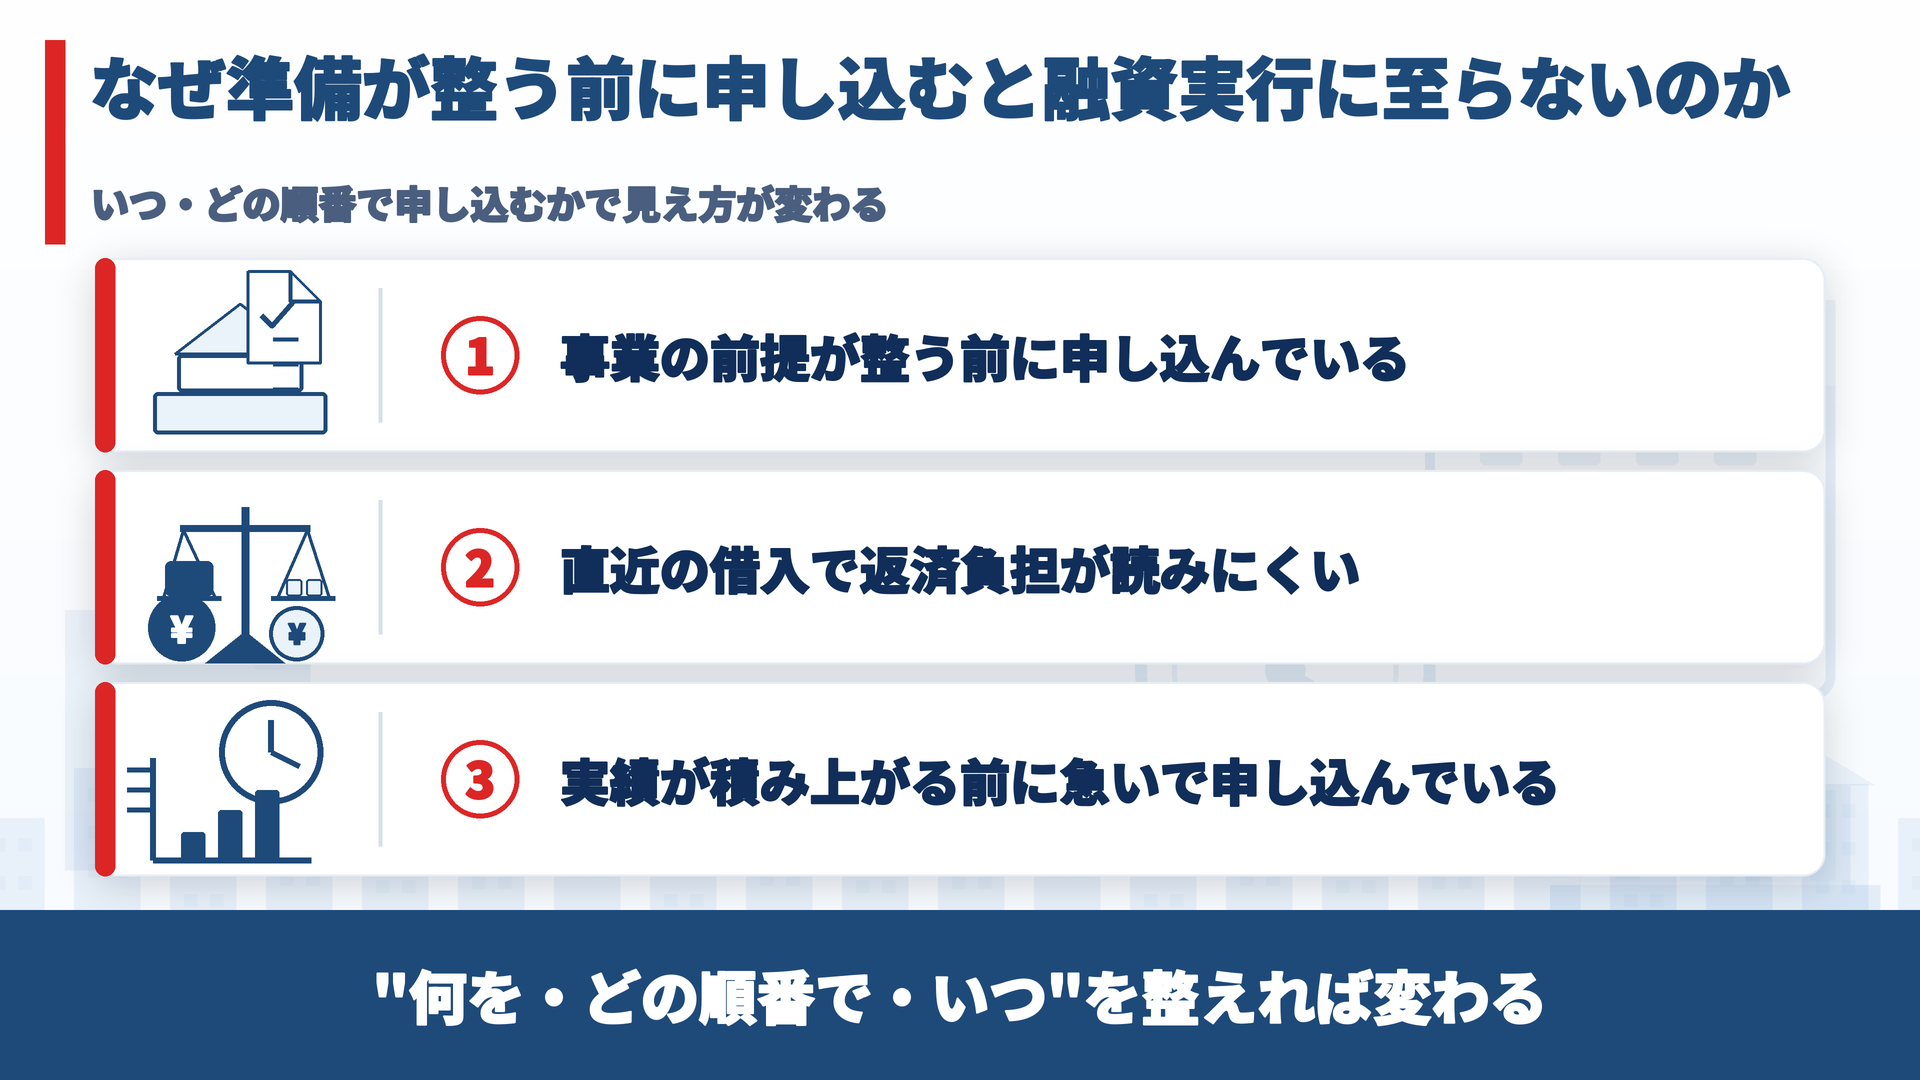
▼タイミングが原因で融資が前に進まない3つの理由
- 理由1. 事業の前提が整う前に申し込んでいる
- 理由2. 直近の借入から期間が短い
- 理由3. 実績が積み上がる前に申込んでいる
これら3つの理由について、金融機関の担当者が何を確認し、どこで判断を止めてしまうのかを具体的に整理します。
理由1. 事業の前提が整う前に申し込んでいる
金融機関の担当者が事業計画書の中身を詳しく精査する前に確認するのが、事業活動の準備が整っているかどうかです。
例えば、事業に必要な許認可の取得、本店所在地の実態、登記の状況といった基礎的な要件が整っていなければ、事業計画そのものの出来栄えに関係なく、受付や審査の手前の段階で話が止まってしまいます。
実際に、許認可を必要とする事業で運転資金のご相談をいただいた際にも、その許認可が未取得の段階で申し込まれていたため、計画の中身を見てもらう前の段階で話が進まない状態でした。弊社の相談記録を振り返っても、許認可という事業の前提が欠けていたことで、その先の審査に進みにくいままでした。
また、店舗の改修工事や設備の搬入を完了させなければ必要な許認可が下りず、許認可の取得時期と融資申し込みの順序をあらかじめ組み立てておく必要があったケースもありました。
こうした「事業の準備ができている状態」を把握しておくことは、業種を問わず融資を申し込む前に理解しておきたい段取りです。準備が整わないまま申し込んでも、計画の中身をきちんと見てもらう前に融資が止まってしまうことになります。
理由2. 直近の借入から期間が短い
金融機関の担当者は、必ず直近の借入の利用状況を確認します。
短期間のうちに立て続けに融資を受けていると、「無計画な経営者」と見られる可能性もありますし、会社全体の毎月の返済負担がどう変化するのかも読みづらく、どうしても融資には慎重になりがちです。
弊社の相談記録上でも、直近で別の借入をしたばかりの状態で、続けて追加の融資を申込みしたいというお客様からのご相談がありました。短期間での連続借入によって返済負担の予測が立てにくくなり、金融機関側が確認したい点が解消しきれず、結果として、追加融資が見送られた経緯があります。
いくら資金を必要としている切実な事情があったとしても、返済の見通しがない状態での申込みは見られやすいのが現実です。前回の借入から今回の申し込みまでにどれだけの間隔をあけるかは、明確な答えはないものの、最低でも半年〜1年は空けるのが通常でしょう。
申し込みの時期について、相談者から次のような質問をいただくことがあります。
「直近で借りたばかりの状況だと、続けて申し込んではいけないのか…」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「短期間で融資に申込むこと自体が悪いわけではありません。しかし、短期間に立て続けに借入を行った直後は、今後の返済負担がどう推移するかが外部から読みにくいですし、計画性がなく見えることもあり、融資に慎重になる傾向があります。」
「まずは直近の借入に対する返済が順調に進んでいる実績を積み重ね、返済の見通しを明確に説明できる状態になってから、申込むことが賢明です」
理由3. 実績が積み上がる前に急いで申し込んでいる
3つ目は、事業の実績や試算表の数字が十分に積み上がるのを待たず、急いで申込みに進んでしまっているケースです。
弊社の相談記録にも、新規事業を立ち上げた直後の段階で、その事業の業績が十分に固まっていないまま申込みを希望されるお客様がいました。新規事業の将来の見通しの根拠となる資料が揃わず、具体的な数字も示すことができず、回収リスクが高いと判断されて見送りになってしまいました。
新しい挑戦ほど運転資金が早急に必要になりがちですが、金融機関は過去の実績・裏付けデータの不足をシビアに見ます。
他の相談記録では、金融機関から「決算後であれば取り組める」と言われて、決算書が完成する時期まで待って申込み直したケースが幾多もあります。
前年度の決算書で見送りになったケースでも、今年度の決算(確定申告)と納税をしっかり完了させた時点で申込み直すことで、実績が積み上がった実態が見えて金融機関の評価が変わることもあるのです。
創業直後や新規事業を始めたばかりの経営者の方からは、このような疑問をよくいただきます。
「新しい事業を始めたばかりの時期は、もう少し実績が出るまで待ったほうがいいのか…」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「資金を早く確保したい気持ちは分かりますが、立ち上げ直後の段階は実績が乏しく、返済の根拠となる数字を提示しにくいのが実情です。創業融資のように初期の実績不足を前提とした融資制度を選ぶか、あるいは数ヶ月分の試算表や受注実績が固まるのを待つか、現状の材料で見極める必要があります。」
「決算(確定申告)・納税完了など、数字の裏付けが揃うタイミングで申込むほうが、結果として説得力のある説明ができるようになります」
なお、事業計画書そのものの具体的な作成ポイントや改善方法については、事業計画書が弱いと融資はなぜ通らないのかで詳しく解説しています。
“融資が見送られた会社”の「3つの共通傾向」
弊社にご相談に来られたお客様で、実際に融資を見送られてしまった内容を振り返ると、いくつかの共通点が見えてきます。
ここでは、弊社の相談記録から浮かび上がった「融資が見送られてしまう3つの共有傾向」を整理してお伝えします。
▼融資実行に至らなかったケース「3つの共通傾向」
それぞれの傾向が金融機関の担当者にどう受け止められるのか、具体的なつまずきのパターンを確認します。
傾向1. 「お金が必要な今」そのタイミングに申込みしていた
つまずいたご相談で共通しているのは、「資金が必要になった今」そのタイミングで申込みをしていた点です。
手元の資金繰りが厳しくなれば、一刻も早く申し込みたいと考えるのは自然な心理ですが、金融機関の視点に立つと、「計画性が薄い会社」「自分都合が強い会社」と写りがちです。
企業側が必要に迫られた時期と、金融機関が評価しやすい時期は一致しないことが少なくありません。何も準備できずに急いで融資に申込むと、差し戻しや確認も重なり、かえって実行までの時間が延びてしまいます。
段取りの相談では、切迫した経営者の方からこう尋ねられることがあります。
「お金が必要なのは今なのに、タイミングを計っている余裕などないのではないか…」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「焦るお気持ちは痛いほど分かります。ただ、本当に資金繰りに困ってから動くと、業績が苦しい時期の数字で審査されるため、融資の可能性は厳しくなります。」
税理士から『日本政策金融公庫の枠は本当に困ったときのために取っておくべき』と助言されるケースもありますが、筆者の経験上、融資は業績が安定していて受けられるときに受けておくのが鉄則です。
必要になる時期から逆算し、試算表や数字が整っている段階で早めに動くことをオススメします。
傾向2. 申し込みの順序を意識していなかった
もう1つの傾向は、何を準備して、どの金融機関へ、どの順番で申込むべきか、という段取りを認識していなかったことです。
許認可を取ってから動くのか…。
直近の借入の返済が進んでから申し込むのか…。
試算表の数字が揃うのを待つのか…。
この順序を誤ると、同じ事業計画であっても金融機関の検討度合いが大きく変わります。思い立った勢いで申込んでしまうと、本来なら十分説明できた強みも、準備不足として扱われてしまいかねません。
申し込みの順序については、経営者の方からこう相談される場面がよくあります。
「許認可の取得や借入の返済と、融資の申し込みはどちらを先に進めるべきでしょうか…」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「許認可の取得や直近の借入の返済状況だけでなく、申し込む金融機関の順序も重要です。弊社の相談記録でも、民間銀行の担当者から『自行の融資額が固まるまで日本政策金融公庫への申し込みを待ってほしい』と求められ、銀行側の融資額が固まってから公庫への申し込みを再開した事例があります。
どの金融機関にどの順序で相談するかをあらかじめ整理しておくと、手戻りを防ぎやすくなります。
傾向3. 事前相談の機会を使っていなかった
3つ目の傾向は、窓口での事前相談を活用せず、いきなり本申込みの書類を提出してしまったことです。
金融機関のなかには、正式な申し込みの前に事業内容や資金使途に関する事前相談に応じてくれるところもあります。
事前に担当者と話をしておけば、「今の段階で申し込むべきか」「何を整えてからのほうがよいか」という感触をつかめることがあります。事前相談を使わずにいきなり本申込みへ進むと、整えられたはずの準備をしないまま、結果だけが返ってくることになりかねません。
融資のタイミングで評価されやすくする「4つの準備ポイント」【融資は段取りで変わる】
申込みのタイミングや順序を整えるだけで、金融機関の担当者が計画を確認しやすい状況を作れます。
ここでは、担当者がどこを見て判断しているのかを踏まえ、評価を受けやすくするための4つの準備のポイントを整理します。
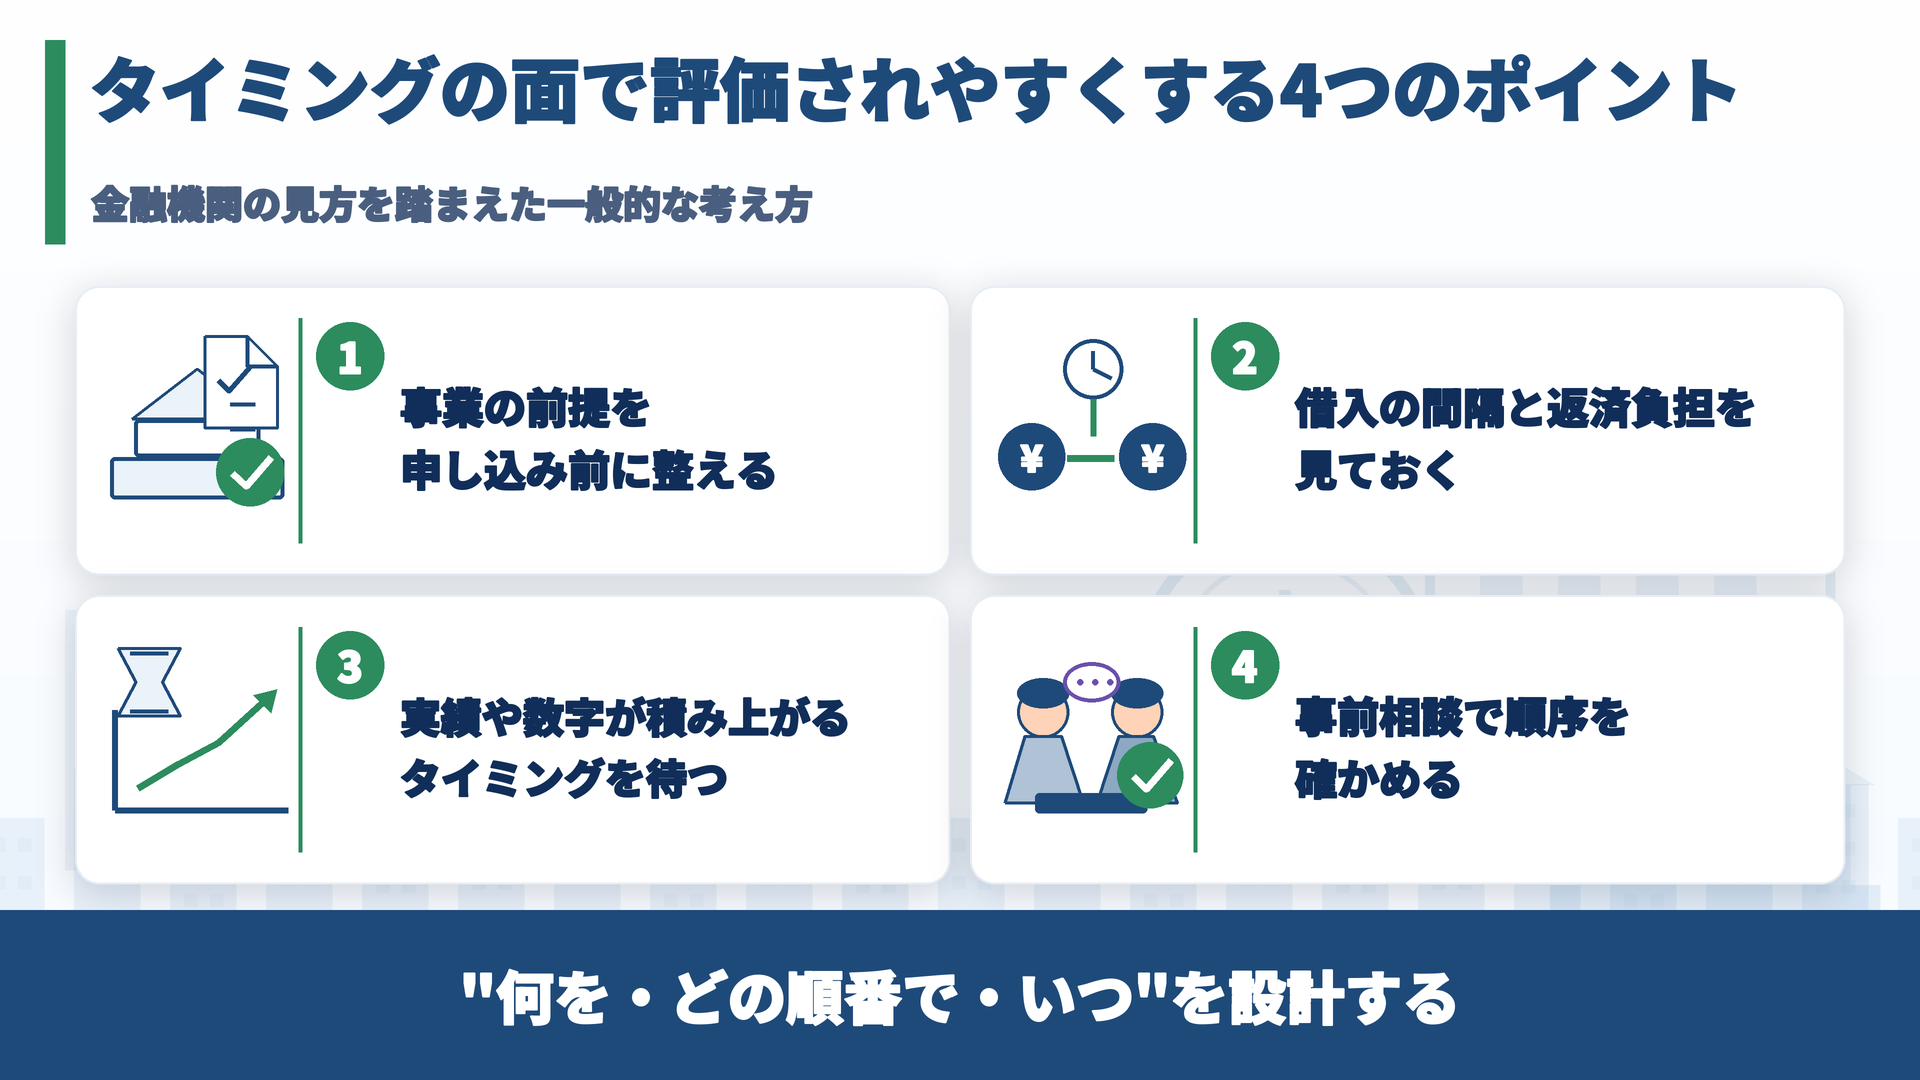
▼融資のタイミングで評価されやすくするための4つのポイント
- ポイント1.事業の前提を申し込み前に整える
- ポイント2.借入の間隔と返済負担を見ておく
- ポイント3.実績や数字が積み上がるタイミングを待つ
- ポイント4.事前相談で順序を確かめる
金融機関の担当者が納得して稟議を進めやすくなるよう、4つのポイントを順に確認していきましょう。
ポイント1. 事業の前提を申し込み前に整える
事業計画の中身を詰める前に、まずは事業の前提条件を整えなければなりません。
事業に必要な許認可の取得や、本店所在地の実態、法人登記の状況などが整っていない状態では、担当者は事業計画の評価に入る手前で立ち止まってしまいます。
許認可の手続きそのものは行政書士の専門領域ですが、「いつまでに何を整えてから申し込むか」という全体の段取りは、融資を申し込む前の段階でスケジュールとして可視化しておく必要があります。
ポイント2. 借入の間隔と返済負担を見ておく
次に注意すべきなのが、直近の借入状況と今後の返済スケジュールです。
直前の借入から間もない時期の追加申し込みは、返済負担がどうなるか読みにくく、担当者も慎重な姿勢にならざるを得ません。
直近で融資を受けている場合は、借入と借入の間隔をあけ、返済の見通しを示せる状態にしてから次の申し込みへ進むほうが、評価されやすくなります。
ポイント3. 実績や数字が積み上がるタイミングを待つ
資金を急ぐあまり焦って申し込むのではなく、客観的な数字や実績が積み上がる時期を見計らう判断も有効です。
創業直後や新規事業の立ち上げ期は、実績の乏しさから将来の見通しを数字で証明しにくい面があります。
急ぐ気持ちはあっても、数か月の試算表や受注の実績がそろうのを待つことで、説明できる材料が増え、結果的に近道になる場合があります。
ポイント4. 事前相談で順序を確かめる
正式な本申し込みへ進む前に、金融機関窓口での事前相談を活用して全体の順序を確かめておきます。
自社の事業状況で「今申し込むべきか」「先に何を揃えるべきか」を経営者ひとりで判断するのは容易ではありません。
筆者の経験上、どの金融機関にどの順番で相談するかによって、話の進み方が変わることがあります。事前の打診を通じて求められる資料や時期の感触をつかみ、「何を・どの順番で・いつ申し込むか」という段取りをあらかじめ固めておくことが欠かせません。
資金繰りを急ぐ経営者の方から、段取りについて尋ねられることがあります。
「申し込む前に、いま出すべきかどうかを確かめる方法はあるのか」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「金融機関によっては、正式な申し込みの前段階で相談を受けてくれるところもあります。そこで一度ぶつけておくと、『今が出しどきか』『何を先に用意すべきか』の感触を確かめられます。いきなり本番に進まず、そうした場や、融資の実情にくわしい相手に相談して順序を確かめておくことをお勧めします」
弊社:融資代行プロが、タイミングと順序を整えるご支援の流れ【4ステップ】
申し込みのタイミングや順序を整えるにあたり、弊社がどのようなステップで準備を進めているのかをまとめました。
焦って申し込んで審査を止めてしまわないよう、金融機関の担当者が確認しやすい状態を段階的に整えていく実践的な手順です。
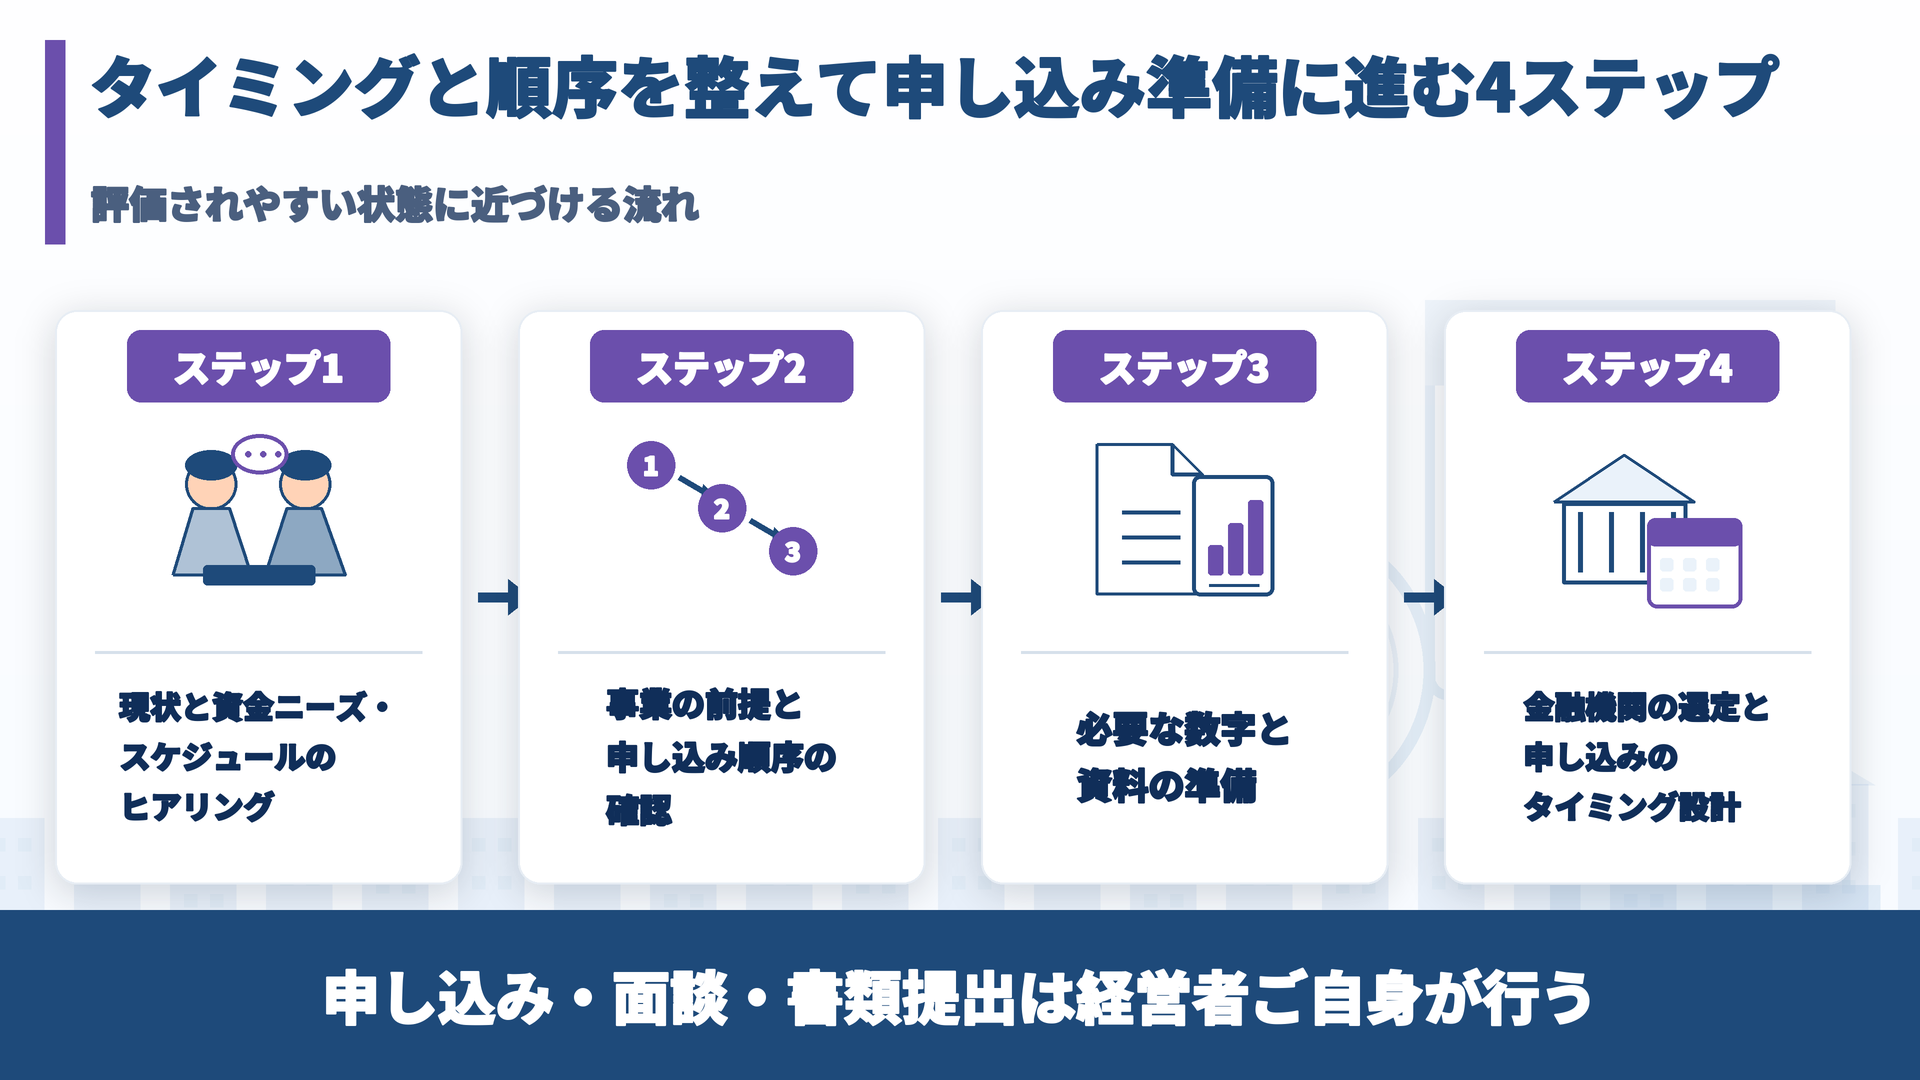
▼タイミングと順序を整えて申し込み準備に進むまでの4ステップ
- ステップ1.現状と資金ニーズ・スケジュールのヒアリング
- ステップ2.事業の前提と申し込み順序の確認
- ステップ3.必要な数字と資料の準備
- ステップ4.金融機関の選定と申し込みのタイミング設計
各ステップで具体的にどのような項目を確認し、どう準備を組み立てていくのかを順に整理します。
ステップ1. 現状と資金ニーズ・スケジュールのヒアリング
最初に行うのは、事業の現状と資金ニーズの詳しいヒアリングです。
事業が現在どのような局面にあり、いくらの資金が、何のために、いつまでに必要なのかを正確に把握します。あわせて、許認可の取得状況や直近の借入状況、これからの事業スケジュールまで細かく確認します。
「資金が必要な時期」と「金融機関が評価しやすい時期」には、ズレが生じているケースが少なくありません。
そのズレを解消するため、資金が必要な期日から逆算し、いつまでにどの書類や数値を揃えておくべきかという実行計画を組み立てていきます。
ステップ2. 事業の前提と申し込み順序の確認
現状のヒアリングを終えたら、事業の前提条件が整っているかと、申し込む順序の確認へ進みます。
事業に必要な許認可の取得状況や、本店所在地の実態、登記情報など、事業計画を提出する手前で整えるべき前提条件を洗い出します。
直近で別の借入がある場合は、その返済状況を整理したうえで、どのタイミングで次の融資を申し込むべきかを弊社と経営者様とで一緒に検討していきます。
ステップ3. 必要な数字と資料の準備
申し込む順序が定まったら、審査に必要な数字と資料の準備に取りかかります。直近の試算表や受注・売上の実績、資金使途の根拠、返済計画などを、申し込むタイミングに合わせて揃えていきます。
実績が積み上がるのを待つほうが有利に働く局面では、あえて申し込み時期を遅らせる見極めも行います。
ステップ4. 金融機関の選定と申し込みのタイミング設計
前提条件と提出資料が整った段階で、どの金融機関へどの順番で申し込むかのタイミングを設計します。金融機関によって事前相談への対応や審査の進め方は異なります。
それぞれの特徴や事前相談の進め方を踏まえ、最適な申し込みの順序と時期を弊社と経営者様とで一緒に検討していきます。
弊社「融資代行プロ」にご支援を受けたい方は、まずは融資の無料相談をご活用ください。
「融資代行プロは」、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられますので、以下のボタンから今すぐお申込みください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
融資のタイミングと順序についてよくある質問(Q&A)
申し込みのタイミングや順序が原因で、融資の手続きが進まないのではないかと不安に感じる経営者の方から、現場でよく寄せられる質問をまとめました。
融資は申し込むタイミングで結果が変わるのでしょうか?
同じ事業計画であっても、申し込むタイミングや順序によって、金融機関の担当者が確認しやすい状況は大きく変わります。
事業の前提が整っているか、直近の借入後の返済実績が確認できるか、数字が積み上がっているかによって、手元で提示できる根拠の説得力が違ってくるためです。
実務上、金融機関側の融資方針や担当者、支店の方針が変わることもあります。一度見送りになった案件でも、事業の前提を整えたり時期を改めたりして相談し直す価値は十分にあるでしょう。
許認可がまだ取得できていなくても融資は申し込めますか?
事業に必要な許認可がまだ取得できていない場合、計画の中身を精査してもらう前の段階で話が止まるケースは少なくありません。金融機関にとって、許認可は事業を開始できるかどうかの大前提の条件だからです。
店舗の内装工事や設備導入の完了が許認可の要件になっているなど、業種ごとに必要な順序は異なります。まずは行政書士等の専門家に手続きを確認し、許認可がいつ取得できる見込みかを確定させてから、申し込みのスケジュールを組み立ててください。
直近で別の借入をした後に、続けて融資を申し込んでも大丈夫ですか?
直近で別の借入をした直後は、その返済負担が今後の資金繰りにどう影響するか読みにくいため、金融機関の判断は慎重になります。続けて申し込むこと自体が禁止されているわけではありませんが、立て続けの借入は返済計画の説得力を弱めてしまう要因です。
直近の借入金が何に使われ、返済がどのように順調に進んでいるのかを実績として示せるよう、一定の間隔をあけてから申し込むのが賢明な判断といえます。
創業してすぐのタイミングで融資を申し込むのは早すぎますか?
創業直後の申し込みが一律に早すぎるわけではありません。日本政策金融公庫の創業融資のように、営業実績がない立ち上げ期を前提とした融資制度も選べます。
一方で、立ち上げから数か月経っている新規事業では、実績の乏しさが目立ってしまい、数字で計画の実現性を示しにくい場面もあるでしょう。
数か月の試算表や受注実績を待つべきか、現時点で創業融資を活用すべきか、状況に合わせた見極めを行ってください。
融資は「何を・どの順番で・いつ」申し込むかで変わる|融資が通らないと感じたときの見直しどころ
融資の審査が前に進まない原因は、事業計画書や決算書の良し悪しそのものよりも、申し込みのタイミングと順序が整っていない点にあるケースが少なくありません。
焦って資金調達に動く前に、前提条件や金融機関の確認視点を踏まえて段取りを整えることが、結果的に審査をスムーズに進める近道となります。
▼融資でつまずかないための申し込みタイミング見直しポイント
- 準備不足のまま申し込んで融資実行に至らない背景には、3つの明確な理由があります
- 事業の前提が整う前に申し込んでいる
- 直近の借入によって返済負担が読みにくくなっている
- 事業の実績や数字が積み上がる前に急いで申し込んでいる
- 融資が見送りになった相談事例には、共通していた3つの傾向が見られます
- 「お金が必要な今」だけを申し込みの基準にしていた
- 前提書類を整える申し込みの順序を意識していなかった
- 金融機関の反応を確かめる事前相談の機会を使っていなかった
- 金融機関の審査で正当に評価される状態へ近づけるための4つの準備
- 許認可や登記などの事業の前提を申し込み前に整える
- 立て続けの融資を避け借入の間隔と返済負担を把握しておく
- 試算表や受注などの実績が積み上がるタイミングを待つ
- 金融機関の窓口や専門家の事前相談で手順を確かめる
- どれほど優れた計画書を用意しても、申し込む段取りが崩れていては中身の評価まで進みません
- 申し込みのタイミングと順序を整えてから審査に臨む
- 金融機関が計画の中身をしっかり評価できる状況を作る
タイミングでつまずいてしまう経営者とスムーズに資金調達を果たす経営者の差は、計画自体の良し悪し以上に、何を・どの順番で・いつ申し込むかという段取りを金融機関の視点に立って設計できているかにあります。
事業計画の内容自体は評価に値するにもかかわらず、申し込むタイミングが早すぎただけで見送りの判断が下されるのは、実務の現場を見ていても本当にもったいない失敗だと感じます。資金繰りが切迫している局面ほど、一度冷静になって書類や実績が揃う時期を見極める視点が欠かせません。
決算書の数字や自己資金の整え方については決算や自己資金が弱いと融資はなぜ通らないのか、税金や信用情報の扱いについては税金の滞納や信用情報が原因で融資が通らないのはなぜかで詳しく整理しています。
「金融機関に『まだ早い』と言われて話が止まってしまった…」
「立て続けの借入で、いつ申し込むべきか見当がつかない…」
申し込むべき時期や順序の判断に少しでも迷うなら、準備不足のまま審査に進む前に、弊社「融資代行プロ」のような融資の現場を知る専門家へ事前に相談してみることも、遠回りを防ぐ現実的な選択肢です。
「融資代行プロ」は、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられますので、以下のボタンから無料相談をご活用ください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は実際の相談事例をもとに整理したものであり、同様の融資が実行されることを保証するものではありません。実際の融資判断は決算内容や信用情報、返済状況、事業実態、金融機関の審査基準によって異なります。