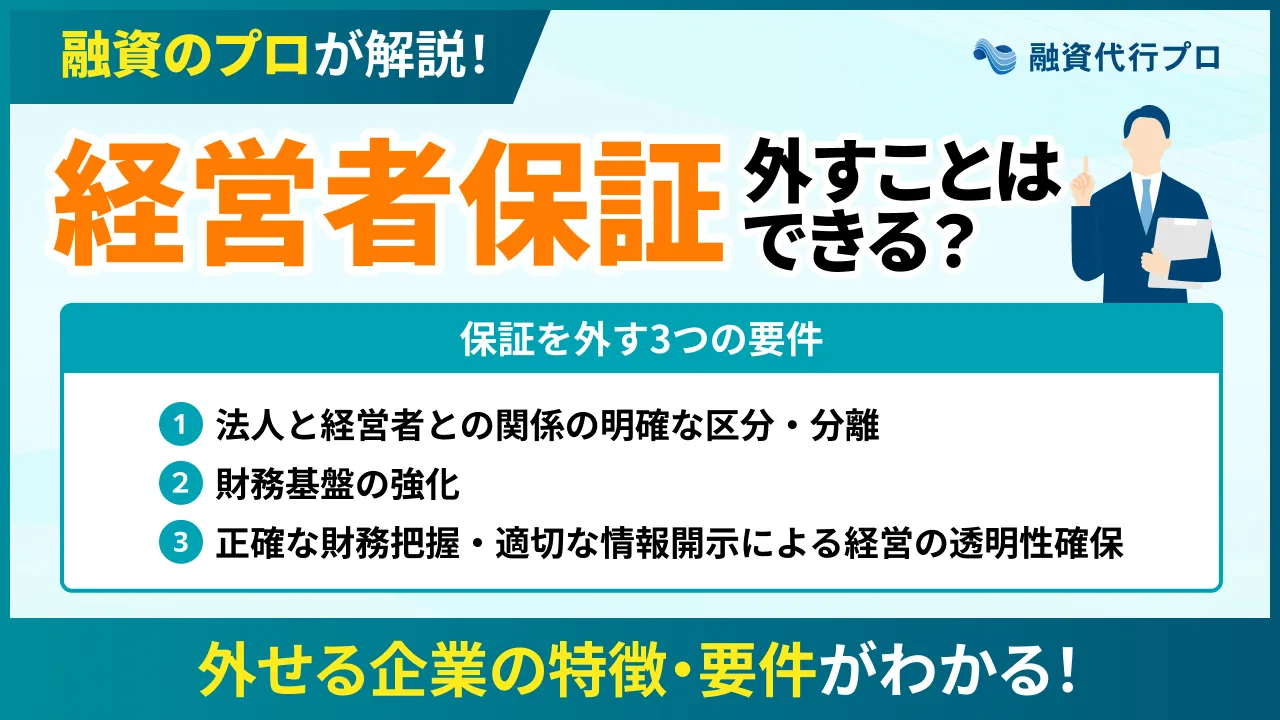
経営者保証を外すためには、原則として「経営者保証に関するガイドライン」で示されている3つの要件を満たさなければなりません。
つまり「安定的に黒字が続いており返済原資も確保できている」「債務超過ではなく、財務状況が良好」「金融機関との取引にも問題がなく透明性が高い」といった企業が、経営者保証を外せる可能性が高いといえます。
経営者保証の解除を検討している経営者の方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
「経営者保証の解除について相談したことはないけれど、ウチの会社でも外すことはできるのかな…?」
「経営者保証を外すためにはどうしたら良いんだろう?金融機関に相談すべきタイミングも知りたい」
「そもそも本当に経営者保証を外しても大丈夫なのかな?メリット・デメリットを見てから検討したい」
経営者保証の解除は金融機関にとって一定のリスクを伴うものの、国全体としては、経営者保証に依存しない融資が推進されています。
実際、金融庁が公表したデータによると、2025年10月〜2026年3月に実行された新規融資のうち、約55.6%が「経営者保証なしの融資」でした。この結果からも、経営者保証に依存しない融資が広がっていることが分かります。
ただし、経営者保証を外すためには、前提として「経営者保証に関するガイドライン」で示されている以下の3つの要件を満たさなければなりません。
経営者保証を外すための「3つの要件」
- 要件1. 法人と経営者との関係の明確な区分・分離
- 要件2. 財務基盤の強化
- 要件3. 財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保
業績が悪化し、借入金が過度に多い状態で安易に保証解除を求めると、金融機関から「経営責任を逃れようとしているのではないか」と警戒され、最悪の場合は融資そのものを断られる可能性もあります。
経営者保証を外すには、まず自社の収益性を高め、利益余剰金を着実に積み上げることが大切です。内部留保も充実させて自己資本を増やし、財務基盤を強化することが、保証解除への最も確実な近道といえるでしょう。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社における経営者保証の解除をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「経営者保証を外すための要件」や「利用できる制度」等、以下の内容を丁寧に解説します。
現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- 経営者保証を外すための要件
- 経営者保証を外せる可能性が高い企業の特徴
- 経営者保証を外す際の交渉戦術
- 経営者保証を外す場合に利用できる制度
- 経営者保証を外すメリット・デメリット
- 経営者保証の解除を金融機関に相談すべきタイミング
「経営者保証を外して少しでも負担を軽くしたい」「金融機関との関係を悪化させたくはない」とお考えの方は、ぜひ本記事を参考にしてください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「経営者保証の解除に強い」成功報酬1%~で支援 /
※【毎日 限定5名まで】
結論:黒字・資産超過など財務状況が良好な会社ほど経営者保証を外しやすい
経営者保証は、「黒字経営が続いている」「実質の資産超過である」「金融機関からの融資取引が適正」など、財務状況が良好な会社ほど外しやすい傾向があります。
特に、会社の資産や収益だけで借入金を返済できる状態であれば、金融機関からも「保証なしで返済できる可能性が高い」と判断されやすいでしょう。
2013年に策定された「経営者保証に関するガイドライン」でも、経営者保証を外す要件として「財務基盤の強化」が挙げられています。つまり、安定的に利益を確保している企業や、借入金への依存度が低い企業ほど、経営者保証の解除について金融機関に交渉しやすいのです。
一方、「赤字が続いている」「債務超過(借入金が過度)」「経営とプライベートを区別できていない」など、財務状況や経営姿勢があまり良くない会社は、経営者保証を外すのが難しい可能性があります。
これらに当てはまる企業は、まず収益性の改善や利益剰余金の積み増しなどから取り組み、会社単独でも返済を続けられる財務基盤を整えましょう。
「経営者保証」と「連帯保証人」は同じ
「経営者保証」と「連帯保証人」は別のものだと思われがちですが、金融機関から融資を受ける場面では、基本的に同じ意味として捉えて問題ありません。
そもそも経営者保証とは、会社が金融機関から融資を受ける際に、経営者個人が連帯保証人となって会社の債務を保証する仕組みです。そのため、会社が倒産するなどして借入金を返済できなくなった場合は、連帯保証人である経営者が、個人の預貯金や自宅などの財産から返済する義務を負います。
こうした重圧から、多くの中小企業経営者は「事業に失敗したら家族を路頭に迷わせるかもしれない」という恐怖を抱え、積極的な設備投資や新たな事業展開をためらいがちです。プレッシャーが大きくなると前向きな経営判断も難しくなるため、財務状況が良好な会社は、経営者保証の解除を前向きに検討してみましょう。
経営者保証を外すことで、法人と個人の責任を明確に切り離せば、経営者は心理的な負担から解放され、より大胆で前向きな経営判断ができるようになります。
なお、かつては経営者のモラルハザード(無責任な経営)を防ぐ目的から、金融機関が経営者の連帯保証を取るのが一般的でした。しかし、現在ではこのような慣習も見直されつつあります。
経営者保証を外すための「3つの要件」
経営者保証を外すためには、「経営者保証に関するガイドライン」で示されている以下3つの要件を満たす必要があります。
経営者保証の解除を検討している場合は、まず自社がこれらの要件を満たしているか確認しておきましょう。
なお、経営者保証に関するガイドラインの内容を詳しく知りたい方は、以下のサイトも参考にしてみてください。
要件1. 法人と経営者との関係の明確な区分・分離
経営者保証を外すために求められる要件の一つが、「法人と経営者との関係の明確な区分・分離」です。
経営者保証に関するガイドラインでは、法人の業務や経理、資産所有などについて、会社と経営者個人の関係を明確に分けることが求められています。
簡単にいうと、会社の資産を経営者個人のものと同じように扱わず、「会社の財産」と「経営者個人の財産」を明確に区分して管理するということです。
特に、以下のような「法人と経営者の間で発生する資金のやり取り」については、社会通念上適切な範囲に収める必要があります。
「法人と経営者の間で発生する資金のやり取り」の例
- 役員報酬・賞与
- 配当
- 会社から経営者への貸付(役員貸付金)など
「資産が適切に区分されている」と判断されるためには、経営者の個人的な支出を会社の経費として処理しないよう注意しなければなりません。また、経営者個人が所有する建物を事業で使用する場合は、会社から経営者に賃料を支払うなど、法人と個人の取引条件を明確にしておくことも大切です。
なお、金融機関は「役員貸付金」があるのを嫌う傾向にあります。役員貸付金は発生させないことが望ましいのですが、やむを得ず発生した場合は「総資産の1%以下」に抑えることを意識しましょう。
財産をどのように区別すべきか判断するのが難しい場合は、外部の専門家に管理状況を確認してもらい、その結果を金融機関に開示できるようにするのがおすすめです。
参考:経営者保証に関するガイドライン (p.4)|一般社団法人 全国銀行協会
要件2. 財務基盤の強化
経営者保証を外すためには、ガイドラインに示されている「財務基盤の強化」という要件も満たさなければなりません。
「財務基盤の強化」とは、経営者保証を付けなくても円滑に資金調達できるよう、財務状況を改善し、会社の返済能力や信用力を高めることです。つまり、保証を外すには、「経営者個人の保証がなくても返済できる」と金融機関に判断してもらえるだけの財務基盤を整える必要があります。
たとえば、本業から十分なキャッシュフローを生み出し、安定的に利益を確保している会社は、財務基盤が強いと判断される可能性が高いでしょう。
金融機関を納得させるためには、具体的な数値を示すことも重要です。一つの目安として、自己資本比率が20%以上あるか、EBITDA有利子負債倍率〔(借入金-現預金)÷(営業利益+減価償却費)〕が10〜15倍以内に収まっているかを確認しましょう。
また、「借入金を返済した後も手元資金に余裕がある」「内部留保が蓄積されている」といった状態も、会社の返済能力の高さを示す材料になります。
このように、経営者保証の解除を目指す場合は、本業の売上や利益を安定させ、借入金を無理なく返済できる財務体質をつくることが大切です。
特に筆者が強く推奨したいのは、過度な節税をやめることです。節税を重視する経営者は多い傾向にありますが、必要以上に利益を圧縮すると利益剰余金が増えず、自己資本も蓄積されません。
その結果、会社単体の返済能力が低いと判断されれば、経営者保証を外せなくなる可能性があります。経営者保証を外したい場合は、目先の節税だけを優先せず、利益を適切に残して財務基盤を強化することも大切なポイントです。
参考:経営者保証に関するガイドライン (p.5)|一般社団法人 全国銀行協会
要件3. 財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保
経営者保証を外すためには、「財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保」という要件も満たす必要があります。
これは、会社の資産状況や事業計画、業績見通しなどについて金融機関から開示を求められた際に、正確かつ丁寧に説明するということです。
金融機関は、会社の損益状況や資産、今後の業績見通しなどを把握できなければ、借入金を問題なく返済できるか判断できません。その結果、リスク回避の手段として経営者保証を求めることになるため、保証を外すには情報を開示し、経営状況を把握しやすい状態をつくる必要があります。
具体的には、賃借対照表や損益計算書などの決算書を提出するほか、事業計画書や資金繰りの状況についても、信頼性の高い情報を開示しましょう。
なお、年1回の決算報告だけでは不十分です。月次の試算表を定期的に提出し、良い情報だけでなく悪い情報も包み隠さず自発的に報告する姿勢が求められます。
計画上の数値が多少未達であっても、将来のキャッシュフローをどのように改善するのかを具体的に示した経営計画書を作成し、借入金が多い場合は毎月の予実管理の結果を報告すれば、金融機関からの評価を高められるでしょう。
また、事前に伝えていた事業計画や業績見通しから大きな変化が生じた場合は、金融機関から求められる前に報告することも重要なポイントです。
税理士・公認会計士などの専門家に情報を確認してもらい、その検証結果と併せて開示すれば、さらに金融機関からの信用を得やすくなります。
参考:経営者保証に関するガイドライン (p.5)|一般社団法人 全国銀行協会
以下の記事では「金融機関からの評価が上がる決算報告のコツ」を詳しく解説しているため、そちらもぜひ参考にしてみてください。
【チェックリスト】経営者保証を外せる可能性が高い企業の特徴
本記事をご覧になっている方の中には、「自分の会社は本当に経営者保証を外せるのだろうか」と悩んでいる方もいるかもしれません。
そこで「経営者保証に関するガイドライン」の内容をもとに、経営者保証を外せる可能性があるか確認するためのチェックリストを作成しました。
自社が現在どのような状況にあるのかを確かめ、今後どのような点を改善すべきか整理したい場合は、ぜひ参考にしてみてください。
▼経営者保証を外せる可能性が高いか確かめるチェックリスト
- 会社から経営者への役員貸付金(仮払金)がない
- 経営者個人の口座と会社の口座を明確に分けて管理している
- 経営者個人の生活費や私的な支出を会社の経費として処理していない
- 役員報酬や賞与が、会社の業績などに照らして適切な金額に設定されている
- 経営者個人が所有する建物などを会社が利用する場合、適切な賃料を支払っている
- 会社の資産と経営者個人の資産について、所有関係を明確にしている
- 法人と経営者との間で行われる取引の内容・条件を明確にしている
- 本業で安定的に利益を確保している
- 本業から継続的に十分なキャッシュフローを生み出せている
- 借入金を返済した後も手元資金に余裕がある
- 借入金の返済によって資金繰りが苦しくなっていない
- 内部留保が一定程度蓄積されている
- 直近の決算で債務超過がなく、本業の営業利益と減価償却費の合計(簡易キャッシュフロー)で借入金を十分返済できる
- 経営者の資産に頼らなくても、会社の収益・資産から借入金を返済できる
- 今後も安定した売上・利益を確保できる見通しが立っている
- 貸借対照表や損益計算書などの決算書を正確に作成している
- 会社の資産・負債の状況を経営者自身が把握している
- 事業計画や今後の業績見通しを作成している
- 資金繰りの状況を把握した上で金融機関に説明できる
- 金融機関から情報開示を求められた際、正確かつ丁寧に回答できる
- 試算表などを用いて定期的に業績を報告している
- 事業計画などに大きな変化があった場合は自発的に報告している
- 税理士や公認会計士などに財務情報を確認してもらっている
より正確に自社の状況を把握したい場合は、税理士や公認会計士などの専門家に相談することをおすすめします。専門家に相談すれば、自社の財務状況を客観的に整理してもらうことで、今後取るべき行動も具体的に見えてくるでしょう。
「経営者保証を外せるか正しく見極めたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、経営者保証の解除を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「経営者保証の解除に強い」成功報酬1%~で支援 /
※【毎日 限定5名まで】
銀行は自ら外してくれない!プロが教える「銀行交渉のリアルと戦術」
融資コンサルティング会社を経営する筆者が現場でご支援してきた経験上、たとえガイドラインの要件を満たしていても、銀行などの金融機関側から「経営者保証を外しましょう」と提案してくることはほとんどありません。
なぜなら、銀行にとって経営者保証の解除には手続き上の負担がかかるうえ、自らリスクを引き受けてまで提案するメリットが少ないためです。
そのため、経営者保証を外すには、経営者側から交渉する必要があります。具体的には、「経営者保証ガイドラインの要件をどの程度満たしているか、御行の見解を教えていただけますか」と尋ね、ガイドラインに沿って話し合いを進めることが大切です。
また、0.1~0.5%程度の金利上乗せやクレジットカードの作成など、銀行側にもメリットのある条件を提示し、最初に保証を外してくれる「一番手の銀行」をつくることも効果的です。一つの銀行で経営者保証を外すことができれば、その実績をもとに他行でも交渉しやすくなるでしょう。
なお、交渉先として検討したいのが、経営者保証の解除に比較的積極的な地方銀行です。信用金庫は経営者保証の解除に慎重な傾向があるため、交渉が難航する場合は、地方銀行への借り換えも選択肢に入れると良いでしょう。
(筆者が実際に現場で見た事例)
実際に筆者が支援してきた企業の中には、信用金庫が経営者保証の解除に応じてくれたケースもあります。
この事例では、取引先の信用金庫が保証解除に消極的だったため、別の地方銀行へ「無保証での借り換え」を打診しました。
すると、優良顧客を他行に奪われることを懸念した信用金庫の支店長が本部と交渉し、プロパー融資を無保証で継続する案を提示してくれたのです。
このように、複数の金融機関と取引し、「保証を外してくれる銀行と付き合う」という姿勢を示すことが、経営者保証の解除に向けた大きな交渉力になる場合もあります。
「地方銀行の融資」や「銀行交渉のコツ」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
経営者保証を外す場合に利用できる「4つの制度」
経営者保証を外す際は、以下4つの制度を利用できます。
経営者保証を外すにあたって、まず目指したいのは、すでに取引している民間金融機関から「経営者保証なしのプロパー融資」を受けることです。
しかし、銀行などの民間金融機関には、日本政策金融公庫や信用保証協会のように、全国共通の条件で利用できる経営者保証の免除制度があるわけではありません。民間金融機関から受けている融資の経営者保証を外したい場合は、「経営者保証に関するガイドライン」に基づき、既存の保証を解除できないか相談するのが基本です。
ただ、これから紹介する制度の中には、民間金融機関から融資を受けている場合でも活用できるものがあります。経営者保証を外せる可能性を広げるためにも、自社が対象となる制度がないか一つずつ確認してみましょう。
制度1. 日本政策金融公庫「経営者保証免除特例制度」
日本政策金融公庫は、民間金融機関の金融業務を補完しながら、中小企業・小規模事業者や創業者などの資金調達を支援する政策金融機関です。中小企業や小規模事業者への事業資金融資をはじめ、「創業」「事業承継」「事業再生」など、さまざまな場面で資金面での支援を行っています。
日本政策金融公庫で利用できる制度は、一定の要件を満たす場合に経営者個人の保証を不要とする「経営者保証免除特例制度」です。
本制度の詳細情報について、以下にまとめました。
▼日本政策金融公庫「経営者保証免除特例制度」の詳細情報
| 利用対象者 | 次の1から7までのいずれかの要件を満たしており、経営状況等から借入返済が可能と見込まれる法人の方 1. 税務申告を2期以上実施している方であって、次の(1)および(2)の要件を満たす方 (1) 法人と代表者の方の一体性の解消が一定程度図られていることについて、公庫において確認ができること (2) 次のいずれかの要件を満たす方 ア 最近2期の決算期において、減価償却前経常利益が2期連続して赤字でないこと イ 直近の決算期において債務超過となっていないこと 2. 新たに事業を始める方または税務申告を2期終えていない方であって、前1(1)の要件を満たす方 3. 物的担保の提供がある方であって、前1(1)の要件を満たす方 4. 新たに事業を始める方または新規開業後おおむね5年以内の方で、かつ技術・ノウハウ等に新規性がみられる方等であって、前1(1)の要件を満たす方 5. 取引金融機関において代表者保証の免除に関する協調対応が見込める方または取引金融機関から代表者保証を免除された借入の残高がある方 6. 事業承継・集約・活性化支援資金または生活衛生事業承継・集約・活性化支援資金を利用される方 7. ソーシャルビジネス支援資金を利用されるNPO法人の方 |
| 金利 | 各種融資制度に定める利率(上乗せ利率はなし) |
| 担保 | 申込みの際に選択可能 |
この制度を活用すれば、会社が返済できなくなっても経営者個人の財産を守れるため、精神的な負担を大幅に軽減できます。また、各融資制度に定められた利率を上乗せしなくても、一定の要件を満たせば経営者保証を外せる点も大きなメリットです。
個人の財産に影響が及ぶリスクや金利負担を抑えられるため、公庫から融資を受ける場合は、本制度を活用できるか確認してみましょう。
なお、「日本政策金融公庫の融資の攻略法」や「公庫の融資に強い専門家」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度2. 信用保証協会「事業者選択型経営者保証非提供制度」
信用保証協会は、中小企業や小規模事業者が金融機関から融資を受ける際、公的な保証人となって資金調達をサポートする機関です。
信用保証協会では、経営者保証を付けずに融資を受けるための仕組みとして「事業者選択型経営者保証非提供制度」を設けています。
これは、一定の要件を満たす法人が信用保証料率の上乗せを受け入れることで、経営者保証を提供しないことを選択できる制度です。銀行や信用金庫などから「信用保証協会付融資」を受ける場合に利用できるため、幅広い事業者にとって使いやすい制度といえるでしょう。
「事業者選択型経営者保証非提供制度」の主な内容について、以下にまとめました。
▼信用保証協会「事業者選択型経営者保証非提供制度」の詳細情報
| 利用対象者 | 次の要件のいずれにも該当すること (1) 過去2年間(法人の設立日から2年経過していない場合は、その期間)において決算書等を申込金融機関の求めに応じて提出していること (2) 直近の決算において代表者への貸付金等がなく、かつ、代表者への役員報酬、賞与、配当等が社会通念上相当と認められる額を超えていないこと (3) 直近の決算において債務超過でない(純資産の額がゼロ以上である)こと又は直近2期の決算において減価償却前経常利益が連続して赤字でないこと (4) 上記(1)及び(2)については継続的に充足することを誓約する書面を提出していること (5) 中小企業者が、保証料率の上乗せにより保証人の保証を提供しないことを希望していること ※法人の設立後最初の決算が未了の者の場合にあっては(1)から(3)までに掲げるものを、法人の設立後最初の2期分の決算が未了の者にあっては(3)に掲げるものをそれぞれ除く |
| 保証料率 | 信用保証協会所定の保証料率に0.25〜0.45%上乗せ |
| 対象となる保証 | 無担保保険(限度額8,000万円)に係る保証など |
この制度は、ガイドラインの3要件を全て満たしていない場合でも、制度独自の要件を満たせば、経営者保証を外せる点がメリットです。そのため、「設立直後で最初の決算を迎えていない」「債務超過ではないが2期連続で赤字を出してしまっている」といった企業に適しています。
信用保証料の負担が増えることよりも、経営者保証によるリスクの回避を優先したい場合は、金融機関や信用保証協会に一度相談してみましょう。
なお、「信用保証協会の審査に通過するコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度3. 信用保証協会「プロパー融資借換特別保証制度」
信用保証協会では、経営者保証を外すための選択肢として「プロパー融資借換特別保証制度」という制度も設けています。
これは、すでに経営者保証を付けて借りているプロパー融資を、経営者保証のない「信用保証協会付融資」に借り換えられる制度です。
なお、プロパー融資とは、信用保証協会の保証を付けず、銀行・信用金庫などの金融機関が独自に審査して実行する融資を指します。本来、プロパー融資から信用保証協会付融資への借り換えは認められていませんが、経営者保証に依存しない融資を広げるため、例外的に設けられました。
「プロパー融資借換特別保証制度」の詳細情報は、以下のとおりです。
▼信用保証協会「プロパー融資借換特別保証制度」の詳細情報
| 利用対象者 | 以下の全ての要件を充足する法人 (1) 資産超過であること (2) EBITDA有利子負債倍率が15倍以内であること (3) 法人・個人の分離がなされていること (4) 申込日において返済緩和している借入金がないこと ※EBITDA有利子負債倍率=(借入金・社債-現預金)÷(営業利益+減価償却費) |
| 対象資金 | 借換資金 ※プロパー融資のうち、経営者保証を提供している事業資金の借換えに限る |
| 保証限度額 | 2億8,000万円(組合等4億8,000万円) |
| 保証期間 | 一括返済の場合:1年以内 分割返済の場合:10年以内(うち据置期間1年) |
| 保証料率 | 0.45〜1.9% |
| 取扱期間 | 2027年3月31日まで |
参考:プロパー融資借換特別保証制度(プロパー借換)|埼玉県信用保証協会
本制度を活用すれば、既存の融資に付いている経営者保証を外せるため、「過去に受けた融資の経営者保証が残っている」と悩む企業におすすめです。
ただし、プロパー融資借換特別保証制度は時限的な制度であり、取扱期間は「2027年3月31日まで」となっている点に注意しなければなりません。
「プロパー融資の仕組みや成功のコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度4. 信用保証協会「事業承継特別保証」
事業承継を3年以内に予定している場合や、事業承継を終えてから3年を経過していない場合は、「事業承継特別保証」を活用するのも一つの方法です。
これは、事業承継に伴う経営者保証の負担を軽減するために設けられた制度で、一定の要件を満たせば経営者保証を付けずに融資を受けられます。事業承継後に利用する場合は、一定期間内に承継を終えている必要がありますが、既存の借入金について経営者保証を外せる点は大きな魅力といえるでしょう。
「事業承継特別保証」の詳細情報は、以下のとおりです。
▼信用保証協会「事業承継特別保証」の詳細情報
| 利用対象者 | 次の(1)又は(2)に該当し、かつ(3)に該当する中小企業者 (1) 3年以内に事業承継を予定する事業承継計画を有する法人 (2) 事業承継から3年を経過していない法人(令和2年1月1日から令和7年3月31日までに事業承継を実施した場合に限る) (3) 次の①から④までに定める全ての要件を満たすこと。 ①資産超過であること ②EBITDA有利子負債倍率が10倍以内であること ※EBITDA有利子負債倍率=(借入金・社債-現預金)÷(営業利益+減価償却費) ③法人・個人の分離がなされていること ④返済緩和している借入金がないこと |
| 対象資金 | 事業資金 |
| 保証限度額 | 2億8,000万円(組合等の場合は4億8,000万円) |
| 保証期間 | 一括返済の場合:1年以内 分割返済の場合:10年以内(うち据置期間1年以内) |
| 金利 | 金融機関の所定利率 |
| 保証料率 | 0.45%~1.90% ※専門家による確認を受けた場合:0.20%~1.15% |
| 担保 | 必要に応じて徴求 |
事業承継特別保証では、すでに経営者保証が付いている「プロパー融資」についても、借り換えによって経営者保証を外せる点がメリットです。
一般的に事業承継では、株式や経営権だけでなく、経営者保証も引き継がれます。それが後継者にとって大きな負担となりますが、本制度を活用すれば、後継者が個人保証を負うリスクを抑えられるのです。
そのため、事業承継を控えている企業や、事業承継を終えたばかりの企業は、本制度を利用できるか相談してみましょう。
「自社に合った制度を活用して経営者保証を外したい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、経営者保証の解除を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「経営者保証の解除に強い」成功報酬1%~で支援 /
※【毎日 限定5名まで】
経営者保証を外す「3つのメリット」
経営者保証を外すメリットは、以下の3つです。
- メリット1.会社の業績が悪化しても経営者個人の資産を守れる
- メリット2.個人資産への影響を過度に気にせず経営判断ができる
- メリット3.後継者の負担が減り、事業承継を進めやすくなる
返済に対する心理的な負担を軽減できるだけでなく、プレッシャーが和らぐことで、経営全体にも良い影響を与えられる可能性があります。
メリット1. 会社の業績が悪化しても経営者個人の資産を守れる
経営者保証を外す大きなメリットは、会社の業績が悪化して借入金を返済できなくなった場合でも、経営者個人の資産を守れることです。
経営者保証が付いている場合、会社の倒産などで借入金を返済できなくなると、連帯保証人である経営者個人に返済義務が発生します。その結果、預貯金や不動産などの私的な財産を返済に充てることになれば、最終的に経営者個人の自宅などを失うかもしれません。
しかし、経営者保証を外しておくと、会社の借入金について経営者が返済義務を負う必要がなくなるため、個人資産への影響を抑えられます。
融資の事実と経営者個人の生活を切り分けることで、家計や個人資産を守りやすくなる点は、経営者保証を外す大きなメリットといえるでしょう。
メリット2. 個人資産への影響を過度に気にせず経営判断ができる
個人資産への影響を過度に気にせず、会社にとって適切な経営判断をしやすくなることも、経営者保証を外すメリットの一つです。
経営者保証が付いていると、重要な意思決定をする際に「失敗したら財産を失うかも」といった不安から、必要以上に慎重な判断をしてしまうことがあります。
しかし、経営者保証を外せば会社の借金と個人資産を別物として考えられるため、私生活への影響を恐れず、事業の将来性・合理性を重視して判断できるのです。
たとえば、「新規事業への投資」「優秀な人材の採用」などは、短期的な資金負担が増える一方で、中長期的には会社の競争力向上につながる可能性があります。
経営者保証による心理的ハードルが下がれば、こうした将来の成長に必要な投資を前向きに検討しやすくなり、結果として事業拡大や売上向上を実現できるでしょう。
メリット3. 後継者の負担が減り、事業承継を進めやすくなる
経営者保証を外すメリットとしては、将来的に会社を引き継ぐ後継者の負担を軽減し、事業承継をスムーズに進めやすくなることも挙げられます。
一般的に、経営者保証付きの融資を受けている企業が事業承継を行う場合、後継者にも新たな連帯保証人になるよう求められるケースが多いです。
後継者からすると、会社が借入金を返済できなくなった場合に財産を失うリスクを負うことになるため、事業承継をためらう要因になりかねません。
しかし、経営者保証を外すことができれば、後継者が返済を求められるリスクが軽減し、会社を引き継ぐ際の精神的・経済的な負担を抑えられます。
このように、後継者のハードルが下がることで事業承継を進めやすくなる点は、後継者不足に悩む多くの企業にとって、嬉しいポイントといえるでしょう。
経営者保証を外す「3つのデメリット」
経営者保証を外す際は、以下3つのデメリットに注意しましょう。
- デメリット1.金利・返済期間などの融資条件が厳しくなる
- デメリット2.融資審査のハードルが高くなる可能性がある
- デメリット3.保証を付けない代わりに担保の提供を求められる
経営者保証を外すべきか悩んでいる方は、こちらもぜひ参考にしてみてください。
デメリット1. 金利・返済期間などの融資条件が厳しくなる
経営者保証を外すデメリットとしては、金利や返済期間などの融資条件が厳しくなる可能性がある点が挙げられます。
経営者保証には、会社が借入金を返済できなくなった場合に経営者個人が返済を負担することで、金融機関の貸し倒れリスクを抑える役割があります。そのため、経営者保証を外すと、金融機関によっては「返済リスクが高まった」と判断し、そのリスクを補うために融資条件を厳しく設定する場合があるのです。
具体的には、経営者保証を付ける場合と比べて「金利が高くなる」「返済期間が短く設定される」などが考えられます。会社の財務状況によっては、希望の融資額から減額され、事業に必要な資金を十分に調達できなくなるかもしれません。
上記を踏まえ、経営者保証を外す際は、保証の解除によって「金利」「返済期間」「融資額」などがどのように変わるのかを事前に確認することが大切です。
経営者個人のリスクを軽減できるメリットと、融資条件の変更による影響を比較した上で、本当に経営者保証を外すべきかどうかを検討しましょう。
デメリット2. 融資審査のハードルが高くなる可能性がある
融資条件が厳しくなるだけでなく、審査そのもののハードルが高くなる可能性がある点も、経営者保証を外すデメリットです。
経営者保証を外す場合、金融機関は経営者個人の保証に頼ることができないため、会社の返済能力や信用力をより重視して審査を行います。そのため、「赤字が続いている」「借入金が多い」「手元資金に余裕がない」といった会社は、経営者保証を外したくても断られやすいでしょう。
審査が厳しくなることで、資金調達のタイミングが遅れれば、「設備投資」「人材採用」などの経営判断にも影響を及ぼすかもしれません。
経営者保証を外す際は、保証がなくても金融機関から十分な信用を得られるよう、安定的に利益を確保するなど、財務基盤をしっかり整えましょう。
あわせて、事業計画や資金繰りの状況を丁寧に説明できる体制を整えておけば、経営者保証の解除を希望する場合でも、審査に通りやすくなります。
デメリット3. 保証を付けない代わりに担保の提供を求められる
保証を付けない代わりに不動産などの担保を求められる可能性がある点も、経営者保証を外すデメリットです。
経営者保証の解除を希望すると、金融機関によっては融資の回収リスクを抑えるための手段として、担保の提供を求める場合があります。
会社や経営者が所有する土地・建物を担保として提供した場合、返済が滞れば、その資産が処分されて返済に充てられるかもしれません。また、担保に設定した資産は自由に売却しにくくなるなど、今後の資産活用に制約が生じることもあります。
そのため、経営者保証を外す際は、代わりにどのような担保を提供する必要があるのかを確認し、事業に支障が出ないか検討することが大切です。
経営者保証の解除を金融機関に相談すべきタイミング
経営者保証の解除を金融機関に相談すべきタイミングとしては、主に以下が挙げられます。
経営者保証の解除を銀行に相談すべきタイミング
- 決算報告を行うタイミング
- 新規融資や借り換えを相談するタイミング
- 業績や財務状況が改善したタイミング
- 金融機関から「借りませんか?」と営業を受けたタイミイング
- M&Aや事業承継を検討・実行するタイミング
まず、決算報告のタイミングは、経営者保証の解除について相談しやすい時期の一つです。決算書をもとに「売上・利益」「資金繰りの状況」を金融機関に説明すれば、会社単独でも返済できるだけの財務基盤が整っていることを示せます。
特に「黒字経営が続いている」「内部留保が増えている」など、財務状況が改善している場合は、積極的に相談するのがおすすめです。
新規融資や借り換えを相談するタイミングも、経営者保証について交渉しやすい時期です。金融機関が会社の財務状況や返済能力を改めて審査するため、「今回の融資は経営者保証なしで対応できないか」と相談してみる価値はあります。
また、金融機関側から融資の提案を受けたときも、保証解除を交渉する絶好の機会です。「現時点で資金は足りているものの、経営者保証を外してもらえるのであれば借入れを検討する」と伝えることで、交渉を有利に進めやすくなります。
なお、中小企業庁では、経営者保証の存在が事業承継の障壁となっていることを踏まえ、金融機関に対して柔軟な対応を検討するよう求めています。信用保証協会にも「事業承継特別保証」などの制度が用意されているため、M&Aや事業承継を検討・実行する際は、経営者保証を外せないか相談してみましょう。
「経営者保証を外すこと」についてよくある質問
経営者保証の解除について、よくある質問を下記にまとめました。「断られたらどうしよう」「金融機関からの印象は下がらないか」と不安に感じている方は、ぜひ参考にしてください。
すでに借りている融資でも経営者保証を外せますか?
すでに借りている融資でも、金融機関に相談することで経営者保証を外せる可能性があります。
実際、信用保証協会が設けている「プロパー融資借換特別保証制度」などでは、既存の借入金に付いている経営者保証を外すことが可能です。
そのため、融資を受けた当時と比べて財務状況が改善しており、ガイドラインの要件を満たしている場合は、金融機関に相談してみましょう。
経営者保証の解除を断られた場合はどうすれば良いですか?
経営者保証の解除を断られた場合は、まず金融機関に「なぜ解除できないのか」「どのような状態になれば解除してもらえるのか」を確認することが大切です。
その結果、「利益が不足している」「役員貸付金が多い」などの具体的な課題が分かれば、ガイドラインも参考にしながら改善に取り組みましょう。
なお、自社だけで改善点を見つけるのが難しい場合は、税理士などの専門家に相談するのがおすすめです。プロの視点から客観的なアドバイスを受けることで、より効率的に会社の返済能力・信用力を高められます。
以下の記事では、筆者おすすめの「資金調達支援コンサル」を紹介しているため、信頼できる専門家を見つけたい方は、ぜひチェックしてみてください。
経営者保証を外してほしいと相談した場合、金融機関との関係は悪くなりませんか?
現在は国が解除を推進しているため、経営者保証を外したいと相談しただけで、金融機関との関係が悪化することは基本的にありません。
ただし、一方的に保証の解除を求めたり、財務状況が大きく悪化している状態で相談したりすると、信用に影響する可能性があるため注意が必要です。
経営者保証の解除を求める際は「なぜ保証を外せると考えているのか」について、現在の財務状況など、具体的な根拠を示しながら説明しましょう。
金融機関と丁寧に話し合いを進められると、保証解除の可否だけでなく、今後どのような財務状況を目指すべきかについても助言を得やすくなります。
経営者保証を外して個人資産を失うリスクを軽減しよう
ガイドラインの要件を一つずつ満たして経営者保証を外すことができれば、個人資産を失うリスクや心理的な負担が軽減され、より前向きな経営判断ができるようになります。
経営者保証を外すために満たすべき要件は、以下のとおりです。
経営者保証を外すための「3つの要件」
- 要件1. 法人と経営者との関係の明確な区分・分離
- 要件2. 財務基盤の強化
- 要件3. 財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保
まずは、業務・経理・資産の所有関係などについて、法人と経営者個人を明確に区分しましょう。特に、金融機関は役員貸付金を嫌う傾向にあるため、注意が必要です。
財務基盤を強化する際は「経営者個人の保証がなくても返済できる」と金融機関に判断してもらえるよう、自己資本比率を高め、安定して利益を確保する必要があります。経営の透明性を確保するために、試算表などを定期的に提出し、金融機関に経営状況を把握してもらうことも大切です。
また、必要に応じて日本政策金融公庫や信用保証協会の制度を活用すれば、より良い条件で経営者保証を外せる可能性があります。自社に合った制度を見つけたい場合は、税理士や融資コンサルタントへの相談も検討してみましょう。
「経営者保証を確実に外したい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、経営者保証の解除を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「経営者保証の解除に強い」成功報酬1%~で支援 /
※【毎日 限定5名まで】
本記事で紹介した内容をもとに、経営者保証の解除に向けて必要な準備を進め、返済負担の軽減にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。