取引先から突然、破産の通知が届き、売掛金がどうなるのか不安を抱えている経営者の方は少なくないでしょう。
「売掛金はもう戻ってこないのか」
「今月の支払いに間に合わず、うちまで資金が回らなくなるのではないか」
「あの取引先を信じた自分の判断が甘かったのではないか」
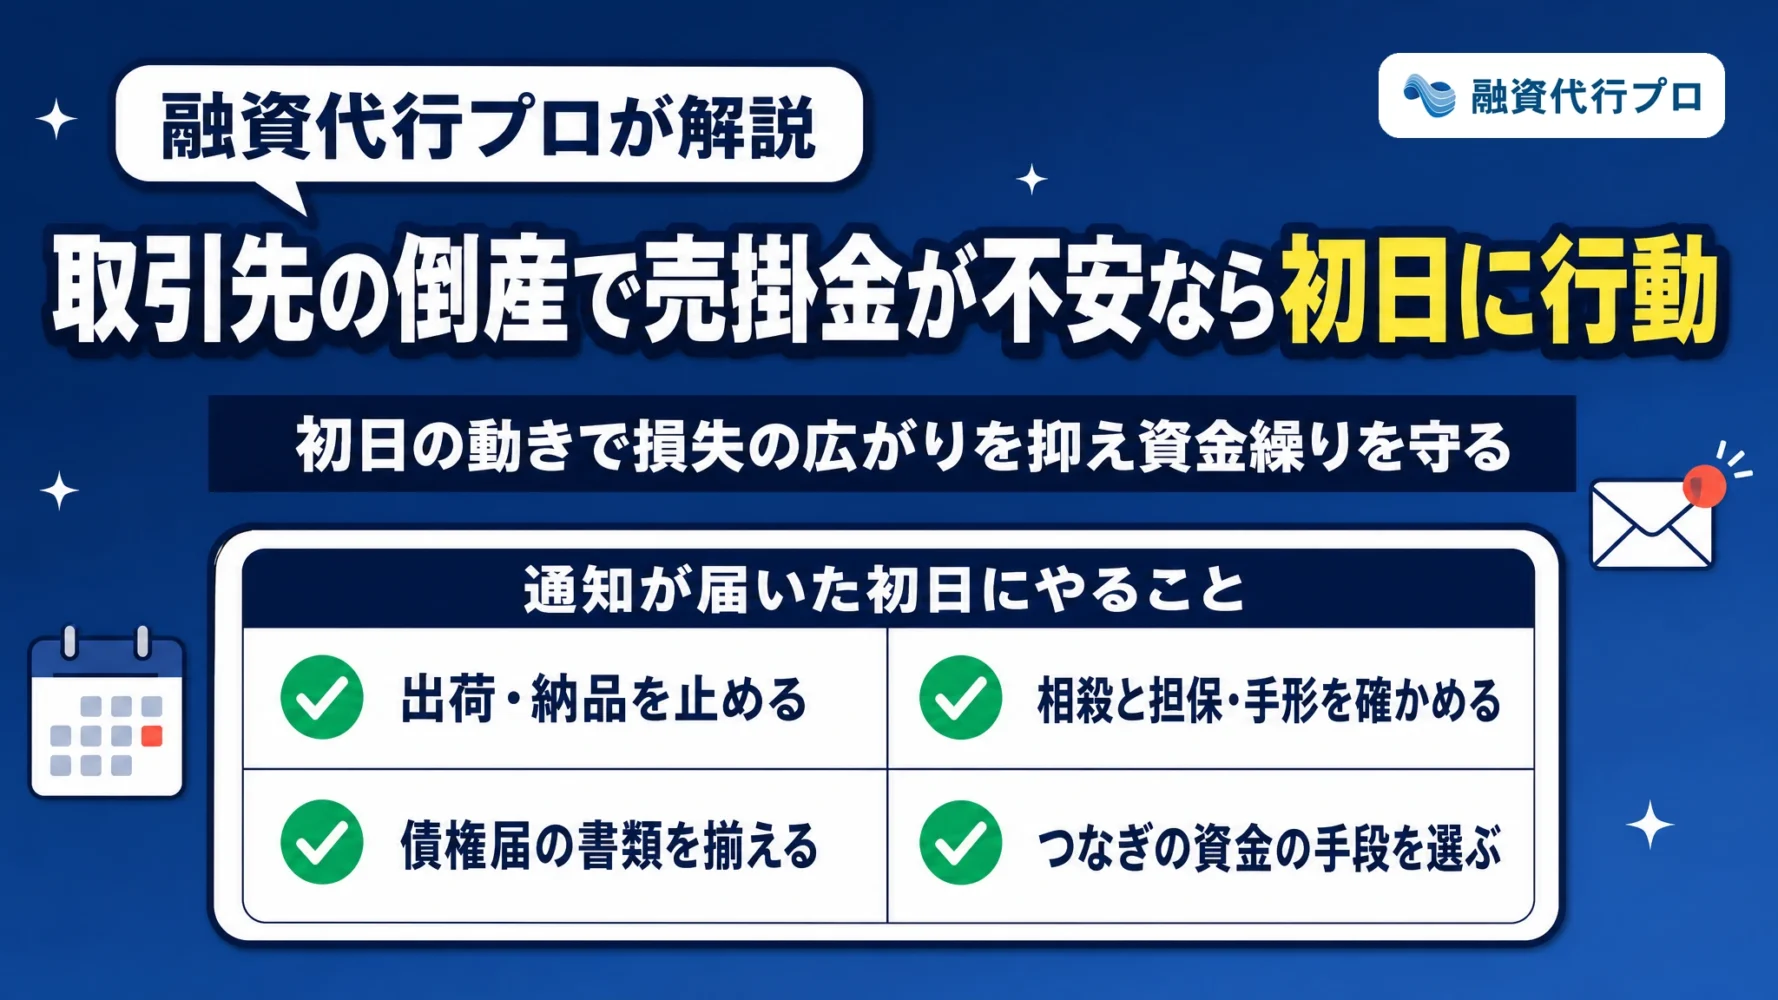
倒産の通知が届くと「もう戻らない」と諦めてしまいがちですが、通知が届いた初日の動きやつなぎ資金の手当て、手続きの種類によって、戻る額や自社への影響の大きさは変わってきます。
売掛金は原則として全額は戻りませんが、通知が届いた初日の動きで、損失の広がりと自社の資金繰りへの影響は抑えられます。
▼取引先が倒産した時に売掛金を守る3つの動き
- 通知が届いた初日に、出荷を止め、相殺・担保・手形を確かめ、債権届の書類を揃え、資金繰りがあと何週間もつかでつなぎの資金の手段を選ぶ
- 倒産の前(支払いが遅れ始めた段階)なら、兆候をつかんで出荷を絞り、前金や短い支払いサイトに変えられる
- 戻らない分は、取引の前の備え(与信・支払い条件・書類・経営セーフティ共済・現預金・売掛保証)で次から守る
倒産前の督促や法的な回収の手順を知りたい方は、「売掛金の未回収金の回収方法や、「取引先から回収する交渉術」を徹底解説」を参考にしてください。
融資コンサルティングを行う「融資代行プロ」を運営する筆者が、裁判所・中小機構・日本政策金融公庫・国税庁の公式情報、売掛保証サービスURIHOの運営会社への取材、ご支援先の例をもとに解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
取引先が倒産したら、売掛金は原則として全額は戻らない
取引先が倒産した場合、売掛金は原則として全額は戻りません。どれだけ手元に戻るかは、取引先の倒産手続きの種類や、裁判所へ債権届を期間内に提出できたかによって大きく異なります。
例えば、筆者のところに来たご相談では、直近で2社からの売掛金が入らなくなり、うち1社が破産した事例がありました。銀行から短期借入の借り換えを断られ、税金や社会保険料の滞納が始まる見込みとなり、資金繰りが一気に逼迫してしまったのです。戻る額が決まるのは手続きが進んでからなので、その間の資金繰りは自社で手当てするしかありません。
取引先が法的手続きに入った際に売掛金がどう扱われるのか、まずは仕組みを把握しておきましょう。
取引先が倒産した時の売掛金の戻り方は、主に以下の2つです。
▼取引先が倒産した時の売掛金の戻り方
倒産手続きごとの特徴と、売掛金の戻り方の違いを詳しく解説します。
倒産の種類(破産・民事再生・会社更生・特別清算・夜逃げ)で、戻り方と手続きが違う
倒産と一口に言っても、裁判所を通す法的な手続きと、法的手続きを伴わない夜逃げとでは、売掛金の扱いや回収の見込みがまったく異なります。
それぞれの特徴と売掛金の戻り方は以下のとおりです。
| 番号 | 倒産の種類 | どんな手続きか | 売掛金の戻り方 |
|---|---|---|---|
| 1 | 破産 | 裁判所が開始を決定し、破産管財人が財産をお金に換えて債権者に配当する手続き | 破産管財人が換価した財産から配当を受ける(配当がない場合もある) |
| 2 | 民事再生 | 取引先が立てた再生計画に債権者の多数が同意し裁判所が認可する手続き | 再生計画どおりに返済され、残りの債務は免除される |
| 3 | 会社更生 | 株式会社が裁判所の選んだ更生管財人のもとで更生計画を進める手続き | 更生計画に沿って支払われる(計画の中身は弁護士に確かめる) |
| 4 | 特別清算 | 解散して清算中の株式会社の清算を裁判所の監督のもとで行う手続き | 清算の中で支払われる額が決まる(中身は弁護士に確かめる) |
| 5 | 夜逃げ | 法的な手続きではない。代表者の所在などが分からなくなる状態 | 法的な手続きが無いので、配当の仕組みも無い |
夜逃げは、後述する経営セーフティ共済の決まりでも対象の倒産に当たらず、共済金の貸付を受けられません。
裁判所は倒産手続きに関する個別の相談には応じない方針です。そのため、具体的な手続きの中身や自社の対応については弁護士に確かめる必要があります。
債権届を期間内に出さないと、配当を受けられないことがある
破産した取引先に売掛金がある会社は、配当を受けるために裁判所へ破産債権を所定の期間内に届け出なければなりません。
裁判所の公式案内でも示されているとおり、期間内に届け出ないと、配当を受けられないことがあります。
破産管財人が選ばれる破産(管財事件)では、指定された期間内に正しい書類を揃えて債権届を提出していれば、債権者集会に出席しなくても配当を受け取ることが可能です。
まずは手元に届いた通知書を確認し、記載されている届出期間を把握してください。
倒産の通知が届いたら、その日にやる5つのこと
取引先の弁護士や裁判所から倒産の通知が届いた当日は、慌てずに損失の拡大を防ぎ、手元資金を守る初動を取る必要があります。
初日に対応すべき動きは、主に以下の5つです。
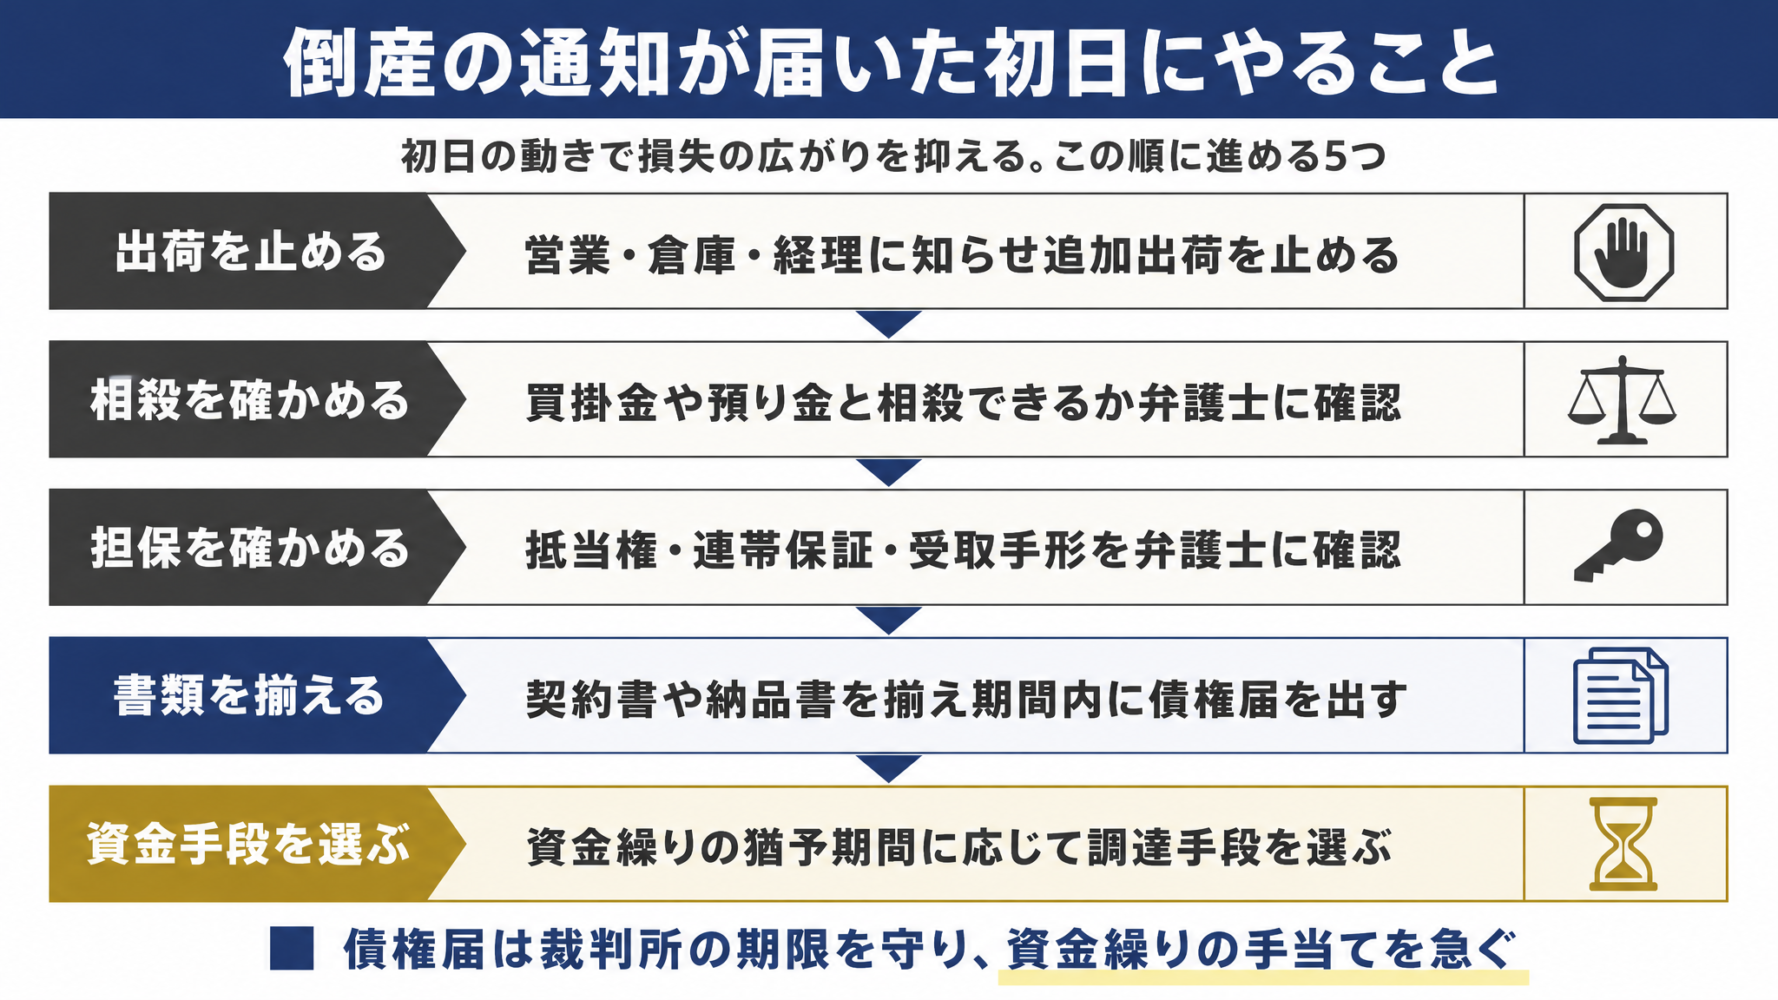
▼倒産の通知が届いた初日にやること
- やること1.出荷・納品を止める
- やること2.相殺できる買掛金や預り金がないか確かめる
- やること3.担保・保証人・手形を確かめる
- やること4.債権届の期限と書類(契約書・請求書・納品書・入金履歴)を揃える
- やること5.資金繰りがあと何週間もつかで、つなぎの資金の手段を選ぶ
被害を広げず、次の資金手当てを迅速に進めるための5つの手順を順に解説します。
出荷・納品を止める
通知が届いた直後に最も優先すべきなのは、該当する取引先への商品出荷やサービスの提供を直ちにストップすることです。
倒産した取引先への出荷や納品を続けてしまうと、回収できない売掛金がさらに膨らんでしまいます。
通知を受け取ったら、その日のうちに営業部門、倉庫・配送部門、経理部門へ速やかに連絡を入れ、対象先への納品手配がすべて止まるよう社内に指示を出してください。
相殺できる買掛金や預り金がないか確かめる
取引先に対してこちらが支払うべき買掛金や預り金がある場合は、相殺によって実質的に売掛金を回収できる可能性があります。
自社が相手にお金を支払う義務(買掛金や未払金)を負っていれば、売掛金と差し引くことで未回収の損失を圧縮できる仕組みです。
ただし、実際に相殺できるかどうかは倒産手続きの種類や時期によって法律上の制限が異なるため、自社の判断で相殺通知を送る前に弁護士に確かめるようにしてください。
担保・保証人・手形を確かめる
取引先との基本契約書や個別の覚書を再確認し、保全手段が残されていないかを洗い出します。
契約書で不動産の抵当権などの担保を設定していたり、代表者個人や第三者の連帯保証を付けていたり、受け取った手形があるかを確かめることが重要です。
もし担保や保証人、手形が手元にあれば、それらを使ってどう回収できるかを弁護士に確かめてください。
債権届の期限と書類(契約書・請求書・納品書・入金履歴)を揃える
裁判所に売掛金を届け出るための証拠書類を、通知が届いたその日のうちに手元へ集めておきます。
債権届には、自社が相手に対して実際に売掛債権を持っていることを証明する客観的な資料が求められるからです。
基本契約書、毎月の請求書控、納品書受領書、過去の入金履歴を時系列で揃え、指定された債権届の期間に遅れないよう準備を進めておきましょう。
資金繰りがあと何週間もつかで、つなぎの資金の手段を選ぶ
売掛金が入らないことによって自社の資金繰りがいつショートするかを逆算し、直ちにつなぎ資金の手当てを開始します。
売掛金が入金予定だった期日に手元資金が不足すれば、今度は自社が手形不渡りや給与未払いに陥り、連鎖倒産の危機に直面してしまうからです。
筆者が資金繰りの現場で相談を受ける際は、手元の現預金があと何週間もつかに応じて、以下の手段を提案しています。
| 番号 | 資金繰りの残り | 筆者が勧める手段 | 確かめること |
|---|---|---|---|
| 1 | 1〜2週間で詰まる | 経営セーフティ共済の借入(加入している場合)・法人保険の契約者貸付・自社の支払いを先に延ばす請求書カード払い | 共済は加入から6ヵ月以上たってからの倒産で、倒産から6ヵ月以内に手続きを行う |
| 2 | 1〜2ヵ月もつ | 日本政策金融公庫の取引企業倒産対応資金・銀行の融資 | 公庫は倒産した企業への売掛金が50万円以上か取引依存度20%以上などが要件 |
資金ショートまで1〜2週間しかない場合は、経営セーフティ共済(正式名称:中小企業倒産防止共済)の共済金の貸付が有力な選択肢です。
回収が難しくなった売掛金などの額と、これまでに納付した掛金総額の10倍(最高8,000万円)のいずれか少ない額の範囲内で、無担保・無保証人・無利子の借入が受けられます(借入額の10分の1が掛金から差し引かれます)。
共済の借入要件は、共済加入から6ヵ月以上たってから生じた倒産であること、倒産までに6ヵ月分以上の掛金を納めていること、そして倒産日から6ヵ月以内に手続きを行うことです。法的整理における倒産日は裁判所への申立ての日となり、返済期間は借入額に応じて5年・6年・7年(据置期間6ヵ月を含む)と定められています。
共済に加入していない場合は、法人保険の契約者貸付が使えないかを「法人保険の「解約返戻金」「契約者貸付」で資金調達する方法」で確かめられます。
資金繰りに1〜2ヵ月の猶予があるなら、日本政策金融公庫の「取引企業倒産対応資金(セーフティネット貸付)」の活用を検討してください。
国民生活事業の取引企業倒産対応資金では、関連企業の倒産に伴い経営に困難をきたしている事業者のうち、倒産企業に対して50万円以上の売掛金債権等を有しているか、または取引依存度が20%以上ある方が対象となります。
融資限度額は別枠3,000万円、返済期間は10年以内(うち据置期間3年以内)で、利率は基準利率が適用されます(中小企業事業は融資限度額1億5千万円で、倒産は原則として申込みの前1年以内)。
なお、売掛金を買い取るファクタリングは手数料負担が非常に重くなるため、筆者の現場ではなるべく使わないよう勧めています。
例えば、弊社がご支援した建設業の会社では、売掛金が回収できなくなったうえに損害保険の対象にもならず、融資の申込みも否決され、月末の資金不足からファクタリングの利用を検討したケースがありました。早く手当てできる手段を先に確かめておけば、手数料の重い手段に頼らずに済みます。
カード決済で自社の支払いを先延ばしにしたい場合は、「「請求書カード払い」15社の比較」を参考にしてください。
倒産の前(支払いが遅れ始めた段階)なら打てる手
取引先が裁判所に申立てを行う前、すなわち入金遅延が発生し始めた段階であれば、倒産の通知を受け取った後よりも多くの保全措置が取れます。
支払いが遅れ始めた段階で打てる手は、主に以下の3つです。
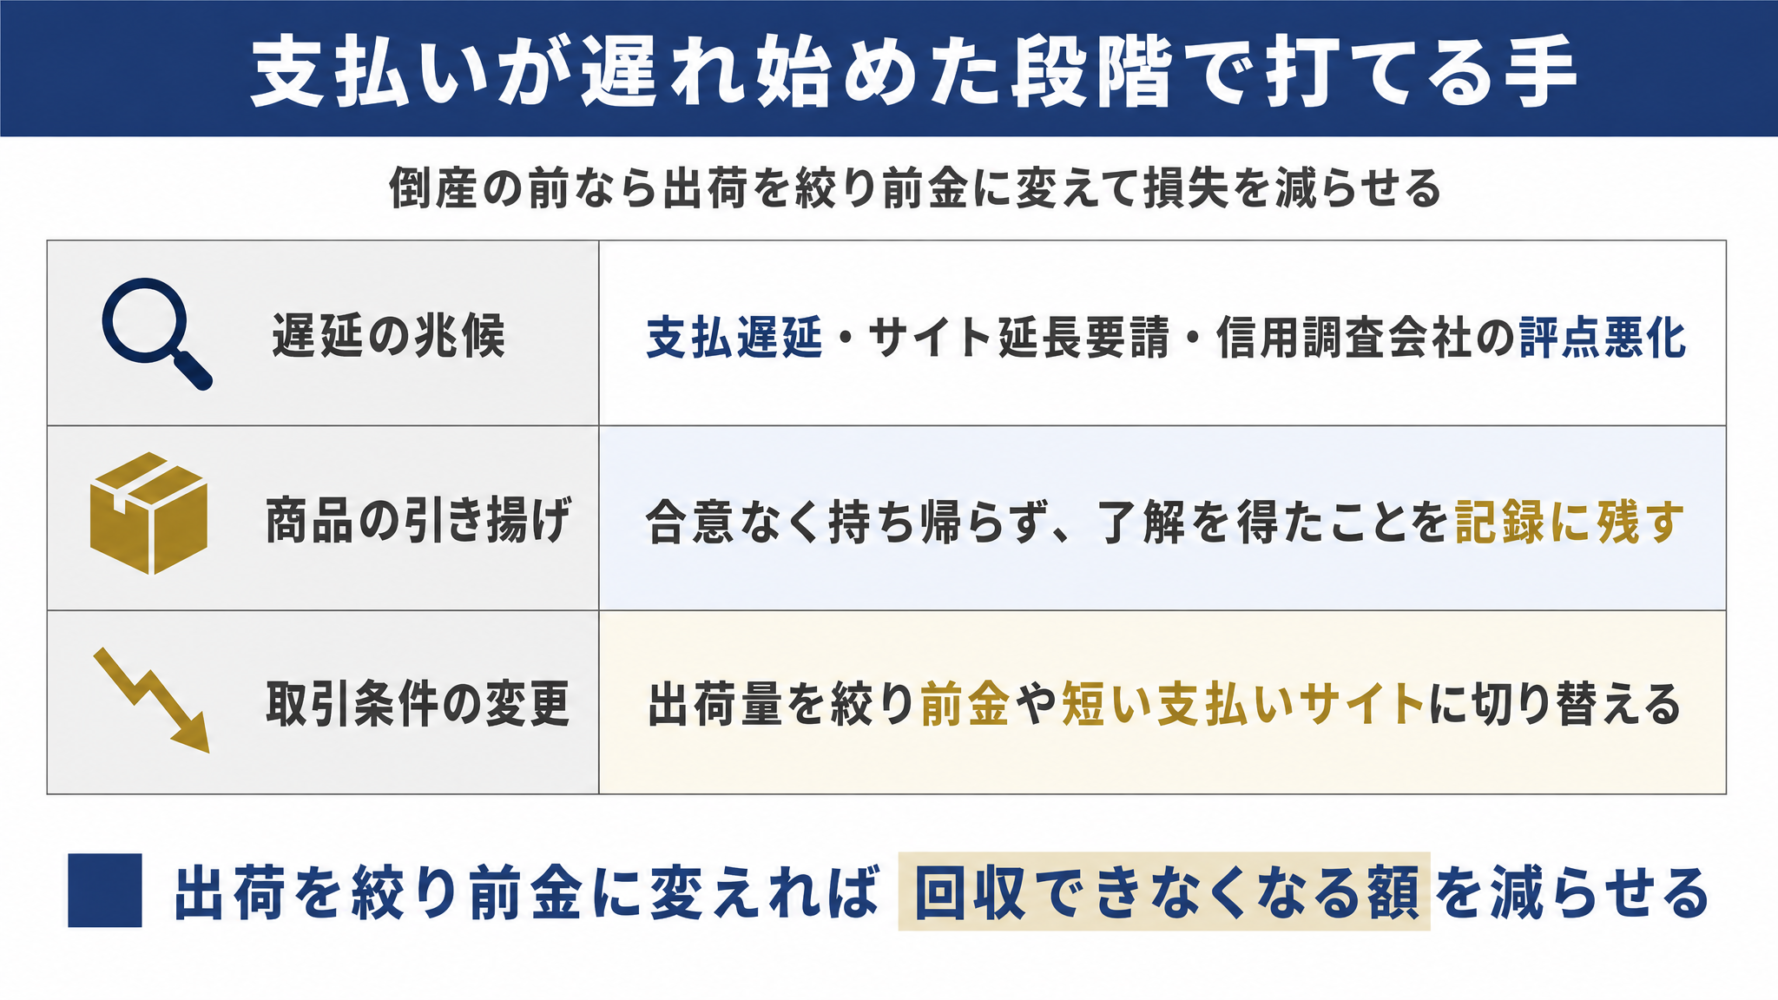
▼支払いが遅れ始めた段階で打てる手
異変をいち早く察知し、未回収リスクを最小限に抑えるためのポイントを解説します。
支払いが遅れた取引先の兆候
経営危機に陥っている取引先は、倒産に至る前の段階で資金繰りの悪化を示す特有の兆候を現します。
筆者が現場の相談で確認している兆候は、以下の4点です。
- 支払いの遅れや支払いサイト(締めから支払いまでの期間)の延長を求めてくる
- 経営者と電話や対面での連絡が取れなくなる
- 帝国データバンクや東京商工リサーチなどの信用調査会社の情報や評点が悪化している
- 業界内で支払いの滞りや経営不安に関する悪い噂が出回っている
また、売掛保証サービスを提供するURIHOでは、以下の3つの支払い遅延の発生を利用企業に報告を求めています。
- 支払期日に1日以上遅れる(土日祝を除く)
- 請求金額に対して1円でも不足して入金される
- 取引先から支払期日を延ばしたいと相談連絡が来る
URIHOの運営会社によると、取引先がいきなり倒産するケースもあるものの、事前に悪い情報が出てから倒産するケースの方が多いとのことです。一方で公式サイトによると、URIHOの利用者への調査では未入金が起きた取引先のうち41.2%は利用者が安心していた取引先で、取引先の信用情報の変化を見張り、変化があると知らせる仕組み(URIHOモニタリング)の実績(2025年4月1日〜2026年3月31日)では、取引先20社を1年間見ると平均4.86件の知らせ(アラート)が出ています。付き合いが長く安心している取引先も含めて、20社ほどの取引先があれば1年に数件は何らかの変化が起きるものとして、入金を確かめるたびに、上の4つの兆候と、URIHOが報告を求める3つの遅れに当たらないかを照らす必要があります。
運営会社への取材では、取引先の大きな信用不安情報として「従業員への給与未払い」や「ノンバンクからの借入に伴う登記」が挙げられていました。
こうした兆候が見えたら、納品済みの商品の扱いと、その後の取引条件を見直す合図です。
商品の引き揚げは取引先の了解を取ってから
兆候が出た取引先の倉庫に、代金がまだ払われていない自社の商品が残っていることがあります。その場合でも、相手方の合意を得ずに自社へ持ち帰る行為は避けてください。
了解なく持ち出すと、取引先とのあいだで新たな争いになりかねないためです。
引き揚げる品目と数量を取引先の責任者と確かめ、了解を得たことを記録に残してから行ってください。
倒産前の督促や内容証明の送付、法的な保全手続きを検討している方は、「売掛金の回収方法」をご確認ください。
遅延が起きた後の取引の続け方
支払いが遅れた取引先とやむを得ず取引を継続する場合は、取引条件を抜本的に見直す必要があります。
従前と同じ掛け売り(後払い)の条件で納品を続ければ、相手が倒産した瞬間に焦げ付く売掛金がさらに増えてしまうからです。
取引を続けるなら出荷量を大幅に絞り、事前に代金を受け取る「前金」か、納品後数日以内に回収できる極めて短い支払いサイトへの変更を承諾してもらわなければなりません。
なお、URIHOを導入している場合でも、すでに支払いが遅れている期間中に新しく発生した売掛金は、原則として保証の対象外です。
有料の特約「遅延後も保証」を付けている場合は、支払い遅延の発生から1ヵ月以内に発生した売掛金も保証の対象になります。特約を付けていないなら、遅れている相手への追加の納品は控えてください。
回収できなかった売掛金の会計と税務の扱い
破産手続きなどが完了し、最終的に回収できなくなった売掛金は、一定の要件を満たすことで貸倒損失として損金(経費)に算入できます。
国税庁のタックスアンサー(No.5320)が定める、売掛金を貸倒損失として計上できる主な場面は以下の3点です。
- 会社更生法や民事再生法などの認可決定によって債権が切り捨てられた金額(その事実が生じた事業年度)
- 取引先の資産状況や支払能力から全額が回収できないことが明らかになった時(担保物がある場合は処分した後)
- 継続的な取引を行っていた取引先との取引を停止し、最後の弁済等から1年以上が経過した売掛金(帳簿に記録を残すための最低限の金額である備忘価額を残して損金経理。担保物がある場合を除く)
実際にどの事業年度にいくらの金額を貸倒損失として計上できるかは厳格に定められているため、顧問の税理士に確かめて処理を進めてください。
回収できない売掛金を「いつか回収できるかもしれない」と決算書の資産に残したままにしていると、金融機関から回収不能な売掛金(不良債権)の放置や、資産の水増しによる粉飾決算を疑われる要因になります。
実際に筆者のご相談でも、長期間滞留している売掛金について、金融機関から回収できない売掛金や粉飾を疑う質問を受けた事例がありました。
例えば、小売・卸売を営む会社のご相談では、日本政策金融公庫の融資審査で否決された理由が「売掛金の回収が遅すぎる」でした。
決算書の見栄えを保とうとして焦げ付いた売掛金を残すのではなく、税理士と相談のうえで適切に貸倒処理を行い、金融機関に事情を説明できるようにしておくことが欠かせません。
売掛金が回収できず倒産した5社の事例:取引先の申立てから最短6日
決算書上の処理を進めたとしても、焦げ付いた売掛金そのものが入ってこなければ、自社の資金繰りには大きな穴が開いてしまいます。規模の大きな会社であっても、取引先1社の倒産や大口の得意先の入金の遅れによって資金繰りが止まり、自社も倒産に至っているのが実態です。
ここで取り上げる5社はいずれも負債が数十億円から数百億円にのぼる会社ですが、手元資金が少ない中小企業ほど、売掛金が1社でも回収できなくなった際の影響はより大きくなりやすいと筆者は見ています。
東京商工リサーチの「こうして倒産した」に載った、売掛金が回収できずに倒産した会社の事例は、主に以下の5社です。
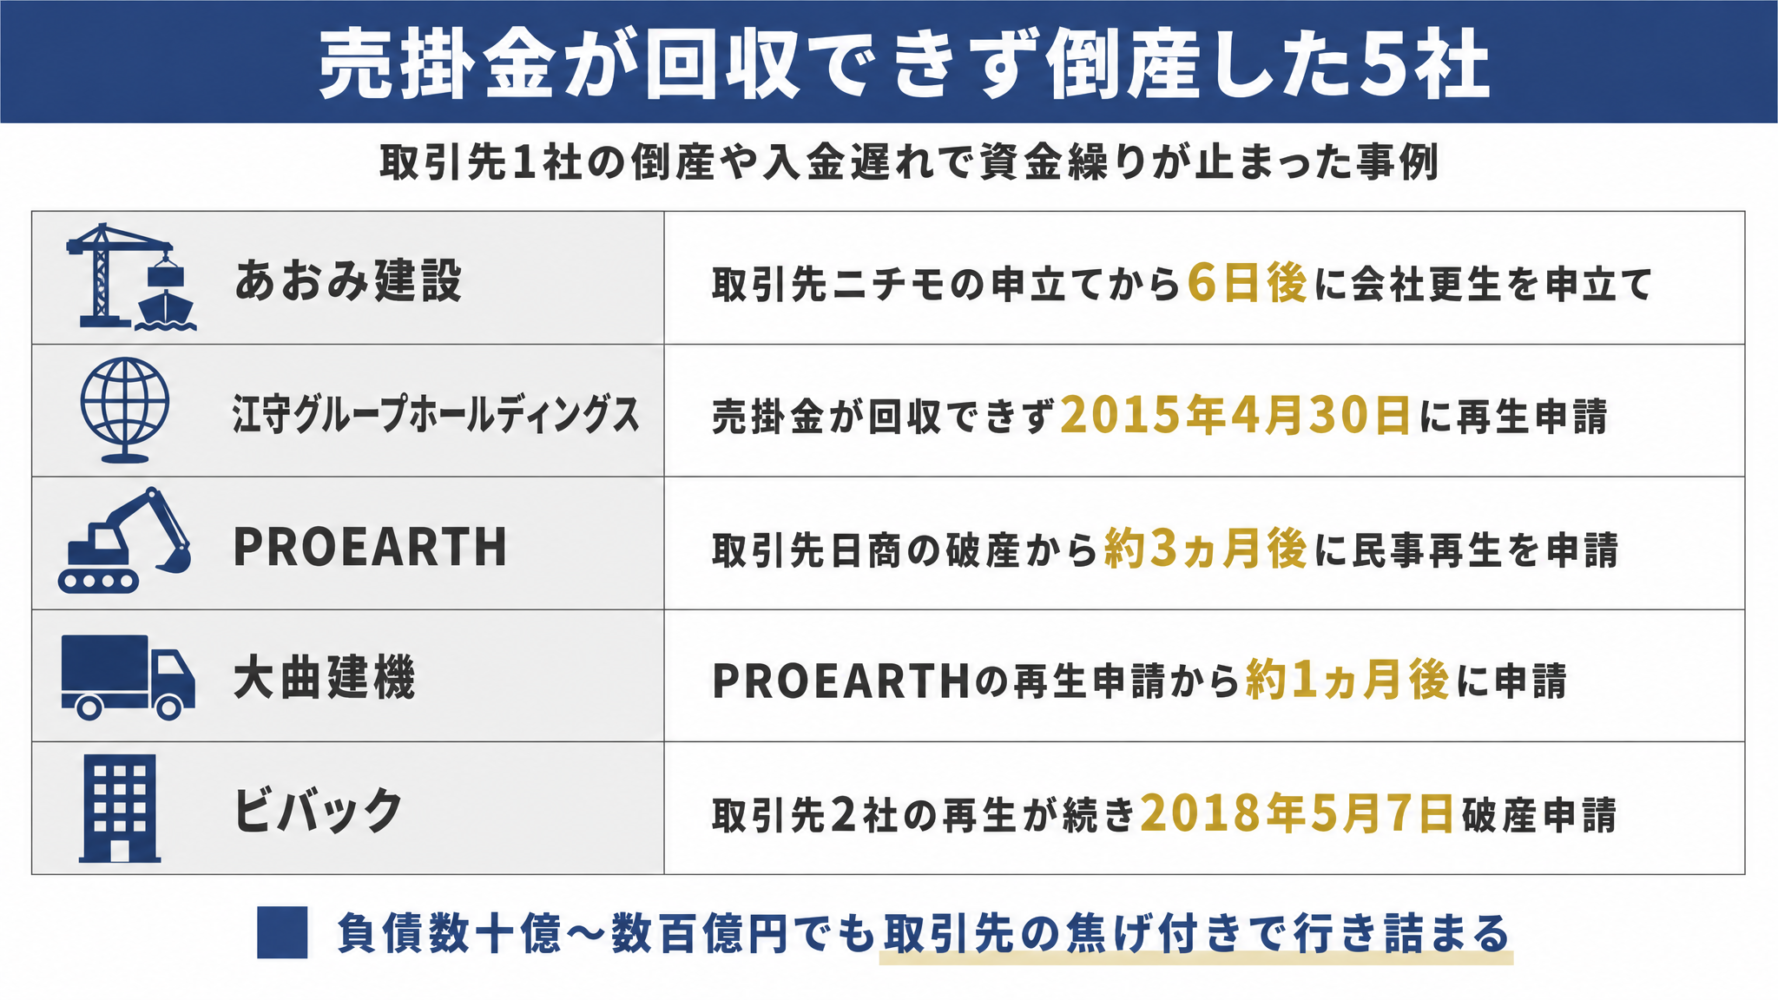
▼売掛金が回収できず倒産した5社
- 事例1. あおみ建設:取引先の民事再生から6日で会社更生を申し立てた
- 事例2. 江守グループホールディングス:売上倍増の中で海外の売掛金が回収できず債務超過に
- 事例3. PROEARTH:主要取引先の破産から約3ヵ月で民事再生
- 事例4. 大曲建機:取引先PROEARTHの民事再生から約1ヵ月で行き詰まる
- 事例5. ビバック:親密な取引先と主要取引先の倒産が続き破産
なお、事例3から事例5の3社は、独立した倒産ではなくひとつの流れでつながっています。PROEARTHの主要取引先だった(株)日商の破産から始まった連鎖により、約7ヵ月のあいだに3社が次々と倒産へ追い込まれました。
出典:東京商工リサーチ「こうして倒産した」(2009年2月・2015年4月・2017年12月・2018年1月・2018年5月)
あおみ建設:取引先の民事再生から6日で会社更生を申し立てた
あおみ建設(株)は、東京都港区に本社を置き、浚渫や埋立、港湾工事などの海洋土木を手がけていた建設会社です。従業員667名を擁し、2008年4月に佐伯建設工業(株)と国土総合建設(株)が合併して発足した後、同年7月に商号を変更していました。
合併前から公共工事の削減によって両社とも売上高が減少しており、合併後も受注の落ち込みや海外工事における損益悪化が重なっていました。会社側は業績予想の下方修正を2度行い、2009年1月23日には事業の絞り込みと有利子負債の削減を柱とする中期経営計画を策定して、立て直しを進めていたところでした。
しかしその再建の途上にあった2009年2月13日、取引先のニチモ(株)が民事再生手続開始を申し立てます。これにより、あおみ建設が持っていた工事債権約33億2,400万円が大口の不良債権となり、資金繰りが急変しました。
業績が落ち込む中での多額の焦げ付きで緊急の資金調達もできず、あおみ建設は自力での再建を断念します。ニチモの申立てから6日後の2009年2月19日、東京地裁へ会社更生手続開始を申し立て、負債総額は396億円に達しました。
この事例から中小企業が学べるのは、立て直しの計画を進めている最中であっても、取引先1社の申立てから6日で資金繰りが止まりうるという現実です。業績が弱っている時期ほど、緊急の資金調達は難しくなるからです。
そのため、1社に対する売掛金の比率が大きくなりすぎていないかを日頃から社内で把握し、余計な節税に走らず手元に現預金を厚く残しておくことが、取引先の倒産に耐える土台になります。平時から金融機関と適正な融資取引を重ねておく重要性は、次の節の6つの備えのうち5つ目でも解説しています。
江守グループホールディングス:売上倍増の中で海外の売掛金が回収できず債務超過に
江守グループホールディングス(株)は、福井県福井市に本社を構え、染料や化学品、合成樹脂、電子部品などを取り扱っていた東証1部上場の商社です。1996年に上海へ現地法人を設立して以来、中国を中心に海外事業を急速に拡大させていました。
事業の伸長はめざましく、連結売上高は2011年3月期の949億2,800万円から、2014年3月期には2,089億2,600万円へとわずか3年で倍増しました。地域別の売上高構成比では中国市場が69%にまで達する成長ぶりでした。
ところが2015年3月期に入ると、中国経済の減速や金融引き締めの影響を受け、一部の売掛金の回収が困難になり始めます。提出期限から1ヵ月遅れとなった第3四半期決算において、中国子会社における大口得意先の信用評価を見直した結果、貸倒引当金462億500万円を特別損失に計上しました。
貸倒引当金とは、回収できないおそれがある売掛金に備えて、前もって損失として計上しておく金額です。これにより439億7,600万円の四半期純損失を出し、負債が資産を上回る234億2,400万円の債務超過に転落しました。
手元資金139億1,600万円に対し、短期借入金と1年内返済予定の長期借入金の合計は480億4,100万円。同社は、大口得意先からの入金の遅れが続けば借入金の返済に支障が出るおそれがあると報告し、2015年4月30日に東京地裁へ民事再生法の適用を申請しました。負債総額は、子会社の銀行取引などの保証債務を含めて約711億円です。
この事例から中小企業が学べるのは、表面上の売上が順調に伸びていたとしても、売掛金が期日どおりに入金されなければ、その売上は手元のお金にならないという点です。売上が特定の地域や大口顧客へ偏るほど、その取引先の入金遅延が会社全体の存亡を左右する事態を招きます。
入金の遅れは取引先が発している明確な危険のサインです。期日に遅れが生じた段階で異変を見逃さず、迅速に取引条件を見直す動きを取らなければなりません。この対応は、前の節の「倒産の前(支払いが遅れ始めた段階)なら打てる手」と、後の節の「支払い条件を交渉する」で具体的に説明しています。
PROEARTH:主要取引先の破産から約3ヵ月で民事再生
(株)PROEARTHは、神奈川県厚木市に拠点を置き、建設重機や車両の販売およびレンタルを手がけていた企業です。2007年9月に設立され、震災復興需要や東京オリンピック関連の工事需要を背景に業績を伸ばしていました。
2010年7月期に5億9,400万円だった売上高は、2017年7月期には177億1,783万円に達しています。しかし、急に事業を広げたため、資金繰りに余裕がない状態が続いていました。
転機となったのは2017年10月2日です。主要取引先であった(株)日商(仙台市)が破産を申請し、多額の焦げ付きを抱えることになりました。これにより資金繰りは一段と逼迫し、取引先への支払いの遅れを繰り返す事態に陥ります。
12月11日には本社の不動産を売却し、12月18日には動産譲渡登記(機械や在庫などの動産を担保に入れたことを登記する手続き)が設定されました。資金繰りは限界に達し、日商の破産から約3ヵ月後の2017年12月26日、東京地裁へ民事再生法の適用を申請しました。負債総額は151億8,500万円でした(その後、再生手続は廃止され破産へ移行しています)。
この事例から中小企業が学べるのは、急拡大を続けている局面ほど支払いが先行して手元資金が枯渇しやすく、主要取引先1社が倒れるだけで短期間に行き詰まるリスクがあることです。自社の支払いが遅れ始めると、今度は自社の取引先からの信用が落ちていきます。
だからこそ、主要取引先の経営状況や信用状態を定期的に確かめておく習慣が欠かせません。万が一の回収不能に備えて迅速に動かせるつなぎ資金の調達手段を確保しておくことが自社を守る盾となります。平時からの準備については、後の節の「取引の前の与信の確かめ方」や「経営セーフティ共済」で詳しく解説しています。
大曲建機:取引先PROEARTHの民事再生から約1ヵ月で行き詰まる
(有)大曲建機は、秋田県大仙市で建設機械の整備業からスタートし、販売やリース業務へと事業を広げた企業です。クレーンやショベルなど約300台を自社で保有してリース事業を展開するほか、取引先を経由してアジアやロシアなどへ中古の建設機械を納めていました。
売上高のピークは2013年12月期の49億5,044万円で、2016年12月期も45億6,012万円。しかし、大量に保有する建設機械の減価償却(購入費を使う年数に分けて毎年の費用にすること)の負担などが重くて採算が低く、日頃の資金繰りは窮屈な状態が続いていました。
そのような経営環境の中、2017年12月26日に取引先であるPROEARTHが民事再生法の適用を申請します。大曲建機にも多額の債権焦げ付きが発生し、ただでさえ窮屈だった資金繰りは急速に悪化しました。
この事例では、PROEARTHの申請から約1ヵ月後の2018年1月末の支払いができなくなり、1月30日に東京地裁へ民事再生法の適用を申請しています。負債総額は38億5,000万円です。
この事例から中小企業が学べるのは、取引先の取引先である日商の破産が、PROEARTHを経由して約3ヵ月後に自社へ届くという恐ろしさです。直接の取引先だけでなく、その取引先が依存している企業の動向にも目を向け、異変をいち早く察知する姿勢が求められます。
さらに、大口の焦げ付きが発生してから月末の支払いが止まるまでの期間は、この事例では約1ヵ月しかありませんでした。突発的な入金停止に見舞われても最低1ヵ月分の支払いを維持できる現預金を日頃から蓄えておく必要があります。
なお、経営セーフティ共済は加入から6ヵ月以上たってから起きた倒産でなければ借入の対象にならないため、取引先に異変が生じてからでは間に合いません。こうした事態を防ぐための備えは、次の節の現預金の残し方と「経営セーフティ共済」で確認できます。
ビバック:親密な取引先と主要取引先の倒産が続き破産
(株)ビバックは、東京都品川区に本社を置き、建設機械の販売を中心にレンタル事業も手がけていた会社です。2004年5月に設立され、震災復興需要を追い風に急速に事業規模を拡大させました。
売上高は2014年3月期の129億4,269万円から、2017年3月期には過去最高の192億3,982万円へ伸びています。しかし、建設機械への投資の負担が重く、借入金に頼った資金繰りが続いていました。同業者との価格競争も激しく、利益率は低い水準にとどまっていたのです。
資金繰りに余裕がない中で、親密な関係を築いていたPROEARTHが2017年12月に民事再生法の適用を申請し、多額の債権が焦げ付きました。追い打ちをかけるように、2018年1月30日には主要取引先であった大曲建機までもが民事再生法の適用を申請します。
相次ぐ大口取引先の倒産によってビバックの対外信用は著しく低下し、新たな資金の調達も難しくなりました。その結果、ビバック自身も取引先への支払いが遅れ、資金繰りは限界に達したのです。2018年5月7日に東京地裁へ破産を申請し、負債総額は185億9,000万円(債権者122名)にのぼりました。
この事例から中小企業が学べるのは、親密な取引先との関係の怖さです。一般に、親密な取引先ほど取引の量が膨らみ、与信の確かめが甘くなりやすいと筆者は見ています。売上が192億円を超えていたビバックでも、親密先と主要取引先の2社の倒産が重なると信用が下がり、資金の調達が難しくなりました。
一度取引関係ができた後であっても相手の信用状態を定期的に確かめ続け、特定の1社へ売掛金が集中しすぎないよう管理することが欠かせません。こうしたリスクの分散と手立てについては、次の節の「次に同じ目に遭わないための6つの備え」で紹介する具体的な取り組みへとつながっていきます。
次に同じ目に遭わないための6つの備え
すでに倒産してしまった取引先から売掛金を取り戻すことは困難ですが、将来の連鎖倒産リスクを断ち切るための手立ては存在します。
次に同じ被害に遭わないための備えは、主に以下の6つです。
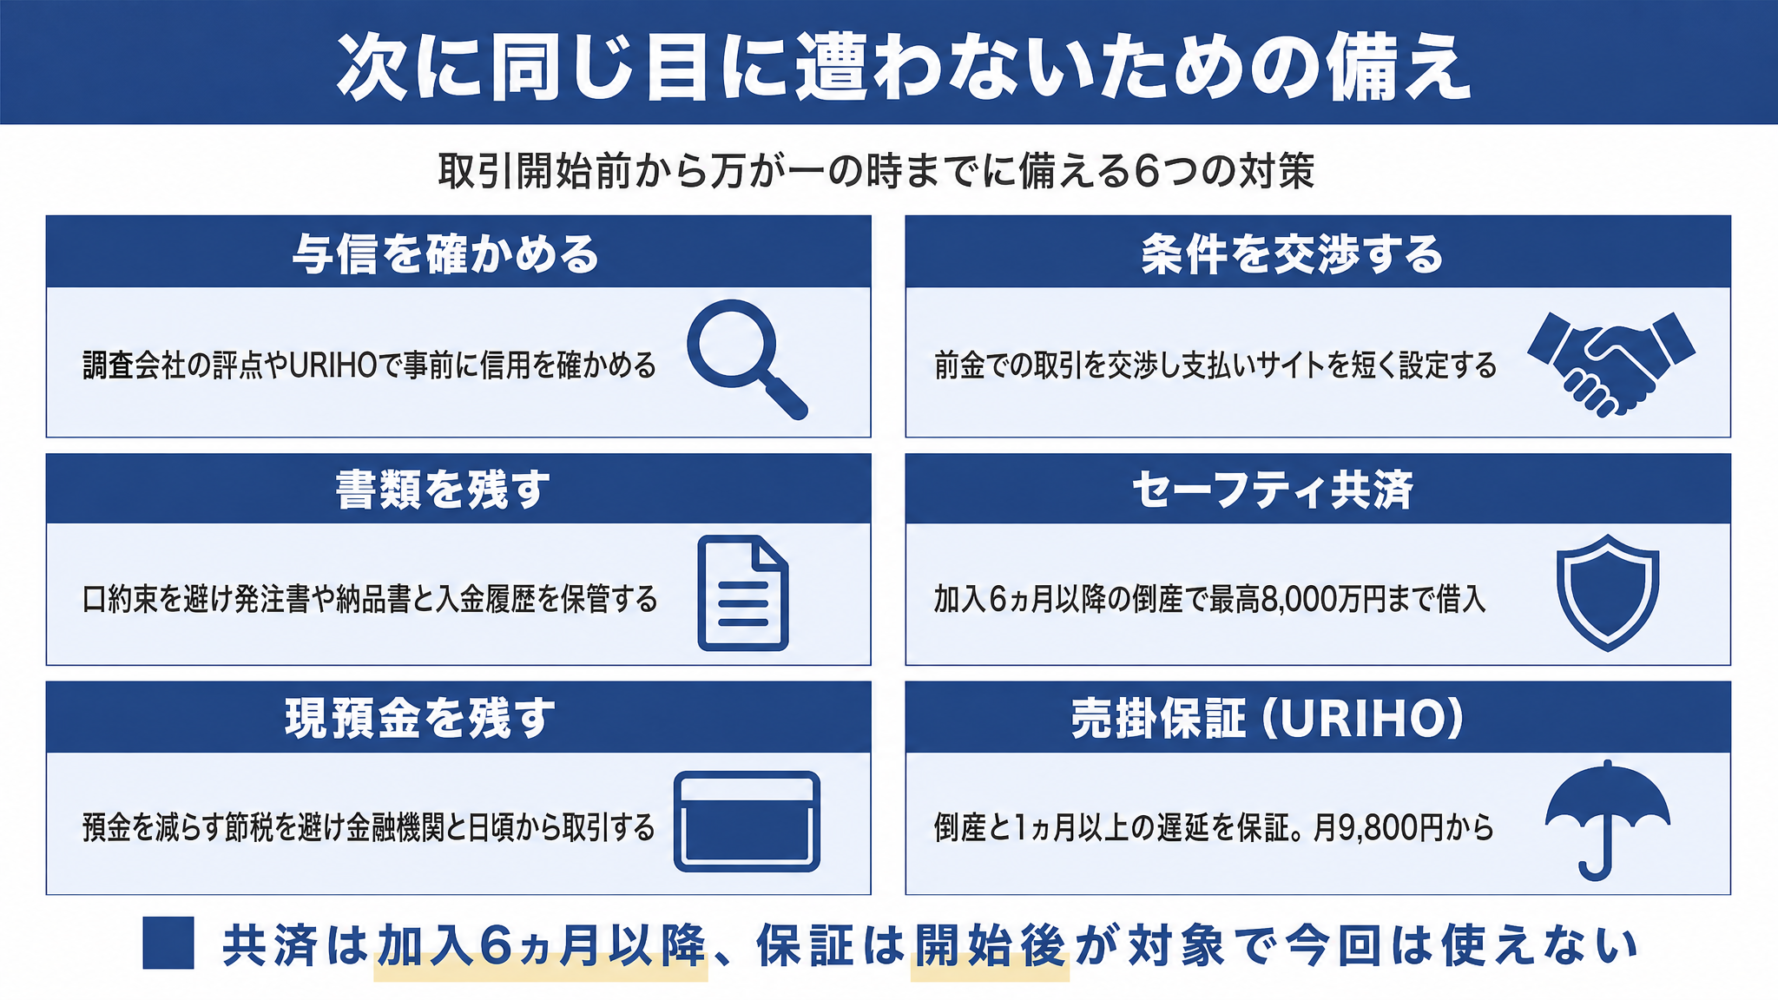
▼次に同じ目に遭わないための備え
- 備え1.取引の前の与信の確かめ方
- 備え2.支払い条件を交渉する
- 備え3.口約束・LINEだけの発注をやめ、書類を残す
- 備え4.経営セーフティ共済
- 備え5.余計な節税をせずに現預金を残し、金融機関と日頃から取引しておく
- 備え6.売掛保証サービス
6つの備えは、取引を始める前から万が一の時までの順に並べています。
取引の前の与信の確かめ方
新規の取引を開始する際や定期的な見直しのタイミングで、取引先の支払い能力を客観的なデータで確かめる習慣を付けます。
相手の言葉や会社規模の印象だけで与信判断を下すと、裏で進んでいた資金繰りの悪化を見落としてしまうためです。
帝国データバンクや東京商工リサーチといった信用調査会社の評点や調査レポートを取得し、財務状態を把握することが有効な手段となります。
また、売掛保証サービスURIHOの「URIHOアラート」機能を活用すれば、取引先の信用情報や経営状況の変化を3段階で把握可能です。
運営会社の調査によると、最も危険度が高い「レベル3」が点灯した取引先の倒産リスクは、点灯していない取引先に比べて6.4倍に達しています(2025年4月1日〜2026年3月31日実績)。
URIHOアラートはCプラン・Dプランで標準利用でき、Bプランでは月3,000円の営業サポートを追加することで機能を拡張できます(Aプランでは利用不可)。
支払い条件を交渉する
自社が提供する商品やサービスの優位性が高い場合は、売掛金のリスクを避けるために支払いサイトを短縮し、可能な限り前金での支払いを求めます。
納品から入金までの期間が長くなるほど、相手の資金ショートに巻き込まれる確率が高くなるためです。
反対に、条件を交渉できる立場にない会社は、打てる手が限られます。筆者のところに来たご相談では、売上のすべてが元請け1社に偏っており、売掛金を担保にした融資も難しく、打てる手が完全になくなってしまった事例がありました。
1社に売上が偏るほど、その1社の支払いの遅れや倒産は、そのまま自社の資金繰りに響きます。条件を変えにくい相手が多い会社ほど、経営セーフティ共済や売掛保証を重ねた備えが欠かせません。
口約束・LINEだけの発注をやめ、書類を残す
電話での口約束やメッセージアプリだけで発注を受ける取引慣行を改め、正式な契約書や注文書を取り交わす運用を徹底します。
万が一取引先が倒産した際、債権の存在を客観的に証明する書類が揃っていなければ、債権届や保証金の請求で、売掛金があることを示しにくくなるためです。
発注書・納品書など取引の中身が分かる書類や、取引先元帳など入金の履歴が分かる書類を案件ごとに保管してください。
URIHOの運営会社への取材においても、メールやLINEの画面キャプチャは証拠として扱われるものの証明力としては弱く、追加資料の提出を求められて保証金支払いの審査に時間を要する要因になるとのことでした。
同じ取材では、保証金の支払いが多い業種は建設業という印象である一方、建設業は必要な書類が整っておらず、取引の内容も入金も確かめられないために支払えない事案になることも多いとのことでした。倒産の通知が届いてから書類を探しても、口頭で頼まれた追加工事の分は後から揃えられないため、建設業なら追加工事も含めて工事ごとに注文書を取り交わし、注文書と完了の写真を1つにまとめておきます。運営会社も利用を始める時に用意できる書類を聞き取っているので、URIHOを使うなら無料期間(初回1ヵ月)のうちに、まとめた書類で請求に足りるかを運営会社に確かめておきましょう。
経営セーフティ共済
連鎖倒産を防止するための公的なセーフティネットとして、独立行政法人中小企業基盤整備機構が運営する経営セーフティ共済へ事前に加入しておきます。
回収が難しくなった売掛金などの額と、掛金の総額の10倍(最高8,000万円)の少ない方まで、無担保・無保証人・無利子で借りられる制度だからです。
月々の掛金は5,000円から20万円まで自由に設定できます。
ただし、共済金の借入を利用できるのは「加入から6ヵ月以上が経過した後に発生した倒産」であり、かつ「倒産日までに6ヵ月分以上の掛金を納めていること」が厳格な要件です。
対象となる倒産は破産・民事再生・会社更生・特別清算の申立て、手形交換所やでんさいネットの取引停止処分、弁護士による支払停止通知(私的整理)などであり、夜逃げは制度の対象外という決まりです。
倒産が起きてから慌てて加入しても今回の売掛金には使えないため、平常時のうちから加入しておく必要があります。
余計な節税をせずに現預金を残し、金融機関と日頃から取引しておく
利益を圧縮して税金を減らすことばかりを優先せず、手元の現預金を厚く確保し、平時から金融機関と適正な借入取引を継続しておきます。
手元資金に余裕があり、銀行との信頼関係が築かれていれば、取引先の倒産によって突発的な資金不足が発生した際にも融資の相談がスムーズに進むためです。
例えば、弊社がご相談を受けた会社では、日本政策金融公庫の融資審査において「預金残高の不足」と「売掛先が1社に集中していること」を理由に否決されてしまった事例がありました。
税金を減らす目的で過剰な経費を使って預金を減らしてしまうと、預金の少なさが融資の否決の理由になることがあります。
売掛保証サービス
取引先の信用リスクを自社だけで抱え込まず、専門の保証会社へ移転できる仕組みが「売掛保証サービス」です。
売掛保証とは、取引先の倒産や長期の支払い遅延によって売掛金が回収できなくなった場合に、保証会社が契約に基づき保証金を支払ってくれるサービスを指します。
取引先の倒産は珍しい出来事ではなく、東京商工リサーチの集計では、全国の企業倒産(負債1,000万円以上)は2024年に10,006件、2025年に10,300件と、2年続けて1万件を超えています。こうした中で、売掛保証サービスURIHOの運営会社への取材によると、売掛保証の申込みのきっかけで多いのは、取引先の倒産や支払いの遅れが起きた時、新しい取引を始める時、同業の社長が倒産や未入金を経験して不安を感じた時だといいます。また、運営会社は倒産が増える時期として夏と年末を挙げており、6月〜8月や12月頃、大きな企業の倒産が報じられた後には、取引先が倒産する前に保証をかけておきたいという問い合わせが増えるとのことでした。取引先が倒産してからでは保証をかけられないため、その前に検討を始める会社が多いといいます。連鎖倒産を避けるためにも、保証をかけたい取引先と金額を書き出し、運営会社が挙げた夏や年末の前、または新しい取引を始める前に、余裕を持って審査を申し込んでおきましょう。
「URIHO(ウリホ)」は、東証プライム上場企業の100%子会社である株式会社ラクーンフィナンシャルが運営する売掛保証サービスです。
URIHOは法的な倒産だけでなく「1ヵ月以上の支払い遅延」も保証の対象としており、月9,800円からの定額料金で利用できます。
最低利用期間の縛りがなく初回1ヵ月は無料で利用できるほか、審査の段階では取引先に連絡がいかないため、保証の審査を申込んでいる事実が取引先に知られる心配もありません。
ただし、保証が始まるのは審査が完了した日(保証開始日)からであり、保証開始日よりも前に発生していた売掛金は保証の対象外となります。
すでに倒産してしまった取引先や、支払いが滞っている取引先の売掛金は、今からURIHOに加入しても保証金は支払われません。
また、相手方が請求内容に異議を唱えており売掛金の存在を認めていない場合も支払いの対象外となります。
運営会社への取材では、1社あたり数千万円以上の大口の保証、スポットの取引、売掛金を早く現金にしたい場合は、URIHOより他の手段が合うとのことでした。
他の売掛保証サービスと条件を比較したい方は「URIHOと他の売掛保証の比較」、実際の利用者の口コミやメリット・デメリットを確認したい方は「URIHOの評判・口コミは?「費用やメリット・デメリット」もプロ解説」を参考にしてください。

URIHOは1社からでも保証の申込みが可能で、取引状況の変化に合わせて取引先の追加や保証終了の手続きも随時進められます。
もし次の取引から、倒産や支払いの遅れに備えて売掛金に保証をかけておきたい方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
売掛保証サービスを選ぶ時の確かめ方(URIHOを例に)
売掛保証サービスを検討する際は、月額費用の安さだけで決めてしまうと、いざ取引先が倒産した肝心なタイミングで保証金を受け取れないトラブルに発展しかねません。
売掛保証を選ぶ際は、主に以下の4つの確かめ方を押さえておく必要があります。
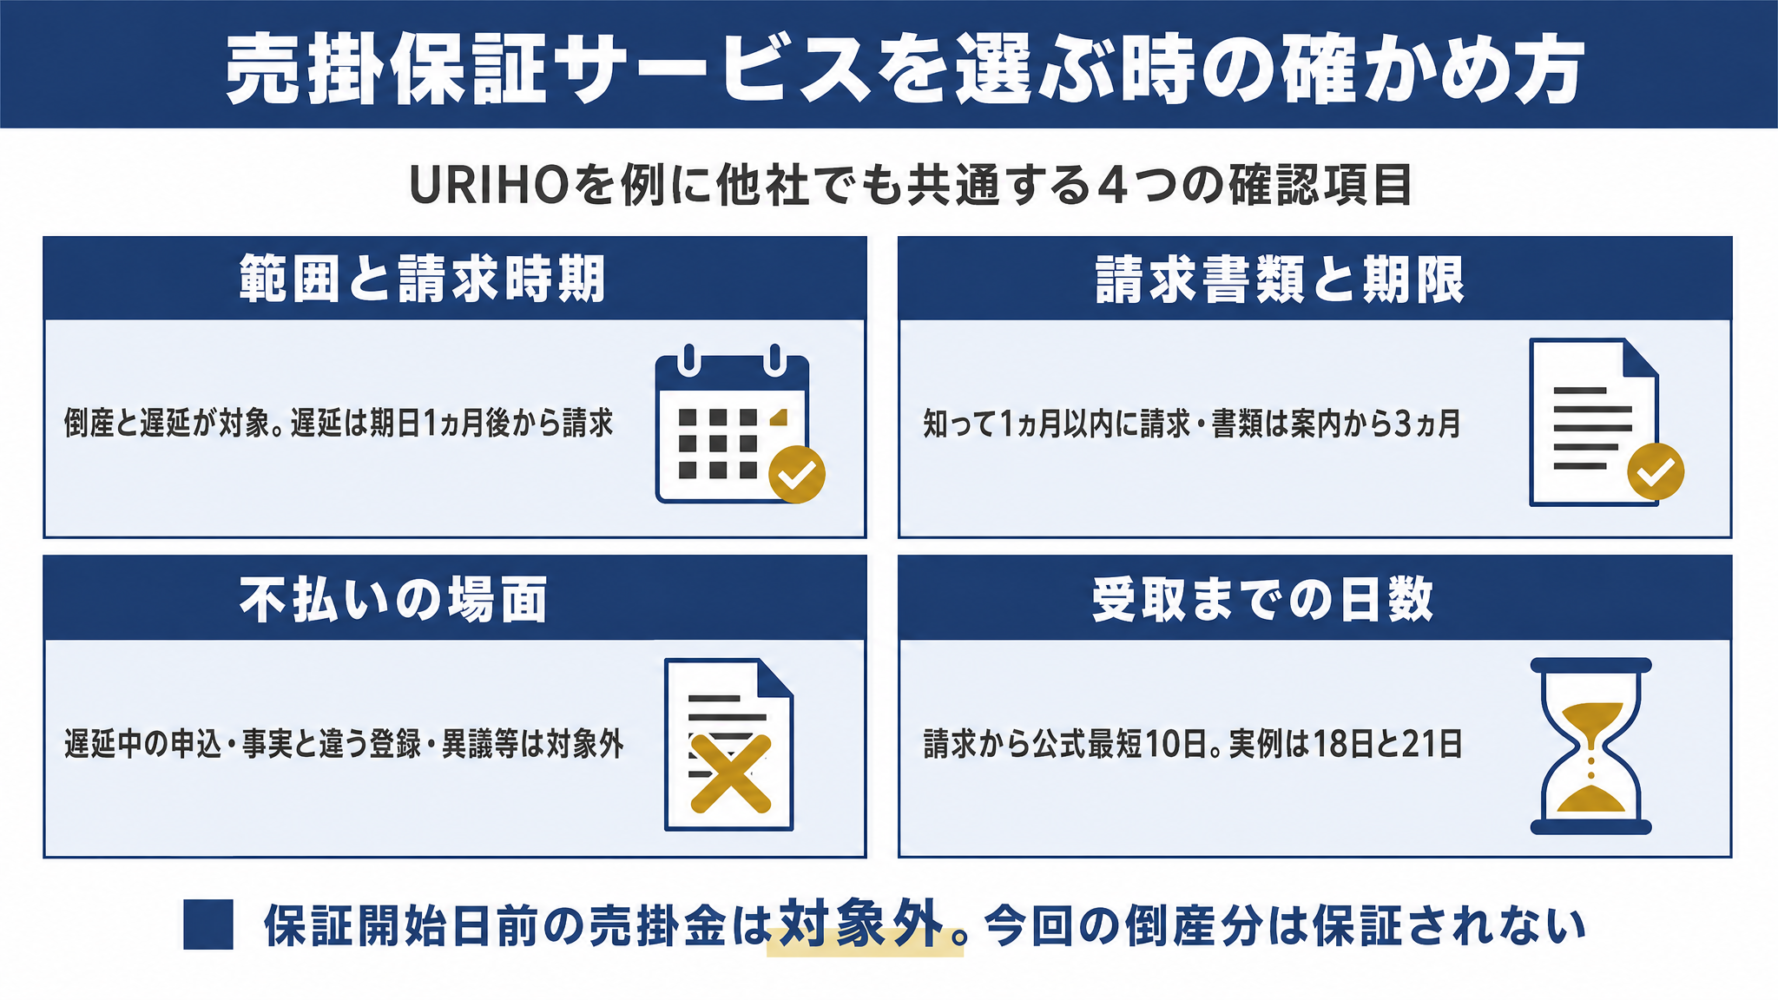
▼売掛保証サービスを選ぶ時の確かめ方
- 確かめ方1.保証の範囲と請求できる時期
- 確かめ方2.請求に要る書類と期限
- 確かめ方3.保証金が払われない場面
- 確かめ方4.保証金を受け取るまでの日数
URIHOの運用基準をもとに解説しますが、他社の売掛保証サービスを検討する場合でも共通する必須の確認項目です。
確かめ方1. 保証の範囲と請求できる時期
保証が実行される具体的な条件と、いつから保証金の支払いを請求できるのか、そのタイムスケジュールを確認します。
法的な倒産手続きに入った場合しか支払われないのか、連絡途絶や夜逃げといった事実上の破綻でも対象になるかによって、保全の実効性が異なるためです。
URIHOでは、破産などの法的整理に加えて、資金不足・夜逃げ・事務所閉鎖に伴う「1ヵ月以上の支払い遅延」も保証履行の対象に含まれます。
支払い遅延を理由とする請求は、入金期日から1ヵ月以上支払いがない状態になった時点で手続きを行えるルールです。
例えば、10月31日が入金期日だった取引で入金が確認できなかった場合、11月中は取引先への事実確認期間となり、12月1日から保証金の請求手続きが可能になります(運営会社への取材による)。
請求は、倒産や1ヵ月以上の支払い遅延が起きたと知りえた日から1ヵ月以内に行う決まりです(利用規約第10条)。例の場合は、12月1日から1ヵ月以内が請求の期限です。
保証される額の上限はプランで決まるため、1社あたりの上限と合計の枠を自社に合わせて選びたい方は、「URIHO料金プランの選び方「1社上限と合計枠で決める基準」」を確認してください。
確かめ方2. 請求に要る書類と期限
保証金の請求手続きにおいて、どのような証拠書類が求められ、提出期限がいつまでかを確認しておく必要があります。
商取引の裏付け書類や入金の履歴が手元に揃っていなければ、保証会社が審査を進められず支払いが拒否されてしまうためです。
URIHOの保証金請求では、発注書・納品書など取引の中身が分かる書類と、取引先元帳など入金の履歴が分かる書類の提出が必須となります。
請求書類は、請求の後にURIHOから届く最初の案内から3ヵ月以内に提出を完了しなければ保証金を受け取れません。
また、運営会社の注意点資料では、取引先が倒産した時に求められる、倒産したことが分かる書類の例として、弁護士介入通知書、破産手続開始通知書、破産債権届出書が挙げられています。取引先が倒産した直後は混乱や対応に追われて書類の整理が後回しになりがちですが、通知が手元に残っていないと倒産の事実を客観的に証明できず、3ヵ月の提出期限が迫る中で書類の準備が間に合わなくなるおそれがあります。そのため、取引先の弁護士や裁判所から届いた通知は捨てずに、届いた日付が分かる形で取引先ごとに保管しておく必要があります。
確かめ方3. 保証金が払われない場面
どのようなケースで免責となり保証金が支払われないのか、契約条項の除外規定を事前に把握しておきます。
運営会社の取材資料に基づく、保証金が支払われない典型的な場面は以下の4点です。
- すでに支払いが遅れていた取引先の売掛金を後から申込んだ
- 申込み時の登録内容が事実と異なっていた(過去の支払い遅延を「無し」と申告した等)
- 取引先が請求内容に異議を唱えている(納品物の瑕疵や工事の仕上がりを巡るトラブル等)
- 支払い条件の変更など、利用規約で定められた必要な報告義務を怠っていた
なお、保証金の請求が行われて実態を調査する際、URIHOが取引先に対して保証会社の立場であることを明らかにする場合があります(利用規約第15条)。
保証金が支払われた後は、URIHOが取引先に対して売掛金の支払いを求める手続きに移る取り決めです(利用規約第12条)。
規約違反による未払いのリスクを網羅的に把握しておきたい場合は、「URIHO利用規約の落とし穴?未入金でも保証されない8事例」をご覧ください。
確かめ方4. 保証金を受け取るまでの日数
請求手続きを完了してから、実際に自社の銀行口座へ保証金が着金するまでに要する日数を確かめます。
保証金が手元に入る時期を正確に計算できなければ、つなぎ資金の返済や自社の支払い計画が破綻してしまうからです。
URIHOの公式サイトでは「請求から最短10日」と案内されていますが、運営会社への取材で確認した実際の支払い実績は以下のようになっています。
| 番号 | 業種 | 理由 | 請求した額 | 請求から支払いまで |
|---|---|---|---|---|
| 1 | 包装資材の卸売業 | 取引先の倒産(法的整理) | 1,893,621円 | 18日 |
| 2 | 燃料の卸売業 | 支払い遅延 | 1,758,049円 | 21日 |
実際に、運営会社の担当者は取材で、保証金を支払うまでの期間は会社ごとに書類を確かめてから支払うため一概には言えないとしたうえで、だいたい最短で10日、長くても1ヵ月ほどで、実例の18日と21日くらいに収まる印象だと話していました(口頭の目安)。利用規約第11条第1項でも原則として請求から1ヵ月以内に振り込むと定められていますが、書類の確認ができない時は、通知のうえで支払いが延びることもあります。資金繰りを組む時は最短の日数を前提にせず、請求した後に運営会社へ入金の予定を確かめ、延びる場合も見込んでつなぎの資金を準備しておきます。
自社の資金繰り計画を立てる際は、支払い遅延が発生してから請求できるようになるまでの1ヵ月間に加え、請求から支払いまでの日数(公式では最短10日、取材の実例では18日と21日)を見込んでおく必要があります。
もし保証の範囲と請求の期限を確かめたうえで、自社の取引先に保証が付くか試したい方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
取引先の倒産と売掛金についてよくある質問(Q&A)
本文で扱った決まりのうち、取り違えやすい5つを質問の形でまとめました。
取引先の倒産は、その日の動きと次の備えで損を減らす
取引先から倒産の通知が届いた時は、諦めて手を止めてしまうのではなく、初日の適切な対応によって損失の拡大を食い止めなければなりません。
出荷を直ちに停止し、相殺可能な債務や手形を確認したうえで、裁判所の期限内に債権届を提出し、手元資金の残余日数に応じたつなぎ資金を確保してください。
▼通知が届いた日に確かめる順番
- 出荷・納品を直ちに止める
- 営業・倉庫・経理へ周知し、商品の追加出荷を完全停止する
- 相殺・担保・手形を確かめる
- 買掛金との相殺可否を弁護士へ確認し、担保や手形原本を確保する
- 債権届の書類を揃える
- 契約書・請求書・納品書・入金履歴を揃え、裁判所の期限内に提出する
- つなぎ資金の手段を選ぶ
- 共済借入・契約者貸付・公庫セーフティネットから、資金繰りの残り週数に応じて選ぶ
支払いが遅れ始めた倒産前の段階であれば、出荷を絞り前金取引へ切り替えることで回収できなくなる額を減らせます。
今回の倒産で戻らない分は取り返せませんが、取引前の信用調査、支払い条件の適正化、経営セーフティ共済や売掛保証サービスの導入を進めれば、次の連鎖倒産から自社を守りやすくなります。
次の備えに売掛保証を考える方で、URIHOの費用やメリット・デメリットを先に確かめたい方は、「URIHOの評判・口コミ」を参考にしてください。
売掛保証は、保証開始日より後に発生した売掛金が対象なので、次の取引を始める前に用意しておくと、その取引から守れます。
もし取引先の倒産で資金繰りが詰まる思いを、次はしたくない方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\無料で売掛保証を使うなら/
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
※本記事に記載した制度や料金に関する情報は、2026年11月時点の裁判所・中小企業基盤整備機構・日本政策金融公庫・国税庁・URIHOの公式発表に基づいています。最新の要件や申請手順は各機関の公式サイトをご確認ください。個別の相殺手続きや債権回収は弁護士に、貸倒損失の計上時期は顧問税理士に確かめて進めてください。