機械の入れ替えや新しい開発の資金を申込んだら、担保が足りない、直近の決算が赤字だと言われて断られた、という製造業の社長は少なくないでしょう。工場の更新を急ぐ場面ほど、次にどこへ融資の相談をすればよいか迷いがちです。
「担保になる土地や建物が足りないから、もう借りられないのではないか」
「原材料の値上がりで赤字になった決算書では、話も聞いてもらえないのか」
「一度断られた後に、ほかの金融機関へ申込んでよいのか分からない」
結論から言えば、担保不足や赤字で機械の導入の融資を断られた後でも、同じ金融機関に申込み直すことも、別の金融機関に申込むこともできます。ただし、断られた理由に答える資料を用意し直すことが前提です。
▼担保不足や赤字で機械の導入を断られた時の3つの手
- 赤字の理由を数字で説明する:一時的な費用を除いた本業の稼ぐ力を損益の数字で示せば、「赤字だから」への答えを用意できる
- 機械を入れた効果を数字にする:歩留まりや電力費、生産量がどう変わり、どこから返すかを示せば、担保の代わりに返済の元手を説明できる
- その準備を専門家に任せる:着手金0円・成果報酬で依頼できる
弊社に寄せられる製造業のご相談では、「原価・材料の高騰」「設備・機械」「資金繰り」の悩みがよく出ます。なかでも機械の入れ替えの資金は、赤字の理由と機械の効果を数字で示せるかで、金融機関の受け止め方が変わります。
製造業で使える融資制度を先に比べたい方は、「製造業のおすすめの融資・資金調達法」で制度ごとの特徴を確かめられます。この記事で扱うのは、断られた後に何を用意し直すかです。
融資コンサルティングを行う「融資代行プロ」を運営する筆者がお伝えします。弊社では2024年10月〜2026年10月の2年間に、製造業の既存事業に関する融資相談を95件いただきました(弊社集計)。
この記事の事例は、特定の企業が分からないよう一部を一般化して紹介しています。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「次の申込み」の準備が分かる/
※【毎日 限定5名まで】
製造業の設備や開発の融資が断られやすい2つの原因
製造業が設備資金や開発資金を申込む際、審査が進まなくなる理由は特定の点に集中しています。金融機関が融資をためらう背景を把握しておけば、次の申込みで提出すべき資料が明確になります。
製造業の設備や開発の融資が断られやすい理由は、主に以下の2つです。
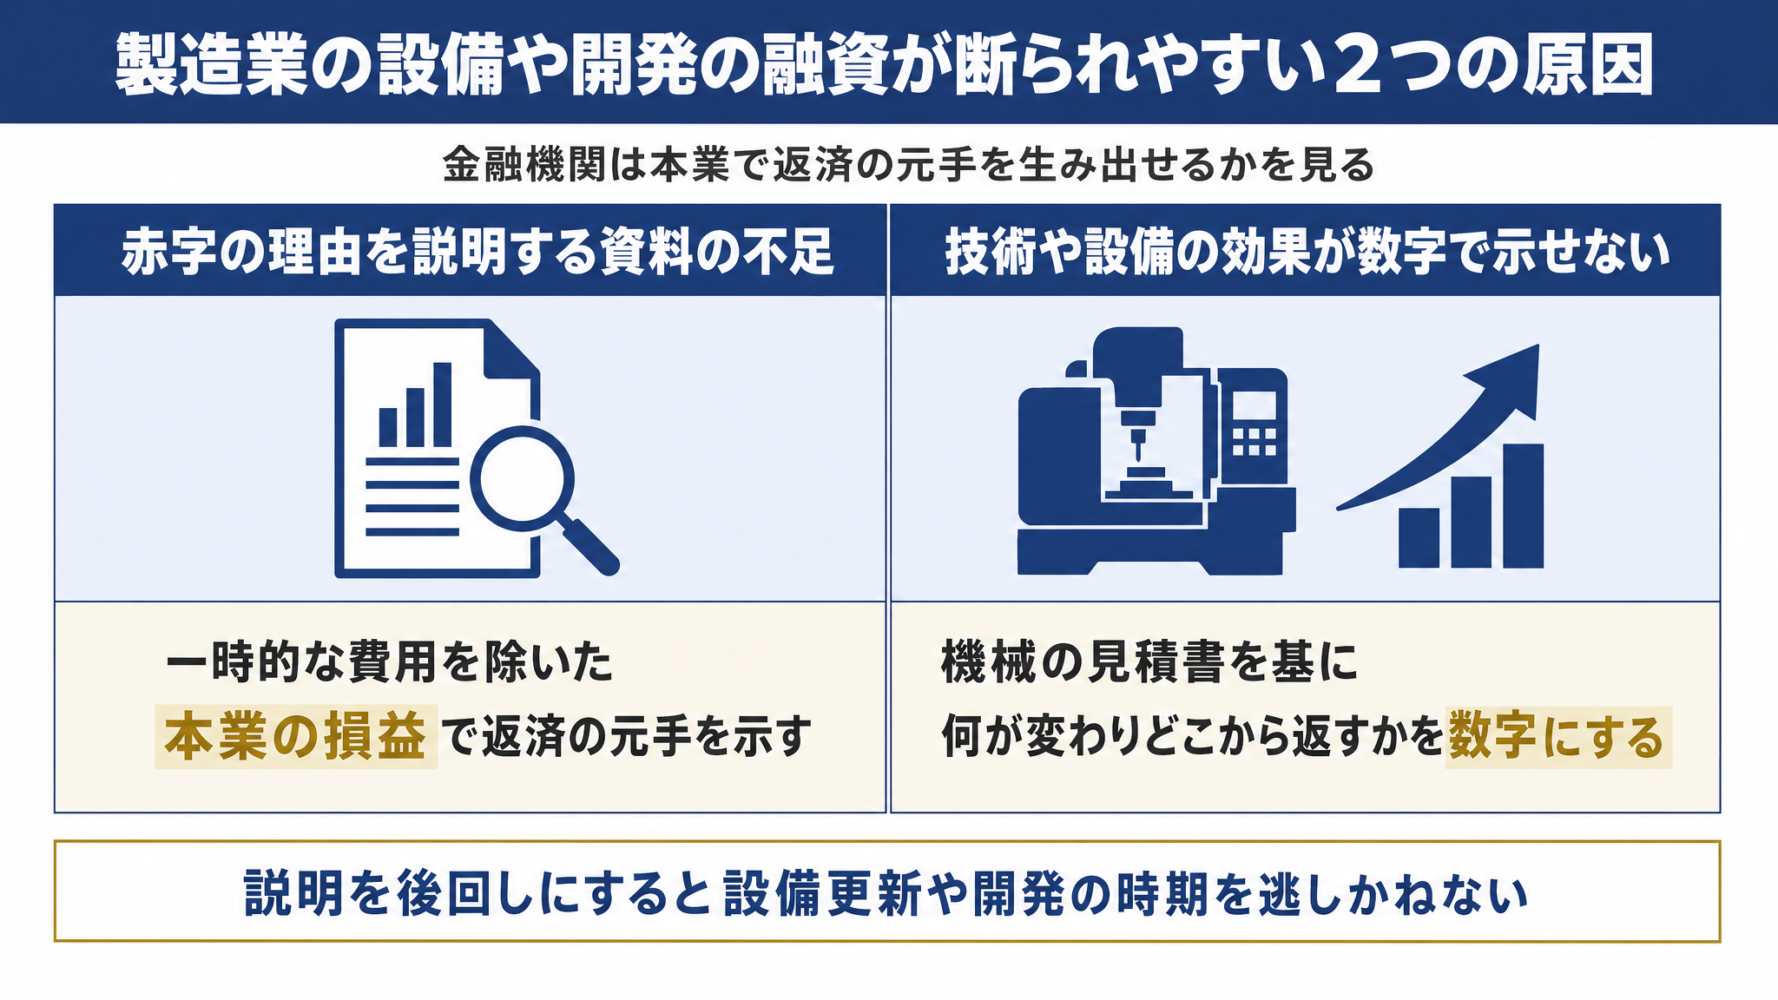
▼製造業の設備や開発の融資が断られやすい2つの原因
原因1. 赤字や役員貸付の理由を説明する資料を用意しないまま申込む
原材料の値上がりで直近の決算が赤字になった中で機械の入れ替えの資金を申込む時、金融機関が真っ先に気にするのは「本業で返済の元手を生み出せるか」です。理由を添えずに決算書だけを出すと、審査の担当者には収益力が落ちている会社と受け止められやすくなります。
特に役員貸付(会社から社長への貸付)や未払金があると、借りたお金が本業以外に使われないかを心配されかねません。弊社のコンサルタントの記録にも、決算書を見せてもらうと内容が厳しい状態で、赤字の理由の説明から一緒に組み立て直した場面が残っています。
説明を後回しにしたまま断られると、工場の設備更新や開発の時期を逃してしまいます。もっとも、最初から決算の説明と設備の効果の数字を用意して金融機関に相談している工場は、多くありません。
弊社なら、赤字の理由を減価償却や一時的な費用と本業の数字に分け、修正した損益で返済の元手を示す形にします。見かけの赤字をどう説明し直したかは、事例1の取り組みで確かめられます。
原因2. 担保の代わりになる技術や設備の効果が数字になっていない
担保が足りない状況で「性能の良い機械だ」「自社の加工技術には自信がある」と言葉だけで伝えても、審査の場では評価につながりません。新しい機械を入れることで工場の稼働や利益がどう好転するのか、具体的な裏付けが求められます。
事業性評価(担保や決算の数字だけでなく、事業の内容や将来性を見て融資を判断する考え方)という視点はあるものの、数字のない技術力に金融機関がお金を出すとは限りません。歩留まりの改善率、電力費の削減幅、生産量の増加見込みが事業計画書に書かれていて初めて、担当者は稟議書(金融機関の中で融資を決めるための書類)を作れます。
弊社なら、入れたい機械の見積書を前提に、機械を入れると何がどれだけ変わり、どこから返すかを事業計画書の数字に落とし込む形です。担保が足りない中で技術の価値をどう数字にしたかは、事例2の取り組みで確かめられます。
製造業の融資相談で弊社が解く4つの課題と結果
製造業の社長が抱える課題に対し、弊社がどのように数字を組み立てて調達へつなげたかをまとめました。課題ごとに必要な資料の作り方や、金融機関への見せ方は大きく異なります。
製造業の融資相談でよく出る課題と、弊社の解き方は、主に以下の4つです。
| 番号 | 課題 | 弊社の解き方 | 結果(事例) |
|---|---|---|---|
| 1. | 返済の負担が重く、返済の条件の変更が目前 | 見かけの赤字を修正した損益で示し、返済計画と収益の改善策を1つの計画にまとめる | 事例1:返済負担率60%のプラスチック製品の製造業が、設備資金と運転資金を合わせて4,000万円を調達 |
| 2. | 担保が足りず、新しい開発・設備が止まる | 事業性評価の考え方で、技術や環境の価値を数字にする | 事例2:化学メーカーが新素材の開発で、無担保で4,200万円を調達 |
| 3. | 高金利の借入が重なり、生産性を上げる投資に回せない | 借入の組み直しと設備投資を1つの計画にまとめる | 家具の製造業が、借り換えと設備資金を合わせて2,500万円を調達 |
| 4. | 原材料の値上がりで直近の決算が赤字になった | 一時的な費用を除いた本業の数字で、立て直しの根拠を示す | 食品の製造業が、プロパー融資(信用保証協会の保証を付けない金融機関の融資)の割合を高めつつ1,000万円を調達 |
表の1つ目と2つ目の課題で、申込みの前にどの数字を用意したかは、次の2社の事例で紹介しています。
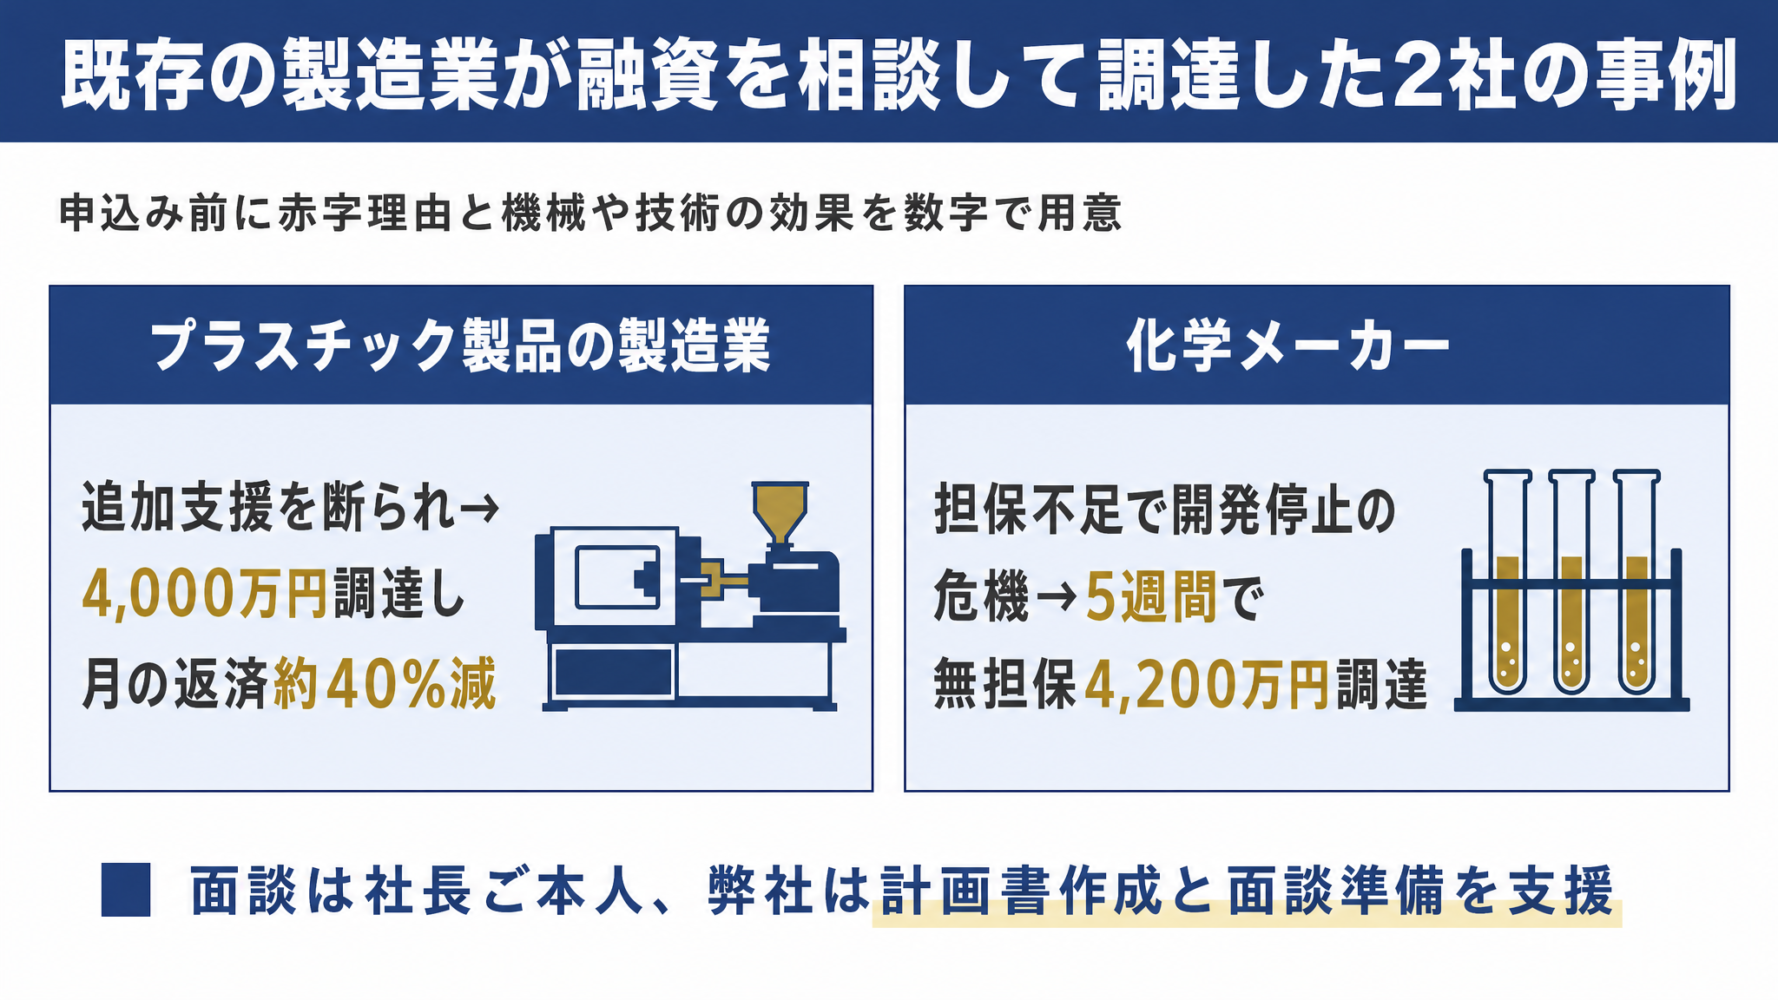
既存の製造業が融資を相談して調達した2社の事例
すでに工場を動かしている2社が断られた後に、どの数字をどう並べ直して申込んだかが分かります。設備導入の費用をどう正当化し、金融機関の懸念を払拭したかの過程です。
▼既存の製造業が融資を相談して調達した2社の事例
事例1. 返済負担率60%のプラスチック製品の製造業が生産ラインの更新で4,000万円を調達
導入前の課題
年商2億円のプラスチック製品の製造業(社長は40代)の事例です。原材料の値上がりで利益が圧迫され、メインバンクからは融資の条件が厳しくなったことを理由に追加の支援を断られていました。
老朽化した生産ラインの更新資金が確保できず、生産の効率が落ちる中で、毎月の返済の負担が重くのしかかっていた状況です。返済負担率(毎月の返済が手元に残るお金に占める割合)は60%で、返済の条件の変更が目前に迫っていました。
取り組み
金融機関が気にした「借入が多すぎる」という心配に答えるため、まず赤字が減価償却の扱いによる見かけ上のものであることを、修正した損益計算書(一時的な費用を除いて本業の損益を示す資料)で示しました。高金利の短期の借入を長期の資金にまとめる組み立ても、同じ計画に入れています。
そのうえで、新しい射出成形機の導入による歩留まりの改善と電力費の削減を積み上げた事業計画書の作成を支援しています。社長が苦手としていた金融機関の担当者との面談に備え、技術の強みを財務の数字で伝える準備を一緒に行いました。面談当日は社長ご本人が臨んでいます。
成果
設備資金と運転資金を合わせて4,000万円の融資が承認されました。高金利の短期の借入を長期の資金にまとめたことで、月々の返済額は約40%減っています。
射出成形機の効果をどう積み上げたかまで知りたい方は、「製造・建築業の資金調達の成功事例8選」の事例2で、その中身を確かめられます。
事例2. 担保が足りず開発が止まりかけた化学メーカーが無担保で4,200万円を調達
導入前の課題
創業18年、従業員50名の化学メーカーの事例です。原材料の輸入価格の値上がりで資金繰りが悪化し、試験研究費もかさんで決算は赤字の中、環境に配慮した新素材の開発を計画していました。しかしメインバンクからは「研究開発はリスクが高い」「追加の担保がない」と融資を断られ、開発が止まりかけていた状況です。
取り組み
新素材のCO2削減の効果を数字にしたレポートを用意しました。製品化の前段階でしたが、取引先の大手商社から「開発に成功した時の購入の意向書」を取り付け、作っても売れないという心配に答えています。さらに、赤字の原因だった試験研究費を「将来の収益のための投資」として別の表にまとめ、本業の稼ぐ力は黒字であることを示しました。
成果
申請から5週間で、無担保で4,200万円を調達しました。環境に配慮した事業として評価を受けたことで、金利は当初の提示の2.6%から実質1.1%まで下がっています。新製品は予定どおり市場へ出せて、初年度の売上は30%増えました。
購入の意向書の取り付け方まで知りたい方は、事例1の後に紹介した同じ記事の事例4が、取り組みの順番を知る手がかりです。
2社のように、自社の決算と機械の見積書で、どの金融機関にいくら申込めばよいかを、無料相談で一緒に確かめられます。「融資代行プロ」では、金融機関で10年以上の融資経験を積んだコンサルタントに、成果報酬1%~で申込みの準備を任せられます。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「自社の数字」で見通しを聞ける/
※【毎日 限定5名まで】
製造業の融資相談を「融資代行プロ」に任せる3つの理由
2社に共通するのは、申込みの前に赤字の理由と機械の効果を数字で用意したことです。工場の現場作業や資金繰りに追われる中で、こうした専門資料を経営者ひとりで仕上げるのは容易ではありません。
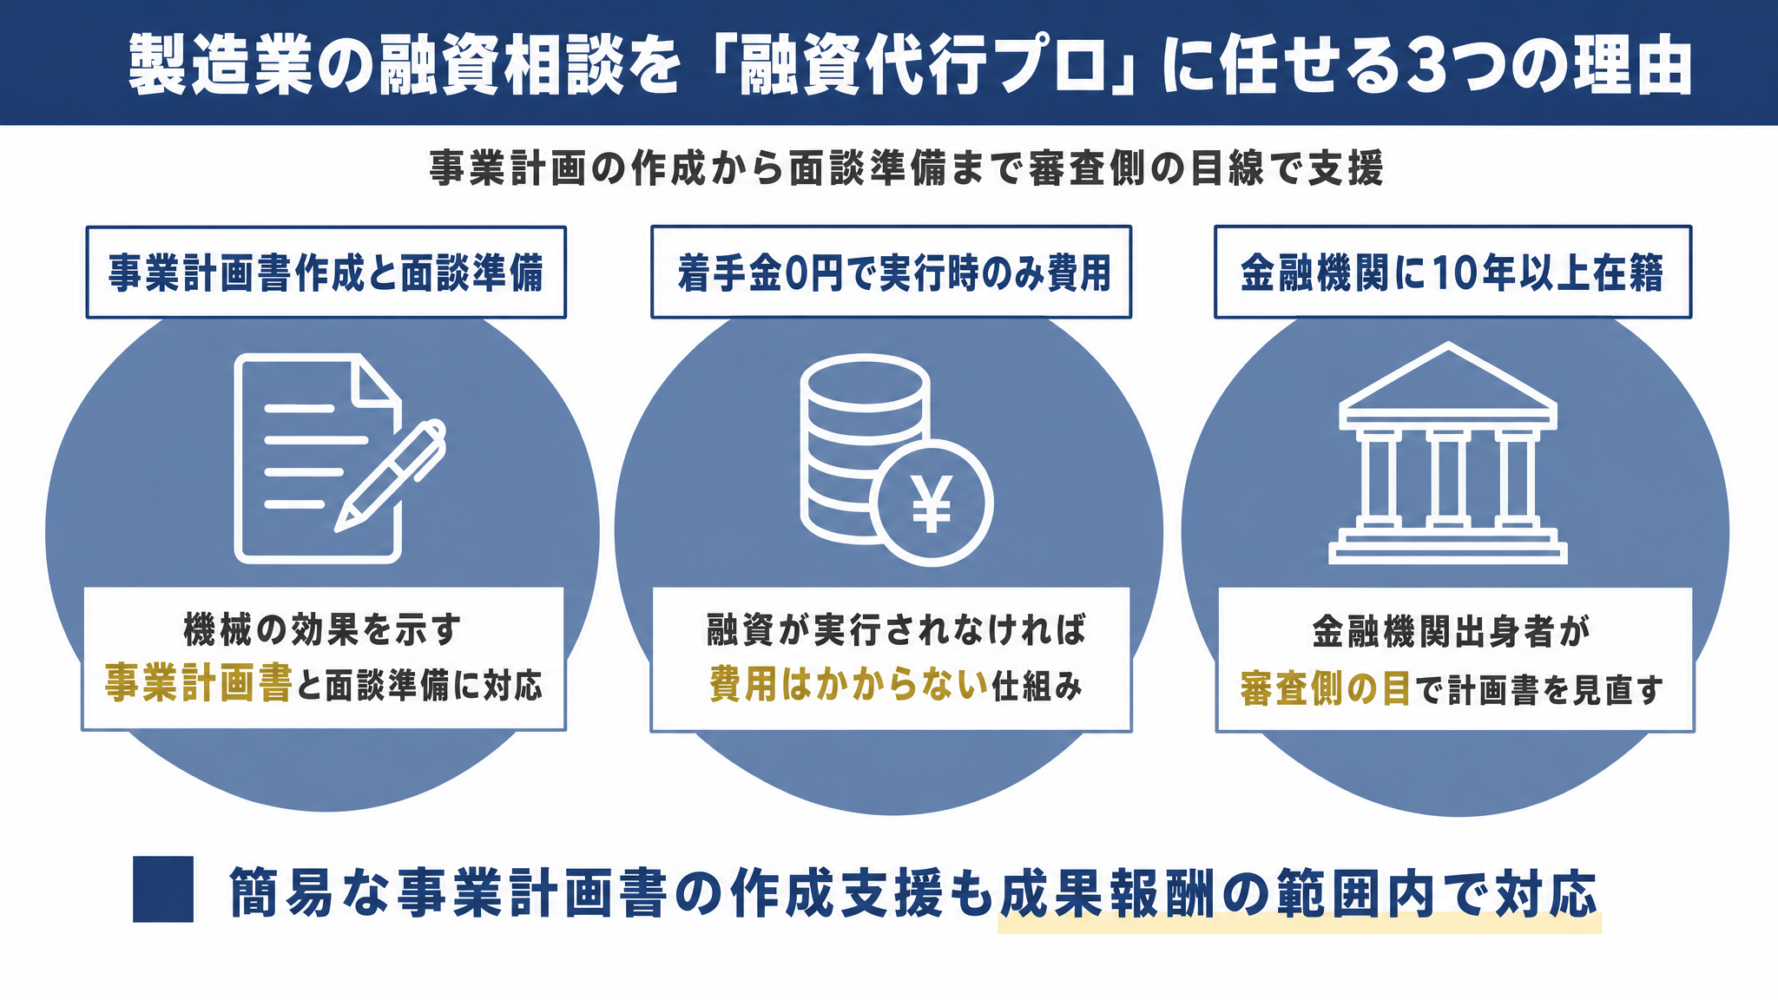
製造業の融資相談を弊社に任せていただく理由は、主に以下の3つです。
▼製造業の融資相談を「融資代行プロ」に任せる3つの理由
理由1. 機械の効果を示す事業計画書と、面談の準備まで任せられる
入れたい機械の見積書を前提に、機械を入れると売上や経費がどう変わり、どこから返すかを事業計画書で組み立てます。赤字の理由や役員貸付の残高を説明する資料もコンサルタントが一緒に作成する体制です。
申込みに必要な簡易な事業計画書は、成果報酬の範囲内で作成を支援します。経営者ご本人が面談の席で工場の数字を自信を持って説明できるよう、必要に応じて模擬面談を実施して受け答えを準備する形です。
日本政策金融公庫に申込む方は、面談で聞かれやすい質問と答え方の例を「日本政策金融公庫の面談の質問集」で確かめられます。
理由2. 着手金0円で、融資が実行されなければ費用はかからない
弊社の融資コンサルティングは着手金0円で、融資が実行された時のみ成果報酬をいただく体系をとっています。お客様が誠実に対応したうえで金融機関の審査が通らなかった通常の否決では、費用を請求しません。
詳しい料金の表は、下の「製造業の融資相談の料金(着手金0円の成果報酬)」の節で確認できます。
理由3. 金融機関出身のコンサルタントが審査する側の目で見る
在籍コンサルタントは全員が金融機関に10年以上在籍した出身者です。融資をする側にいた経験から、金融機関の稟議で引っかかりやすい点を申込みの前に見極めます。
「赤字が一時的なものか、本業で稼ぐ力が残っているか」「機械を入れた後に、どこから返すか」「研究開発のように、作っても売れないおそれはないか」といった審査側の疑問に先回りします。交渉の代行ではなく、申込みの前の準備と、金融機関が納得する説明の組み立てを支援する姿勢です。
申込先も、日本政策金融公庫や信用保証協会付きの融資、信用金庫や銀行のプロパー融資のうち、機械の見積額と返済の元手に合う組み合わせと金額を弊社が提案します。
製造業の融資相談を特におすすめしたい4つのケース
工場の状況によって、金融機関が求める情報や対策すべき課題は異なります。自社の状態が当てはまっているかを確認したうえで準備に入ると、申込みの手戻りを防げます。
製造業の融資相談を特におすすめしたいのは、主に以下の4つのケースです。
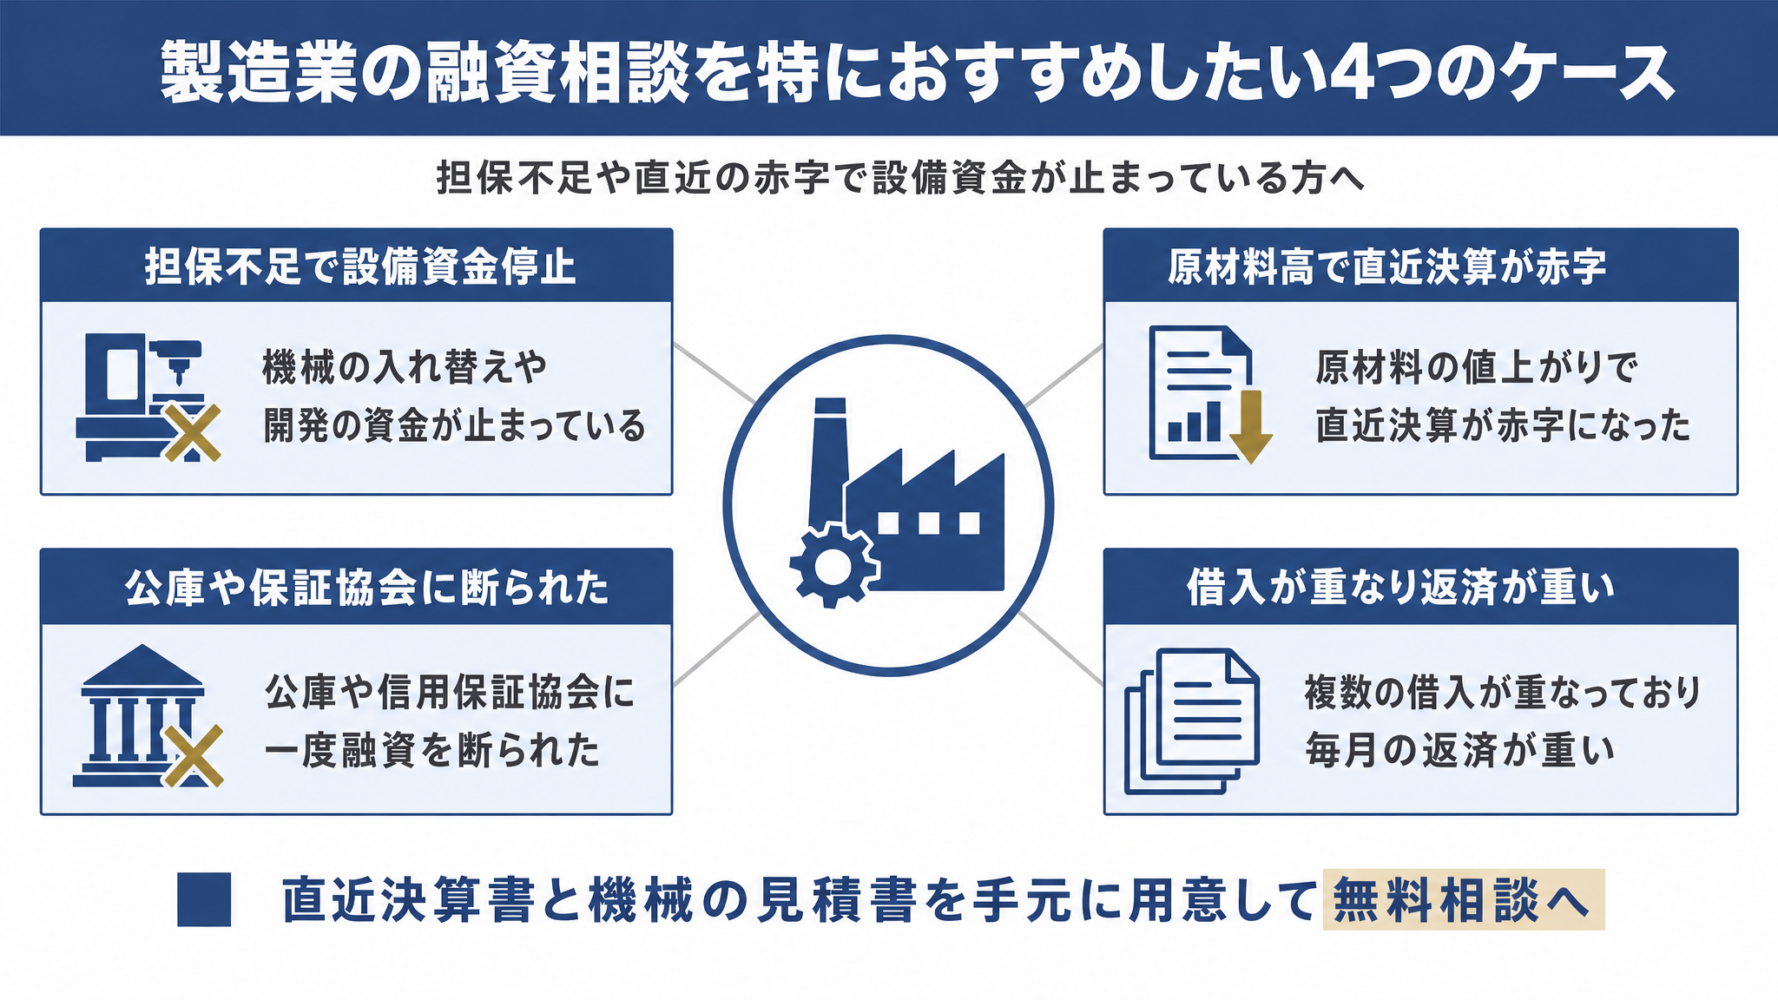
- 担保が足りず、機械の入れ替えや開発の資金が止まっている
入れたい機械の見積書はあるものの、導入後に歩留まりや稼働率がどう改善し、収益がどれだけ増えるかを数字で書けていないケースです。機械がもたらす効果を事業計画書に落とし込めば、返済できる根拠を示せます。
- 原材料の値上がりで直近の決算が赤字になった
赤字の主な原因が値上がりした原材料費や一時的な費用で、価格転嫁や工程の見直しで黒字に戻す道筋を描けるケースです。試算表はそのまま出し、一時的な費用を除いた本業の損益を別の資料にまとめて示します。
- 日本政策金融公庫や信用保証協会に一度断られた
断られた際に「担保不足」「直近の収支悪化」「借入過多」など具体的な理由を告げられているケースです。言われた理由が分かっていれば、その理由に答える資料づくりから始められます。
- 借入が重なり、毎月の返済が重い
複数の金融機関から借入があり、借入先ごとの残高や金利、毎月の返済額を一覧で言える状態にないケースです。借入を長期融資へ一本化して月々の返済負担を抑え、設備投資の枠を捻出する道を探ります。
4つのケースのどれかに当てはまる方は、直近の決算書と入れたい機械の見積書をお手元に用意して、無料相談をご利用いただけます。相談の相手は10年以上の融資経験がある金融機関出身のコンサルタントで、費用は融資の実行後の成果報酬1%~です(「融資代行プロ」)。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「担保不足・赤字」も話せる/
※【毎日 限定5名まで】
製造業の融資相談の料金(着手金0円の成果報酬)
結論、製造業の融資相談に着手金はかからず、費用は融資が実行された時の成果報酬だけです。融資が実行されない限り、相談料や着手金を請求される心配はありません。
報酬は融資の実行額に応じた段階制を採用しています。
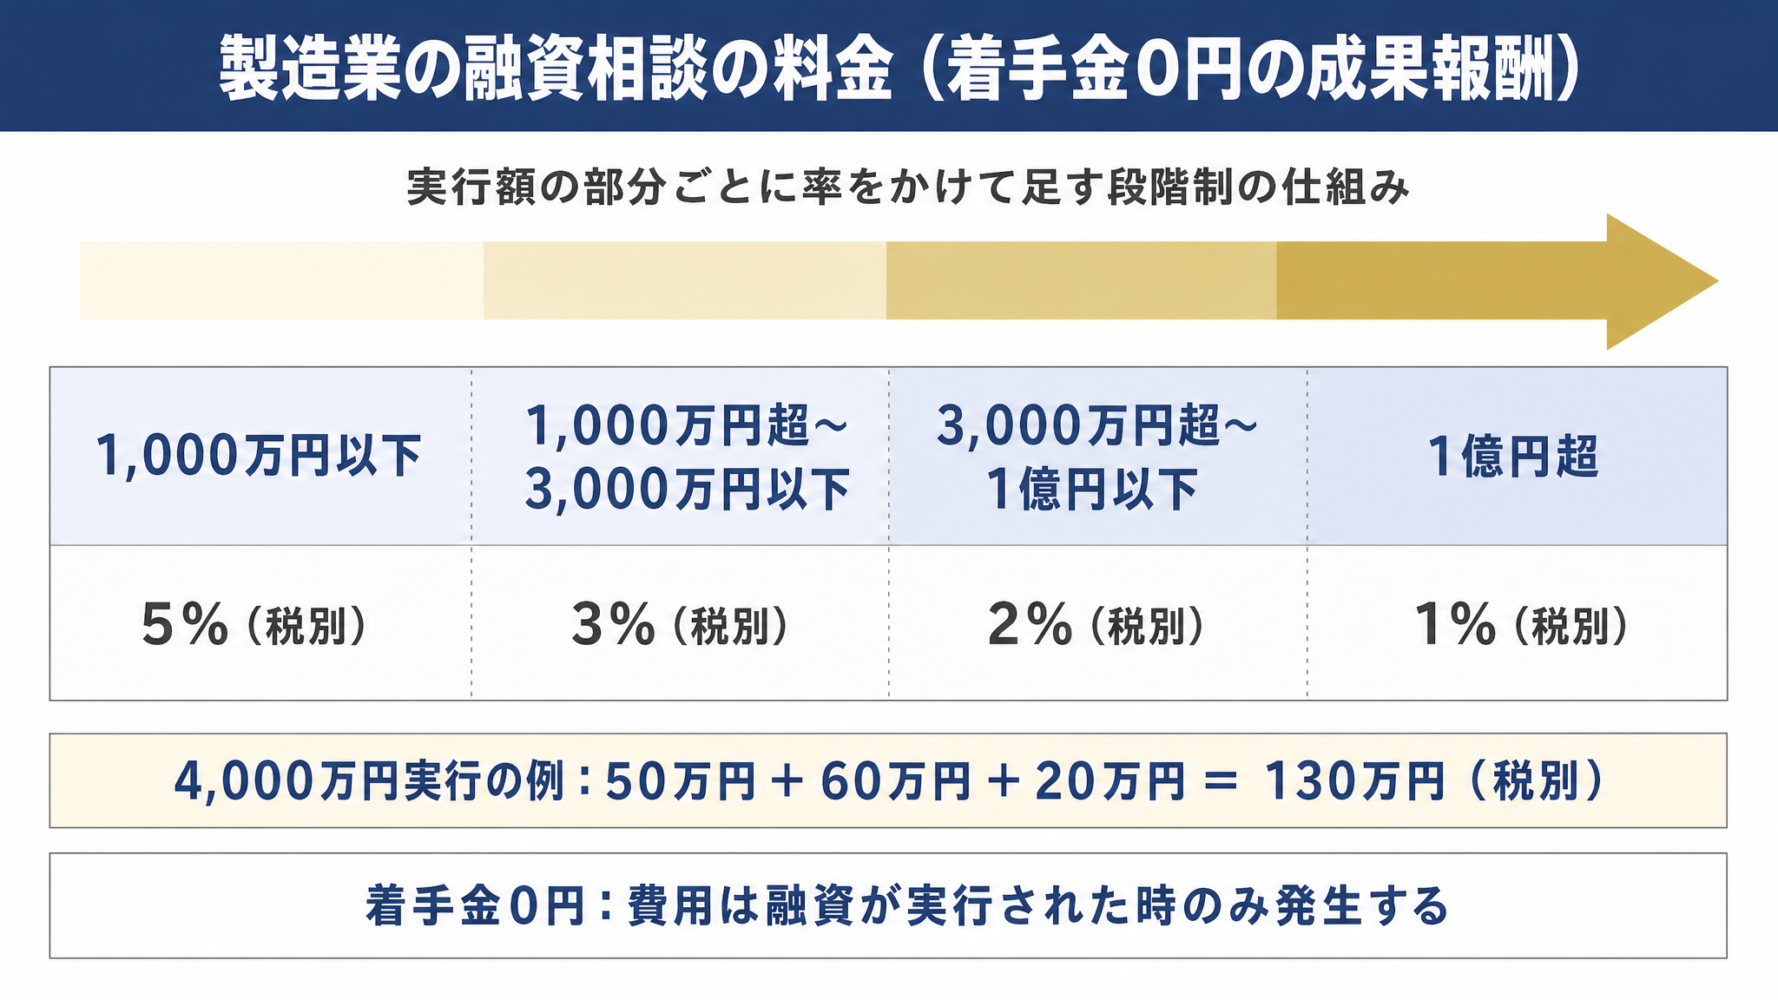
| 番号 | 実行額の部分 | 報酬の率(税別) |
|---|---|---|
| 1. | 1,000万円以下の部分 | 5% |
| 2. | 1,000万円超〜3,000万円以下の部分 | 3% |
| 3. | 3,000万円超〜1億円以下の部分 | 2% |
| 4. | 1億円を超える部分 | 1% |
例えば実行額が1,000万円の場合は50万円(税別)です。4,000万円が調達できた場合は、1,000万円以下の部分が50万円(5%)、1,000万円超〜3,000万円以下の部分が60万円(3%)、3,000万円超〜4,000万円以下の部分が20万円(2%)となり、合計で130万円(税別)の計算となります。
融資の申込みに必要な簡易な事業計画書は、成果報酬の範囲内でコンサルタントが作成を支援するため別料金はかかりません。経営改善計画書や投資家向けの計画書など、かなり複雑な計画書が必要な場合のみ有料の「事業計画書プロ(銀行融資向け)」を事前に案内することがあります。
もちろん、案内なしに課金することはありません。打ち合わせは原則Web面談のため交通費がかかることはまれで、交通費などの実費は事前に承諾をいただいた時だけかかります。
料金の詳細は「費用・料金体系」で確認できます。
製造業の融資相談についてよくある質問
製造業の社長からよく寄せられる質問と回答をまとめました。担保が足りない時や赤字決算での申込み、一度断られた後の進め方、役員貸付や税金の滞納がある場合の注意点、面談時の同席に関する疑問にお答えします。
製造業の融資相談は、決算の説明と機械の効果の数字から始める
担保不足や直近の赤字を理由に機械の融資を断られたとしても、申込み直す道が閉ざされたわけではありません。まずは断られた理由を確かめ、その理由に答える数字を用意するところからです。
赤字の理由を一時的な費用と本業の利益に分け、機械を入れた後の歩留まりや電力費の変化を事業計画書の数字にするのが、その準備の中身です。弊社のコンサルタントは全員が金融機関に10年以上在籍した出身者であり、工場を稼働させながら設備投資を進めたい経営者を実務面から支えます。
▼製造業の融資相談の前に確かめておく3つのこと
- 1. 決算書と借入の一覧を出す:直近の決算書と、借入先・残高・毎月の返済額の一覧を手元に用意する
- 2. 機械の効果を書き出す:入れたい機械の見積書と、入れた後に歩留まりや電力費、生産量がどう変わるかを書き出す
- 3. 専門家の見立てを聞く:初回の無料相談で、申込先・金額・借り換えの見通しを聞いてから契約するか決める
決算書と機械の見積書を手元に出したうえで、設備や開発の資金の進め方を相談したい方は、無料相談をご利用ください。成果報酬1%~で使える「融資代行プロ」なら、10年以上の融資経験を持つ金融機関出身者に、機械の効果を示す計画づくりから相談できます。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「決算書と見積書」を持って話せる/
※【毎日 限定5名まで】
※本記事で紹介した料金や条件は、2026年11月13日時点の弊社の料金表に基づいています。最新の情報は「費用・料金体系」でご確認ください。