コロナ禍の融資の返済が重い中で、店の改装や2店舗目の資金を申込んだら断られた、減額された、借入の多さを言われた、という既存の飲食店の社長は少なくないでしょう。
「返済が残っているから、もう改装の資金は借りられないのではないか」
「店はちゃんと回っているのに、自分の店の実績では足りないのか」
「自分で作った計画書の、何が足りなかったのか分からない」
結論から言えば、借入の返済が重くて改装の融資を断られた後でも、申込み直す道は残っています。
▼借入の返済が重く改装を断られた時の3つの手
- 今の借入の一覧と毎月の返済額をまとめる:借り換えと改装の資金を1つの計画にすれば、「返済が重い」への答えを示せる
- 店の月別の売上・原価と返済の元手を数字で示す:断られた・減額された理由に答える資料を用意して申込み直せる
- その準備を専門家に任せる:着手金0円・成果報酬で依頼できる
弊社に寄せられる飲食店の融資相談でよく出る悩みは、「設備・機械」「資金繰り」「2店舗目の出店」「原価・材料の高騰」の4つです。なかでも、返済が残る中での改装や2店舗目の資金は、今の借入と次の返済の両方を数字で示せるかで結果が分かれます。
これから開業する方で、日本政策金融公庫や自治体など相談の窓口を比べたい方は、「融資の相談ができる窓口8選」で8つの窓口を確かめられます。この記事で扱うのは、すでにお店がある社長の次の資金です。
融資コンサルティングを行う「融資代行プロ」を運営する筆者がお伝えします。弊社では2024年10月〜2026年10月の2年間に、飲食業の既存事業に関する融資相談を174件いただきました(弊社集計)。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
この記事の事例は、特定の企業が分からないよう一部を一般化して紹介しています。
飲食店の改装や2店舗目の融資が断られやすい2つの原因
改装や2店舗目の融資で金融機関に問われるのは、1店舗目が黒字で回っていても、今の借入を返しながら次の返済もできるかという点です。金融機関が何を見て判断を止めたのかを知れば、申込み直すための書類の揃え方が見えてきます。
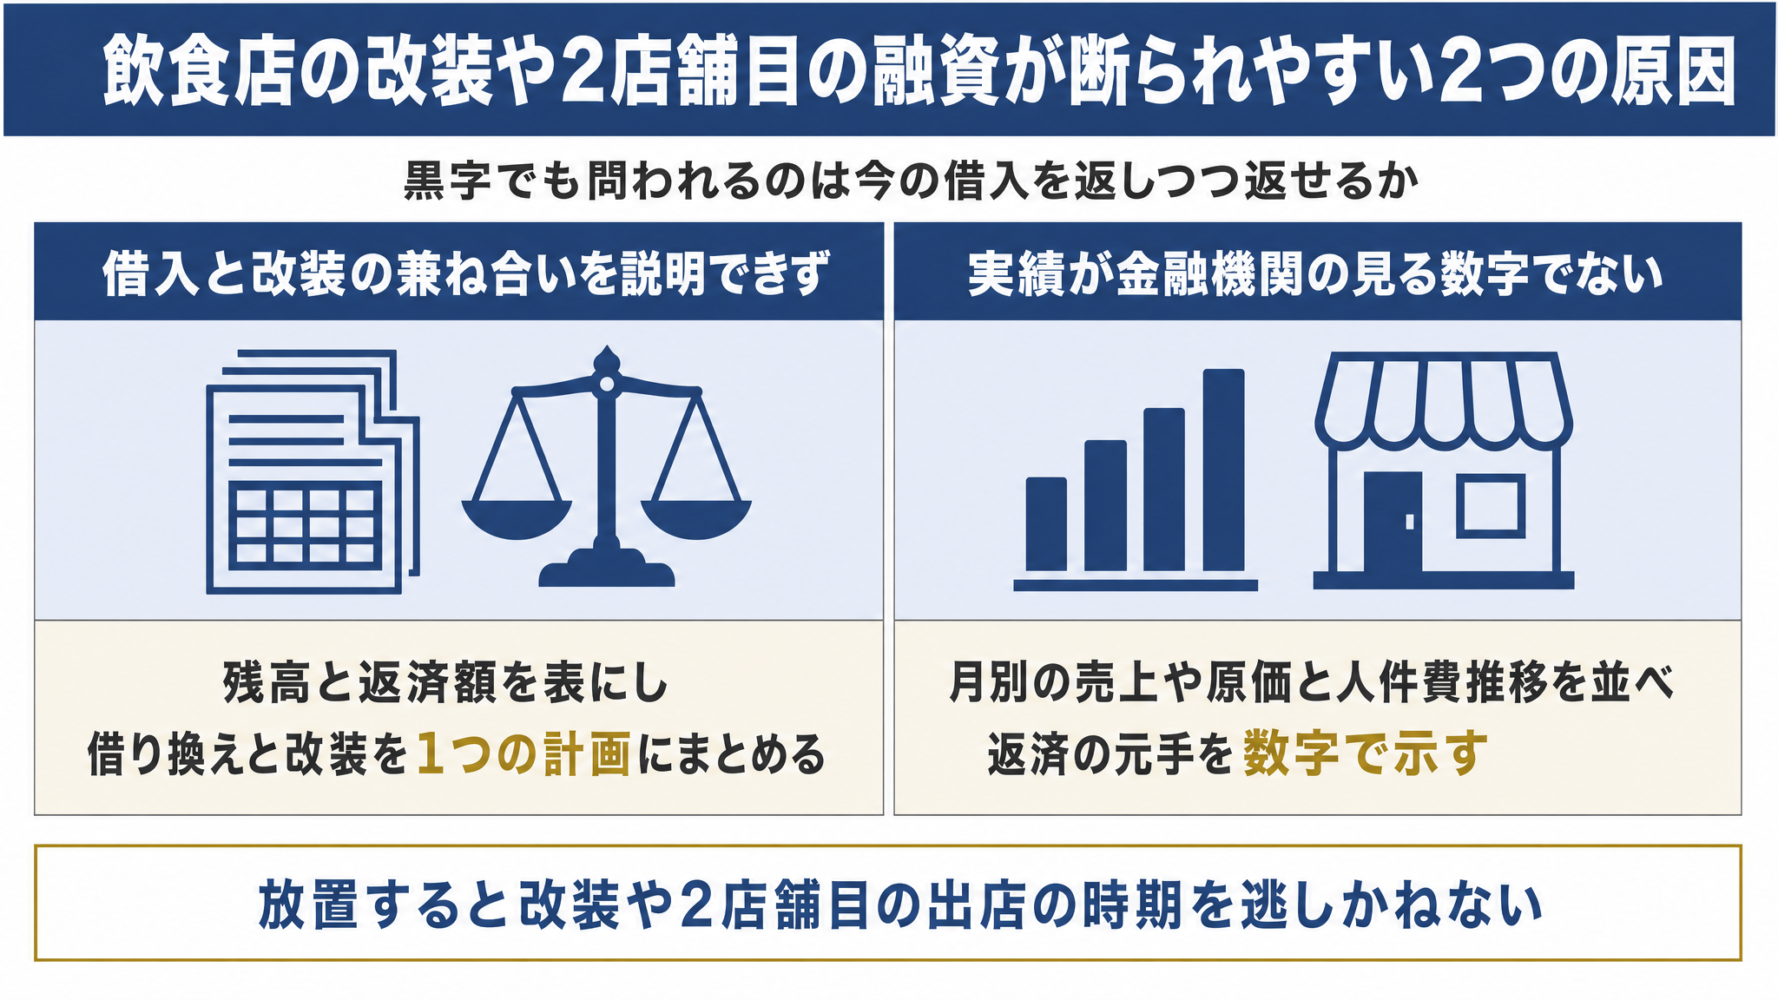
飲食店の改装や2店舗目の融資が断られやすい原因は、主に以下の2つです。
▼飲食店の改装や2店舗目の融資が断られやすい2つの原因
原因1. コロナ禍の融資など今の借入と改装の資金の兼ね合いを説明できない
今の借入の返済が残る中で改装や2店舗目の資金を申込む時、金融機関が真っ先に気にするのは「今の借入を返済しながら、新しい融資も期日どおりに返せるか」という点です。
弊社のコンサルタントの記録にも、飲食店の社長から「日本政策金融公庫で『少し借り入れが多いですね』と言われた」「他の事業計画書の作成サービスを使って申込み、減額された」と相談を受ける場面があります。手元の資金繰りだけで動いて借入の合計額への説明を後回しにすると、金融機関の担当者は返済の元手(返済原資)が足りないと判断して融資を見送りやすく、社長は改装や2店舗目の出店の好機を逃しかねません。
最初から店別の収支や借入の一覧を用意して金融機関に相談している飲食店は、多くありません。
弊社なら、借入先ごとの残高と毎月の返済額を表にし、借り換えと改装の資金を1つの計画にまとめて申込みの形を作ります。借り換えを含めて月々の返済がどう変わったかは、事例2の成果で確かめられます。
原因2. 店の実績が金融機関の見る数字になっていない
1店舗目の営業が黒字で繁盛していても、申込みの面談で「順調にお客様が入って安定している」と言葉で伝えるだけでは、金融機関の稟議書(金融機関の中で融資を決めるための書類)に書く数字として足りません。
月別・店別の売上・原価・人件費の推移や、どの利益から借入金を返すのかという返済の元手が書面にないと、日本政策金融公庫に「開業からの年数が浅く実績が薄い」と受け取られ、減額されやすくなります。弊社のコンサルタントの記録にも、「金融機関から月別・店別の収支の実績を出してほしいと言われた」という場面があります。
弊社が行うのは、1店舗目の月ごとの売上・原価・人件費の推移を並べ、2店舗目の返済の元手を1店舗目の数字で示すことです。減額の後にどの数字を並べ直したかは、事例1の取り組みで紹介しています。
飲食店の融資相談で弊社が解く3つの課題と結果
減額や断りの理由、伝わりにくい稼ぎ方に答える資料を用意すると結果がどう変わったかを、課題ごとに表にまとめました。
飲食店の融資相談でよく出る課題と、弊社の解き方は、主に以下の3つです。
| 番号 | 課題 | 弊社の解き方 | 結果(事例) |
|---|---|---|---|
| 1. | 2店舗目の融資で希望額より減額された/借入の多さを指摘された | 1店舗目の実績を、月別・店別の売上・原価と返済の元手に置き換えて申込み直す | 事例1:ラーメン店のフランチャイズ(FC)加盟店が、日本政策金融公庫に800万円へ減額提示された2号店の融資を、再申請で1,500万円調達 |
| 2. | コロナ禍の融資の返済が重く、次の投資に進めない | 借り換えと次の投資を1つの計画にまとめる | 事例2:20年続く飲食店が、借り換えを含めて1,200万円を調達し、月々の返済額は従来の3分の2に |
| 3. | 業態が新しく、金融機関に稼ぎ方が伝わらない | 売上のデータで収益の仕組みを説明する(面談は社長ご本人) | 事例3:デリバリー専門店が、日本政策金融公庫と信用金庫の協調融資(複数の金融機関が1つの案件に一緒に融資する方法)で1,200万円を調達 |
既存の飲食店が融資を相談して調達した3社の事例
減額や断りを受けた2社と、申込みをためらっていた1社が、申込みの前にどの数字を並べ直したかを紹介します。
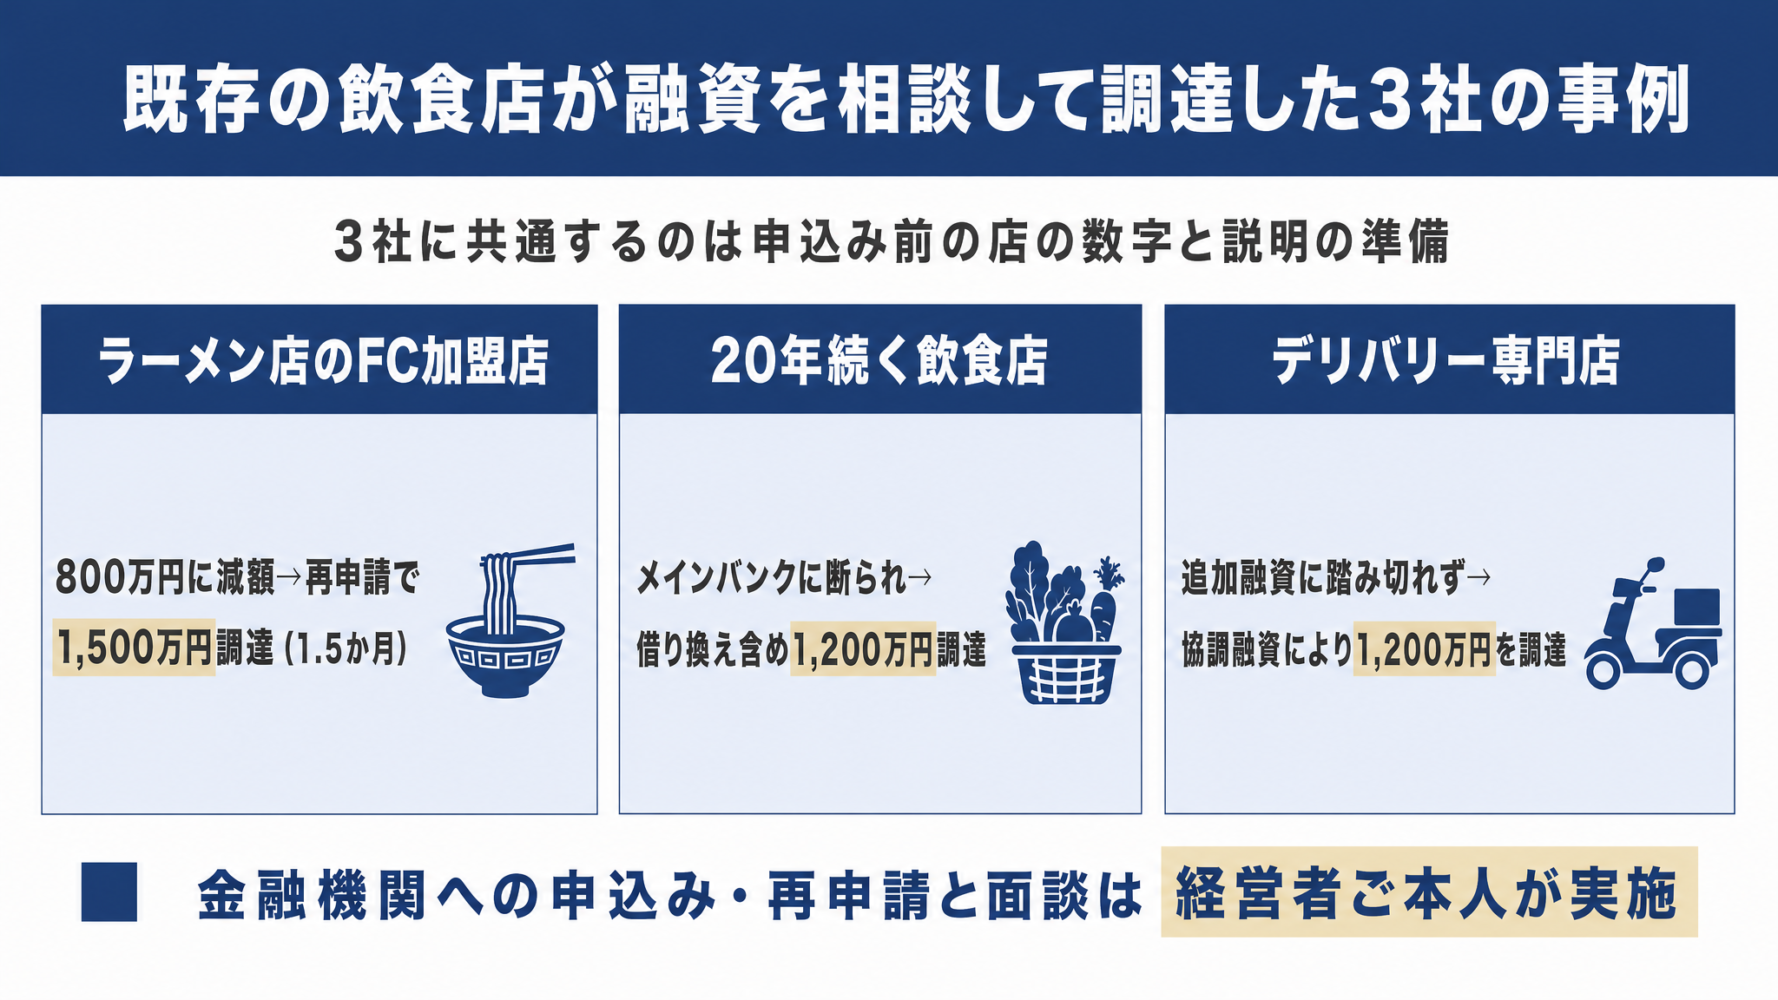
▼既存の飲食店が融資を相談して調達した3社の事例
- 事例1.ラーメン店のFC加盟店が減額提示された2号店の融資1,500万円を再申請で調達
- 事例2.20年続く飲食店がコロナ禍の融資の借り換えを含め1,200万円を調達
- 事例3.デリバリー専門店が売上のデータを示し協調融資で1,200万円を調達
事例1. ラーメン店のFC加盟店が減額提示された2号店の融資1,500万円を再申請で調達
導入前の課題
ラーメンチェーンのフランチャイズ(FC)に加盟するオーナーの事例です。1店舗をスタッフ10名ほど(アルバイトを含む)で運営し、加盟から2年半、FL比率(材料費と人件費の合計が売上に占める割合)58%台を保ちながら月商750万円で安定していました。
2号店の出店にあたり、本部指定の内装業者での施工が条件となって工事費が見込みより高くなり、1,500万円が必要になりました。自力で日本政策金融公庫に申込んだ結果は、「開業2年では実績が薄い」として800万円への減額の提示でした。1号店は黒字で回っていたものの、言葉での説明にとどまり、安定ぶりが客観的な数字で示されていませんでした。
取り組み
弊社は、減額された理由の特定とヒアリングから着手しました。月ごとのFL比率・客数・客単価の推移をまとめ、2号店の資金の使い道と返済の道筋を1号店の実績で裏づける事業計画書の作成を支援しました。金融機関への再申請と面談当日の説明は、経営者ご本人が行っています。面談に向けた準備も事前に行いました。
成果
弊社がご支援した事例では、日本政策金融公庫への再申請によって1,500万円を調達できました。相談から融資の実行までは1.5か月でした。無事に2号店を開店し、2店舗の合計で月商1,380万円の実績を出しています。
月ごとの数字をどう並べたかまで知りたい方は、「ラーメンFCの2号店の融資の事例」で、減額の理由の見立てから再申請までの流れを確かめられます。
事例2. 20年続く飲食店がコロナ禍の融資の借り換えを含め1,200万円を調達
導入前の課題
地方都市で20年続く飲食店の事例です。コロナ禍の減収が尾を引き、コロナ禍の融資の返済の開始が迫る中で資金繰りが苦しくなっていました。
地元の食材を使うメニューの開発とWebサイトの刷新を計画したものの、メインバンクからは「これ以上の債務増加は認められない」「広告費は融資対象外」と断られていた状況です。
取り組み
過去3年間の顧客台帳を分析し、リピート客の来店の頻度と客単価を書き出しました。そのうえで、Webの刷新費用を単なる広告費ではなく「高単価のお客様を集める投資」として事業計画書に位置づけ直しています。地元の農家との連携の契約書を添えて地域の経済に役立つ事業であることを伝え、売上の予測は3つのシナリオで立てて、最も悪い場合でも返済できることを数字で示しました。
成果
支援の結果、申請から1か月で、既存の借入の借り換えを含む総額1,200万円を調達しました。月々の返済額は従来の3分の2になり、資金繰りの負担を抑えられています。自治体の利子補給の制度(金利の一部を自治体が負担する仕組み)を組み合わせ、金利は実質1.1%で実行されました。Webの刷新後は予約数が前年比170%で推移しています。
顧客台帳から計画をどう組み直したか知りたい方は、「【飲食・食品・宿泊業界】資金調達の成功事例6選」の事例2をご覧ください。
事例3. デリバリー専門店が売上のデータを示し協調融資で1,200万円を調達
導入前の課題
東京都内でデリバリー専門の飲食店(実店舗を持たないゴーストレストラン)を営むオーナーの事例です。開業から3年が経ち、リピーターが付いて売上は安定していたものの、食材費の高騰で利益率が圧迫されていました。
「実店舗を持たない業態は銀行からの評価が低いのではないか」という不安から、新しいブランドを立ち上げるための追加融資の申込みに踏み切れずにいた状況です。
取り組み
申込先を地域の支援に手厚い信用金庫と日本政策金融公庫に絞り込みました。デリバリーの注文サイトでの平均評価4.6、リピート率40%超というデータを、実店舗の立地や老舗の看板に代わる強みとして計画書に記載しています。同じ食材を使って和食・洋食・健康食の3つの業態を展開し、食材の廃棄ロスを3%に抑えている仕組みを数字にしました。あわせて資金繰り表を添え、利益の出やすい事業構造を説明しています。
成果
日本政策金融公庫と信用金庫の協調融資により、総額1,200万円の調達を実現しました。金利は1.2%でした。調達した資金で食材のまとめ仕入れが可能になり、原価率を4%改善させています。
3社のように、自店の数字と借入の状況で、どの金融機関にいくら申込み、借り換えをどう組めばよいかを、無料相談で一緒に確かめられます。「融資代行プロ」は、金融機関で10年以上の融資経験を積んだコンサルタントに、成果報酬1%~で申込みの準備を任せられるサービスです。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食店の融資」相談先はコチラ/
※【毎日 限定5名まで】
飲食店の融資相談を「融資代行プロ」に任せる3つの理由
3社に共通するのは、申込みの前に数字と説明を用意したことです。その準備をどこまで任せられるかが、相談先を選ぶ時の分かれ目になります。
飲食店の融資相談を「融資代行プロ」に任せる理由は、主に以下の3つです。
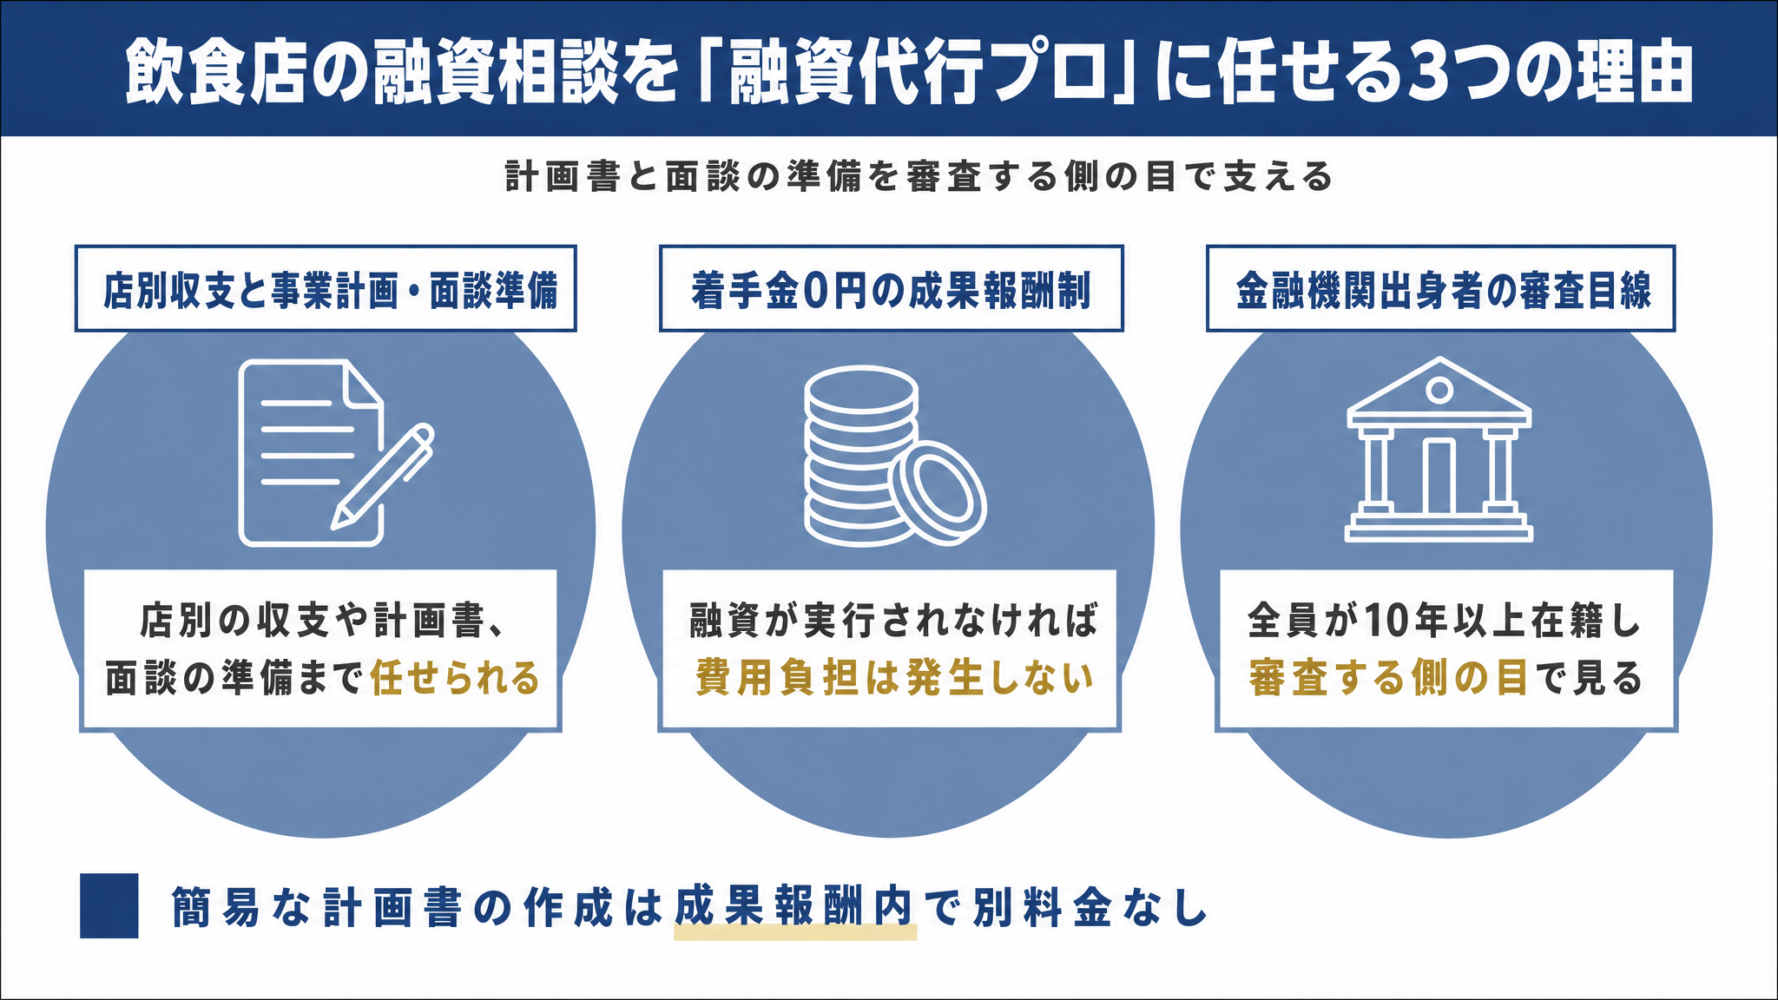
▼飲食店の融資相談を「融資代行プロ」に任せる3つの理由
理由1. 店別の収支と事業計画書、面談の準備まで任せられる
日々の仕込みや接客で忙しい飲食店の社長にとって、金融機関が読んで納得できる事業計画書を独力で書き上げるのは大きな負担です。
「融資代行プロ」では、1店舗目の月別・店別の収支の推移(売上・FL比率・客数・客単価)と返済の元手を、審査担当者が読みやすい事業計画書にまとめます。
融資の申込みに必要な簡易な事業計画書の作成支援は、成果報酬の範囲内です。面談当日は経営者ご本人の出席が必要なため、想定される質問に自分の言葉で答えられるよう、必要に応じて模擬面談で受け答えを準備するところまでが支援の範囲です。
日本政策金融公庫に申込む方は、面談で聞かれやすい質問と答え方の例を「日本政策金融公庫の面談の質問集」で確かめられます。
理由2. 着手金0円で、融資が実行されなければ費用はかからない
弊社の融資コンサルティングは着手金0円で、費用が発生するのは融資が実行された時だけです。
お客様が誠実に対応したうえで審査に通らなかった場合、費用は請求しません。費用がかかり得るのは、必要な資料を意図的に出さない・虚偽の申告があった・連絡に応じないなど、明らかな契約違反の時だけです。
詳しい料金の表は、下の「飲食店の融資相談の料金(着手金0円の成果報酬)」の節で確認できます。
理由3. 金融機関出身のコンサルタントが審査する側の目で見る
在籍コンサルタントは全員が金融機関に10年以上在籍した出身者です。
審査の現場を経験してきた専門家だからこそ、「開業からの年数が浅く実績が薄く見えないか」「今の借入を返しながら新しい融資を返せるか」「何に使い、どこから返すか」といった審査側の視点で計画書を点検できます。弊社が行うのは、申込みの前の準備と、金融機関が納得する説明の組み立ての支援です。
申込先についても、日本政策金融公庫、信用保証協会付きの融資(公的な保証協会が返済を保証する融資)、信用金庫や銀行のプロパー融資(保証協会を通さず金融機関が直接貸す融資)の中から、借り換えを含めた申込みの組み立てと金額を提案するのも、弊社の役割になります。
もし弊社「融資代行プロ」にご相談をしたい方は、以下のボタンから、初回の無料相談を活用してください。
\「飲食店の融資」相談先はコチラ/
※【毎日 限定5名まで】
飲食店の融資相談を特におすすめしたい4つのケース
飲食店の融資相談を特におすすめしたいのは、主に以下の4つのケースです。
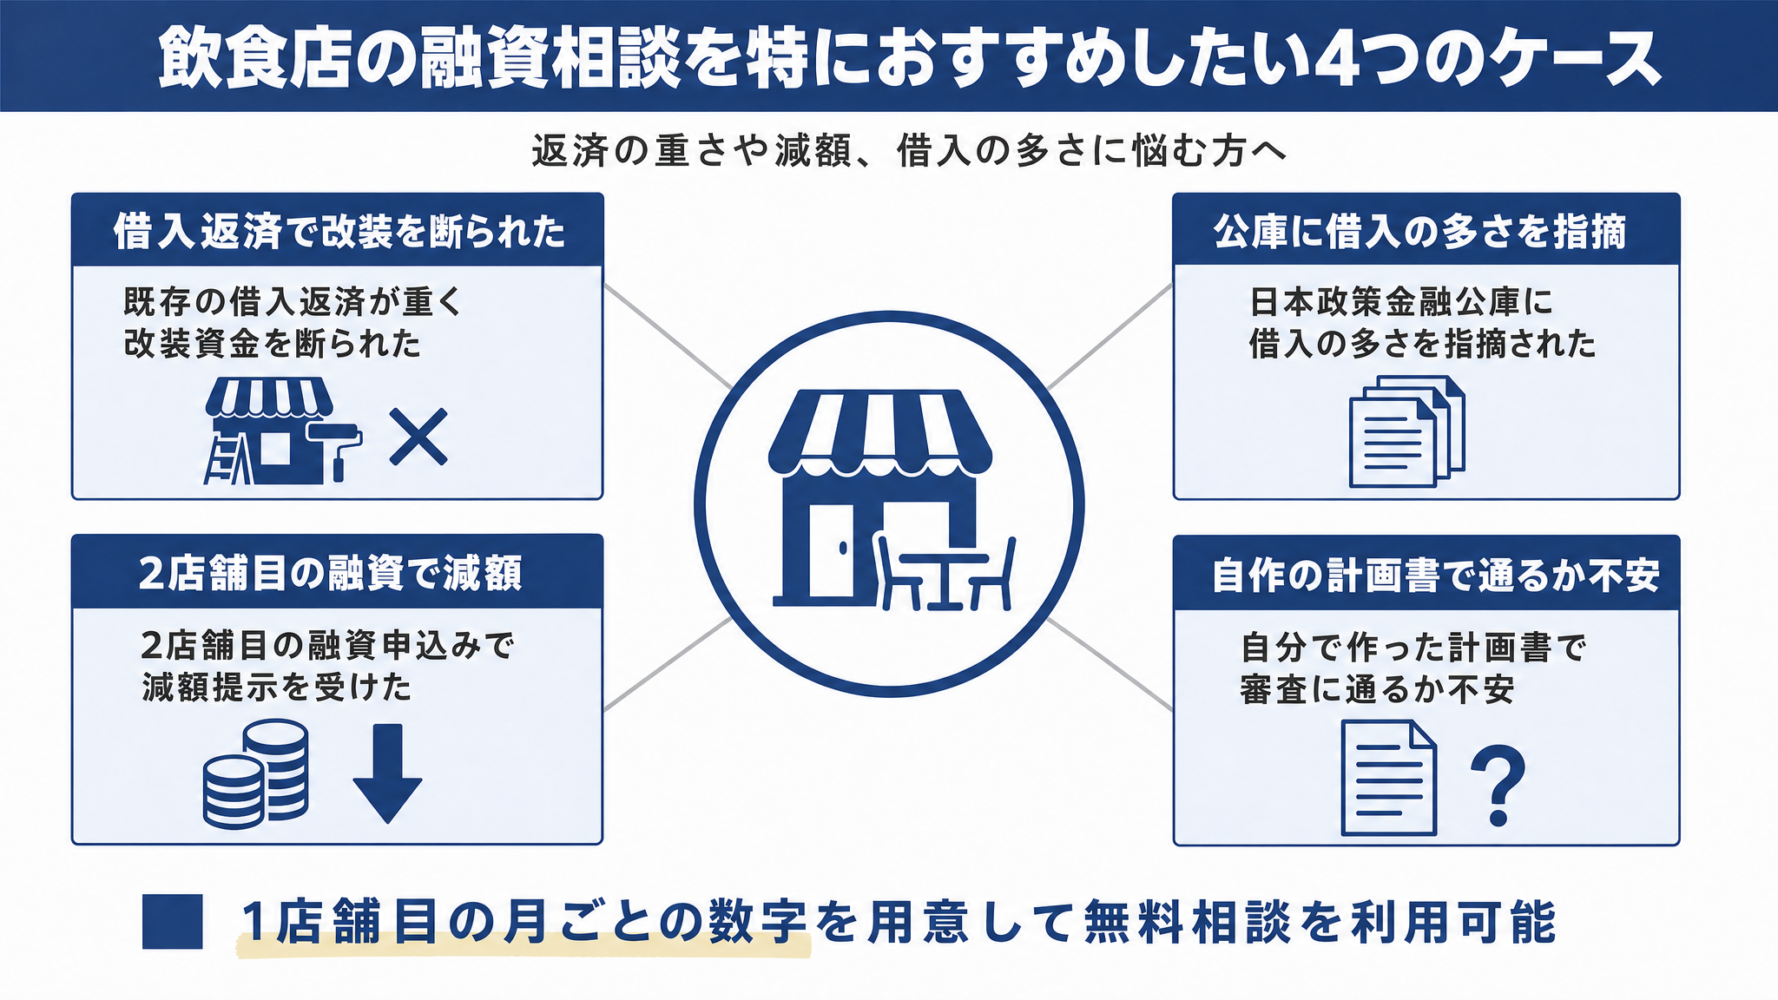
- 借入の返済が重く、改装の資金を断られた
コロナ禍の融資などの返済が始まって資金繰りが圧迫され、改装や設備の更新資金に手を付けられずにいる状況です。
- 日本政策金融公庫に借入の多さを指摘された
金融機関から借入状況を尋ねられた際に、借入先ごとの毎月の返済額をすぐ言える状態にない場合が当てはまります。
- 2店舗目の融資で減額された
申込みの結果として減額提示を受け、その理由として「開業からの実績が薄い」など金融機関から言われた理由が分かっている段階です。
- 自分で作った計画書で通るか不安
手元にある事業計画書の売上見込みが、既存店の月ごとの客数や客単価などの数字と結び付いていない状態です。
4つのケースのどれかに当てはまる方は、1店舗目の月ごとの数字をお手元に用意して無料相談をご利用いただけます。相談の相手は10年以上の融資経験がある金融機関出身のコンサルタントで、費用は融資の実行後の成果報酬1%~です(「融資代行プロ」)。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食店の融資」相談先はコチラ/
※【毎日 限定5名まで】
飲食店の融資相談の料金(着手金0円の成果報酬)
結論、飲食店の融資相談に着手金はかからず、費用は融資が実行された時の成果報酬だけです。
弊社の報酬率は融資の実行額に応じた段階制を採用しており、実行額の部分ごとに決められた率を掛けて計算します。
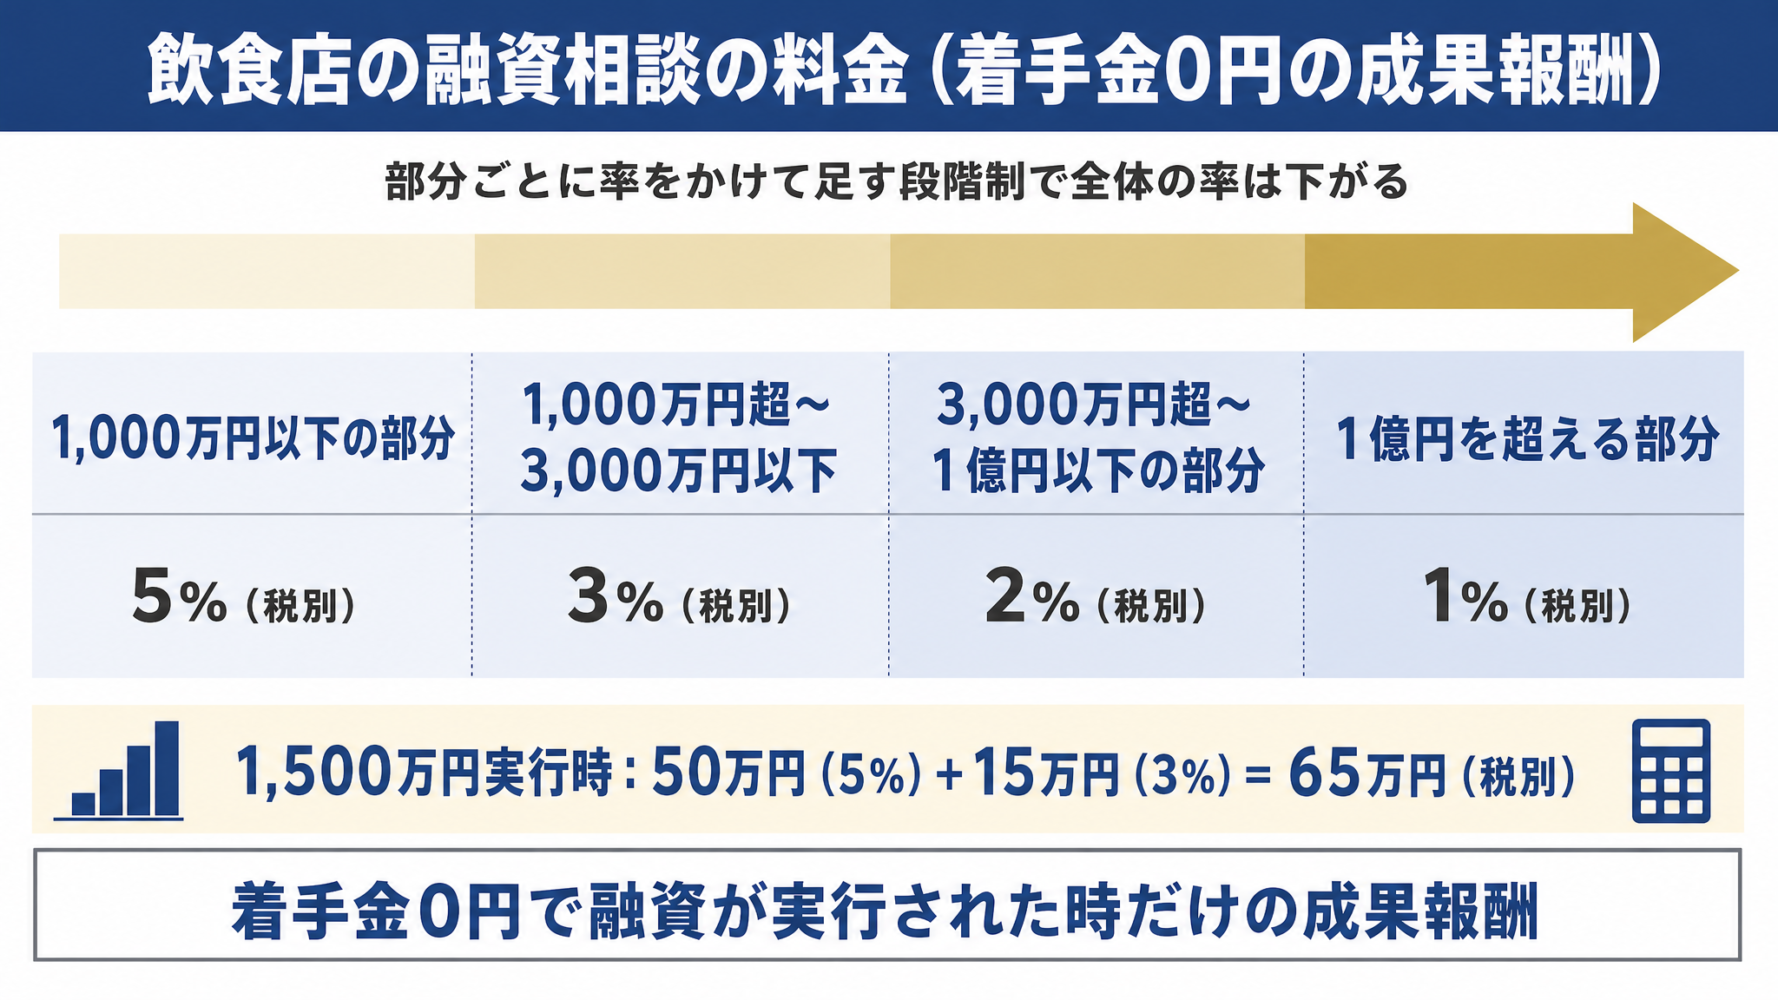
| 番号 | 実行額の部分 | 報酬の率(税別) |
|---|---|---|
| 1. | 1,000万円以下の部分 | 5% |
| 2. | 1,000万円超〜3,000万円以下の部分 | 3% |
| 3. | 3,000万円超〜1億円以下の部分 | 2% |
| 4. | 1億円を超える部分 | 1% |
段階制で計算するため、例えば融資実行額が1,000万円の場合は50万円(税別)となります。融資実行額が1,500万円であれば、1,000万円までの5%分である50万円と、1,000万円を超えた500万円の3%分である15万円を足し合わせ、合計で65万円(税別)という計算です。
「成果報酬1%~」の1%は、1億円を超える部分にかかる率です。1,500万円の場合の65万円は、実行額のおよそ4.3%にあたります。
融資の申込みに必要な簡易な事業計画書の作成支援は成果報酬の範囲に含まれており、別料金はかかりません。経営改善計画書や投資家向けの計画書など、銀行融資向けでも内容がかなり複雑な計画書が必要な場合に限り、有料の「事業計画書プロ(銀行融資向け)」を事前に案内することがあります。
事前の案内なしに課金することはありません。
打ち合わせは原則としてオンラインで進めるため交通費が発生することはごくわずかで、実費が必要な場合も事前に承諾をもらった時だけ請求します。事務手数料や相談料といった名目で追加の請求を行うこともありません。
詳しい料金の体系や条件については、「費用・料金体系」で確認できます。
飲食店の融資相談についてよくある質問
飲食店の社長からよく寄せられる質問と回答をまとめました。
飲食店の改装や2店舗目の融資相談は、借入の一覧と店別の収支から始める
コロナ禍の融資の返済が重い中で改装を断られたり、2店舗目の融資で減額されたりしても、申込み直す道が閉ざされたわけではありません。金融機関が懸念している借入状況や実績の示し方を見直し、根拠のある数字を提示できれば、再申請を通す可能性を広げられます。
▼飲食店の融資相談の前に確かめておく3つのこと
- 1. 今の借入をまとめる:借入の一覧(借入先・残高・毎月の返済額)と決算書を手元に出す
- 2. 店の数字を並べる:月ごとの売上・原価・人件費と客数・客単価を書き出す
- 3. 専門家の見立てを聞く:初回の無料相談で、申込先・金額・借り換えの見通しを聞いてから契約するか決める
借入の一覧と店別の収支を手元に出したうえで、改装や2店舗目の資金の進め方を相談したい方は、無料相談をご利用ください。成果報酬1%~で使える「融資代行プロ」なら、10年以上の融資経験を持つ金融機関出身者に、借り換えを含めた計画づくりから相談できます。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「飲食店の融資」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で紹介した料金や条件は、2026年11月12日時点の弊社の料金表に基づいています。最新の情報は「費用・料金体系」でご確認ください。