ニュースで「国が銀行の融資を後押しする」「ツーステップローン」という言葉を目にして、自社に関係があるのか気になっている経営者の方は少なくないでしょう。
「国が後押ししてくれるなら、うちの設備投資も銀行が貸してくれやすくなるのではないか」
「損害担保や財政融資といった言葉の意味が分からないまま、銀行員の話にうなずいてしまいそうだ」
「結局のところ、うちのような規模の中小企業にも本当に関係がある話なのだろうか」
結論から言うと、多くの中小企業にとって、この強化策で銀行からすぐ借りやすくなるわけではありません。直接の対象はAI・半導体、造船、防衛産業といった戦略分野における大口の成長投資が中心であり、必要な法改正も成立していない検討中の段階にあるためです。
- 自社の設備投資に直接届くとは限らないが、戦略分野のサプライチェーンに関わる会社の大きな設備投資では、取引銀行の提案姿勢が前向きに変わる可能性がある
- ツーステップローンは国が銀行へ融資原資を供給する仕組みであり、損害担保は貸倒れ時の銀行の損失の一部を国側が補う仕組みである
- 中小企業には、取引先の大型投資に伴う受注や設備需要の発生と、別建てで検討中の中小企業向け制度という2つの道で関係してくる
実際に筆者が運営する「融資代行プロ」の融資相談にも、戦略分野のサプライチェーンに関わる半導体関連の会社からの相談がときどき届きます。
制度の完成を待たずに今やるべきことは、緻密な事業計画書と資金繰り表を作り、今から取引銀行に出して説明しておくことです。
着手金なし・成果報酬1%~で、金融機関出身のコンサルタントが数多くの中小企業の融資相談を受けてきた「融資代行プロ」を運営する筆者が、経済産業省や内閣官房などの公表資料と報道を確かめたうえで、制度の現状と中小企業が取るべき判断基準を解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「設備投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
ツーステップローン強化策とは? − 国が銀行の「貸す力」を後押しする検討中の仕組み
ツーステップローン強化策とは、国の資金を民間銀行の融資の元手に回し、損失の一部を国側が持つことで、銀行が長期・大規模に貸しやすくする施策です。経済産業省が日本成長戦略の実行に向けた民間投資を支える目的で検討を進めており、これまでの限定的な枠組みを平時の成長投資へ広げる方向で議論されています。
令和9年度(2027年度)の概算要求では、具体的な予算額を示さない「事項要求」の段階にとどまっており、詳細な制度設計はこれからの検討課題です。読売新聞の報道によれば、政府は必要な法改正に取り組み、2027年度中の運用開始を想定しているとされています。
法改正前の検討段階にあるため、現時点で企業が申込みを行える窓口があるわけではありません。
ツーステップローン強化策の柱は、主に以下の2つです。
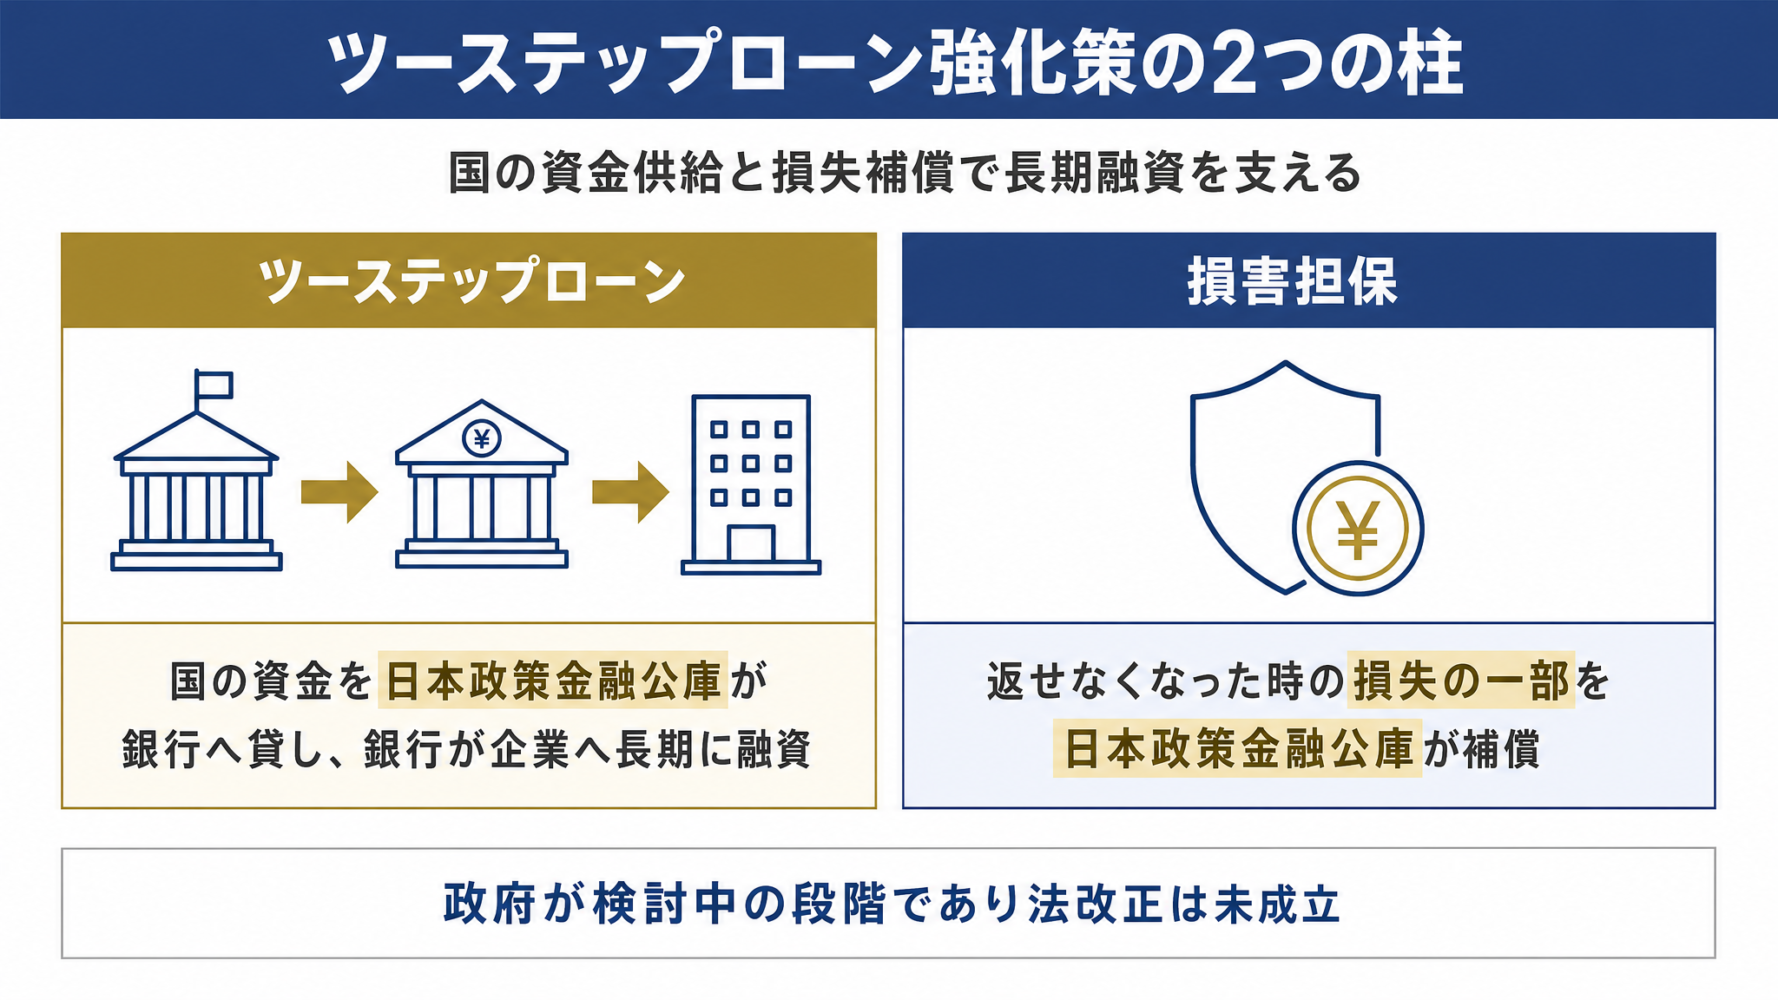
▼ツーステップローン強化策の2つの柱
- 仕組み1.ツーステップローンで融資の元手を国が出す
- 仕組み2.損害担保で損失の一部を国側が持つ
仕組み1. ツーステップローンで融資の元手を国が出す
ツーステップローンとは、国のお金が日本政策金融公庫を通じて金融機関に貸し出され、その金融機関が元手として企業へ貸し付けるという2段階の融資形態を指します。
ここで使われるお金は「財政融資」と呼ばれ、国が政策のために長期・低利で貸し出す資金(財政投融資の資金)のことです。
▼ツーステップローンの資金の流れ
- 国が財政融資の資金を日本政策金融公庫に貸し付ける
- 日本政策金融公庫がその資金を指定金融機関に貸し付ける
- 指定金融機関が事業会社に対して長期・大規模な融資を実行する
民間銀行にとって預金以外の安定した融資原資が得られるため、預金が急に引き出されて貸すお金が足りなくなるおそれ(流動性リスク)を抑えながら、長期・大規模な融資を出しやすくする狙いがあります。設備投資の資金を銀行に相談する際、銀行側の貸出原資に余裕が生まれる方向の枠組みと言えます。
仕組み2. 損害担保で損失の一部を国側が持つ
損害担保とは、民間金融機関が融資先から回収できなくなった際に、その損失の一部を日本政策金融公庫が補償する仕組みです。
金融機関は一定の補償料を日本政策金融公庫に支払うことで、万が一の貸倒れ時に損失の一部の補てんを受けられます。全額ではなく「一部」にとどめられているのは、国がすべてを肩代わりすることで銀行の審査が甘くなる「モラルハザード」を防ぐためです。
政府が日本政策金融公庫に対して出資を行い、その出資金を損失補償の原資に充てる構造が想定されています。対象となる事業者は計画の認定を受ける形が想定されていますが、認定の仕組みや対象の線引きは決定していません。
この枠組みでは、日本政策金融公庫が融資原資の供給と損失補償の両方の裏側に立ちますが、企業が実際に借入の契約を結ぶ相手は指定を受けた金融機関(現在の担い手や、参加すれば普段の取引銀行)です。公的な金融機関と民間銀行の基本的な役割分担や位置関係を確かめておきたい方には、「日本政策金融公庫とは?銀行との違い」が参考になります。
なぜ今、国が銀行の融資を後押しするのか
民間の設備投資であるにもかかわらず、なぜ民間銀行単独では貸し出しにくく、国による原資の供給や損失の補償が求められているのでしょうか。
国が銀行の融資を後押しする理由は、主に以下の2つです。
▼国が銀行の融資を後押しする2つの理由
- 理由1.戦略分野の投資が巨額で長期になる
- 理由2.銀行の預金と自己資本に余力が少ない
理由1. 戦略分野の投資が巨額で長期になる
内閣官房が公表した「日本成長戦略(案)概要」によると、AI・半導体/造船/量子/合成生物学・バイオ/航空・宇宙/デジタル・サイバーセキュリティ/コンテンツ/フードテック/資源・エネルギー安全保障・GX(グリーントランスフォーメーション)/防災・国土強靱化/創薬・先端医療/フュージョンエネルギー(核融合)/マテリアル(重要鉱物・部素材)/港湾ロジスティクス/防衛産業/情報通信/海洋という17の戦略分野における主要製品・技術等で想定される官民の国内投資は、2040年度までに累計370兆円超にのぼります。
同資料では、2040年度の国内民間設備投資額として250兆円、名目GDPは1,100兆円に迫る水準を目指す試算が掲げられています。
経済産業省の資料「日本成長戦略の実行に係る民間投資を支える金融支援について」によると、こうした戦略分野の成長投資は資金需要が長期かつ大規模であり、将来の市場予測や事業性の評価が難しい分野です。そのため、民間金融機関だけでは回収できないおそれもある事業に出すお金(リスクマネー)を十分に供給しにくいという認識が示されています。
融資の供給とあわせて、社債市場の活性化や官民連携による出資の拡大も並行して進める方針が示されています。経営者としては、自社や主要な取引先がこれら17分野に関わっているかどうかを確かめておくことが、今後の事業環境を見極める手掛かりとなります。
理由2. 銀行の預金と自己資本に余力が少ない
読売新聞の報道によれば、企業のM&Aの増加や総額5,500億ドル(約86兆円)規模の対米投資などによって民間銀行の貸出が増加する一方、原資となる預金の獲得は伸び悩んでいます。国際的に業務を展開する銀行は、国際的な自己資本規制である「バーゼル規制」によって安定した資金調達と自己資本の確保が強く求められており、単独でリスクの高い大型融資に踏み切りにくい事情があります。
同報道によると、日本政策金融公庫から調達するツーステップローンは引き出される恐れのある預金よりも安定した調達手段とみなされ、損害担保を付けることで貸出資産のリスクを一定程度低減できるとされています。
融資の現場から見ると、銀行の融資姿勢は「入口の理屈」で変わることがあります。設備投資の相談では、案件の採算以前に、銀行側の原資(貸すお金の出どころ)とリスクの量の制約で話が止まることがあります。
ツーステップローンによる原資の供給と損害担保によるリスクの軽減が機能すれば、戦略分野のサプライチェーン(原材料の調達から製造・販売までの一連のつながり)に関わる企業の大型投資に対して、取引銀行の融資姿勢が前向きに変わる可能性があります。
既存のツーステップローンとの「3つの違い」
ツーステップローンや損害担保という枠組み自体は、今回初めて登場した新しい金融技術ではありません。
これまで主に活用されてきたのは、金融危機や大規模災害、感染症などの発生時に限って発動される「危機対応円滑化業務」です。日本政策金融公庫の資料によると、損害担保の引受残高は2025年3月末時点で1兆5,976億円(日本政策投資銀行が963億円、商工中金が1兆5,013億円)に達しています。
商工中金の公表資料によれば、2008年10月から2023年3月末までの危機対応業務の実績は260,510件・15兆1,638億円であり、このうち新型コロナウイルス関連が39,902件・2兆8,037億円です。読売新聞の報道によると、コロナ禍における損害担保では損失の最大8割が補填されていました。
危機の際に巨額の資金供給を支えてきた実績がある仕組みですが、平時においても特定の法律に基づく枠組みは既に運用されています。
▼既存の枠組みと今回の検討案の比較
| 枠組み | 担い手(指定金融機関) | 使われる場面・要件の例 |
|---|---|---|
| 1. 危機対応円滑化業務(日本政策金融公庫法) | 日本政策投資銀行・商工中金 | 金融危機や災害などの危機認定があった時だけ使われる |
| 2. 経済安全保障推進法 | 日本政策投資銀行 | 認定を受けた供給確保計画の事業者(原則50億円以上、期間5年以上、協調融資) |
| 3. 産業競争力強化法(事業適応計画) | 大臣が指定する金融機関 | カーボンニュートラルなどへの投資を目的とした計画認定企業 |
| 4. 海事産業強化法(造船法・海上運送法) | 広島銀行など | 造船・海運の基盤強化に向けた認定事業者(15年以上の長期固定融資) |
| 5. 今回の検討案 | メガバンク・地方銀行にも参加を促す(報道) | 戦略分野を中心とした平時の成長投資(計画認定型を想定、詳細は未定) |
内閣府・財務省の「供給確保促進円滑化業務等実施基本指針」によると、経済安全保障推進法に基づく融資は必要資金が原則50億円以上、貸付期間5年以上で、他の金融機関との協調融資(複数の金融機関が同じ案件に一緒に融資すること)が基本要件となっています。また、国土交通省の公示や広島銀行の発表にあるとおり、造船・海運分野では地方銀行である広島銀行が指定金融機関に指定された実例も存在します。
今回の検討案が既存の枠組みと違う点は、主に以下の3つです。
▼今回の検討案と既存の枠組みの3つの違い
- 違い1.戦略分野の平時の成長投資へ本格的に広げる
- 違い2.メガバンクや地方銀行にも参加を広く促す
- 違い3.損害担保を危機の時以外にも広げる
違い1. 戦略分野の平時の成長投資へ本格的に広げる
これまでのツーステップローンは、危機時の資金繰り支援や、経済安全保障や造船といった限定された分野の支援に用途が限られていました。
今回の検討案では、有事の救済だけでなく、戦略分野における平時の前向きな設備投資などの成長投資を後押しする目的へと本格的に対象を広げる方向性が示されています。
経営者にとっては、業績が悪化した時の資金繰りの支えだけでなく、事業が順調な会社の大型投資の場面でも関係してくる仕組みへ広がる方向だ、という意味になります。ただし、いずれも検討段階の内容です。
違い2. メガバンクや地方銀行にも参加を広く促す
従来の指定金融機関は、日本政策投資銀行や商工中金が中心的な担い手でした。
海事産業強化法における広島銀行の事例のように地方銀行が指定された実績はあるものの、今回の案ではメガバンクや各地の地方銀行へ幅広く参加を促す方針が報道されています。どの金融機関が実際に参加するかは今後の法改正や制度設計次第です。
参加が広がれば、普段取引している銀行がこの仕組みの資金を使って貸す側になる可能性があります。自社の取引銀行が参加するかどうかは、法改正後の続報で確かめてください。
取引銀行が参加するか分からない間も、現在の担い手である商工中金には相談できるため、審査の見方を知っておくと選択肢が増えます。公的な位置づけを持つ機関の判断基準を確かめておきたい方には、「商工中金の融資審査と通過のコツ」が参考になります。
違い3. 損害担保を危機の時以外にも広げる
損害担保の枠組みは、原則として災害や感染症などの危機対応円滑化業務に限定されて用いられてきた経緯があります。
今回の構想では、平時の成長投資融資に対しても損害担保を適用する方向で議論されています。コロナ禍では最大8割の補填が行われましたが、新しい案における補償の具体的な割合は未定です。
国による補填割合が決まっていない以上、国の補償を当てにして資金調達を計画することはできません。
中小企業への影響は「2層」で考える
では、中小企業には無関係かというと、そうではありません。
本体の直接的な対象は大口の成長投資が中心となるため、中小企業への波及経路は主に以下の2つの層に分かれます。
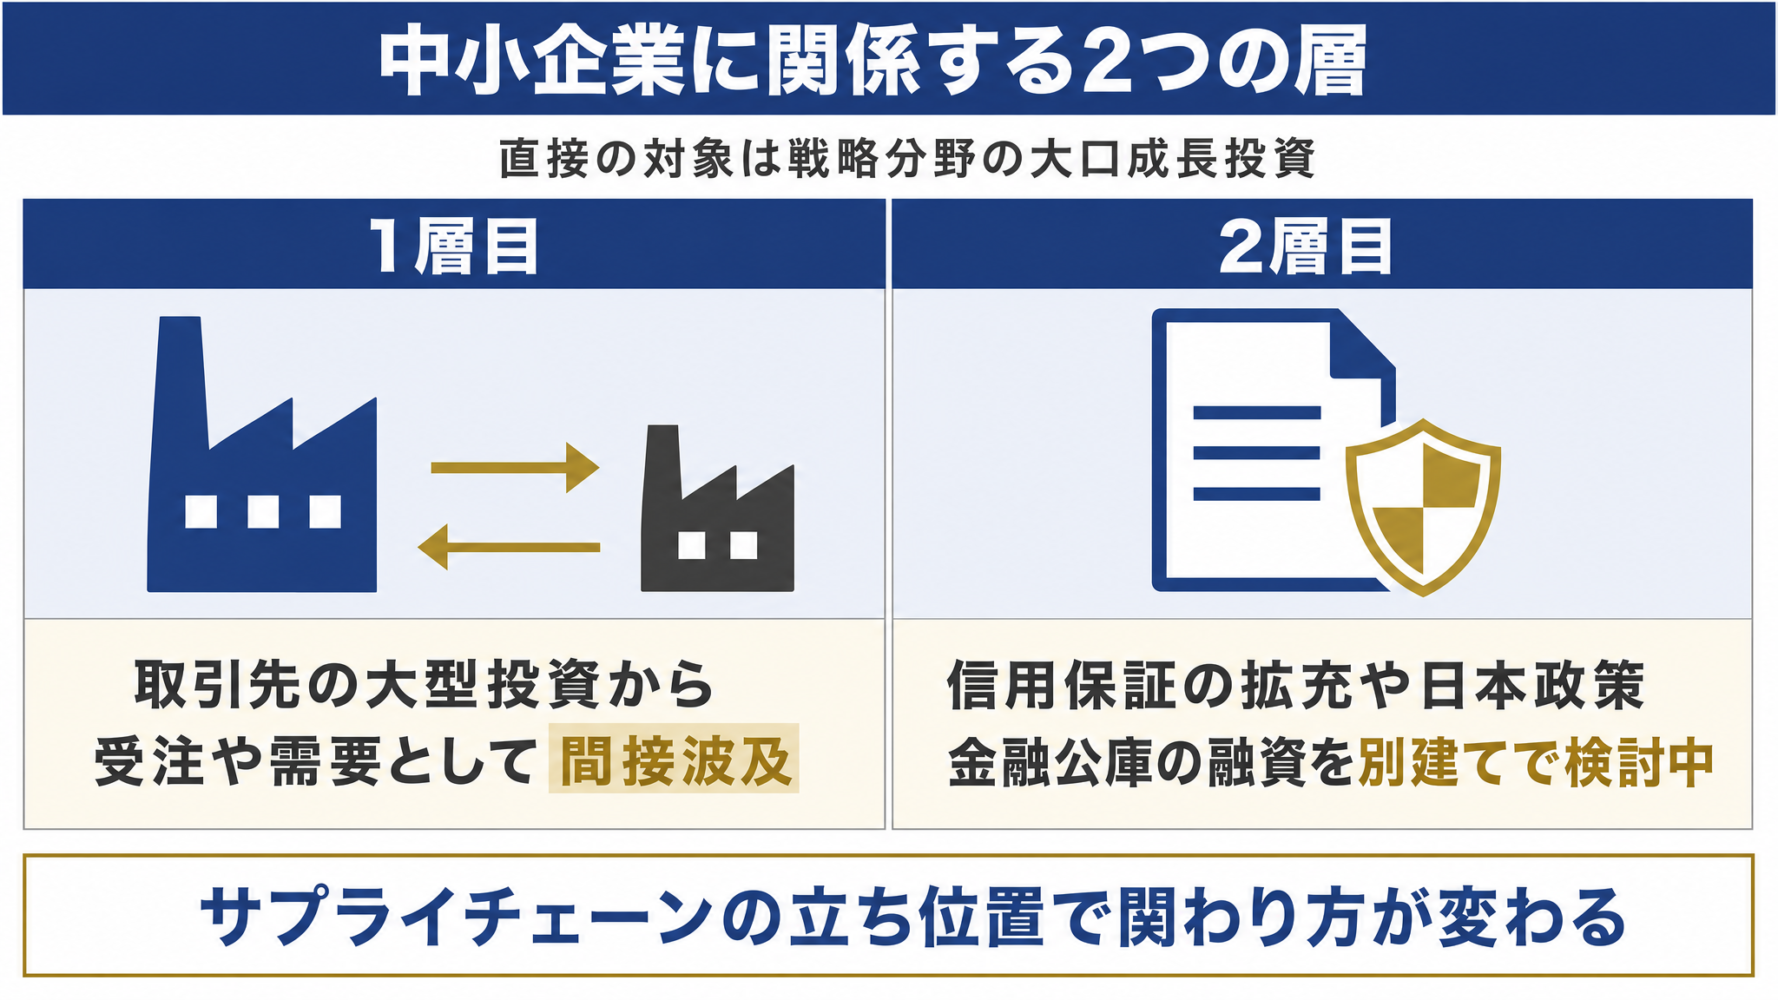
▼中小企業に関係する2つの層
影響1. 取引先の大型投資を通じて間接的に効く
1層目の影響は、親会社や主要取引先が行う大型投資を通じて、受注や設備需要として間接的に波及してくる経路です。サプライチェーンの中で上位の企業が大型投資に踏み切ることで下請け・協力企業へ仕事が広がります。
例えば、半導体メーカーが国の支援策を活用して新工場の建設や生産ラインの増設に踏み切った場合、そこに精密部品や金型、搬送装置などを納入している中小企業に対して増産の要請や追加の設備投資案件が持ち込まれることがあります。
主要な取引先が戦略分野に投資する予定があるのか、営業の場で聞き取ったり今後の発注見通しを確かめたりすることが、自社の設備計画を考える手掛かりになります。
影響2. 中小企業向けは信用保証と日本政策金融公庫の融資で別建てに検討中
2層目の影響は、中小企業自身が利用できる金融支援策として、本体の枠組みとは別建てで進められている検討項目です。
先に紹介した経済産業省の金融支援の資料には、大口向けのツーステップローンとは別に、「中小企業の成長加速化に向けた民間金融機関の投融資を促進する政策金融」という項目が明記されています。資料の中では、戦略分野のサプライチェーンを支える中小企業が成長投資を実行できるよう、信用保証制度の拡充や日本政策金融公庫による融資制度の検討を進めていく方針が示されています。
中小企業向けに信用保証の拡充が検討されているため、現行制度の上限を知っておくと、制度が変わった際に自社へどう影響するかを判断しやすくなります。奈良県の公表資料によると、信用保証協会の一般保証限度額は普通保証が2億円以内、無担保保証が8,000万円以内となっており、合計で最大2億8,000万円です。
自社の借入が保証協会の限度額の範囲に収まるのか、どのような審査基準で見られるのかを確かめておきたい方には、「信用保証協会の審査に落ちる理由と通過のコツ」が参考になります。
数億円規模の設備投資を行う場合、保証枠を超える分については、民間銀行が自らリスクを負って貸し出す「プロパー融資」で調達できるかが分かれ目になります。
信用保証協会の保証枠を超えて、銀行単独のプロパー融資を引き出すための審査基準や条件を確認したい方には、「プロパー融資の審査条件と成功のコツ」が役立ちます。
大きな設備投資の資金を、保証協会付きの融資とプロパー融資のどちらで組み立てるか迷う方は、融資の無料相談で確かめられます。「融資代行プロ」は、金融機関で10年以上の融資経験のあるコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「設備投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
期待しすぎてはいけない「4つの注意点」
中小企業にも2層の経路で関係してくる施策ですが、過度な期待を持つと資金計画を誤る原因になります。
ツーステップローン強化策で注意したい点は、主に以下の4つです。
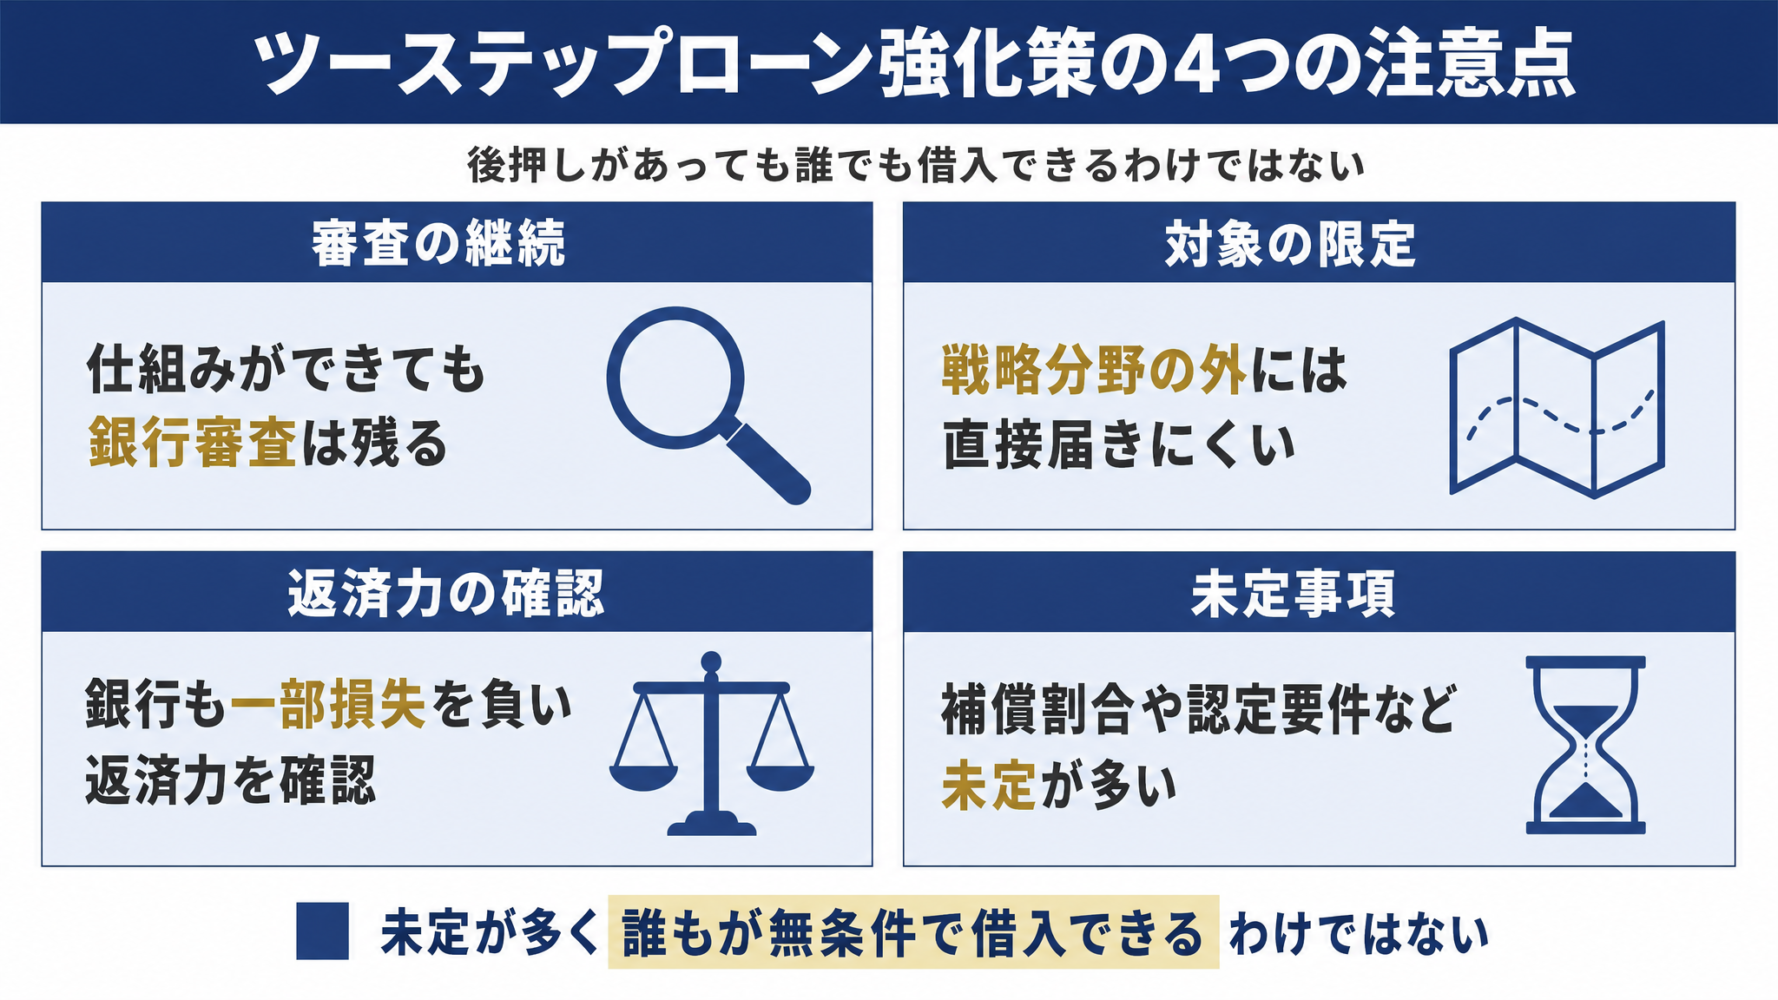
▼ツーステップローン強化策の4つの注意点
- 注意点1.制度ができても銀行の審査は残る
- 注意点2.戦略分野の外には直接届きにくい
- 注意点3.国が損失の一部を持つ構造には負担の面もある
- 注意点4.決まっていないことが多い
注意点1. 制度ができても銀行の審査は残る
仮に法改正を経て制度が導入されたとしても、金融機関による厳格な与信審査が免除されるわけではありません。
国の支援策は銀行側の融資原資やリスク許容量を補うことで貸しやすくする環境整備であり、審査そのものをなくす仕組みではないためです。銀行側が事業計画の妥当性や将来のキャッシュフローをもとに、年にいくら返済できるかといった返済可能性を精査する姿勢は変わりません。
制度の後ろ盾があったとしても、返済の根拠を数字で説明できる事業計画書が不可欠です。
注意点2. 戦略分野の外には直接届きにくい
強化策の直接の対象が戦略分野に絞り込まれた場合、対象外の業種には直接届きにくくなります。
自社の事業が17の戦略分野に当たらない場合や、必要な資金額が一般保証の限度額(合計最大2億8,000万円)に収まる場合は、今ある保証協会付き融資や日本政策金融公庫の融資で資金を組み立てる判断になります。
一方で、自社や取引先が戦略分野に当たる場合は、今ある制度を使いながら、取引先の大型投資を通じた影響と別建てで検討されている中小企業向け制度の続報も追う形になります。
日々の運転資金や小口の設備資金は、どちらの場合も今ある制度で組み立てるのが現実的です。
注意点3. 国が損失の一部を持つ構造には負担の面もある
ツーステップローンで使われる財政融資は返済される前提の資金であるため、返済を前提としない給付と比べれば国の財政負担は相対的に低いとされています。
一方で、損害担保による損失の補填は、実際に焦げ付きが生じた際には国費の負担となります。そのため、金融機関のモラルハザード(国が損を肩代わりすることで銀行の審査が甘くなること)を防ぐ観点から、補填は損失の一部にとどめ、民間金融機関にも一定のリスクを分担させる設計とされています。
国の補償は損失の一部にとどまる設計だからこそ、補償を当てにして資金計画を組むのではなく、自社の収益から返済できる道筋を計画書で示す必要があります。
注意点4. 決まっていないことが多い
2026年11月8日時点において、この強化策はあくまで検討案の段階にあり、確定していない重要事項が数多く残されています。
具体的には、以下の要素がまだ決まっていません。
- 関連する法改正の具体的な条文案と国会提出の時期
- 貸倒れ時に国側が負担する損失補填の具体的な割合
- 実際に融資の取り扱いを行う指定金融機関の対象範囲
- 支援対象となる企業や投資計画を認定するための要件
- 予算措置として投じられる財政融資や出資の全体規模
報道されているスケジュールや枠組みは、今後の国会審議や関係省庁の調整によって変更される可能性がある点に留意が必要です。未確定な制度の完成を待つよりも、今できる事業計画書や資金繰り表の作成を進め、取引銀行との対話を始めておくことが現実的な判断と言えます。
経営者が今からできる「4つの準備」
まだ制度の詳細が確定していないからといって発表を待っているだけでは、準備に使える時間が減っていきます。日頃から事業計画や財務資料を磨いて取引銀行と対話を重ねてきた企業ほど、制度が動いた時に相談を進めやすくなると筆者は考えています。
制度の詳細が決まる前に経営者ができる準備は、主に以下の4つです。
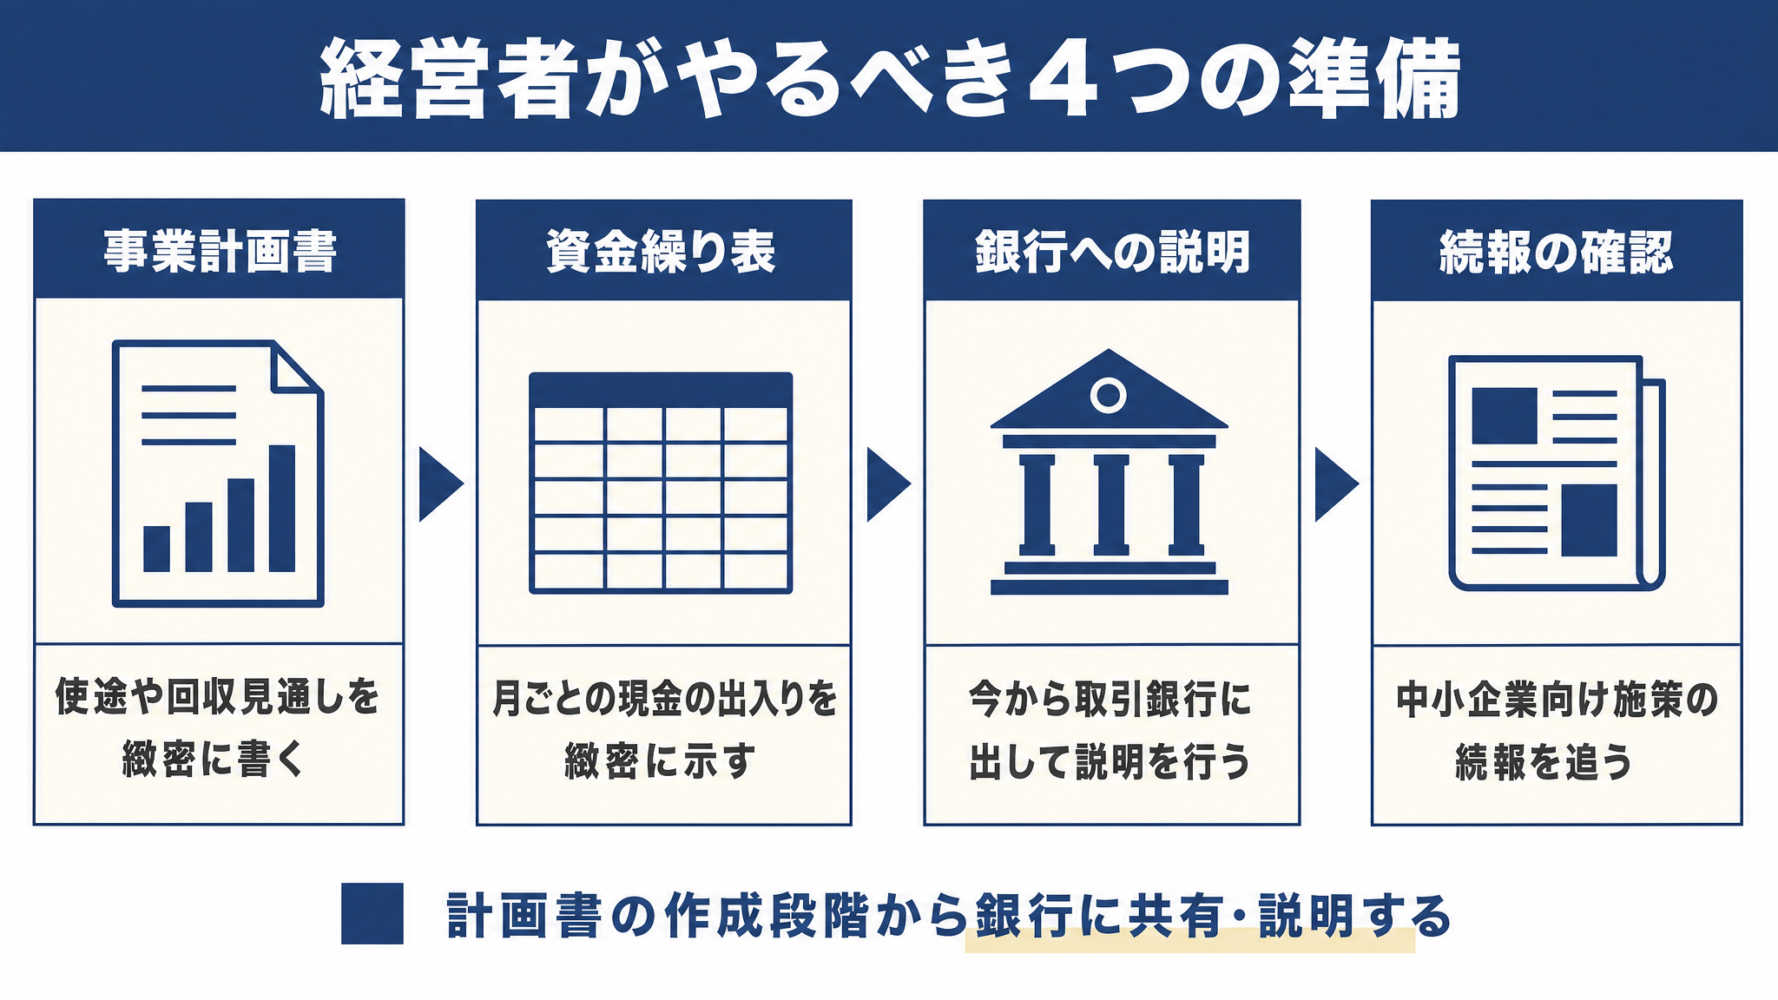
▼経営者がやるべき4つの準備
- 準備1.投資の計画を緻密な事業計画書にする
- 準備2.緻密な資金繰り表を作る
- 準備3.今から取引銀行に出して説明しておく
- 準備4.中小企業向けの制度の続報を追う
準備1. 投資の計画を緻密な事業計画書にする
大型の設備導入やM&Aを検討している場合は、構想にとどめず、精緻な事業計画書へと落とし込んでおくことが最初のステップです。
構想を1冊の事業計画書にまとめる手順を知りたい方には、「銀行融資に通る事業計画書の作り方」が参考になります。
調達した資金の使途をはじめ、投資に必要な総額、設備の稼働によって得られる増収効果、そして何年で投資額を回収できるのかという見通しを、客観的な根拠のある数字で示さなければなりません。設備投資による増収見込みや資金回収の妥当性を銀行員に納得してもらうためのポイントを知りたい方は、「設備資金融資の審査のコツ」で判断の基準を確認できます。
準備2. 緻密な資金繰り表を作る
事業計画書と並んで欠かせないのが、将来の手元資金の推移を月次ベースで可視化した緻密な資金繰り表の作成です。
設備投資を実行する前後で、現金がどのように流出し、いつから売上代金として回収されるのかを月ごとに把握できる状態にしておきます。経営者自身が自社の現金の出入りを把握し、設備導入後の資金ショートを防ぐ道筋を立てておくことが大切です。
将来の現金の出入りを月ごとに可視化し、返済原資を証明するための管理表を作成したい方には、「銀行融資向けの資金繰り表の作り方」が参考になります。

準備3. 今から取引銀行に出して説明しておく
作成した事業計画書と資金繰り表は、制度の開始を待たずに、今の段階から取引銀行の担当者へ提出して自社のビジョンを共有しておくことが有効です。
例えば、メインバンクに直近の試算表と今後の設備投資計画を見せ、投資額の一部をプロパー融資でまかなえないか早めに相談しておく、といった動きです。あらかじめ自社の成長戦略や投資意欲を伝えておくことで、金融機関側も支援方針を事前に検討しやすくなります。
経済安全保障推進法の融資で協調融資が基本要件になっているように、大きな融資額では複数の金融機関で組む例があります。複数の銀行から同時に調達する手法の基礎や注意点を押さえておきたい方には、「初めての協調融資のメリット・デメリット」が役立ちます。
こうした大型融資を見据えるにあたっては、金利の低さだけで銀行を選ばず、自社の投資計画を支えてくれるメインバンクをどこに据えるかを決めておくことが欠かせません。銀行取引の組み合わせ方を見直したい方は、「メインバンクを金利で選ばないバンクフォーメーションの考え方」を読むと自社に合った銀行構成の判断材料が分かります。
準備4. 中小企業向けの制度の続報を追う
自社が直接活用できる支援策を見逃さないために、公的機関が発信する続報を継続してチェックする姿勢が欠かせません。
具体的には、影響2で紹介した、中小企業向けの政策金融の項目の検討状況や、「官民戦略投資連携フォーラム」の配布資料などを定期的に確認します。自社の取引先が成長戦略分野に関わっているか、自社の製品や技術がそのサプライチェーンに位置づけられるかを確かめておくことも大切です。
自社の投資計画がこれらの枠組みに当てはまるか判断に迷う場合や、銀行へ出す資料の完成度を高めたい場合は、第三者の専門家を活用することも選択肢になります。
事業計画書と資金繰り表を、金融機関に説明できる形で作りたい方は、融資の無料相談で確かめられます。金融機関で10年以上の融資経験のあるコンサルタントが対応する「融資代行プロ」では、成果報酬1%~で実務的なサポートを提供しています。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「設備投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
ツーステップローンについてよくある質問(Q&A)
ツーステップローン強化策について、経営者が迷いやすい5つの疑問(いつから使えるか・自社が対象か・保証協会付きの融資との違い・申込先・運転資金に使えるか)にお答えします。
ツーステップローン強化策は「待つ」より「準備」で差がつく
国が銀行の融資を後押しするツーステップローン強化策は、大規模な投資を支える有力な枠組みとして検討されていますが、直接の対象は大口案件が中心であり、多くの中小企業ですぐに借りやすくなるわけではありません。
中小企業にとっては、取引先の大型投資を通じた受注の広がりと、別建てで検討されている中小企業向け制度という2つの道で関係してきます。この動きを生かすために今やるべきことは、制度の完成を待つことではなく、緻密な事業計画書と月次の資金繰り表を作り、今のうちに取引銀行へ提出して内容を説明しておくことです。
▼ツーステップローン強化策に向けて、次にやる3つのこと
- 取引関係の再確認
- 自社や取引先が17の戦略分野に関わっているかを確かめる
- 計画資料の数値化
- 緻密な事業計画書と月次の資金繰り表を数字で作る
- 取引銀行への早期相談
- 完成した計画書を担当者に提出して方針を共有しておく
金融用語や国の政策の話は難解で、自社が戦略分野に関わるのか、それとも既存の保証枠で進めるべきか一人で判断に迷うこともあるでしょう。そうした迷う点があるからこそ、上記の3つの行動を今から始めておくことが差につながります。
制度の続報を待つ間に、取引銀行へ出す準備を第三者の目で見てほしい方は、融資の無料相談で確かめられます。「融資代行プロ」では、金融機関で10年以上の融資経験のあるコンサルタントが、成果報酬1%~で金融機関向けの書類作成や説明の準備を支援しています。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「設備投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は、2026年11月8日時点で確認した公表資料と報道に基づいています。ツーステップローン強化策は検討中の段階で、制度の内容や時期は今後変わる可能性があり、実際の融資判断は企業ごとに異なります。