製造業で運転資金を申込もうとしたとき、決算書や試算表の中身が気になって、なかなか前に進めない経営者の方は少なくないでしょう。
「決算には説明が要りそうな項目がいくつかある。このまま出して大丈夫なのか不安だ…」
「役員報酬の未払いや、関係先への貸付金を、金融機関はどう見るのか分からない…」
「前に一度断られた金融機関があり、また同じ結果になるのではと足がすくむ…」
製造業の運転資金は、決算書や試算表の項目をどう整理して伝えるかで金融機関の評価が大きく変わります。同じ事業実態や数字であっても、説明の要る項目をそのまま出して申込むと、金融機関から「数字の背景が読み取れない」「計画性が薄い」と受け取られ、審査が止まってしまうことは多いのです。
実際に筆者が運営する「融資代行プロ」の現場でも、試算表の項目の扱いに悩む製造業の経営者から多くのご相談をいただいています。
本記事では、決算書や試算表に説明の要る項目を抱えていた製造業の経営者が、税理士と確認を取りながら試算表の数字を整理し、信用保証協会の保証付融資で運転資金の調達に至った事例をもとに、申込み前に整えておきたい準備のポイントを解説します。
融資の現場で培ったリアルで濃い内容なので、運転資金の調達を考えている製造業の方は、「🔖ブックマーク」して決算書や試算表を出す前に何度も読み返すことをオススメします。
本記事を書いている弊社「融資代行プロ」は、着手金なし・完全成果報酬1%〜で、これまで数多くの融資相談を受けてきた、金融機関出身のコンサルタントが運営するサービスです。町工場から中堅メーカーまで、製造業をはじめ業種を問わない現場経験をもとに解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「製造業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、実際の相談記録をもとに、特定の企業や個人が識別されないよう整理したもので、元の記録にない事実は加えていません。本文中のやり取りも、特定の方の会話そのものではなく、相談現場で出やすい問いと受け答えをまとめたものです。
この事例の概要|試算表の項目を整理し、信用保証協会の「保証付融資」で運転資金を調達
まず、製造業の経営者が試算表の項目を整理し、運転資金の調達に至った事例の全体像をまとめます。
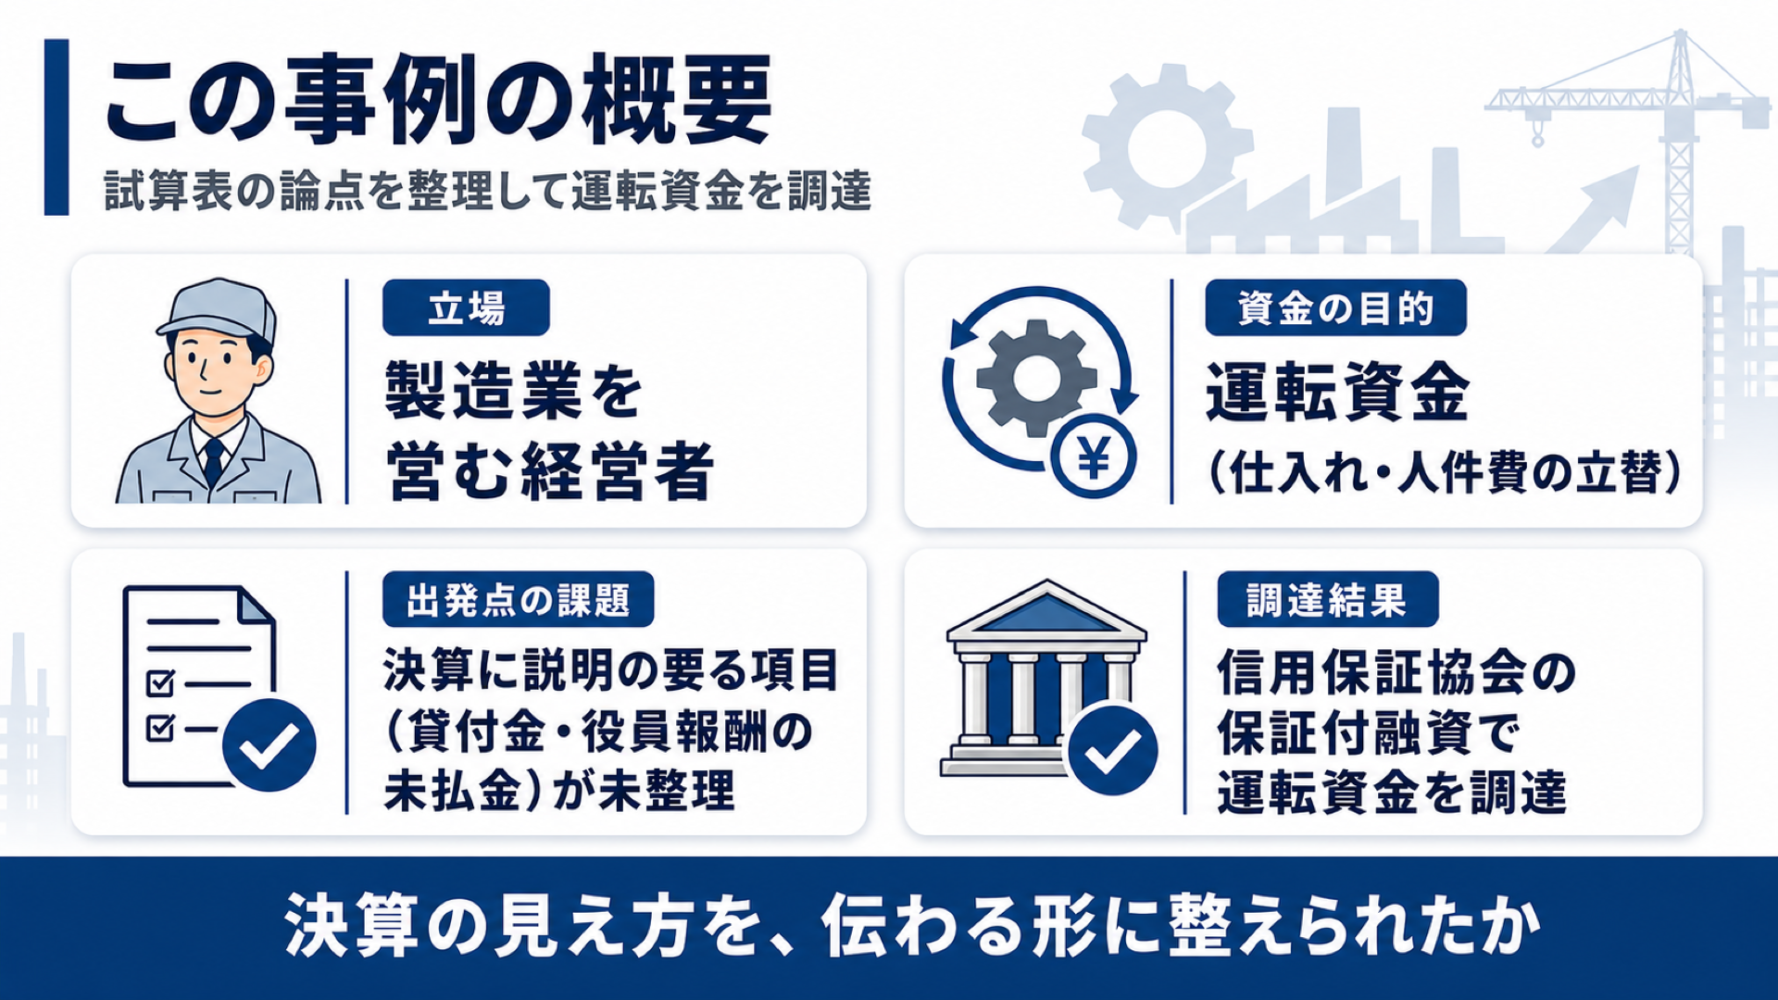
相談に来られたのは、運転資金の確保を目指す製造業の経営者の方です。
当時の決算書や試算表には、金融機関から確認を受けそうな項目が複数残っていました。具体的には、関係先への貸付金や役員報酬の未払金、出資にまつわる損益の扱いなどです。
理由を説明しないまま提出すると、金融機関から「数字の背景が読み取れない」と判断され、審査が進みにくくなるおそれがありました。
そこで税理士に確認したところ、関係先への貸付金は貸倒れとして処理できないと分かったため、数字を無理に動かさず、ありのままの最新の試算表をもとに説明を組み立てていきました。その結果、信用保証協会の保証付融資で運転資金の調達に至っています。
| 項目 | 内容 |
|---|---|
| 立場 | 製造業を営む経営者 |
| 資金の目的 | 運転資金 |
| 出発点の課題 | 決算・試算表に説明の要る論点(貸付金・役員報酬の未払金・出資の損益)が残っていた |
| 整えたこと | 説明の要る項目を洗い出し、税務判断は税理士に確認しながら試算表を整理 |
| 申し込み先の方針 | 過去に断られた先は今回の候補から外し、保証付融資を軸に検討 |
| 調達結果 | 信用保証協会の保証付融資で運転資金を調達 |
| 補足 | 当初の希望から一部調整された金額での着地となった |
決算書や試算表に説明の要る項目が残っていても、運転資金の調達を諦める必要はありません。
なぜ製造業の運転資金は決算や試算表の整え方で評価が変わるのか、金融機関が確認する着眼点とともに具体的に整理します。
製造業の運転資金で「決算の見え方」が評価を分ける3つの理由
製造業の運転資金が試算表や決算書の整え方で左右される背景には、業種特有の原価構造と、数字の読まれ方があります。金融機関の担当者が製造業のどこに引っかかりやすいのかを把握しておくと、融資前の段取りが組み立てやすくなります。
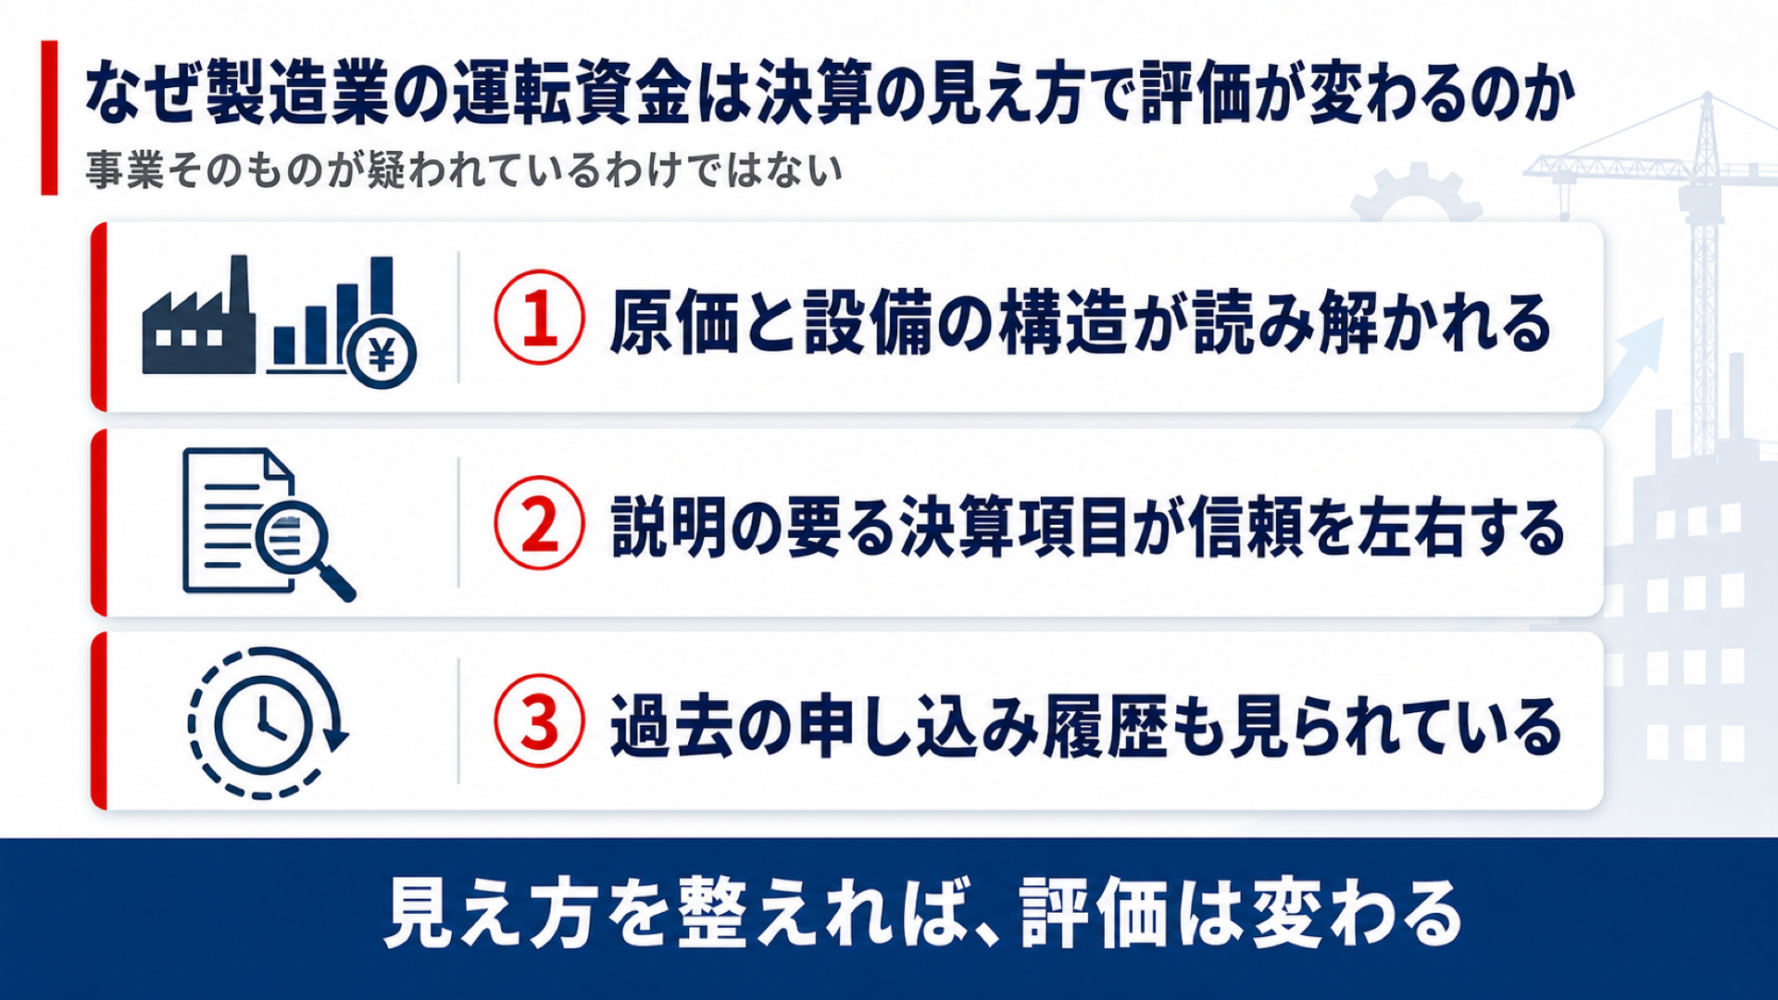
▼製造業の運転資金で評価を分ける3つの理由
- 理由1.製造業は原価と設備の構造が読み解かれる
- 理由2.説明の要る決算項目が信頼を左右する
- 理由3.過去の申し込み履歴も見られている
金融機関の審査で確認される具体的な3つの理由を整理します。
理由1. 製造業は「原価と設備の構造」が読み解かれる
製造業は、金融機関にとって原価の内訳を読み解く手間がかかる業種です。
製造原価のうち材料費・労務費・外注費・経費の割合によって、自社加工が中心なのか、外注網に依存しているのかが分かります。大型の工作機械など設備を多く抱える工場であれば、固定資産の規模と借入金のバランスも確認されます。
金融機関の担当者は、運転資金の申込みに対して「この資金がどの仕入れに使われ、事業のどこを回すのか」を確かめます。材料の仕入れから製品の納品、売掛金の回収までに何ヶ月かかるかによって、立て替えるべき金額が変わるからです。
この回収と支払いのズレを月ごとの資金繰りとして説明できないと、借入希望額の根拠が伝わりにくくなります。
つまり「いくら借りたいか」という希望額だけでなく、自社の製造原価の内訳と入出金のズレを数字で説明できる状態を整えておくことが欠かせません。
理由2. 説明の要る決算項目が「信頼」を左右する
今回の事例で特に焦点となったのが、試算表に残った科目の扱いです。決算書や試算表に説明の要る項目が残ったままだと、金融機関から「数字の背景が読み取れない」と受け取られ、計画全体の信頼性まで揺らぎかねません。
説明がつかない科目は、金融機関にネガティブな印象を与えがちです。
例えば、関係先への貸付金があれば「回収できずに資金が流出しているのではないか」と疑われますし、役員報酬の未払金があれば「資金繰りが限界に近いのではないか」と受け取られることもあります。出資にまつわる損益の処理も、理由を添えなければ損失の背景が分からないまま判断されてしまいます。
こうした項目は、無理に隠すのではなく、どのような取引で生じたのかを説明できるように準備しておくことが大切です。
筆者の経験上、貸付金や出資金は金融機関から質問を受けることの多い項目です。申込む前に、何のためのお金で、いつ解消する見込みなのかを具体的に説明できる状態にしておけば、担当者も事業の実態に即して検討を進められます。
試算表の修正をめぐっては、経営者の方から次のように尋ねられることがあります。
「決算に説明の要る項目があるとき、自分で数字を直して出してよいのでしょうか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「数字の見せ方を整えても、金融機関が納得する根拠がなければ評価にはつながりません」
「まずは顧問税理士に会計上の処理を確認し、確定した正しい数字を前提に金融機関への説明を組み立ててください」
理由3. 過去の申し込み履歴も見られている
見落とされがちな要素として、金融機関に残っている過去の申込み履歴があります。
同じ金融機関に以前申し込んで断られた経緯があると、再度の申込みは慎重に扱われることがあります。前回と状況が変わっていなければ、同じ結果になりやすいからです。
この事例でも、前年に断られた金融機関は経営者のご希望で今回の候補から外し、信用保証協会の保証付融資を軸に別の相談先を整理し直しました。
どの窓口にどのような順序で相談するかという段取りを整えることも、決算の中身と同じくらい大切になります。なお、どの金融機関へ申し込むかは経営者ご自身が決めます。
運転資金の申込み前に整理した「3つの論点」|税務判断と融資準備を切り分ける
この事例で実際に申込みの前に整理した3つの論点を解説します。
運転資金の調達が前に進んだ背景には、「試算表の見え方を整える作業」と「税務判断」を明確に切り分けたことがありました。
▼運転資金の申し込み前に整理した3つの論点
- 論点1.説明の要る決算項目を洗い出して整理する
- 論点2.税務判断は税理士の領域として切り分ける
- 論点3.相談先と順序の見立てを整理し直す
3つの論点について、金融機関からどう見られるのかや、申込みに向けた具体的な進め方を解説します。
論点1. 説明の要る決算項目を「洗い出して」整理する
最初に取り組んだのは、決算書や試算表のどこに説明の要る項目があるのかを、1つずつ洗い出す作業です。
貸付金、役員報酬の未払金、出資にまつわる損益が何のために生じ、事業上どう位置づけられるのかを整理し、金融機関が読んだときに背景が分かる状態を目指しました。別の相談でも、貸付金と出資金が決算期末に解消される見込みだったため、決算書が出来上がるまで申込みを待つようお伝えした例があります。
数字そのものは、もともと会社の決算書に存在しているものです。
弊社では、その数字を「融資審査で確認されやすい切り口」で並べ替え、必要な背景や発生理由を添えて整理します。事前に理由を言葉にしておくことで、金融機関が試算表を見たときに事業実態を正確に把握しやすくなります。
論点2. 税務判断は「税理士の領域」として切り分ける
整理を進めるうえで欠かせなかったのが、税務にかかわる判断を税理士に確認してもらうことです。
この事例では、関係先への貸付金を貸倒損失として処理できるかが問題になりました。税理士に確認したところ、要件を満たさず償却はできないという回答でした。
債権を損失として落とせるかや、役員報酬をどう計上するかといった税務の判断は、税理士の専門領域です。
処理できないという結論が出たなら、数字を無理に整えず、ありのままの数字で最新の試算表を作ってもらいます。この事例でも償却できないという税理士の判断を受け、確定した数字を前提にして、金融機関が納得できる説明の組み立てを進めました。
計画づくりの現場では、経営者の方からこう尋ねられることがあります。
「税務のことは税理士に確認するとして、融資の準備は何から始めればいいのか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「税理士に確認して確定した数字を前提に、金融機関が納得する説明を組み立てるのが融資準備の役割です。」
「まずは税理士から最新の試算表を出してもらい、説明が求められそうな科目の発生理由と解消時期を書き出してみてください。」
税務処理は税理士に委ね、融資の説明準備を切り分けて進めることで、面談の場でも数字の背景を堂々と答えられるようになります。
論点3. 相談先と順序の見立てを「整理し直す」
3つ目は、相談先と申込みの順序の見立てを整理することです。
金融機関ごとに審査の着眼点や得意とする分野は異なります。過去に断られた経緯がある金融機関へ、状況が変わらないまま再度申込むのは得策ではありません。前回と状況が変わっていなければ、同じ結果になりやすいからです。
筆者の経験上、一度断られた先は状況が変わらないうちは候補から外し、別の先から当たるほうが現実的だと感じます。
この事例でも、前年に断られた金融機関は経営者のご希望で今回の候補から外し、信用保証協会の保証付融資を軸に準備を進めました。保証付融資は、保証協会が保証することで金融機関が融資しやすくなる仕組みです。どの制度を使い、どの金融機関へどの順序で申込むかという段取りが結果に大きく影響します。最終的な申込み先は経営者ご自身が判断します。
運転資金の審査結果は、決算や返済の見通し、資金の使いみち、事業の実態などを総合して金融機関が判断します。
ここで整理した段取りは、金融機関が確認したい項目を事前に説明しやすくするための準備です。決算書と事業計画の具体的な整え方については、融資審査で見られるポイントを解説した記事も参考になります。
弊社:融資代行プロがご支援する、相談から着金までの流れ【4ステップ】
ここでは、実際のご相談から運転資金が着金するまでに、どのような流れで準備を進めたかを整理します。
金融機関の担当者に事業の実態が正しく伝わり、評価されやすい状態へ近づけるための4つの手順です。
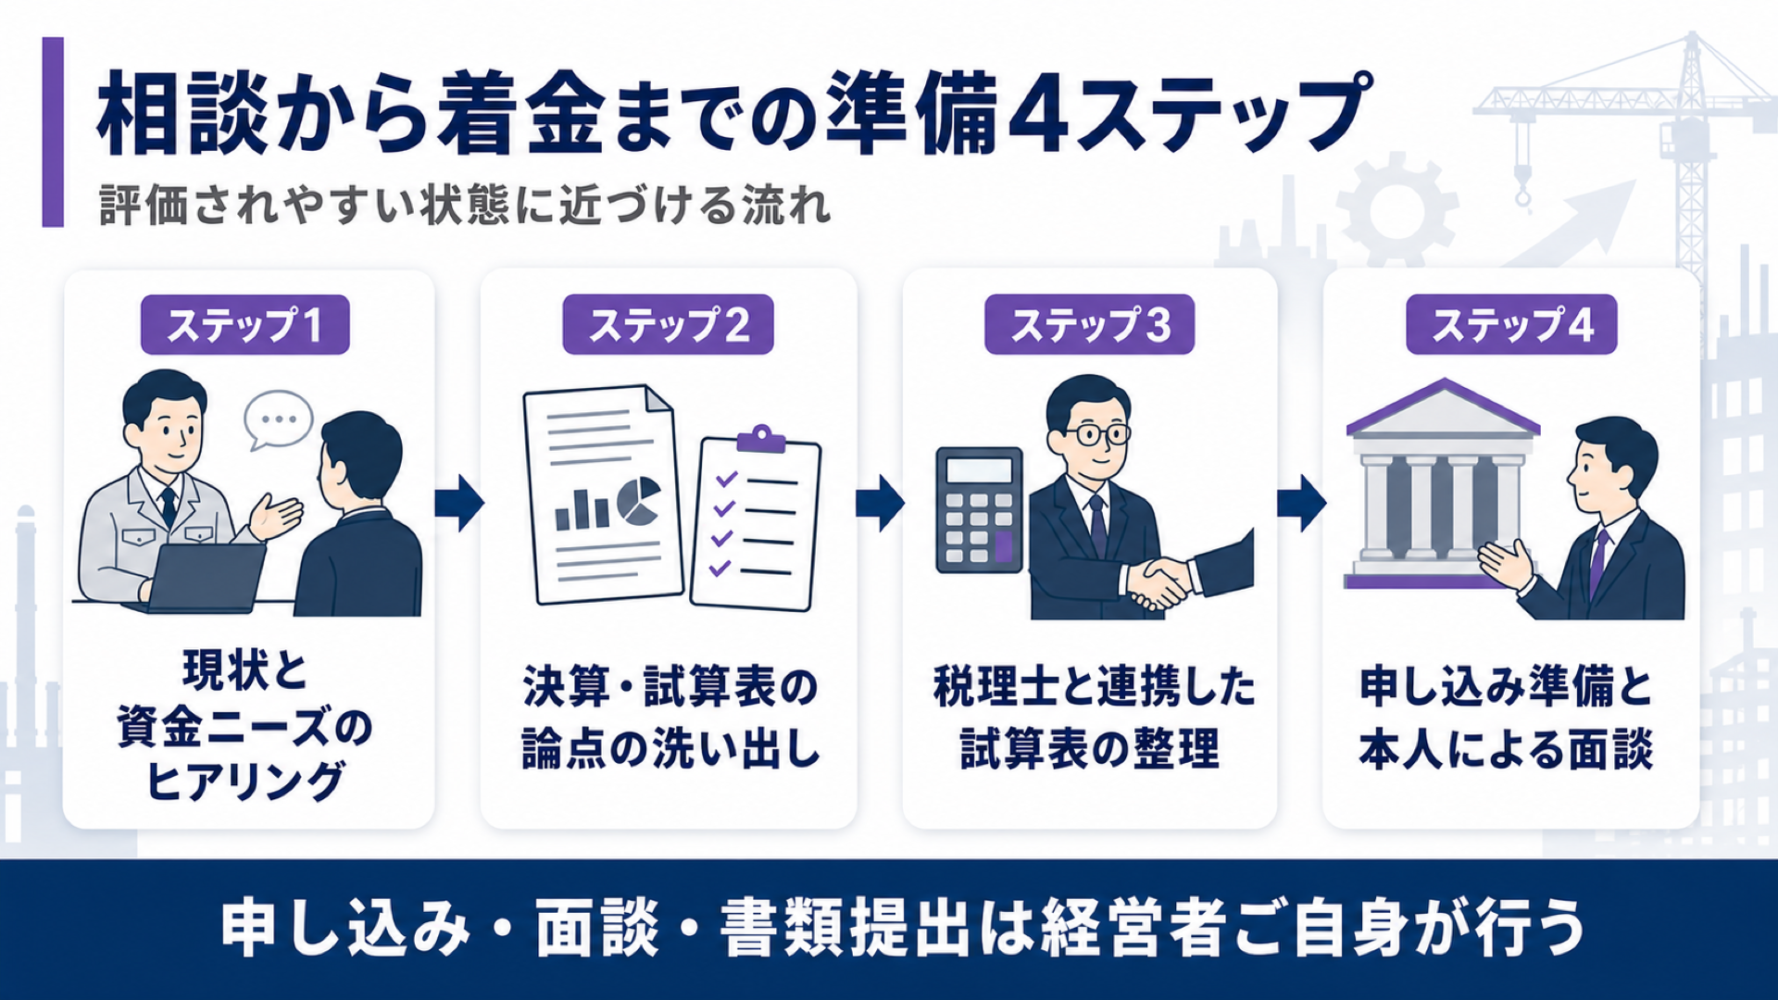
▼運転資金の準備から着金までの4ステップ
- ステップ1.現状と資金ニーズのヒアリング
- ステップ2.決算・試算表の論点の洗い出し
- ステップ3.税理士と連携した試算表の整理
- ステップ4.申し込み準備と本人による面談
4つのステップごとに、弊社が現場で経営者様と一緒に確認した具体的な手順を解説します。
ステップ1. 現状と資金ニーズのヒアリング
最初に行うのは、経営者様への丁寧なヒアリングです。
製造業における運転資金のサイクルをはじめ、必要な資金額と使いみち、過去に申込みをした金融機関の履歴まで、状況を細かく確認していきます。
この前提があいまいなまま申込みへ進むと、面談で質問を受けた際に回答がブレてしまい、計画の再作成で時間がかかります。
なぜ資金が必要なのかという背景と、見積もった金額の根拠を明確に言語化しておくことが欠かせません。
ステップ2. 決算・試算表の論点の洗い出し
次に、決算書や試算表を拝見し、金融機関から質問を受けやすい項目を洗い出します。
例えば、関係先への貸付金や役員報酬の未払金、出資にまつわる損益の処理などです。これらを背景の説明がないまま申込むと、金融機関に「実態が読み取りにくい」と受け取られるおそれがあります。
足元の数字に説明のつかない項目がないかを点検し、必要な背景を添える準備を進めます。
金融機関の審査では、決算書と試算表が事業計画書とワンセットで読まれるからです。
ステップ3. 税理士と連携した試算表の整理
確認すべき項目が定まったら、税務に関わる判断を税理士に確認してもらいながら試算表を整理します。
この事例でも、貸付金の処理について税理士の判断を仰ぎ、その結論に沿って数字を確定させました。
ここで重要なのは、税務の判断と融資の準備の役割を混ぜないことです。
税務上どう処理するかは税理士が決め、その確定した数字をもとに、金融機関に説明しやすい形へ整えるのが融資準備として弊社がご一緒する部分です。
ステップ4. 申し込み準備と本人による面談
数字と計画が整ったら、金融機関への申込みに向けた面談の準備を進めます。
想定される質問を洗い出し、貸付金の背景や、資金の使いみち、今後の返済計画について、経営者様ご自身が面談で堂々と説明できるよう準備を重ねました。
申込み後、保証協会から事業内容について追加の質問が届くこともあります。
弊社では想定される質問への答え方を経営者様と一緒に整理しますが、実際の面談や回答、書類の提出は経営者様ご自身で行っていただきます。
この事例では、事前の綿密な準備を経て、信用保証協会の保証付融資で運転資金を調達できました。
当初の希望額からは一部調整された着地となったものの、事業を安定して継続させるための資金を無事に確保しています。
試算表の気になる項目の整理や、金融機関との面談に向けた段取りをプロと一緒に整えたい製造業の経営者の方は、弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
資金調達のあとに起きたこと|減額での着地でも事業を回す余力になる
資金を調達したこと自体で終わりではありません。調達した運転資金によって、事業をどう支えられたかが重要です。実際に弊社がご支援した事例でも、確保した運転資金が、製造サイクルを安定して回すための手元の余力になりました。
製造業は、材料の仕入れから製品の販売、代金の回収までに時間がかかり、その間の資金を立て替える必要があります。手元資金が薄いと、受注があっても材料を仕入れられない事態に陥りかねません。
例えば、人件費の支払いに追われて身動きが取れなくなるケースもあります。運転資金を確保できたことで、製造業特有の資金繰りの山を越える備えができました。
注目したいのは、調達額が希望から一部調整された着地であっても、事業を回す余力を確保できたこと自体に意味があったという点です。満額にこだわって時間を失うより、現実的な着地で資金を手当てし、現場を止めない判断が大切になります。
事業を止めずに次の決算を迎えられる状態を作ること。その積み重ねが、次の資金調達に向けた実績にもつながっていきます。減額の提示を受けたら、その額で仕入れや人件費が何か月分まかなえるかを資金繰り表で確かめ、次の決算まで届くかどうかで受けるかを判断してください。
製造業の運転資金で押さえておきたい「4つの準備ポイント」
事例で見てきたように、製造業の運転資金調達では事前の準備次第で金融機関の受け止め方が変わります。自社の資金調達に当てはめて確認できるよう、実務で押さえておきたい要点を4つに整理しました。
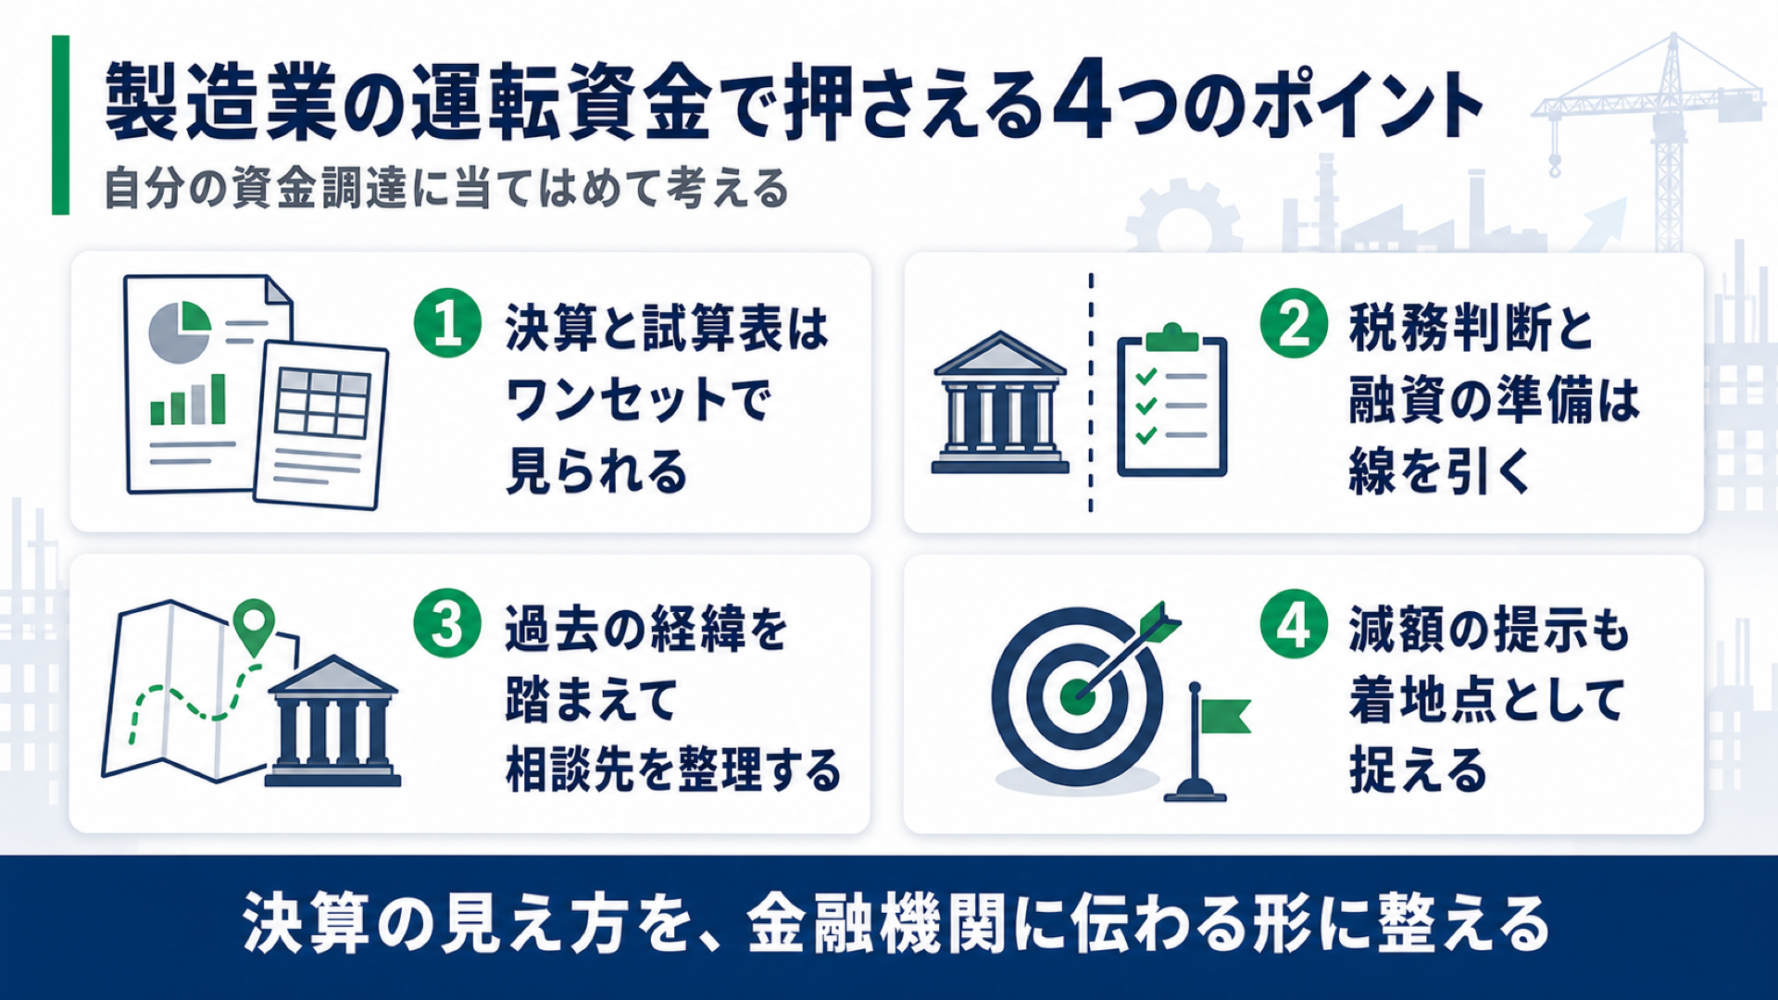
▼製造業の運転資金で押さえておきたい4つのポイント
- ポイント1.決算と試算表はワンセットで見られる
- ポイント2.税務判断と融資の準備は線を引く
- ポイント3.過去の経緯を踏まえて相談先の候補を整理する
- ポイント4.減額の提示も着地点として捉える
それぞれのポイントについて、金融機関がどこを見ており、どう備えればよいかを具体的に整理します。
ポイント1. 決算と試算表は「ワンセット」で見られる
運転資金の申込みでは、決算書と直近の試算表がセットで確認されます。足元の数字に説明のつかない項目が残っていると、事業計画全体の信頼性まで疑われかねません。
例えば、関係先への貸付金や役員報酬の未払金、出資にまつわる損益などがある場合、隠すのではなく事業上の背景が分かる形に整理しておく必要があります。
説明の要る科目ごとに、何のお金でいつ解消する見込みなのかを一覧にまとめておくことで、金融機関も実態に即して数字を読み取れるようになります。
ポイント2. 税務判断と融資の準備は「線を引く」
決算や試算表の見え方を整える際、税務の判断と融資の準備は明確に切り分ける必要があります。債権を貸倒れとして損失処理できるか、役員報酬をどう計上するかといった判断は、税理士の専門領域です。
弊社のコンサルタントがご一緒できるのは、確定した数字を前提に、金融機関へどう説明するかを組み立てる準備です。
自社で準備する際も、税理士に確認する「損失処理できるか」「役員報酬をどう計上するか」と、金融機関向けに自分で用意する「何のお金か」「いつ解消するか」を2つに分けて書き出しておくと、相談がスムーズに進みます。
ポイント3. 過去の経緯を踏まえて「相談先の候補を整理する」
過去に断られた経緯のある金融機関へ、状況が変わらないまま再度申込むのは得策ではありません。前回の審査時と会社の状況や数字が変わっていなければ、同じ結果になりやすいためです。
金融機関ごとに審査で重視する着眼点は異なり、信用保証協会の保証付融資のように選択肢となる仕組みもあります。
過去の申込み先・断られた時期・その理由を書き出し、理由が今も残っているか、解消したかで候補を分けることが、融資を前に進める判断材料になります。
ポイント4. 減額の提示も「着地点」として捉える
申込みの結果、希望した満額ではなく減額された金額を提示されることもあります。ですが、減額の提示を受けた段階ですぐに断ってしまうのは早計です。提示された金額であっても、運転資金を確保して日々の製造ラインを回す余力が生まれるなら、着地点として受け止める価値があります。
満額の調達にこだわり続けて資金調達の時期を逃すより、現実的な着地点で資金を手当てして事業を止めないことが肝心です。資金繰りを安定させて返済実績を積み上げることが、次の決算や追加調達に向けた評価の土台になります。
製造業の運転資金調達に向けて、試算表の論点整理や最適な相談先の選定を進めたい方は、弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
あわせて読みたい
製造業の運転資金についてよくある4つの質問(Q&A)
最後に、製造業の運転資金の調達について、経営者の方からよく寄せられる4つの質問にお答えします。
製造業の運転資金は「決算の見え方を整えられているか」で決まる
製造業の運転資金調達では、事業の実態そのものだけでなく、試算表や決算書に並ぶ数字の「見え方」をあらかじめ整えておく準備が大きな分かれ目となります。説明の要る項目を放置せず、背景を丁寧に整理して臨むことで、金融機関側も実態に即した検討を進めやすくなるためです。
▼製造業の運転資金調達で押さえておきたい重要ポイント
- 製造業の運転資金審査では、業種特有の構造や過去の履歴が細かく確認される
- 原価と設備の構造から資金使途と回収サイクルが見られる
- 説明の要る決算項目が計画全体の信用を左右する
- 過去の申込み履歴も考慮して相談先を選ぶ必要がある
- 疑問を持たれやすい決算項目は、事前に背景と実態を整理しておく
- 貸付金や未払金・出資損益の発生背景を洗い出す
- 税理士に確認して確定した数字をもとに説明資料を整える
- 税務上の処理と融資に向けた資料準備は、役割を明確に切り分ける
- 損失処理や計上の判断は税理士に委ねる
- 確定した数字の見せ方や説明の組み立てを融資準備として進める
- 相談先の選定や調達額の着地点は、状況に合わせて柔軟に見立て直す
- 一度断られた金融機関は状況が変わるまで候補から外す
- 信用保証協会の保証付融資も含めて相談先を見直す
- 減額の提示も事業を回す余力を確保するための現実的な着地点として捉える
製造業の運転資金調達において、成否を分けるのは決算の表面的な数字だけではありません。金融機関が疑問を持ちやすい項目について、事業上の背景や回収の見込みを筋道立てて説明できる状態を作れているかどうかが実質的な差となります。事業実態は十分にあるにもかかわらず、試算表の出し方ひとつで「計画性が薄い会社」と映ってしまうのは非常にもったいないことです。
「決算書に説明の難しい項目があり、申込みを躊躇してしまう…」
「過去に融資を断られた経緯があり、どの金融機関に相談すべきか分からない…」
そう悩む経営者の方は、まずは試算表の数字の背景を整理し、申込み先や順序の段取りを見直してみてください。他業種も含めた事例を確認したい方は、融資の成功・つまずきの事例をまとめた入口記事も参考になります。
決算項目や試算表の整理、金融機関への説明ロジックの組み立てに不安がある方は、弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「製造業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は実在の事例をもとにしていますが、同様の融資の実行を保証するものではありません。審査の結果は、決算の内容や事業の実態、金融機関の判断によって異なります。