介護・福祉の事業で、まとまった運転資金が必要なのに、一つの金融機関だけでは足りそうにないと頭を抱えている経営者の方は、少なくないでしょう。
「報酬や補助金は後から入ってくるのに、人件費や費用は先に出ていく。この資金繰りのズレが怖い…」
「必要額が大きく、一行だけでは難しいと言われた。複数の金融機関にどう当たればいいのか分からない…」
「日本政策金融公庫から『メインの銀行と一緒に』と言われたが、協調融資というものがそもそもよく分からない…」
一つの金融機関で必要額に届かない場合でも、複数の金融機関が分担する協調融資を視野に入れれば、まとまった運転資金を確保できる道筋は開けます。実際に筆者が運営する「融資代行プロ」の相談現場でも、一行の枠だけでは足りずに悩まれている介護・福祉事業者の方をよく見かけます。
介護・福祉の運転資金は、ほかの業種と資金繰りの構造が大きく異なります。介護報酬や補助金の入金が後からになる一方で、毎月の人件費をはじめとする支払いが先に出ていくためです。この入金と支出のズレが必要額を押し上げ、一行だけでは支えきれない状況を生み出します。
本記事では、運転資金の調達にあたって、公庫がメインの銀行との協調融資を前提条件として提示し、公庫と地方銀行を組み合わせて必要額を確保した介護・福祉事業の事例をもとに、複数の金融機関を前提とした準備の段取りを整理します。
融資の現場で培ったリアルで濃い内容をお届けします。介護・福祉の資金繰りに悩む経営者の方は、「🔖ブックマーク」して、資金が必要になる前に何度も読み返すことをオススメします。
本記事を執筆している弊社「融資代行プロ」は、着手金なし・完全成果報酬1%〜で、これまで数多くの融資相談をお受けしてきた、金融機関出身のコンサルタントが運営するサービスです。在宅サービスから入居施設まで、介護・福祉をはじめ業種を問わない現場経験をもとに解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「介護の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で取り上げる事例は、弊社のご支援記録が元になっています。特定の企業や個人が識別されないよう、地域・時期・金融機関名・金額は伏せて整理しています。元の記録にない事実や要素は加えていません。
事例の概要|日本政策金融公庫と地方銀行の「協調融資」で運転資金を確保
まずは、介護・福祉の現場で運転資金を確保した事例の全体像を整理します。
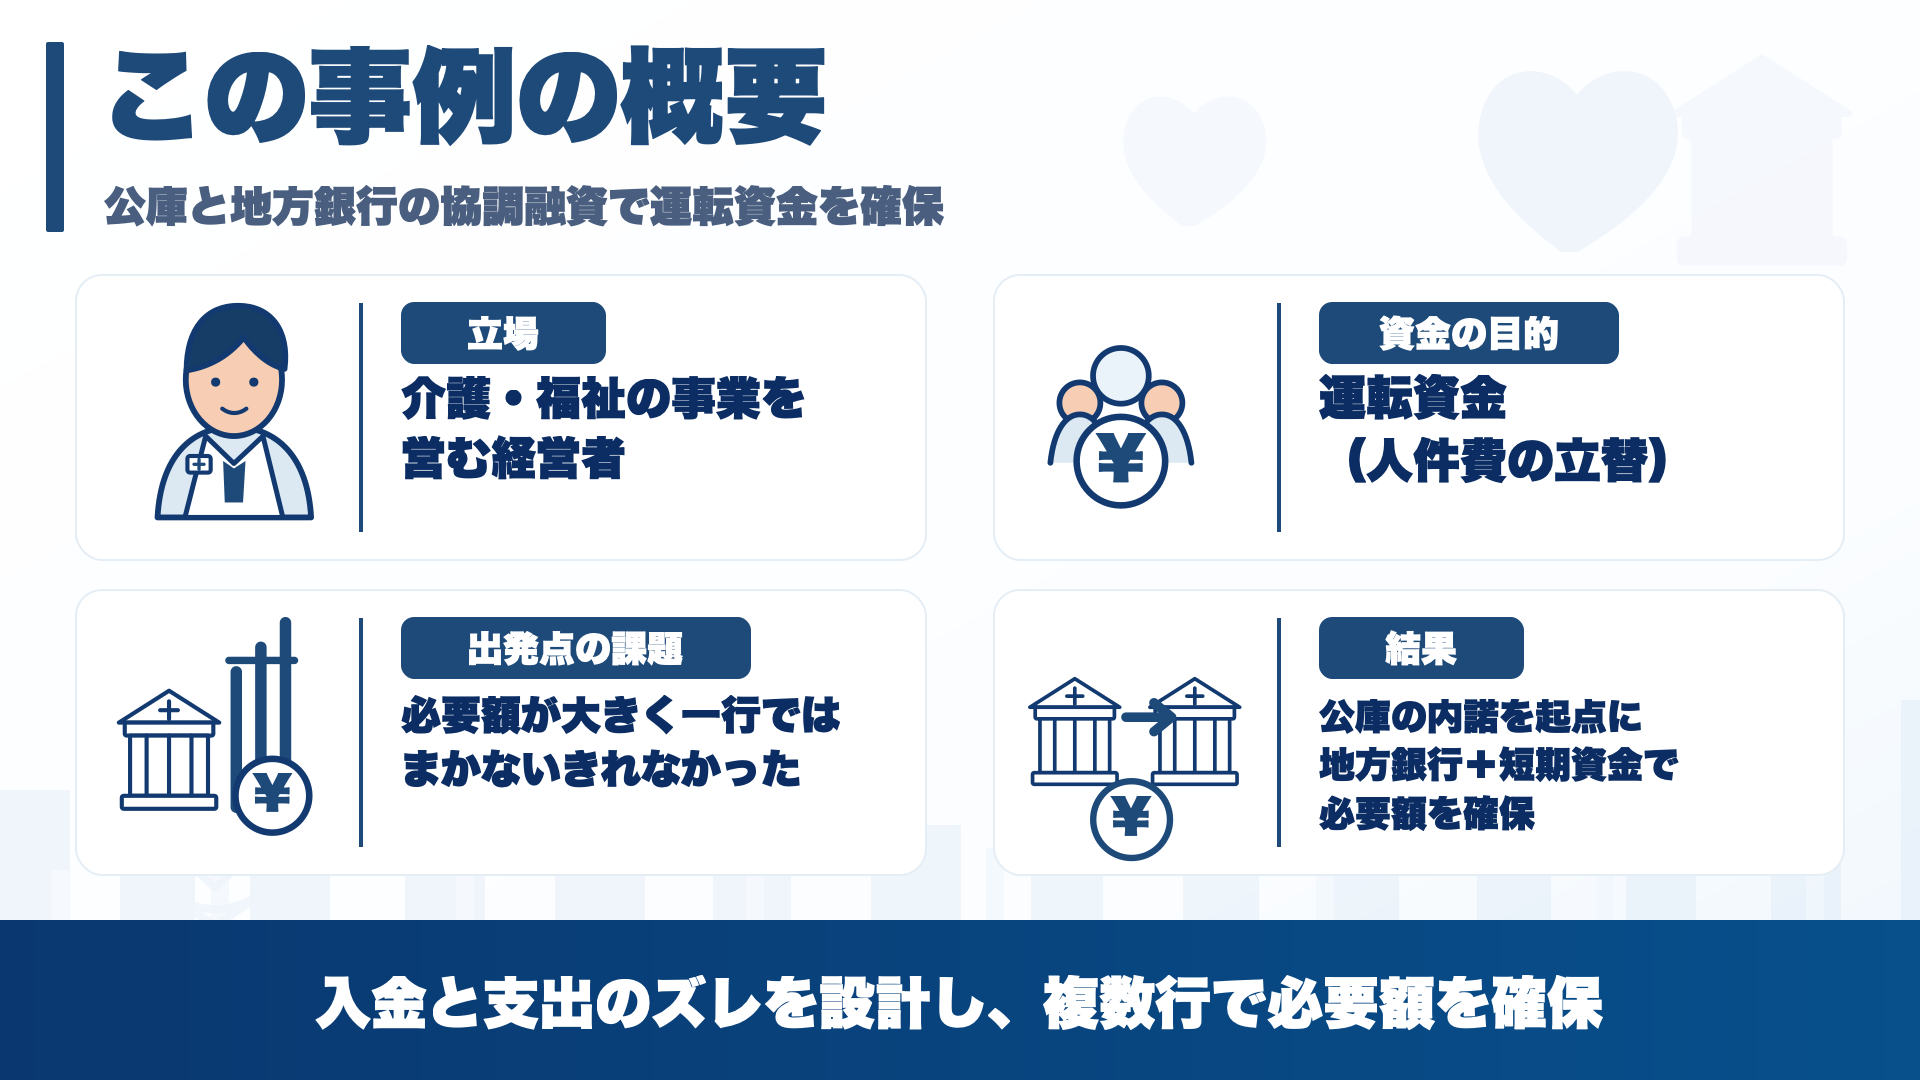
ご相談いただいたのは、介護・福祉の事業を営む経営者の方です。手元の運転資金を厚くしたいというご相談でしたが、必要額が大きく、一つの金融機関だけではまかないきれない状況に直面していました。
事業計画を整えて日本政策金融公庫へ相談したところ、公庫側からメインの銀行との協調融資を前提条件として提示されました。公庫から「メインの銀行と一緒に」と言われるのは、弊社の相談記録でも珍しくありません。協調融資とは、複数の金融機関が役割を分担して一つの資金需要を支える仕組みです。
そこで公庫からの内諾を起点に、メインの地方銀行へも申込みを行いました。入金までのズレを埋める短期の保証付資金(信用保証協会の保証が付いた短期の融資)と組み合わせることで、最終的に必要額の確保に至っています。
| 項目 | 内容 |
|---|---|
| 立場 | 介護・福祉の事業を営む経営者 |
| 資金の目的 | 運転資金 |
| 出発点の課題 | 必要額が大きく、一つの金融機関だけではまかないきれなかった |
| 公庫の提示 | メインの銀行との協調融資を前提条件として提示された |
| 整えたこと | 資金需要のタイミングと入金サイクルを可視化し、複数行を前提に資料を準備 |
| 調達結果 | 公庫の内諾を起点に、複数の金融機関を組み合わせて必要額の確保につながった |
| 補足 | 入金サイクルのズレを踏まえ、早めの調達と短期資金の活用を組み合わせた |
一つの金融機関でまかないきれないからといって、資金調達を諦める必要はありません。介護・福祉特有の資金繰り構造を把握し、事前の準備を整えれば、複数の金融機関から協調して融資を受ける道が開けることもあります。次章では、介護・福祉の運転資金において、なぜ協調融資が現実的な選択肢になるのか、その背景を整理します。
なぜ介護・福祉の運転資金は「協調融資」が選択肢になるのか?【3つの理由】
介護・福祉の運転資金が一つの金融機関で足りなくなる背景には、業種特有の資金繰りの構造があります。金融機関が事業のどこを懸念しているかを知ると、協調融資が現実的な選択肢になる理由が見えてきます。
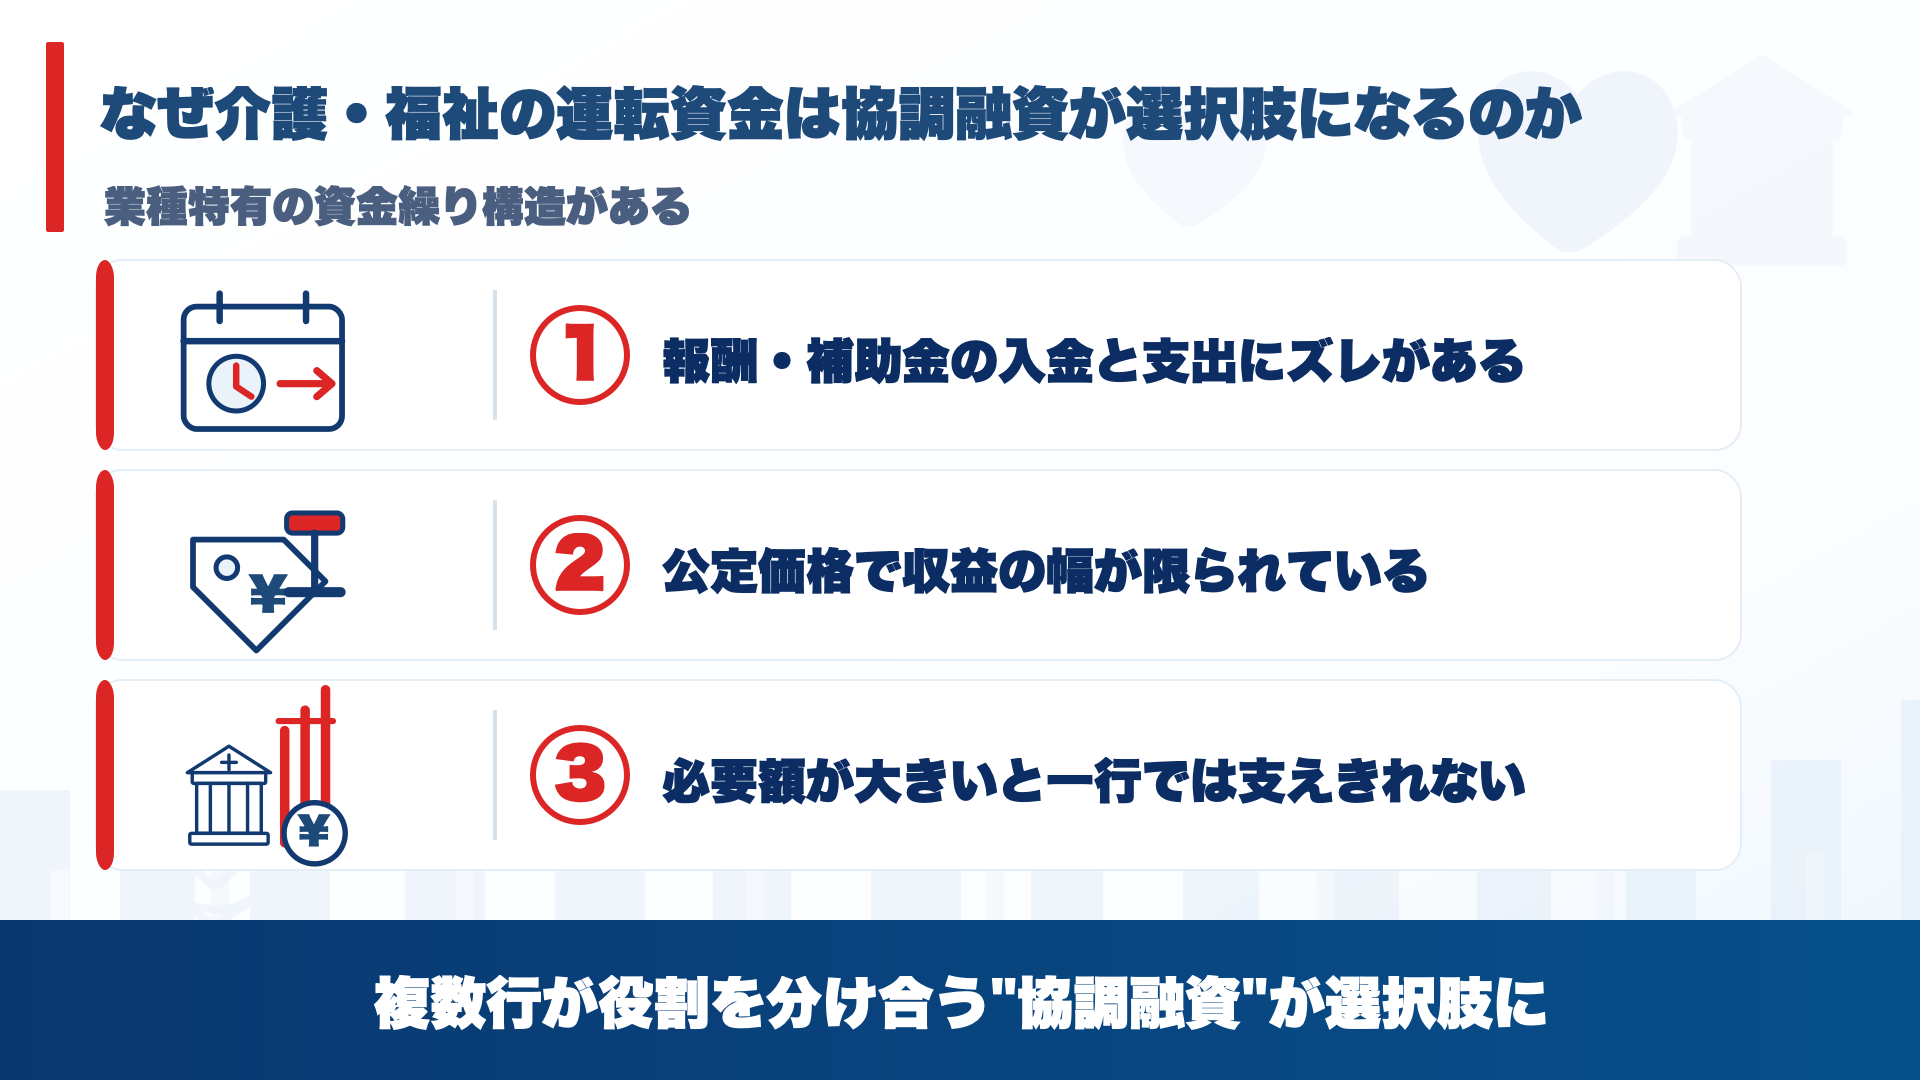
▼介護・福祉の運転資金で協調融資が選択肢になる3つの理由
- 理由1.報酬・補助金の入金と支出にズレがある
- 理由2.公定価格で収益の幅が限られている
- 理由3.必要額が大きいと一行では支えきれない
介護・福祉の現場でなぜ資金が不足し、金融機関が何を判断材料にするのか、3つの理由を具体的に整理します。
理由1. 報酬・補助金の「入金」と支出にズレがある
介護・福祉の事業では、サービスを提供してから介護報酬が実際に振り込まれるまでに時間がかかります。補助金が事業や返済の原資になる場合も、入金時期があらかじめ決まっており、資金が必要なタイミングとのズレが起こりがちです。
一方で、人件費を中心とした費用は毎月先に支払わなければなりません。介護・福祉は人件費の割合が大きい業種であり、サービスの種類によっては介護収入の6割から7割を人件費が占めます。この「入金は後、支出は先」という構造が、手元に必要な運転資金の額を大きく押し上げます。
金融機関は、この入出金のズレをどのような資金計画で乗り越えるのかを確認します。月ごとの入出金を並べ、「いつ、どれだけの資金が不足し、どの入金で埋めるのか」を数字で示せる計画書を整えておく必要があります。
理由2. 公定価格で「収益の幅」が限られている
介護・福祉の収入の大半は、介護保険にもとづく公定価格で決まります。施設の定員数によって売上の上限がおおむね定まるため、自社の裁量で価格を引き上げて利益を急激に伸ばすことは困難です。
金融機関から見ると、収益の幅が限られているぶん、確実な返済原資をどう生み出すかが確認されます。稼働率を高め、人時あたりの生産性を上げて収支を改善する道筋を数字で示すことが求められます。
弊社の相談記録でも、数字の改善を直近の試算表で示せるかで、相談の進み方が変わることがあります。
つまり、急成長をアピールするのではなく、安定した稼働率を保ちながら着実に利益を残す計画を示すことが、介護・福祉の融資審査では説得力を持ちます。返済原資を数字で示した計画は、公庫とメインの銀行の両方に同じ説明をする時の土台にもなるのです。
理由3. 必要額が大きいと「一行では支えきれない」
入金と支出のズレにより、必要な運転資金がまとまった額になると、一つの金融機関だけで全額をまかなうのは難しくなります。金融機関側にも1社あたりの融資限度額やリスク分散の基準が存在するためです。
そこで選択肢となるのが、複数の金融機関がリスクを分け合う協調融資です。長期資金と短期資金を分担して組み合わせることで、一行単独では対応しきれない必要額に手が届くことがあります。
協調融資のご相談では、次のように尋ねられることがあります。
「公庫からメインの銀行と一緒に進めてほしいと言われたが、何から動けばいいのか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「公庫と銀行それぞれが、どの部分をどれだけ担うのかという全体像を先に描いておくと、各金融機関への説明がそろいます。」
「まずは長期で出る部分と短期でつなぐ部分を分け、各行の役割分担と資金需要のタイミングを一枚の資料に整理してください。」
申込みの前に整理した「3つの論点」|協調融資の全体像を先に描く
この事例で実際に申込みの前に整理した、3つの論点を解説します。
必要額を確保できた背景には、資金需要の全体像をあらかじめ描き、複数の金融機関に対して説明をそろえる入念な準備がありました。
▼協調融資を前提に整理した3つの論点
- 論点1.資金需要のタイミングを可視化する
- 論点2.各金融機関の役割分担の全体像を整理する
- 論点3.短期資金の活用と入れ替えの見通しを持つ
それぞれの論点について、金融機関への説明を見据えた具体的な進め方を整理します。
論点1. 資金需要のタイミングを「可視化」する
最初に取り組んだのは、いつ、どれだけの資金が必要になるのかを時間軸で可視化することです。
介護・福祉事業は、介護報酬や補助金の入金時期と人件費などの支出時期にズレが生じます。このズレを資金繰り表に落とし込み、資金が不足するピークが何月に訪れるかを明確にしました。
この事例では事業計画とキャッシュフローモデルを作成し、資金需要の山と入金によって手元資金が戻る時期を並べて整理しました。担当者が「いつ資金が不足し、いつ回収できるのか」を把握できれば、運転資金の必要性を納得しやすくなります。
実務上は、資金使途(何に・なぜ今・いくら・いつ)や返済原資、月ごとの資金残高の推移をそろえると説明しやすいとされています。
論点2. 各金融機関の「役割分担」の全体像を整理する
次に整理したのが、協調融資における各金融機関の役割分担です。
日本政策金融公庫とメインの地方銀行がそれぞれどの枠を担うのか、長期で安定して返済する資金と入金までのつなぎとなる短期資金をどう組み合わせるか、全体像を先に設計しておきました。
資金調達の相談では、次のように尋ねられる場面があります。
「複数の金融機関に、それぞれ別々の説明を用意しないといけないのでしょうか…。」
筆者や弊社のコンサルタントは、こう整理してお伝えしています。
「金融機関ごとに別々の資料を持ち込むと、説明の辻褄が合わなくなり、かえって不安を持たれやすくなります」
「資金需要の全体像と各金融機関の役割を1枚の資料に整理し、どの窓口でも一貫した説明ができるようにしてください」
論点3. 短期資金の活用と「入れ替えの見通し」を持つ
3つ目は、短期資金の使い方です。
介護報酬や補助金が入金されるまでのつなぎとして短期資金を活用する場合、入金後にどう清算し、必要に応じて借り直していくかという入れ替えの見通しを持っておく必要があります。
この事例では、長期資金で事業基盤を支えつつ、入金サイクルのズレを埋める部分に短期の保証付資金を充てる組み立てにしました。
筆者は、資金が必要になる時期より前に、業績が落ち着いているうちに動くことを勧めています。業績や金融機関の融資方針が変わるリスクも見越し、資金が底をつく前に行動することが大切です。
なお、運転資金の融資判断や協調融資の可否は、決算内容や信用情報、返済見通し、事業実態、金融機関ごとの方針によって変わります。
ここで整理したのは、複数の金融機関が確認したい項目を、経営者自身が筋道立てて説明できるようにするための準備です。
審査で見られる具体的な基準は、融資審査の着眼点を解説した記事もあわせて確認してください。
弊社「融資代行プロ」がご支援した、相談から着金までの「準備4ステップ」
ここでは、ご相談から運転資金が着金するまでに、どのような手順で準備を進めたのかを整理します。
金融機関から納得感を得やすくするための、具体的な段取りの流れです。
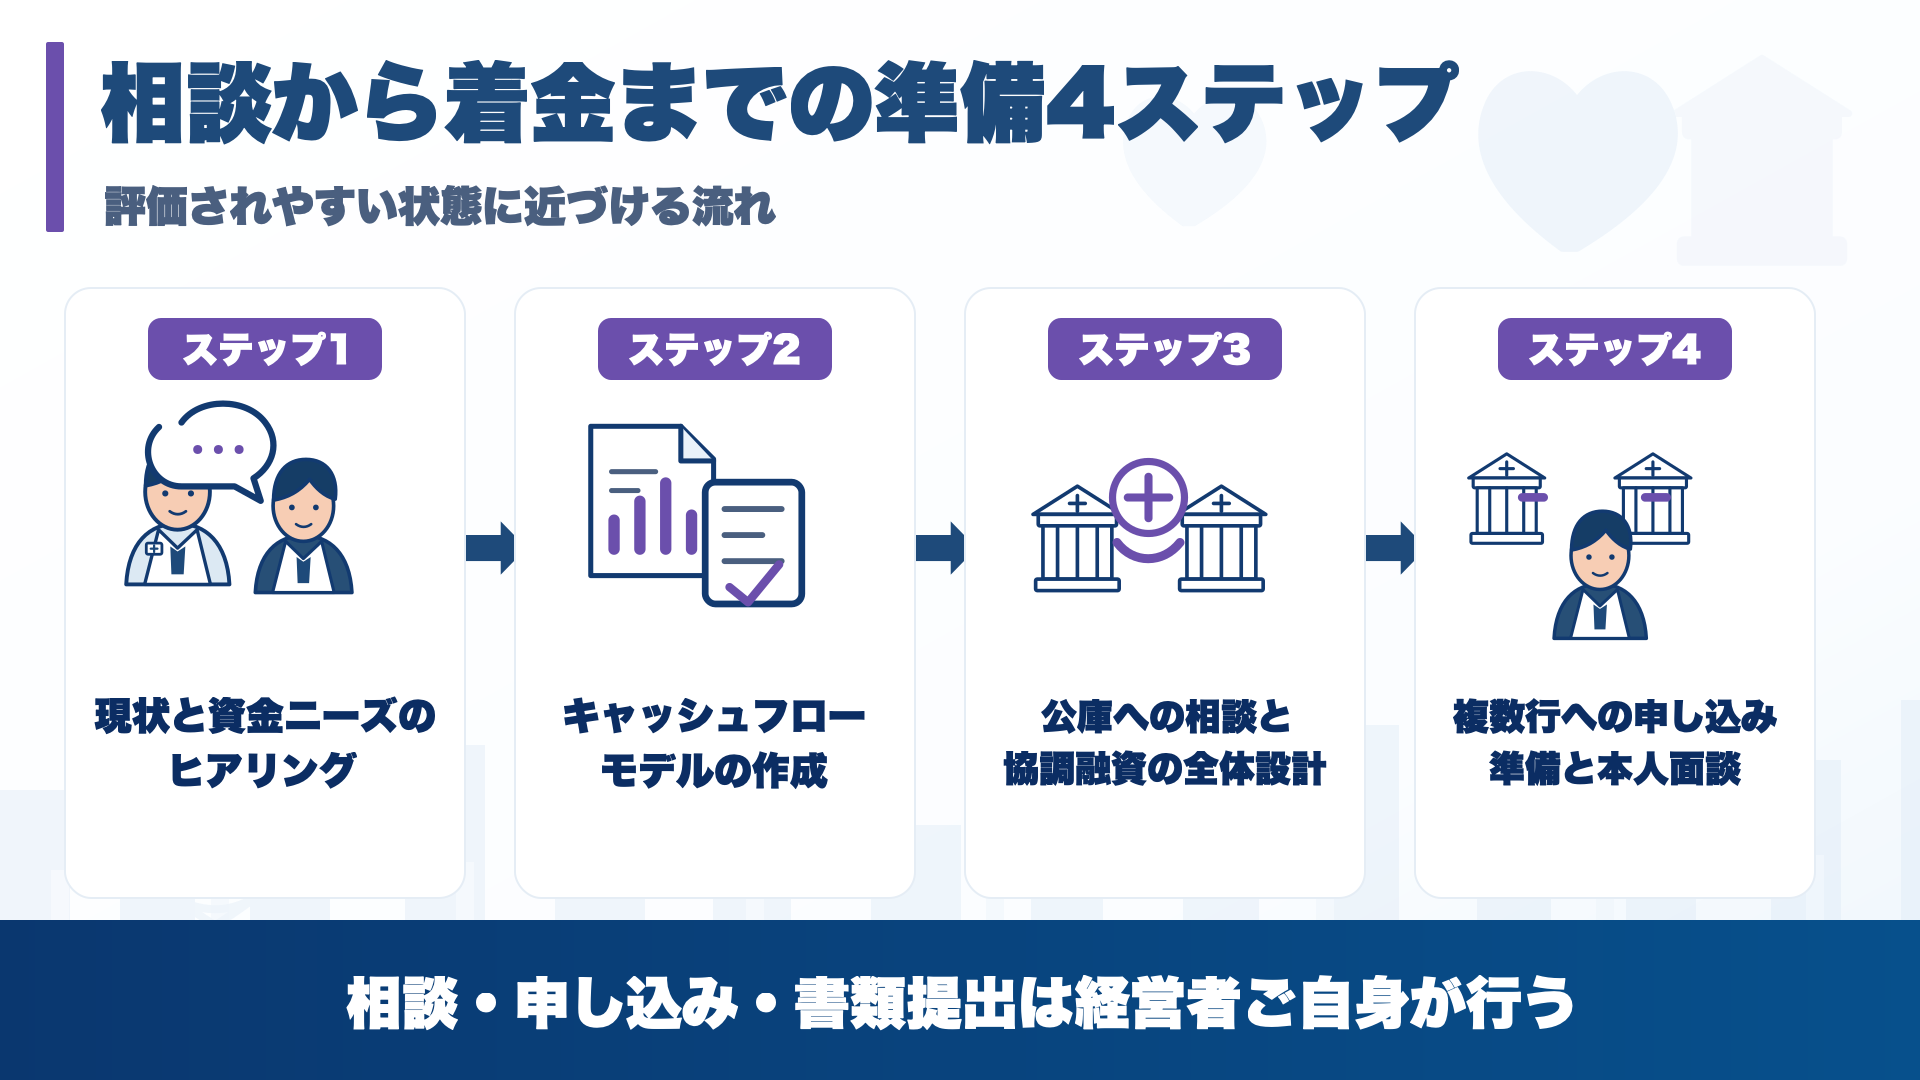
▼協調融資の準備から着金までの4ステップ
- ステップ1.現状と資金ニーズのヒアリング
- ステップ2.キャッシュフローモデルの作成
- ステップ3.公庫への相談と協調融資の全体設計
- ステップ4.複数行への申し込み準備と本人面談
各ステップでどのような点を確認し、どう資料を整えたのかを順に整理します。
ステップ1. 現状と資金ニーズのヒアリング
最初に行うのは、事業の実態に関する詳細なヒアリングです。
弊社では、提供しているサービスの種類や施設の稼働率、人件費の構造、介護報酬や補助金の入金サイクルを細かく伺い、「いつ・いくらの資金が必要になるのか」を正確に洗い出していきます。
介護・福祉の運転資金は、入金と支出のサイクルがあいまいだと、必要な金額の見積もりがぶれてしまいます。
金融機関の担当者へ説得力のある説明をするためにも、まずは毎月の資金繰りのズレを正確に把握します。
ステップ2. キャッシュフローモデルの作成
論点1で整理した入金と支出のズレを、月ごとのキャッシュフローモデルにする工程です。
金融機関に「なぜこの額が必要なのか」を、感覚ではなく月ごとの数字で説明できる状態を作るのが、この工程の目的です。
ステップ3. 公庫への相談と協調融資の全体設計
資料が整った段階で、日本政策金融公庫への相談を進めました。
公庫側からメインの銀行との協調融資を前提条件として提示されたため、公庫と地方銀行の双方が担う融資額や、長期資金と短期資金の組み合わせを一枚の全体像に整理しました。
弊社の相談記録でも、銀行が公庫の結果を待ってから審査を始めたり、もう一方の融資の実行を条件に公庫と契約したりと、順番と実行時期のすり合わせが要る場面があります(融資の順番を決めるのは各金融機関です)。
だからこそ、双方の金融機関に対して一貫した説明ができるよう、資金の分担や実行時期を可視化した資料を事前に整えておくことが大切です。
ステップ4. 複数行への申し込み準備と本人面談
全体像が固まったら、各金融機関へのお申込みに向けた準備を進めます。
面談で想定される質問を洗い出し、「なぜこの調達額が必要なのか」「入金サイクルのズレをどう解消するのか」について、経営者様がご自身の言葉で説明できるよう想定問答を重ねました。
この事例では、入念な準備を経て公庫からの内諾を得たあと、メインの地方銀行による短期資金を組み合わせ、必要額の確保に至りました。
一行だけでは届かなかった金額でも、金融機関ごとの役割を整理して組み立てることで、必要額を確保できたケースです。
協調融資を視野に入れた資金調達の段取りや、各金融機関への説明資料の準備を整理したい方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「介護の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
資金調達のあとに起きたこと|複数行での調達が事業継続を支えた
運転資金の調達は、融資が実行されて終わりではありません。調達した資金が、現場の事業をどう支えたかが重要です。この事例では、確保した運転資金によって、入金サイクルのズレを乗り越えながら事業を継続できました。
介護・福祉の事業は、報酬や補助金の入金が後ろにずれます。そのため手元資金が薄いと、サービスを提供できていても資金繰りが回らない事態に陥りかねません。
今回の事例では、必要額を確保できたことで、人件費をはじめとする毎月の支出を、入金を待たずに手当てできる状態を作れました。
特に注目したい点は、一行で足りない局面を、複数の金融機関を前提に必要額を確保して乗り越えられたことです。仮に一行ぶんの資金だけで無理に事業を回していれば、入金までの谷間で資金が底をつくおそれもありました。
早めに複数行を前提として必要額を確保したことが、事業を止めずに継続できた理由です。資金繰りに余裕が生まれれば、稼働率や生産性の改善といった経営課題にも、腰を据えて向き合えるようになります。
自社の資金繰り表でも、入金が後ろにずれる月に毎月の支払いを手元資金で何か月分まかなえるかを確かめ、一行で足りないと分かった時点で複数の金融機関を前提に動いてみてください。
介護・福祉の運転資金で押さえておきたい「4つの準備ポイント」
事例で確認したように、介護・福祉事業の運転資金は「資金需要のタイミング」と「金融機関の組み合わせ」をどう設計するかで結果が変わります。自社の資金調達にそのまま活用できるよう、現場で押さえるべきポイントを整理しました。
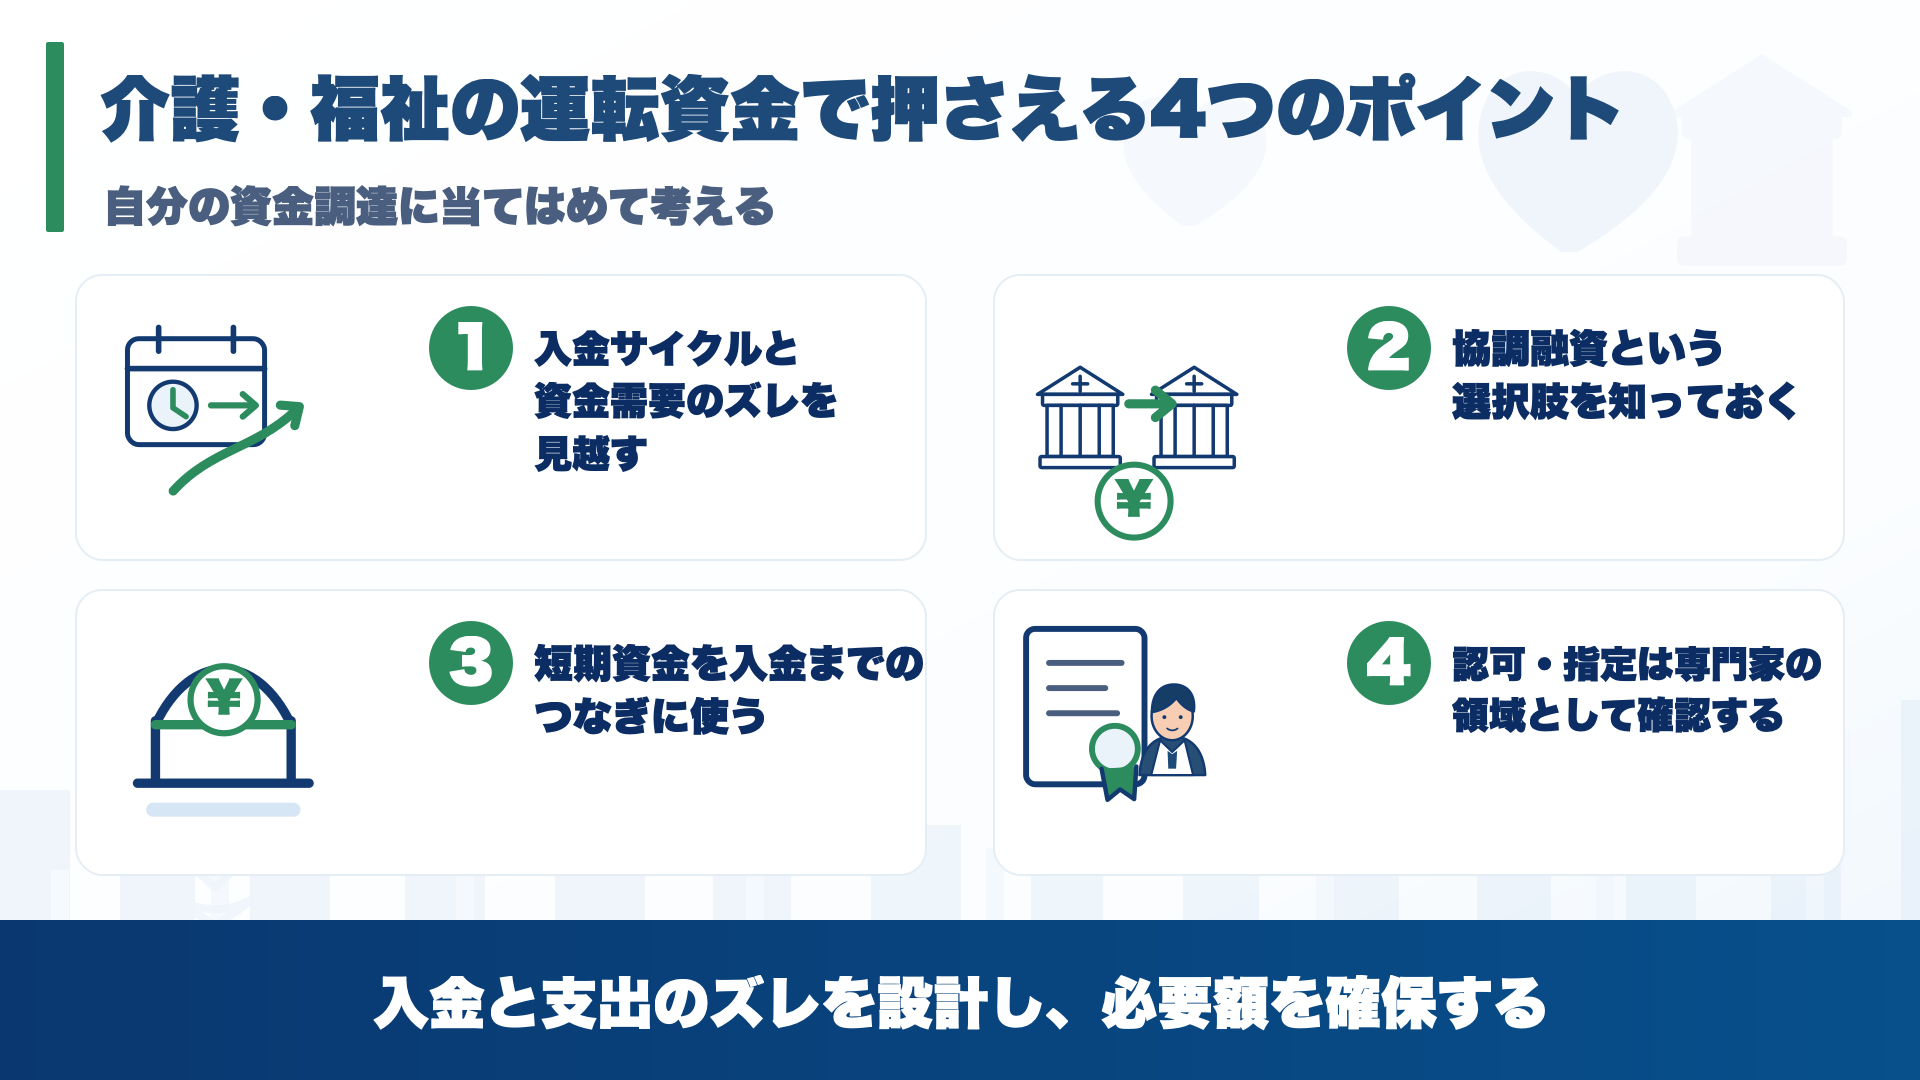
▼介護・福祉の運転資金で押さえておきたい4つのポイント
- ポイント1.入金サイクルと資金需要のズレを見越す
- ポイント2.協調融資という選択肢を知っておく
- ポイント3.短期資金を入金までのつなぎに使う
- ポイント4.認可・指定は専門家の領域として確認する
4つのポイントについて、審査側の視点と具体的な準備手順を整理します。
ポイント1. 入金サイクルと資金需要の「ズレ」を見越す
介護・福祉事業では、介護報酬や補助金の入金がサービス提供から時間をおいて振り込まれる一方、人件費などの支払いは毎月先に発生します。この入出金のタイムラグを見越さずに調達額を見積もると、入金までの谷間で資金繰りがショートしかねません。
いつ・いくら不足するのかを時系列の資金繰り表に落とし込み、不足のピークをあらかじめ可視化しておく必要があります。資金が必要になってから慌てて動くのではなく、ズレを見越して早めに備えることが運転資金の準備の土台です。
ポイント2. 「協調融資」という選択肢を知っておく
介護事業の運転資金はまとまった金額になりやすく、一つの金融機関だけでは融資限度額やリスク分散の観点から満額の対応が難しい場面があります。そこで有力な選択肢となるのが、公庫と地方銀行などが融資枠を分担し合う協調融資です。
各金融機関の役割分担や返済計画の全体像を1枚の資料にまとめ、どの窓口でも一貫した説明ができる状態を整えておくことが大切です。一行で断られたからといって、すぐに諦める必要はありません。
ポイント3. 短期資金を「入金までのつなぎ」に使う
報酬や補助金のように将来の入金時期が見えている資金需要に対しては、入金までのつなぎとして短期資金を活用する手法が適しています。事業の基盤を長期資金で支えつつ、入金までのタイムラグを短期資金で補う組み合わせを検討します。
短期資金を利用する際は、入金後の清算方法や借り換えの道筋を事前に示しておく必要があります。長期で調達する枠と短期でつなぐ枠を明確に分けると、金融機関側も返済の原資を納得しやすくなります。
ポイント4. 認可・指定は「専門家の領域」として確認する
介護・福祉事業を行うには、サービス区分に応じた認可や指定といった制度上の前提条件をクリアしている必要があります。こうした許認可の要件確認や申請手続きについては、行政書士などの専門家に確認して進めておきましょう。
金融機関の審査では、許認可の要件が整っている前提に立って、資金繰りや返済の現実性が確認されます。許認可の取得状況を整理したうえで、金融機関が納得できる事業計画や資金繰り表の作成に取り掛かる段取りが欠かせません。
介護・福祉の運転資金で金融機関との協調融資や資金計画の進め方に迷う経営者の方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「介護の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
あわせて読みたい
介護・福祉の運転資金についてよくある4つの質問(Q&A)
介護・福祉の運転資金や協調融資について、相談の現場で経営者の方からよくいただく質問と回答を整理しました。
協調融資とは、どういう仕組みですか?
協調融資とは、複数の金融機関が役割を分け合って一つの資金需要に応える仕組みです。必要額が大きく一つの金融機関だけでは難しい場合に選択肢になります。
例えば、公庫が長期資金の一部を担い、メインの地方銀行が残りを担うといった組み合わせがあります。全体の役割分担と月ごとの入出金予定を一枚の資料にまとめておくと、各金融機関への説明がぶれません。
介護事業の運転資金は、なぜ大きくなりがちなのですか?
介護・福祉事業では、サービスの提供から介護報酬が振り込まれるまでに一定の時間がかかります。その間も、スタッフの人件費をはじめとする経費は毎月先に出ていきます。
介護・福祉は人件費が介護収入の6割から7割を占めることも珍しくありません。このズレの影響を受けやすいため、入金の谷間を埋める運転資金が大きくなりがちです。
補助金を返済原資にあてにしても大丈夫ですか?
補助金は採択されても、実績報告の確認や精算手続きによって実際の入金が想定より遅れるリスクがあります。入金の時期が決まっていても、毎月の支払いのタイミングと一致するとは限りません。
そのため、補助金の入金だけに頼るのではなく、入金までの谷間を銀行の短期資金などでつなぐ計画を立てておきます。長期資金で足元を固めつつ、補助金が入った時点で短期資金を清算する見通しを資金繰り表に落とし込んでおくことが現実的です。
介護事業の認可や指定について、相談できますか?
介護事業の認可や指定に関する申請手続き・要件の確認は、行政書士などの専門領域です。法的な申請手続きについては、所轄窓口や行政書士へご確認ください。
弊社「融資代行プロ」がご一緒するのは、そうした指定要件が整っている前提のもとで、金融機関に説明するための資金繰り表や返済計画を組み立てる部分です。制度上の申請手続きは行政書士、融資の調達準備は専門のコンサルタントと、役割を分けて並行して進めてください。
介護・福祉の運転資金は「資金繰りのズレを設計できているか」で決まる
介護・福祉の運転資金は、入金と支出のズレを時間軸で可視化し、一つの金融機関で足りない局面では協調融資も視野に入れて組み立てられるかで、資金調達の進み方が大きく変わります。
▼介護・福祉の運転資金を確保するための要点
- 介護・福祉で協調融資が選択肢になる背景には、業種特有の資金構造がある
- 報酬や補助金の入金遅れと支出の先行
- 公定価格による収益上限の存在
- 一行の融資枠を超えるまとまった資金需要
- 複数行から資金を調達するには、事前の全体像の整理が欠かせない
- 資金需要のピークを時間軸で可視化
- 公庫と地方銀行の役割分担を一枚に集約
- 公庫の内諾を起点とした短期資金の組み合わせ
- 入金までの谷間を埋めるには、短期資金の計画的な活用が有効になる
- 短期の保証付資金によるつなぎ融資
- 入金後の清算や借り直しの見通し
- 業績が落ち着いている段階での早期相談
- 円滑な資金調達には、専門家との適切な役割分担が求められる
- 行政書士による認可や指定の事前確認
- 制度面の前提を踏まえた事業計画づくり
- 資金繰りと返済見通しの論点整理
介護・福祉の運転資金で評価が分かれる要因は、事業そのものの良し悪しよりも、入金と支出のズレを設計し、必要額を複数の金融機関も視野に確保できているかにあります。
サービス利用者が集まり現場が順調に動いていても、入金と支払いのタイミングのズレだけで資金繰りに行き詰まるのは、非常にもったいない事態です。
「一行では足りないから難しい」と諦める前に、入金と支出のタイミングを整理し、複数の金融機関を組み合わせる形を検討してみてください。ほかの業種の調達事例も知りたい方は、融資の成功・つまずきの事例をまとめた入口記事もあわせてご覧ください。
「メインバンクだけでは必要額に届きそうにない…。」
「公庫と地方銀行にどう相談を持ちかければいいか分からない…。」
介護・福祉の資金繰りや協調融資の段取りを一人で整理するのが難しい経営者の方は、まずは弊社「融資代行プロ」の無料相談をご活用ください。
「融資代行プロ」は、融資業務10年以上の経験がある金融機関出身のコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。初回相談は無料で受けられます。以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,500社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「介護の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事は実在の事例をもとにしていますが、同様の融資が実行されることを保証するものではありません。実際の融資判断は、決算内容や返済状況、金融機関の審査基準によって異なります。