工事代金が入る前の立替で手元資金が薄くなり、メインバンクに追加融資を断られて、次にどこへ相談すればよいか迷っている建設業の社長は少なくないでしょう。
「借入がもう重なっているから、追加ではどこからも借りられないのではないか」
「メインバンクに断られた以上、ほかの金融機関に相談しても結果は同じではないか」
「工事代金が入るまでの立替資金が必要な事情を、どう説明すれば分かってもらえるのか」
結論から言えば、メインバンクに断られた後でも融資の道を探す手立ては残されています。
- 立替が戻る時期と返済の元手を資金繰り表で示せば、追加の運転資金の必要額を説明できる
- 借入の一覧と毎月の返済額をまとめ、借り換えや一本化を含めて申込先(日本政策金融公庫・信用保証協会付きの融資・信用金庫)を組み直せば、次の申込みの道を探せる
- その準備を着手金0円の成果報酬で専門家に任せられる
筆者が相談の現場でお聞きする声でも、建設業では「工事代金の入金までの立替」「材料の値上がり」「借入の重なり」という悩みが本当によく出ます。この記事では、そうした悩みに向けて、公開済みの事例と準備の中身を基に対策をまとめました。
使える制度の名前と条件を先に比べたい方は、「建設業におすすめの融資制度9選」で9つの制度を一覧にしています。この記事は、断られた後に何を組み直すかに絞ってお伝えします。
融資コンサルティングを行う「融資代行プロ」を運営する筆者がお伝えします。弊社では2024年10月〜2026年10月の2年間に、建設業の既存事業に関する融資相談を535件いただきました(弊社集計)。
この記事の事例は、特定の企業が分からないよう一部を一般化して紹介しています。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
建設業の追加融資が止まりやすい2つの原因
建設業でメインバンクや公的機関からの追加融資が止まる背景には、業界特有の資金の出入りと既存の返済負担が関係しています。
建設業の追加融資が止まりやすい原因は、主に以下の2つです。
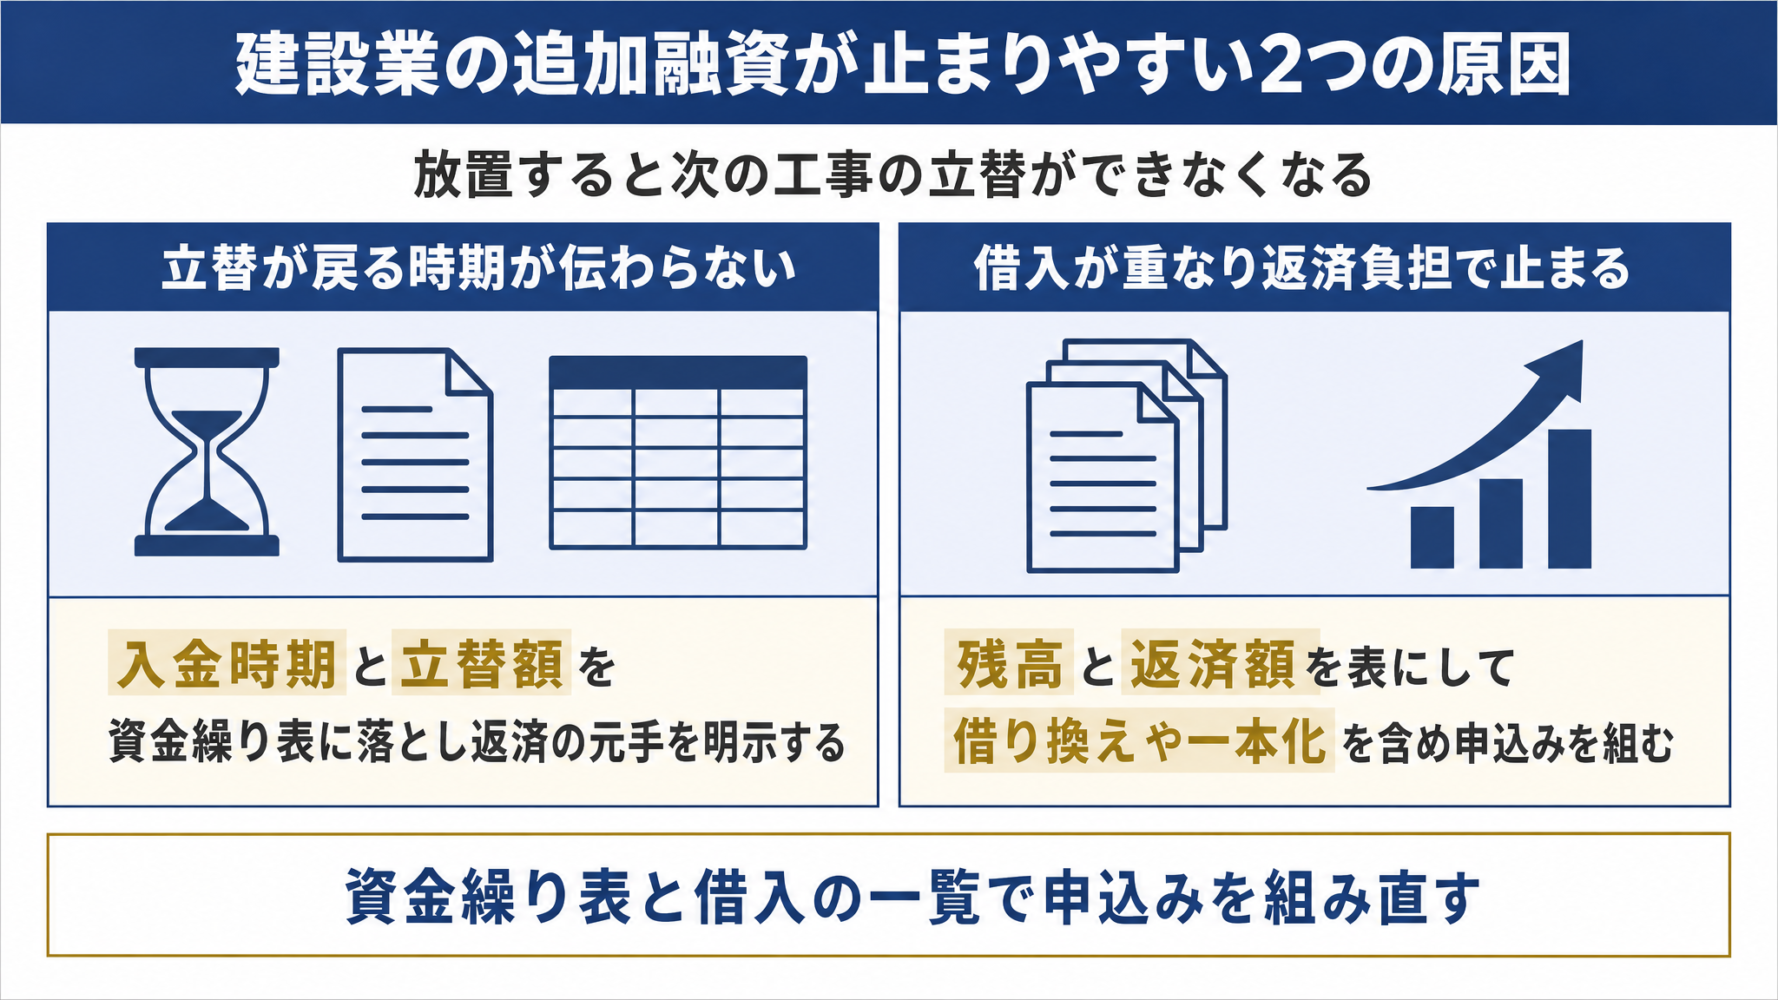
▼建設業の追加融資が止まりやすい2つの原因
原因1. 立替が戻る時期と返済の元手が金融機関に伝わらない
工事代金が入るまでの材料費や外注費を立替払いした結果、手元の現預金が急速に底をつく場面は珍しくありません。
金融機関の窓口で「受注が増えたので立替の運転資金が必要だ」と口頭で伝えても、担当者からは「借りたばかりです」と慎重な返答をされがちです。工事ごとの入金時期と立替の金額、そして「どの工事の入金から返済するのか」という返済の元手が資料で示されていないと、単なる資金不足と受け止められるのが実情です。
弊社なら、工事ごとの入金時期と立替額を資金繰り表に落とし込み、追加で必要な金額と返済の元手を担当者が上席へ説明できる形にします。資金繰り表で立替をどう示したかは、事例1の取り組みのとおりです。
工事代金を担保にした借り方も検討したい方は、「建設業の工事引当融資」で5つの調達法と審査のコツを確かめられます。
原因2. 借入が重なったままで追加の申込みが返済負担で止まる
工事用車両のローンや高金利の借入が重なっている時、金融機関の審査で真っ先に懸念されるのは毎月の返済負担の重さです。
弊社のコンサルタントの記録にも、常用工事の受注時に立替資金がない状態で相談に来られた社長や、日本政策金融公庫から赤字で車両の返済が多いことを理由に断られた場面が残っています。この状態のまま放置すると、次の工事の立替ができなくなる事態に陥りかねません。
最初から借入の一覧を用意して金融機関に相談している建設業の会社は、多くありません。
弊社なら、借入先ごとの残高と返済額を表にし、どれを借り換えれば毎月の返済が軽くなるかを示したうえで申込みの形を作ります。借り換えで金利がどう変わったかは、同じ事例1の成果で確かめられます。
建設業の融資相談で弊社が解く3つの課題と結果
建設業の融資相談では、資金ショートの寸前に陥った状況からでも、資料の作り方と金融機関への説明次第で打開策が見えてきます。
建設業の融資相談でよく出る課題と、弊社の解き方は、主に以下の3つです。
| 番号 | 課題 | 弊社の解き方 | 結果(事例) |
|---|---|---|---|
| 1. | 工事代金が入るまでの立替で手元資金が尽き、メインバンクに「借りたばかり」と断られる | いつ・いくら足りないかを資金繰り表で示し、追加の運転資金の必要額と返済の元手を説明できる形にする | 事例1: 原価高騰で資金が尽きかけたリフォーム会社が、借り換えと新規の融資2,000万円を同時に実現 |
| 2. | 車両ローンや高金利の借入が重なり、返済負担を理由に断られる | 借入の一覧と毎月の返済額をまとめ、借り換え・一本化を含めた申込みの組み立てを提案する | 事例1: 借り換えで金利が平均3.8%から1.4%へ |
| 3. | 資材の値上がりで赤字が見込まれ、先行きを数字で説明できない | 工事ごとの利益と受注の見込み、事業の組み直しを、金融機関が納得する計画に組み立てる(面談は社長ご本人) | 事例2: 資材高騰の赤字の懸念がある電気工事会社が、事業の転換の計画で3,500万円を調達 |
弊社は金融機関との面談に同席しないため、社長ご本人が工事ごとの利益と受注の見込みを説明できるまで、準備を一緒に進めます。
建設業の融資を相談して調達した2社の事例
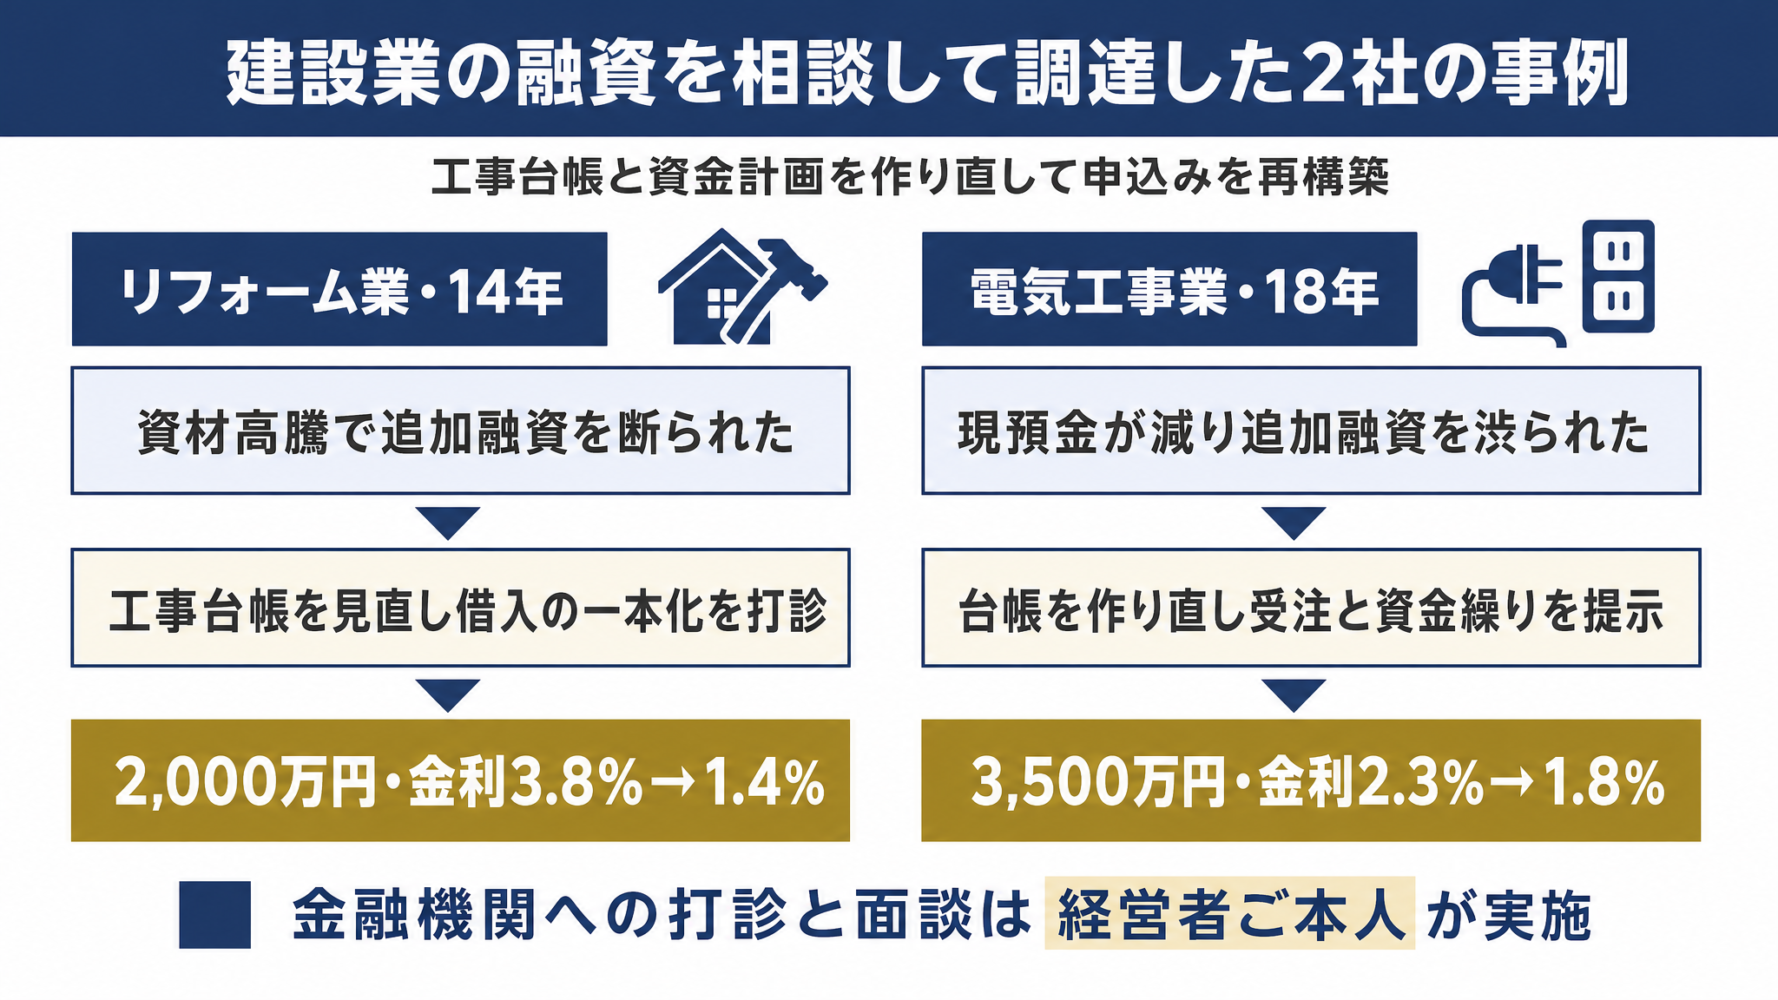
メインバンクに断られた後に、工事台帳や資金繰りの計画、借入のまとめ方をどう作り直して資金調達へつなげたのか、実際の2社の事例から確認できます。
▼建設業の融資を相談して調達した2社の事例
事例1. リフォーム会社が借り換えと新規の融資2,000万円を同時に実現
導入前の課題
創業14年のリフォーム会社の事例です。資材高騰と人件費の増加で利益率が下がり、工事代金の入金のずれで資金ショートの危機にありました。
メインバンクからは「債務償還年数(今の借入を何年で返せるかの目安)が規定を超えている」と追加融資を断られ、高金利の借入で急場をしのいでいた切迫した状況です。
取り組み
既存の借入を一本化する協調融資(複数の金融機関が1つの案件に一緒に融資する方法)を、経営者ご本人が金融機関に打診しました。弊社は打診に向けた準備と説明の組み立てを支援する役割です。
どんぶり勘定だった工事台帳を全件見直し、赤字の工事と黒字の工事を明確に区分したうえで、新しい機械の導入による工期の短縮と利益率の改善の効果を数字で出しました。生産性を上げる投資であることを事業計画書に落とし込み、金融機関の担当者が稟議(金融機関の中で融資を決めるための手続き)を書きやすい資料をそろえた形です。
成果
地方銀行と信用金庫の協調融資で2,000万円を調達しました。既存の高金利の借入の借り換えと新規の融資を同時に実現し、金利は平均3.8%から1.4%に下がりました。
手元資金に余裕ができ、資材の現金一括の仕入れで原価も下がっています。
金融機関に出した資料の中身まで知りたい方は、「【製造・建築業】資金調達の成功事例8選」の事例1で紹介しています。
事例2. 電気工事会社が事業の転換の計画で3,500万円を調達
導入前の課題
創業18年・従業員20名の電気工事会社の事例です。資材価格の急な高騰で利益率が下がり、手元の現預金が減っていました。
大手からの大型案件の打診があっても、先に出ていく材料費と外注費をまかなえず、受注を断らざるを得ませんでした。メインの信用金庫からは「直近の試算表が悪化傾向にある」「既存借入の返済が優先」と追加融資を渋られていた状況です。
取り組み
工事ごとの利益率が分かる工事台帳を作り直し、赤字は価格転嫁の遅れによる一時的なもので、直近の受注は適正な価格で契約できていることを示しました。
申込みの資金を充電設備の工事への参入と技術者の育成のための成長資金として位置づけ、受注の見込みが高い案件の一覧と将来のキャッシュフローの表を作りました。返済の元手が事業の収益から生まれる筋道を、金融機関の担当者が稟議に書ける形に仕上げています。
成果
支援から2か月で、メインバンクを含む協調融資により3,500万円を調達しました。金利は2.3%から1.8%へ引き下げられています。
資金の裏付けができ、大型案件を受注できるようになりました。
受注の見込みをどう計画に落としたかまで知りたい方は、元の記事「【製造・建築業】資金調達の成功事例8選」の事例3で、その流れを確かめられます。
2社のように、自社の立替や借入の状況でも、どの金融機関にいくら申込み、借り換えをどう組めばよいかを、無料相談で一緒に確かめられます。「融資代行プロ」は、成果報酬1%~で、金融機関で10年以上の融資経験を積んだコンサルタントに相談できるサービスです。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
建設業の融資相談を「融資代行プロ」に任せる3つの理由
建設業の融資では、決算書の数字だけでなく現場の資金繰りの実態をどう伝えるかが重要になります。
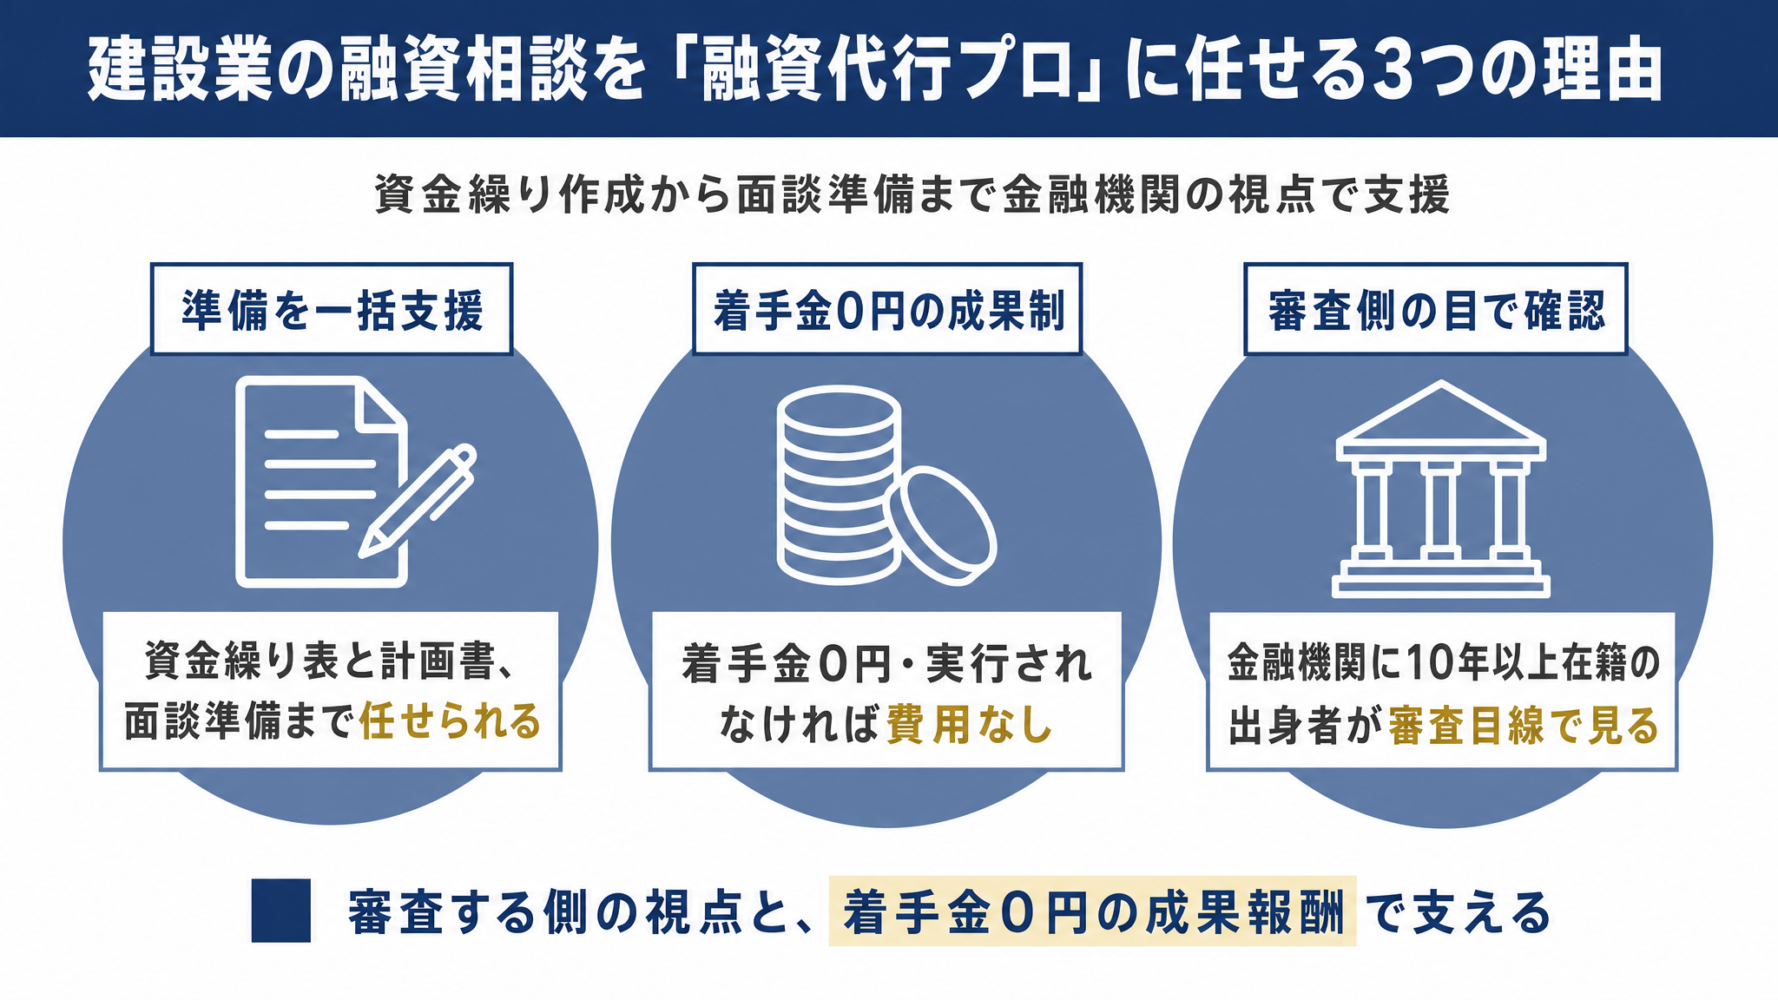
建設業の融資相談を「融資代行プロ」に任せる理由は、主に以下の3つです。
▼建設業の融資相談を「融資代行プロ」に任せる3つの理由
理由1. 資金繰り表と事業計画書、面談の準備まで任せられる
融資の申込みに必要な資金繰り表や事業計画書の作成はもちろん、経営者ご自身が臨む面談の準備まで任せられます。
工事代金の入金の時期と立替の額を資金繰り表で示し、借入の一覧と返済の元手を事業計画書で組み立てる方針です。経営者ご本人が面談で説明できるまで、必要に応じて模擬面談で準備を進めます。申込みに必要な簡易な事業計画書の作成支援は、成果報酬の範囲内です。
日本政策金融公庫に申込む方は、面談で聞かれやすい質問と答え方の例を「日本政策金融公庫の面談の質問集」で確かめられます。
理由2. 着手金0円で、融資が実行されなければ費用はかからない
弊社の融資コンサルティングは着手金0円で、融資が実行されなければ費用はかかりません。
お客様が誠実に対応したうえで金融機関の審査が通らなかった通常の否決では、費用を請求しない仕組みです。費用が発生するのは、融資が実行された時だけとなります。
詳しい料金の表は、下の「建設業の融資相談の料金(着手金0円の成果報酬)」の節で確認できます。
理由3. 金融機関出身のコンサルタントが審査する側の目で見る
在籍コンサルタントは全員が金融機関に10年以上在籍した出身者です。
審査する側は、「債務償還年数が規定を超えていないか」「直近の試算表の悪化は一時的か」「既存借入を返済しながら新しい融資を返せるか」といった点を確認します。そうした審査の視点を踏まえ、申込みの前の準備と金融機関が納得する説明の組み立てを支援します。
申込先についても、日本政策金融公庫、信用保証協会付きの融資、信用金庫や銀行のプロパー融資の中から、借り換えを含めた申込みの組み立てと金額を提案するのが弊社の役割です。
建設業の融資相談を特におすすめしたい4つのケース
現在の資金繰りや金融機関とのやり取りにおいて、相談をおすすめしたいケースがあります。
建設業の融資相談を特におすすめしたいのは、主に以下の4つのケースです。
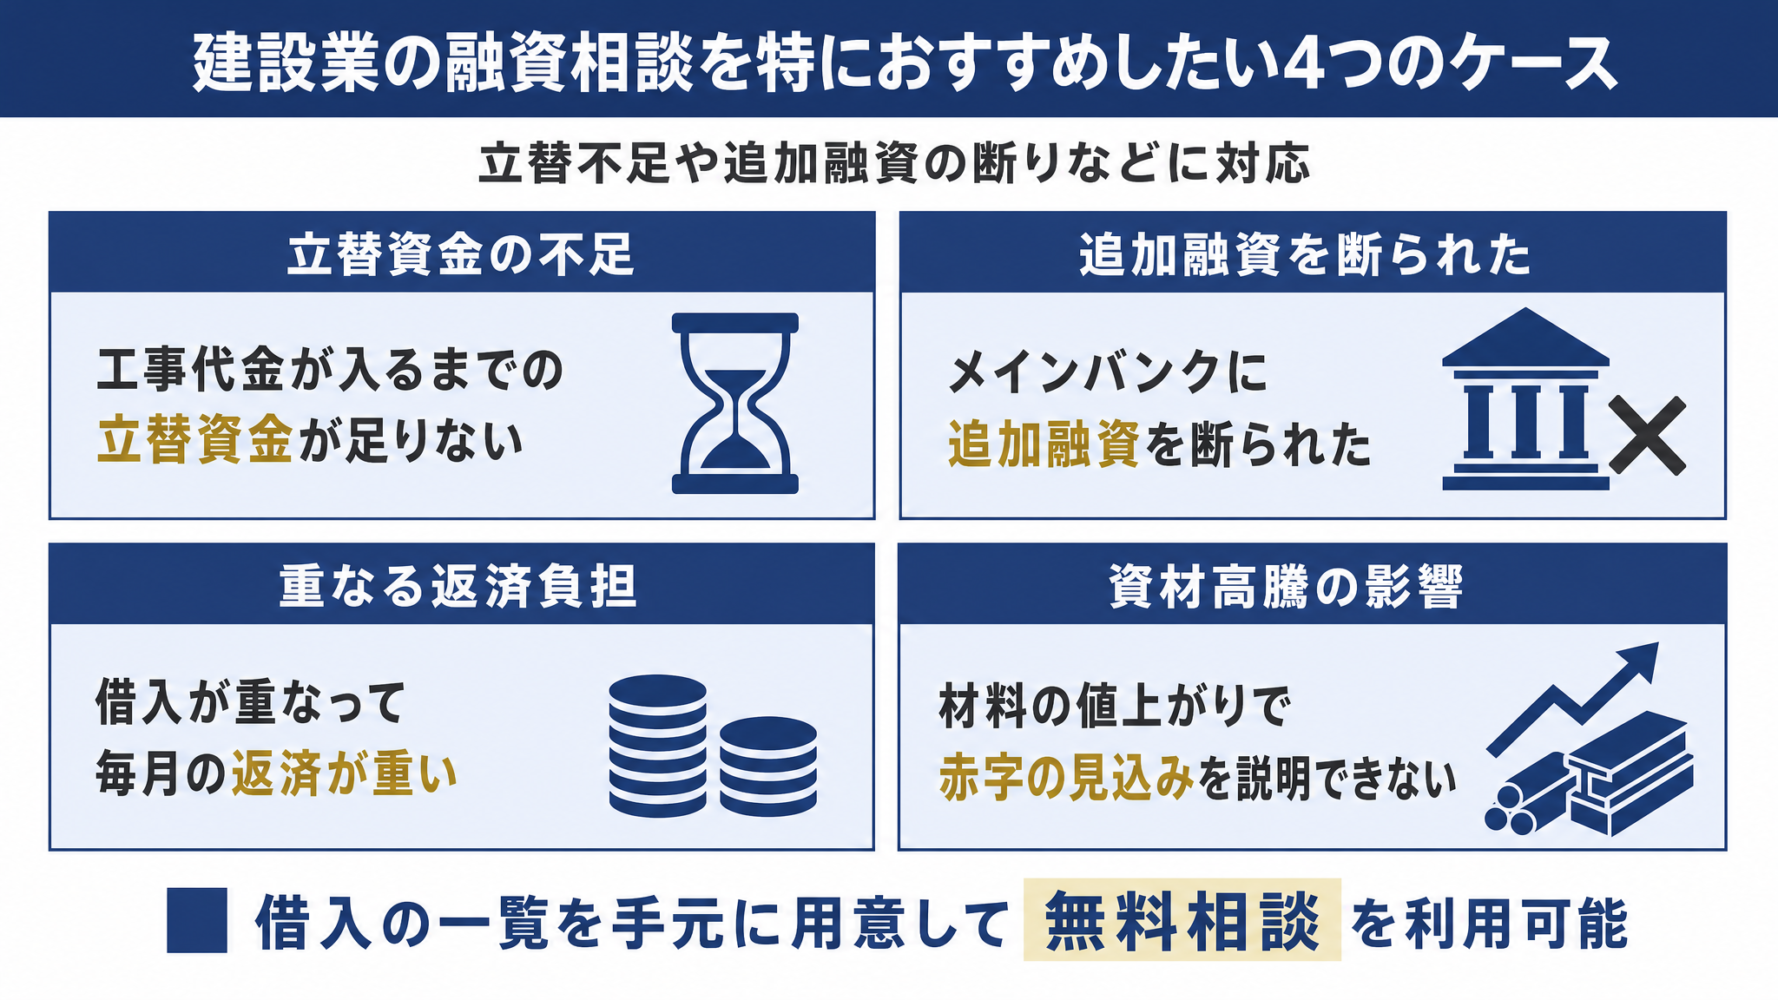
- 工事代金が入るまでの立替の資金が足りない
常用工事や大型案件を受注したものの、着工時の材料費や外注費の立替払いが先行し、入金より支払いが先に来る月が資金繰りの上ではっきり見えている場面です。資金繰り表を作成して入金と支出のずれを明確に示す必要があります。
- メインバンクに追加融資を断られた
「借りたばかり」「試算表が悪化している」「返済が優先」など、断られた時に言われた理由が分かっているケースです。その理由に答える資料を用意し、公庫や信用金庫を含めた別の申込経路を組み立て直す準備が求められます。
- 借入が重なって毎月の返済が重い
工事車両のローンや複数の借入が重なり、毎月の返済額を借入先ごとにすぐ言える状態にない状況です。既存借入の一覧をまとめて一本化や借り換えを同時に検討し、月々の返済負担を抑える対策が有効となります。
- 材料の値上がりで赤字の見込みを説明できない
資材や燃料の高騰によって赤字が出ているものの、それが価格転嫁の遅れによる一時的なものなのか金融機関へ説明できないケースです。工事台帳を見直し、適正価格での受注見込みと今後の利益回復の道筋を数字で説明できる計画書が欠かせません。
4つのケースのどれかに当てはまる方は、借入の一覧をお手元に用意して無料相談をご利用いただけます。担当は10年以上の融資経験を持つ金融機関出身のコンサルタントで、費用は成果報酬1%~です(「融資代行プロ」)。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
建設業の融資相談の料金(着手金0円の成果報酬)
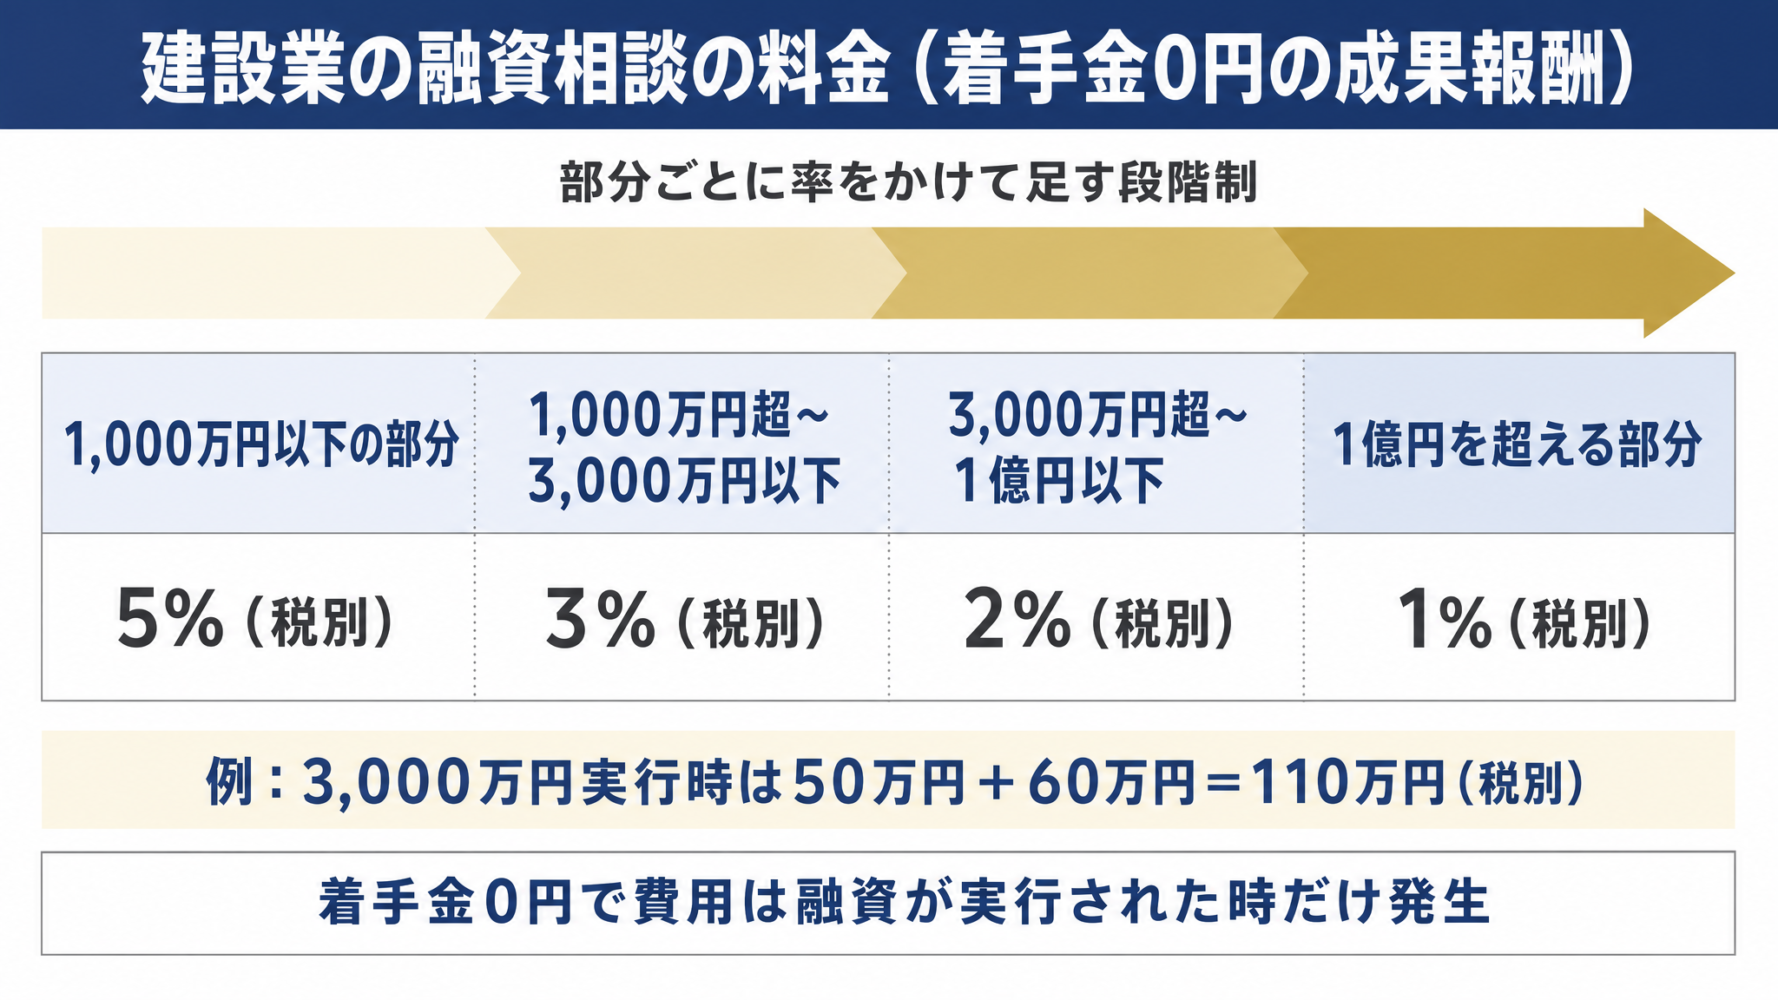
結論、建設業の融資相談に着手金はかからず、費用は融資が実行された時の成果報酬だけです。
報酬の割合は、金融機関から実際に実行された融資額に応じた段階制を採用しています。
| 番号 | 実行額の部分 | 報酬の率(税別) |
|---|---|---|
| 1. | 1,000万円以下の部分 | 5% |
| 2. | 1,000万円超〜3,000万円以下の部分 | 3% |
| 3. | 3,000万円超〜1億円以下の部分 | 2% |
| 4. | 1億円を超える部分 | 1% |
段階制で計算するため、例えば融資実行額が1,000万円の場合は50万円(税別)となります。
また、実行額が3,000万円の場合は、1,000万円以下の部分の50万円と、1,000万円を超え3,000万円以下の部分(2,000万円×3%=60万円)を足し合わせた110万円(税別)です。
申込みに必要な簡易な事業計画書は成果報酬の範囲内でコンサルタントが作成を支援するため、別料金はかかりません。経営改善計画書や銀行融資向けでも内容がかなり複雑な計画書が必要な場合に限り、有料の「事業計画書プロ(銀行融資向け)」を事前に案内することがあります。
案内なしに課金することはありません。
打ち合わせは原則オンラインのため、交通費などの実費は事前に相談して承諾をもらった時だけかかり得ます。
弊社の詳しい報酬体系は、「費用・料金体系」に掲載しています。
建設業の融資相談についてよくある質問
建設業の社長からよく寄せられる質問と回答をまとめました。税金や社会保険の滞納、断られた後の申込先、借り換えと追加融資の同時申込み、面談への同席、実行までの期間の5つです。
建設業の融資相談は、資金繰り表と借入の一覧から始める
立替払いで手元資金が薄くなり、メインバンクに追加融資を断られたとしても、次の手は残されています。
入金時期と立替額を資金繰り表に落とし込み、借入の一覧をまとめたうえで日本政策金融公庫や信用保証協会付きの融資、信用金庫へとアプローチを組み直せば、次の申込みの道を探すことが可能です。現場を回しながら資金繰りを一人で抱える社長を、金融機関に10年以上在籍した出身のコンサルタントが支えます。
▼建設業の融資相談の前に確かめておく3つのこと
- 直近の資金の出入りを把握する:工事ごとの入金の予定と立替の額を書き出す
- 既存の返済状況をまとめる:借入の一覧(借入先・残高・毎月の返済額)と決算書を手元に出す
- 専門家の見立てを確認する:初回の無料相談で、申込先・金額・借り換えの見通しを聞いてから契約するか決める
資金繰り表と借入の一覧を手元に出したうえで、建設業の融資の進め方を相談したい方は、無料相談をご利用ください。成果報酬1%~の「融資代行プロ」なら、10年以上の融資経験がある金融機関出身者に、借入の組み直しまで相談できます。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「建設業の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事で紹介した料金や条件は、2026年11月11日時点の弊社の料金表に基づいています。最新の詳しい情報については、「費用・料金体系」でご確認ください。