売掛保証の「URIHO(ウリホ)」を使ってみようと料金表を開いたものの、どのプランなら自社に足りるのか決めきれない経営者の方は少なくないでしょう。毎月請求書を発行する継続取引では、売掛金の未回収が起きると一気に資金繰りが苦しくなります。
「一番安いAプランで足りるのか、上のプランにすべきか分からない」
「料金表にある『1社あたり』と『合計』の違いがよく分からない」
「毎月の固定費を払いすぎたくないが、大口の取引先が保証の外になるのも怖い」
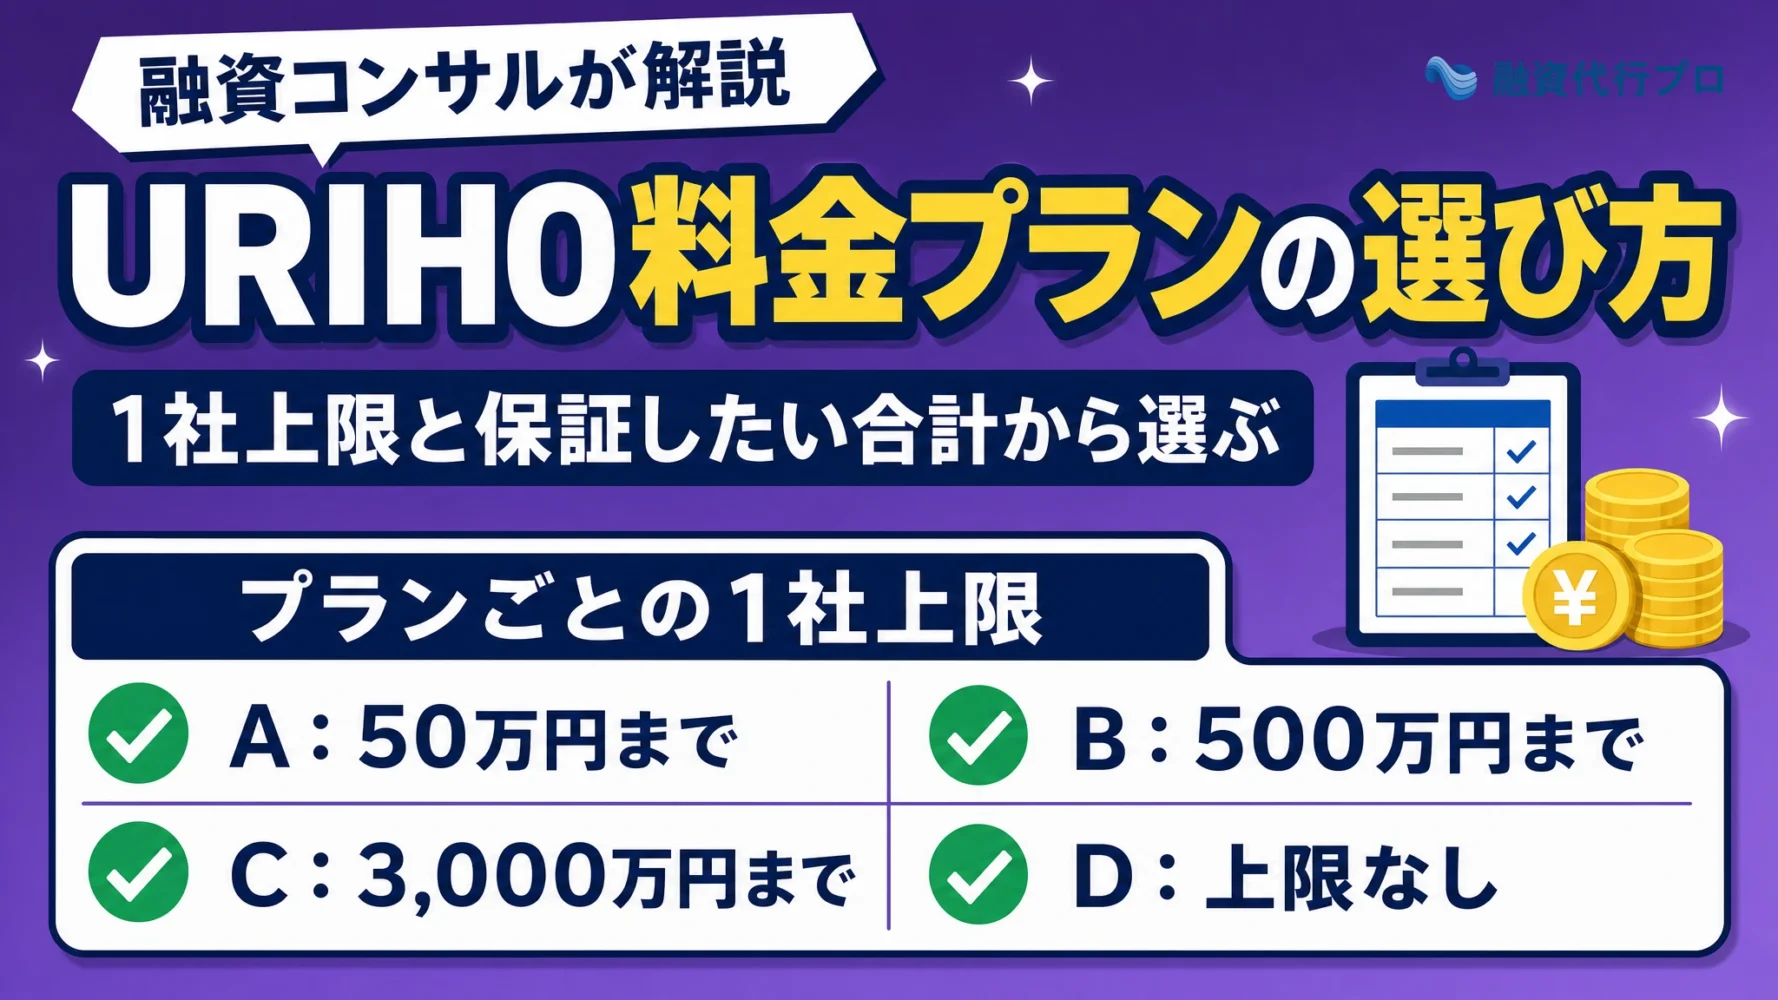
費用を抑えようとして、一番安いAプラン(月9,800円)を選べば十分と考えがちです。しかしAプランの保証は1社50万円までとなっており、それを超える取引先には合計の枠がいくら残っていても保証が付きません。
▼URIHOのプランを選ぶ順番
- 売掛金が一番多く残る時の1社の金額が50万円までならAプラン、500万円までならBプラン、3,000万円までならCプラン、それを超えるならDプラン
- 保証したい合計がBプランで6,000万円・Cプランで2億円を超えるなら、枠を足すより上のプランの方が月額が安い(料金表からの計算)
- 取引先の変化を早く知りたいなら、URIHOアラートが使えるCプラン以上(Bプランは営業サポートを付けると機能が上がる)
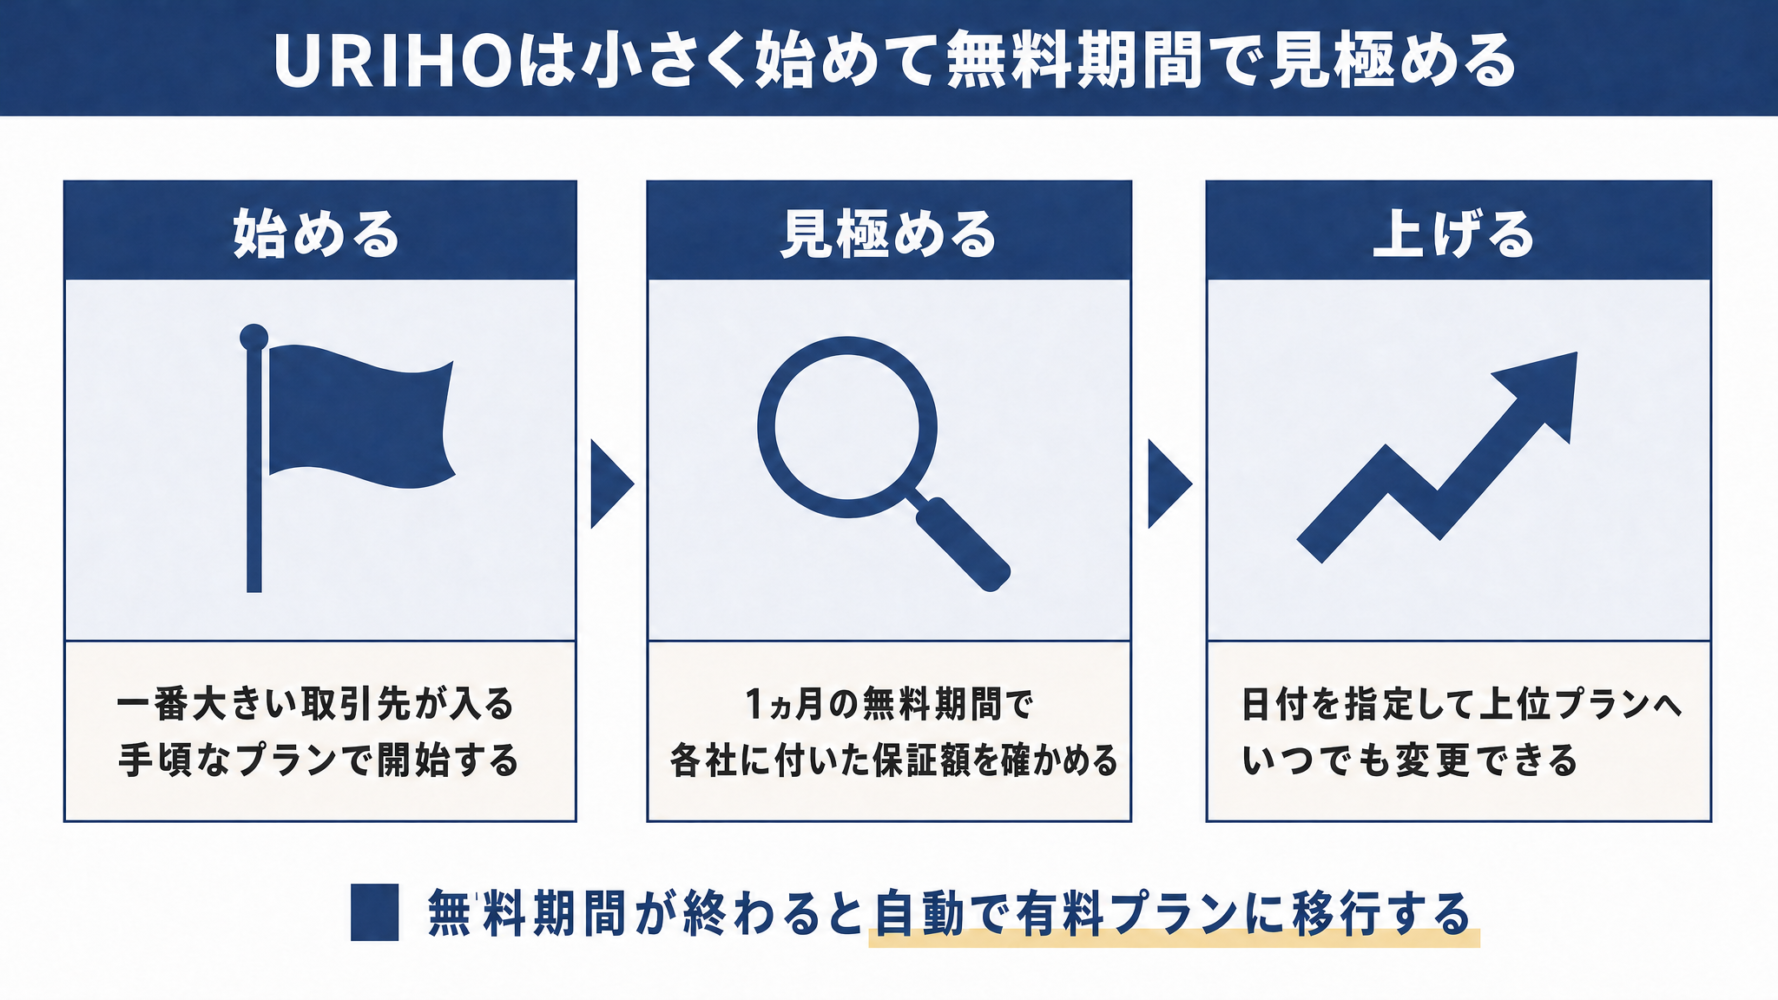
プラン選びで迷った時は、一番大きい取引先の金額が入るプランのうち、月額が一番安いプランで始め、無料期間で取引先ごとに付いた保証額を見てから上げる進め方が手堅いです。プランを上げる手続きは変更日を指定していつでも行えます。
料金を比べる前に、自社の取引にURIHOが合うかを確かめたい方は、利用者の評判と、メリットやデメリットを解説した「URIHOの評判・口コミは?「費用やメリット・デメリット」もプロ解説」を参考にしてください。

中小企業の資金調達や財務を支援する「融資代行プロ」を運営する筆者が、公式の料金表と運営会社(株式会社ラクーンフィナンシャル)への取材、ご支援先の実例をもとに、失敗しないプランの選び方をお伝えします。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
\無料で売掛保証を使うなら/
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
URIHOの料金プランとは? − 4つの月額プランとオーダープラン
「URIHO(ウリホ)」の料金は定額の月額制で、毎月の取引規模や1社あたりの保証額に合わせて4つのプランが用意されています。
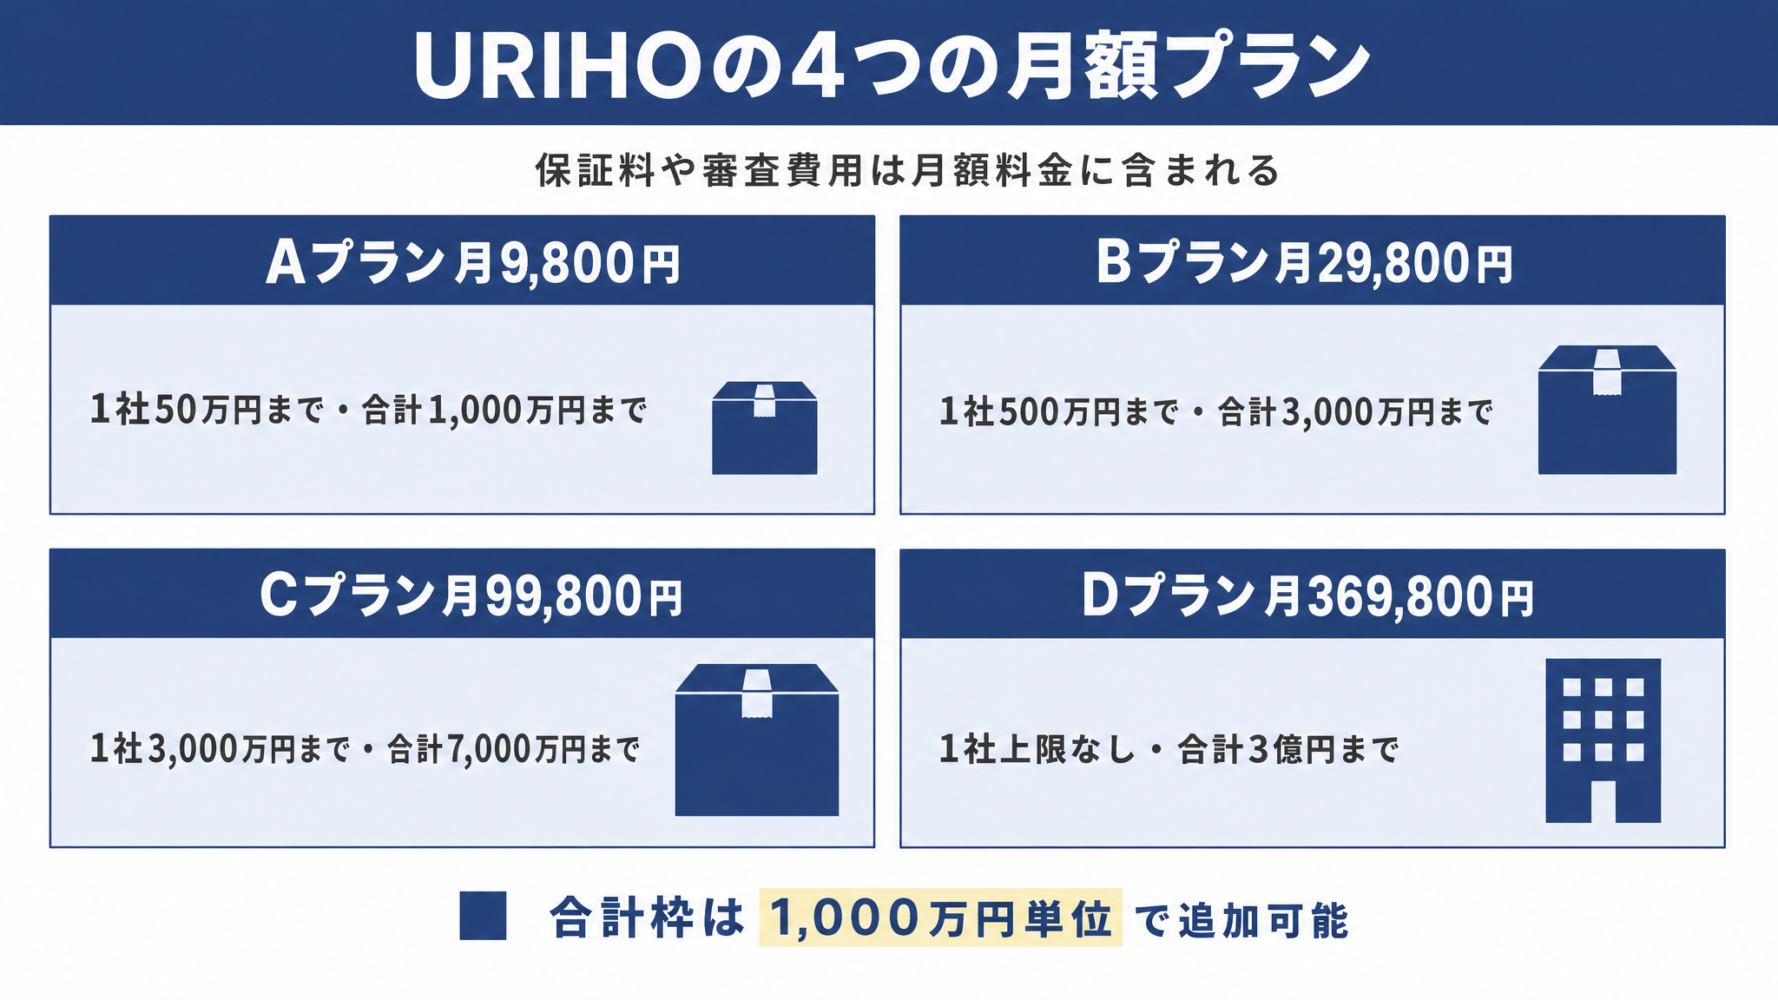
| 番号 | プラン | 月額 | 1社あたりの 保証額 | 保証額の合計 | 保証枠の追加 (1,000万円ごと) | URIHOアラート | サポート |
|---|---|---|---|---|---|---|---|
| 1 | Aプラン | 9,800円 | 1〜50万円 | 合計1,000万円まで | +10,000円 | なし | サポートデスク |
| 2 | Bプラン | 29,800円 | 1〜500万円 | 合計3,000万円まで | +20,000円 | 一部 (営業サポート月3,000円で機能が上がる) | サポートデスク |
| 3 | Cプラン | 99,800円 | 1〜3,000万円 | 合計7,000万円まで | +20,000円 | あり | 専任担当者 |
| 4 | Dプラン | 369,800円 | 上限なし | 合計3億円まで | +11,000円 | あり | 専任担当者 |
保証料や審査費用は月額料金に含まれており、その他の費用はかかりません。ただし、合計の保証枠を1,000万円単位で足した時や、営業サポート(月3,000円)などの有料オプション(特約)を付けた時は月額が増える仕組みです。最低利用期間の制限はなく解約料も不要で、保証料(月額)は非課税であるため消費税はかかりません。Dプランだけは、プランの利用そのものに初回の審査もあります(取引先ごとの保証の審査はどのプランにもあります)。
なお、Dプランより大きな保証の個別の提示と、業界の特性に合わせてカスタマイズする「オーダープラン」は、よくある質問で紹介する内容です。
次の節からは、基本となる4つの月額プランから自社に合うものを選ぶ具体的な手順の説明です。
URIHOの料金プランを選ぶ3つのステップ
「URIHO(ウリホ)」の料金プランを検討する際は、公式の料金表を見る前に、自社の「一番大きい取引先の金額」と「保証したい取引先の合計」の2つの数字を手元に書き出します。
自社に合うプランを絞り込む手順は、主に以下の3つです。
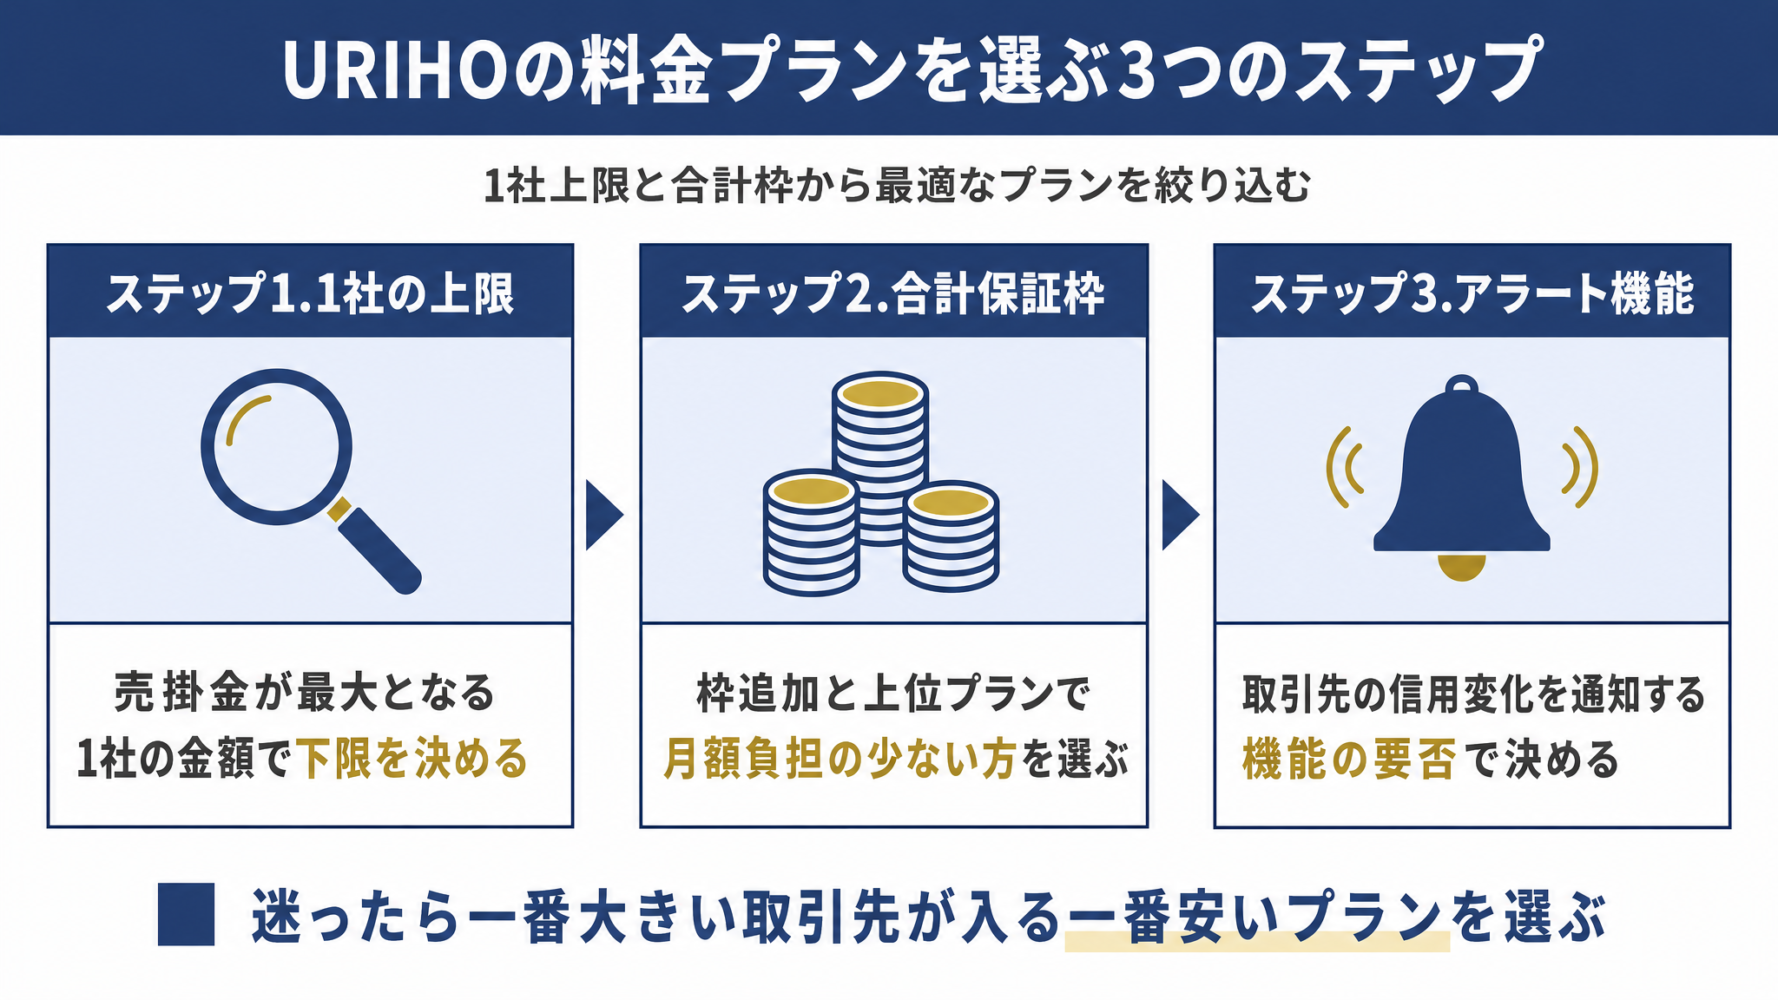
▼URIHOの料金プランを選ぶ3つのステップ
- ステップ1.一番大きい取引先の金額でプランの下限を決める
- ステップ2.保証したい取引先の合計で、枠を足すか上のプランにするかを決める
- ステップ3.取引先の変化を知らせる機能とサポートで決める
3つのステップを順番に確認していけば、大口取引先を漏らさず、無駄な固定費を払わないプランが決まります。
ステップ1. 一番大きい取引先の金額でプランの下限を決める
プラン選びで最初に見るべき基準は、保証をかけたい取引先の中で「1社あたりの金額が最も大きい取引先」の金額です。
1社あたりの保証上限は、Aプランが50万円、Bプランが500万円、Cプランが3,000万円、Dプランが上限なしと決まっています。公式の案内でも、Aプランで1社に300万円の保証は掛けられずBプランを使うこと、Bプランで1社に1,000万円の保証は掛けられずCプランを使うことが示されています。この1社あたりの保証上限は、後から合計の保証枠を追加しても引き上げられません。
必要な保証額の目安は、その取引先への売掛金が一番多く残るタイミングの残高です。
例えば、月末締め翌月末払いで毎月100万円を請求する取引先の場合、前月分の入金前に当月分の請求が発生するため、最大でおよそ200万円の売掛金が手元に残ります。この場合、1社の上限が50万円のAプランでは不足するため、500万円まで対応できるBプランが選択肢の下限となります。なお、実際の保証額は独自の審査によって設定されるため、希望した金額どおりに保証が付くとは限らない点も知っておきましょう。
ステップ2. 保証したい取引先の合計で、枠を足すか上のプランにするかを決める
1社あたりの下限プランが決まったら、次は保証したい取引先の売掛金の合計額を確認します。
2026年11月の運営会社への取材では、Bプランであれば「3,000万円の箱に1社500万円を上限に詰めるイメージ」と説明がありました。プランの合計枠の範囲内であれば取引先の社数に制限はなく、合計枠は1,000万円単位で追加できます。ただし、Bプランで合計6,000万円、Cプランで合計2億円を超えて枠を足すと、最初から1つ上のプランを契約した方が月額が安くなります。Aプランは合計3,000万円でBプランと同じ月額になり、それより大きくするとAプランの方が安いため、AとBの分かれ目は合計ではなく1社の上限です。
公式の料金表から計算した枠追加と上位プランの比較は以下のとおりです。
| 番号 | 今のプラン | 枠を足した合計 | 足した後の月額 | 上のプランの場合 |
|---|---|---|---|---|
| 1 | Aプラン | 合計3,000万円 | 29,800円 | Bプラン:29,800円(合計3,000万円・1社500万円まで) |
| 2 | Bプラン | 合計7,000万円 | 109,800円 | Cプラン:99,800円(合計7,000万円・1社3,000万円まで) |
| 3 | Cプラン | 合計2億1,000万円 | 379,800円 | Dプラン:369,800円(合計3億円・1社上限なし) |
上記は公式の料金表から計算した目安であり、実際のプランは営業担当の提案と審査で決まります。運営会社への取材では、営業担当が取引先の数や希望金額を聞いてプランを提案するという話でした。
ステップ3. 取引先の変化を知らせる機能とサポートで決める
最後に、取引先の信用状況を継続して把握したいかどうか、サポートの手厚さが必要かで判断します。
取引先ごとの増額の可能性を3段階で示す「URIHO信号」はすべてのプランに付いています。一方、取引先の信用情報や経営状況の変化を3段階で知らせる「URIHOアラート」は、CプランとDプランに標準搭載されている機能です。Aプランにはアラート機能がなく、Bプランは月額3,000円の「営業サポート」オプションを追加すると機能がグレードアップする設計となっています。
実際に、どのプランにも付くURIHO信号の使い方について運営会社の説明では、例えば90万円で引き受けている取引先に赤信号が点いていれば増額は難しいためその90万円の範囲で取引する目安にし、緑信号なら増額を申し込んで取引を広げるといった使い方が考えられます(運営会社の案内資料では、信号は審査時の目安で、増額を約束するものではない)。経営者としては、まず守りたい取引先の金額を洗い出すとともに、こうした信号の判定を活かして取引を広げるか抑えるかの社内基準を整えておくことが手堅い準備となります。また運営会社への取材では、Aプランを選ぶ会社は費用を抑えて小口の取引先に多く保証をかけたいという保証の目的が強く、Bプラン以上はURIHOアラートも使えるため、保証に加えて与信管理の道具として使う会社が多いとのことでした。
アラートが点灯した取引先は、点灯していない先と比べた倒産リスクがレベル1で2.5倍、レベル2で5.7倍、レベル3で6.4倍に跳ね上がるというデータがあります(URIHOのモニタリング実績:2025年4月1日〜2026年3月31日)。サポート体制も異なり、AプランとBプランはサポートデスク対応ですが、CプランとDプランには専任担当者が付きます。
運営会社への取材では、Bプランに営業サポートを付けて与信管理を高めている企業もあるという話でした。
もし3つのステップで自社に合うプランの目星がついた方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
取引先の数と金額で見るURIHOのプランの選び方【3つの例】
先ほどの手順を、中小企業でよく見られる3つの取引パターンに当てはめて解説します。
自社の状況に近い例を確認できるパターンは、主に以下の3つです。
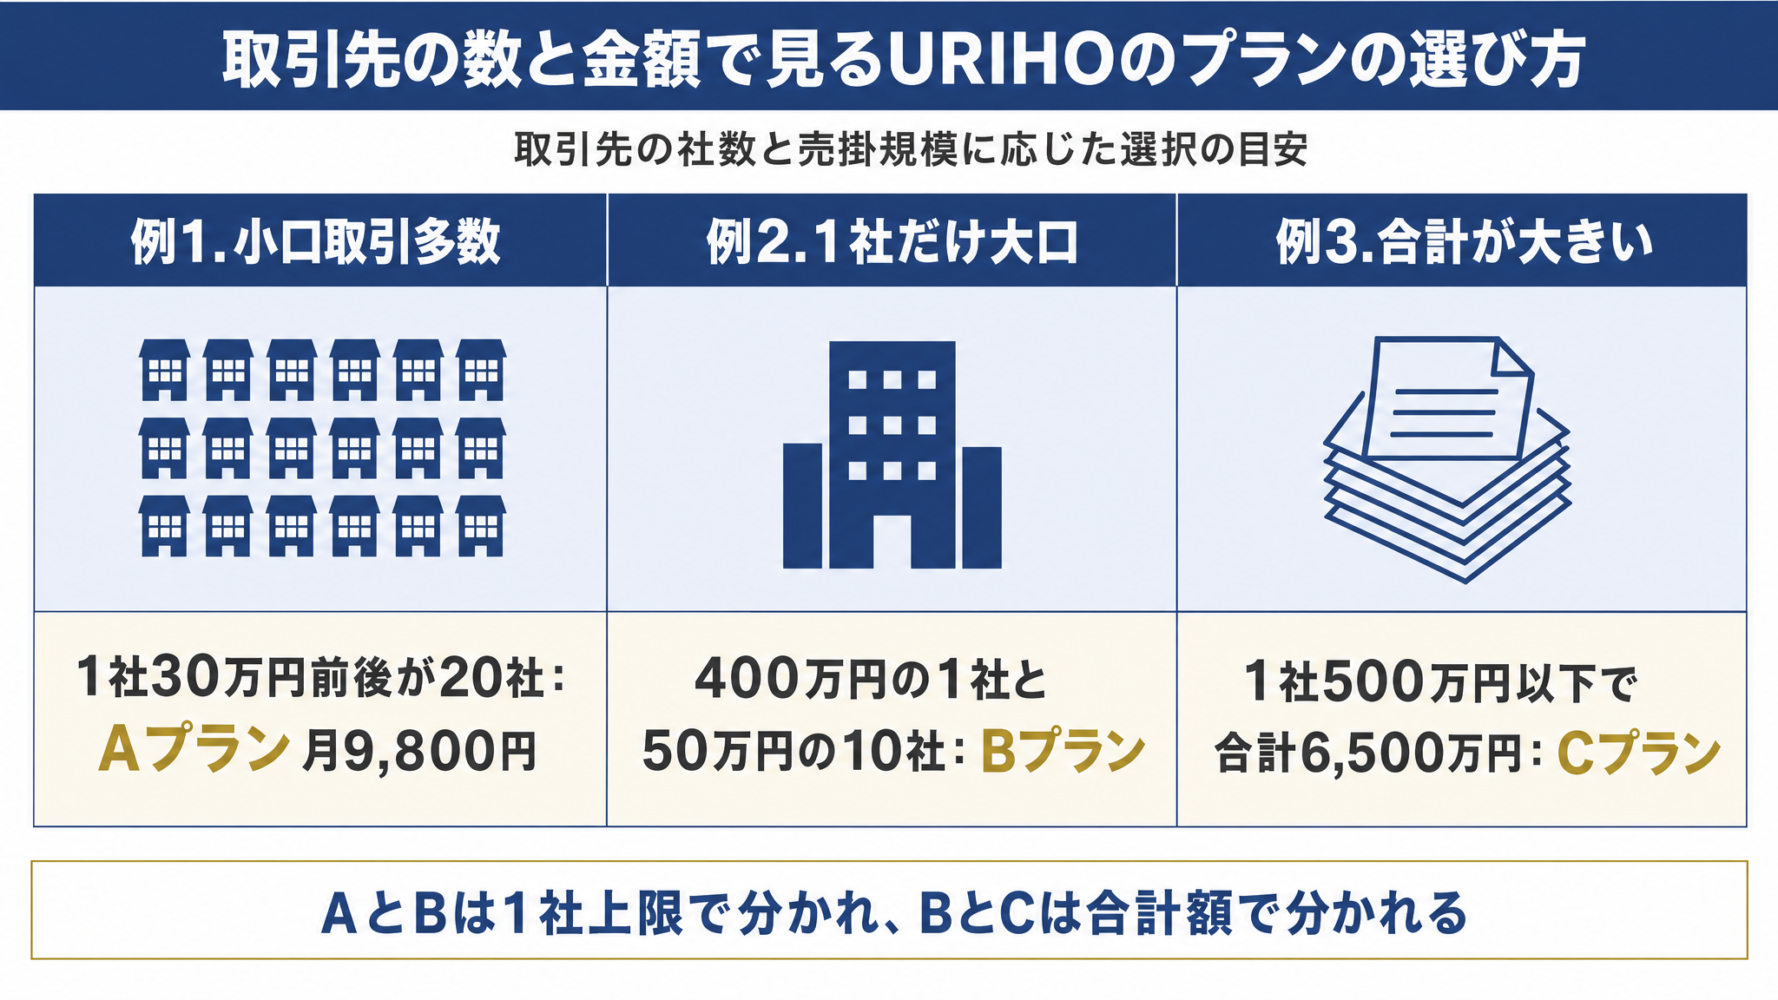
▼取引先の数と金額で見るURIHOのプランの選び方
自社の取引先一覧を思い浮かべながら、どのパターンに近いかを見極めてください。
例1. 小口の取引先が多い会社
売掛金が一番多く残る時でも1社あたり30万円前後の小口取引先が20社あり、売掛金の合計が600万円になる会社の場合です。
どの取引先も1社の上限である50万円を下回っており、合計金額も1,000万円の枠内にきれいに収まる形です。このケースでは、上位プランにする必要はなくAプラン(月9,800円)で十分にカバーできます。
なお、毎月30万円を月末締め翌月末払いで請求している取引先なら、売掛金が最大でおよそ60万円残り、Aプランの50万円を超えるため、ステップ1の残高の考え方で確かめておく必要があります。
例2. 1社だけ大口の取引先がある会社
1社400万円の大口取引先が1社あり、残りは各50万円の取引先が10社あって合計が900万円になる会社の場合です。
全体の合計金額は900万円なので、合計枠だけを見ればAプランの1,000万円以内に収まっています。しかしAプランの1社上限は50万円であるため、最も守りたいはずの400万円の大口取引先に保証が付きません。そのため、1社あたり500万円まで保証できるBプラン(月29,800円)を選択するのが適切な判断となります。
例3. 1社500万円以下の取引先が多く、合計が大きい会社
1社あたりの残高はすべて500万円以下であるものの、取引社数が多く合計が6,500万円に達する会社の場合です。
Bプランのまま合計枠を7,000万円まで追加すると月額109,800円になりますが、Cプランであれば月額99,800円で合計7,000万円までカバーでき、1社上限も3,000万円まで広がります。枠を追加するよりも、上位プランに切り替えた方が毎月のコストを抑えられます。
筆者のご支援先でも「BプランとCプランの中間のプランがあると助かる」と悩まれていた会社がありましたが、最終的にCプランを選ばれました。
もし自社の取引の形に近い例が見つかった方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
URIHOのプランに迷ったら、小さく始めて無料期間で見極める
自社に最適なプランの計算がつかない場合や、取引先ごとの審査結果が不安な場合は、小さめのプランで契約して無料期間を活用するのが手堅い進め方です。
実際に筆者のご支援先でも、まずはAプランからスタートした企業がありました。
- 様子見をしながら使い勝手を確かめるため
- 無料期間中に取引先の審査結果を見極めるため
- 万が一解約し忘れた場合でも毎月の費用負担を小さく抑えるため
契約後に相性が良さそうであれば、取引先の拡大に合わせてプランを段階的に引き上げる想定でした。
「URIHO(ウリホ)」では事前の見積もりや事前審査を受け付けておらず、公式のよくある質問でも1ヵ月の無料期間を利用して確認するよう案内されています。無料期間は1件目の審査結果が回答された日から1ヵ月間であり、アカウント登録をしただけの段階では料金は発生しません。この無料期間中に各取引先にいくらの保証額が付くのかを確認してから、継続するかどうかを判断できる仕組みです。
プランは契約後にいつでも上げられ、下げる場合は申請の翌月からの適用です(詳しい手続きは「見直し1. プランを上げる・下げる」へ)。
注意点として、無料期間が終了すると自動的に有料期間へ移行します。また、初月から大口取引先に保証を掛けたい場合は、その取引先の金額をカバーできるプランで最初から申込むのが前提です。Aプランでは、50万円を超える取引先に保証が付きません。そのため、自社が最優先で守りたい取引先の残高だけは事前に確認しておきましょう。
もしまずは小さく始めて、無料期間で取引先の保証額を確かめたい方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
URIHOのプラン変更・保証額の増額・解約のルール
「URIHO(ウリホ)」の料金プランや保証内容は運用開始後も見直せるため、最初から必要以上に大きなプランを契約する必要はありません。
運用開始後に発生する見直しの決まりは、主に以下の3つです。
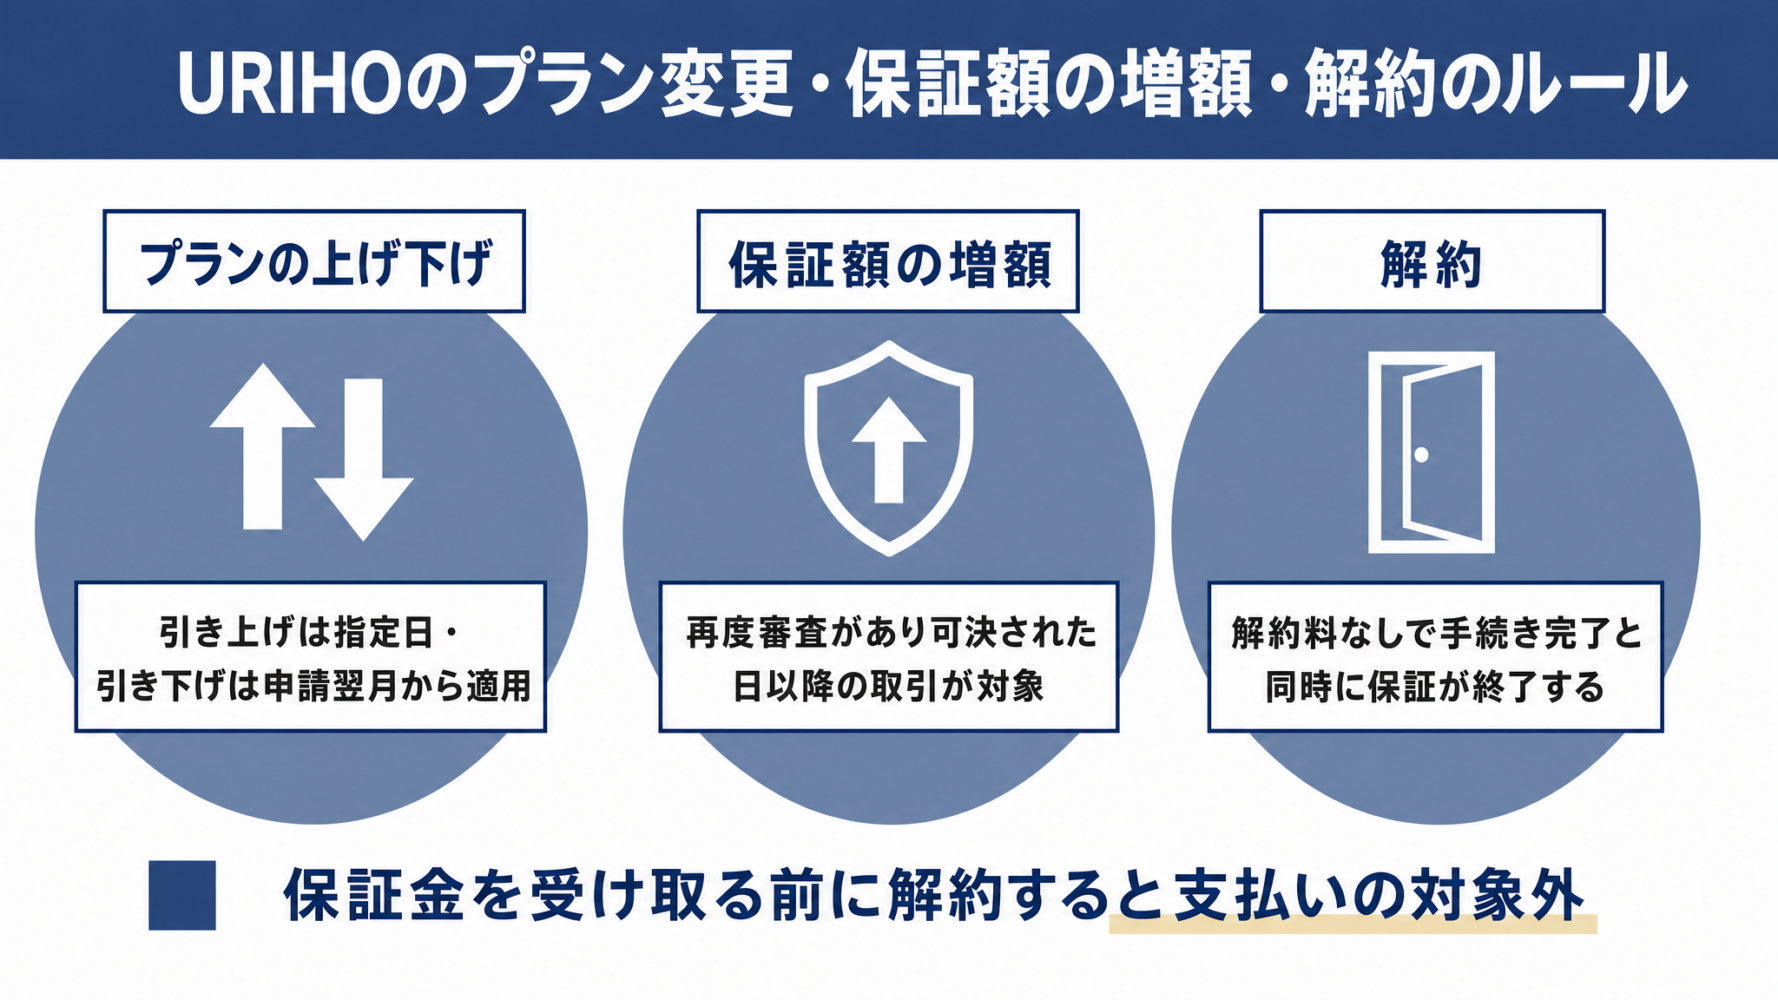
▼URIHOのプラン変更・保証額の増額・解約のルール
- 見直し1.プランを上げる・下げる
- 見直し2.取引先の保証額を増やす
- 見直し3.解約する
下げる時は申請の翌月から、増額は可決された日以降の取引だけ、解約するとその時点で保証も終わる、の3つが見直しの時に効く決まりです。
見直し1. プランを上げる・下げる
取引先の増加や売上拡大に伴うプラン変更は、自社の状況に合わせて申請します。
実際に、運営会社への取材では、プランを上げる会社の理由は新しい取引先に保証をかけようとして保証枠が足りなくなった時で、特定の時期に偏ることはなく会社ごとの取引の状況によるとのことでした。プランを下げるのも、保証枠がそこまで要らなくなった時だといいます。決まった更新時期を待つのではなく、日々の取引の増減に応じて見直すかどうかが分かれるため、合計の枠の残りを毎月確かめ、新しい取引先を足す予定が見えた時点で、枠の追加と上位プランのどちらが安いかを比べておく備えが重要になります。
プランを上げる時は変更日を指定していつでも切り替えられますが、下げる時は申請した翌月からの適用となります。取引先が増えて合計の保証枠が不足してきた際は、合計がBプランで6,000万円、Cプランで2億円を超えたあたりで、枠を追加するよりも上位プランへ切り替えた方が月額が安くなるため、ステップ2の比較表を参考に検討してください。Aプランは合計ではなく、1社50万円を超える取引先が出た時がBプランへ上げる目安です。
合計の保証枠が足りなくなった時は、プランを上げる前に、今の合計枠の中で保証をかける取引先を入れ替えてしのぐ方法もあります(入れ替えても、契約しているプランの1社あたりの上限は変わりません)。運営会社への取材では、繁忙期に合わせてこうした入れ替えをする会社もあるとのことでした。ただし、枠に取引先を入れる時にはそのたびに審査が入るため、繁忙期だけ取引が増える取引先がある場合は、繁忙期が始まる前に入れ替えの申込みを済ませ、審査の結果が出てから納品を始める段取りを社内で整えておきましょう。
見直し2. 取引先の保証額を増やす
取引先からの受注が増えて売掛金が膨らむ場合は、会員サイトから個別に保証額の増額を申請できます。
保証額の増額には再度の審査が必要となり、増額の承認が下りた日以降に発生した取引のみが保証の対象となります。承認日より前の取引にはさかのぼって適用されないため、受注が拡大しそうな取引先がある場合は、納品や着工の前に早めに増額を申請しておくと安心です。
見直し3. 解約する
サービスの利用を停止したい場合は、無料期間中であっても会員サイトの「アカウント管理」からいつでも解約でき、解約料はかかりません。
ただし、利用規約第7条の定めにより、解約の手続きが終わった時点で、保証も終わります。代金の未入金が発生している最中に解約すると、その保証金は支払いの対象外になります(利用規約第9条第2項(18))。未入金が起きている取引先がある時は、保証金が自社の口座に着金するのを確認するまで解約手続きを行わないようにしてください。
どのような場面で保証が受けられなくなるのか詳しく知っておきたい方は、「URIHO利用規約の落とし穴?未入金でも保証されない8事例」を確認しておくと安心です。
URIHOの料金プランについてよくある質問(Q&A)
URIHOのプランは「一番大きい取引先・合計・アラート」の順で選ぶ
「URIHO(ウリホ)」の料金プランは、毎月の固定費の安さだけで選ぶと、本当に守るべき大口取引先が保証上限から外れてしまうリスクがあります。
プランを決める際は、一番大きい取引先の残高が入る枠を持ったプランの中で一番月額が安いものを選び、1ヵ月の無料期間中に各社へ付いた保証額を確かめてから、必要に応じて上位プランへ引き上げる進め方が現実的です。
▼URIHOのプランを決める前に書き出しておく3つのこと
- 取引先ごとに、売掛金が一番多く残る時の金額を書き出す
- 最大売掛金:締め日と支払日の重なりを計算する
- 保証したい取引先を選び、その合計を出す
- 合計枠の目安:枠追加と上位プランの月額を比較する
- 取引先の変化を早く知りたいかを社内で決める
- アラート機能:倒産リスクへの事前対策の必要性を確認する
もし一番大きい取引先と合計の金額を書き出して、売掛金の未回収に備えたい方は、まずは以下のボタンから、URIHOの無料のアカウント登録をしておきましょう。
\無料で売掛保証を使うなら/
\ 今なら1ヶ月無料!! /
特徴・メリット
- 審査が取引先に知られることはない!
- 督促業務の負担を大きく軽減!
(機会損失が減らせます) - 月額9,800円と激安!!
(月額以外の手数料は無し) - 今なら初月1ヶ月は無料!!
- 法人、個人事業主どちらもOK!
\ 1ヶ月〜利用OK!(「最低利用期間」なし) /
※東証上場グループが運営しているので安心!
※本記事の料金やプラン内容は、2026年11月時点のURIHO公式サイトの公開情報および取材内容に基づいています。
最新の料金体系や詳細な規約については、「URIHOの料金」をご確認ください。