信用金庫・銀行で数千万円の融資を受けた不動産投資家の中に、その融資の商品に団信(団体信用生命保険:返済中に万一のことが起きた時に保険金で残りの借入を返す仕組み)が付いて無かったと、嘆く声を良く現場でお聞きします。
何度も融資が否決された末に数千万円の融資が見えてくると、通すことだけで頭がいっぱいになり、団信の確認を後回しにしてしまう不動産投資家や経営者の方は少なくないでしょう。
「融資がやっと通りそう。団信のことは、承認が出てから確認すればいいよね」
「担当者から団信の話が一度も出なかったけど、この融資には付いていないということ?」
「自分に何かあったら、家族に数千万円の借金だけが残るのでは…」
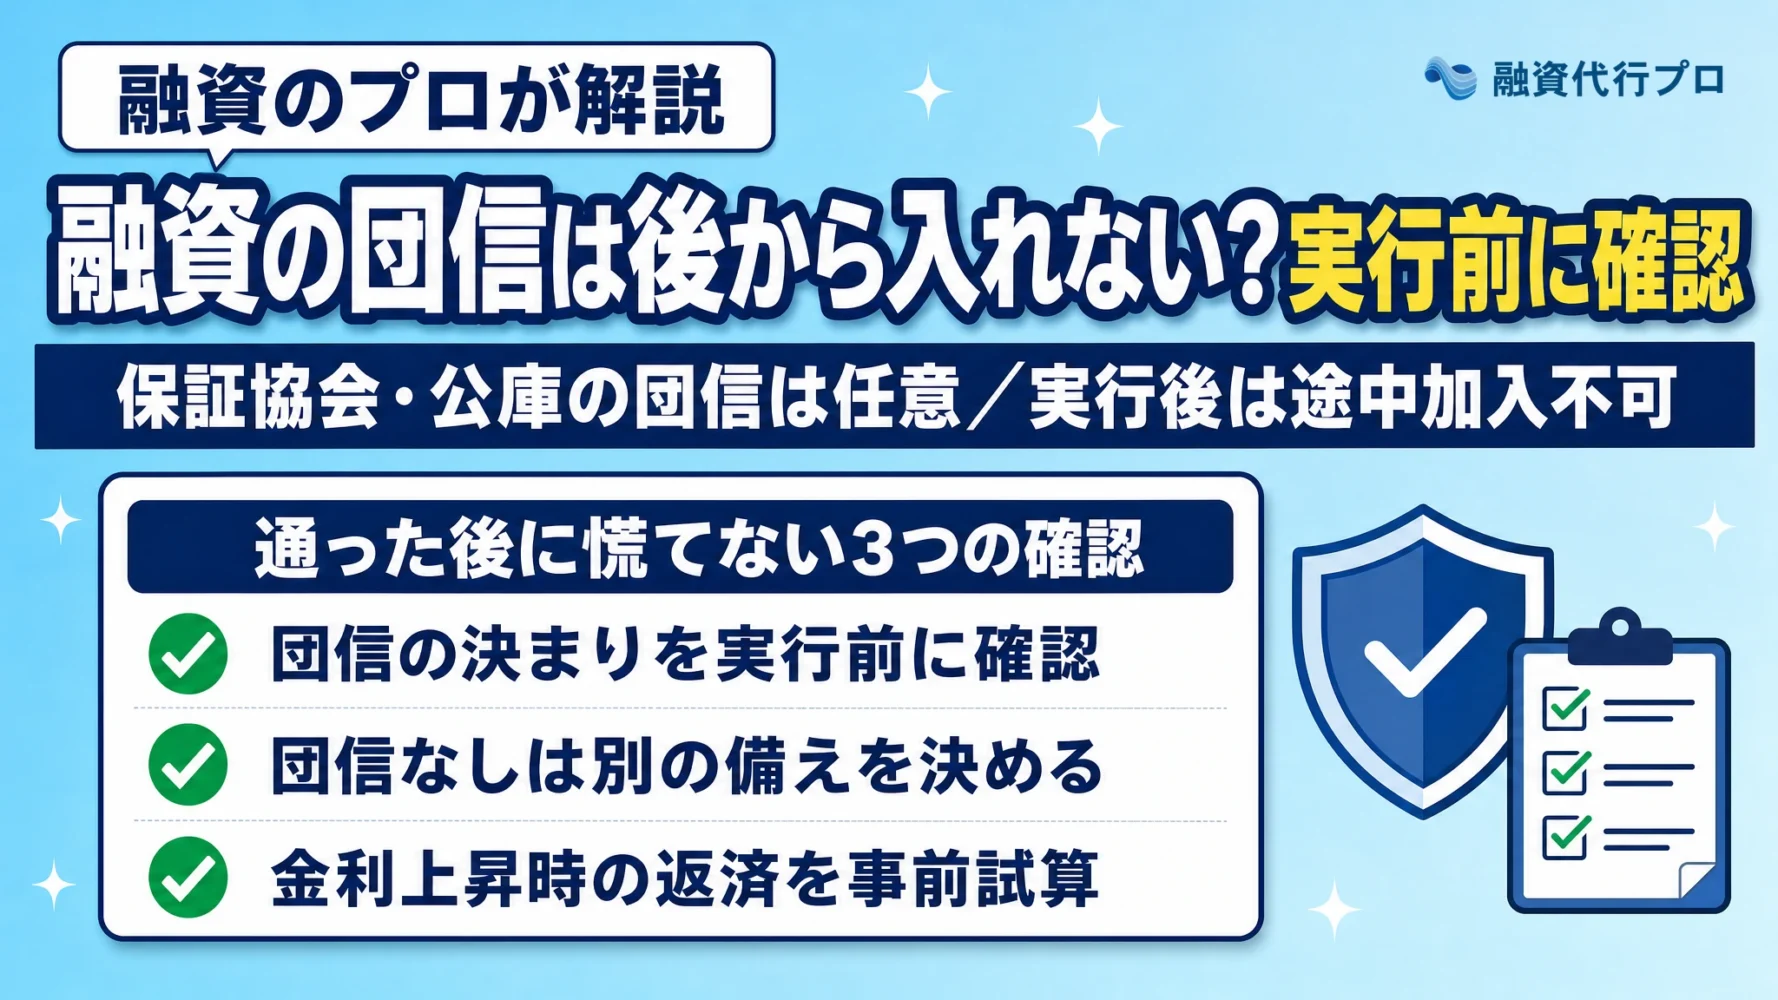
信用保証協会と日本政策金融公庫の団信は、加入が任意で審査に影響しない一方、融資が実行された後からは途中加入できません。団信は融資が実行された後に選ぶものではなく、申込みから実行の前までに入るかどうかを決めるものです。
すでに融資の承認が出た段階であっても、融資が実行される前なら団信の申込みができるかを金融機関へ確かめる時間は残っています。実行の前に慌てないためには、次の3点を順に確かめておく必要があります。
▼通った後に慌てないための3つの確認
- 借入先の団信の決まり(途中加入できるか・加入が条件か任意か・何歳まで続くか)を実行前に確認する
- 団信が無い・入れない融資なら、残債と引き継ぐ人を考慮して、代替案を決めておく
- 金利が上がった場合の返済を試算し、返済できる計画にしてから申込む
本記事では「団信の決まり」だけでなく、「信用保証協会から想定外の質問が来た時の対応」や、「金利上昇時の収支で融資を断られる理由」も解説していきます。融資の実行後からでは挽回しにくい条件を、一緒に順番に確かめていきましょう。
筆者は、10年以上の融資業務経験のある金融機関出身のコンサルタントが、着手金なし・成果報酬1%~で融資コンサルをする「融資代行プロ」を運営しています。そんな筆者が、全国信用保証協会連合会(全国の信用保証協会をまとめる団体)・公庫団信サービス協会(日本政策金融公庫の団信を扱う団体)・金融庁の公式情報を参照しながら、融資に不安を抱える方に向けて、わかりやすく丁寧に解説をしていきます。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「申込先と返済計画」を実行前に固める/
※【毎日 限定5名まで】
否決続きで「融資を通すこと」だけを考えると、実行前に重要な3つの条件が抜けがちに
何度も融資の否決が続くと、金融機関へ出す資料や面談の説明に意識が集中し、融資が通った後に効く団信の条件や審査の途中で聞かれる質問、金利が上がった場合の収支まで見る余裕が無くなります。「通すこと」だけに目が向くと、融資の実行前と審査の途中で大きく効く3つの条件が抜けやすくなるのです。
融資の実行前や審査の途中で抜けやすい条件は、主に以下の3つです。
▼融資の実行前に抜けやすい3つの条件
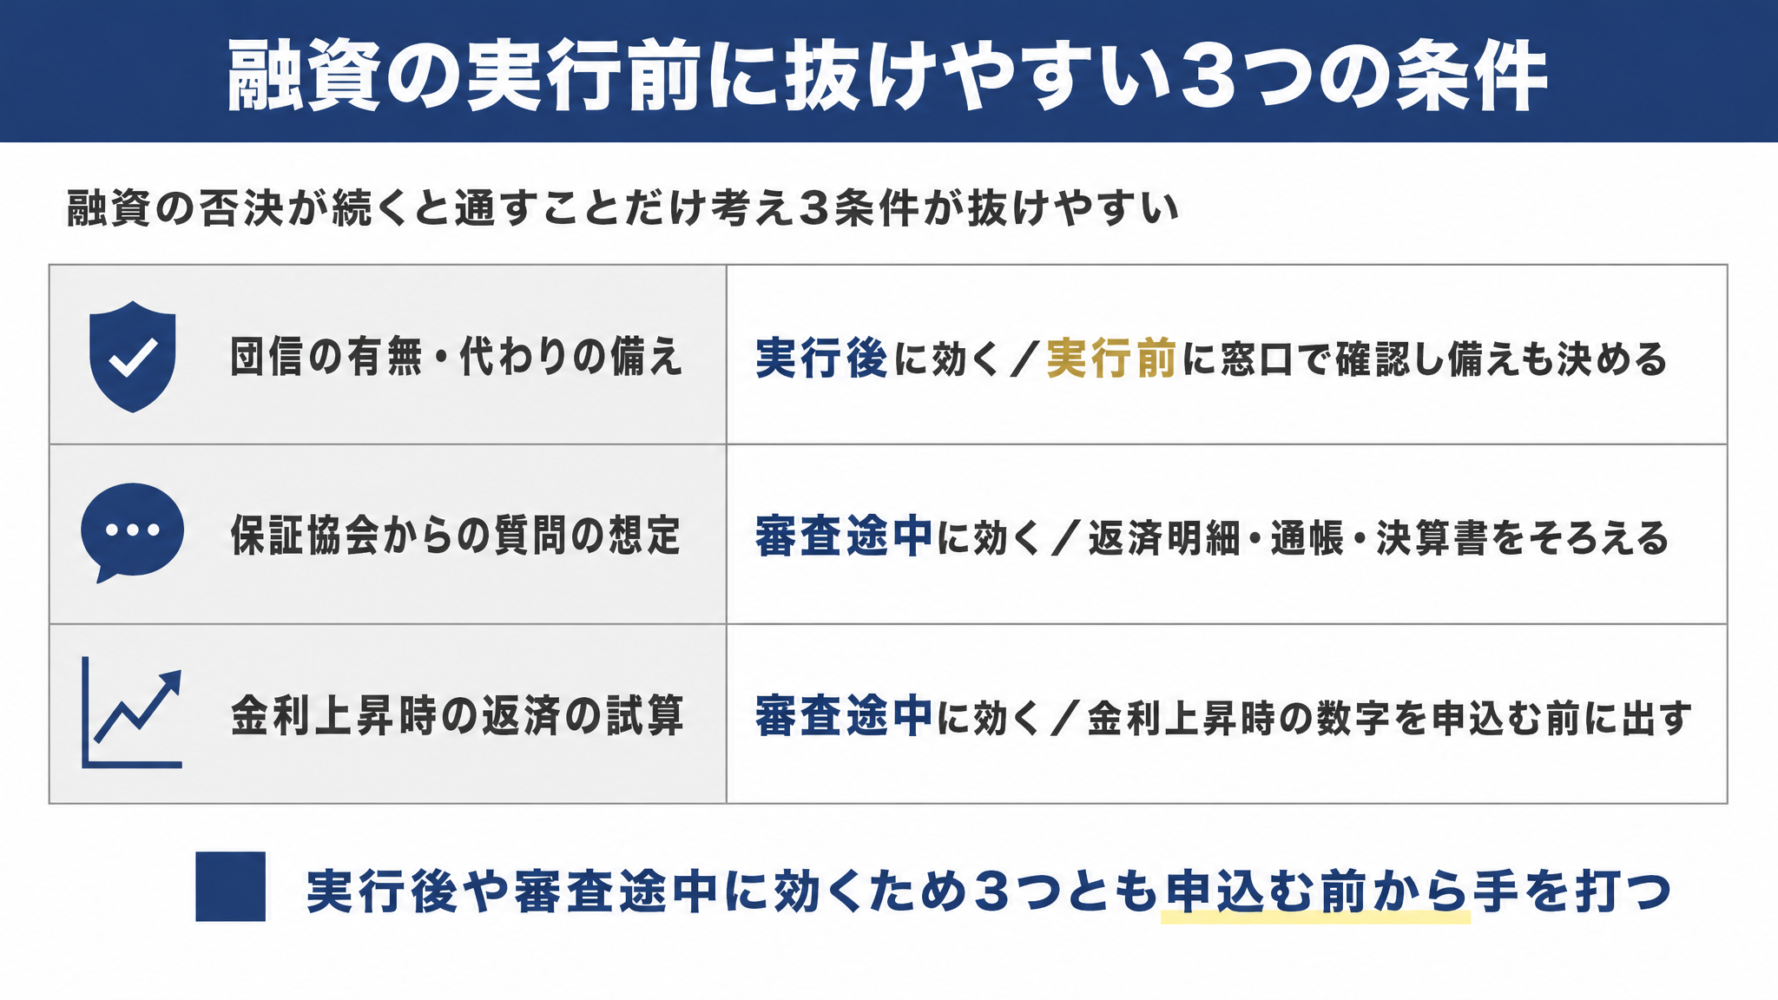
抜け1は融資が実行された後に、抜け2と抜け3は審査の途中で効いてくるため、いずれも申込む前から手を打っておく必要があります。
不動産投資で1棟目の融資を受けたい方は、「不動産投資1棟目の融資で失敗する7つの落とし穴」の記事で、この3つの抜けのほかに物件選びや業者任せでつまずく点も申込む前に確認しておきましょう。
抜け1. 団信が付くか、無い時の代わりの備えを決めていない
否決が続いてようやく話が前に進んだ場面では、経営者の頭は資金を確保することだけでいっぱいになりがちです。担当者から団信の案内が出ないまま手続きが進み、確認が抜ける構造が生まれます。
例えば、信用金庫で8,500万円を借りた不動産投資家の声では、そもそもその融資の商品に団信の用意が無く、代わりの生命保険の見積もりもまだ取っていない状態でした。否決が続いていた間は融資を通すことしか考えられず、通った後の設計が抜けていたと振り返っています。
今進めている融資に団信が付くか、無い場合にどう備えるかを、契約の前に確かめていますか?団信の有無は融資が実行される前に窓口で確かめ、用意が無い商品なら代わりの備えまで同時に決める必要があります。
弊社は申込む前の段階で事業の内容に合う金融機関の提案を行います。提案を受けた金融機関であっても団信が付くかは商品ごとに異なるため、申込む前に窓口で確かめてください。
借入先ごとの違いは、以降で解説する「借入先別「3つの違い」」で確かめてください。
抜け2. 保証協会から聞かれる質問を想定していない
融資の審査では、決算書や事業計画書の内容だけでなく、過去の借入や会社と役員のお金の動きについて突然確認が入ることがあります。想定していない確認が来た時に手元に裏付けの書類が無いと、答えをそろえるまでの時間が長引きがちです。
例えば、太陽光発電の設備であるパワーコンディショナーを更新する融資では、保証協会から借りた覚えのない融資の完済証明書(借入を返し終えたことを金融機関が証明する書類)を求められたり、役員借入金(社長などの役員が会社に貸したお金)を多く返している理由を聞かれたりした当事者の声があります。一時はだめかもしれないと思ったものの、最後は承諾が出たと連絡が来たそうです。
弊社は必要に応じて模擬面談や想定問答の準備を行います。過去の借入の返済の明細と、役員借入金の動きが分かる通帳や決算書を申込む前に手元へそろえておき、具体的な対応は以降で解説する「信用保証協会の想定外の質問への答え方」で確認しましょう。
抜け3. 金利が上がっても返済が回るかを試算していない
金利が上がった場合の収支は、申込む側が試算していなくても、金融機関の審査では見られることがあります。今の金利だけで返済計画を組むのではなく、金利が上がった場面まで見込んだ数字を申込む前に出しておくことが欠かせません。
例えば、法人で借りる前提だった新築物件の融資を、金利が上がった場合に収支が持たないという理由で信用金庫や信用組合から断られた声があります。
弊社は返済計画を含む事業計画書の作成を支援します。金利を上げた場合の計算手順は「申込み前の[返済の3つの試算]」で確かめてください。
では、抜け1で挙げた団信の決まりは、信用保証協会・日本政策金融公庫・銀行や信用金庫でどのように違うのでしょうか。
保証協会と日本政策金融公庫の団信は途中加入できない − 借入先別「3つの違い」
団信は、信用保証協会と日本政策金融公庫では審査の条件ではなく、融資の実行の前に入るかどうかを決める条件です。一方で、銀行や信用金庫の融資は商品によって扱いが分かれるため、借入先ごとの決まりを申込みの段階で区別しておくことが欠かせません。
借入先による団信の扱いは、主に以下の3つに分かれます。
▼借入先で変わる団信の3つの違い
まずは3つの借入先の決まりを一覧で比べます。
▼借入先別の団信の比較
| 番号 | 借入先 | 加入 | 審査への影響 | 融資の後からの加入 | 加入できる年齢 |
|---|---|---|---|---|---|
| 1. | 信用保証協会 | 任意 | 関係しない | 不可 | 満20歳以上満71歳未満 |
| 2. | 日本政策金融公庫 | 任意 | 入らなくても 融資は受けられる | 不可 | 満15歳以上満68歳未満 |
| 3. | 銀行・信用金庫 | 商品による (申込み前に確かめる) | 商品による (申込み前に確かめる) | 商品による (申込み前に確かめる) | 商品による (申込み前に確かめる) |
※2026年11月に各機関の公式情報で確かめた内容です。
表で融資の後からの加入が「不可」となっている信用保証協会と日本政策金融公庫から順に、申込みの期限と加入の条件を確かめます。
違い1. 信用保証協会の団信は、保証付き融資の実行までに申込む
信用保証協会の団信(保証協会団信)は、保証付き融資を受ける人が申込める団体信用生命保険で、保険期間中に亡くなった時や所定の高度障がい状態になった時に、その時点の借入残高に応じた保険金で残りの借入が返されます。全国信用保証協会連合会は加入と保証の諾否とは一切関係が無いとしており、加入は任意ですが、愛知県信用保証協会が明記しているとおり融資実行後の途中加入はできません。
保障開始日(保障が始まる日)は融資実行日であり、借換えの融資で入りたい時は改めて加入し直す仕組みです。加入の条件は、告知日(加入の申込書に記入する日)現在で満20歳以上満71歳未満、返済期間1年(365日)以上、融資実行額100万円以上2億円以下となっています。
法人の場合は代表権のある連帯保証人(会社と並んで返済の責任を負う人)のうち1人が対象となり、保証の審査とは別に引受の生命保険会社が加入を承諾した人に限られます。満75歳になった日の属する期間の末日で脱退となり、特約料(保証協会の団信の保険料にあたるお金)は年1回払う掛け捨てで、支払い済みの分は途中で脱退や繰上返済をしても返らない決まりです。
団信の取扱いの有無は信用保証協会ごとに確かめる必要があるため、申込む前に利用する信用保証協会へ問い合わせてください。
信用保証協会の審査の見られ方も確かめたい方は、「信用保証協会の審査で否決される理由と通過のコツ」の記事をあわせて確認しておきましょう。
違い2. 日本政策金融公庫の団信は任意で、融資の時までに申込む
日本政策金融公庫(国民生活事業)が直接扱う普通貸付や生活衛生貸付などでは、公庫団信サービス協会が扱う「公庫団信」に申込めます(一部の貸付は対象外)。加入は任意で入らなくても融資は受けられますが、中途加入はできず、融資の時までにネット申込みか書面申込みで手続きを終える必要があります。
借換えを行う時は、前の借入の保障を引き継ぐのではなく借入ごとに手続きが必要です。加入できる年齢は、加入申込日(告知日)現在で満15歳以上満68歳未満と定められています。
法人の場合は経営者保証の有無で制度が分かれ、経営者保証のある法人は団信、経営者保証がなく従業員20人以下(商業・サービス業は5人以下)の法人は団継(事業継続支援団体生命保険:経営者保証の無い法人向けに、経営者に万一のことが起きた時に公庫の借入が保険金で返される制度)が対象です。掛金は年払いの掛け捨てで、返済が進むと少なくなる仕組みになっています。
例えば、日本政策金融公庫の面談を終えて融資決定の通知を受け取った後、「入金されてから落ち着いて検討しよう」と書類を置いたままにすると、融資の時までの期限を過ぎてしまいます。通知が届いた時点で、加入するかしないかの判断を済ませておく行動が現実的です。
日本政策金融公庫で賃貸物件の資金を借りる方は、面談から融資の時までのどこで団信の申込みを済ませるかを、「日本政策金融公庫の不動産賃貸業融資の条件と流れ」の記事で、手続きの流れを確認しておきましょう。

違い3. 銀行・信用金庫の融資は、加入が条件・任意・用意なしに分かれる
銀行や信用金庫のアパートローンや事業融資では、金融機関と商品によって団信の扱いが「加入が条件」「任意」「用意なし」の3つに分かれます。先に触れた8,500万円の信用金庫の融資のように、商品にそもそも団信の用意が無いこともあるため、銀行や信用金庫の融資は「付いていて当たり前」と思い込まず、申込む前に商品の条件を直接確かめることが欠かせません。
いま検討している銀行や信用金庫の融資商品について、団信が必須なのか任意なのか、そもそも用意があるのかを窓口で確かめていますか?申込む前に金融機関へ確かめる項目は、以下の4点です。
- 検討している融資の商品に団信の用意があるか
- 加入が融資の条件なのか、任意なのか
- 保障が何歳まで続き、完済の年齢まで足りるか
- 費用が金利への上乗せなのか、別の払い方なのか
同じ金融機関であっても融資の商品ごとに扱いが変わるため、口頭で済ませず商品概要の書面で4点を見比べておくと実行前の食い違いを防げます。アパートローンの金利や借り方を比べたい方は、「アパートローン融資の金利一覧と5つのコツ」の記事を読むのが参考になるので、チェックしておきましょう。
それでは、検討している融資に団信の用意が無かったり、年齢や承諾の条件で入れなかったりする時は、実行の前に何を確認して備えを決めればよいのでしょうか。
団信が無い融資は、実行前に「3つの確認」で代わりの備えを決める
融資の商品に団信が無い場合や、年齢・保険会社の承諾の条件で団信に入れない場合でも、実行の前に残る借入と引き継ぐ人を確かめれば代わりの備えを決められます。団信が付かないからと闇雲に不安を抱えるのではなく、数字と名義を書き出して実行前に判断を終わらせるのが現実的です。
「もし自分が倒れたら、この数千万円の借入を家族が背負うことになるのでは……」
団信の用意が無い商品や、加入年齢や引受の生命保険会社の承諾によって団信に入れない場合であっても、残る借入の額・返済を引き継ぐ人・保障が続く年齢の3つを確かめれば、代わりの備えを自分で決められます。まだ申込む前や金融機関を選んでいる段階なら、団信の条件まで含めて複数の金融機関を比べる選択肢も残ります。
団信に入るかどうか、あるいは団信に代わる備えをどう組むかは、ご家族の状況や資産の構成を踏まえて経営者ご自身が決めることです。まずは手元の書類から3つの事実を洗い出します。
代わりの備えを決める前に確かめておきたい点は、主に以下の3つです。
▼代わりの備えを決める前の3つの確認
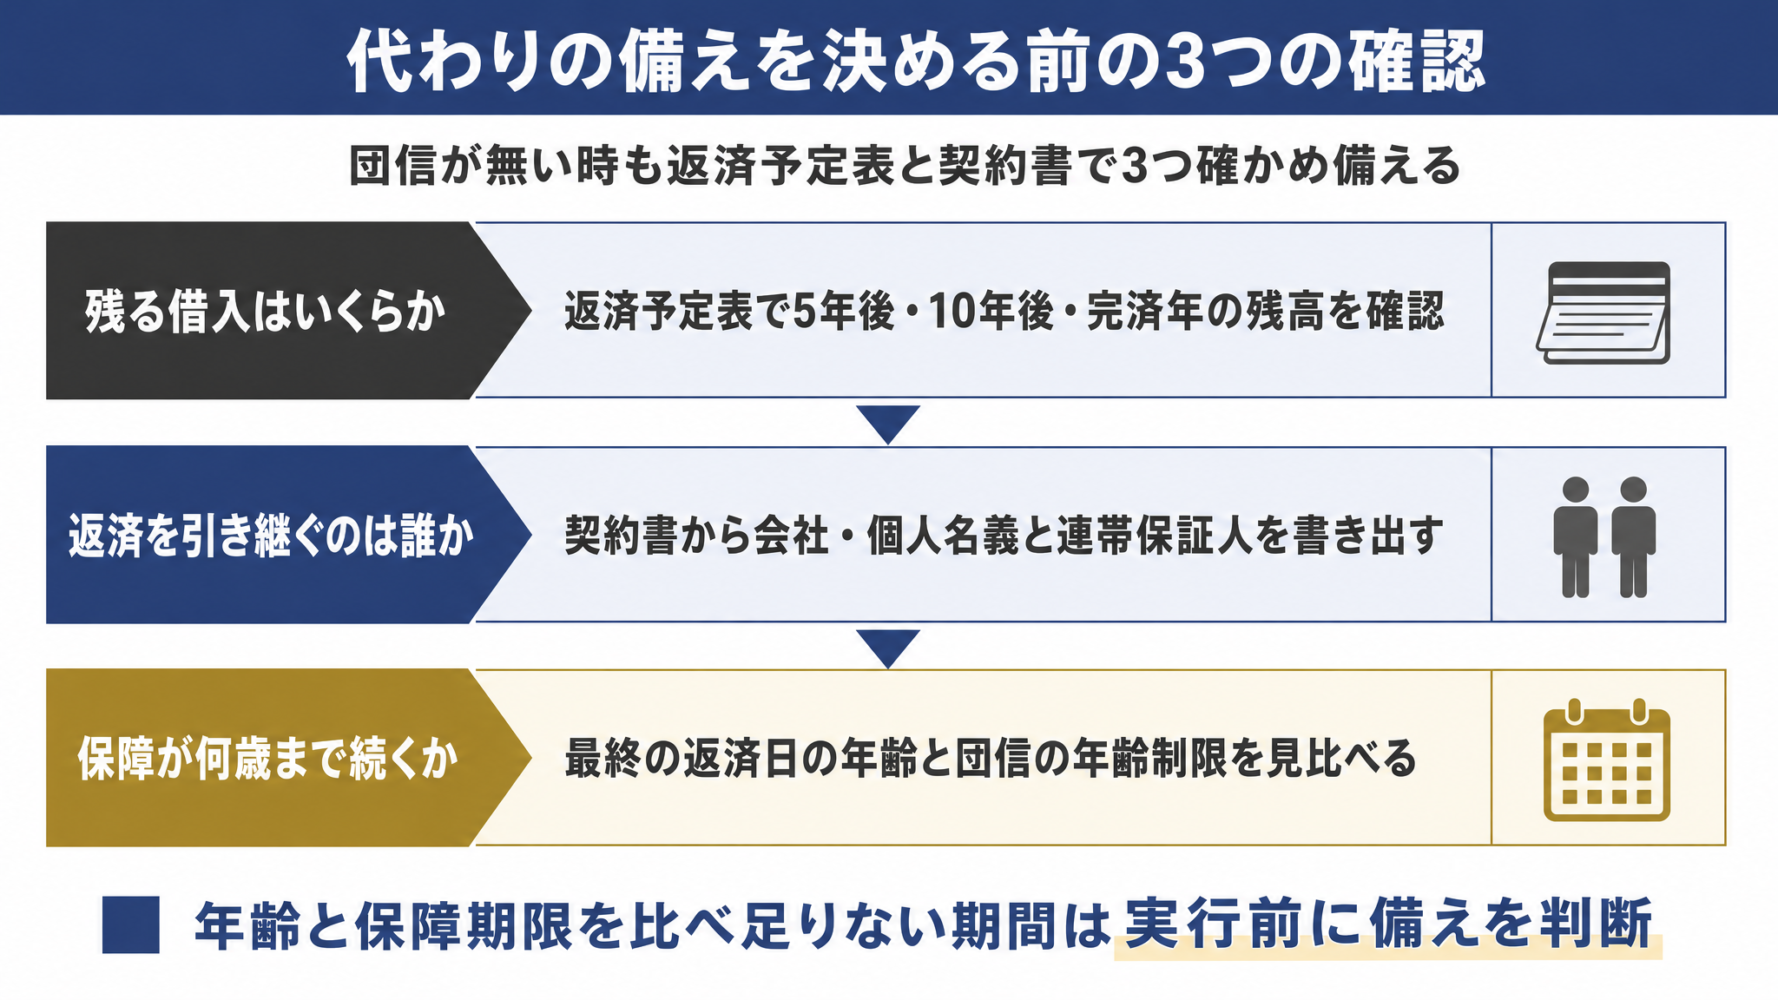
- 確認1.万一の時に残る借入はいくらか
- 確認2.返済を引き継ぐのは誰か
- 確認3.保障が何歳まで続くか
3つとも返済予定表と借入の契約書があれば確かめられるため、2つの書類を手元に置いて順に読み進めてください。
確認1. 万一の時に残る借入はいくらか
まずは借入先の金融機関から返済予定表を受け取り、5年後・10年後・完済の年の借入残高に印を付けます。借入の残高は毎年減っていくため、借りた当初の金額だけを見ていては、実際に万一の時に残る金額をつかみにくいからです。
例えば、保証協会の団信でも保険金額は借入の残高に応じて決まり、返済が進むにつれて少なくなります。代わりの生命保険の見積もりを取る時も、返済予定表で印を付けた年ごとの残高を伝えると、団信と同じ物差しで条件を比べられるのです。契約の前に返済予定表を取り寄せ、5年後と10年後の残高を紙に書き出すところから始めてください。
年ごとの返済額と残高を手元で計算したい方は、融資代行プロオリジナルの「事業融資の返済シミュレーション」で返済の推移を試算できます。
確認2. 返済を引き継ぐのは誰か
次に、借入ごとに「借りている名義が会社か個人か」と「連帯保証人の名前」を、借入の契約書や保証の書類から書き出します。今ある借入とこれから増える借入のすべてについて、誰が連帯保証人になっているかを一覧で書き出せていますか?
例えば、複数の金融機関から借りていると、ある融資は法人名義で経営者保証あり、別の融資は個人名義と、名義が混ざっていることがあります。法人の借入では、経営者保証を外せるかで連帯保証人として返済を求められる人が変わります。借入先ごとの名義と連帯保証人を1枚の表にまとめ、実行の前に確認を終えておくことが大切です。
経営者保証を外せるかを確かめたい方は、「経営者保証を外せる企業の特徴と要件」を書いた記事で要件を確かめておきましょう。
確認3. 保障が何歳まで続くか
3つ目に、返済予定表の最終の返済日に自分が何歳になるかを出し、団信の年齢制限と見比べます。保証協会の団信は満75歳になった日の属する期間の末日で脱退となり、公庫団信は加入の申込日に満68歳未満が加入できる年齢の条件です(公庫団信の満68歳未満は加入できる年齢であり、保障が終わる年齢ではないため、保障が何歳まで続くかは加入の前に公庫団信サービス協会の案内で確かめてください)。
例えば、仮に60歳で返済期間20年の融資を組むと完済は80歳になるため、保証協会の団信に加入できても、満75歳になった日の属する期間の末日で脱退した後から80歳の完済までは保障が無い期間が生まれます。最終の返済日の年齢と保障の期限を比べ、足りない期間があるなら実行の前に代わりの備えを判断します。
代わりの生命保険を検討する時は、返済予定表で出した残る借入の額と期間を伝えて保険の専門家に見積もりを依頼してください。
団信と代わりの備えの目途が立ったところで、今度は信用保証協会の審査の途中で想定外の質問が来た時に、どう資料で答えればよいのでしょうか。
信用保証協会の「想定外の質問」2つは、お金の流れを資料で答える
団信と代わりの備えを確認できたら、次は審査の途中で信用保証協会から来る確認への備えです。想定外の質問が届いて身構えてしまっても、事実とお金の流れを裏付ける資料で落ち着いて答えれば、確認を前へ進めやすくなります。
実際に、先のパワーコンディショナー更新の融資で想定外の質問を受けた当事者も、最後は信用金庫の担当者から保証協会の承諾が出たと連絡を受けています。審査の途中では、計画書に書いていない過去の借入や役員との入出金について照会が入ることがありますが、聞かれているのは通帳や明細に載っている事実です。
保証協会から聞かれて戸惑いやすい質問は、主に以下の2つです。
▼保証協会から聞かれて戸惑いやすい2つの質問
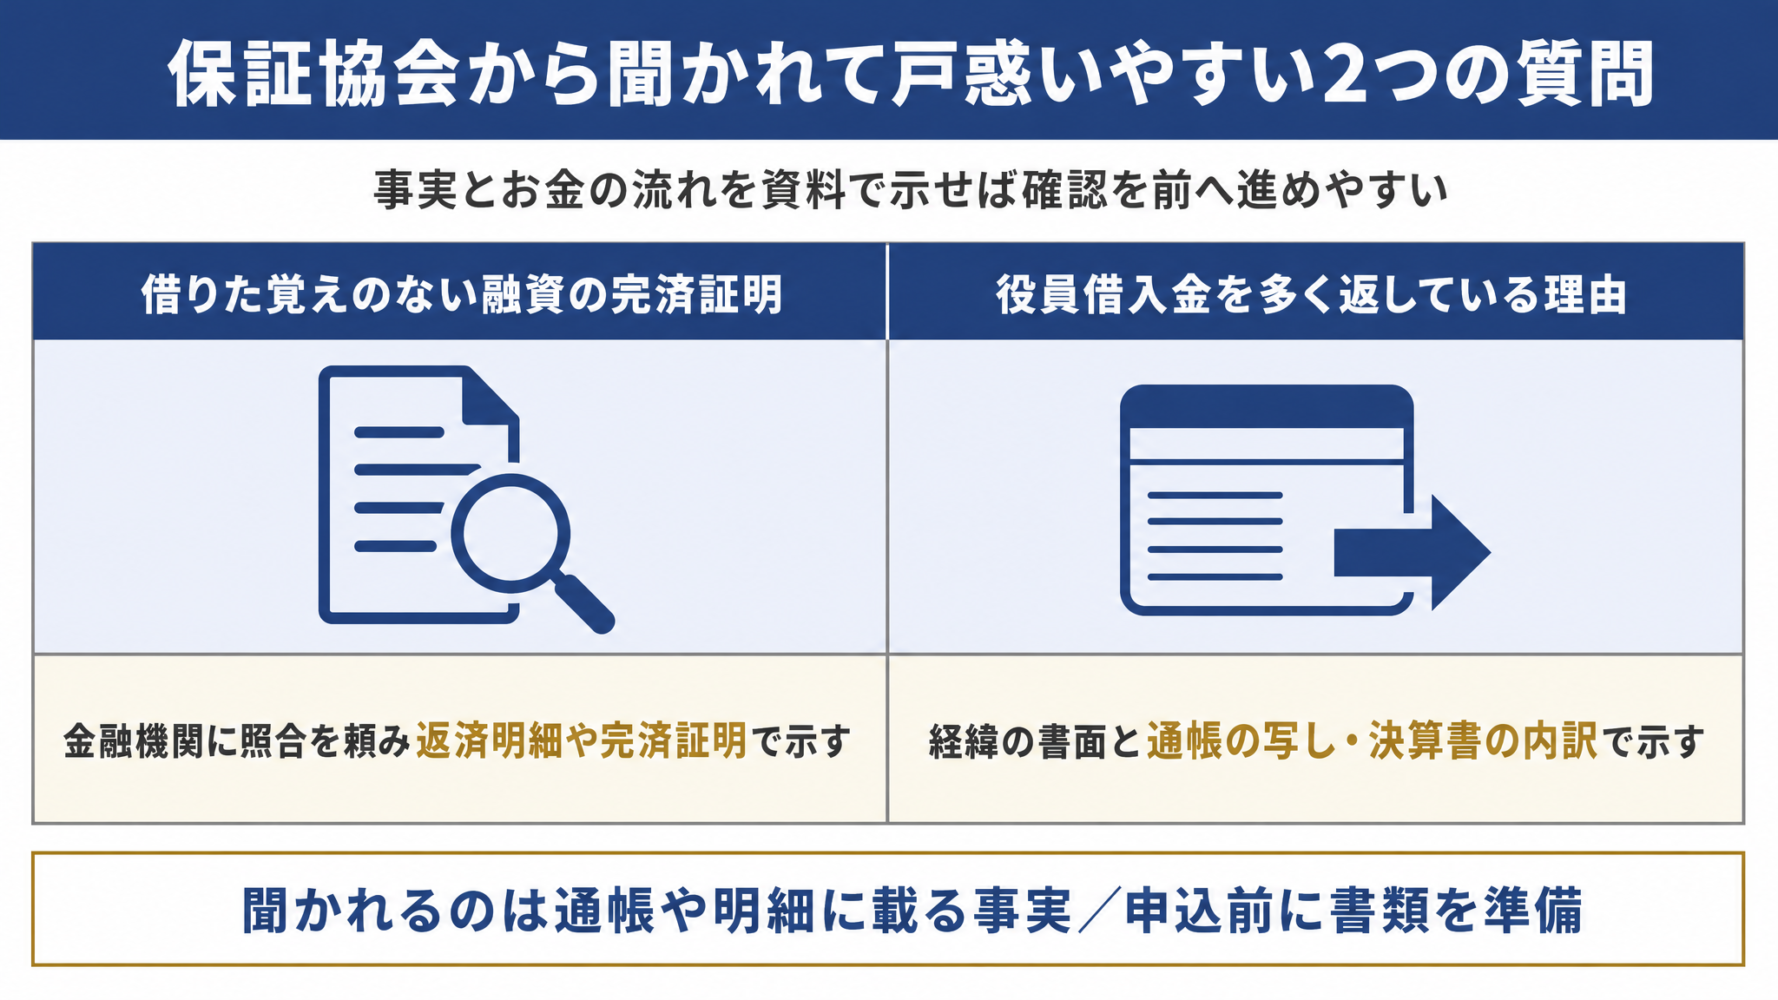
どちらの質問も金融機関の記録や通帳・決算書といった資料で答えられるため、申込む前に書類をそろえておくと落ち着いて対応できます。
質問1. 借りた覚えのない融資の完済証明書を求められる
審査の途中で、自分では借りた覚えのない融資について完済証明書の提出を求められることがあります。覚えが無いからと慌てて否定するのではなく、まずは金融機関の担当者へ対象となる借入の記録の照合を落ち着いて依頼してください。
例えば、過去の借入が完済済みであっても手元に証明が見当たらない場合は、返済の明細や金融機関が発行する完済の証明を取り寄せて事実を示します。過去に利用した金融機関の返済予定表や完済時の通知を1つのファイルにまとめておけば、照会が入った当日に事実確認へ動けるのです。
保証協会の面談で聞かれやすい質問を先に知りたい方は、「信用保証協会の面談の質問集24選」の記事で、事前に質問の傾向を確かめておきましょう。
質問2. 役員借入金を多く返している理由を聞かれる
決算書の中で役員借入金の残高が大きく減っている時も、保証協会から返済に至った経緯の説明を求められることがあります。御社の直近の決算書でも、役員借入金の残高が前期から大きく動いていませんか?
口頭で「余裕ができたから返した」と伝えるだけでは伝わりにくいため、以下の3点をセットで書面にして説明します。
- そもそも役員借入金が生じた経緯(いつ、どのような資金を補うために入れたか)
- 返済した時期と金額の推移
- 返済した前後の事業の資金の流れ
これらを通帳の写しと決算書の勘定科目内訳と突き合わせて示せば、お金の流れを事実にもとづいて説明できます。決算書を提出する前に、前期と今期の勘定科目内訳を並べて増減が大きい項目に付箋を貼っておくだけでも、突然の確認に慌てずに済むのです。
保証協会や金融機関に聞かれそうな質問を、申込む前に一緒に洗い出しておきたい方は、融資の無料相談で確かめられます。「融資代行プロ」は、金融機関で10年以上の融資経験のあるコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスであり、必要に応じて模擬面談や想定問答の準備も支援します。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「想定外の質問」に備える/
※【毎日 限定5名まで】
「金利ストレスに収支が持たない」と断られる前に、返済を3段階で試算する
金融機関は、借りた後に金利が上がった場合でも返済が続くか(金利ストレス)を審査で見ることがあります。申込む前に自分でも金利を上げた試算をしておけば、収支が持たない箇所を見つけて計画を直してから申込めます。
2019年の金融庁の調査(投資用不動産向け融資に関するアンケート調査結果)では、銀行の92%、信用金庫・信用組合の89%が、審査の時に全件で収支のシミュレーションを行っていると回答しました。一方で融資期間の一部だけの試算にとどまる例もあり、金融庁はストレスも勘案した完済までの収支シミュレーションにもとづいて返済できるかを見極めることが大切だとしています。
金利をどれだけ上げて試算するかの水準は、金融機関が公表していません。審査の基準が見えない以上、上げ幅を何段階かに分けて自分で試算しておくことで、どこまで金利が上がると収支が持たなくなるかが数字で見えてきます。
申込む前に手元で行っておきたい試算は、主に以下の3段階です。
▼申込む前にしておく返済の3段階の試算
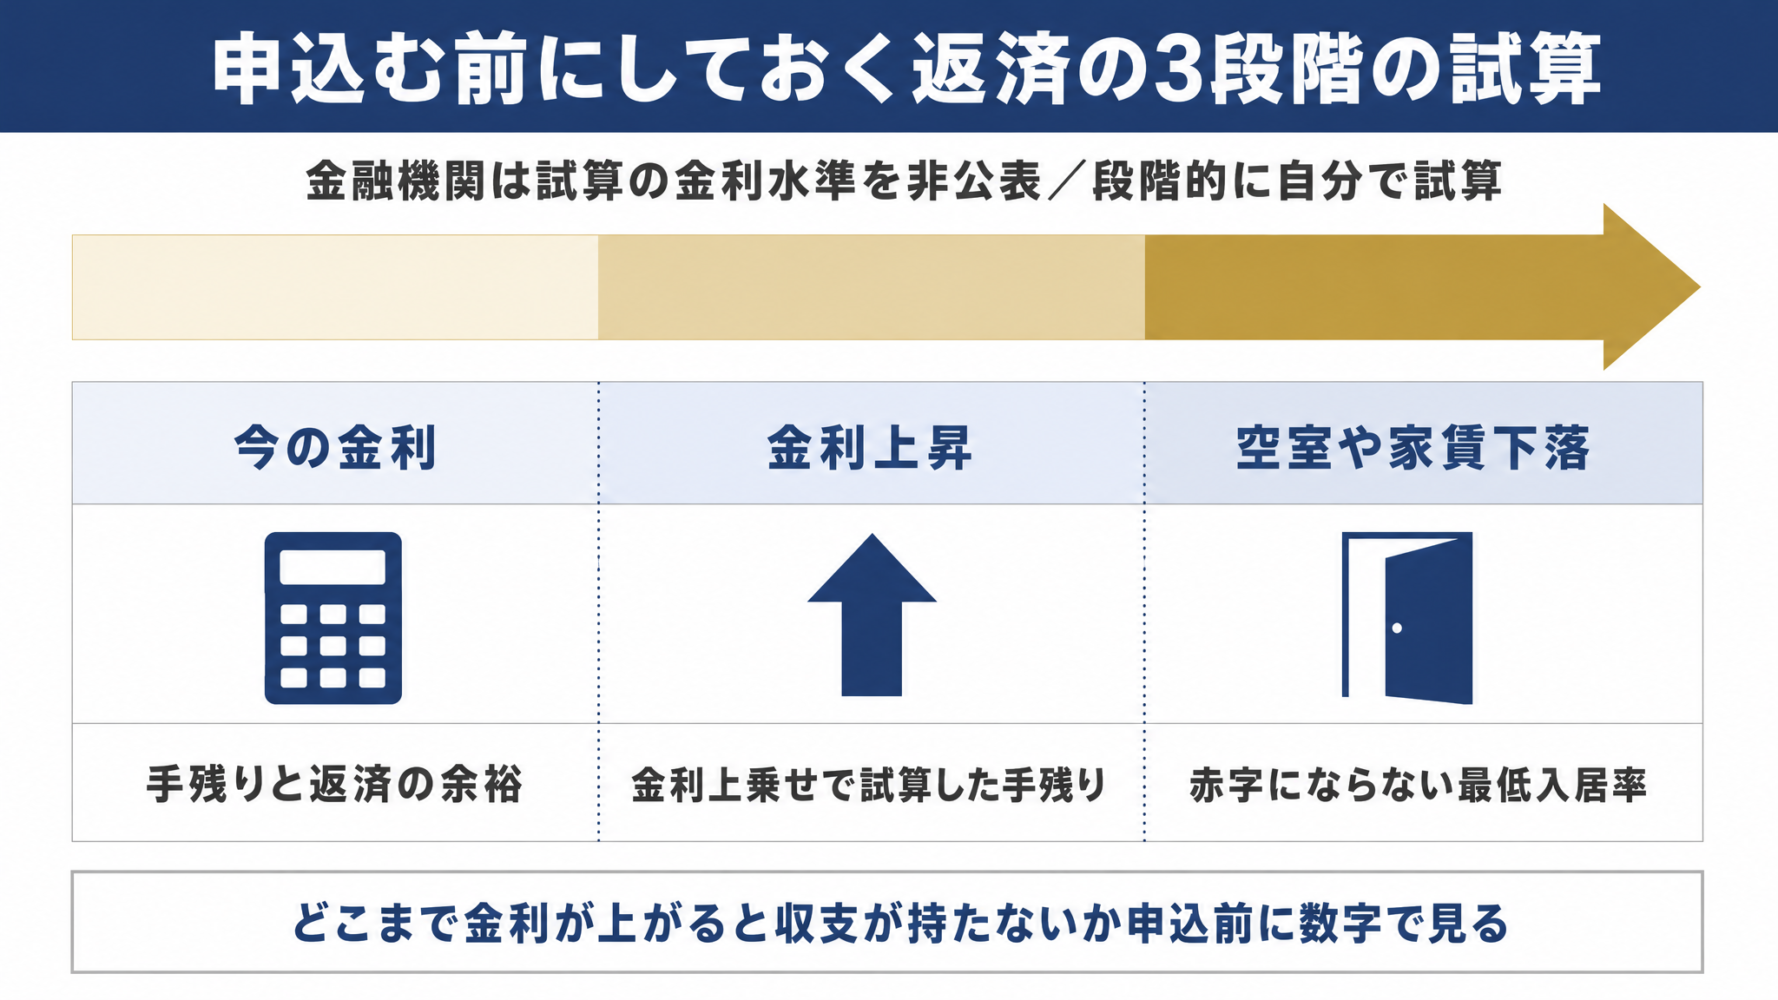
3段階とも同じ物件の家賃収入・運営費・返済額を使うため、まず試算1で出発点の数字をそろえてから試算2と試算3へ進んでください。
試算1. 今の金利で、返済した後に手元に残る金額
第1段階では、今の金利の条件で家賃収入から運営費と返済額を引いた手残り(返済や経費を払った後に手元に残る現金)を出します。まず現在の条件でどの程度の余裕があるかを把握しなければ、金利が上がった時の影響幅を測れないからです。
例えば、年間の家賃収入から管理費や修繕費などの運営費を引いた純収益を出し、その純収益を年間の返済額で割ると、返済に対する余裕の度合いが数字で分かります。手残りの額と、純収益を年間の返済額で割った返済の余裕の2つを出して、計画の出発点にするのが手順です。
試算2. 金利が上がった場合に、手元に残る金額
第2段階では、金利を段階的に引き上げて年間の返済額と手残りの変化を出します。
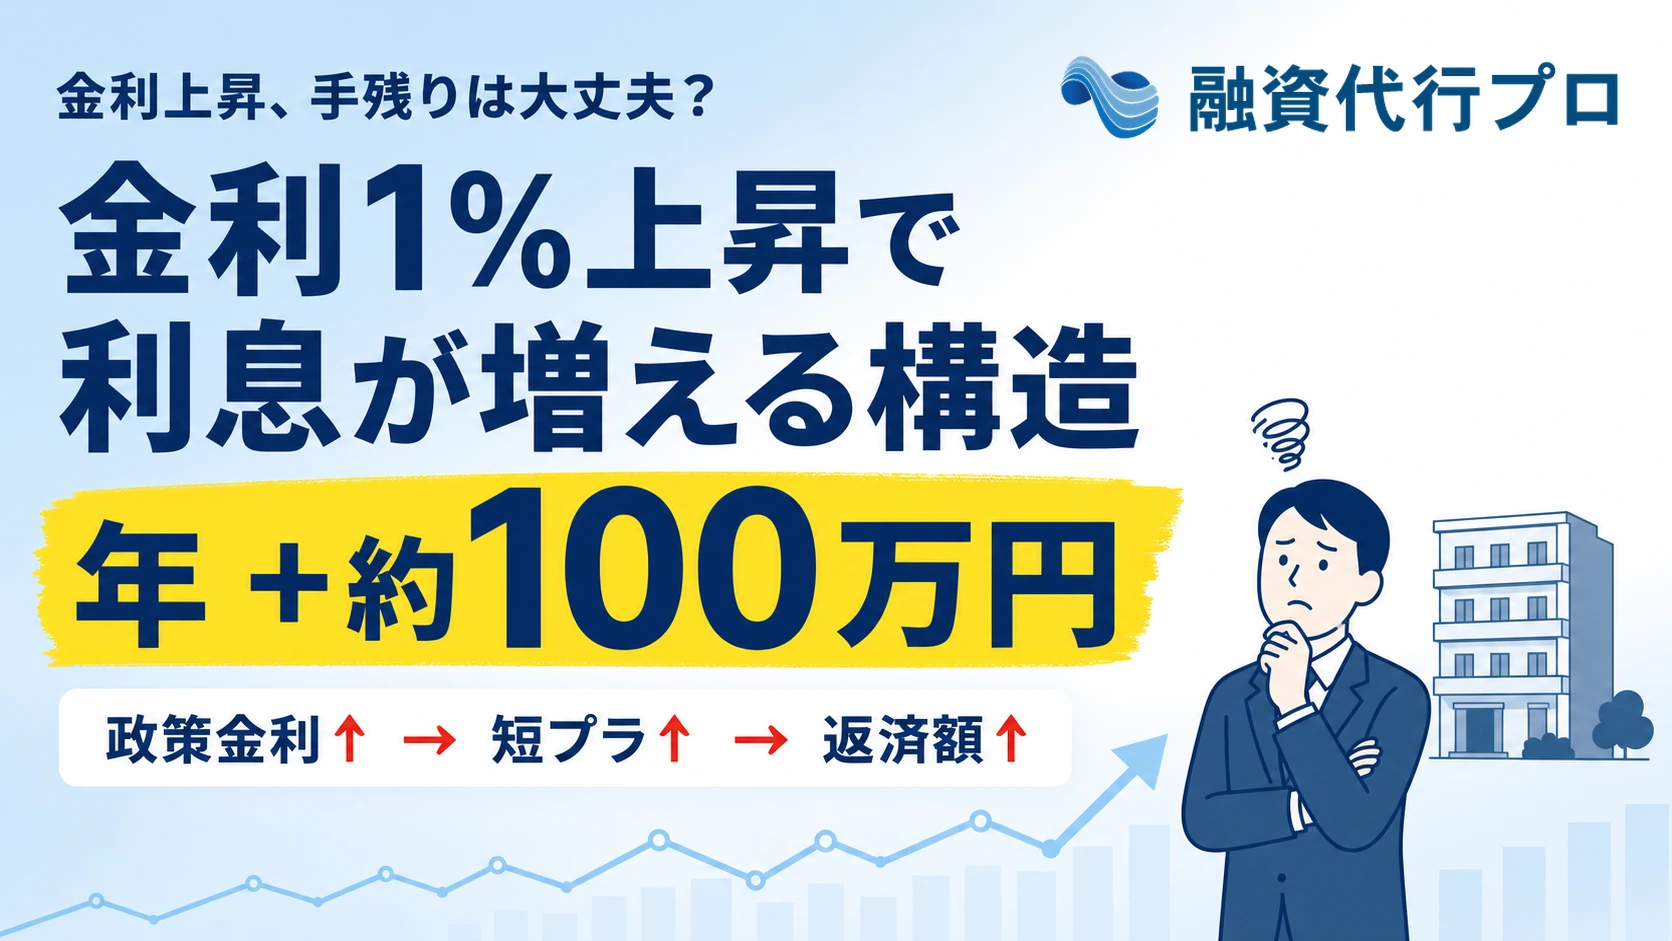
例えば、今の金利に0.5%・1.0%・1.5%・2.0%を上乗せした4つの場合で、年間の返済額と手残りを計算します(この刻みは試算用に置いた想定であり、将来の金利の予測ではありません)。
4つの場合のうち、どの段階で手残りがマイナスに変わるかを数字で確認していますか?手残りがマイナスに転じるラインを見れば、金利がどこまで上がると返済が苦しくなるかがはっきり分かります。
金利が上がった時の返済額の試算を詳しく見たい方は、「金利上昇時の返済額の試算と耐える物件の条件」の記事で、具体的な計算方法を確認しておきましょう。
試算3. 空室や家賃の下落を重ねた場合に、手元に残る金額
第3段階では、金利が上がった状態に空室や家賃の下落が重なった場面まで計算しておきます。金利を上げた場合の年間の返済額に運営費を足し、満室の時の家賃収入で割ると、赤字にならない最低の入居率が出るのです。
例えば、算出した最低の入居率と物件の現在の入居率を比べた時、その差が小さいほど少しの空室や家賃の下落で赤字に傾きやすい計画だと判断できます。この指標は金融機関の共通の審査基準ではないものの、自己資金を増やすか購入価格を見直すかを申込む前に決める判断材料になります。
では、ここまで見てきた団信・保証協会への回答・金利の3段階試算を、どのタイミングでどの順番に確認すれば見落としを防げるのでしょうか。
融資の団信と返済の設計は「申込む前」に決める − 段階別7つの確認項目
団信の決まり・保証協会の質問への備え・金利が上がった場合の試算は、申込む前・審査中・契約の前の3段階に分けて管理すると確かめる時期を逃しません。融資が通ってから慌てるのを防ぐには、時期ごとに確かめる項目を7つに絞って順番に潰すのが現実的な進め方です。
確かめる時期は、主に以下の3段階です。
▼申込む前から契約の前までの3つの段階
3段階で確認する7項目を一覧にまとめます。
▼申込む前から契約の前までの7つの確認項目
| 番号 | 段階 | 確かめる項目 |
|---|---|---|
| 1. | 申込む前 | 団信の有無と加入が条件か任意か |
| 2. | 申込む前 | 保障が何歳まで続くか |
| 3. | 申込む前 | 金利が上がった場合の返済の試算 |
| 4. | 審査中 | 過去の借入と完済の書類 |
| 5. | 審査中 | 役員借入金の動きの説明 |
| 6. | 契約の前 | 団信の申込書を出したか (保証協会・日本政策金融公庫は実行の後に入れない) |
| 7. | 契約の前 | 団信が無い場合の代わりの備えの見積もり |
7項目のうち半数近くが「申込む前」に集中しており、申込書を出す前にどこまで条件を比べられるかがその後の安心感を左右します。
段階1. 申込む前(金融機関と商品を選ぶ時)
申込む前の段階では、金利の低さだけで金融機関を選ぶのではなく、団信の条件と返済の余裕を並べて比較します。候補の金融機関を並べる時、金利や期間だけでなく団信の条件まで同じ表に入れていますか?
例えば、候補の金融機関ごとに、団信の有無・費用の払い方・保障が続く年齢と、試算2で手残りがマイナスに変わった金利の上げ幅を1枚の表に並べると、表面の金利だけでは見えない違いで申込先を比べられます。団信の用意が無い商品を選ぶ場合は、この段階で代わりの生命保険の見積もりも並べて総負担を見比べておくのが現実的です。
弊社「融資代行プロ」は申込む前の段階で、事業の内容に合う金融機関の提案と、返済計画を含む事業計画書の作成支援を行います。なお、今後の事業拡大で追加の融資を検討する際にも、改めてご相談いただけるサービスです。
融資に前向きな金融機関の選び方を先に知りたい方は、「融資に積極的な銀行・信金と銀行の選び方」の記事を参照して、金融機関の候補を絞っておきましょう。
段階2. 審査中(保証協会・金融機関の確認に答える時)
審査が始まったら、質問1・質問2で触れた書類をそろえたうえで、照会が来たら回答の期限を担当者に確かめます。回答の期限が分かれば、書類を取り寄せる順番を決められるのです。
例えば、いつ・何を聞かれ・何を出したかを日付つきで1枚に書き残しておくと、同じ質問が別の担当者から来ても同じ答えを出せます。審査中は、回答の期限と答えた内容の記録を手元に残すことが要です。
段階3. 金銭消費貸借の契約の前(融資の実行の前)
融資の承認が出たら、金銭消費貸借の契約(お金を借りる契約)を結んで融資が実行される前に、団信の申込手続きが完了しているかを最終確認します。保証協会と日本政策金融公庫の団信は融資が実行された後に入れないため、申込書を提出したか、ネット申込みを終えたかを金融機関へ確かめる最後の機会です。
団信が無い融資や団信に入らない判断をした場合は、返済予定表で出した残る借入の額と期間を伝えて民間の生命保険の見積もりを取り、融資の実行前に入るかどうかを決めておきます。
返済計画まで含めて、どの金融機関に申込むかを事前に比べたい方は、融資の無料相談で確かめられます。成果報酬1%~の融資コンサルティングを提供する「融資代行プロ」では、金融機関で10年以上の融資経験のあるコンサルタントが事業の内容に合う金融機関の提案や計画書の作成を支援します。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「申込む前」に条件を比べる/
※【毎日 限定5名まで】
融資の団信についてよくある質問(Q&A)
融資の団信について、申込む前や実行の前に確かめておきたい7つの質問に答えます。
融資の団信は「通った後」ではなく「申込む前」に決める条件
信用保証協会と日本政策金融公庫の団信は融資の実行日を過ぎると加入できず、さらに審査の途中では金利が上がった場合の収支や過去のお金の動きまで確認されることがあります。融資の条件は承認が出てから調べるのではなく、申込みの段階から実行後の備えまで一続きで設計するものです。
団信に入るか、代わりに何で備えるかは申込む前に決め、遅くとも金銭消費貸借の契約を結ぶ前に団信の申込書を出したかを確かめてください。
▼明日からやる順番と判断の基準
- 明日からやる順番
- 借入先の団信の決まり:途中加入できるか・加入が条件か任意か・保障の年齢を確かめる
- 残る借入と引き継ぐ人:返済予定表の残高と契約書の名義・連帯保証人を書き出す
- 金利ストレスの3段階試算:今の金利・金利上昇・空室や家賃下落を重ねた手残りを出す
- 申込前の条件比較:金利だけでなく団信と返済の余裕を並べて金融機関を比べる
- 迷った時の判断の基準
- 保証協会・日本政策金融公庫で借りる時:実行の前に申込書を出すかを決める
- よくある失敗
- 実行されてから考える:保証協会・日本政策金融公庫の団信には入れない
団信の有無と返済の耐性は、融資を通すための準備と切り離さず、申込む前に確認を終えることが家族と事業を守る現実的な手順です。
「融資を通すことだけで精一杯で、契約の条件や返済の試算まで手が回らない……」
融資の否決が続いた後の申込みで、どの金融機関に申込み、どう返済計画を組むかを固めたい方は、まずは融資の無料相談を使ってみてください。金融機関で10年以上の融資経験のあるコンサルタントが対応する「融資代行プロ」なら、事業計画書の作成支援や金融機関の提案を成果報酬1%~の融資コンサルティングで受けられます。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「次の一手」を事前に決める/
※【毎日 限定5名まで】
※団信や融資の条件は金融機関・信用保証協会・時期によって異なり、本記事は2026年11月に確かめた公式情報にもとづいています。本記事の内容は融資の実行を保証するものではありません。