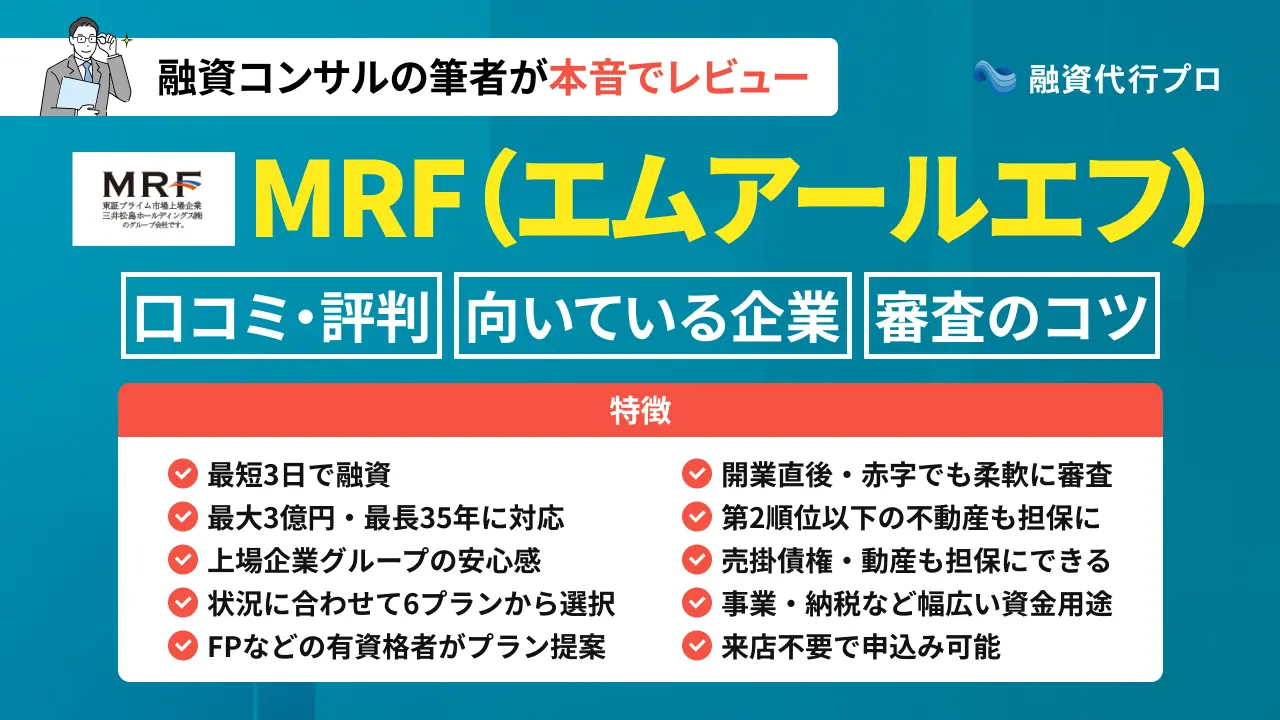
ビジネスローンのMRFは、不動産を担保にすることで、ノンバンクでありながら「最大3億円」「最長35年」の融資を受けられる点が大きな魅力です。
また、審査の柔軟性も高く、利用者からは「過去よりも今後の展望を重視してくれた」「素早く対応してくれた」といった評価が寄せられています。
MRFの利用を検討している方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
MRFは、東証プライム市場と福岡証券取引所に上場する「三井松島ホールディングス株式会社」のグループ会社が提供するビジネスローンです。最大3億円の融資を受けられるほか、銀行などに比べて対応も早いため、利用者からは以下のような声が寄せられています。
MRFを実際に利用した方の評判・口コミ
- 融資まで非常にスピーディに対応してくれた
- 資料集めに関しても親切で分かりやすかった
- 過去よりも今後の展望を重視してくれた
- 何度も担当の方が店舗へ来てくれたため、安心して任せられた
- 融資後もビジネスや相続の件などで親身にアドバイスしてくれた
MRFでは、不動産を担保に融資を行う「不動産担保ローン」を中心に取り扱っていますが、売掛債権や動産などを担保にできるプランも用意しています。そのため、不動産を所有していない企業でも、まとまった資金を調達できる可能性がある点は大きなメリットです。
ただし、担保を差し入れる性質上、返済が滞った場合には、不動産などの資産を失うリスクがある点に注意しなければなりません。無理なく返済を続けながら安定した事業運営を実現するためにも、どのようなデメリットがあるのかを十分に理解した上で、利用を検討しましょう。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社の資金調達をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「MRFの口コミ・評判」や「メリット・デメリット」を踏まえ、「自社はMRFの審査に通るのか?」を客観的に判断するための情報を提供します。現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- MRFの口コミ・評判
- MRFが向いている企業・向いていない企業
- MRFの審査方法や難易度
- MRFを利用する流れ、他のビジネスローンとの違い
- MRFのメリット・デメリット
「MRFは怪しい業者ではないか見極めたい」「銀行融資以外の方法で多額の資金を調達したい」とお考えの方は、ぜひ本記事を参考にしてください。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
MRF(エムアールエフ)の口コミ・評判
口コミサイトやSNSを確認したところ、MRFの信頼性や利便性を判断する上で参考になる評判・口コミは見つけられませんでした。
そこで本記事では、MRFの公式サイトに掲載されている「お客様の声」をいくつか紹介します。
▼MRFを実際に利用した「お客様の声」
まとまった仕入資金の融資を希望し銀行へ申込みましたが対応が遅く審査が進みませんでした。何かよい方法はないかと会社設立を担当した行政書士へ相談したところMRFさんを紹介して頂きました。
資料集めに関しても親切で分かりやすく融資まで非常にスピーディーに行って頂きました。また何かあった際はお願いしたいと思います。(40代・男性/飲食業)
飲食業を経営して5ヶ月が過ぎようとしたとき、事業の拡張を計画し、その際知人から貴社を紹介していただきました。事業拡張に先立ち銀行からの融資も検討していました。しかし、銀行は実績(決算書)重視であることも理解していました。
そのような中、貴社の担当者の方は、過去よりも今後の展望を重視して頂けました。 事業実績が乏しい中で私の展望に耳を傾けていただき、今は順調に事業運営が出来ていることに感謝しています。(40代・男性/飲食業)
引用:「長期間元金据置プラン」の評判・口コミ|エムアールエフ
最初は、取引銀行へ融資をお願いしましたが、色々な条件を付され、すぐに資金調達ができませんでした。そこでMRFさんへ相談をすると申込から融資まで、スピーディーに対応してくれ、予定していた美容機器も購入でき、運転資金も手元に残り非常に助かりました。
また、ノンバンクでのローンは初めてで不安でしたけど、何度も担当の方が店舗へ来て頂き、安心して任せることができました。これからも宜しくお願いします(60代・女性/理美容業)
引用:「オーダーメイドプラン」の評判・口コミ|エムアールエフ
運転資金と税金未納分を融資して頂き、おかげさまで計画していた事業も軌道に乗ることができました。また、毎月の支払負担軽減ができ、本当に感謝しております。
融資後もビジネスや相続の件など親身にアドバイスを頂きました。これからも宜しくお願いします。(50代・男性/建設業)
引用:「オーダーメイドプラン」の評判・口コミ|エムアールエフ
MRFでは最短3日での融資に対応しているため、まとまった仕入代金が突発的に必要になった場合などでも、スピーディに資金を確保できます。
「最大3億円」「最長35年」といった高額・長期の融資に対応しているほか、事業実績が乏しい企業の相談にも柔軟に対応している点が魅力です。
融資を受けるためには原則として担保の提供が必要ですが、幅広いニーズに合ったプランが用意されているため、無理なく返済を続けられるでしょう。
なお、MRFでは「メール」「電話」「公式サイトの専用フォーム」などから問い合わせを受け付けています。具体的な融資条件や利用できるプランを詳しく知りたい方は、以下のボタンから一度相談してみてください。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
利用者の属性と現場のリアルな評価
MRFは福岡県福岡市に本社を構え、西日本エリアを中心に拠点を展開している地域密着型のノンバンクです。
融資を受ける経営者の年齢層も幅広く、20代の若手経営者はもちろん、筆者がご支援した事例では、70代の経営者が融資を受けられたケースもあります。
業種については「建設業」「製造業」「卸売業」「小売業」など、資金繰りに波が生じやすい業界への融資に強い印象です。
融資コンサルタントとして多くの企業を支援してきた筆者の感覚でも、MRFは担保を確保できれば、業種や経営者の年齢にとらわれず、フラットな視点で融資を検討してくれる会社だと感じています。
MRF(エムアールエフ)はヤミ金・サラ金ではない
MRFを初めて知った方の中には、「ヤミ金ではないか」「サラ金のような業者ではないか」と不安に感じる方もいるでしょう。しかし、MRFは貸金業法に基づく登録を受けて営業している正規の貸金業者であるため、違法な金利で融資を受ける心配はありません。
MRFの会社概要には、貸金業者登録番号として「福岡財務支局長(5)第00173号」と記載されています。金融庁の登録貸金業者情報検索サービスで、名称欄に「エム・アール・エフ」と入力すれば、実際に登録されていることも確認できるはずです。
また、MRFは日本貸金業協会の会員でもあります。
日本貸金業協会は、貸金業法に基づき内閣総理大臣の認可を受けて設立された自主規制機関です。資金需要者の利益保護や貸金業の適正な運営を目的として、協会員に対する調査・監査などを行っているため、運営体制の面でも安心感があります。
なお、MRFは、個人向けの無担保ローンなどを主に扱う消費者金融、いわゆる「サラ金」とは事業内容が異なる点も押さえておきましょう。
一般的な消費者金融が、生活費などを目的とした個人向けの小口融資を中心に取り扱うのに対し、MRFは法人や個人事業主を対象とした事業性資金の融資を専門としています。個人の返済能力だけでなく、担保の資産価値を踏まえて審査を行う点も特徴です。
さらに、MRFは数千万円〜数億円規模の資金調達にも対応しているなど、企業の資金繰りや事業拡大を支える「融資の専門業者」としての役割を担っています。そのため、まとまった事業資金が必要な方も、安心して融資の相談を持ちかけることができるでしょう。
MRF(エムアールエフ)が向いている企業・向いていない企業
MRFは「最大3億円」「最長35年」の融資に対応している点が大きな魅力ですが、前提として不動産などの資産を担保として提供する必要があります。
また、「融資まで最短でも3日かかる」「事務手数料が発生する」といった特徴もあるため、必ずしもすべての企業に適したサービスとはいえません。
そこで、MRFが向いている企業・向いていない企業の特徴を以下にまとめました。MRFを検討している方は、自社の状況と照らし合わせながら、本当に利用すべきサービスかどうかを改めて検討してみてください。
- 担保として提供できる土地・建物などの不動産を所有している企業
- 不動産に十分な価値があり、数千万〜数億円規模の資金調達を検討している企業
- すでに抵当権が設定されているが、担保余力を活用して追加の資金調達をしたい企業
- 自社名義ではないものの、家族など第三者所有の不動産を担保として提供できる企業
- 毎月の返済負担を少しでも抑えるため、長期間かけて借入金を返済したい企業
- 銀行融資よりも早く、数日程度でまとまった資金を確保したい企業
- 開業直後や赤字決算などを理由に、他の金融機関から融資を断られてしまった企業
- 売掛債権・有価証券・機械・在庫など一定の価値がある資産を保有している企業
- 運転資金・設備資金・納税資金など、幅広い用途に資金を活用したい企業
- 今日中・明日までなど、最短即日で資金を調達しなければならない企業
- 不動産・売掛債権・動産など、担保として提供できる資産がない企業
- 数百万円程度の資金を必要としており、可能であれば無担保融資を受けたい企業
- 金利や事務手数料など、資金調達にかかるコストをできるだけ抑えたい企業
- 決算書や不動産登記簿謄本など、多くの必要書類を準備するのが難しい企業
- 不動産を所有しているが、事業に必須であり絶対に失いたくない企業
MRFは不動産担保融資を中心に取り扱っているため、担保として十分な価値が見込める不動産を保有している企業に適しています。また、「創業直後で事業実績が乏しい」「赤字決算が続いている」などの理由から、一般的な銀行融資を受けにくい企業にもおすすめです。
一方、申込みから融資実行までには最短でも3日かかるため、今日中もしくは明日までに資金を調達したい企業には向いていません。提出書類を準備する手間や、金利・事務手数料などのコストを抑えたい企業も、他のビジネスローンを併せて検討してみましょう。
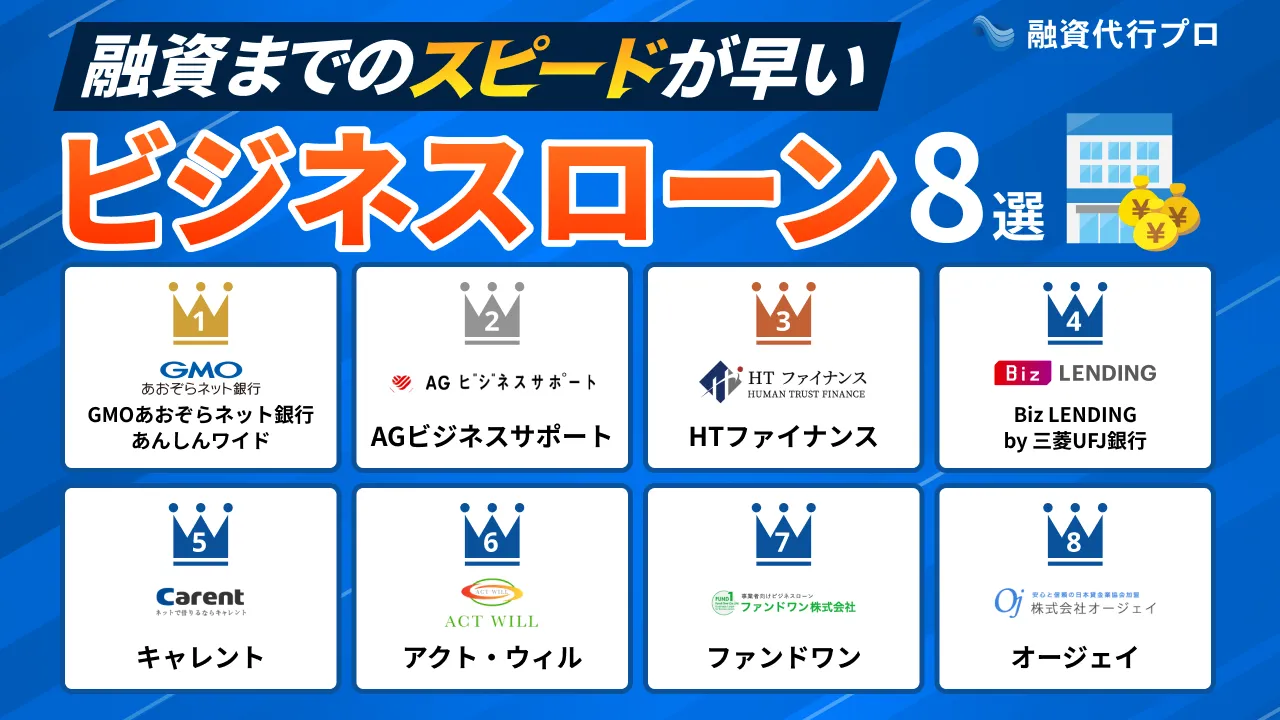
なお、MRFでは難しい「即日融資」「低金利」に対応しているビジネスローンを詳しく知りたい方は、以下記事も併せてチェックしてみてください。
MRF(エムアールエフ)の審査方法や難易度
MRFを利用するためには、所定の審査を受けなければなりません。銀行融資に比べて柔軟に審査が行われるものの、しっかり準備を整えてから申し込まなければ、融資を受けられない可能性があります。
必要なタイミングで資金を確保するためにも、ここで紹介する「審査方法」や「通過率を高めるコツ」を押さえておきましょう。
審査方法
MRFでは、「仮審査」と「本審査」の2段階で融資の可否が判断されます。
まずは公式サイトなどから申込みを行い、本人確認書類や決算書(確定申告書)など、事業内容を確認できる書類を提出します。その後、申込内容をもとに仮審査が行われ、担当者から審査結果について連絡を受ける流れです。
仮審査を通過した後は、必要書類を提出して本審査が行われ、最終的な融資の可否が決定します。
MRFは来店不要であり、銀行融資のように担当者との直接面談を必須としているわけではありません。しかし、企業の返済能力や担保となる不動産の価値を確認する必要があるため、さまざまな書類の提出を求められます。
書類に不備があると、追加書類の提出や修正が必要となり、その分だけ審査や融資実行までに時間がかかるかもしれません。
スムーズに審査を進めるためには、申込前に必要書類を一通り確認し、内容に誤りや不足がない状態で提出することが大切です。
審査の難易度(落ちやすい企業の特徴)
一般的に、ノンバンクが提供するビジネスローンは、銀行融資に比べて柔軟に審査が行われます。ただし、MRFの審査基準は公表されていないため、「どの程度の条件を満たせば審査に通るのか」を明確に判断することはできません。
そこで、一般的なビジネスローンや不動産担保融資の審査基準をもとに、「審査に落ちやすい企業の特徴」を以下にまとめました。
MRFの審査に落ちるリスクがある企業の特徴
- 担保となる不動産の評価額が借入希望額に対して低い
- 既存の借入残高が多く、不動産を新たな融資の担保として使える余力がない
- 売上や利益に対して借入希望額が大きいため、十分な返済能力を見込めない
- 今後の売上や事業見通しが不透明で、現実的な返済計画を立てられていない
- 既存融資の返済を長期的に延滞しているなど、信用情報に問題がある
- 申込内容と提出書類に食い違いがある、または虚偽の申告をしている
- 必要書類が不足しており、事業実態や資金使途を十分に確認できない
不動産担保融資では、企業の財務状況だけでなく、担保となる不動産から「どれくらいの資金を回収できるのか」も重視されます。そのため、不動産に多額の抵当権が設定されていたり、評価額が低かったりする場合は、希望の融資を受けられない可能性があるでしょう。
また、担保に十分な価値があったとしても、資金使途や今後の事業見通しが不透明で、返済の見込みが立たない場合も注意が必要です。
MRFを利用する際は、現在の収支状況や今後の入金予定を整理し、どのように返済していくのかを説明できる状態にしておきましょう。
審査通過率を高めるコツ・対策
MRFの審査通過率を高めるには、以下のコツを押さえておきましょう。
- 借入希望額に見合う担保価値のある不動産を用意する
- 既存の借入残高を確認し、不動産の担保余力を把握する
- 自社の売上・利益に見合った無理のない借入額を設定する
- 今後の売上や入金予定を踏まえ、具体的な返済計画を立てる
- 「既存融資の返済」「カードの支払い」を遅延なく続ける
- 他社からの借入れや財務状況について、正確に申告する
- 必要書類を事前に確認し、漏れや不備がない状態で提出する
特に重要なのは、「借りられるだけ借りる」のではなく、担保価値と返済能力の両方に見合った借入額を設定することです。
不動産の評価額が高くても、すでに多額の借入れが残っている場合、新規融資の担保として活用できない可能性があります。反対に、担保余力が十分にあったとしても、借入希望額が大きすぎると、返済リスクが高いと判断されるかもしれません。
そのため、自社の収支状況を踏まえて無理のない借入額を設定し、着実に返済できることを具体的にアピールしましょう。
MRF(エムアールエフ)を利用する流れ【簡単4ステップ】
MRFを利用する際の流れは、以下のとおりです。
まずは、「電話」「メール」「FAX」「公式サイトの専用フォーム」のいずれかの方法で融資を申し込みます。
▼MRFのお問い合わせページ
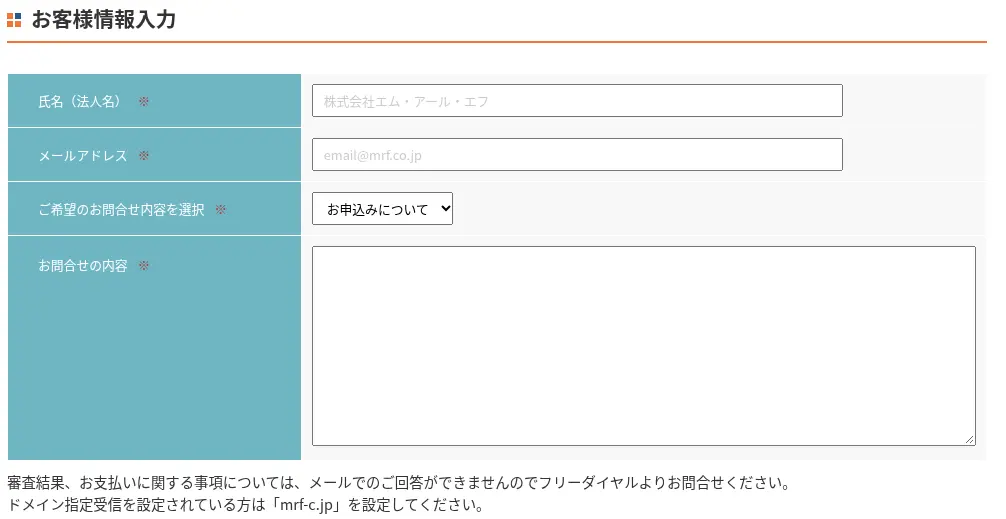
申込時には本人確認書類や決算書などの提出が必要となるため、あらかじめ準備しておきましょう。スムーズに手続きを進めるには、「いくら必要なのか」「何に使うのか」「どのように返済するのか」を整理しておくことも大切です。
申込みが完了すると、その内容をもとに仮審査が行われ、MRFの担当者から審査結果について連絡を受けます。公式サイトには「24時間以内に仮審査対応」と明記されているため、担当者からの連絡をすぐに受け取れるようにしておきましょう。
なお、担当者とのやり取りでは、「借入希望額」「資金使途」「現在の借入状況」などを詳細に確認される可能性があります。そのため、申込内容と説明に食い違いが生じないよう、自社の財務状況や借入状況を正確に把握しておくことが大切です。
仮審査を通過した後は、必要書類を提出して本審査を受けます。本審査では、提出書類をもとに最終的な融資の可否が判断され、審査終了後に結果が通知される流れです。
必要な書類は、利用するプランや担保とする不動産によって異なるため、担当者の案内に従って確実に準備しましょう。
本審査を通過した後は、契約書などにサインして正式に契約を締結し、融資が実行されます。契約の際は、融資額や金利だけでなく、返済期間・事務手数料・登記費用・繰上返済時の条件などもチェックしておきましょう。
特に高額・長期の融資を受ける場合は、契約後の負担も含めて無理なく返済できる条件になっているかを確認することが重要です。
融資を受けた後は、契約時に決められた条件に沿って返済を進めます。MRFでは複数の返済方法が用意されているため、自社の資金繰りや返済計画に合った方法を選びましょう。
なお、返済不能の状態に陥ると、担保として提供した資産を失う可能性があります。そのため、売上が想定より減少した場合でも無理なく返済を続けられるよう、余裕を持った返済計画を立てておくことが大切です。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
融資のプロ推奨!MRFを有効活用するための「出口戦略」
MRFはノンバンクに分類されるため、融資を受けることで将来の銀行融資に影響を及ぼす可能性があります。
そのため、MRFを利用する際は、融資を受けた後の返済方法まで見据えた「出口戦略」を立てておくことが重要です。
ここからは、MRFからの借入が決算書に与える影響や出口戦略を立てるメリット、筆者が実際に現場で見た活用事例を紹介します。
将来的な資金調達をスムーズに進めるためにも、ぜひ参考にしてください。
MRFからの借入が決算書に与える影響
融資コンサルタントとして多くの企業を支援してきた筆者の経験では、ノンバンクからの借入が決算書上に残っていることで、銀行が融資に慎重になるケースがあります。
特に、複数の銀行が参加するバンクミーティングなどでは、ノンバンクからの借入が協調支援の障壁となり、融資に対する銀行側の姿勢が厳しくなることも少なくありません。
これは、銀行側が「金利の高いノンバンクは自社の債権回収を優先し、返済条件の変更(リスケジュール)などに応じないのではないか」と警戒するためです。
そもそも、銀行とノンバンクでは適用される法制度や融資方針が異なるため、返済条件の変更などについて、必ずしも足並みを揃えて対応できるとは限りません。
たとえば、企業の資金繰りが悪化した際、銀行が返済猶予に応じても、ノンバンクが従来どおりの返済を求めれば、経営再建に向けた調整が難航する可能性があります。
銀行としては、他の借入先と協調できず、結果的に自社の貸付金を回収できなくなるリスクを懸念するため、ノンバンクからの借入がある企業への融資に慎重になる傾向があるのです。
MRFの利用前に「出口戦略」を立てておくべき理由
MRFからの借入は将来の銀行融資に影響する可能性がありますが、だからといって利用を諦める必要はありません。重要なのは、融資を受ける前に、借入金をいつ・どのように返済するのかという明確な「出口戦略」を立てておくことです。
たとえば、金利が高くても、借入コストを上回る利益が見込める事業への投資であれば、MRFを活用するメリットは十分にあります。
また、「数ヶ月後に入金予定の売掛金を返済に充てる」「担保不動産を売却して一括返済する」など、具体的な返済計画がある場合も、MRFは有効な資金調達手段となるでしょう。
場合によっては、事業や会社を分けて資金調達の方法を検討するなど、より高度な選択肢も考えられます。
MRFを有効活用するためにも、融資を受けることだけを目的とせず、将来の資金繰りや銀行との取引まで見据えた返済計画を立てておくことが大切です。
筆者が現場で見たノンバンクの活用事例
融資コンサルタントである筆者が実際に現場で見た事例として、ある不動産業者が優良物件を急きょ仕入れるために、ノンバンクを「つなぎ資金」として活用したケースがあります。
この企業は、銀行融資を待っていては他社に物件を先に購入されるおそれがあったため、あえて金利の高いノンバンクから短期間で資金を調達し、物件を取得しました。
その後、物件の価値を高めて早期に売却するという明確な「出口戦略」があったため、ノンバンクへの利息を支払った上で、最終的に数千万円の利益を確保することに成功しています。
このように、十分な利益が見込める事業への投資や短期的なつなぎ資金として活用するのであれば、金利の高いノンバンクも有効な資金調達手段となります。
MRFについても、明確な返済計画を立てた上で計画的に利用することで、貴重な事業機会を逃さずに資金を確保するための心強い選択肢となるでしょう。
MRF(エムアールエフ)と他のビジネスローンとの違い
自社に合ったビジネスローンを見つけるには、MRFを含む各サービスの特徴について、幅広い視点から比較検討することが大切です。
ここでは、資金調達のプロである筆者おすすめの「審査が柔軟なビジネスローン」を以下にまとめました。
MRFを使うべきか迷っている方は、以下の比較表を参考にしながら、自社の財務状況や利用目的に合ったサービスを選びましょう。なお、比較表は以下6つのポイントをもとに作成しています。
「審査が柔軟なビジネスローン」の比較ポイント
- 金利
- 限度額
- 必要書類
- 返済期間
- 担保・保証人
- 融資スピード
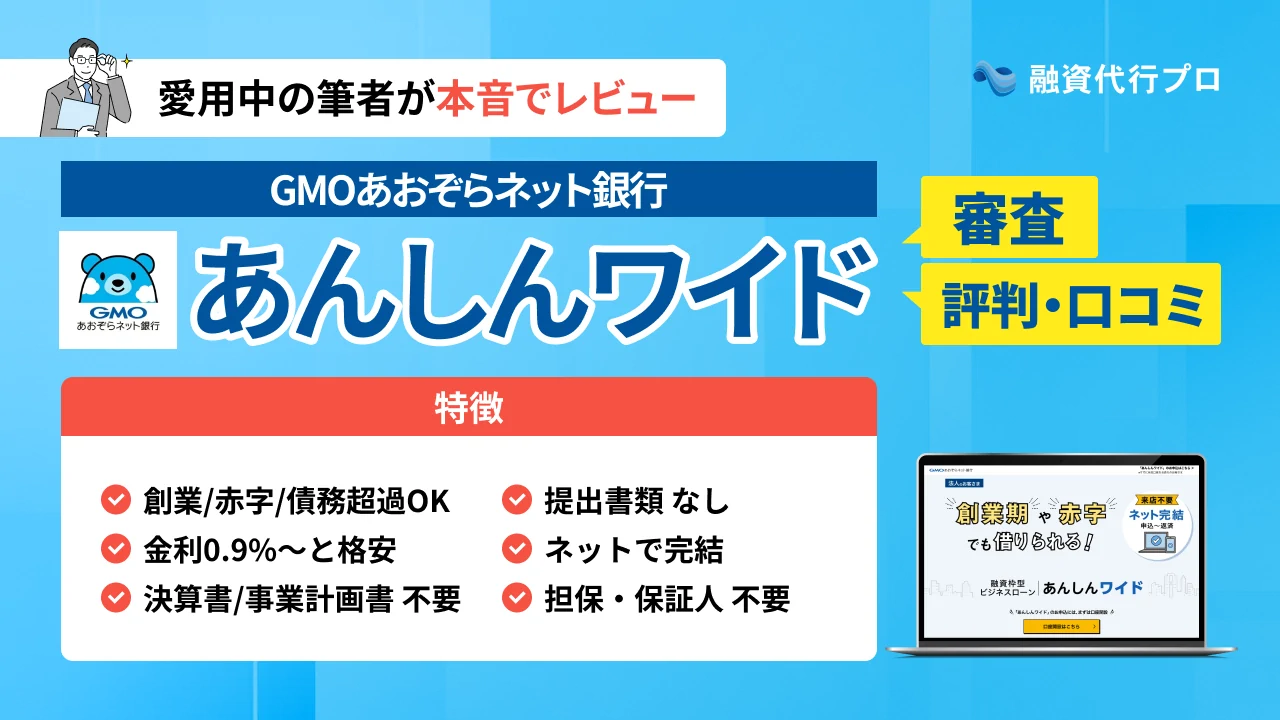
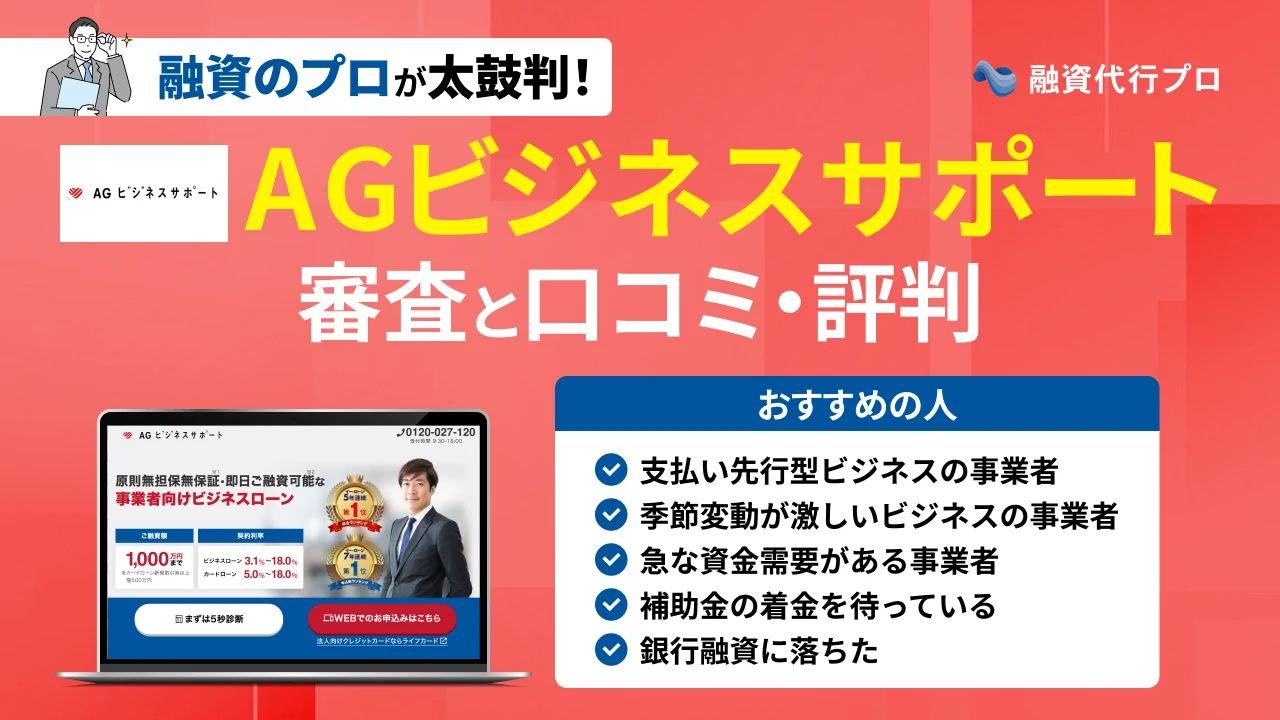
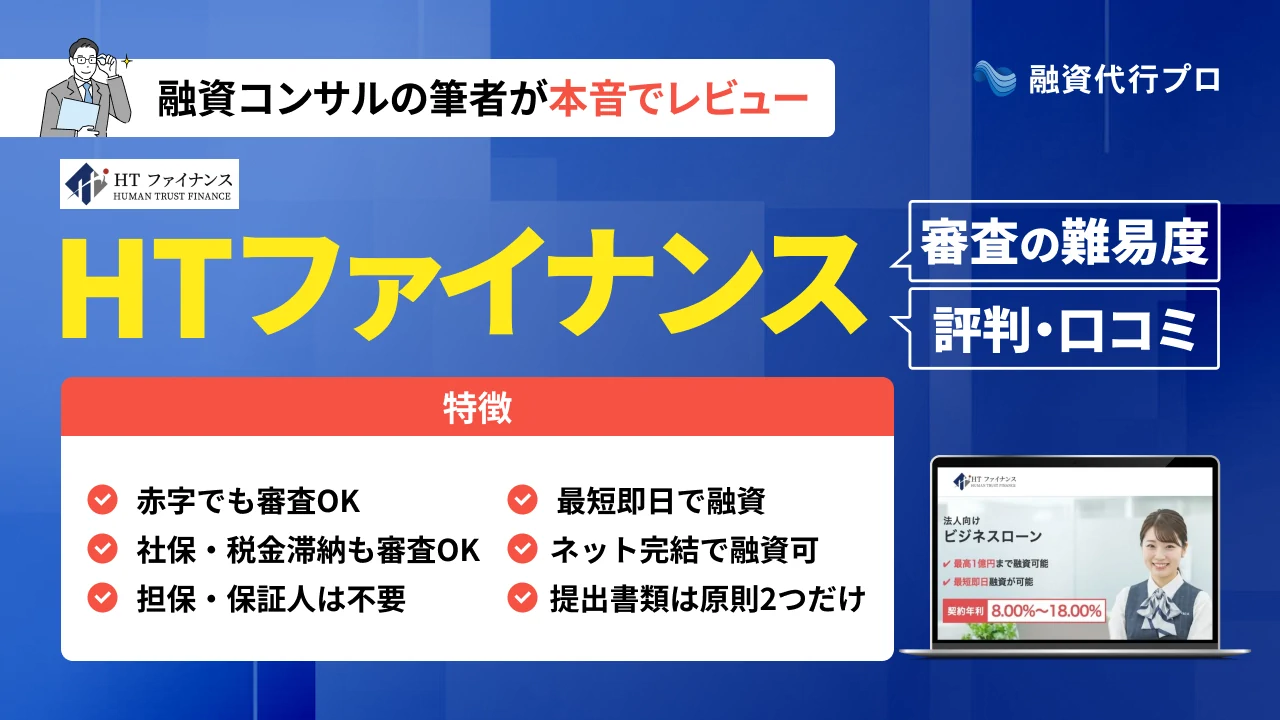
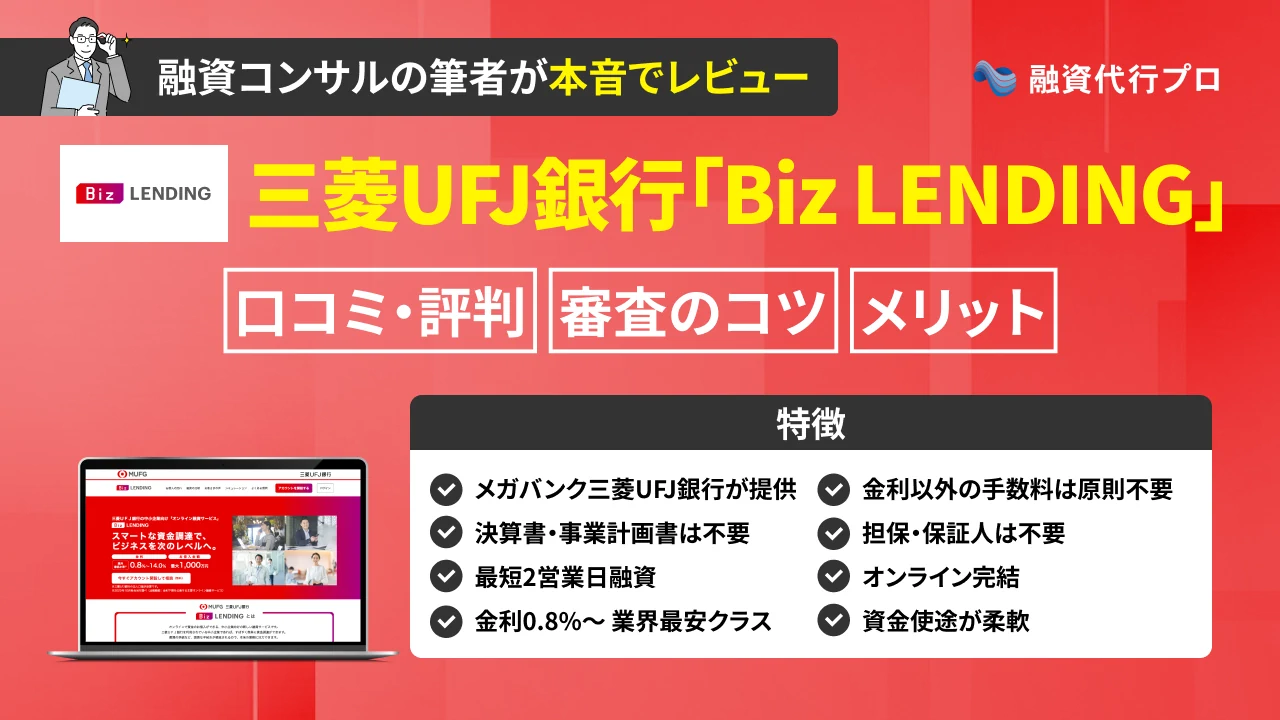
◆ 審査が柔軟なビジネスローン10社
※比較表は、横にスクロールできます>
 MRF |  あんしんワイド |  AGビジネスサポート |  HTファイナンス |  Biz LENDING |  アクト・ウィル |  キャレント |  ファンドワン |  ニチデン |  オージェイ | |
| 対象 | 法人 個人事業主 | 法人 | 法人 個人事業主 | 法人 | 法人 | 法人 | 法人 | 法人 個人事業主 | 法人 個人事業主 | 法人 個人事業主 |
| 金利 | 4.0%~15.0% | 0.9%〜14.0% | 3.1%~18.0% | 8.0%~18.0% | 0.8%〜14.0% | 3.0%~15.0% | 7.8%~18.0% | 10%~18% (不動産担保有は2.5%~) | 4.8%~17.5% | 10.0%~15.0% |
| 限度額 | 10万~3億円 | 10~1,000万円 | 50~1000万円 | 50万~1億円 | 50~1000万円 | 300万~5億円 ※無担保は最大1億円 | 1~500万円 | 30~500万円 (不動産担保有は~1億円) | 1億円まで | 30~2,000万円 |
| 必要書類 | 4種類 本人確認書類 不動産登記簿謄本 決算書/確定申告書 残高証明書 など | 不要 銀行口座の 「入出金履歴」 のみでOK | 2種類 本人確認書類 決算書/確定申告書 | 2種類 本人確認書類 決算書 | 1種類 本人確認書類 | 2種類 本人確認書類 決算書 | 2種類 本人確認書類 登記簿謄本 | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 | 4種類 本人確認書類 事業計画書 決算書/確定申告書 印鑑証明 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など |
| 返済期間 | 3年/最長 | 自由 | 5年/最長 | 1年/原則 | 1年/最長 | 5年/最長 | 10年/最長 | 35年/最長 | 20年/最長 | 3年/最長 |
| 担保・保証人 | 原則不要 | 不要 | 不要 | 不要 | 不要 | 原則不要 | 不要 | 不要 | 要相談 (原則保証人必要) | 原則不要 |
| 融資スピード | 最短3日 | 最短2日 | 最短即日 | 最短即日 | 最短2日 | 最短即日 | 最短即日 (最短30分) | 最短即日 (最短40分) | 最短即日 | 最短即日 (審査厳しめ) |
| 公式HP | 公式サイト >
 | 公式サイト>
 | 公式サイト>
 |  公式サイト> | 公式サイト>
 | 公式サイト>
 | 公式サイト>
 | 公式サイト | 公式サイト > | 公式サイト> |
※比較表は、横にスクロールできます >
担保として提供できる不動産を保有しており、数億円規模の資金調達を希望している場合は、MRFを利用するのがおすすめです。一方、金利を重視する場合は「あんしんワイド」、融資スピードを重視するなら「AGビジネスサポート」などが適しています。
このように、自社がビジネスローンに何を求めているのかを明確にすると、利用するサービスの候補も絞りやすくなるでしょう。
なお、各ビジネスローンの特徴を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

MRF(エムアールエフ)を利用する10のメリット
MRFを利用するメリットは、以下のとおりです。
- メリット1.申込みから最短3日で融資を受けられる
- メリット2.「最大3億円」「最長35年」の融資に対応している
- メリット3.上場企業グループ会社のため安心して利用できる
- メリット4.自社の状況に合わせて6種類のプランから選べる
- メリット5.FPなどの有資格者が最適なプランを提案してくれる
- メリット6.開業直後や赤字でも柔軟に審査してもらえる
- メリット7.第2順位以下の不動産でも担保として提供できる
- メリット8.不動産以外の売掛債権・動産なども担保にできる
- メリット9.事業資金・納税資金など幅広い用途に利用できる
- メリット10.来店不要で手軽に申込み手続きを進められる
多額の融資を受けられる以外にもどのようなメリットがあるのか、一つずつチェックしていきましょう。
メリット1. 申込みから最短3日で融資を受けられる
資金繰りに悩む企業がMRFを利用するメリットは、申込みから最短3日で融資を受けられることです。
一般的な銀行の不動産担保融資では、融資を申し込んでから実行されるまでに2週間〜2ヶ月程度かかる場合があります。企業の返済能力を確認する審査に加えて、担保となる不動産の価値を査定したり、登記内容を確認したりする必要があるためです。
しかし、MRFの公式サイトには、「必要書類を提出してから数日程度で対応」「融資まで最短3日」と明記されています。
申込後は仮審査や本審査が行われますが、不動産を担保とする融資でありながら、迅速な対応が期待できる点は嬉しいポイントです。
融資を受けるまでの期間を短縮できれば、想定外のトラブルなどで一時的に資金が不足した場合でも、余裕を持って対応できます。また、新規事業や設備投資などのビジネスチャンスが生まれた際も、資金調達に時間がかかって機会を逃すリスクを抑えられるでしょう。
メリット2. 「最大3億円」「最長35年」の融資に対応している
MRFは、融資限度額が「最大3億円」と非常に高く、返済期間も「最長35年」と長めに設定できる点が大きなメリットです。
銀行以外のノンバンクが提供するビジネスローンでは、融資限度額が数百万円〜1,000万円程度に設定されているケースが多く見られます。しかし、MRFは不動産を担保にすることで、貸し手側が資金を回収できなくなるリスクを抑えられるため、より有利な条件を設定できるのです。
最大3億円まで資金を調達できれば、大規模な設備投資や事業拡大などでまとまった資金が必要になった場合でも、スムーズに対応できます。複数の金融機関に融資を申し込む手間を減らせるほか、借入先が増えることで返済日・契約条件の管理が複雑になるのを防げる点もメリットです。
また、返済期間を最長35年まで設定できれば、毎月の返済額を抑えられるため、短期間で返済する場合と比べて資金繰りも安定しやすくなります。
メリット3. 上場企業グループ会社のため安心して利用できる
MRFを検討している方の中には、「本当に安心して利用できる会社なのか」と不安に感じる方もいるかもしれません。しかし、MRFは上場企業の子会社であり、経営基盤や管理体制が整った企業グループのもとで事業を展開しています。
そのため、運営会社の信頼性を重視して借入先を選びたい方でも、安心して利用を検討しやすい点が大きなメリットです。
MRFの親会社である「三井松島ホールディングス株式会社」は、東証プライム市場と福岡証券取引所に上場しています。コンプライアンスをはじめとした管理体制が整備されているため、会社の信用力を確認した上で利用できる点が強みです。
また、親会社の経営基盤が安定していることから、突然サービスが終了するリスクが低く、長期的な取引も見込めます。
MRFでは不動産を担保に差し入れる性質上、高額な資金を借り入れ、長期間にわたって返済を続けるケースも少なくありません。「長く付き合う借入先として信頼できるか」を重視したい方にとって、上場企業グループであることは大きな安心材料となるでしょう。
メリット4. 自社の状況に合わせて6種類のプランから選べる
自社の財務状況に合わせて「6種類の融資プラン」から最適なメニューを選べる点も、資金繰りに悩む企業がMRFを利用するメリットです。
同じ融資を受ける場合でも、「一時的な資金不足を補いたい」「長期的に借りたい」など、企業によって必要な金額・返済期間は異なります。そのため、MRFではこうした幅広い資金ニーズに対応できるよう、以下6種類のプランを用意しています。
▼MRFで利用できる6種類のプラン
| プラン名 | 特徴 | 融資限度額 | 金利 | 返済期間 | 担保 |
|---|---|---|---|---|---|
| 長期間元金据置プラン | 最長3年間は元金を据え置き、毎月の支払いを利息中心に抑えられる | 3億円 | 4.0〜9.9% | 3年以内 (最長15年まで更新可) | 土地・建物 |
| オーダーメイドプラン | 長期間かけて返済したい場合に利用しやすい基本的な不動産担保ローン | 3億円 | 6.0〜15.0% | 35年以内 | 土地・建物 |
| ブリッジプラン | 売掛金が入金されるまでなど、短期間だけ資金を確保したい場合に適している | 3億円 | 5.0〜9.6% | 1年以内 | 土地・建物 |
| バリエーションプラン | 不動産を所有していなくても、売掛債権や動産などを担保に融資を受けられる | 3,000万円 | 7.0〜15.0% | 5年以内 | 売掛債権・診療報酬債権・有価証券・動産など |
| 不動産事業向けプラン | 販売用物件の購入や売却までのつなぎ資金など、不動産事業の資金調達に特化している | 3億円 | 6.57〜12.0% | 1年以内 | 土地・建物 |
| 不動産事業向けプラン(3ヶ月償還型) | 短期間で売却・返済する予定の不動産事業者向けに金利を抑えたプラン | 3億円 | 4.5〜6.6% | 3ヶ月以内 | 土地・建物 |
たとえば、現在の資金繰りが厳しく、元金の返済をしばらく抑えたい場合は「長期間元金据置プラン」が適しています。一時的に資金を確保したい場合は「ブリッジプラン」、長期的に返済したい場合は「オーダーメイドプラン」がおすすめです。
このように選択肢が豊富であれば、必要以上に借りることなく、自社の資金繰りや返済計画に合った条件で融資を受けられます。
その結果、毎月の返済負担を抑えられると、資金繰りの安定化も図りやすくなり、無理なく事業を続けられるようになるでしょう。
メリット5. FPなどの有資格者が最適なプランを提案してくれる
MRFでは、FP(ファイナンシャルプランナー)などの有資格者に相談することで、自社に合った融資プランを提案してもらえる点もメリットです。
MRFでは、融資に関する専門知識の習得に力を入れており、「FP」「宅地建物取引士」「貸金業務取扱主任者」などの資格取得を推進しています。そのため、2026年7月末時点では、2級FPが52名、宅地建物取引士試験合格者が28名、貸金業務取扱主任者試験合格者が42名在籍しています。
MRFには幅広い融資プランが用意されているものの、その中から「どの商品が自社に合っているのか」を正確に見極めるのは簡単ではありません。しかし、専門知識を持つスタッフに相談すれば、自社の資金繰りや担保の状況を踏まえて、無理なく返済できるプランを一緒に検討してもらえます。
このように、初めて不動産担保融資を受ける方でも、不安を解消しながら資金調達を進められる体制が整っている点は、MRFの大きな魅力です。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
メリット6. 開業直後や赤字でも柔軟に審査してもらえる
MRFでは、開業直後や赤字の企業でも、現在の財務状況を踏まえて柔軟に審査を行い、融資を検討してもらえる点もメリットです。
通常の銀行融資では、決算内容や業績が審査で重視されるため、十分な実績がない企業や、赤字が出ている企業は融資を受けにくい傾向があります。しかし、MRFでは業種・業態や決算内容だけでなく、「現在の収支状況」「今後の事業計画」なども踏まえて審査を行う点が特徴です。
実際に公式サイトでも、赤字で銀行融資を断られた企業に対して「赤字だけを理由に断ることはない」と案内しています。
そのため、「開業したばかりで融資を受けられない」「金融機関から融資を断られた」といった企業でも、資金調達の可能性を十分残しておけるでしょう。
ただし、審査が柔軟に行われるからといって、誰でも必ず融資を受けられるわけではありません。実際の融資可否や条件は審査によって決まるため、自社の財務状況を整理し、無理のない返済計画を立てた上で相談することが大切です。
メリット7. 第2順位以下の不動産でも担保として提供できる
MRFでは、第2順位以下の不動産も担保として提供できる場合があります。すでに銀行などの抵当権が設定されている不動産でも、条件によっては新たな融資の担保として活用できる点がメリットです。
一般的に、不動産担保融資では、融資を実行する金融機関が対象となる不動産に「抵当権」と呼ばれる担保の権利を設定します。抵当権には順位があり、返済が滞って不動産を売却することになった場合は、第1順位の債権者から優先して資金を回収する仕組みです。
そのため、すでに他の金融機関が第1順位の抵当権を設定している不動産は、新たな融資を受ける際の担保として利用しにくい傾向があります。
しかし、MRFでは第2順位以下の不動産も担保にできるため、すでに抵当権が設定されていても、資金調達できる可能性が残されているのです。
また、MRFでは本人や自社が所有する不動産だけでなく、家族など第三者が所有する不動産についても、所有者の同意があれば担保として提供できます。
「不動産には抵当権が付いているから融資は難しい」と考えている企業でも、資金調達の選択肢を広げられる点は、MRFならではの大きな強みです。
メリット8. 不動産以外の売掛債権・動産なども担保にできる
資金繰りに悩む企業がMRFを利用するメリットの一つは、不動産だけでなく、売掛債権・動産なども債権として活用できることです。
一般的な不動産担保融資では、土地や建物を担保にすることが前提となるため、不動産を所有していない場合は、そもそも融資を申し込めません。
しかし、MRFの「バリエーションプラン」では、売掛債権や診療報酬債権、有価証券のほか、自動車・在庫などの動産も担保として利用できます。
不動産を担保とするプランに比べて融資限度額は低めですが、それでも最大3,000万円の資金を調達できる可能性がある点は大きなメリットです。
たとえば、取引先に対する多額の売掛金や、高額な機械・設備などを保有している企業であれば、不動産がなくてもまとまった資金を調達できます。
「不動産を持っていないからMRFを利用できないのでは」と考えている方は、バリエーションプランの利用を前向きに検討してみましょう。
なお、売掛債権などを担保に融資を受ける「ABL(流動資産担保融資)」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
メリット9. 事業資金・納税資金など幅広い用途に利用できる
MRFから借り入れた資金は、「事業資金」「納税資金」など、幅広い用途に利用できる点もメリットです。
企業が安定して事業を続けるために必要とする資金は、仕入費・人件費などの運転資金や、機械・設備などを購入する設備資金だけとは限りません。決算後には「法人税」「消費税」などの納税資金が発生するほか、売掛金の入金が遅れた場合には、一時的なつなぎ資金が必要になることもあります。
MRFは資金使途が幅広いため、「運転資金を確保したい」「納税期限が迫っているのに手元資金が足りない」といった状況にも対応できる点が魅力です。
資金が必要になるたびに別の借入先を探す手間を抑えられるほか、納税によって手元資金が一気に減少し、資金繰りが悪化するリスクも抑えられます。
こうした点から、MRFは企業全体の資金繰りを見ながら、必要なタイミングで資金を調達したい場合に、柔軟に活用できるビジネスローンといえるでしょう。
メリット10. 来店不要で手軽に申込み手続きを進められる
MRFは、来店不要で手軽に申込み手続きを進められる点もメリットです。
MRFでは、「電話」「メール」「FAX」「公式サイト」など幅広い方法での申込みを受け付けています。
申込後は営業担当者が事務所などを訪問し、借入希望額や返済計画に関する相談に対応してくれるため、経営者自身が店舗に足を運ぶ必要がありません。
そのため、融資の相談や申込みのために、日中まとまった時間を確保するのが難しい方でも、本業への影響を抑えながらスムーズに手続きできます。
店舗までの移動時間や交通費などのコストをかける必要がなく、自社の事務所など普段利用している場所で担当者と直接面談できる点も嬉しいポイントです。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
MRF(エムアールエフ)を利用する6つのデメリット
MRFを利用する際は、以下6つのデメリットに気をつける必要があります。
- デメリット1.最短即日で融資を受けられるわけではない
- デメリット2.融資を受けるには担保を提供しなければならない
- デメリット3.申込・契約時に提出を求められる書類が多い
- デメリット4.返済が滞った場合は資産を失う可能性がある
- デメリット5.金利に加えて事務手数料・登記費用などがかかる
- デメリット6.オンラインだけで契約を完結できるわけではない
MRFを利用すべきか迷っている方は、これらのデメリットを踏まえた上で、自社の資金繰りに役立つか改めて検討してみてください。
デメリット1. 最短即日で融資を受けられるわけではない
MRFを利用して資金調達する際のデメリットは、最短即日で融資を受けられるわけではないことです。
MRFは「最短3日での融資」に対応しており、一般的な銀行融資に比べるとスピーディに資金を調達できます。しかし、ノンバンクのビジネスローンには最短即日で融資を受けられる商品もあるため、資金調達を急いでいる場合には物足りなく感じるかもしれません。
MRFの融資が数日かかるのは、審査の過程で申込者の返済能力だけでなく、担保となる不動産の「価値」「権利関係」なども確認する必要があるためです。そのため、「今日中に代金を支払わなければならない」「取引先への支払期限が明日までとなっている」といった状況には対応しにくい点に注意しましょう。
上記を踏まえ、MRFを利用する際は、融資を受けるまでに数日かかることを想定し、スケジュールに余裕を持って申込み手続きを進めることが大切です。
どうしても当日中に資金を用意する必要がある場合は、MRFだけでなく、最短即日での融資に対応しているビジネスローンも検討してみましょう。
たとえば、「AGビジネスサポート」「HTファイナンス」「アクトウィル」であれば、最短即日で数千万円〜数億円規模の資金を調達できる可能性があります。
3つのビジネスローンについて、利用者の評判やメリット・デメリットを詳しく知りたい方は、以下記事も併せてチェックしてみてください。
デメリット2. 融資を受けるには担保を提供しなければならない
MRFで融資を受ける際は、原則として「不動産」「売掛債権」などの担保を提供しなければならない点もデメリットといえます。
MRFの大きな強みは、土地や建物などの不動産を担保に設定することで、「最大3億円」「最長35年」の融資を受けられることです。つまり、不動産を所有していない場合は、利用できるプランが限られたり、希望の融資を受けられなかったりする可能性があります。
売掛債権や診療報酬債権、有価証券などを担保にできるプランも用意されていますが、融資限度額は最大3,000万円と比較的低めです。また、担保として提供できる資産があったとしても、その評価額によっては、希望の借入額より大幅に減額されることもあります。
そのため、MRFを利用する際は、担保にできる資産があるか、必要な金額を借りられる見込みがあるかを事前に確認しておきましょう。
担保として提供できる不動産や動産を用意するのが難しい場合は、MRF以外の「無担保型のビジネスローン」を検討するのがおすすめです。
ビジネスローンには担保を不要とする商品も多いため、自社の資産状況や必要な資金額に合わせて、適切な商品を探してみましょう。
以下の記事では、筆者おすすめの「審査が柔軟なビジネスローン」を紹介しているため、こちらも併せてチェックしてみてください。
デメリット3. 申込・契約時に提出を求められる書類が多い
MRFでは、融資の申込・契約時に提出を求められる書類が多い点もデメリットです。
MRFの審査では、担保となる不動産の価値を正確に評価する必要があるため、他のビジネスローンと比べて提出書類が多い傾向にあります。
たとえば、MRFの「長期間元金据置プラン」を利用する場合は、主に以下の書類が必要です。
▼MRF「長期間元金据置プラン」の必要書類
| 申込時 | ・運転免許証、本人を証明するもの2点 ・不動産登記簿謄本 ・公的な営業許可証または届出書 ・事業実績を証明する書類(決算書、確定申告書、資金繰り表など) ・残高証明書(または返済予定表と引落通帳) |
| 契約時 | ・権利証 ・実印 ・印鑑証明書(3ヶ月以内のもの) |
MRFでは最短3日での融資に対応していますが、必要書類が手元になければ準備に時間がかかり、資金調達のタイミングが遅れる可能性があります。
そのため、急いで資金を確保したい場合は、決算書や事業計画書を日頃から整理し、必要なときにすぐ提出できる状態にしておきましょう。
本業が忙しく、書類を準備する時間を確保できない場合は、MRFより提出書類が少ないビジネスローンを検討してみるのもおすすめです。
たとえば、GMOあおぞらネット銀行の「あんしんワイド」は、直近2ヶ月以上の入出金明細を提出するだけで、所定の審査を受けられます。融資限度額は1,000万円とMRFに比べて低めですが、必要な資金を十分に調達できる場合は、選択肢の一つとして検討してみましょう。
なお、「あんしんワイドの評判や審査のコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
デメリット4. 返済が滞った場合は資産を失う可能性がある
MRFを利用する際は、返済が滞った場合に、担保として提供した資産を失う可能性がある点に注意しなければなりません。
不動産担保融資では、返済不能の状態が続き、抵当権などの権利が実行されると、不動産が競売等によって処分され、その売却代金が借入金の返済に充てられます。特に、自社の事務所や店舗、工場など事業に欠かせない不動産を担保としている場合は、資産を失うことで事業の継続そのものに影響が及ぶでしょう。
家族などが所有する不動産を担保として提供する場合も、資産が失われることで、第三者を巻き込んだ大きなトラブルに発展するかもしれません。
こうしたリスクを避けるためには、「どこまで借りられるか」ではなく、「無理なく返せるかどうか」を基準に借入額を設定することが大切です。
融資を受ける前に、今後の売上・支出を踏まえた資金繰り表を作成し、売上が想定より落ち込んだ場合でも返済できる余裕があるか確認しておきましょう。
デメリット5. 金利に加えて事務手数料・登記費用などがかかる
MRFは、他のビジネスローンに比べて金利が高い傾向にあるほか、事務手数料や登記費用などの諸費用がかかる点もデメリットです。
MRFの金利はプランによって異なりますが、契約年率は4.0〜15.0%に設定されています。MRFは融資限度額が高いため、数千万円以上のまとまった資金を調達する場合は、支払う利息が大きくなりやすい点に注意が必要です。
また、MRFでは金利とは別に事務手数料が発生します。
たとえば、「長期間元金据置プラン」の事務手数料は融資金額の3.3%です。仮に1億円を借り入れる場合、事務手数料は330万円となります。不動産に根抵当権を設定するための登記費用や、完済後に根抵当権を抹消するための費用も利用者負担です。
これらのコストを考慮せずに借入額を決めると、実際に使える資金が想定より少なかったり、毎月の返済負担が重くなったりする可能性があります。
そのため、MRFを利用する際は、希望するプランの金利はもちろん、事務手数料や登記費用もいくらかかるのかを事前に計算しておくことが大切です。
少しでも金利負担を抑えたい場合は、「Biz LENDING」「あんしんワイド」など、低金利のビジネスローンも併せて検討してみましょう。
「Biz LENDING」「あんしんワイド」の評判やメリット・デメリットを詳しく知りたい方は、以下記事も併せてチェックしてみてください。
デメリット6. オンラインだけで契約を完結できるわけではない
MRFは、申込みから契約までの手続きをオンラインだけで完結できるわけではない点も、デメリットとして挙げられます。
MRFでは、電話や公式サイトなどから申込みを受け付けているため、手続きのためにわざわざ店舗へ足を運ぶ必要がありません。しかし、申込後は担当者から連絡を受けたり、契約時に直接やり取りしたりする必要があります。
そのため、申込みから契約までオンライン上で完結するビジネスローンと比べて、手続きに負担を感じやすい点がデメリットです。
特に、本業の予定が詰まっている場合は、手続きの日程が後ろ倒しになり、必要なタイミングで資金を調達できないかもしれません。
事務手続きの負担をできるだけ抑えたい場合は、すべての手続きをオンラインで完結できるビジネスローンを検討するのがおすすめです。融資額や金利だけでなく、手続き方法なども含めて総合的に比較検討することが、結果としてより効率的な資金調達につながります。
以下の記事では、申込みから契約までオンラインで完結できるビジネスローンも多数紹介しているため、併せてチェックしてみてください。
MRF(エムアールエフ)は上場企業グループ運営の柔軟性が高いビジネスローン
MRFは、創業直後の企業や赤字企業からの相談にも対応する「柔軟性の高さ」が強みの、上場企業グループが運営するビジネスローンです。
- 上場企業のグループ会社が運営
- 申込みから最短3日で融資を受けられる
- 最大3億円・最長35年の融資に対応している
- 開業直後や赤字でも柔軟に審査してもらえる
- 不動産以外の売掛債権・動産なども担保にできる
土地や建物などの不動産を担保にすることを前提としているため、「最大3億円」「最長35年」といった高額・長期の融資を受けられます。
MRFのサービス概要や運営会社の情報は、以下のとおりです。
▼「MRF」の概要
| 融資対象者 | 法人/個人事業主 |
| 金利 | 4.0〜15.0% |
| 融資額 | 10万円〜3億円 |
| 必要書類 | 本人確認書類 不動産登記簿謄本 公的な営業許可証または届出書 決算書 残高証明書など |
| 返済期間 | 最長35年 |
| 担保 | 不動産 有価証券 売掛債権 診療報酬債権動産など ※利用するプランによって異なる |
| 保証人 | 原則不要 |
| 融資スピード | 数日程度 |
▼運営会社の基本情報
| 会社名 | 株式会社エム・アール・エフ |
| 貸金業者登録番号 | 福岡財務支局長(5)第00173号 |
| 住所 | 福岡市中央区渡辺通5丁目23番8号 サンライトビル6階 |
| 設立 | 平成24年4月 |
| 資本金 | 7,500万円 |
| 代表者 | 代表取締役社長 串間 新一郎 |
| 従業員数 | 115名 |
MRFでは多彩な融資プランを用意しており、「元金の返済を据え置きたい」「金利を抑えたい」など、自社の状況に合ったメニューを選べます。また、FPなどの有資格者が在籍しているため、専門的な視点を取り入れながら、無理のない方法で返済できるプランを検討できる点もメリットです。
なお、MRFでは、電話・メール・FAX・公式サイトの専用フォームなど、さまざまな方法で融資の申込みを受け付けています。
必要に応じて営業担当者による出張訪問も行っているため、利用を検討している方は、まず公式サイトから一度問い合わせてみましょう。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
「MRF(エムアールエフ)の評判」についてよくある質問
MRFの評判について、よくある質問を下記にまとめました。MRFのメリットを最大限に活かして資金調達したい方は、ぜひ参考にしてください。
MRFの利用に連帯保証人は必要ですか?
MRFを利用する際、原則として連帯保証人は不要です。ただし、法人名義で契約する場合は、代表者による連帯保証が必要となります。
連帯保証の条件は契約形態によって異なるため、不明点がある場合は、融資を申し込む前に営業担当者へ確認しておきましょう。
他の金融機関から借入れがあってもMRFを利用できますか?
すでに他の金融機関から借入れがある場合でも、MRFのビジネスローンを申し込むことは可能です。MRFでは複数の融資プランを用意しているため、現在の借入状況・資金ニーズに応じて柔軟に利用できます。
ただし、実際に融資を受けられるかどうかは審査によって決まります。融資の成功率を高めるには、既存借入の返済状況や今後の見通しを整理した上で、相談に臨むことが大切です。
MRFは返済途中でも追加融資を受けられますか?
MRFでは、現在の借入れを返済している途中でも、追加融資を受けられる可能性があります。既存の借入残高を増やす形で融資を受けるだけでなく、別契約として新たに資金を調達することも可能です。
ただし、追加融資を受ける場合も改めて審査が行われるため、事前に必要な準備を整えてから相談しましょう。
MRFは借入金を途中で一括返済できますか?
MRFでは、返済期間の途中でも借入金を一括返済できます。資金に余裕ができた場合などに残額をまとめて返済すれば、利息の支払いもなくなるため、総返済額を大きく減らせるかもしれません。
一括返済を希望する場合は、まず営業担当者に連絡し、今後のスケジュールや最終的な返済金額を確認しましょう。
MRFの評判をもとに不動産を有効活用し、効率的に資金調達しよう!
MRFの特徴を理解した上で融資を申し込むと、不動産の価値を活かしながら効率的に資金調達でき、資金繰りの安定化や事業成長につなげられます。
MRFを実際に利用した方の評判・口コミは、以下のとおりです。
MRFを実際に利用した方の評判・口コミ
- 融資まで非常にスピーディに対応してくれた
- 資料集めに関しても親切で分かりやすかった
- 過去よりも今後の展望を重視してくれた
- 何度も担当の方が店舗へ来てくれたため、安心して任せられた
- 融資後もビジネスや相続の件などで親身にアドバイスしてくれた
MRFでは「不動産担保ローン」を中心に取り扱っているため、無担保のビジネスローンに比べて高額・長期の融資を受けられます。上場企業のグループ会社が運営している点も、信頼性を重視する多くの企業にとって安心できるポイントです。
なお、MRFでは公式サイトや電話、メール、FAXなどから申込みを受け付けています。融資に関する相談にも対応しているため、不動産を活用して資金調達を進めたい方は、ぜひ以下のボタンから問い合わせてみてください。
\「最大3億円」「最長35年」の融資が可能/
※創業直後や赤字でも柔軟に対応
本記事で紹介した内容をもとに、MRFを活用し、資金繰りの安定化や事業成長にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。
※本ページは金融庁、中小企業庁、経済産業省等公的機関、日本貸金業協会、全国銀行協会等金融団体、その他、各銀行・ビジネスローン・請求書カード払い・クレジットカード等金融商品の公式サイトを元に、公正・公平に比較し記事制作しています。
※本ページは可能な範囲にて正確な情報掲載を目指しておりますが、その内容の正確性や安全性を保証するものではありません。
※本ページで紹介されている金融商品のお申し込みは、ご自身で各Webサイトをご確認の上、ご判断をするようお願いします。
※本ページのコンテンツ内容は、専門的・客観的な知識や経験に基づく執筆・編集体制の元、信憑性のあるクチコミ・体験談を収集しています。
※本ページでは、本事業運営費用の確保を目的とし、広告配信を導入しています。なお、掲載される広告商品・サービスの概要・比較・評価等情報は、客観的事実に基づいたもので、利益関係による優遇等は一切ありません。