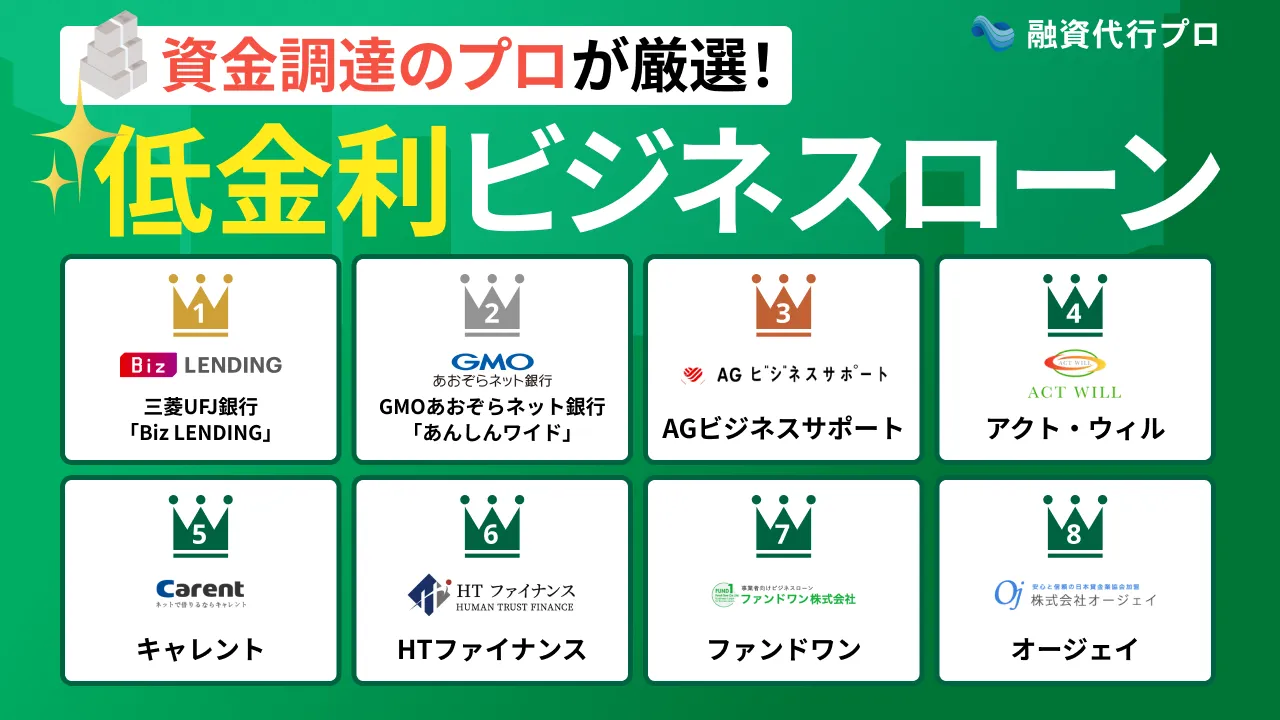
まず先に、おすすめの低金利のビジネスローン業者を教えて!
こんな忙しい方に向けて、まずは筆者が厳選した「おすすめの低金利ビジネスローンの比較表」を共有します。
◆ おすすめの低金利ビジネスローン会社8社【筆者厳選】
※比較表は、横にスライドできます >
\オススメNo.1/ Biz LENDING おすすめ度 (5.0 / 5.0) | \オススメNo.2/ あんしんワイド おすすめ度 (5.0 / 5.0) | \オススメNo.3/ AGビジネスサポート おすすめ度 (4.5 / 5.0) | \オススメNo.4/ アクト・ウィル おすすめ度 (4.5 / 5.0) | \オススメNo.5/ キャレント おすすめ度 (4.0 / 5.0) | \オススメNo.6/ HTファイナンス おすすめ度 (4.0 / 5.0) | \オススメNo.7/ ファンドワン おすすめ度 (2.0 / 5.0) | \オススメNo.8/ オージェイ おすすめ度 (1.0 / 5.0) | |
| 商品名 | 三菱UFJ銀行 Biz LENDING | GMOあおぞら あんしんワイド | 事業者向け ビジネスローン | 事業資金融資 | スーパーローン | 無担保無保証融資 | 事業者ローン | 無担保融資 |
| 分類 | 銀行系 | 銀行系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 |
| 対象 | 法人 | 法人 | 法人 個人事業主 | 法人 | 法人 | 法人 | 法人 個人事業主 | 法人 個人事業主 |
| 金利 | 0.8%〜14.0% | 0.9%〜14.0% | 3.1%~18.0% | 7.5%〜15.0% | 7.8%~18.0% | 8.0%~18.0% | 10.0〜18.0% (不動産担保有は2.5%~) | 10.0%~15.0% (審査厳しめ) |
| 必要書類 | 1種類 本人確認書類 | 不要 銀行口座の入出金履歴のみでOK | 2種類 本人確認書類 決算書/確定申告書など | 2種類 本人確認書類 決算書 など | 2種類 本人確認書類 登記簿謄本 など | 2種類 本人確認書類 決算書 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など |
| 限度額 | 50~1,000万円 | 10〜1,000万円 | 50~1,000万円 | 300万〜5億円 ※無担保は最大1億円 | 1〜500万円 | 50万〜1億円 | 30~500万円 (不動産担保有は ~1億円) | 30〜2,000万円 (審査厳しく難易度高い) |
| 返済期間 | 1年/最長 | 自由 | 5年/最長 | 5年/最長 | 10年/最長 | 1年/原則 | 35年/最長 | 3年/最長 |
| 審査結果 | 最短2営業日 | 最短2日 | 最短即日 | 最短即日 (最短60分) | 最短即日 (最短30分) | 最短即日 | 最短即日 (最短40分) | 最短即日 |
| 担保 保証人 | 不要 | 不要 | 不要 | 原則不要 | 不要 | 不要 | 不要 | 不要 |
| 公式HP | 公式サイト>
 | 公式サイト>
 ※まずは銀行口座を開設! | 公式サイト>
 | 公式サイト>
 | 公式サイト>
 | 公式サイト>
| 公式サイト |  公式サイト> |
※比較表は、横にスライドできます >
————<解説記事はココから>————-
本記事は、一部にPRを含みます。
比較表の根拠 >
口コミを投稿したい方 >
低金利で借りれるビジネスローンの活用を検討している方は、こんな疑問やお悩みをお持ちではないでしょうか?
銀行からの融資が難しそうだから、低金利のビジネスローンを検討している。なるべく低金利で借りられるビジネスローンはどれだろう…?
低金利でも、怪しいビジネスローンは使いたくない…。なるべく実績がしっかりあるビジネスローン会社を比較して検討したい。
急いでいるから、低金利かつ、スピーディーに融資してくれるビジネスローンを探している。
ビジネスローンは事業資金を調達しやすいローンサービスで、手軽にできる資金調達の手段として人気が高いですが、サービス内容や信頼性に不安を持つ企業は少なくありません。
筆者は「融資代行プロ」という資金調達コンサルサービスで、これまで多くの経営者の「資金調達」をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事ではそんな筆者が、低金利で優良なおすすめのビジネスローンサービスをご紹介します。
結論、筆者がおすすめするビジネスローンは「GMOあおぞらネット銀行の【あんしんワイド】」と「AGビジネスローン」の2つです。なぜなら、誰でも申込みができ、最低金利も安く、提出書類が少く・手続きが楽だからです。
特に「GMOあおぞらネット銀行の【あんしんワイド】」は、0.9~14.0%とダントツの低金利です。そのため、資金繰りに忙しい経営者にとって、とても便利なビジネスローンと言えるでしょう。
【あんしんワイド】を活用するには、まずはGMOあおぞらネット銀行の口座を作る必要があります。口座開設は以下から無料で簡単に作れますので、作っておきましょう。
\「筆者も活用中」なビジネスローン/
特徴
- 赤字/創業時/債務超過でも借入OK
- 「金利0.9%〜、最大1,000万円」
※ 余計な手数料も無し! - 決算書・事業計画も不要!
- 担保・保証人も不要!
- 審査申込〜借入は最短2営業日!
- 24時間365日、お申込み可能(※)
※ システムメンテナンス時を除く
\15分で開設!即日ネットで完了/
※まずは口座開設からはじめましょう
※安心・安全のGMOグループが運営!
低金利のビジネスローン “厳選おすすめ8社” の比較表
まずは下記の通り、「低金利なビジネスローン」を提供している、代表的なビジネスローン会社8社を一覧表にまとめました。
◆ おすすめの低金利ビジネスローン会社8社【筆者厳選】
※比較表は、横にスライドできます >
| \オススメNo.1/ Biz LENDING (by三菱UFJ銀行) おすすめ度 (5.0 / 5.0) | \オススメNo.2/あんしんワイド おすすめ度 (5.0 / 5.0) | \オススメNo.3/ AGビジネスサポート おすすめ度 (4.5 / 5.0) | \オススメNo.4/ アクト・ウィル おすすめ度 (4.5 / 5.0) | \オススメNo.5/ キャレント おすすめ度 (4.0 / 5.0) | \オススメNo.6/ HTファイナンス おすすめ度 (4.0 / 5.0) | \オススメNo.7/ ファンドワン おすすめ度 (2.0 / 5.0) | \オススメNo.8/ オージェイ おすすめ度 (1.0 / 5.0) | |
| 商品名 | 三菱UFJ銀行 Biz LENDING | GMOあおぞら あんしんワイド | 事業者向け ビジネスローン | 事業資金融資 | スーパーローン | 無担保無保証融資 | 事業者ローン | 無担保融資 |
| 分類 | 銀行系 | 銀行系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 |
| 対象 | 法人 | 法人 | 法人 個人事業主 | 法人 | 法人 | 法人 | 法人 個人事業主 | 法人 個人事業主 |
| 金利 | 0.8%〜14.0% | 0.9%〜14.0% | 3.1%~18.0% | 7.5%〜15.0% | 7.8%~18.0% | 8.0%~18.0% | 10.0〜18.0% (不動産担保有は2.5%~) | 10.0%~15.0% (審査厳しめ) |
| 必要書類 | 1種類 本人確認書類 | 不要 銀行口座の入出金履歴のみでOK | 2種類 本人確認書類 決算書/確定申告書など | 2種類 本人確認書類 決算書 など | 2種類 本人確認書類 登記簿謄本 など | 2種類 本人確認書類 決算書 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など |
| 限度額 | 50〜1,000万円 | 10〜1,000万円 | 50~1,000万円 | 300万〜5億円 ※無担保は最大1億円 | 1〜500万円 | 50万〜1億円 | 30~500万円 (不動産担保有は ~1億円) | 30〜2,000万円 (審査厳しく難易度高い) |
| 返済期間 | 1年/最長 | 自由 | 5年/最長 | 5年/最長 | 10年/最長 | 1年/原則 | 35年/最長 | 3年/最長 |
| 審査結果 | 最短2営業日 | 最短2日 | 最短即日 | 最短即日 (最短60分) | 最短即日 (最短30分) | 最短即日 | 最短即日 (最短40分) | 最短即日 |
| 担保 保証人 | 不要 | 不要 | 不要 | 原則不要 | 不要 | 不要 | 不要 | 不要 |
| 詳細記事へ | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> |
※比較表は、横にスライドできます >
上記のビジネスローン各社は、それそれで独自の審査基準を設けています。そのため、下記のようなことが起こります。
- A社は審査落ちだが、B社は通った
- A社は融資10万円だが、B社は300万円だった
そのため、融資実行までのスピードを上げるのであれば、順番に2~3社ほど審査を依頼することがおすすめです。
ただし、無担保のビジネスローンを1ヶ月に3~4社以上申し込みをしてしまうと「申込ブラック」という扱いを受けてしまいます。
そのため、他の資金調達に影響を及ぼしかねず資金調達に失敗する恐れがあるので、3社を超えて申請はしないよう、冷静に対処しましょう。
それでは、それぞれのビジネスローンを詳しく解説していきます。
おすすめNo.1 三菱UFJ銀行「Biz LENDING」:メガバンクの信頼と安心感
三菱UFJ銀行「Biz LENDING」の最大の特徴は、「年率0.8%~」というメガバンクならではの圧倒的な低金利です。
ノンバンクのビジネスローンは審査が早い反面、金利が10%台後半になることも珍しくありません。
しかし、「Biz LENDING」は三菱UFJ銀行が直接提供する融資であるため、業界最低水準の金利で資金を調達でき、返済負担を大幅に抑えることが可能です。
ただし、三菱UFJ銀行の口座を保有している方が対象なのには注意が必要です。
- メガバンク融資の安心感
- 0.8%からの低金利融資
- AI審査でスピード審査。オンライン完結
- 必要書類は「本人確認書類」のみ(決算書、事業計画書不要)
- 担保・保証人が不要で心理的負担を軽減
- 三菱UFJ銀行の口座を開設している必要あり
金融庁 銀行免許番号
関東財務局長(登金)第5号1
さらに、「決算書・事業計画書の提出が不要」かつ「最短2営業日で完結」するスピード感も魅力です。
AI審査で三菱UFJ銀行口座の入出金履歴を分析して審査を行うため、従来の銀行融資のような手間も時間もかかりません。まさに、「メガバンクの低コスト」と「Web完結のスピード」を両立した驚異的なビジネスローンと言えます。
以下は、「Biz LENDING」の概要です。
▼Biz LENDINGの概要
| 三菱UFJ銀行「Biz LENDING」 | |
|---|---|
| 対象 | 法人 ※株式会社、合名・合資・合同・有限会社 |
| 金利 | 0.8%~14.0% |
| 融資額 | 50~1,000万円 |
| 必要書類 | 代表の本人確認書類だけ ※運転免許証やマイナンバーカード等 |
| 返済期間 | 最長1年 |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短2営業日 |
| 会社概要 | |
| 社名 | 株式会社三菱UFJ銀行 |
| 本社 | 東京都千代田区丸の内1-4-5 |
| 設立 | 大正8年8月15日 |
| 資本金 | 1兆7,119億円 |
| 代表者 | 取締役頭取執行役員 半沢 淳一 |
| 従業員数 | 31,427名 |
| 金融庁 銀行免許番号 | 関東財務局長(登金)第5号 |
| 加入協会 | 日本証券業協会2、一般社団法人 金融先物取引業協会3、一般社団法人 第二種金融商品取引業協会4 |
最後に、「Biz LENDING」を筆者がおすすめする理由について、詳しく解説します。
Biz LENDINGがオススメの理由
「Biz LENDING」がオススメの理由は、やはり「低金利」によるコストメリットと「手軽さ」のバランスが最強である点です。
- 圧倒的な低金利(年率0.8%~)
ビジネスローンながら、銀行水準の低金利。利息負担が最小限。 - 決算書不要・AI審査
融資のために面倒な資料準備・書類作成をする必要なし。 - メガバンク直営の安心感
三菱UFJ銀行の安心感。怪しい業者に騙されずに済みます。
「資金は急ぎで必要だが、安心できるところから借りたい。」
「高い金利は払いたくない」
そんな経営者の悩みを解決できる唯一無二のサービスです。
すでに三菱UFJ銀行の口座をお持ちなら、まずは以下の公式サイトからアカウント登録(無料)をして、どのくらいの金利条件で借りられるかを確認しておきましょう。
ビジネスローン
\「0.8%~の低金利」最短2営業日/
※「三菱UFJ銀行」ブランドの安心感
BizLENDINGの特徴
- メガバンク「三菱UFJ銀行」提供
- 最短2営業日で融資実行
- 必要は本人確認書類(代表者)だけ
- オンライン完結(来店不要)
- 担保/保証人は不要
- 融資額「最大1,000万円」
\ 信頼のメガバンクのビジネスローン /
※決算書・事業計画書は不要で、低金利
おすすめNo.2 GMOあおぞらネット銀行「あんしんワイド」:脅威の「金利0.9%~」
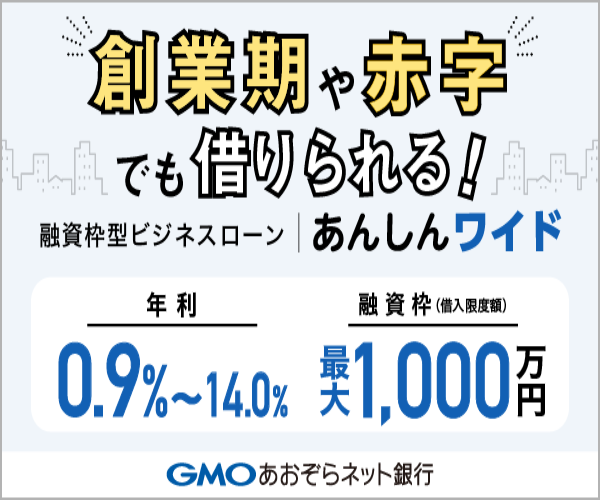
- 金利0.9%〜と超安!
- 創業時・赤字・債務超過でも借入OK!
- 決算書・事業計画書は不要!
- 提出書類は銀行口座の明細だけ!
- 返済自由!何度でも借りられる
- 審査も借入も「ネットで完結」
- 担保・保証人も不要!
- 個人事業主は利用不可
金融庁 銀行免許番号
関東財務局長(登金)第665号5
あんしんワイドの特徴
「あんしんワイド」の最大の特徴は、0.9%〜の低金利であることと、決算書・事業計画書の提出が必要なく、担保・保証人なしで審査が可能な全国対応のビジネスローンという点です。
また、赤字や債務超過、創業初期の企業でも申込みが可能であり、融資枠は最大1,000万円と非常に魅力的です。また、申し込みから融資までが最短2営業日と、銀行系のビジネスローンとしては圧倒的なスピードも大きな利点です。
そのため、GMOあおぞらネット銀行「あんしんワイド」は、間違いなく経営者にとって頼もしいビジネスローンだと断言できます。(実際に筆者も契約しています)
▼筆者の【あんしんワイド】キャプチャ▼

※画面上部にある「株式会社融資代行プロ」は、筆者が経営する法人名です
あんしんワイドの概要
| GMOあおぞらネット銀行「あんしんワイド」 | |
|---|---|
| 対象 | 法人 |
| 金利 | 0.9%~14.0% |
| 融資額 | 最大1,000万円 |
| 必要書類 | 不要 銀行口座の入出金明細だけ(最低2ヶ月分) |
| 返済期間 | 自由(枠内ならいくら借りても、いつ借りても、いつ返してもOK) |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短2営業日 |
| 会社概要 | |
| 社名 | GMOあおぞらネット銀行株式会社 |
| 本社 | 東京都渋谷区道玄坂1-2-3 渋谷フクラス |
| 設立 | 平成6年2月28日 |
| 資本金 | 241億2,996万円(2024年4月19日現在) |
| 代表者 | 代表取締役 山根 武 |
| 従業員数 | 157名 |
| 金融庁 銀行免許番号 | 関東財務局長(登金)第665号 |
あんしんワイドがオススメの理由
「あんしんワイド」がオススメの理由は、下記のような圧倒的な資金調達の柔軟性です。
▼ あんしんワイドの3つの柔軟性
- 赤字/債務超過/創業期OK
赤字・債務超過・創業期の法人でも利用できる - 迅速な融資プロセス
最短2営業日での融資が可能で、急な資金需要にも対応 - 柔軟な返済計画(自由)
融資枠内なら「いくら」「いつ借りても」「いつ返しても」OKで柔軟
そのため、急な出費に対応が必要な企業、季節毎の資金需要が大きい業種、急成長中のベンチャーに最適な融資商品です。GMOあおぞらネット銀行「あんしんワイド」は、その柔軟性と利便性で、経営者の皆様の強力なサポーターになるでしょう。
あんしんワイドを活用したい方は、以下からまずは「GMOあおぞらネット銀行」の口座開設をしておきましょう。
\「筆者も活用中」なビジネスローン/
特徴
- 赤字/創業時/債務超過でも借入OK
- 「金利0.9%〜、最大1,000万円」
※ 余計な手数料も無し! - 決算書・事業計画も不要!
- 担保・保証人も不要!
- 審査申込〜借入は最短2営業日!
- 24時間365日、お申込み可能(※)
※ システムメンテナンス時を除く
\15分で開設!即日ネットで完了/
※まずは口座開設からはじめましょう
※安心・安全のGMOグループが運営!
おすすめNo.3 AGビジネスサポート:安心のアイフルのグループ会社が「金利3.1%~」でスピード融資
- 最低金利3.1%〜と格安!
- 安心の「アイフルのグループ会社」が運営!
- 法人・個人事業主、どちらも利用可
- 無担保・無保証で借入可能!
- 返済日を任意で選択可能
- 最大金利は少し高め(~18.0%)
貸金業者登録番号
関東財務局長(8)第01262号6
AGビジネスサポートの特徴
「AGビジネスサポート」のビジネスローンは、有名大手ならではの「迅速な融資スピード」「審査の柔軟性」に特徴がある全国対応のビジネスローンです。
最短即日での融資が可能で、50万円から最大1000万円までの幅広い融資サービスを提供しています。金利も3.1%~18.0%とノンバンクの中では低金利から対応可能であり、資金需要な会社の状態に合わせて柔軟に融資と金利設定が可能になっています。
「AGビジネスサポート」は、銀行融資が活用できない方に適した柔軟性の高いビジネスローンといえます。
AGビジネスサポートの概要
| AGビジネスサポート「事業者向けビジネスローン」 | |
|---|---|
| 対象 | 法人 / 個人事業主 |
| 金利 | 3.1%〜18.0% |
| 融資額 | 50万~1,000万円 |
| 必要書類 | 基本2種類 本人確認書類、決算書(法人) or 確定申告書(個人事業主) |
| 返済期間 | 最長5年(元利均等返済) または最長1年(元金一括返済) |
| 担保 / 保証人 | 原則不要 |
| 融資スピード | 最短即日 |
| 会社概要 | |
| 社名 | AGビジネスサポート株式会社 |
| 本社 | 東京都港区芝2丁目31-19 |
| 設立 | 平成13年1月18日 |
| 資本金 | 1億1,000万円 |
| 代表者 | 代表取締役 深田 裕司 |
| 従業員数 | 130名 |
| 貸金業者登録番号 | 関東財務局長(8)第01262号 |
AGビジネスサポートがオススメの理由
「AGビジネスサポート」は、特に事業拡大、一時的な資金繰り、決算時の資金ニーズに対応しています。来店不要で申し込みが可能で、返済方法も柔軟に選べるため、事業の現状や計画に応じて最適な融資計画を立てることができます。
特に急速に事業を拡大させたい企業や、季節的な資金需要がある業種、または短期的な資金繰り改善を図りたい個人事業主に最適な選択肢です。「AGビジネスサポート」を通じて、事業のさらなる発展を実現しましょう。
「AGビジネスサポートの評判・口コミや審査について」もっと詳しく知りたい方は、以下の記事が参考になるので併せてご覧ください。
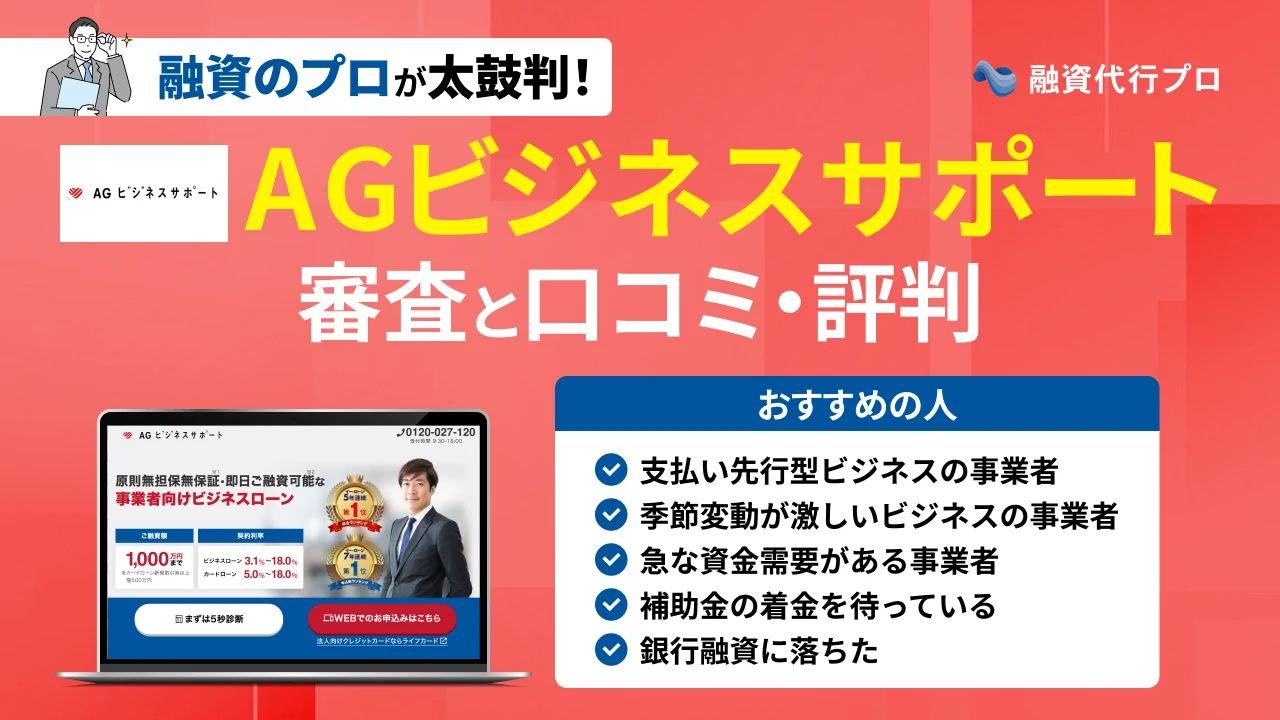
おすすめNo.4 アクト・ウィル:低金利で最大5億円まで融資可能!(法人専門)
- 最低金利7.5%〜と低水準!
- 審査結果は最短60分!
- 最大5億円まで融資可能(無担保は最大1億円)
- 無担保・無保証人でOK
- その他、多彩な融資商品あり
- 個人事業主は利用不可
貸金業者登録番号
東京都知事(4)第31521号7
アクト・ウィルの特徴
「アクト・ウィル」は、法人専門の全国対応のビジネスローンです。
「アクト・ウィル」の大きな魅力は、「審査のスピード」と「最大融資額の大きさ」にあります。申込みから最短60分で融資が可能であり、さらに最大5億円まで融資することが可能です。また金利も7.5%〜と、比較的低金利なのも特徴です。
アクト・ウィルの概要
| アクト・ウィル「事業資金融資」 | |
|---|---|
| 対象 | 法人 |
| 金利 | 7.5%〜15.0% |
| 融資額 | 300万~5億円 ※無担保は最大1億円 |
| 必要書類 | 基本2種類 本人確認書類、決算書 |
| 返済期間 | 最長5年 |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短即日(最短60分) |
| 会社概要 | |
| 社名 | アクト・ウィル株式会社 |
| 本社 | 東京都豊島区東池袋3-11-9 |
| 設立 | 平成25年5月9日 |
| 資本金 | 5,500万円 |
| 代表者 | 代表取締役 谷口 友祐 |
| 従業員数 | – |
| 貸金業者登録番号 | 東京都知事(4)第31521号 |
アクト・ウィルがオススメな理由
「アクト・ウィル」は、来店が不要なビジネスローンにおいては、圧倒的な融資限度額(最大5億円)をほこるビジネスローンです。また、融資審査も最短60分のため、急いで大きな資金を獲得した法人経営者にとっては心強い存在になるでしょう。
「アクト・ウィルの評判・口コミや審査について」もっと詳しく知りたい方は、以下の記事が参考になるので併せてご覧ください。
おすすめNo.5 キャレント:最短30分でスピード融資!スマホ・ネットで完結
- 最低金利7.8%〜と低水準!
- 審査結果は最短30分!
- 提出書類は原則、2種類!
- 最大500万円まで借入OK
- 最大金利は少し高め(~18.0%)
- 個人事業主は利用不可
貸金業者登録番号
東京都知事(4)第31399号8
キャレントの特徴
「キャレント」は事業資金専用の融資で、平日14時までに手続き完了すれば即日融資ができるという圧倒的スピード対応と、柔軟な融資が特徴の全国対応ビジネスローンです。
「キャレント」の大きな魅力は、そのスピーディーな融資実行能力にあります。申込みから最短30分での融資が可能で、金利7.8%〜と低金利で、最大500万円まで柔軟な審査を通じて融資が行われます。
キャレントの概要
| キャレント「スーパーローン」 | |
|---|---|
| 対象 | 法人 |
| 金利 | 7.8%〜18.0% |
| 融資額 | 1~500万円 |
| 必要書類 | 基本2種類 本人確認書類、登記簿謄本 |
| 返済期間 | 最長10年 |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短即日(最短30分) |
| 会社概要 | |
| 社名 | 株式会社IPGファイナンスソリューションズ |
| 本社 | 東京都品川区西五反田7-9-2 KDX五反田ビル5階 |
| 設立 | 平成15年11月13日 |
| 資本金 | 5,100万円 |
| 代表者 | 代表取締役 池田 秀明 |
| 従業員数 | – |
| 貸金業者登録番号 | 東京都知事(4)第31399号 |
キャレントがオススメな理由
「キャレント」は最短30分で審査が終わるため、資金繰りが苦しく、明日にでも資金が必要な中小企業に最適といえます。柔軟な融資条件と返済計画により、資金需要に応じた適切な資金調達が可能です。利用の手軽さと速さで、経営の幅を広げる一助となることでしょう。
更に詳細な情報は、下記ボタンからキャレントの公式サイトをご参照ください。
\ 最短30分で審査完了「スピード調達」 /

※審査の負担が少なくて安心!
おすすめNo.6 HTファイナンス:赤字決算・税金滞納も相談OK!最短即日・低金利の事業資金融資
低金利のビジネスローン、筆者のおすすめNo.6は「HTファイナンス」です。
貸金業者登録番号
東京都知事(1)第31997号9
以下から「HTファイナンス」のビジネスローンの特徴を詳しく解説します。
HTファイナンスの特徴
「HTファイナンス」の最大の特徴は、銀行融資では審査通過が難しい状況でも申し込める「審査の柔軟性」です。
多くの金融機関が敬遠しがちな「赤字決算」や「税金の滞納」がある企業でも相談の対象となる点は、他のビジネスローンにはない大きな強みです。これにより、事業の立て直しや、あと一歩で届く成長機会を財務状況だけで諦める必要がなくなります。
その上で、申し込み〜融資実行まではWeb完結でき、「最短即日」での融資にも対応しています。融資枠も最大1億円のため緊急のつなぎ資金から大規模な設備投資までカバーできるパワフルなスペックを誇ります。また、運営元は「認定支援機関」にも認定されているため、安心です。
そのため「HTファイナンス」は、あらゆる状況の経営者にとって、最後の切り札となる頼もしいビジネスローンだと断言できます。
HTファイナンスの概要
「HTファイナンス」の概要は以下のとおりです。
| HTファイナンス「無担保無保証融資」 | |
|---|---|
| 対象 | 法人(2期目以降の法人) |
| 金利 | 8.0%〜18.0% |
| 融資額 | 50万~1億円 ※借入1,500万円までは来店不要 |
| 必要書類 | 2種類 本人確認書類、決算書 |
| 返済期間 | 1年/原則 |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短即日 |
| 会社概要 | |
| 社名 | ヒューマントラスト株式会社 |
| 本社 | 東京都中央区八重洲2-11-7 一新ビル8F |
| 設立 | 2019年3月4日 |
| 資本金 | 5,000万円 |
| 代表者 | 代表取締役 川口 竜史 |
| 従業員数 | – |
| 貸金業者登録番号 | 東京都知事(1)第31997号 |
| 日本貸金業協会会員 | 第006355号10 |
| 認定支援機関ID | 10781300111211 |
最後に、「HTファイナンス」がおすすめの理由について、詳しく解説します。
HTファイナンスがオススメな理由
「HTファイナンス」がオススメの理由は、下記のような圧倒的な柔軟性です。
- 圧倒的な審査の柔軟性
赤字決算・税金滞納・債務超過でも相談可能。他社で断られた場合でもOK。 - 迅速な融資プロセス
Web完結・来店不要で最短即日の融資。緊急の資金需要もスピーディー対応。 - パワフルな融資条件
最大1億円の融資枠。大規模な投資計画もサポート可。
上記の柔軟性から、「銀行融資が困難な企業」、「スピードを最優先したい企業」、そして「大きな成長を目指すベンチャー企業」にも最適な融資商品です。「HTファイナンス」は、その柔軟性とスピードで、経営者の強力なサポーターになるでしょう。
もっと詳しく知りたい方は、「HTファイナンスの評判や審査の難易度」の記事も併せてご覧ください。
おすすめNo.7 ファンドワン:最短40分で審査完了!
- 審査結果は最短40分!
- 最短即日で資金調達が可能
- 無担保・無保証人でOK
- その他、多彩な融資商品あり
- 最大金利は少し高め(~18.0%)
貸金業者登録番号
東京都知事(2)第31816号12
ファンドワンの特徴
「ファンドワン」は、法人・個人事業主(事業内容や収支状況による)どちらにも対応できる柔軟な全国対応のビジネスローンです。
「ファンドワン」であれば、銀行融資に落ちてしまった法人・個人事業主でも資金調達の可能性があるでしょう。申込みから最短40分で審査結果がわかるため、急ぎの資金調達を希望する方にとっても非常に活用しやすい商品です。
ファンドワンの概要
| ファンドワン「事業者ローン」 | |
|---|---|
| 対象 | 法人/個人事業主 |
| 金利 | 10.0%〜18.0% ※不動産担保ありの場合2.5%~ |
| 融資額 | 30~500万円 ※不動産担保有は~1億円 |
| 必要書類 | 4種類 本人確認書類、登記簿謄本、決算書or確定申告書、印鑑証明 など |
| 返済期間 | 最長35年 |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短即日(最短40分) |
| 会社概要 | |
| 社名 | ファンドワン株式会社 |
| 本社 | 東京都豊島区南大塚二丁目39-11 ヒサビル6階 |
| 設立 | 令和2年1月6日 |
| 資本金 | 5,000万円 |
| 代表者 | – |
| 従業員数 | – |
| 貸金業者登録番号 | 東京都知事(2)第31816号 |
ファンドワンがオススメな理由
「ファンドワン」は法人・個人事業を問わないため、幅広い層が活用できるという点でオススメです。
また、審査のスピードも早く、返済期間も最長35年と初心者の方でも安心して活用できるビジネスローンといえます。多様なニーズに応えるため商品も多彩なため、あなたにピッタリな資金調達を示現することができでしょう。
「ファンドワンの評判・口コミや審査について」もっと詳しく知りたい方は、以下の記事が参考になるので併せてご覧ください。
おすすめNo.8 オージェイ:最大2,000万円まで融資(審査厳しめ)
- 無担保で最大2,000万円まで融資可能
- 法人・個人どちらもOK
- 最短即日で資金調達が可能
- 無担保・無保証人でOK
- その他、多彩な融資商品あり
- 金利は最低10%〜
- 審査はかなり厳しめ
貸金業者登録番号
東京都知事(2)第31549号13
オージェイの特徴
オージェイは、財務状況に自信のある法人・個人事業主が、なるべく多額の資金調達が必要なときに活用すべき全国対応のビジネスローンです。
オージェイは無担保で最大2,000万円の資金調達が可能で、融資も最短即日である点が魅力です。ただし、筆者の本業でご支援している経験上、提出書類も多く、他ビジネスローン商品では審査が通るのに、オージェイでは審査が通らない(審査落ち)ことも多いため、財務状況などが優良でないと扱うのは難しいでしょう。
オージェイの概要
| オージェイ「無担保融資」 | |
|---|---|
| 対象 | 法人/個人事業主 |
| 金利 | 10.0%〜15.0%(審査厳しめ) |
| 融資額 | 30~2,000万円 |
| 必要書類 | 4種類 本人確認書類、登記簿謄本、決算書(法人)or確定申告書(個人事業主)、印鑑証明 など |
| 返済期間 | 最長3年 |
| 担保 / 保証人 | 不要 |
| 融資スピード | 最短即日 |
| 会社概要 | |
| 社名 | 株式会社オージェイ |
| 本社 | 東京都中野区中央1-32-5 青光堂ビル3F |
| 設立 | 平成25年8月8日 |
| 資本金 | 5,500万円 |
| 代表者 | 代表取締役 小田桐 徹 |
| 従業員数 | – |
| 貸金業者登録番号 | 東京都知事(2)第31549号 |
オージェイがオススメな理由
オージェイのビジネスローンは、特に急速な事業拡大を図りたい企業や、一時的な資金繰り改善を必要とする個人事業主に最適です。柔軟な融資方法と迅速な対応で、経営者の皆様の多様なニーズに応えます。
低金利で借りるための全体像:調達手段別・金利の決まり方
低金利で借りたいと考えたとき、多くの比較記事は調達手段を金利の安い順に一列で並べています。制度融資・日本政策金融公庫・信用保証協会付き融資・銀行のプロパー融資・信用金庫・ビジネスローンという並びです。
ところが、各機関が公表している数字を集め直すと、その比較の仕方は親切ではありません。公表されている値は、適用利率・業態の平均・法律上の上限・保証料率と、性質がばらばらだからです。性質の違うものを1つの列に並べた時点で、比べられないものを比べる形になってしまうのです。
そこで本記事では、順位を付けずに「金利がどう決まるか」で整理します。
◆ 調達手段別・金利の目安とその数値の性質
| 調達手段 | 公表されている金利の目安 | 性質 | 見落としやすい点 |
|---|---|---|---|
| 制度融資 (東京都の例) | 年1.75%以内〜3.55%以内 | 自治体が定める融資利率。利率区分と融資期間で変わる | 信用保証協会の保証料が別にかかる。自治体ごとに条件が違う |
| 日本政策金融公庫 (国民生活事業) | 無担保・税務申告2期終了の基準利率で年3.80%〜5.40%。有担保の基準利率は年2.80%〜5.00%。制度により特別利率 年2.00%〜5.00% | 公庫が公表する適用利率。借入時点の利率が完済まで続く固定金利 | 基準利率と特別利率で幅が大きい。使いみち・期間・担保の有無で変わる |
| 信用保証協会付き融資 | 金融機関が上乗せする金利について、全国に共通する一律の公表値は確認できません。保証料率は東京で年0.30%〜1.90%(東京都制度融資分は年0.27%〜1.49%) | 保証料率は協会の公表値。金利は銀行が個別に決める | 負担は「銀行の金利+保証料」。保証料だけを金利と並べると実際より安く見える |
| 銀行のプロパー融資 | 全国に共通する一律の公表値は確認できません | 銀行ごとの個別審査で決まる | 業態の平均値(新規貸出・2026年6月で国内銀行 年1.767%)は保証付きとプロパーを区別していない。プロパー融資の金利としては読めない |
| 信用金庫・信用組合 | 信用金庫は業態平均で年2.180%(新規貸出・2026年6月)。信用組合は、今回確認した日本銀行と業界団体の資料では該当する全国統計を確認できませんでした | 日本銀行が集計した業態の平均。個別企業の条件ではない | 平均値なので、自社が同じ利率で借りられる根拠にはならない |
| ビジネスローン (ノンバンク) | 実勢の相場について、全国に共通する一律の公表値は確認できません。法律上の上限は元本100万円以上で年15%、10万円以上100万円未満で年18%、10万円未満で年20% | 利息制限法の上限。相場ではない | 各社が商品ページに載せる金利は自社の商品説明。上限・相場・表示金利は別物 |
▼この章で整理すること
- 見方1.金利に幅があるのは、条件ごとに利率が適応されるから
- 見方2.全国で統一された金利・条件といったものは存在しない
- 見方3.ビジネスローンは「場面」で選ぶ
- 見方4.当社の調達実績では、1,000万円未満が6割
1つずつ確認していきましょう。
見方1. 金利に幅があるのは、条件ごとに利率が適応されるから
各資金調達先で金利に幅があるのは、条件ごとに利率が適応される仕組みになっているからです。例えば、公庫の無担保の基準利率が年3.80%〜5.40%と幅を持つのは、使いみち・返済期間・担保の有無で適用される利率が変わるためです。
なお、制度融資の詳しい仕組みは「制度融資の仕組みや流れ、メリット」で解説しています。公庫と銀行の性格の違いは「日本政策金融公庫とは?銀行との違いとメリット・デメリット」をご覧ください。
見方2. 全国で統一された金利・条件といったものは存在しない
一番やっかいなのが、それぞれの資金調達手法には、全国で共通する一律の金利・条件といったものが存在しないことです。基準がないので、自社が実際にどんな条件で借りられるかということを、事前に調べることはできません。個別に見積もりを取って並べるしかないのです。
ここで効いてくるのが、決算内容の説明と、返済の見通しをどう示すかです。保証協会を使う場合は保証料の区分も負担に効くため、「信用保証協会の審査に落ちる理由と通過のコツ」もあわせてご確認ください。
見方3. ビジネスローンは「場面」で選ぶ
一般的に、ビジネスローンの金利は少し高めに設定されています。それでも選ばれる理由は2つで、「審査スピード」と「条件の柔軟さ」です。
なお本記事の後半では、資金調達支援の現場で使っている検討順序を挙げています。「銀行プロパー → 公庫 → 信用保証協会 → 不動産担保ローン → 通常のビジネスローン」という並びです。
選ぶべきは、金利の安い順ではなく、取引の継続性まで含めた「アプローチすべき順番」です。金利の高低とは別軸なのです。
見方4. 当社の調達実績では、1,000万円未満が6割
ここまでは、公表されている数字の話でした。最後に当社の実績を出します。
「融資代行プロ」で資金調達をご支援し、調達に至った案件の金額帯を集計した結果、全体の60%が1,000万円未満でした。弊社はビジネスローンでの調達を積極的には行なっておりませんが、数百万円を借りようと考えている方の規模はちょうどこの層とほぼ重なります。
また、過去に弊社のお客様でビジネスローンを使っていたお客様の案件では、並行で融資の相談をされていたのは日本政策金融公庫が中心でした。数百万円から1,000万円台の資金について本記事が「まず公庫と制度融資を見てほしい」と主張する理由は、ここにも理由があります。
目的別・低金利で借りたいときの当たり先早見表
「低金利」と一口に言っても、融資を申込みべき相談先は、あなたの状況で大きく変わります。急いでいるのか、コストを最優先するのか、銀行に断られた後なのか…など。以下の表を参照しつつ、ご自身の状況に近いところから選択しましょう。
◆ 状況別・まず相談すべき先
| いま優先したいこと | まず当たる先 | 次に検討する先 | そう考える理由 |
|---|---|---|---|
| 早く借りたい (今週・今月中に資金が要る) | ノンバンクのビジネスローン | 銀行系ビジネスローン | 審査結果まで最短即日〜数営業日の商品がある。制度融資や公庫は、申込みから実行まで日数を見ておく必要がある |
| 金利をできるだけ抑えたい | 制度融資・日本政策金融公庫 | 銀行系ビジネスローン | 適用利率が公表されているため、申し込む前に条件の見当がつく |
| 赤字・創業期で銀行に断られた | 日本政策金融公庫・信用保証協会付き融資 | ノンバンクのビジネスローン | 赤字でも申込みの窓口はある。断られた理由を整理してから次に当たるほうが、条件を詰めやすい |
| 枠を持っておき、必要なときだけ使いたい | 融資枠型のビジネスローン | 銀行の当座貸越 | 借りた分にだけ利息がかかる設計のため、使わない期間の負担を抑えやすい |
この表は「どこなら借りられるか」ではなく、「どこから相談をすると、条件が詰めやすいか」を示したものです。実際に融資を受けられるかどうかは、決算内容と資金使途の説明によって変わります。
弊社「融資代行プロ」へご相談があった事例
ここから先は一般論ではなく、弊社「融資代行プロ」にご相談をしてきたお客様のご相談履歴を分類した事例をご紹介します。(世の中全体の傾向ではありません。)
まずは、「最短で1週間以内に必要」といったような、短期で資金が要る緊急のご相談のケースです。
非常にご相談の多いケースではあるのですが、弊社が得意とする日本政策金融公庫や銀行からの融資の場合、1週間以内で金融機関から融資をご支援することは難しいため、だいたいのケースではお断りになってしまうご相談です。急ぐ事情があるときにビジネスローンが選ばれるのは、このようなニーズが常にあるからだと感じております。
次に「金利をできるだけ抑えたい」というお客様のケースです。
例えば、建設業(土木・内装・外構)の設備資金の相談では、消費者金融やビジネスローン等の高金利の借入をすでに抱えた状態で来られることがあり、その借り換えで日本政策金融公庫や銀行の融資を使いたいといったニーズです。しかし、消費者金融やビジネスローンの返済のために金融機関からの融資を活用することはかなりハードルが高いため、こちらもご協業が難しいことが多いのも事実です。
一方で、銀行や信用金庫からの既存の借入の金利が高いと感じており、この金利の下げるためにご支援して欲しい、もしくは他の金融機関とも取引を開始したいといったご要望もあります。こちらは、弊社が得意とする金融機関からの融資の話になりますので、十分にお力添えができている事案になります。
どちらにせよ、「金利を抑えたい」という動機は、昔も今も変わらぬテーマなのだと常に感じています。
最後が、ファクタリングで資金繰りをしのいできた事業者が、通常の借入に戻したいという相談です。
これも非常に多いご相談なのですが、毎回の10~20%の手数料の負担が続く状態から抜け出したい、という動機からご相談がくるパターンです。しかし残念ながら、ファクタリングを抜け出すために金融機関からの融資を活用することもまた、相当なハードルがあるため、こちらもご協業が難しいことが多いケースになります。
ビジネスローンの金利相場(銀行系とノンバンク系)
ビジネスローン金利相場は、およそ1~18%に集約されます。金融機関の種類によって、主に「金利水準」や「審査スピード」に違いが出てきます。
◆ 金融機関の種類別「金利水準」「審査スピード」
| 種類 | 金利水準 | 審査水準 |
|---|---|---|
| 銀行系 | 1.0%~15.0% ※金利安め | 審査基準が厳しめ、審査遅め |
| 消費者金融系 | 5.0%~18.0% ※金利高め | 審査基準が優しめ、審査早め |
実際に「少しでも低金利で借りたい」という視点は、利用経験者の本音とも重なります。
株式会社融資代行プロがノンバンク系ビジネスローンを利用したことがある経営者100名に行った調査では、ノンバンクの金利を「高い」と受け止めた経営者が合計72%にのぼりました。
▼ノンバンク系ビジネスローン利用者の「金利・手数料の評価」(単一回答・n=100)

- 高いと感じるが、選択肢がなかった:38%
- もっと低金利の選択肢を探している:34%
- 相応だと思う(事業を継続できるなら):18%
- 金利は気にしていない:9%
注目したいのは、「もっと低金利の選択肢を探している」が34%あった点です。
多くの経営者は「金利は高いが、ほかに選べなかった」という消極的な理由でノンバンクを使っています。だからこそ、申し込む前に少しでも金利の低いビジネスローンを見比べておくことが、返済負担を軽くする第一歩になります。
銀行系ビジネスローンに対して、消費者金融系ビジネスローンを「ノンバンク系ビジネスローン」という括りにすることもあります。
それぞれのビジネスローンごとの特徴を、詳しく見ていきましょう。
銀行系ビジネスローン
銀行系ビジネスローンの特徴は、「審査が厳しい」一方で、金利が低めに設定されていることです。筆者がおすすめするビジネスローンの中だと「GMOあおぞらネット銀行の【あんしんワイド】」が銀行系のビジネスローンに該当します。
▼ 銀行系ビジネスローンの代表例
- GMOあおぞらネット銀行のあんしんワイド
記事内の解説箇所に飛びます
昨今は、GMOあおぞらネット銀行の【あんしんワイド】のような、ネット銀行系のビジネスローンが「金利の安さ」「審査スピード」「web完結の手軽さ」などで大きく台頭してきています。
ノンバンク(消費者金融)系ビジネスローン
ノンバンク系ビジネスローンは、消費者金融業者が発行しているビジネスローンです。
ノンバンク系ビジネスローンの特徴は、なんと言っても審査の柔軟さ(優しさ)と、圧倒的な審査スピードの速さです。筆者がおすすめしているビジネスローンだと「AGビジネスサポート」などがノンバンク系ビジネスローンに該当します。
▼ ノンバンク系ビジネスローンの代表例
- AGビジネスサポート
記事内の解説箇所に飛びます - アクト・ウィル
記事内の解説箇所に飛びます - キャレント
記事内の解説箇所に飛びます - ファンドワン
記事内の解説箇所に飛びます - オージェイ
記事内の解説箇所に飛びます
銀行系のビジネスローンと比較すると金利は高めに設定されていますが、融資は最短即日で対応しているところが多いため、「すぐに資金調達したい」という事業者にとても便利なビジネスローンです。
ビジネスローンの金利の高さは、「リスク許容度の高さとメリットの裏返し」
「ビジネスローンを借りたいけど金利が心配…」と不安に思われている方は多いと思います。事実、ビジネスローンは金利が高くされている傾向があります。
しかし、その金利の高さがある故に、銀行融資では対応できない「リスク高い融資を対応してくれる(リスク許容度が高い)」という側面があり、金利の高さゆえの「各種メリット」が備わっています。
▼金利が高いため享受できるメリット
- リスクの高い融資に対応してくれる(リスク許容度が高い)
- 審査が優しい(借りやすい)
- 融資スピードが速い
それでは、金利の高さに呼応するビジネスローンの特徴を確認していきましょう。
メリット1. リスクの高い融資に対応してくれる(リスク許容度が高い)
銀行融資とビジネスローンの大きな違いは、そのリスク許容度の高さにあると、資金調達支援を本業にする筆者は考えます。
例えば、銀行融資ではほぼ対象外とされる「債務超過中」「リスケ中」、また融資難易度が極めて高い「赤字決算」「経営者保証なし融資」「担保なし融資」であっても、ビジネスローンであれば、十分に融資実行の可能性があります。
上記の通り、一般的な銀行融資ではリスクが高くて融資ができない案件であっても、ビジネスローンは金利を高くすることで、こういったリスクを(ある程度は)許容できるように設計をされているのです。
メリット2. 審査が優しい(借りやすい)
前提として、審査が通りやすいビジネスローンや必ず借りられるビジネスローンは存在しません。
ただしビジネスローンの審査は、銀行審査と比較して優しい(借りやすい)ことが特徴です。
なぜなら、銀行融資とビジネスローンは「審査基準」「審査ステップ」「審査スピード」すべてにおいて相違があります。ビジネスローンは、金利が高い分、審査が基準が通りやすくなっているのです。
逆にいうと、借りやすいということは、貸し手となるビジネスローン業社(金融機関)のリスクが高くなるため、金利が高めに設定されているのです。
メリット3. 融資スピードが速い
ビジネスローン最大の特徴は、融資スピードが速いことです。
通常の銀行融資の場合、申し込みから融資実行までには厳密な審査が必要で、提出書類も多く融資実行までには早くても1ヶ月、遅い場合は3ヶ月ほど時間がかかることがあります。(資料が揃っていないと6ヶ月かかることもあります)
一方、ビジネスローンでは提出書類も比較的少なく、融資実行までのスピードが段違いに速いです。特に、ノンバンク系ビジネスローンの場合、「即日融資」などに対応しているものも多いため、急ぎの資金需要の場合は、数%の金利は度外視してでも、ビジネスローンを選択すること有効になります。
ビジネスローン金利の例外「不動産担保ローン」という選択肢
ここまで「低金利のビジネスローン8社」を比較してきましたが、比較表の中で1社だけ、金利の表記が「2.5%~」という、明らかに桁違いに低い数字が並んでいたことに気づかれた方もいるかもしれません。
これは「不動産担保有は2.5%~」と注記されている部分は、ビジネスローン本来の金利相場(年7〜18%)とは別の「不動産担保付きローン」の金利を指しています。
つまり、不動産(自社所有・親族所有・後順位担保 等)を担保に提供できる事業者であれば、ノンバンクでも金利を1桁台まで圧縮できる場合があるのです。
これは「不動産担保ローン」と呼ばれる、ノンバンク商品の中の特殊カテゴリです。
不動産担保ローンが選ばれる4つの理由
不動産担保ローンが、通常のビジネスローンよりも有利な条件で借りられる理由は、主に以下の4つです。
- 担保があるため、貸し手のリスクが大幅に低下する(→ 金利が下がる)
- 長期返済が組みやすい(築古物件でも長期ローン化が可能)
- 資金使途の制約が少ない(運転資金・税金納付・代表者貸付精算など、銀行が嫌う使途にも対応)
- 審査スピードが速い(最短3日〜1週間前後で実行できる業者もある)
銀行の運転資金が「短くて2〜3年・長くても5〜10年」で切られるのに対し、不動産担保ローンは不動産の属性(土地保有・築年数・後順位余力)によって長期化できるのが大きな違いです。
ただし、デメリットも正直に書いておきます
不動産担保ローンは万能ではありません。
以下のデメリットを理解した上で活用するかどうかを判断してください。
- 不動産担保の余力がないと、決算内容が良くても融資不可
- 金利は銀行融資より高い(年2〜10%程度が多いが、業者・物件次第で変動)
- 長期化=総支払い金利が増える(キャッシュフロー改善とトレードオフ)
- 業者選びを誤ると後悔するノンバンクも実在する(条件・対応のばらつきが大きい)
銀行アプローチを諦める前に「使い分け」を理解する
私が融資のご支援の現場でお伝えしているのは、ビジネスローンや不動産担保ローンに飛びつく前に、必ず「銀行融資ができないか」を最初に検討するということです。
順序としては「①銀行プロパー → ②公庫 → ③信用保証協会 → ④不動産担保ローン → ⑤通常のビジネスローン」が王道であり、金利・条件・継続的な取引メリットを考えると、上位の選択肢から順に検討するべきです。
不動産担保ローンの選定軸・主要業者の比較・新規借入から借り換えまでの実務フローについては、別記事「ノンバンク不動産担保ローン完全ガイド」で詳しく解説しています。
なお、「自分の会社では銀行と不動産担保ローン、どちらを優先すべきか」を判断したい方は、無料の融資相談で具体的な状況をお聞かせください。
\「銀行vs不動産担保ローン、どちらが正解?/
※【毎日 限定5名まで】
個人事業主が低金利のビジネスローンを探すときの注意点
個人事業主の方が「低金利のビジネスローン」を探すのは、実はかなり難しいのが現実です。なぜなら、低金利のビジネスローン商品ほど、法人限定であることが多いからです。
本記事で紹介しているビジネスローンのうち、個人事業主が申し込めるのは3社「AGビジネスサポート」「ファンドワン」「オージェイ」です。最低金利が最も低い上位2社は、いずれも法人だけが対象になっています。つまり金利の安さだけで並べると、本当に低金利な商品は使えないことが多いのです。
そんな前提もあり、個人事業主の方が低金利のビジネスローンを選ぶのには、いくつか注意点があります。具体的は以下の3点です。
▼個人事業主がビジネスローンを選ぶ際の3つの注意点
- 注意点1.低金利の商品は法人限定が多い
- 注意点2.法人と違う注意点と申込み条件
- 注意点3.ビジネスローンの前に日本政策金融公庫を検討する
1つずつ見ていきましょう。
注意点1. 低金利の商品は法人限定が多い
比較表の「対象」の行を見ると、法人と個人事業主の両方に対応しているのは3社です。金利だけで比べると見落とします。先に確認したいのは、申し込める先かどうかです。順番が逆になると、その分だけ時間を無駄にします。
個人事業主向けに絞った比較は「スグ借りれる!個人事業主向けおすすめビジネスローン6社比較」にまとめています。
個人事業主2. 法人と違う注意点と申込み条件
まず違うのは必要書類です。法人は決算書、個人事業主は確定申告書が中心です。青色申告か白色申告かで、示せる情報の量も変わります。
個人事業主の場合、法人と同じ資料では説明しきれない部分が出てきます。申し込む前に整理しておきたいのは、次の3点です。
- 事業用の入出金と生活費の入出金が、口座レベルで分かれているか
- 確定申告の内容と、実際の取引の動きが説明できる形でそろっているか
- 既存の借入とその返済が、申告内容から見て無理のない水準か
ここが整理できていないと、金利を比べる前の段階で説明に時間がかかります。逆に言えば、申し込む前にご自身で整えられる部分です。
個人事業主3. ビジネスローンの前に日本政策金融公庫を検討する
日本政策金融公庫は個人事業主も対象で、制度融資も自治体ごとの条件はあるものの個人事業主が使えます。記事前半の表のとおり、適用利率が公表されている点では、ビジネスローンより先に確認する価値があるはずです。
公庫を個人事業主が使う場合の要件と必要書類は「個人事業主でも日本政策金融公庫の融資は可能?必要書類もプロ解説」にまとめています。調達手段全体の並びは「個人事業主の「6つの資金調達方法」と「調達のコツ」」をご覧ください。
急ぎでなければ、公庫・制度融資を先に当たり、時間が足りない場合にビジネスローンを組み合わせる。この順番で検討すると、支払う利息を抑えやすくなります。
低金利でビジネスローンを調達する5つのポイント
低金利でビジネスローンを調達するには、5つのポイントがあります。
ビジネスローンは銀行融資と比べて、貸す側(ビジネスローン業社)の貸付のリスクが高いことが特徴です。「貸付リスク」や「融資スピードが速い」ことは、金利の高さに比例するので、金利を安く抑えたいのであれば貸付のリスクを低くすることを考えましょう。
貸付のリスクを低くするために、下記5つのポイントを意識して調達を心がけましょう。
◆ ビジネスローンを低金利に抑える5つのポイント
- 担保・保証人を用意する
- 利用実績を積む
- 金利優遇キャンペーンを利用する
- 信用度を高める
- 借入希望額を増やし、返済期間を減らす
低金利ポイント1. 担保・保証人を用意する
通常、ビジネスローンは「担保」「保証人」の設定なしで資金調達が可能です。その結果、融資のリスクが高くなるため、金利が高くなっていくのです。
しかし、「不動産のような堅実な担保」や、「経営者、もしくは信用力の高い保証人」を自ら提供すれば貸付のリスクが低くなるため、金利を安くすることが可能になります。
低金利ポイント2. 利用実績を積む
同じビジネスローンの金融機関から何度も借り入れし、その都度、返済遅延もなくしっかりと返済実績を積むことで信用度が上がります。
その結果、「この事業者には融資をしても、返済してもらえる可能性が高い」という判断され、信用力が上がった結果、それ以降の借入れの金利が優遇されることがあります
低金利ポイント3. 金利優遇キャンペーンを利用する
ビジネスローン各社では時折、金利優遇キャンペーンを実施していることがあります。このキャンペーン期間中に申し込むことで、通常より低金利で借り入れることができます。
例えば、「初回ご利用は、30日間無利息」のように、一定期間の金利優遇を受けられます。借りたお金をすぐに返済できる目途があるのであれば、こういった金利優遇キャンペーンの活用を検討してください。
低金利ポイント4. 信用度を高める
ビジネスローンの金利は企業の信用度によっても左右されます。つまり、会社の信用力が高い状態であることで、低金利の融資が受けるようになるのです。
信用度を高めるためには、決算書の内容が優良であることが重要です。具体的には、売上や利益を向上させ、無駄な節税をせずに預金残高を高く保ち、使途不明金は無くし、他のノンバンクからの余計な債務を減らすことで、企業の健全性をアピールできます。
これらの要素が良好であれば、金融機関からの評価も高まり、低金利で融資が受けやすくなるでしょう。日頃から健全な経営を心がけ、良好な会社の状態を築いておくことが大切です。
低金利ポイント5. 借入希望額を増やす、返済期間を減らす
多くのビジネスローンでは、融資希望額が増えることで金利が低くなる傾向があります。なぜなら、たくさん借入をしてくれることにより、低金利でもよりたくさんの利息収入が期待できるからです。ただし、融資希望額が多いほど審査基準も厳格になりやすいの点には、注意が必要です。
また、返済期間が短いほど金利が安くなる傾向もあります。これは、返済期間が短くなればなるほど、早く回収ができるため返済未回収リスクが減るためです。
ご自身の必要な融資希望と、(短期返済の場合は)返済能力を見極めて、最適な融資額と返済期間の設定をするようにしましょう。
日本政策金融公庫や信用金庫・銀行融資で断られた後、ビジネスローンへ行く前に…確認すべき3つのこと
公庫・信用金庫・地方銀行に断られた直後は、選択肢が一気に狭まったように見えるものです。ただ、そこからすぐビジネスローンに移る前に、確認しておくべきことがあります。
▼融資が断られた後でも確認すべきこと
- 確認すべき1.断られた理由を、手段の問題と条件の問題に分ける
- 確認すべき2.公庫と自治体の制度融資は別のルート
- 確認すべき3.それでも急ぐなら、ビジネスローンも選択肢
それでは、それぞれを順に見ていきましょう。
確認すべき1. 断られた理由を、手段の問題と条件の問題に分ける
同じ会社でも、申し込む金額・返済期間・資金の使いみちを変えると、話の進み方が変わることがあります。
断られたときに整理したいのは、どこで折り合わなかったかです。金額なのか、時期なのか、使いみちの説明なのか。ここが分からないまま、同じ内容のまま次の窓口へ持ち込むと、同じところで止まります。
手段そのものが合わなかったのか、条件が合わなかったのか。 この2つは分けて考えてください。後者なら、条件を組み直して同じ手段をもう一度検討する余地があります。
確認すべき2. 公庫と自治体の制度融資は別のルート
日本政策金融公庫と、自治体の制度融資は別の仕組みです。制度融資は自治体・金融機関・信用保証協会の3者が関わる形で、申込みの窓口も、条件の決まり方も公庫とは違います。
片方で折り合わなかったから、もう片方も同じとは限りません。記事前半の表のとおり、どちらも適用利率が公表されています。断られた後だからこそ、公表されている条件と自社の状況を突き合わせてみてください。
確認すべき3. それでも急ぐなら、ビジネスローンも選択肢
借入をすべき時期がズラせないなら、ビジネスローンを使う判断もあり得ます。
そのときに決めておきたいのは3つ。借りる額、返す期間、そして返し終えるまでの見通しです。上限側の金利で長く借りるほど、利息の負担は効いてきます。
本記事で先に挙げた検討順序は、この考え方を並べたものです。銀行融資を先に当たり、ビジネスローンを最後に置く。断られた後でも、この並び自体は変わりません。変わるのは、どこから当たり直すかです。
ビジネスローンの金利に関する、よくある質問(Q&A)
ビジネスローンの金利に関する、よくある質問をまとめまてみました。ビジネスローン選びにご活用ください。
ビジネスローンの金利相場はいくら?
ビジネスローンの金利相場は、銀行系ビジネスローンで「1.0%~15.0%」、ノンバンク系のビジネスローンで「5.0%~18.0%」が一般的です。
ビジネスローンの金利をなるべく低く抑える方法はありますか?
「低金利でビジネスローンを調達する5つのポイント」でも解説したように、ビジネスローンの金利を抑える方法は下記5つのポイントがあります。
◆ ビジネスローンを低金利に抑える5つのポイント
- 担保・保証人を用意する
- 利用実績を積む
- 金利優遇キャンペーンを利用する
- 信用度を高める
- 借入希望額を増やし、返済期間を減らす
上記のポイントを押さえて、低金利の融資を受けられるように心がけましょう。
低金利のビジネスローンはたくさんあるが、どう選べばいいのだろうか?
以下のポイントを参考に比較検討しましょう。
- 金利以外のコスト
保証料や事務手数料など、金利以外にかかる費用も確認する。 - 融資限度額と返済期間
必要な金額・返済計画に合ったローンを選ぶ。 - 審査スピード
すぐに資金が必要な場合は、審査スピードも重視する。 - 利用者の口コミ
実際にそのビジネスローンを利用した人の口コミを参考する。
個人事業主でも低金利のビジネスローンは使えますか?
使えますが、選べる先が法人より狭くなります。
本記事で比較したビジネスローン8社のうち、個人事業主を対象にしているのは3社だけです。最低金利が低い上位2社は法人が対象のため、個人事業主の方は「申し込める先かどうか」を金利より先に確認してください。
日本政策金融公庫と制度融資は個人事業主も対象で、適用利率が公表されている点では先に検討する価値があります。
法人向けのカードローンとビジネスローンは、何が違いますか?
呼び方の違いが大きく、どちらも事業資金向けの無担保融資を指すことが多い言葉です。実務上の差が出るのは、借り方の設計です。
カードローン型は枠の範囲で繰り返し借入・返済ができ、借りた分にだけ利息がかかります。証書貸付型は、必要額を一度に借りて分割で返す形です。使わない期間がある資金なら枠型、使途と金額が決まっているなら証書型が向きます。
また、カードローンは少額ですが、ビジネスローンは金額が大きくなる傾向もあります。
低金利のビジネスローンを活用しよう
より金利の安いビジネスローンを希望する場合は、「GMOあおぞらネット銀行の【あんしんワイド】」のような銀行系ビジネスローンがおすすめです。一方、資金調達のスピードを優先したい場合は、「AGビジネスサポート」のようなノンバンク系のビジネスローンが向いています。
ビジネスローンの金利は貸付のリスクや貸付のスピードに応じて相場が異なるため、安く金利相場を利用したい場合、担保を設定する、借入希望額を増やすといった方法を検討してください。
ビジネローンの種類は星の数だけあり、また、その中には金利が法外に高い悪徳業者も存在します。もしビジネスローン選びが不安な方は、下記の比較表を参考にして、自分に合ったビジネスローンを選んでください。
◆ おすすめの低金利ビジネスローン会社8社【筆者厳選】
※比較表は、横にスライドできます >
| \オススメNo.1/ Biz LENDING (by三菱UFJ銀行) おすすめ度 (5.0 / 5.0) | \オススメNo.2/あんしんワイド おすすめ度 (5.0 / 5.0) | \オススメNo.3/ AGビジネスサポート おすすめ度 (4.5 / 5.0) | \オススメNo.4/ アクト・ウィル おすすめ度 (4.5 / 5.0) | \オススメNo.5/ キャレント おすすめ度 (4.0 / 5.0) | \オススメNo.6/ HTファイナンス おすすめ度 (4.0 / 5.0) | \オススメNo.7/ ファンドワン おすすめ度 (2.0 / 5.0) | \オススメNo.8/ オージェイ おすすめ度 (1.0 / 5.0) | |
| 商品名 | 三菱UFJ銀行 Biz LENDING | GMOあおぞら あんしんワイド | 事業者向け ビジネスローン | 事業資金融資 | スーパーローン | 無担保無保証融資 | 事業者ローン | 無担保融資 |
| 分類 | 銀行系 | 銀行系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 | 消費者金融系 |
| 対象 | 法人 | 法人 | 法人 個人事業主 | 法人 | 法人 | 法人 | 法人 個人事業主 | 法人 個人事業主 |
| 金利 | 0.8%〜14.0% | 0.9%〜14.0% | 3.1%~18.0% | 7.5%〜15.0% | 7.8%~18.0% | 8.0%~18.0% | 10.0〜18.0% (不動産担保有は2.5%~) | 10.0%~15.0% (審査厳しめ) |
| 必要書類 | 1種類 本人確認書類 | 不要 銀行口座の入出金履歴のみでOK | 2種類 本人確認書類 決算書/確定申告書など | 2種類 本人確認書類 決算書 など | 2種類 本人確認書類 登記簿謄本 など | 2種類 本人確認書類 決算書 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など | 4種類 本人確認書類 登記簿謄本 決算書/確定申告書 印鑑証明 など |
| 限度額 | 50〜1,000万円 | 10〜1,000万円 | 50~1,000万円 | 300万〜5億円 ※無担保は最大1億円 | 1〜500万円 | 50万〜1億円 | 30~500万円 (不動産担保有は ~1億円) | 30〜2,000万円 (審査厳しく難易度高い) |
| 返済期間 | 1年/最長 | 自由 | 5年/最長 | 5年/最長 | 10年/最長 | 1年/原則 | 35年/最長 | 3年/最長 |
| 審査結果 | 最短2営業日 | 最短2日 | 最短即日 | 最短即日 (最短60分) | 最短即日 (最短30分) | 最短即日 | 最短即日 (最短40分) | 最短即日 |
| 担保 保証人 | 不要 | 不要 | 不要 | 原則不要 | 不要 | 不要 | 不要 | 不要 |
| 詳細記事へ | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> | 記事内の解説に飛ぶ> |
※比較表は、横にスライドできます >
※本ページは金融庁、中小企業庁、経済産業省等公的機関、日本貸金業協会、全国銀行協会等金融団体、その他、各銀行・ビジネスローン・請求書カード払い・クレジットカード等金融商品の公式サイトを元に、公正・公平に比較し記事制作しています。
※本ページは可能な範囲にて正確な情報掲載を目指しておりますが、その内容の正確性や安全性を保証するものではありません。
※本ページで紹介されている金融商品のお申し込みは、ご自身で各Webサイトをご確認の上、ご判断をするようお願いします。
※本ページのコンテンツ内容は、専門的・客観的な知識や経験に基づく執筆・編集体制の元、信憑性のあるクチコミ・体験談を収集しています。
※本ページでは、本事業運営費用の確保を目的とし、広告配信を導入しています。なお、掲載される広告商品・サービスの概要・比較・評価等情報は、客観的事実に基づいたもので、利益関係による優遇等は一切ありません。
<外部参考サイト>
金融庁:「貸金業法のキホン」
金融庁:「地域銀行における中小企業取引に関する取組状況」
日本貸金業協会:「貸金業者の経営実態等に関する調査結果報告」