日本政策金融公庫や信用金庫から提示された金利が思っていたより高いという声を、融資の相談の現場でよくお聞きします。通常の事業の融資はもちろん、不動産投資で融資を受けている方からも、金利の負担を気にするお話が多く届いているのが実情です。
「日本政策金融公庫は低金利」と聞いていたのに3%台の金利を提示され、自社の評価が低いのではないかと不安になっている経営者の方は、少なくないでしょう。
「日本政策金融公庫は金利が低いと聞いていたのに、3%台と言われた。これって高くない?」
「信用金庫から、定期預金も一緒にと言われた。融資の条件なの?」
「この金利しか出ないのは、うちの会社の評価が低いからでは…」
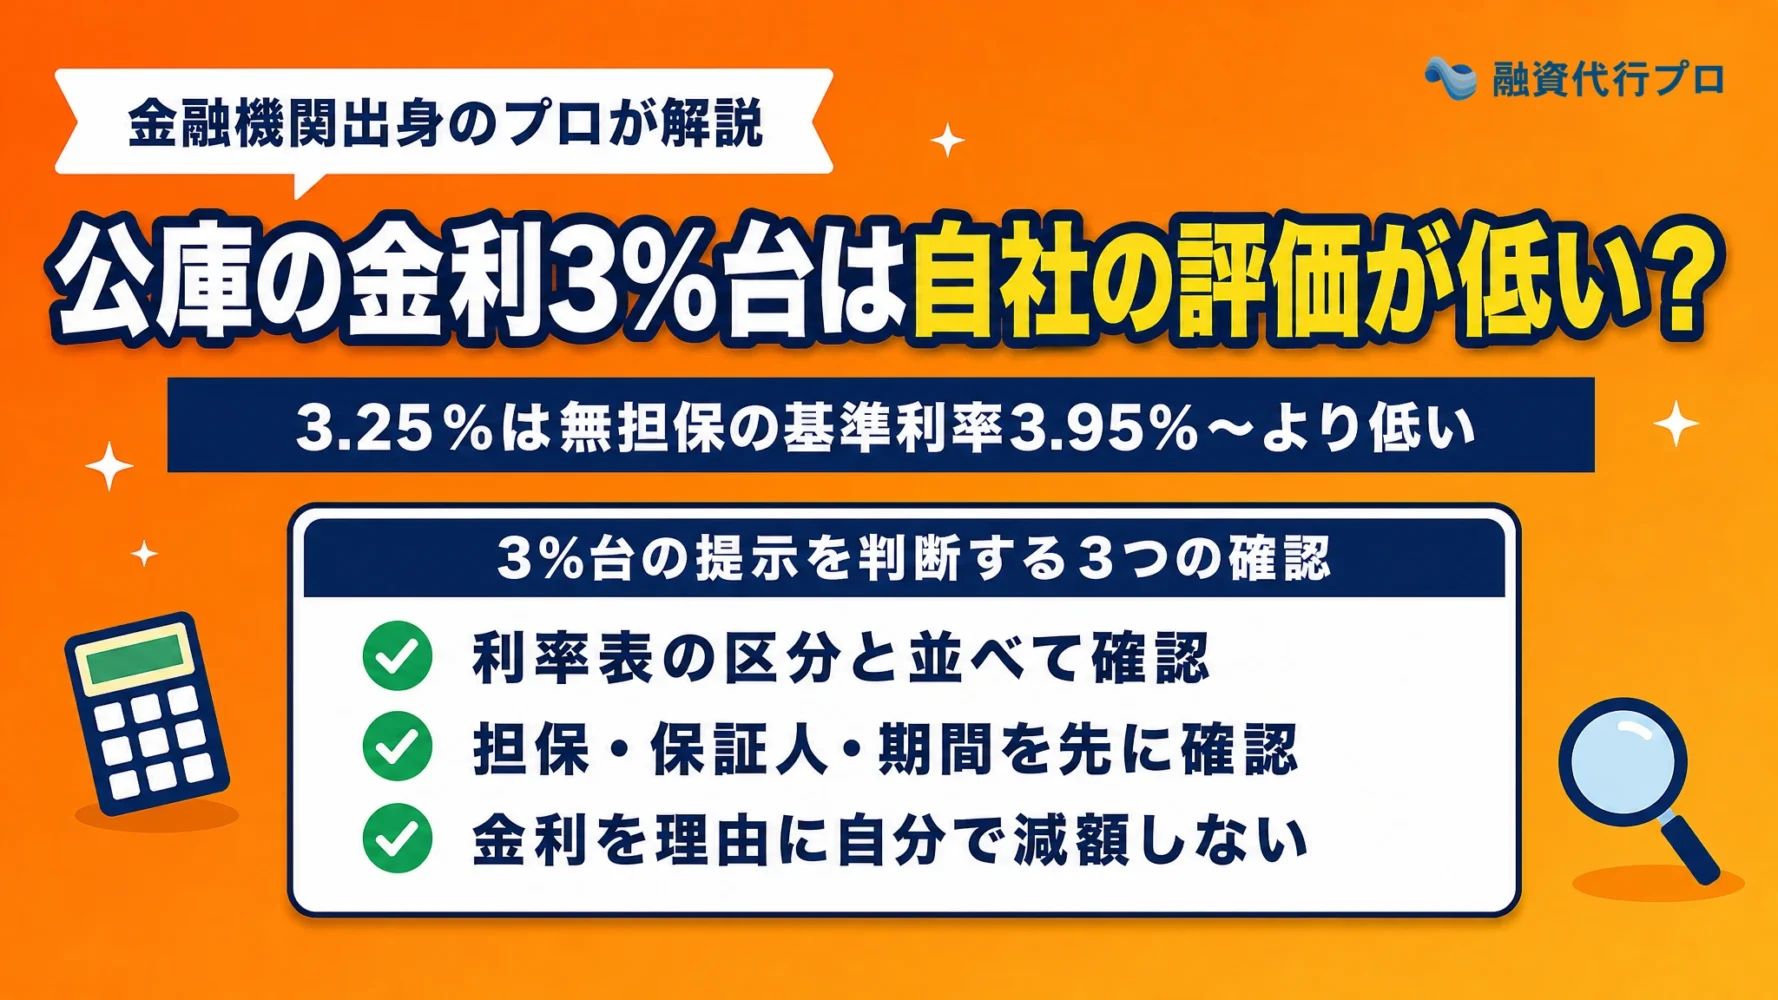
筆者の見方では、日本政策金融公庫は会社の今の実力をもとにフラットに金利を提示する金融機関であり、3.25%のような3%台前半の提示は2026年11月2日現在の国民生活事業(個人事業主や小規模な企業向けの融資窓口)の利率表で無担保の基準利率(3.95〜5.35%)より低い数字です。そのため、提示された数字だけを理由に、自社の評価が低いとは言えません。
ただし、3.25%は有担保の基準利率(2.95〜4.95%)や特別利率(要件に合う場合に基準利率より低く設定される金利)の幅にも入る数字です。どの利率が適用されたかは利率表だけでは分からないため、次の3つを確かめてから判断してください。
▼提示された3%台を判断する3つの確認
- 提示された金利を、利率表の区分と並べて確認する
- 金利より先に、担保・保証人・据置期間・返済期間を確認する(据置期間は、元金の返済を始めるまでの、利息だけを払う期間)
- 金利を理由に、借りる額を自分から減らさない
金利の動きについても、一律に上がり続けているわけではありません。日本銀行は2026年に政策金利を引き上げた一方で、日本政策金融公庫の国民生活事業の利率は11月2日に引き下げられています。
本記事では「日本政策金融公庫の利率表の読み方」だけでなく、「借り手が実際に提示された金利の記録」や、「定期預金とあわせた提案の見方」も解説していきます。提示された金利をその場で判断する前に、一緒に順番に確かめていきましょう。
筆者は、10年以上の融資業務経験のある金融機関出身のコンサルタントが、着手金なし・成果報酬1%~で融資コンサルをする「融資代行プロ」を運営しています。そんな筆者が、日本政策金融公庫・日本銀行の公式情報を参照しながら、融資の金利に不安を抱える方に向けて、わかりやすく丁寧に解説をしていきます。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「金利の区分」と条件を確認/
※【毎日 限定5名まで】
日本政策金融公庫の金利とは? − 2026年11月の利率表は「3つの区分」で読む
日本政策金融公庫の金利は一律ではなく、国民生活事業の利率表でどの行とどの列に当たるかによって幅が決まります。提示された数字が高いかどうかを見極めるには、まず利率表の仕組みを押さえることが欠かせません。
世間では「日本政策金融公庫は低金利」という説明がよく見られますが、実際の利率表には幅があり、無担保・基準利率(基本となる利率)の行では3.95〜5.35%です。「日本政策金融公庫だから安い」と思い込んだまま申込むと、提示された数字を見て戸惑う原因になります。
まずは、2026年11月2日現在の国民生活事業の利率表で、全体の幅を確認しておきましょう。
▼日本政策金融公庫(国民生活事業)の利率表
| 番号 | 区分 | 基準利率 | 特別利率A | 特別利率B | 特別利率C | 特別利率E |
|---|---|---|---|---|---|---|
| 1. | 無担保・税務申告 2期終えている方 | 3.95〜5.35% | 3.55〜4.95% | 3.30〜4.70% | 3.05〜4.45% | 2.55〜3.95% |
| 2. | 無担保・税務申告 2期終えていない方 | 3.75〜5.15% | 3.35〜4.75% | 3.10〜4.50% | 2.85〜4.25% | 2.35〜3.75% |
| 3. | 有担保 | 2.95〜4.95% | 2.55〜4.55% | 2.40〜4.30% | 2.35〜4.05% | 2.35〜3.55% |
※日本政策金融公庫(国民生活事業)の利率(令和8年11月2日現在・すべて年利)を、2026年11月21日に確認したものです。公式の注記は「利率は、金融情勢によって変動しますので、お借入金利(固定)は、記載されている利率とは、異なる場合があります。」です。
表に載せた特別利率のほかにも、特定の融資制度に使う特別利率があります。提示された金利が高いかどうかを見る前に、まず自社が利率表のどの行と列に当てはまるのかを確かめることが判断の土台になります。
利率表で金利の幅を決めるのは、主に以下の3つの区分です。
▼日本政策金融公庫の利率表を読む3つの区分
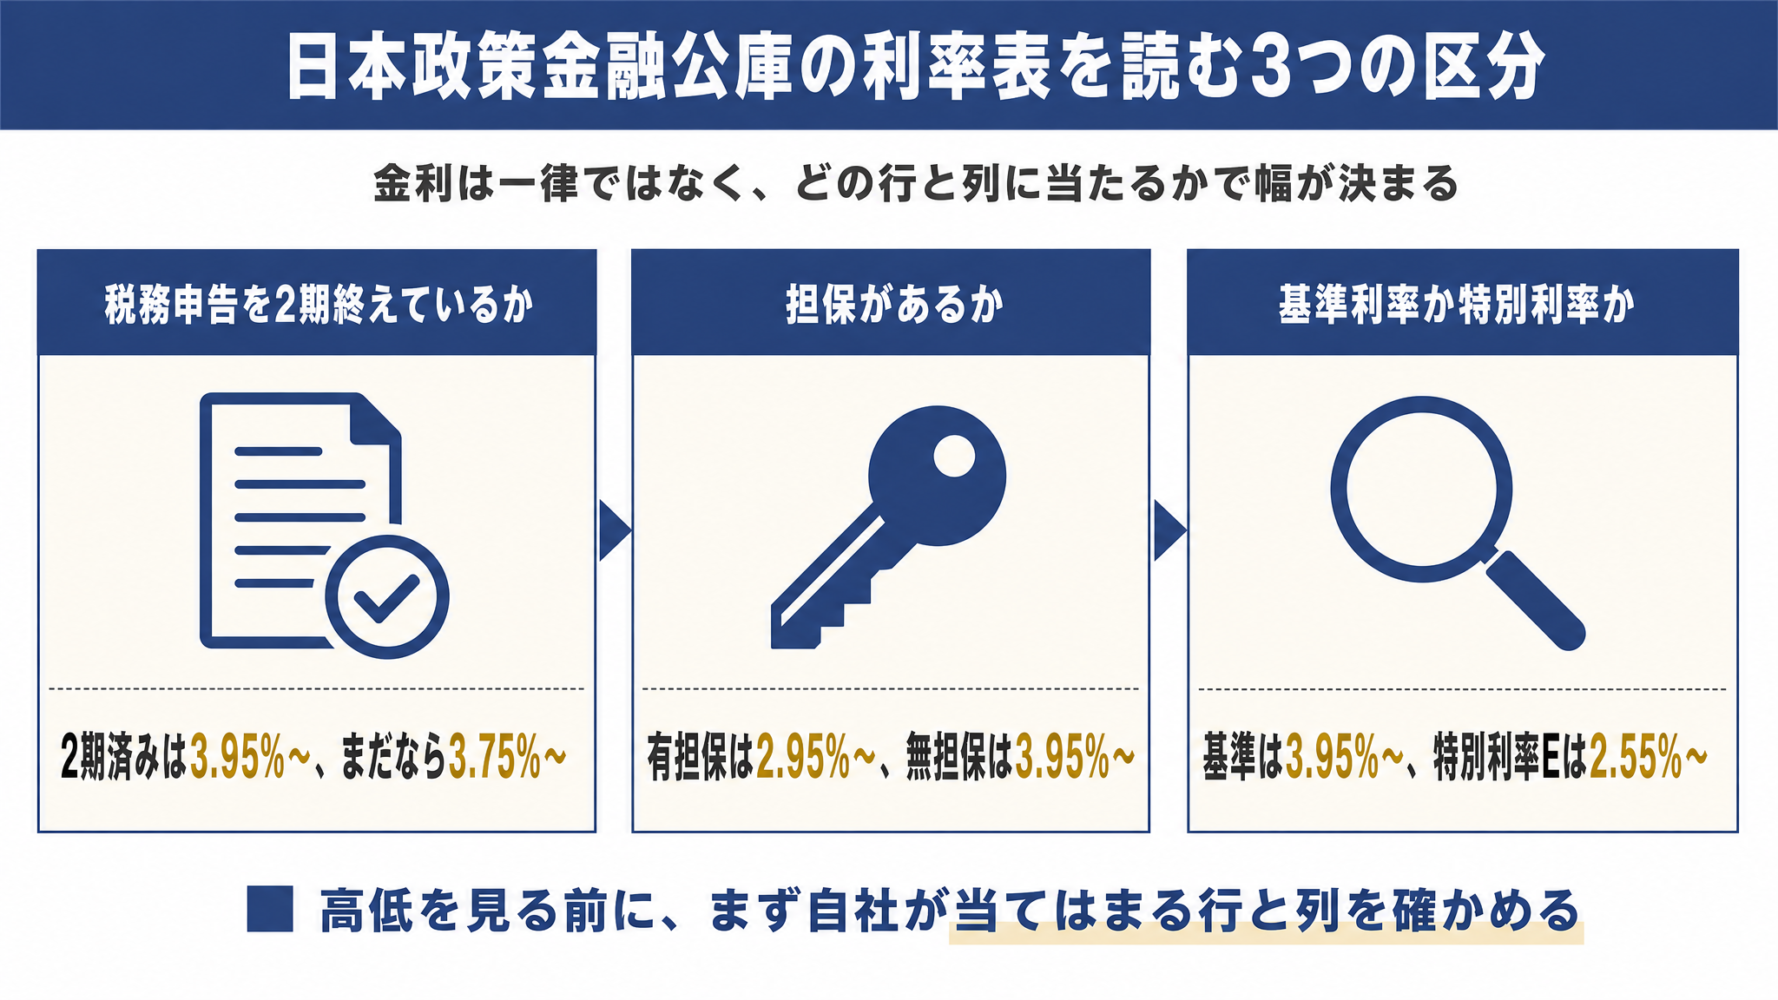
- 区分1.税務申告を2期終えているか
- 区分2.担保があるか
- 区分3.基準利率か、特別利率(A・B・C・Eなど)か
それぞれの区分で、利率の幅がどう変わるのかを確認します。
区分1. 税務申告を2期終えているか
無担保で借りる場合、税務申告を2期終えているかどうかで利率表の行が分かれます。2026年11月2日現在の無担保の基準利率は、2期を終えている方が3.95〜5.35%、2期を終えていない方が3.75〜5.15%という並びです。
まずは自社が決算と税務申告をすでに2回終えているかを数え、当てはまる行を選んでください。まだ2期を終えていないなら、税務申告を2期終えていない方の行の下の端である3.75%と自社の提示を並べて位置を確かめます。
なお、利率表では2期を終えていない方の数字の方が低く載っていますが、その理由は公式には書かれていません。創業から間もない会社ほど、自社の申告回数に合う行を選べているかを最初に確かめておくことが大切です。
区分2. 担保があるか
担保を差し入れる有担保の区分は、無担保の区分よりも利率表の下の端が低く設定されています。有担保の基準利率は2.95〜4.95%であり、無担保・2期済みの基準利率(3.95〜5.35%)と比べると下の端で1.0ポイントの差があります。
1.0ポイントの差は、借入額1,000万円で年約10万円の目安です。ただし、金利を下げるためだけに担保を入れる選択はおすすめできません。
筆者は、金利の数字よりも、担保や保証人を取られていないかの方が大事だと考えています。担保を差し入れるかどうかは、年約10万円の差と資産を担保に入れる負担を比べたうえで、事業の状況に合わせて判断してください。
区分3. 基準利率か、特別利率(A・B・C・Eなど)か
同じ区分の行でも、特別利率が適用されると基準利率より低い金利の幅になります。どの特別利率に当たるかは融資制度ごとの要件によって決まるため、利用する融資制度の公式ページか日本政策金融公庫の窓口で確かめてください。
例えば、無担保・2期済みの行では、基準利率が3.95〜5.35%であるのに対し、特別利率Eは2.55〜3.95%まで下がります。ほかに、マル経融資(小規模事業者経営改善資金)には、上の表に載せていない特別利率F(2.95%)が適用されます。
利率表の区分を押さえると、3%台前半は低い側の数字だと分かります。では、利率表の中では低い側の数字なのに、なぜ3%台を高く感じるのでしょうか。
なぜ今、日本政策金融公庫の金利が「高い」と感じるのか?|2026年の金利の動きは一律ではない
提示された3%台を高く感じる背景には、自社の評価よりも先に、世の中の金利水準そのものが動いた影響があります。ただし、2026年の金利の動きは一律に上がり続けているわけではなく、時期や金融機関によって動きが異なります。
日本政策金融公庫の金利が高く感じる背景には、主に以下の3つの理由があります。
▼日本政策金融公庫の金利が高く感じる3つの理由
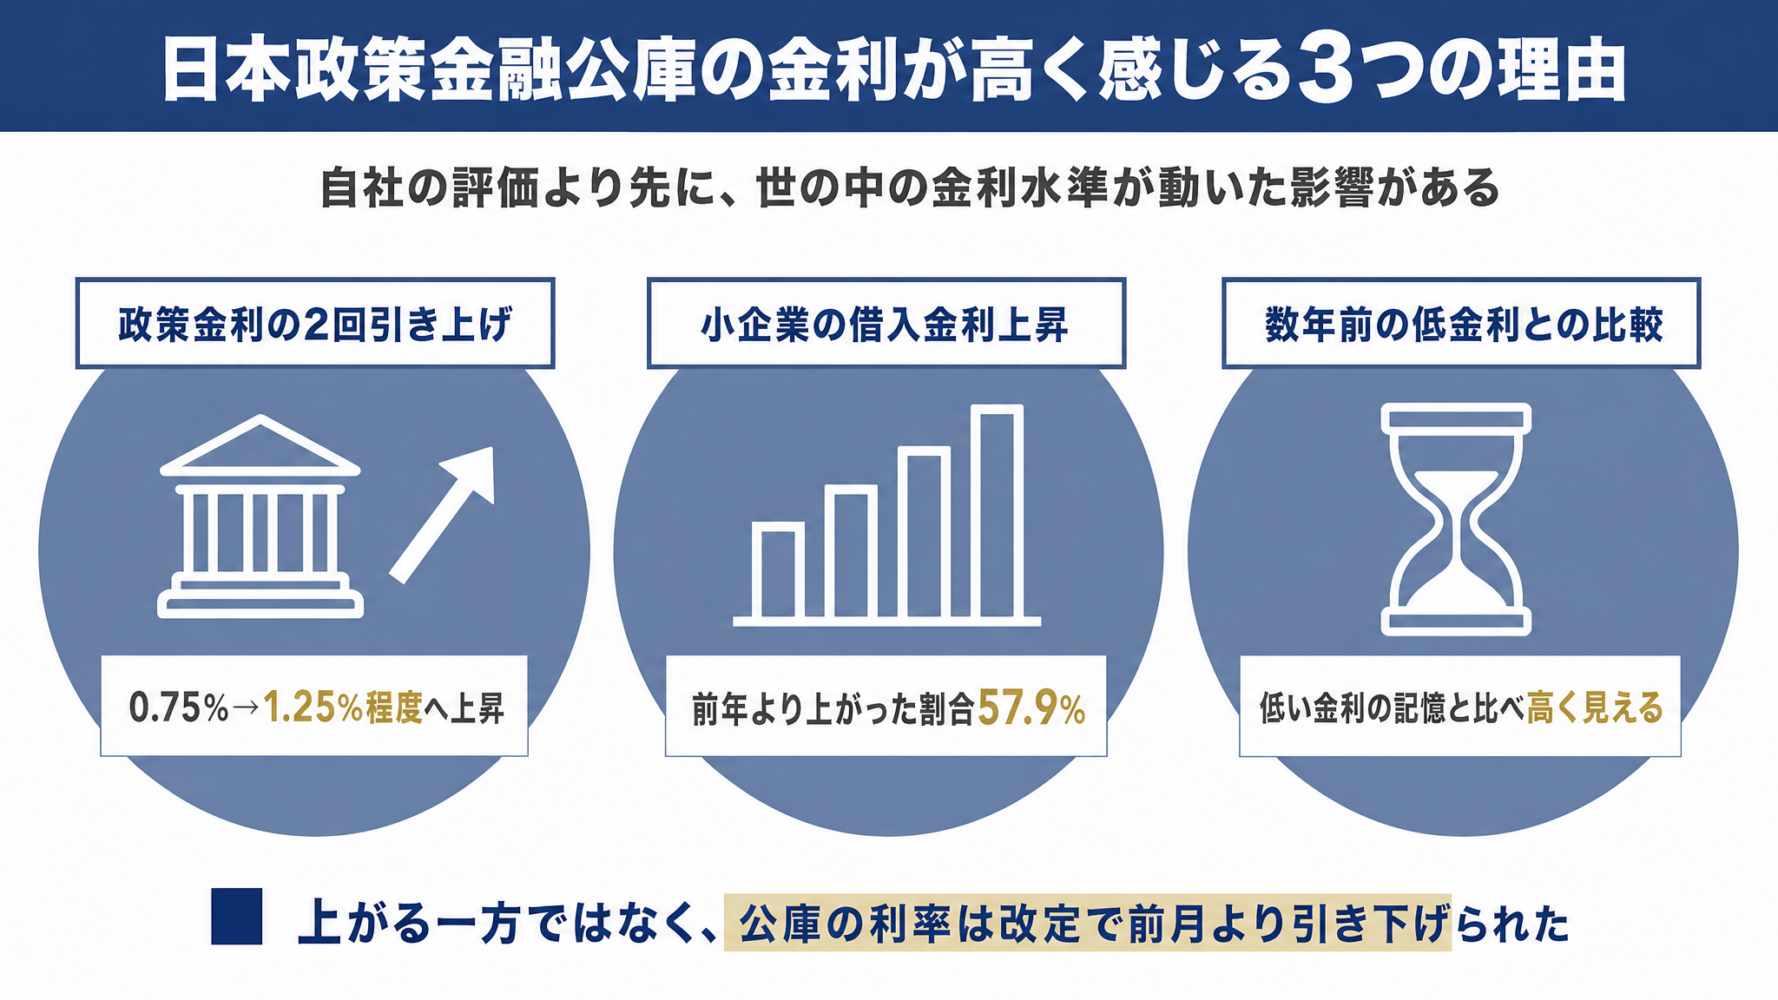
世の中の金利の動き、周りの小企業の状況、過去の借入の感覚という3つの角度から確認します。
理由1. 日本銀行が2026年に2回、政策金利を引き上げた
世の中の金利の基準となる政策金利が2026年に2回引き上げられたことで、融資全体の金利水準が上がっています。日本銀行は無担保コールレート(オーバーナイト物:日本銀行が誘導目標にしている短期の金利で、政策金利と呼ばれる)の誘導目標を2026年6月16日に「0.75%程度」から「1.0%程度」へ引き上げ、9月18日には「1.0%程度」から「1.25%程度」へ引き上げました。
その流れを受け、短期プライムレート(銀行が優良な企業に1年以内の資金を貸す時の最も低い金利の目安)の最頻値(最も多くの銀行が付けている値)も、2026年8月3日実施の2.375%から11月9日実施の2.625%へ上がっています。銀行や信用金庫の借入金利は基準になる金利に会社ごとの上乗せを足して決まるため、政策金利が上がった幅だけそのまま上がるとは限りません。
上乗せが何で決まり、広がった時に何を見直せばよいかを知りたい方は、「銀行融資の金利相場と交渉に頼らず金利を下げる順番」の記事で、上乗せが決まる要素と、交渉に頼らず金利を下げる順番を確認しておきましょう。
信用金庫・銀行の提示は、前回と今回それぞれの金利から、当時の短期プライムレートを引いた差(上乗せ)を比べてみてください。上乗せの差が変わっていなければ、上がった分は基準になる金利の動きによるものであり、自社の評価が急に落ちたとは言えません。日本政策金融公庫の提示は、前述の「日本政策金融公庫(国民生活事業)の利率表」で自社が当てはまる区分の位置を確かめるのが手順です。
理由2. 2025年に借入金利が「上がった」小企業が57.9%に増えた
小企業のあいだでも、借入金利の上昇を実感する会社が半数を超えています。日本政策金融公庫 総合研究所(日本政策金融公庫の調査・研究機関)が2026年2月26日に公表した調査によると、2025年に借入した(する予定の)企業のうち、前年より借入金利が「上がった」と答えた割合は57.9%でした。
この結果は、2025年12月中旬時点で日本政策金融公庫と取引のある小企業10,000企業を対象とした2025年の借入についての調査(有効回答6,229企業)によるもので、2024年から7.5ポイント上昇しています。周りの小企業でも金利上昇が広がっているため、金利が上がったこと自体を自社の評価の低下と結びつけず、上がった幅は短期プライムレートなど基準になる金利との差で確かめてください。
理由3. 数年前の低金利の感覚と比べてしまう
数年前の低い金利で借りた記憶と今回の提示をそのまま並べると、本来の水準以上に高く見えてしまいます。以前と今回で金利に差があっても、会社の問題ではなく世の中の金利水準の変化であるケースは少なくありません。
筆者の見立てでは、多くの場合、提示される金利は高くても5〜6%程度です。過去の感覚を基準にするのではなく、今の利率表と事業の収益力をもとに判断する視点が欠かせません。
一方で、金利は上がり続ける一方ではありません。日本政策金融公庫の国民生活事業の利率は2026年11月2日に改定され、10月の利率より引き下げられました。
「金利が上がる局面だから急いで借りた方がよい」という考え方もありますが、公式の利率表の改定で日本政策金融公庫の利率が前月より下がる月もあります。借りる時期は金利の動きを予想して決めるのではなく、資金の使い道と事業で必要な時期に合わせて判断してください。
御社が前回借りた時の金利と、今回の提示をそのまま並べて見ていませんか?では、ほかの経営者は、実際にどのくらいの金利を提示されているのでしょうか。
日本政策金融公庫・信用金庫・信用組合で提示された金利の記録|毎月の例を利率表と並べる
借り手が実際に提示された金利の例を、時期・金融機関の種類・条件の要点と並べて記録します。自社の提示を並べて見比べるための表であり、毎月、例を足していく方針です。
最終更新:2026年11月
▼借り手が提示された金利の記録
| 番号 | 時期 | 金融機関の種類 | 提示された金利 | 条件の要点 |
|---|---|---|---|---|
| 1. | 2026年11月 | 日本政策金融公庫 | 3.25% | 借りる額を当初の半分にして申込んだ |
| 2. | 2026年11月 | 日本政策金融公庫 | 4%前後 | 買収(M&A)の資金・申込みの時点で言われた水準 |
| 3. | 2026年11月 | 信用金庫 | 3.8% | 800万円の融資の提案 |
| 4. | 2026年11月 | 信用金庫 | 3% | 1%の定期預金の作成とあわせた提案 |
| 5. | 2026年11月 | 信用組合 (個人向けのフリーローン) | 6.5% | 300万円・事業の融資ではない。追加で借りれば少し下げるという提案 |
※借り手が提示された金利の例で、金融機関の公表値ではありません。金利は条件や時期によって変わります。
表の数字を自社の判断に生かすには、金利の高低だけを見るのではなく、利率表の区分や付帯条件と並べて読み解く視点が必要です。提示された金利を読む見方は、主に以下の3つです。
▼提示された金利を読む3つの見方
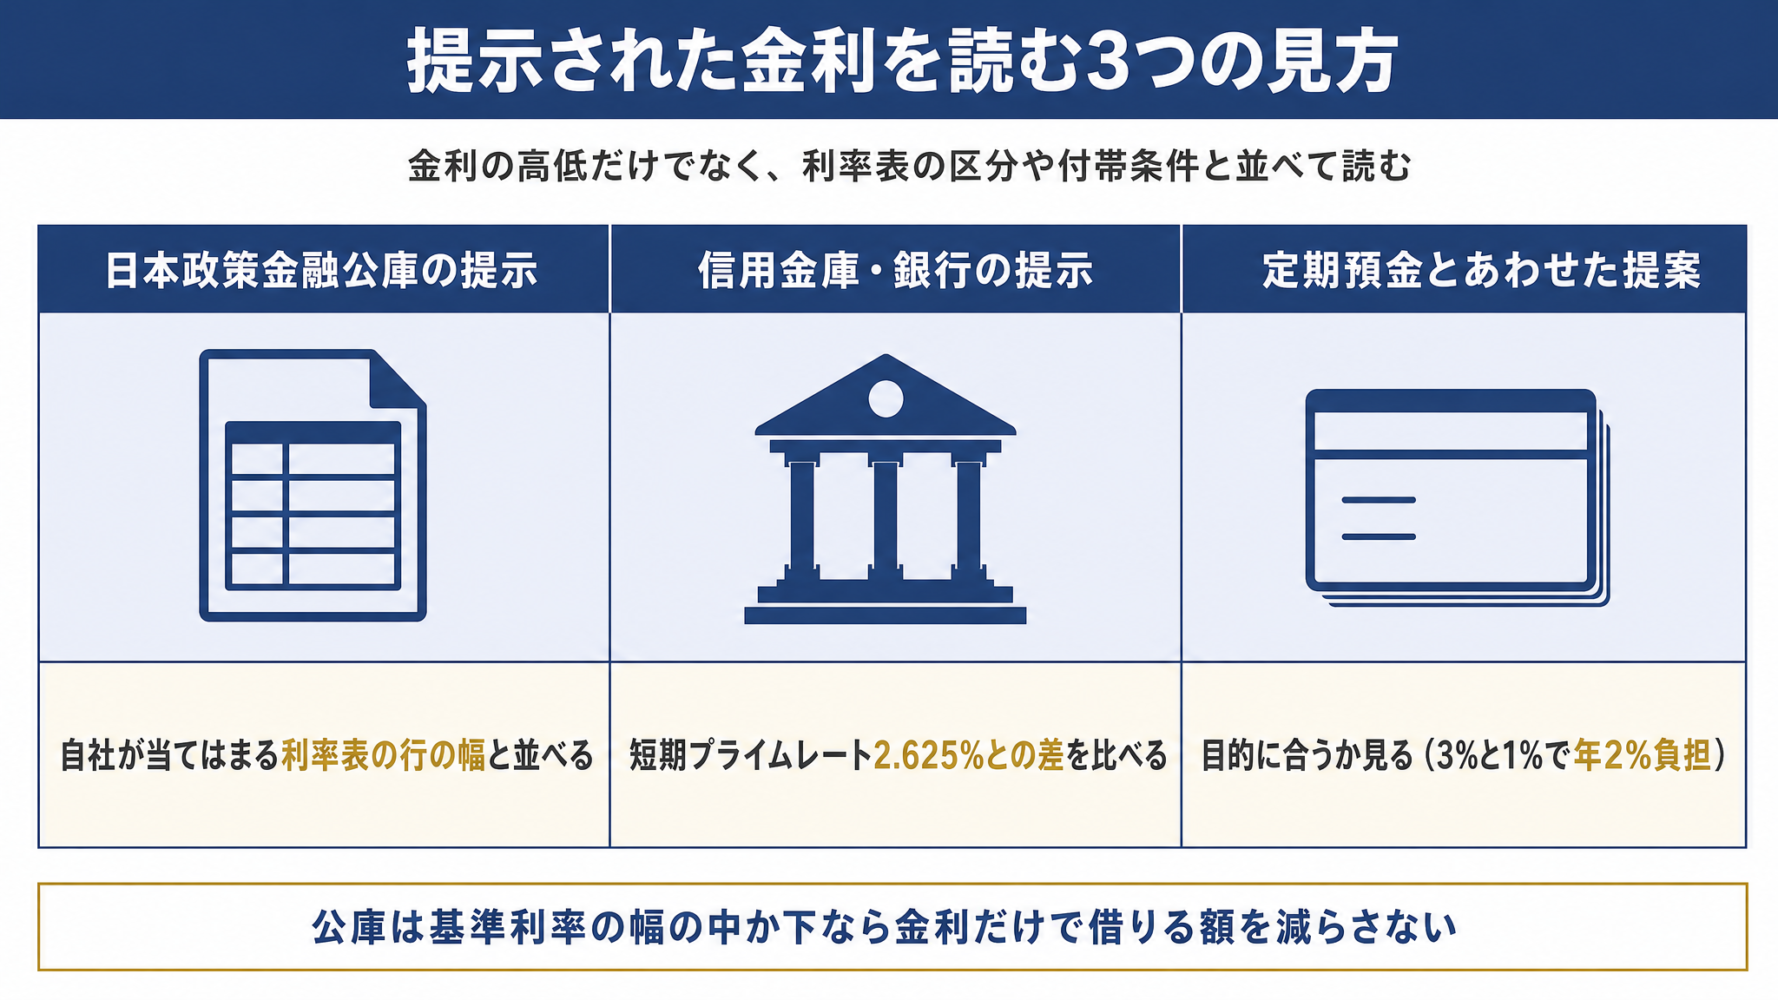
表の例に当てはめながら、具体的な読み方を確かめます。
読み方1. 日本政策金融公庫の提示は、利率表の幅と並べる
日本政策金融公庫から提示された数字は、感覚で高いか安いかを決めず、2026年11月2日現在の利率表の幅に当てはめて位置を確認します。
例えば、表の3.25%は無担保の基準利率(3.95〜5.35%)より低い数字であり、有担保の基準利率(2.95〜4.95%)や特別利率の幅には入る水準です。買収(M&A)の資金で申込みの時点で言われた4%前後は、無担保・2期済みの基準利率の下の端(3.95%)あたりの数字に当たります。
どちらも担保の有無や適用された利率は利率表だけでは分からないため、実際には日本政策金融公庫に確かめる必要があります。3.25%を提示された借り手は高いと感じて、借りる額を当初の半分にしておいてよかったと受け止めていましたが、日本政策金融公庫の提示が利率表の基準利率の幅の中かそれより低いなら、金利の数字だけを理由に申込みをやめたり、借りる額を自分から減らしたりしないことが判断の基準です。
読み方2. 信用金庫・銀行の提示は、基準になる金利の動きと並べる
信用金庫や銀行の提示は、日本政策金融公庫のような一律の利率表がないため、世の中の基準になる金利の動きと並べて確認します。
例えば、信用金庫から800万円の提案で3.8%を示された例を、前述の「短期プライムレート(2026年11月9日実施で2.625%)」と並べると、差は約1.2ポイントです。前回借りた時にも同じように基準になる金利との差を出し、今回と並べてみてください。
基準になる金利との差が前回より広がっていれば、条件や決算の変化など何が理由で上乗せが変わったのかを金融機関に確かめることが現実的です。個々の金利が妥当かどうかは会社ごとの条件で異なるため断定できず、金融機関の種類だけで高い・安いと一括りに見ることは避けてください。
読み方3. 定期預金とあわせた提案は、融資の目的に合うかで見る
表にある金利1%の定期預金とあわせた3%の融資の提案のように、預金を勧められた時は「取引の付き合いとして受けるもの」と考えがちです。しかし、3%で借りて金利1%の定期預金に預けると、預けた分には差の年2%分の負担が続くことになります。
融資はあくまで事業の成長のために借りるものであり、受けた融資のほとんどを定期預金に回す提案は融資の目的と違うので断ってよいというのが筆者の考えです。一部であっても、必要な額のために借りたお金を預けるのは本末転倒になりやすく、定期預金の金利にひかれるならその資金を事業に使う方が融資の金利を上回る利益を出せる見込みがあります。
もっとも、定期預金とあわせた提案の形はさまざまであり、一律には言えません。まずは、その預金が融資の条件なのか、別のお願いなのかを金融機関に確かめてください。
定期預金の提案を断ると審査に響くのではと不安な方は、「信用金庫の融資の審査とコツ」の記事で、信用金庫の審査で見られる点を確認しておきましょう。
ほかに、表にある信用組合の個人向けフリーローン(300万円・6.5%)のように、事業の融資ではない例で追加借入を勧められた場合も考え方は同じです。金利が少し下がるという数字だけを見るのではなく、借りる目的に合っているかで判断してください。
このように、金利の数字だけでなく条件の中身まで並べて見ると、提示の受け止め方が変わってきます。では、日本政策金融公庫で3%台を提示された時、その場で何を確かめればよいのでしょうか。
日本政策金融公庫で3%台を提示されたら、その場で決める前に確かめる3つのこと
3%台の金利を聞いた直後に、高いと感じて申込みをやめたり、借りる額を自分から減らしたりするのは早計です。その場で決める前に、適用された区分・金利より先に見る条件・利息の目安の3点を確かめます。
「3%台しか出ないのは、うちの会社の信用や業績が低く見られたからではないか…」
提示された数字が利率表の基準利率より低いなら、自社の評価が特に低いとは言えません。国民生活事業の借入は固定金利なので、借りた後に金利は変わりません。
例えば、1,000万円を3.25%で借りると、借入直後の1年分の利息は約32.5万円の目安です(返済が進めば減っていきます)。申込むかどうかの判断は、この利息の金額を上回る利益を事業で出せる見通しがあれば申込むこととし、難しいと感じるなら申込む前に事業の計画を見直してください。
これから申込む段階や次の融資を考えている段階であれば、申込先と条件を比べて準備する余地があります。借りる額と申込先は経営者ご自身が決めるものなので、まずは手元の条件を落ち着いて並べましょう。
申込みを決める前に確かめるのは、主に以下の3つです。
▼申込みを決める前に確かめる3つのこと
順番に確認の手順を解説します。
確認1. どの区分の利率が適用されたか
提示を受けた時は、税務申告2期・担保の有無・基準利率か特別利率かのどれに当たるかを、日本政策金融公庫に確かめてください。日本政策金融公庫は基本的に会社の今の実力をもとにフラットに金利を提示するため、金利は交渉するものではないというのが筆者の見方です。
どの利率が適用されたかを聞くこと自体は問題ありませんが、高圧的な態度で問い詰めるのは避けてください。日本政策金融公庫は中小企業の経営者にとって取引と関係を切ってはいけない金融機関であり、余計なトラブルや悪い印象を与えない振る舞いが大切です。
金利は交渉で下げるものではないため、条件をよくする道は、次の融資に向けた準備になります。次の融資で返済の見通しを数字で示す準備は、以降で解説する「決算書・試算表で、返済できる見通しを数字で示す」で確かめてください。
確認2. 金利より先に見る条件(担保・保証人・据置期間・返済期間)
筆者は、金利の数字よりも、担保や保証人の有無・据置期間・返済期間の条件の方が大事だと考えています。担保や保証人を求められているか、据置期間(元金の返済を始めるまでの、利息だけを払う期間)があるか、返済期間が何年で資金繰りにどれだけ影響するかが事業の安定を左右するからです。
例えば、1,000万円を元金均等返済(毎月同じ額の元金を返し、利息は残高に応じて減っていく返し方)で返す場合、元金の返済は返済期間5年で月約16.7万円、10年なら月約8.3万円と月々の負担が大きく変わります。金利が少し高く見えても、返済期間が長く取れたり担保や保証人を求められていなかったりする提示もあるため、金利だけで比べず条件をすべて並べて見比べてください。
金融機関の種類ごとの金利の目安と、金利より優先したい条件を比べたい方は、「運転資金の金融機関別の金利相場」の記事で、条件の比べ方を確認しておきましょう。
確認3. 借入残高×金利で、年の利息の目安を出す
金利の差に迷った時は、感覚で高いと判断せず、借入残高×金利で1年あたりの利息の目安を出して確かめます。返済が進んで借入残高が減っていけば、毎年の利息も連動して減っていく仕組みです。
例えば、金利が3.25%と3.75%で0.5%違う場合に、利息がどれだけ変わるかを借入額ごとに計算した目安が次の表です。
▼金利3.25%と3.75%で比べた利息の差
| 番号 | 借入額 | 1年目の利息の差 | 10年間の利息の合計の差 |
|---|---|---|---|
| 1. | 1,000万円 | 約4.8万円 | 約25.2万円 |
| 2. | 3,000万円 | 約14.3万円 (月に約1.2万円) | 約75.6万円 |
| 3. | 5,000万円 | 約23.9万円 | 約126万円 |
※元金均等返済・返済期間10年・据置なし・金利3.25%と3.75%で計算した目安です。将来の金利の予想や返済額の約束ではありません。
借入が数十億円であれば0.5%の差で年の負担は大きく変わりますが、数千万円の借入なら1年を通した差は表のくらいにとどまります。本来必要な額を申込んでいる以上、金利を理由に借りる額を自分から減らすことは筆者はおすすめしません。金利は事業のために必要な費用と考えるのが現実的です。
また、事業の借入にかかる利息は経費になります。使わない物や飲食などで無駄な節税をするより、利息を払って金融機関との関係を作る方がよほど良いお金の使い方だと筆者は考えていますが、個別の税務の扱いは税理士に確認してください。
自社の借入額と返済期間で利息の差を出したい方は、融資代行プロオリジナルの「事業融資の返済シミュレーション」で、借入額と金利を入れて返済額を試算できます。
御社は、提示された金利の数字だけで、借りる額を決めていませんか?まずは上の表やシミュレーションで金額の差を確かめ、必要な額を割り引かずに判断してください。
次の融資や別の金融機関への申込みを考えていて、金利より先に見る条件を申込む前に比べておきたい方は、融資の無料相談で確かめられます。「融資代行プロ」は、金融機関で10年以上の融資経験のあるコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「金利以外」の条件も比べる/
※【毎日 限定5名まで】
次の融資で条件をよくするために、申込む前に準備する3つのこと
日本政策金融公庫の金利は交渉で値切るものではなく、申込む前の準備で示す返済の見通しと、申込先の組み合わせによって条件が変わる余地が生まれます。ただし、これから挙げる3つの準備すべての前提となるのが、今の借入の返済実績をコツコツ積むことです。
日本政策金融公庫では条件の交渉より返済実績を積むことが一番大切であり、実績を積むことで追加の借入や折り返し融資(返済が進んだ分を改めて借りること)を受けられる可能性は、民間の金融機関よりはるかに高いというのが筆者の見立てです。返済実績を土台に、事業の成長に合わせて借入の上限額を上げていくことを狙います。
日本政策金融公庫で追加の借入を考える時の基準を先に知りたい方は、「日本政策金融公庫の追加融資の審査基準」の記事で、追加の融資で重視される点を確認しておきましょう。

次の融資の前に準備することは、主に以下の3つです。
▼次の融資の前に準備する3つのこと
それぞれの準備で押さえる手順を解説します。
準備1. 決算書・試算表で、返済できる見通しを数字で示す
金利が上がる局面では、金利が上がっても返済が続く見通しを決算書と試算表の数字で示す準備が欠かせません。決算書とあわせて直近の試算表(月ごとの会計の集計)を用意し、返済の原資になる利益と毎月の返済額を並べておきます。
例えば、前述の「借入残高×金利で、年の利息の目安を出す」の表のとおり、金利が0.5ポイント違うと借入3,000万円では1年目に約14.3万円変わります。この変動分を含めた返済額を試算表の利益と並べて示せるようにしておくと、金利が上がっても返済が続く見通しを数字で伝えられます。
準備2. 資金の使い道と返済の計画を、事業計画書にする
資金の使い道と、提示された金利を上回る利益を出せる見通しを、返済の計画とあわせて事業計画書にまとめます。使い道と回収の道筋が曖昧なままでは、必要な金額の根拠が伝わらず、希望する条件を引き出しにくくなるためです。
具体的には、資金の使い道の内訳と金額を書き出し、設備や外注の費用がある場合は見積書を添えて根拠を示します。あわせて、月ごとの売上・利益と返済の見込みを並べ、利息を払った後もしっかり利益が残る計画にしてください。
弊社「融資代行プロ」は、申込む前の段階で事業計画書の作成支援と事業に合う金融機関の提案を行い、必要に応じて模擬面談を行います。追加の融資を検討する時に改めて相談いただくことも可能です。
事業計画書をどこから作ればよいか迷っている方は、「事業計画書の作り方とテンプレ」の記事で、記載する項目と手順を確認しておきましょう。
準備3. 日本政策金融公庫・信用保証協会付き融資・プロパー融資を、金利以外も含めて比べる
日本政策金融公庫・信用保証協会付き融資・プロパー融資は役割が違うため、金利だけでなく借りられる額・返済期間・保証料・審査にかかる期間まで含めて申込む前に組み合わせで比べることが大切です。
日本政策金融公庫は固定金利で制度ごとに返済期間や限度額が決まるのに対し、信用保証協会付き融資(信用保証協会が保証を付ける融資)は金利のほかに保証料(信用保証協会に払う保証の費用)がかかり、審査の期間も見込む必要があります。一方、プロパー融資(金融機関が信用保証協会の保証を付けずに出す融資)は保証協会の保証が付かないため保証料がかからず、金融機関独自の審査で額や期間が決まります。
日本政策金融公庫と銀行で、借りられる額や返済期間、審査の進み方がどう違うかを確かめたい方は、「日本政策金融公庫と銀行の違い・メリットとデメリット」の記事で、日本政策金融公庫と銀行それぞれの特徴と使い分けを確認しておきましょう。

必要な資金によっては、これらの中から複数の金融機関から借りる組み合わせ(複数の金融機関が組んで同じ資金を分けて融資する協調融資を含む)を検討する方法もあります。ただし、全員が協調融資をすべきではなく、すべての方がプロパー融資を組み合わせられるわけでもありません。
弊社「融資代行プロ」では、こうした申込先の組み合わせを申込む前に比べることも支援の中で行っています。自社の決算と資金の使い道に照らし、無理のない申込先を選んでください。
プロパー融資を組み合わせられるかを先に確かめたい方は、「プロパー融資の審査条件と成功のコツ」の記事で、求められる条件を確認しておきましょう。
融資の制度ごとに役割と条件が異なるため、1つの金融機関だけで完結させる必要はありません。次の融資を考える時は、日本政策金融公庫以外の選択肢も並べて条件を見比べてみてください。
次の融資で、金利だけでなく返済期間や申込先の組み合わせまで含めて申込む前に準備したい方は、融資の無料相談で確かめられます。金融機関で10年以上の融資経験のあるコンサルタントが、成果報酬1%~で事業計画書の作成支援や金融機関の提案を行うサービスが「融資代行プロ」です。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「申込先」の組み合わせを見る/
※【毎日 限定5名まで】
日本政策金融公庫の金利についてよくある質問(Q&A)
日本政策金融公庫へ申込む前に確かめておきたい金利の疑問6点を、公式の情報と筆者の見方をもとに解説します。
日本政策金融公庫の金利は「利率表の位置」と「金利以外の条件」で判断する
日本政策金融公庫の金利は会社の今の力に応じて利率表の範囲で決まるというのが筆者の考えであり、3%台前半の提示は無担保の基準利率(3.95〜5.35%)より低い水準なので、提示の数字だけで評価が低いとは言えません。数年前の感覚や金利の高低だけで判断せず、2026年11月2日現在の利率表の位置に当てはめて受け止める視点が欠かせません。
3%台や4%前後の提示を受けた時は、その場で申込みをやめたり借りる額を減らしたりせず、適用された区分と金利以外の条件を確かめてから決めてください。担保・保証人・据置期間・返済期間と、借入残高×金利で出した利息の目安を並べれば、事業に合う条件かどうかが見えてきます。
▼明日からやる順番と判断の基準
- 明日からやる順番
- 提示された金利を利率表の区分と並べる:税務申告2期・担保・特別利率の位置を確認する
- 金利より先に見る条件を書き出す:担保・保証人・据置期間・返済期間を並べる
- 借入残高×金利で利息の目安を出す:1年目の負担を金額にして事業の利益と比べる
- 次の申込みの前に事業計画書を作る:資金の使い道と返済の見通しを数字で示す
- 迷った時の判断の基準
- 日本政策金融公庫の提示が基準利率の幅の中か下なら:金利の数字だけで申込みをやめない
- よくある失敗
- 数年前の金利と比べて借りる額を減らす:本来必要な額が足りなくなる
金利は事業に必要な費用として捉え、利率表の位置と金利以外の条件を並べて判断しましょう。
「次の融資では、金利だけでなく返済期間や申込先まで含めて納得して決めたい…」
金利の数字だけで申込みや借りる額を決めず、次の融資の準備を始めたい方は、まずは融資の無料相談で条件を確かめてみてください。着手金なし・成果報酬1%~で、金融機関で10年以上の融資経験のあるコンサルタントが申込み前の準備を支援するのが「融資代行プロ」です。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,800社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「次の融資」の準備を始める/
※【毎日 限定5名まで】
※金利や制度の内容は時期や条件によって変わり、本記事は2026年11月21日に確認した公式の情報にもとづいています。提示された金利の例は借り手の例であり金融機関の公表値ではなく、融資の実行や金利を保証するものではありません。