不動産会社から物件を提案されて、こんな悩みを抱えていませんか?
「融資の打診は通りそう。でも、この物件を本当に買っていいのか判断できない…」
「営業担当は『今決めないと他で決まる』と言う。比べる基準が手元にない…」
「家族には『銀行が貸すなら大丈夫』と言ってしまった。もし外れていたら、と考えると眠れない…」
物件の提案を受けた際、融資が出るなら安心だ、と考えたくなるのは自然なことです。しかし、不動産投資の購入判断において最も注意すべきなのは、金融機関による融資の承認と物件自体の採算性がまったく別の基準で審査されている点にあります。「融資が出る」という事実は、投資家にとって利益が残る証明にはなりません。
本記事の結論は、以下の4点です。
▼本記事の結論
- 融資の可否と物件の採算は切り離して判断する
- 表面利回りは候補を絞る足切りにとどめ、購入判断はNOI・返済後の手残り・DSCRで行う
- 10〜15年の長期収支計画と売却時点の借入残高まで試算してから購入を決める
- 相場より大幅に安い物件は、価格が下がっている理由を4分類で確かめる
提示された融資条件と表面利回りだけで申し込むと、購入後に修繕や税金の支払いで手元の資金が減ってから気づくことになります。都合のよい利回りや満室想定の賃料設定だけでなく、購入を見送ったほうがよい条件の整理も欠かせません。
筆者は、10年以上の融資支援経験のある金融機関出身のコンサルタントが、着手金なし・成果報酬1%〜で不動産融資をご支援する「融資代行プロ」を運営しています。不動産投資の融資相談を数多く受けてきた立場から、銀行の審査で見られる点と、投資として採算が合うかを分けて解説します。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
融資の現場で培ったリアルで濃い内容なので、ブックマークして、物件資料を受け取るたびに読み返すことをオススメします。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
「融資が出る物件」と「買ってよい物件」は違う
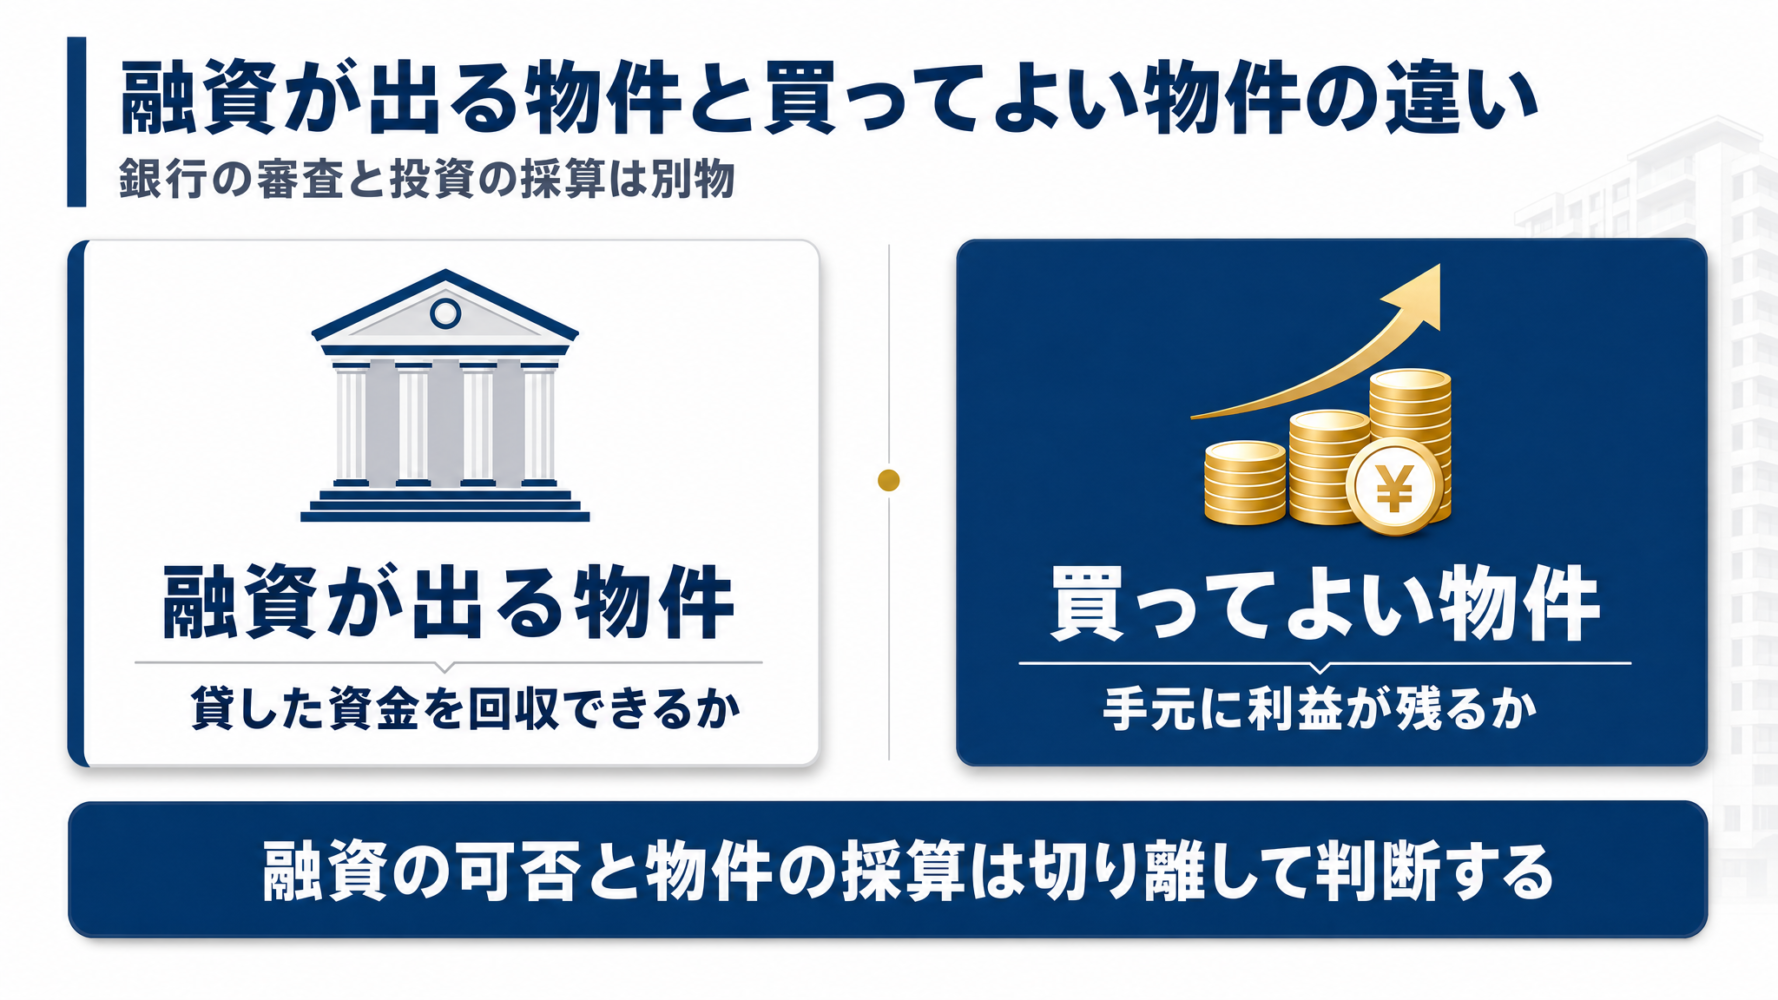
金融機関が融資を承認したからといって、その投資が将来にわたって利益を生み続けるとは限りません。銀行が融資審査で見ている最大の関心事は「貸した資金が契約どおり滞りなく回収できるか」であり、投資家の手元に十分な利益が残るかどうかではないためです。
金融庁が2019年3月28日に公表した金融庁「投資用不動産向け融資に関するアンケート調査結果」においても、金融機関は賃貸事業が生み出すキャッシュフローを主な返済原資とし、長期的な収支計画の妥当性を見極める姿勢が重要であると筆者は読み取っています。金融機関の視線は返済原資の保全に向けられており、投資家個人の資産形成が成功するかどうかを保証する仕組みにはなっていません。家賃から日々の運営費とローンの返済額を差し引き、最終的に手元に残る現金の推移を、投資家自身の責任で購入前に数字で把握しておく姿勢が求められます。
銀行が1億円を融資することと、その物件に客観的な1億円の価値があること、投資家に利益が残ること、将来適正な価格で売却できることは、それぞれまったく別の問題です。金融機関は土地や建物の担保評価額、借入人本人の勤務先や個人年収といった属性情報を総合して借入枠を算出します。購入後の空室発生や将来の修繕費負担によって資金繰りが悪化したとしても、金融機関が損失を肩代わりしてくれるわけではありません。
弊社の相談現場の実感としても、物件価格の全額を借り入れるフルローンは現在はハードルが高くなっています。仮にフルローンの打診があったとしても、金利の上乗せ幅や返済期間の長さ、毎月の返済後手残りが安全な水準にあるか、条件の中身を慎重に確かめる必要があります。
本記事では、購入の是非を冷静に見極めるための11項目を、「最初に決める3つ」「収益性の4つ」「10〜15年で見る3つ」「値引き理由の確認」という流れで整理します。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
購入判断で最初に決める3つのこと(購入主体/自己資金と諸費用/融資条件)
収益物件を検討する際、物件の詳細な収支計算に入る前に確定させておくべき前提条件が3つあります。
▼不動産投資の購入判断で最初に決める3つのこと
- 決めること1.購入主体(個人か法人か)
- 決めること2.自己資金と諸費用
- 決めること3.融資条件
購入主体、用意できる自己資金と諸費用、想定される融資条件の3つを事前に確定させることで、資金計画の破綻を防ぐ土台が整います。
決めること1. 購入主体(個人か法人か)
購入主体を個人にするか資産管理法人にするかは、売買契約を結ぶ前に決める必要があります。
購入名義の違いによって、金融機関からの借入の見られ方や適用される税率、将来複数棟へ規模を拡大していく道筋が大きく変わるためです。個人名義で購入した後に法人へ名義を移そうとすると、後から大きな税負担や登記費用が発生する点も見逃せません。
例えば、個人名義で購入し続けると、個人の給与年収や属性による借入上限が早い段階で壁になりやすい側面があります。一方で、法人を活用する場合は、物件が生み出す賃貸事業の実績を法人の決算書に蓄積していくことで、事業性融資としての枠組みを活かせる道が開ける点も特徴です。ただし、設立して間もない法人では、金融機関が代表者個人の属性や信用力を重く見ることがあります。
詳しい比較については、後述の「法人で買うべきか − 決める前に比べる項目」を参照してください。将来どのような規模を目指すのかを踏まえ、最初の段階で購入主体を確定させます。
決めること2. 自己資金と諸費用
物件価格の全額に対して融資の打診が出た場合でも、手元の自己資金と諸費用は別に準備しておく必要があります。
不動産の売買契約から引き渡しまでの間には、物件価格本体とは別に様々な諸費用が現金で必要になるためです。諸費用を賄う手元資金を用意していなければ、売買契約の直前や決済の段階で資金ショートに陥ります。
具体的には、仲介手数料・登録免許税・司法書士報酬・不動産取得税・印紙税・火災保険料や地震保険料・融資手数料や保証料・固定資産税の清算金などが挙げられます。これらの諸費用の金額は「物件価格の何%」と一律に決まっているわけではありません。金融機関の手数料体系や固定資産税評価額によって大きく変わるため、案件ごとに不動産会社や金融機関から見積もりを取り、積み上げて計算する必要があります。さらに、購入直後に急な退去が発生したりエアコンや給湯器などの設備が故障したりしても持ち出しに耐えられるよう、運用開始後の予備資金も手元に残しておかなければなりません。
諸費用と当面の予備資金を見積もりの段階で明確にし、手元資金の範囲内で収まる資金計画を組みます。
決めること3. 融資条件
借入額だけでなく、金利の種類、返済期間、保証の有無をセットで並べて融資条件を比較します。
同じ借入額であっても、金利の種類(固定金利か変動金利か)や返済期間の長短によって、毎月の元利返済額が変わり手残りに直結するためです。金利の表面的な低さだけに目を奪われると、返済期間が短いために毎月の返済負担が重くなり、手元のキャッシュフローが極端に薄くなる事態を招きます。
属性や融資期間の見通しについては、弊社の相談現場にもいくつかの目安が存在します。例えば、年収に対する年間の総返済額の割合が25〜30%を超える計画は、金融機関から慎重に見られやすい傾向があります。また、築年数が古い物件は法定耐用年数の残存期間が短いため、融資期間が短く設定されて毎月の返済負担が重くなりがちです。加えて、勤続2年未満の方や自営業の方は、金融機関の審査において慎重に扱われやすいのが実感です。
銀行が見ている基準の詳細は「不動産投資の融資審査で銀行が見る属性10項目」という記事で解説しています。また、金利・期間・手数料などの条件の比べ方は「不動産投資の融資で注意したい5つの条件」という記事を確認してください。
毎月の返済額が事業計画を圧迫しないか、複数の融資条件を総合的に比較して安全性を確かめます。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
収益性で見る4つ(表面利回り/NOI/年間手残り/DSCR)
物件の購入を判断する上で、販売図面に記載された利回りをそのまま信じるのは危険です。本節では、収益力を正確に見極めるための4つの指標を解説します。
▼不動産投資の収益性を見極める4つの指標
- 指標1.表面利回り
- 指標2.NOI(純収益)
- 指標3.年間手残り
- 指標4.DSCR(返済余裕率)
これら4つの指標を順番に掘り下げることで、物件が実際に生み出す現金収支を浮き彫りにできます。
指標1. 表面利回り
表面利回りは物件を検討する際の「足切り」として使い、最終的な購入判断の根拠にしてはいけません。
表面利回りの計算式は「年間満室想定賃料 ÷ 物件価格 × 100」です。この計算式には、入居者の退去に伴う空室損失や管理委託費、固定資産税といった物件運営費、借入金の元利返済額、所得税や法人税などの税金が一切含まれていません。手元に残る現金の実額を表す指標ではないため、表面利回りだけでは、返済後に現金が残るかどうかを判断できません。
地域ごとに一定の利回り水準を目安として語る慣習は存在しますが、それは市場全体の統一基準ではありません。周辺相場と比べて極端に表面利回りが高い物件は、賃料設定が現在の相場から乖離していたり、入居需要が著しく弱い立地であったり、建物が老朽化して近い将来に多額の修繕費を要したりといったリスクが価格に織り込まれている可能性があります。
表面利回りで初期の候補を絞り込んだ後は、実際の収支を反映した精緻な指標の算出へと進める必要があります。
指標2. NOI(純収益)
NOI(純収益)は、実際に入る家賃収入から建物の維持管理に必要な運営費を差し引いて算出する指標であり、借入条件に左右されない物件本来の稼ぐ力を表します。表面利回りで候補を絞り込んだ物件は、このNOIで実質の収益を確かめる必要があります。詳しい計算の考え方については「NOIとDSCRで手残りを守る考え方」を参照してください。
指標3. 年間手残り
NOIから年間のローン返済額を差し引いた、税引前および税引後の「年間手残り」を検証します。
事業を安定して継続させるためには、帳簿上の損益計算だけでなく、手元に残る現金の推移を把握しなければならないためです。会計上の利益と手元に残る資金繰りは一致しません。
税引前手残りは「NOI − 年間の元利返済額」で求められます。ここで注意すべきは、借入の「元金返済分」は会計上の費用にならないものの現金としては出ていく点です。一方で、減価償却費は現金の支出を伴わない経費ですが、毎年の課税所得と税額に大きく影響します。実務上は「税引前手残り ÷ 総投資額」が一つの目安として年1.5〜2%程度語られることがありますが、これも分子や分母の取り方によって異なり、統一基準ではありません。
減価償却費の減少や元金返済の進展に伴う税負担の増加を織り込んだ上で、手元に十分な現金が残る計画になっているかを確認します。
指標4. DSCR(返済余裕率)
DSCR(返済余裕率)は「NOI ÷ 年間元利返済額」で算出され、数値が1.0倍を下回ると物件の純収益だけでは借入金の返済を賄えない状態を意味します。弊社の相談現場では、安全な返済計画の目安として1.2〜1.3倍以上を一つのラインにすることが多いものの、金融機関によって採用する計算方法や査定基準は異なります。
詳しい返済余裕の確かめ方については「DSCRで返済の余裕を確かめる考え方」という記事をチェックしてください。
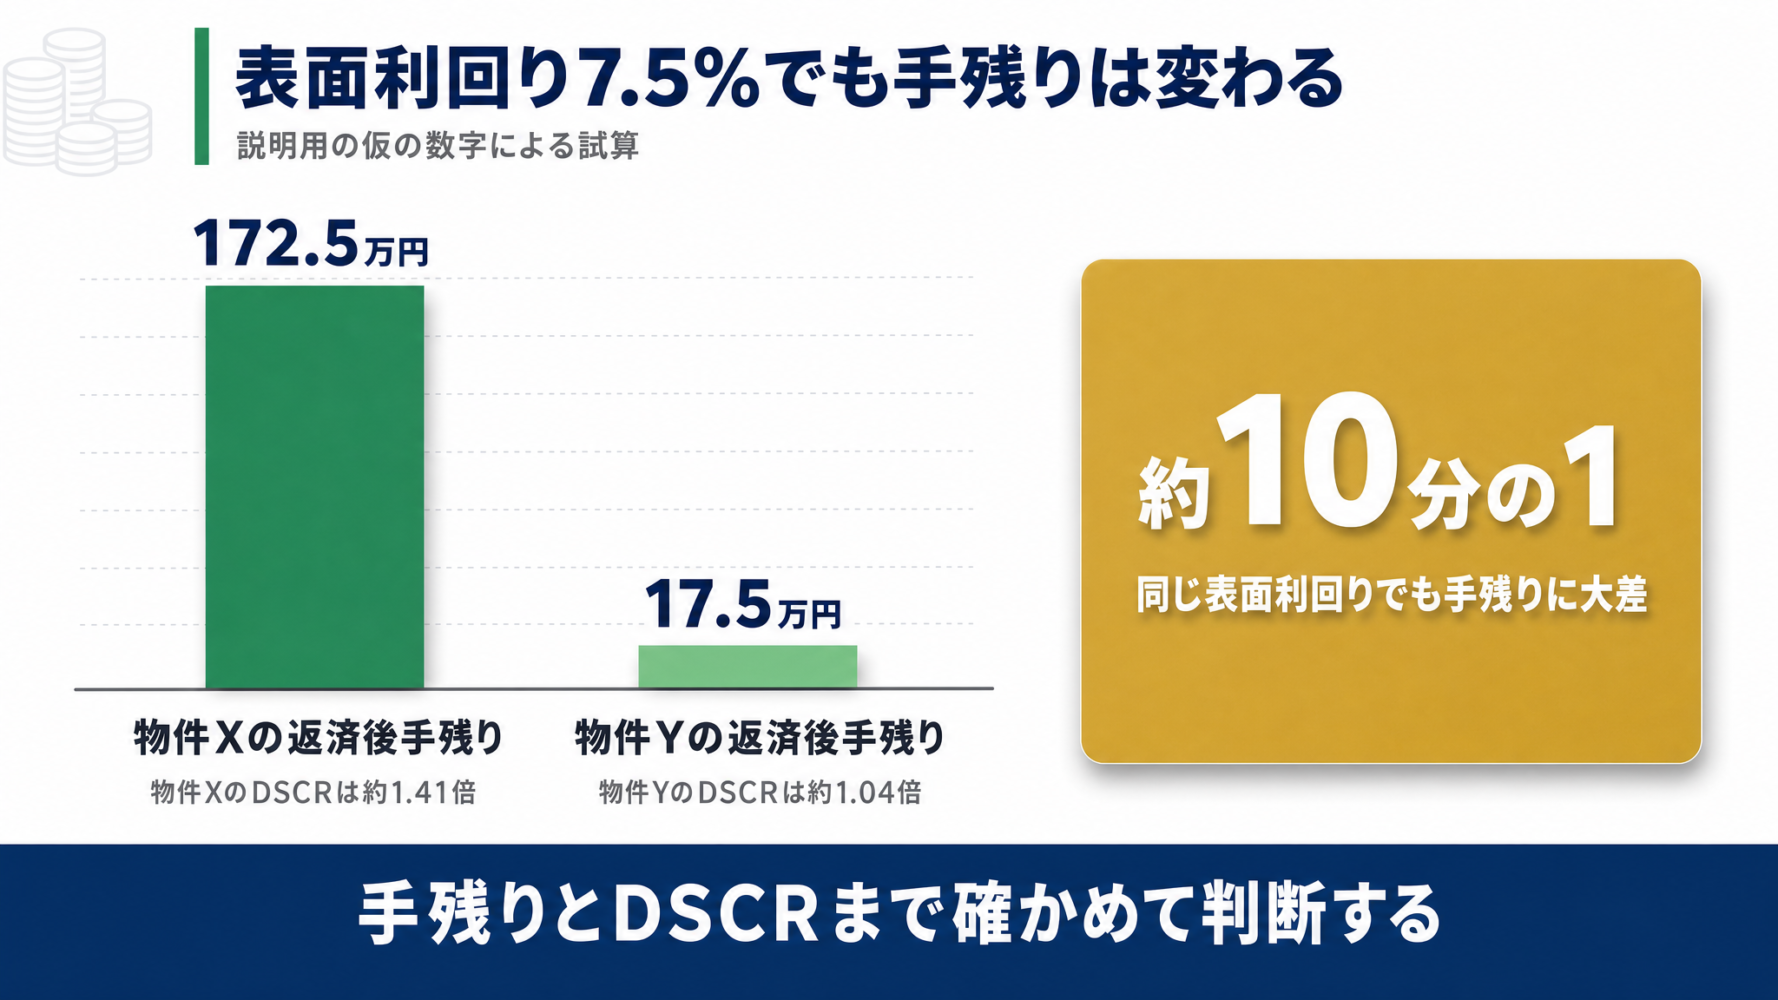
ここまでの収益指標の連動性を理解するために、仮の数字を用いた比較例を以下の表に示します。説明用の仮の数字で、実在の物件ではありません。
| 項目 | 物件X | 物件Y |
|---|---|---|
| 物件価格 | 1億円 | 1億円 |
| 満室想定賃料(年) | 750万円 | 750万円 |
| 表面利回り | 7.5% | 7.5% |
| 空室・滞納で入らない分 | 37.5万円(5%) | 112.5万円(15%) |
| 実際に入る家賃収入 | 712.5万円 | 637.5万円 |
| 運営費 | 120万円 | 200万円 |
| NOI | 592.5万円 | 437.5万円 |
| 年間の元利返済 (仮定・同じ借入条件) | 420万円 | 420万円 |
| 返済後の手残り (税引前) | 172.5万円 | 17.5万円 |
| DSCR | 約1.41倍 | 約1.04倍 |
表面利回りは同じ7.5%であっても、空室の発生状況や運営費の差によってNOIが155万円異なり、返済後の手残りは物件Yが物件Xの約10分の1にまで落ち込みます。
家賃の下落や空室率の上昇、将来の金利上昇を重ね合わせたストレス試算の詳しい手順は「NOIとDSCRで手残りを守る考え方」で整理しています。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
10〜15年で見る3つ(金利上昇/修繕・空室/出口価格と売却時残債)
不動産投資は購入時点がゴールではなく、10年から15年にわたる運用期間を安定して乗り切れるかどうかが成否を分けます。
▼不動産投資の長期保有で見る3つの視点
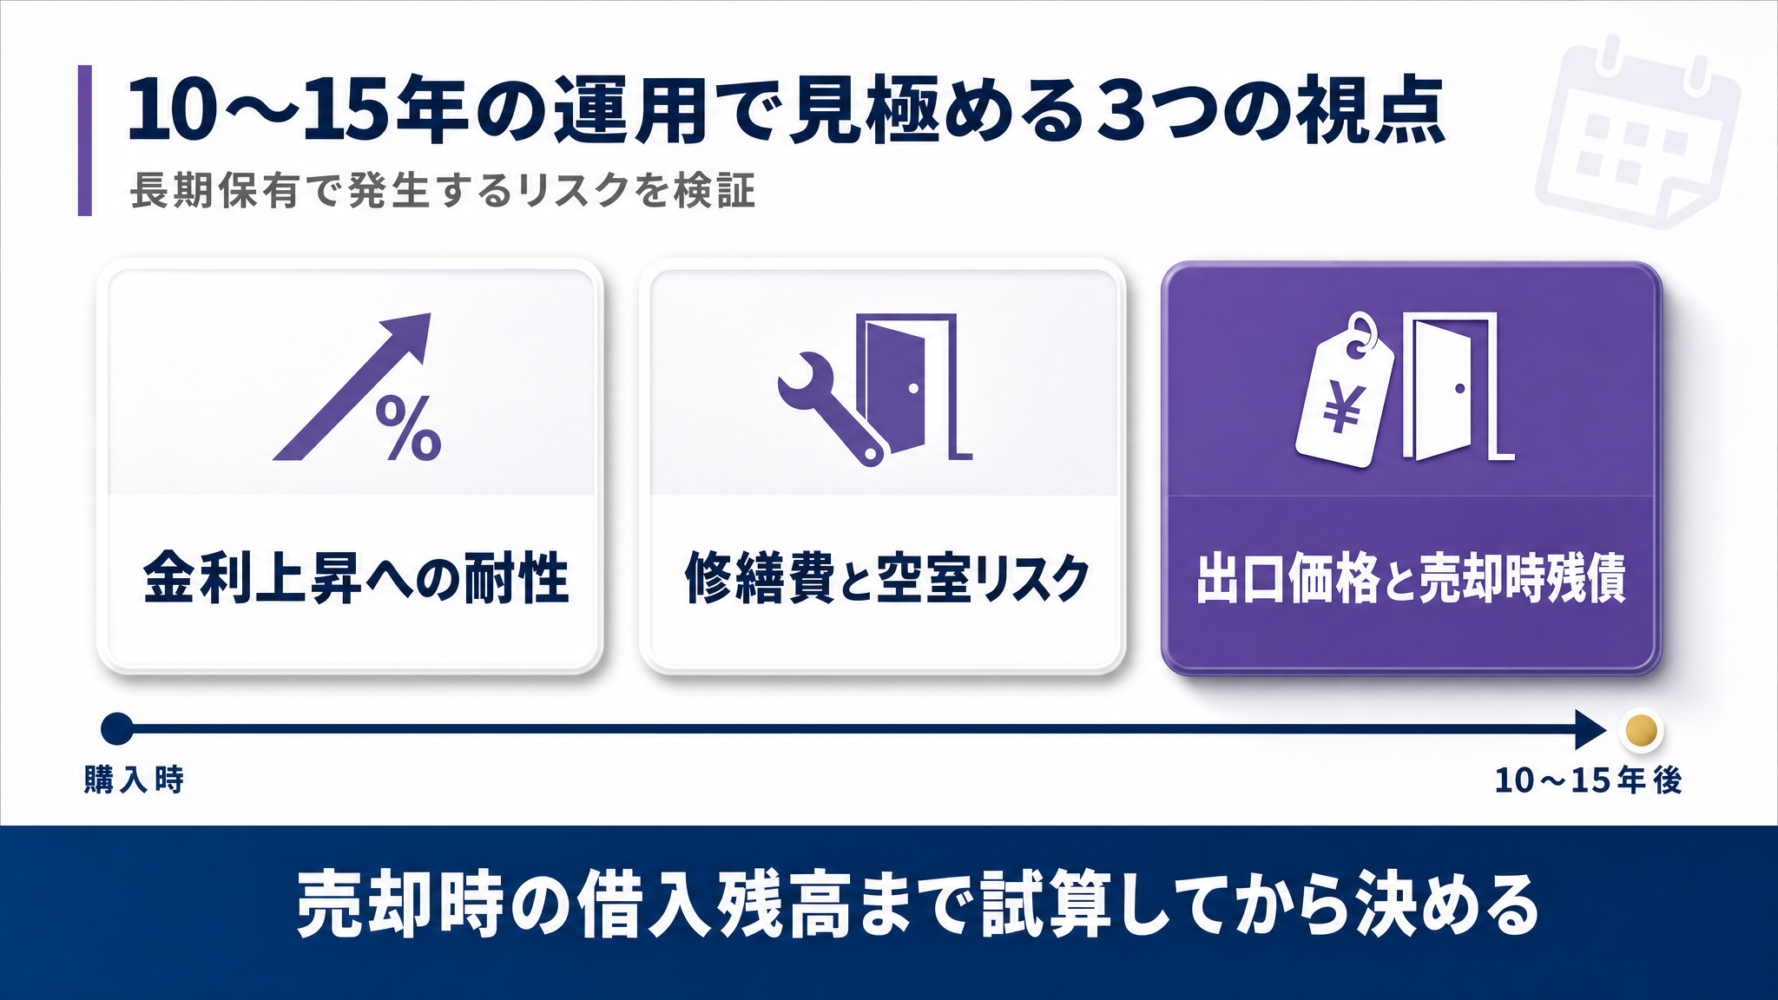
- 視点1.金利上昇
- 視点2.修繕・空室
- 視点3.出口価格と売却時残債
長期のシミュレーションにおいて避けて通れないリスクを織り込み、事業計画を多角的に検証します。
視点1. 金利上昇
変動金利を選択する場合は、将来的な金利の上昇を想定したストレステストを実施します。
借入金利が上昇すると毎月の元利返済額が増加し、手元の純現金収支を直接圧迫するためです。現在の借入金利だけを前提に収支計画を組んでいると、わずかな金利上昇で年間の手残りがマイナスに転落しかねません。
シミュレーションを行う際は、現在の条件に甘んじることなく、「金利が0.5%上がったら返済額はどう動くか」「金利が1.0%上がっても収支を維持できるか」をあらかじめ試算に組み込んでおく必要があります。
金利上昇が不動産投資の収支に与える影響や、耐えられる物件の条件については「不動産投資は金利上昇で終わるのか・返済額の試算と耐える物件の条件」で詳しく整理しています。金利が1.0%上昇しても返済余力が残るかを、購入前に確かめておく必要があります。
視点2. 修繕・空室
「常に満室が続き、突発的な修繕は発生しない」という前提で作られた収支計画は排除しなければなりません。
経年劣化に伴う建物の老朽化や設備の故障、入居者の退去に伴う原状回復費用は、賃貸経営を続ける限り避けられない支出だからです。
屋根の塗装や外壁の補修、屋上防水工事、給排水管の更新、給湯器やエアコンの設備交換費用を、10〜15年の長期タイムラインに落とし込みます。弊社の相談現場において、購入前の資金計画で見落とされやすい要素の上位3つは以下のとおりです。
- 固定資産税・都市計画税の負担(初年度の収支計画から抜け落ちやすい)
- 税金の滞納歴(差押えにつながるおそれがあり、審査で大きなマイナス要因になりやすい)
- 金利上昇や空室を入れたストレス試算の不足(満室時の利回りだけで計画してしまう)
これら3つの要素を事前に計画へ組み込んでおかなければ、運用開始後に手元資金が枯渇する危険があります。
突発的な設備の交換費用や一定の空室期間を、あらかじめ年間の運営費や修繕引当金として織り込んで試算する姿勢が欠かせません。
視点3. 出口価格と売却時残債
将来その物件をいくらで売却でき、その時点でローンの残高(残債)がいくら残っているかを事前に計算します。
運用期間中にどれだけ手残りを蓄積できても、売却価格が借入残高を下回っていれば、物件を手放す際に追加の自己資金を持ち出して穴埋めすることになるためです。
投資分析では、借入残高を物件価値で割った「LTV(Loan to Value)」と、売却時点の借入残高を想定売却価格で割った「出口LTV」の2つを、購入前の試算表で算出して確認します。売却価格の簡易計算式は「売却時のNOI ÷ 出口利回り(キャップレート)」です。例えば、売却時のNOIが600万円の物件について考えてみます(説明用の仮の数字です)。出口利回りが6%で売却できれば価格は1億円ですが、市場環境の変化で出口利回りが7%へと上がっただけで、想定売却価格は約8,571万円まで大きく低下してしまいます。
この想定売却価格に対して、その時点のローン残債が上回っている状態(残債割れ)になっていないかの確認が欠かせません。
長期収支を検証する際は、想定どおりに推移する「Baseケース」、空室率の上昇や家賃下落、金利上昇、修繕費増加を織り込んだ「Downsideケース」、さらに厳しい条件を重ねた「Severeケース」の3ケースを作成します。どの条件まで悪化すると年間収支が赤字になり、何年目に残債割れになるのか、その境目を数字で確かめておきます。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
大幅値引き物件とは? − 安い理由を4つに分けて確かめる(情報差/流動性/収益/法務・災害)
相場よりも大幅に安く売り出されている物件を目にすると、割安に見えて飛びつきたくなることがあります。しかし、安いから買うのではなく、なぜ相場より安いのかを説明できる状態にしてから判断する姿勢が欠かせません。
▼不動産投資で相場より大幅に値引きされる4つの理由
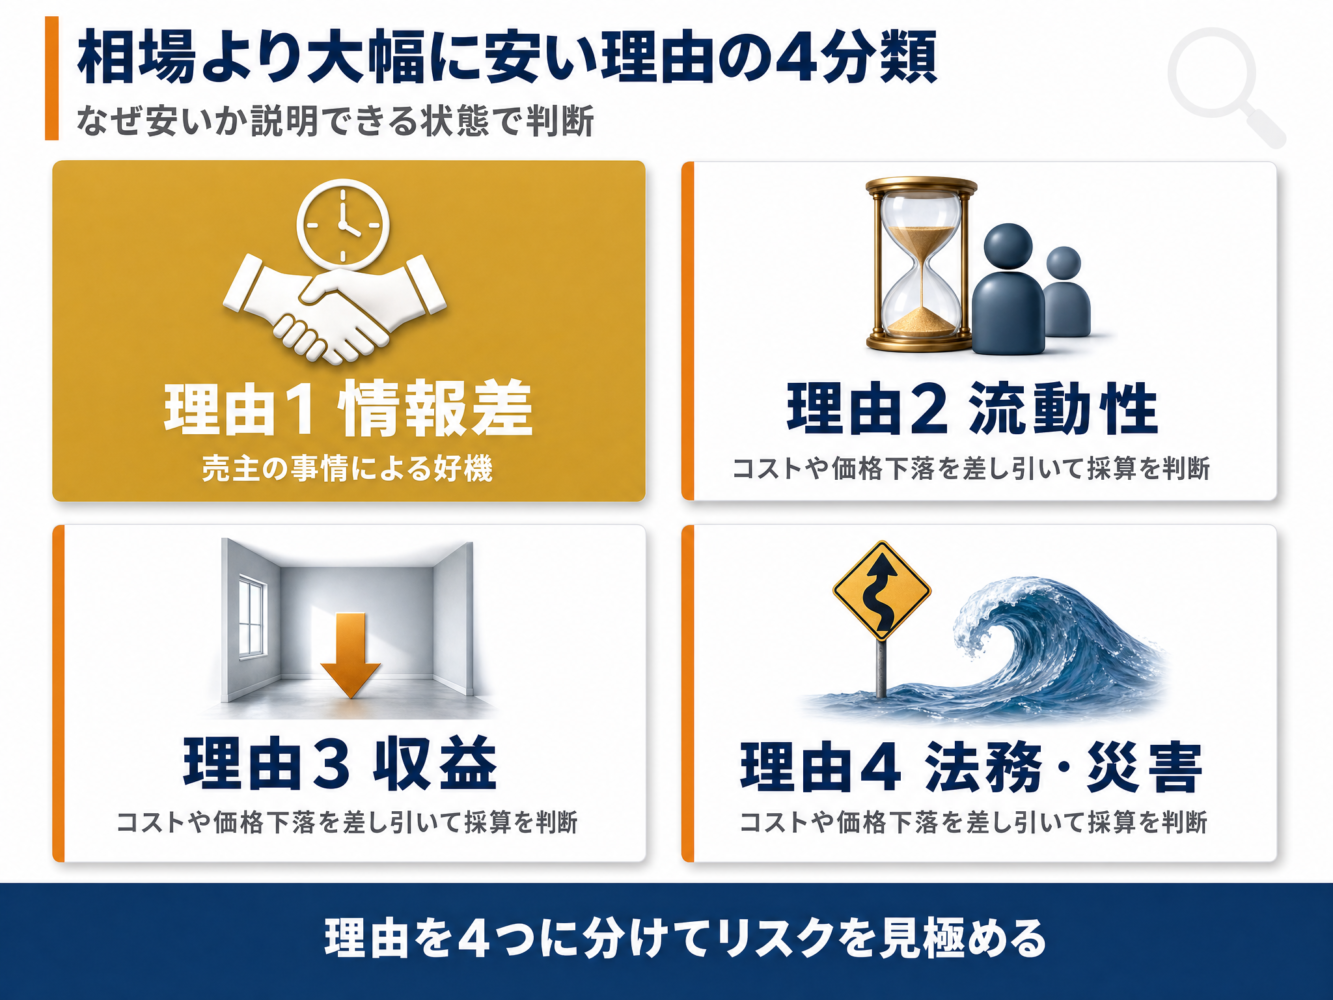
これら4つの要因を切り分けて確認することで、真の好機となる物件か、それともリスクを差し引いて評価すべき物件かを判別できます。
理由1. 情報差
売主側の個別事情によって、市場相場よりも割安な価格で手放されるケースがあります。
例えば、相続税の納税期限が目前に迫っており早急に現金化を完了させたい場合や、法人の決算期や資金繰りに合わせて資産を整理したい場合などです。このような物件は、建物や立地そのものに重大な欠陥を抱えているわけではないため、投資家にとって真の割安物件になる可能性があります。
売主がなぜその価格で売り急いでいるのか、売却理由の裏付けとなる経緯や書類を仲介業者から取り寄せて確認します。
理由2. 流動性
金融機関の融資が付きにくかったり、購入できる買い手が極端に限られていたりするために価格が下がっているケースです。
担保評価が伸びにくい過疎エリアであったり、総額が大きすぎて市場の買い手が限定されたりする物件が該当します。購入時に割安で取得できるメリットはあるものの、将来自分が手放そうとする際にも買い手が現れにくく、売却価格を大きく引き下げざるを得ないリスクを伴います。
安く買えたとしても将来の出口で売却に苦しむ可能性があるため、次の買い手が存在するかを慎重に考慮します。
理由3. 収益
空室が長期間埋まっていなかったり、将来大幅な家賃下落が見込まれたりして、利回りを高く設定しなければ買い手がつかないケースです。
表面的な利回りが高く提示されていても、レントロール(入居者ごとの賃料一覧)を取り寄せて確認すると、現入居者の賃料が相場より著しく高かったり、退去後の再募集で大幅な家賃下落を余儀なくされる構造になっていたりします。また、直近で必要な修繕が放置され、多額の修繕費が購入後に発生するケースも見られます。
過去の稼働実績や修繕履歴、周辺の募集相場を突き合わせ、想定賃料と運営費が現実的な水準にあるかを精査します。
理由4. 法務・災害
接道義務を満たしていない、越境がある、違法建築である、権利関係が複雑である、ハザードマップで高い災害リスクが示されているといった物件です。
弊社の相談現場の実感としても、購入後に分かって最も影響が大きいのは、再建築不可(接道義務を満たしていない場合を含みます)や、借地・底地などの複雑な権利関係です。これらは金融機関の担保評価が出にくくなることがあり、売却先も限られやすくなります。
一方で、水害などのハザードリスクについては、宅地建物取引業法に基づき重要事項説明で説明することが義務付けられており、事前に把握しやすい要素です。国土交通省の案内にあるとおり、ハザードマップの浸水想定区域外だからといって水害のリスクが一切ないことを意味するわけではありません。
担保評価に関わる土地の論点については「市街化調整区域の担保融資」も参考にしてください。
理由1のような純粋な情報差であれば投資の好機となり得ますが、理由2から4に該当する場合は、将来発生するコストや売却時の価格下落を差し引いた上で採算が合うかを判断しなければなりません。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
新築と中古はどちらがよいか − 築年数だけで決めない理由
新築物件と中古物件のどちらを選ぶべきかという議論では、築年数という一面的な基準だけで結論を出すことはできません。それぞれの強みとリスクの所在を比較して評価する必要があります。
| 比較項目 | 新築物件 | 中古物件 |
|---|---|---|
| 確かめやすいこと | 初期の修繕リスクの低さ、最新設備の入居訴求力 | 実際の稼働実績、既存入居者の賃料、過去の修繕履歴 |
| 注意したいこと | 建築費の上昇、工期遅延、新築プレミアム賃料の下落 | 早期の大規模修繕費用、給排水管など見えない老朽化 |
| 融資期間の傾向 | 長期の融資期間を設定しやすい | 残存耐用年数に基づき融資期間が短くなりやすい |
新築物件を検討する際は、建築資材や人件費の高騰による総事業費の上昇に注意が必要です。建物が完成するまで家賃収入が入らない期間のリスクや、新築当初に相場より高く設定されていた家賃(新築プレミアム)が、退去後の再募集時に相場水準まで下落するリスクを織り込まなければなりません。
一方で、中古物件の強みは、レントロールによって実際の稼働状況や賃料実績を確認できる点にあります。過去にどのようなメンテナンスが行われてきたかの履歴をたどることで、将来発生する修繕費用の予測も立てやすくなります。また、新築に比べて取得価格を抑えられる場合がある点も特徴です。
ただし、弊社の相談現場の実感として、中古物件は建物の法定耐用年数の残存期間を基準に融資期間が決められやすい傾向があります。借入期間が短くなるほど毎月の元利返済額は増え、手残りのキャッシュフローは薄くなる一方です。
築年数の新旧だけで優劣を決めるのではなく、築年数×修繕履歴×融資期間×賃貸需要×出口を同じものさしで並べて比較検討します。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
法人で買うべきか − 決める前に比べる項目
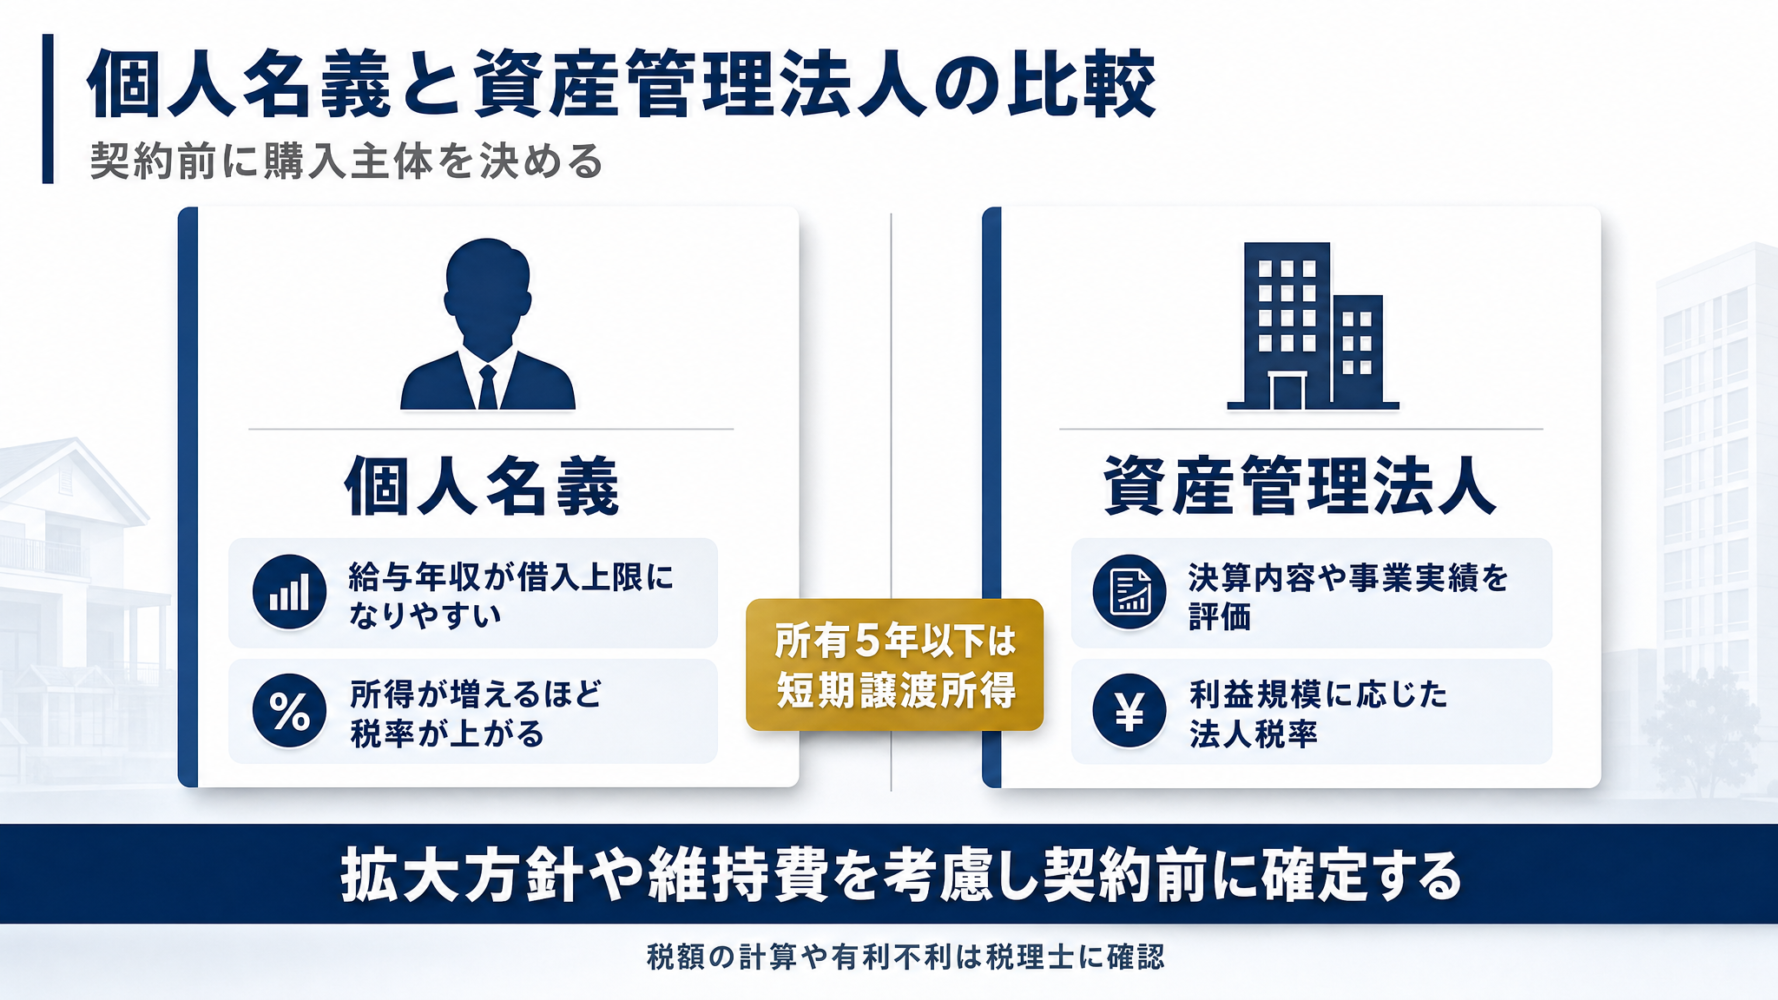
物件の種類や築年数を比べたら、次は誰の名義で購入するかという購入主体を決める段階です。資産管理法人を設立して購入するか、個人名義で購入するかは、事業規模や将来の投資目的に応じて適切に選択する必要があります。
| 比較項目 | 個人名義 | 資産管理法人 |
|---|---|---|
| 借入の見られ方 | 個人の年収や勤務先属性が借入上限になりやすい | 代表者の属性に加え、法人の決算内容や賃貸事業の実績を評価 |
| 適用される税金 | 所得が増えるほど税率が高くなる累進課税 | 利益規模に応じた法人税率が適用される(税理士に確認) |
| 次の物件への広げ方 | 個人の属性上限に達すると融資が止まりやすい | 決算で利益と現金を残すことで複数棟の融資継続を目指しやすい |
| あとから名義を変える場合の費用 | 当初は発生しない | 法人へ移すと不動産取得税・登録免許税が改めて発生し、所有5年以下なら短期譲渡所得の課税対象 |
| 運営の手間と費用 | 確定申告のみで維持コストが比較的低い | 法人住民税均等割や税理士報酬などの固定維持費が毎年発生 |
法人を設立すれば融資を受けられるわけではありません。設立して間もない法人では、金融機関が代表者個人の属性や資産背景を強く見ることがあります。
購入主体を契約前に確定させておくべき決定的な理由は、後から個人から法人へ名義を変更する際の重いコスト負担にあります。弊社の相談現場の実感としても、個人名義で購入した物件を後から法人へ移そうとすると、法人への売却という扱いになり、不動産取得税や登録免許税が改めてかかる点に注意が必要です。
さらに、個人が売却した年の1月1日時点において所有期間が5年以下であった場合、短期譲渡所得として課税されます。国税庁 No.3211 短期譲渡所得の税額の計算に示されているとおり、税率は約39.63%(所得税30%、住民税9%、復興特別所得税)という重い負担です。税額の具体的な計算や有利不利の個別判断については、事前に税理士へ確認してください。
資産管理会社を対象とした融資商品では、対象を「実質的に不動産の賃貸・管理のみを目的とした会社」に限る金融機関もあります。
本業の事業を行っている法人では申し込めない場合があるため、詳細は「賃貸専業法人を条件にした融資の注意点」を確認してください。2棟目以降の買い増しを見据えた名義の使い分けについては「不動産投資の2棟目融資が止まる原因と対策」で解説しています。
また、公的な融資制度を活用した調達については「日本政策金融公庫の不動産賃貸業融資」を参考にしてください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
購入前チェックリスト11項目(表)
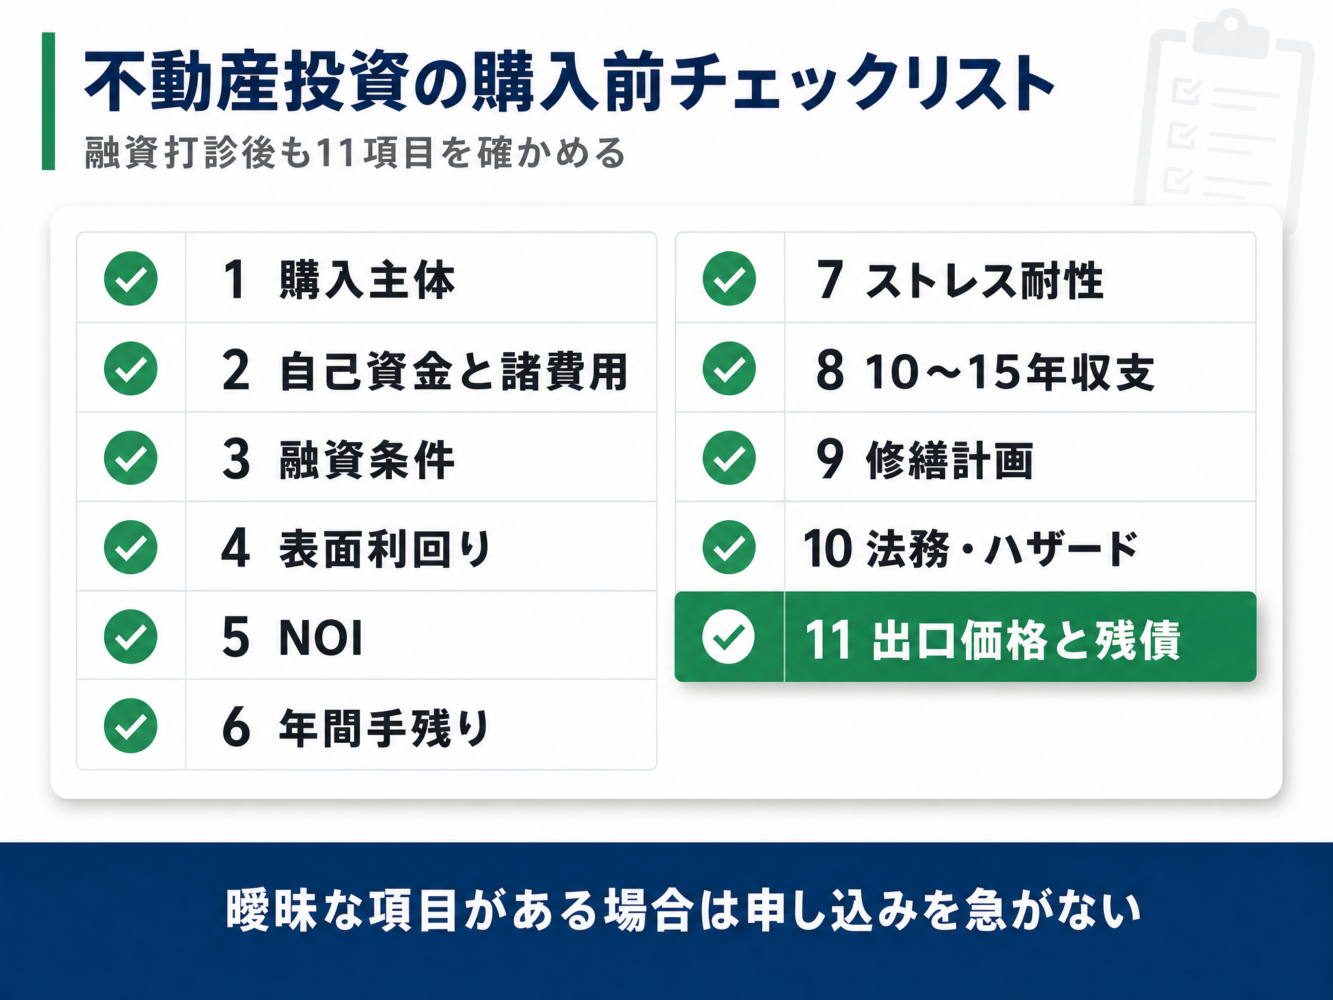
物件の購入判断を下す前に、確認すべき11項目のチェックリストをまとめました。
| 番号 | 項目 | 確かめること | 見落とした場合に起きること |
|---|---|---|---|
| 1 | 購入主体 | 個人名義か資産管理法人かを契約前に決める | 所有5年以下で法人へ移すと短期譲渡所得(約39.63%)や取得税・登録免許税が再発生する |
| 2 | 自己資金と諸費用 | 諸費用を見積もり、予備資金を別に確保する | 契約時や引き渡し時に資金ショートを起こし決済できなくなる |
| 3 | 融資条件 | 借入額、金利の種類、返済期間、保証の有無を比較する | 毎月の返済負担が想定を超え、キャッシュフローが圧迫される |
| 4 | 表面利回り | 候補を絞る足切りとして使い、過信しない | 空室や運営費を考慮できず、想定どおりの利益が出ない |
| 5 | NOI | 満室想定から空室損と実際の運営費を差し引く | 物件本来の収益力を誤認し、返済原資が足りなくなる |
| 6 | 年間手残り | NOIから元利返済と税負担を引いた現金を算出する | 帳簿上は黒字でも手元資金が減り続ける事態に陥る |
| 7 | ストレス耐性 | 金利1.0%上昇や空室増加のケースを試算する | 市況の悪化によって毎月の持ち出しが発生する |
| 8 | 10〜15年収支 | 家賃下落や減価償却費の減少を加味した推移を見る | 帳簿上の利益が増えて税負担が重くなり、手元資金が減る |
| 9 | 修繕計画 | 屋根、外壁、防水、設備更新の費用を計上する | 突発的な修繕で手元の資金を持ち出すことになる |
| 10 | 法務・ハザード | 接道状況、越境、再建築可否、浸水履歴を洗う | 担保評価が出にくく、売却先も限られやすい |
| 11 | 出口価格と残債 | 想定売却価格と売却時のローン残債を突き合わせる | 売却代金で借入を返しきれず残債割れに直面する |
これら11項目のうち、数字の根拠が曖昧な項目や答えられない項目が残っている物件は、金融機関からの融資打診が通っていたとしても、筆者は購入の申し込みを急ぐべきではないと考えます。
物件資料と借入の状況をもとに、融資の組み方や資金計画を一緒に整理したい方は、金融機関出身のコンサルタントが不動産融資のご支援をする「融資代行プロ」の無料相談をご活用ください。客観的な収支計画の組み立てをご支援します。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
あわせて読みたい関連記事
不動産投資の購入判断についてよくある質問(Q&A)
不動産投資の購入判断は「融資」と「採算」を分けてから決める
不動産投資において、金融機関から融資を引き出す力と、その投資を長期的に成り立たせる力は別物です。銀行から満額の借入打診が出たとしても、それは物件の適正価値や将来の収益性を裏付けるものではありません。
表面利回りの高さや営業担当者の言葉をそのまま受け入れるのではなく、自らの手で運営費を引いたNOIを割り出し、毎月の返済後手残りとDSCRを算出しなければなりません。10年後や15年後の金利上昇や修繕費用の発生を見据え、売却時に残債を上回る価格で処分できるかという出口の視点を持って初めて、投資の採算が合っていると言えます。
明日から新しい物件資料を受け取った際は、以下の手順で確認を進めてください。
- 物件資料を受け取ったら表面利回りで足切りする
- NOIと返済後の手残りを計算する
- 家賃下落や空室のケースでDSCRを見る
- 相場より安い物件は値引き理由を4分類で確かめる
- 融資の組み方や資金計画を相談する
融資の打診が出たからと焦って契約を結ぶ必要はありません。ご自身が目指す規模に合わせた融資の組み方、借入の見通し、無理のない資金計画を相談したい方は、ぜひ無料相談をご活用ください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】