1棟目のアパートやマンションを購入し、順調に入居者が埋まって手応えをつかむと、次の展開として2棟目の取得を考え始める時期が来ます。ところが、いざ金融機関へ追加融資を相談に行くと、思いがけず否決されたり、大幅な減額を提示されたりして話が止まってしまう場面に直面することがあるのです。
弊社の無料の融資相談にこられる方の中には、「自分の年収が足りないから融資が止まったのではないか」という声を伺います。
しかし、弊社の相談現場で実際の数字を拝見すると、年収そのものよりも、1棟目の実際の収支状況、決算書の組み方、手元に残っている現預金の推移、そして金融機関への情報開示の仕方で止まっている事例が目立ちます。
不動産投資の2棟目融資で、こんな悩みを抱えていませんか?
「1棟目はスムーズに買えたのに、2棟目になった途端に銀行から『これ以上の融資は難しい』と断られてしまった」
「年収に対して借入残高が多すぎると言われたが、どの銀行に何を持っていけば次の道が開けるのか分からない」
「『最初の1棟目の買い方を間違えたのではないか』という不安を、周囲の誰にも打ち明けられずに抱え込んでいる」
2棟目の審査で何が起きているのか、結論から整理すると次の通りです。
- 2棟目の審査では、年収以上に1棟目の実際の運営成績と借り手全体の返済余力が確認されます。
- 融資が止まる原因は感覚的なものではなく、担保評価、稼働率、決算内容、現預金推移、名義、開示姿勢の6点に分解して点検できます。
- 単純な年収倍率を気にするよりも、決算書の組み立て、現預金の確保、適切な資料開示によって、こちら側で整えられる準備があります。
- 金融機関は規模の順に当たるのではなく、物件の所在地・構造・借り手の属性との適合度を考慮して並べる必要があります。
1棟目の決算を過度な節税を優先して組んでしまい、帳簿上の数字を赤字にしたまま次の融資を申し込むと、金融機関から赤字の理由を説明する追加資料の提出を求められ、審査に時間を要する手続き上の壁にぶつかります。
都合のよい裏技を語るのではなく、どのような状態になると2棟目の融資が止まりやすいのか、その現実的な仕組みを率直に整理していきます。
筆者は、成果報酬1%~の不動産融資コンサルティング「融資代行プロ」を運営しており、これまでたくさんの不動産投資家の方のご融資を支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事の内容は、融資の現場で培ったリアルで濃い内容なので、「🔖ブックマーク」して、あとから何度も読み返すことをオススメします。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
2棟目の審査では「1棟目がどう回っているか」が見られる
1棟目の融資では勤務先や本業年収といった個人の属性が重視されやすい傾向がありますが、2棟目の審査では1棟目の不動産賃貸事業の実態が見られます。
▼不動産投資の2棟目審査で見られる2つの視点
- 視点1. 物件が生むキャッシュフローで返せるか
- 視点2. 借り手全体の返済余力と資産背景
金融機関が審査の際に何を返済の原資として見ているのか、その評価基準を整理します。
視点1. 物件が生むキャッシュフローで返せるか
2棟目の審査において、金融機関は物件そのものが生み出すキャッシュフローで借入金を返済できるかを確かめます。
2019年3月28日に公表された金融庁「投資用不動産向け融資に関するアンケート調査結果について」からは、投資用の一棟物件に対する融資は事業性の性格が強く、主な返済原資は物件が生み出すキャッシュフローそのものであるという趣旨を弊社は読み取っています。1棟目の取得時は個人の給与年収で多少の不足を補える余地があっても、規模が拡大する2棟目以降では、賃料収入だけで元利返済と運営経費をまかなえる計画になっているかが問われるのです。
具体的には、1棟目の実際の家賃入金実績、空室期間の推移、突発的な修繕費用の支出履歴などが、次に購入する物件の収支計画の信頼性を測るための裏付け資料になります。1棟目の賃貸経営の実績に懸念があると、2棟目の収支計画についても慎重な検証を求められる傾向が目立ちます。
つまり、2棟目の計画を説明するためには、1棟目が現実に生み出しているキャッシュフローの堅実さを通帳の入金履歴や確定申告書などの客観的な数字で提示できる状態にしておく準備が欠かせません。
視点2. 借り手全体の返済余力と資産背景
2棟目の審査では、新しい物件の収支だけでなく、借り手全体の既存借入残高や手元資金を合算した総合的な返済余力が確認されます。
金融機関は、年収の多寡だけで判断しているわけではありません。帳簿上の表面的な損益に加えて、減価償却費を足し戻し、そこから借入元本の年間返済額を差し引いた実際のお金の残り方を合算して評価します。
既存物件の借入残高に加えて、自宅の住宅ローンや自動車ローンなどを含めたすべての年間返済額を洗い出し、それらをまかなったうえで手元に現預金が残る構造になっているかの確認です。帳簿上で利益が出ていても、元本返済の負担が重すぎて現預金が減り続けているような状態であれば、金融機関は追加融資に慎重な姿勢をとるでしょう。
不動産賃貸業の収支構造を把握する上では、NOI(営業純利益)やDSCR(返済余裕率)といった共通指標の理解が役立ちます。NOIは実際の満室想定賃料から空室損失と運営経費を差し引いた純利益であり、DSCRはNOIを年間元利返済額で割って算出する数値です。
詳しい計算手順やキャッシュフローの推移については、デッドクロスと手残りの仕組みを解説した記事を参考にしてください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
2棟目融資が止まりやすい6つの原因
2棟目の融資相談が金融機関でストップする場合、そこには審査担当者が懸念を抱く明確な理由が存在します。
▼2棟目融資が止まりやすい6つの原因
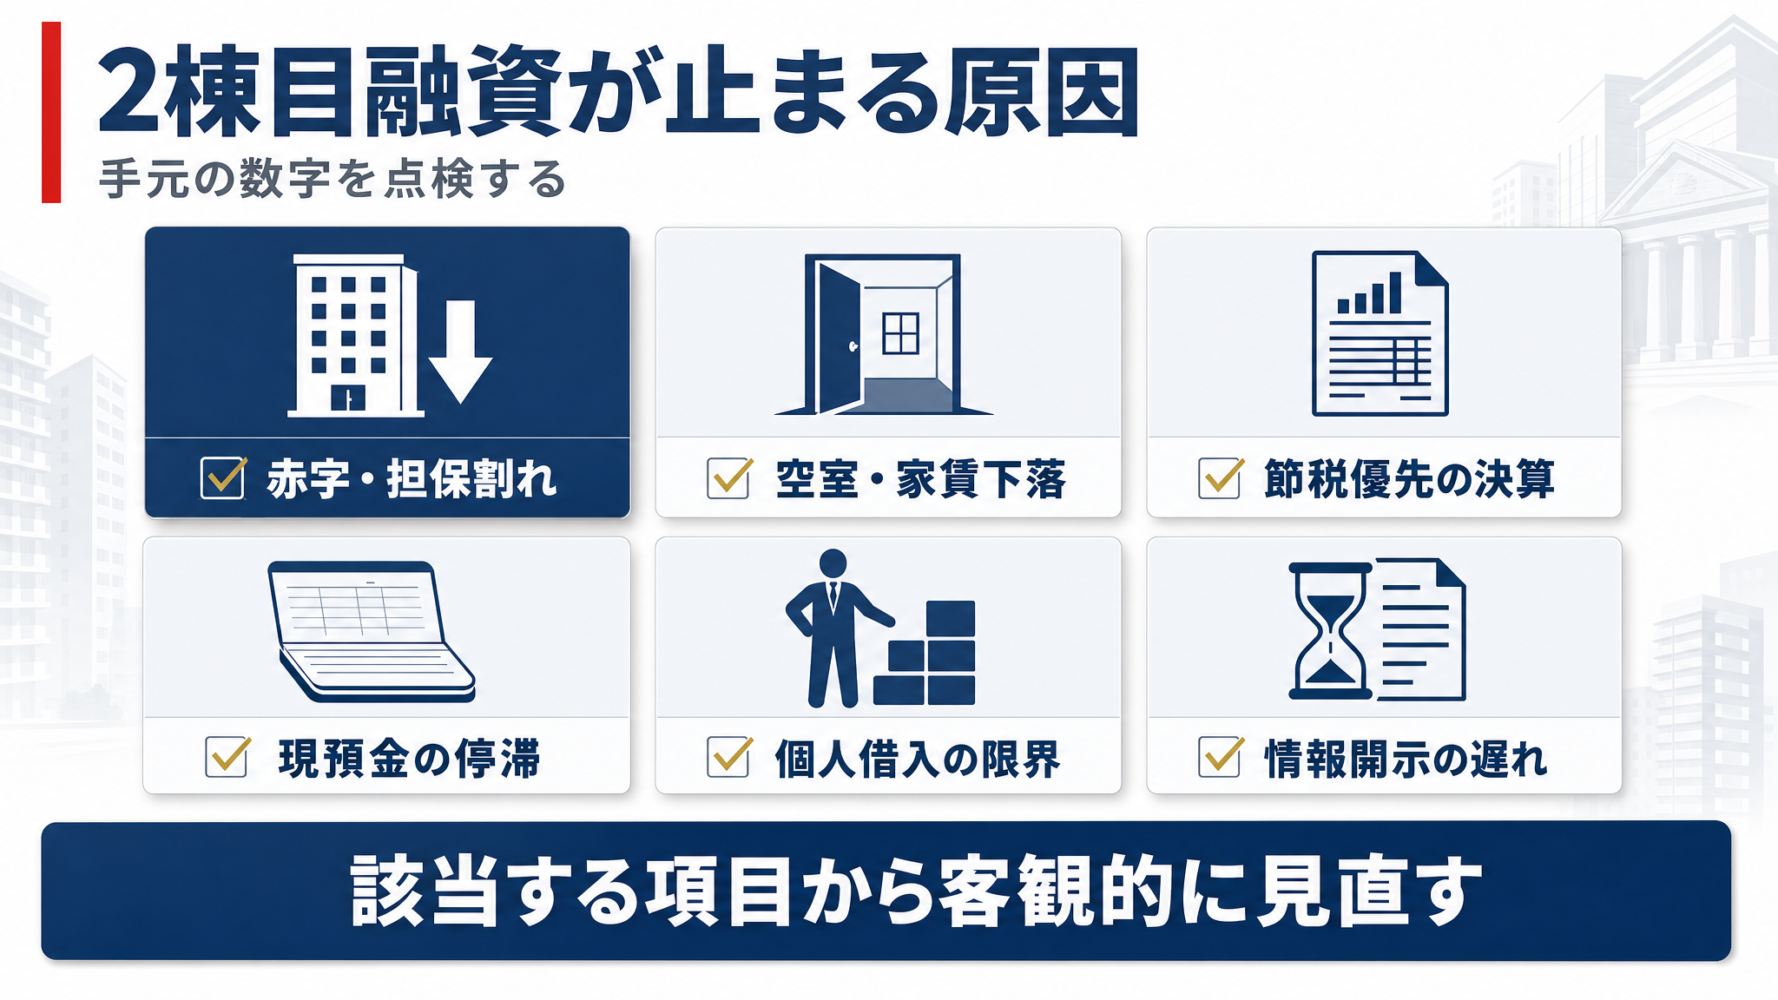
- 原因1.既存物件が赤字か担保割れになっている
- 原因2.空室や家賃の下落が続いている
- 原因3.節税を優先しすぎて決算が弱く見える
- 原因4.物件を持っても現預金が増えていない
- 原因5.個人名義だけで借入を積み上げている
- 原因6.銀行への情報開示が遅い
自身の状況がどの項目に当てはまっているかを点検し、手元の数字を確認していきましょう。
原因1. 既存物件が赤字か担保割れになっている
既存の1棟目が実質的な赤字に陥っている場合や、物件の担保評価が借入残債を下回る担保割れになっている状態は、融資が止まる原因になります。
年間の元利返済や管理費、固定資産税などの経費を支払った後の手残りキャッシュフローがマイナスになっていると、事業としての継続性が懸念されます。また、金融機関が算定する積算評価や収益還元評価がローンの残債を下回っていると、担保保全の観点から新たな融資枠の承認が得にくくなるのが実情です。
自分で確かめるには、1棟目の年間家賃収入、運営費、年間元利返済額、返済後の手残りを一覧化します。同時に、現在の借入残高を確認したうえで、土地の路線価や建物の再調達価格から算定される担保評価と残債の開きを比較してみる方法が有効です。
担保割れが起きている場合は、次の物件で追加の自己資金を求められる傾向があります。
原因2. 空室や家賃の下落が続いている
空室期間が長期化していたり、当初の想定よりも家賃の下落が続いていたりする状態は、賃貸運営に対する評価に直接響きます。
金融機関は提出されたレントロールを確認し、募集期間の長さやフリーレントの付与状況、直近で決まった部屋の成約賃料の推移を観察します。稼働率が低下したままだと、収入計画の信頼性が損なわれ、返済原資が不足するのではないかと警戒されるためです。
確かめる方法として、過去1〜2年分のレントロールを並べ、月ごとの平均稼働率と、退去後に再募集した際の賃料設定の推移を時系列で整理します。数ヶ月以上埋まらない部屋がある場合や、賃料を下げないと入居が決まらない状態が続いているなら、募集条件や仲介会社へのアプローチを見直す対策を講じましょう。
入居率の低下や募集賃料の下落傾向が続いている場合は、直近の稼働状況を改善するための具体的な募集施策を説明資料として添える準備が求められます。
原因3. 節税を優先しすぎて決算が弱く見える
税負担を減らすことを目的に経費計上を行い、決算書や確定申告書を赤字にしていると、金融機関からの評価に影響を与えることがあります。
帳簿上で利益が出ていない事業者は、金融機関において返済能力を慎重に見極められる傾向があります。詳しくは後述のポイント1で整理しますが、税金を減らすための会計処理が、融資の場では審査を長引かせる要因になり得るのです。
確かめ方としては、確定申告書の別表や決算書の損益計算書を開き、営業利益および経常利益がマイナスになっていないか、経費の計上が利益を大きく圧縮していないかを点検します。
税務上の利益圧縮が、次の借入余力を削っていないかを冷静に振り返る視点が欠かせません。
原因4. 物件を持っても現預金が増えていない
1棟目を運営しているにもかかわらず、通帳の現預金残高が増えていない、あるいは減少している状態は、金融機関から強く警戒されます。
不動産賃貸業を運営していくと、返済が進んで経費になる利息が減り、減価償却の期間が終わると、課税所得が増える局面を迎えます。その結果、所得税や住民税、法人税の支払いが増加し、手元の現預金が減ってしまう現象が起こるわけです(詳しい仕組みはデッドクロスと手残りの仕組みを解説した記事を参照してください)。手元資金が減少している状態で追加融資を申し込むと、返済余力の乏しさを理由に増額を断られることがあります。
過去2〜3年間の通帳残高の推移を毎月末ごとに追いかけ、賃貸事業用の預金通帳残高が着実に推移しているかを確認してください。納税後の純粋な手残り資金が手元に蓄積されていない場合は、資金繰りの見直しが必要です。
不測の修繕が発生した際に対応できる手元流動資金の確保状況が、審査における重要な確認材料となります。
原因5. 個人名義だけで借入を積み上げている
個人の名義だけで借入残高を増やし続けていると、金融機関ごとに設けられている事実上の借入上限に突き当たることがあります。
個人の総借入には金融機関ごとに事実上の上限があり、自宅の住宅ローンや既存の不動産ローンを合算した金額がその枠に達していると、追加の借入が難しくなる場面が生じます。年収の何倍まで借りられるかといった一律の共通基準は公開されていませんが、個人名義の枠組みには一定の制約が存在すると考えるべきです。
自身のすべての借入先、借入残高、毎月の返済額を書き出し、個人名義での総債務額を正確に把握してみましょう。個人の借入枠に余裕がない場合は、後述する資産管理法人の活用などを視野に入れた検討が必要になります。
自宅の住宅ローンや自動車ローンを含む個人全体の負債総額を、一覧表で正確に把握しておきましょう。
原因6. 銀行への情報開示が遅い
金融機関から求められた資料の提出に時間がかかったり、決算書の内容を正確に説明できなかったりする姿勢は、融資担当者の不安を招く要因になります。
金融機関は、借り手が事業の計数管理を適切に行えているかを確認します。確定申告や決算が確定してから何ヶ月も経って初めて数字を共有したり、期中の試算表の提出を求められてもすぐに出せなかったりすると、管理能力に対する疑念を持たれかねません。
直近の試算表が税理士から手元に届くまでの期間や、銀行から書類を求められた際の準備状況を確認してください。資料の提出に時間がかかるほど、審査の進行は遅くなります。
試算表や直近の預金残高など、求められた書類を3営業日以内に提示できる管理体制を日頃から整えておきます。
| 原因 | 点検する数字・資料 | 黄色信号の例 |
|---|---|---|
| 1. 赤字・担保割れ | 物件別収支、借入残高、積算評価額 | 年間手残りがマイナス、残債が評価額を超過 |
| 2. 空室・家賃下落 | 過去1〜2年のレントロール、募集期間 | 稼働率の低下が長期化、成約家賃が下落傾向 |
| 3. 決算書の弱さ | 確定申告書、決算書の損益計算書 | 営業利益や経常利益が赤字、利益の大幅圧縮 |
| 4. 現預金の停滞 | 過去2〜3年の預金通帳残高推移 | 納税後に手元資金が減少、修繕費用の不足 |
| 5. 個人借入の限界 | 全借入の残高一覧、返済予定表 | 住宅ローン等を含めた個人総借入が上限に到達 |
| 6. 情報開示の遅れ | 試算表の作成期間、提出履歴 | 試算表の作成に数ヶ月要する、提出の遅延 |
属性や決算書の評価ポイントをさらに把握したい方は、不動産投資の融資審査における属性10項目の解説記事や、銀行が融資審査で決算書のどこを見るか整理した記事もあわせてご覧ください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
節税と次の融資は、ときに逆方向に働く
不動産投資において節税そのものが悪いわけではありませんが、税負担を減らすことを優先しすぎると、融資審査で説明しにくい決算書を作ってしまうことがあります。
▼節税と融資のバランスを取る3つのポイント
- ポイント1.減価償却による赤字は、お金の流れで説明できる余地がある
- ポイント2.銀行説明用の「資金余力」を1枚にまとめる
- ポイント3.「節税」と「借入余力」のどちらを優先するか先に決める
税務上の利益圧縮と金融機関からの評価を両立させるための決算整理の方法を解説します。
ポイント1. 減価償却による赤字は、お金の流れで説明できる余地がある
減価償却費の計上によって帳簿上が赤字になっている場合、実際のお金の流れを論理的に説明できれば、金融機関に前向きに検討してもらえる余地があります。
赤字決算はスコアリング上慎重に扱われますが、その主な要因が現金支出を伴わない減価償却費によるものであれば、実際の手元資金は潤沢に残っている場合があるのです。金融機関の担当者も、帳簿上の損益とお金の動きが乖離する構造自体は理解しています。
こうした場面では、確定申告書や決算書をただ提出するだけでなく、税理士のコメントを添えた説明資料を準備し、減価償却費を除いた実質的なキャッシュフローが黒字であることを示します。ただし、説明資料を添えたからといって融資の承認が得られるわけではない点には注意が必要です。
確定申告書や決算書に税理士の補足説明書を添え、現金の増減と帳簿上の損益の差を数字で明示します。
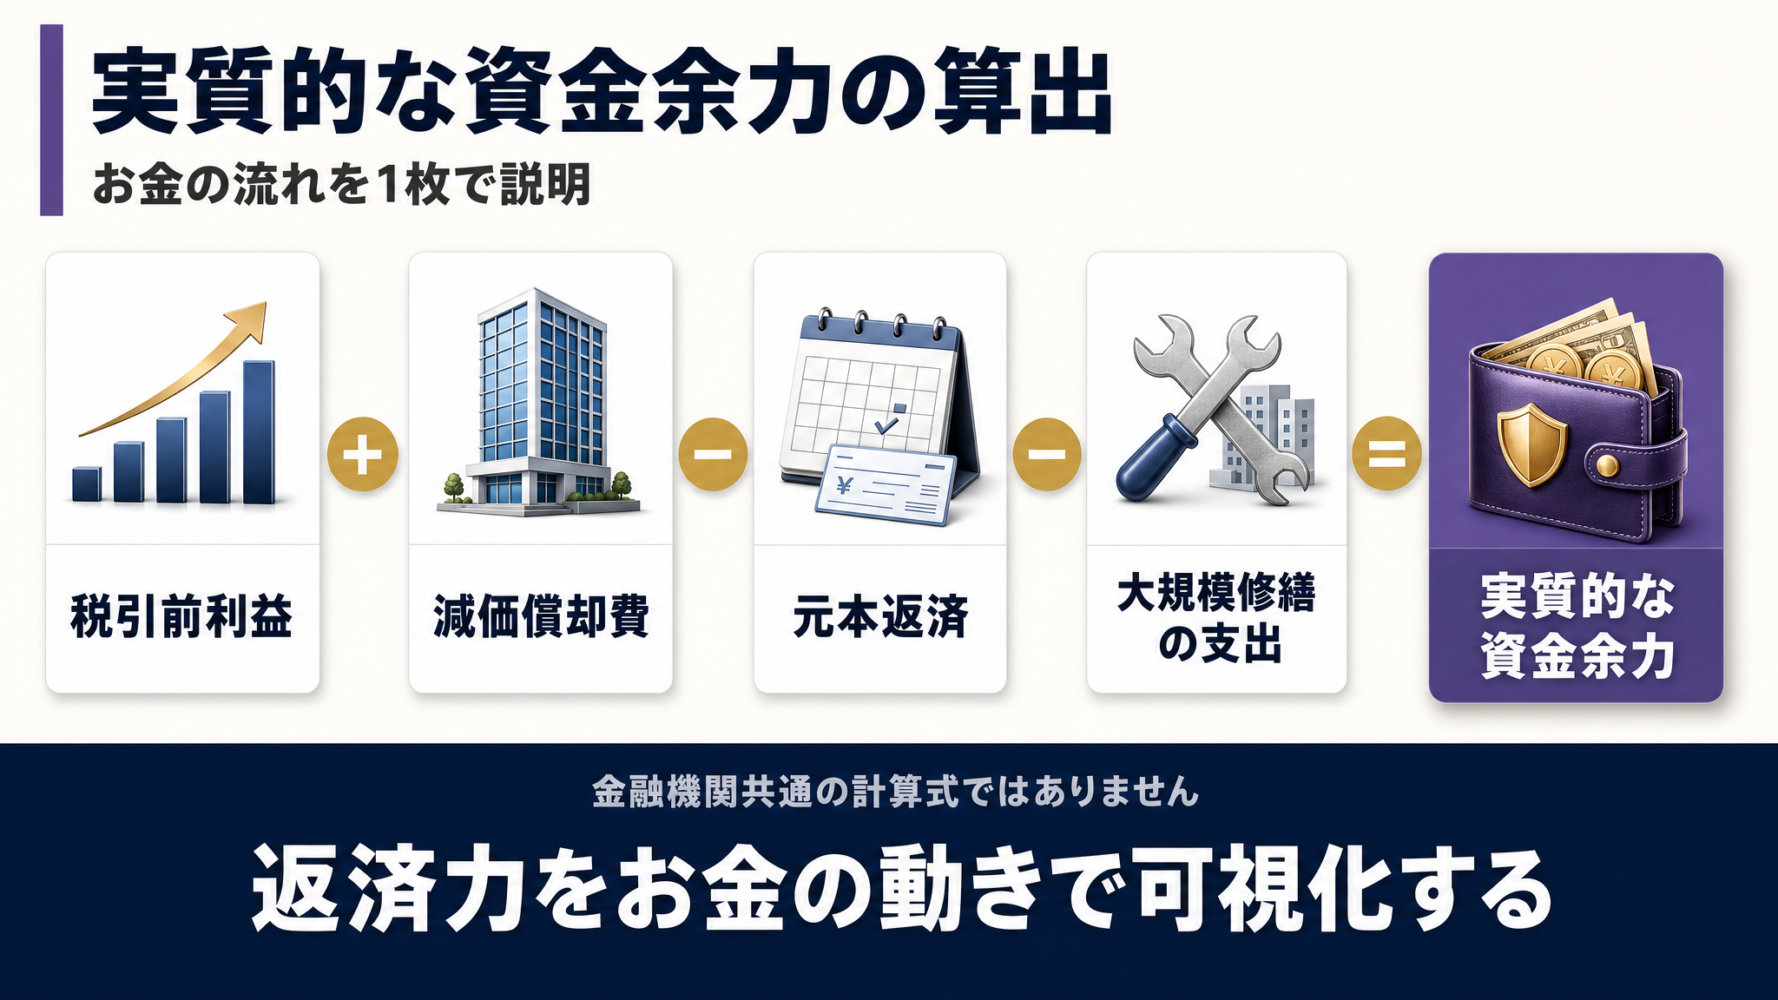
ポイント2. 銀行説明用の「資金余力」を1枚にまとめる
金融機関の担当者が内部の稟議書を作成しやすいように、実質的な資金余力を分かりやすく1枚のシートにまとめます。
これは金融機関の共通の計算式ではなく、説明資料として使う型ですが、一般的に事業の返済力を分かりやすく伝えるためのイメージとして、以下の算出方法が役立ちます。
実質的な資金余力のイメージ
税引前利益 + 減価償却費 − 元本返済 − 実際の設備・大規模修繕の支出 ± 一時的な要因 = 実質的な資金余力
この計算によって導き出された資金余力がプラスであり、次の新規物件の返済負担に耐えうることを示せれば、担当者も上長や本部へ説明しやすくなります。一時的な修繕費で利益が落ちた場合も、その理由を注記して経常的な収支と切り離して開示することが大切です。
決算書の数字に加えて、年間の元本返済額と大規模修繕の支出実績を並べた一覧表をあらかじめ作成しておきます。
ポイント3. 「節税」と「借入余力」のどちらを優先するか先に決める
今後3年以内に追加で物件を購入する計画があるかどうかで、目先の決算を節税優先にするか、借入余力優先にするかの戦略が決まります。
もし短期的に2棟目、3棟目と買い進めたいのであれば、過度な経費計上を控えて適正に利益を残し、納税を行って自己資本を厚くする決算書を作る必要があります。逆に、当面は新規取得を行わず、1棟目の手残りを最大化したい段階であれば、減価償却を活用した節税策が選択肢になるでしょう(税務上の妥当性は税理士への事前確認が前提です)。
将来の取得計画と直近の決算方針をすり合わせる作業は、不動産に詳しい税理士と綿密に打ち合わせながら進めることが前提となります。自己判断で経費を計上しすぎて利益を圧縮してしまうと、いざ良い物件が見つかった際に追加融資を引きにくくなる場面が生じるでしょう。
次の購入予定時期と決算方針を、決算期末を迎える前に税理士と共有しておく段取りが大切です。
なお、決算書の見せ方や赤字時の対応策については、赤字決算でも融資を受けられる制度やコツを解説した記事でさらに詳しく取り上げています。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
2棟目以降を個人と法人のどちらで借りるかは、目標の規模で決める
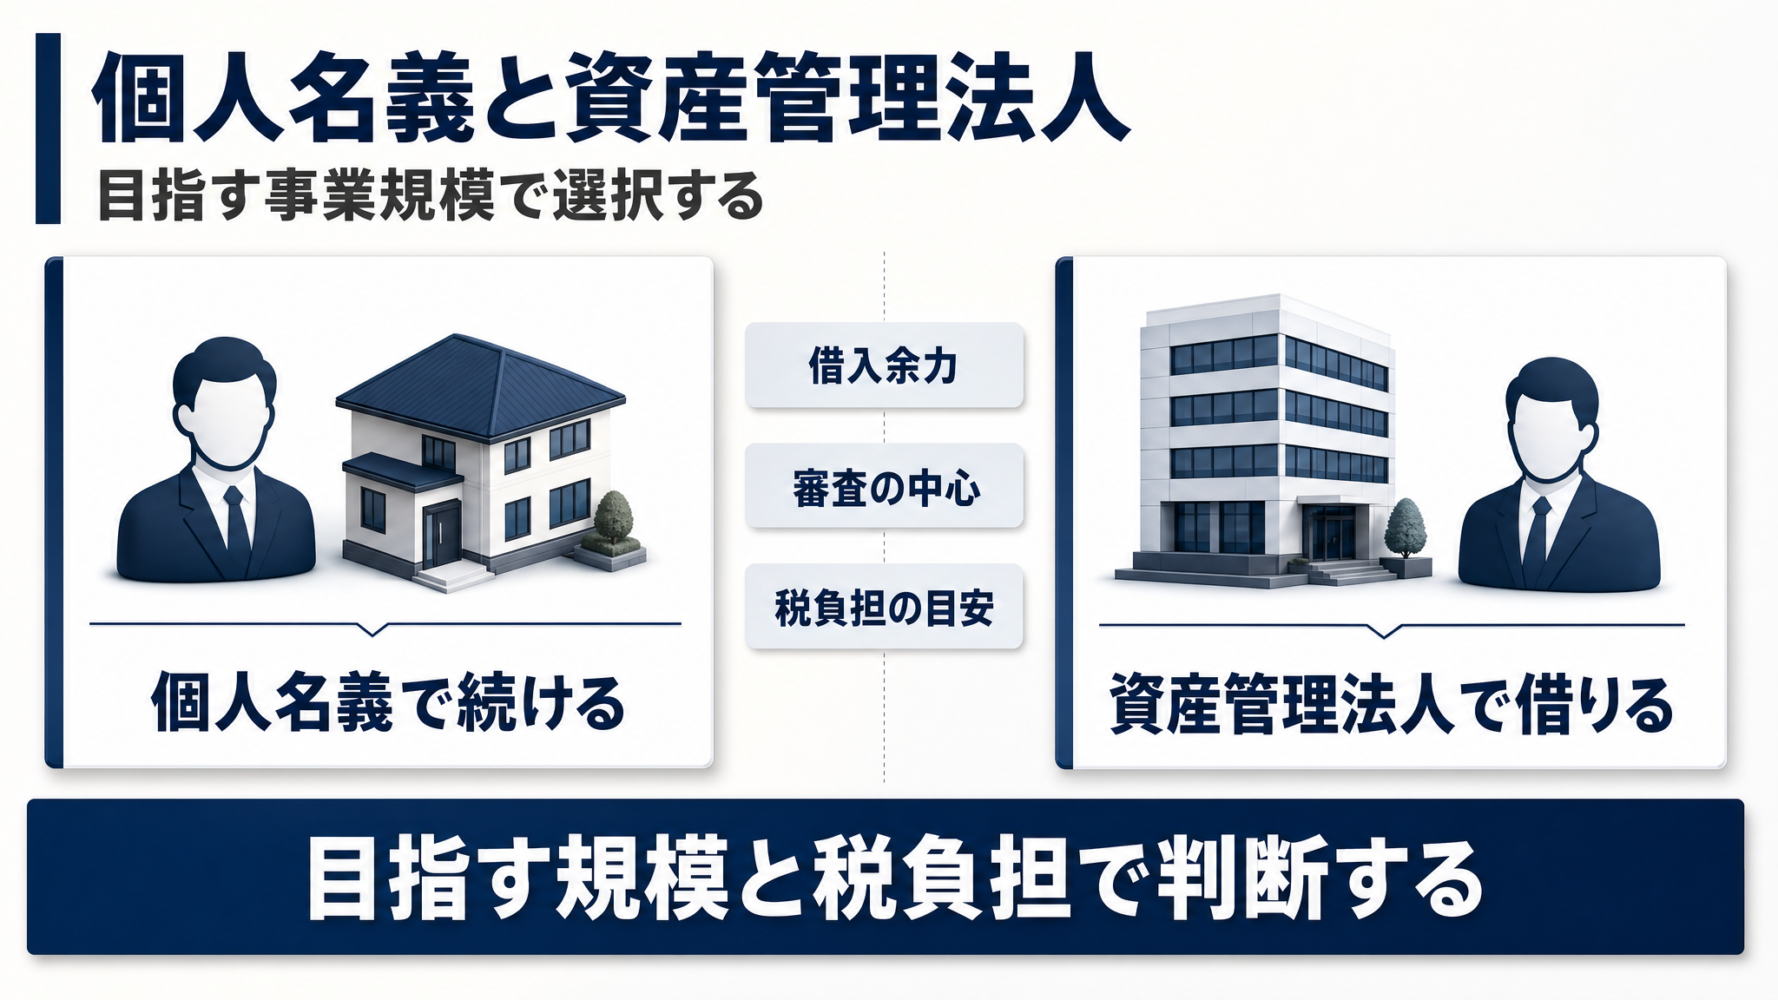
2棟目の融資を検討するにあたり、個人名義のまま買い進めるか、新たに資産管理法人を設立して法人名義で借りるかは、将来目指す事業規模によって判断が分かれるところです。
▼個人名義と資産管理法人の比較3点
- 比較1.個人名義のまま2棟目を買う場合
- 比較2.資産管理法人で借りる場合
- 比較3.個人で買った物件を後から法人へ移す時のコスト
拡大スピードや目標規模に合わせた借入形態の判断軸を整理すると、以下の通りです。
| 項目 | 個人名義で続ける | 資産管理法人で借りる |
|---|---|---|
| 借入余力の考え方 | 個人の年収や属性、総借入の上限に依存 | 初期は代表者個人の信用力も合わせて見られる |
| 審査で見られる中心 | 給与年収、勤務先、既存の個人ローン残高 | 法人の決算実績、物件の収益性、事業計画 |
| 税負担の目安 | 所得が増えるほど累進課税で税率が上昇 | 一定規模以上で法人税率のほうが低くなりやすい |
| 決算の手間とコスト | 確定申告で完結し、維持コストが比較的低い | 複式簿記での決算や税理士報酬、法人住民税均等割が発生 |
| 向いている人 | 1〜2棟の保有にとどめ、本業の手間をかけたくない人 | 一つの目安として5年で3棟程度の拡大を考える人 |
どちらの形態が正解というわけではなく、目指す規模感や現在の課税所得に応じて選択することが大切です。
比較1. 個人名義のまま2棟目を買う場合
個人名義のまま2棟目を購入する方法は、設立手続きや維持管理の手間をかけずに事業を続けられる利点があります。
個人の確定申告だけで完結するため、法人設立費用や毎期の決算にかかる税理士報酬、利益が出ていなくても発生する法人住民税の均等割といった固定維持費を抑えることができます。1棟目と2棟目を合わせて堅実に保有し、急激な買い増しを想定していない場合には、個人名義のまま進める選択肢も十分に合理的です。
ただし、給与所得と不動産所得が合算されるため、規模が拡大して課税所得が増加するにつれて、所得税や住民税の税率が高くなる点に留意しなければなりません。
個人での保有を選択する場合は、直近3年分の確定申告書控え一式と納税証明書(その1・その2)をすぐに提示できるよう整理しておきます。
比較2. 資産管理法人で借りる場合
資産管理法人を立ち上げて融資を受ける方法は、長期的に複数棟を保有し、事業規模を拡大したい場合に有力な手段となります。
金融機関の中には、資産管理会社向けの融資商品を用意しているところがあります。例えば、りそな銀行の資産管理会社向け「アパート・マンションローン」では、公式サイトにおいて借入上限を最高5億円としています(2026年9月29日確認。融資条件は変更されることがあるため、最新情報は公式サイト等で確認が必要です)。法人化すれば借入枠が広がるとは限りませんが、決算を重ねることで借入余力が広がる可能性を秘めています。
一つの目安として、5年で3棟程度の買い増しを視野に入れている場合や、個人の課税所得が800〜900万円前後に達している場合は、税負担の逆転を考慮して法人設立を検討するタイミングと言われることがあります。税務の判断だけでなく設立の手続きについても、事前に税理士や司法書士などの専門家に確認してから進めてください。
比較3. 個人で買った物件を後から法人へ移す時のコスト
最初に個人名義で取得した1棟目を、後から資産管理法人へ売却して移転させる際には、多額の税金と諸費用が発生します。
個人から法人への所有権移転に伴い、法人側には不動産取得税や登録免許税、司法書士報酬が改めて課されます。また、売却する個人側においても、物件を譲渡した年の1月1日時点での所有期間が5年以下の場合、譲渡益に対して短期譲渡所得の税率が適用される仕組みです。国税庁の「No.3211 短期譲渡所得の税額の計算」によると、短期譲渡所得の税率は所得税30%、住民税9%(ほかに復興特別所得税)となっており、長期譲渡所得と比べて税負担が重くなります(2026年9月29日確認)。
後からの法人移転は想定外の現金流出を招くため、購入前に税理士へ移転コストのシミュレーションを依頼してください。
賃貸専業法人の融資要件や注意点については、不動産投資の融資の注意点をまとめた記事を参考にしてください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
銀行へは5つの資料と1ページの説明シートで伝える
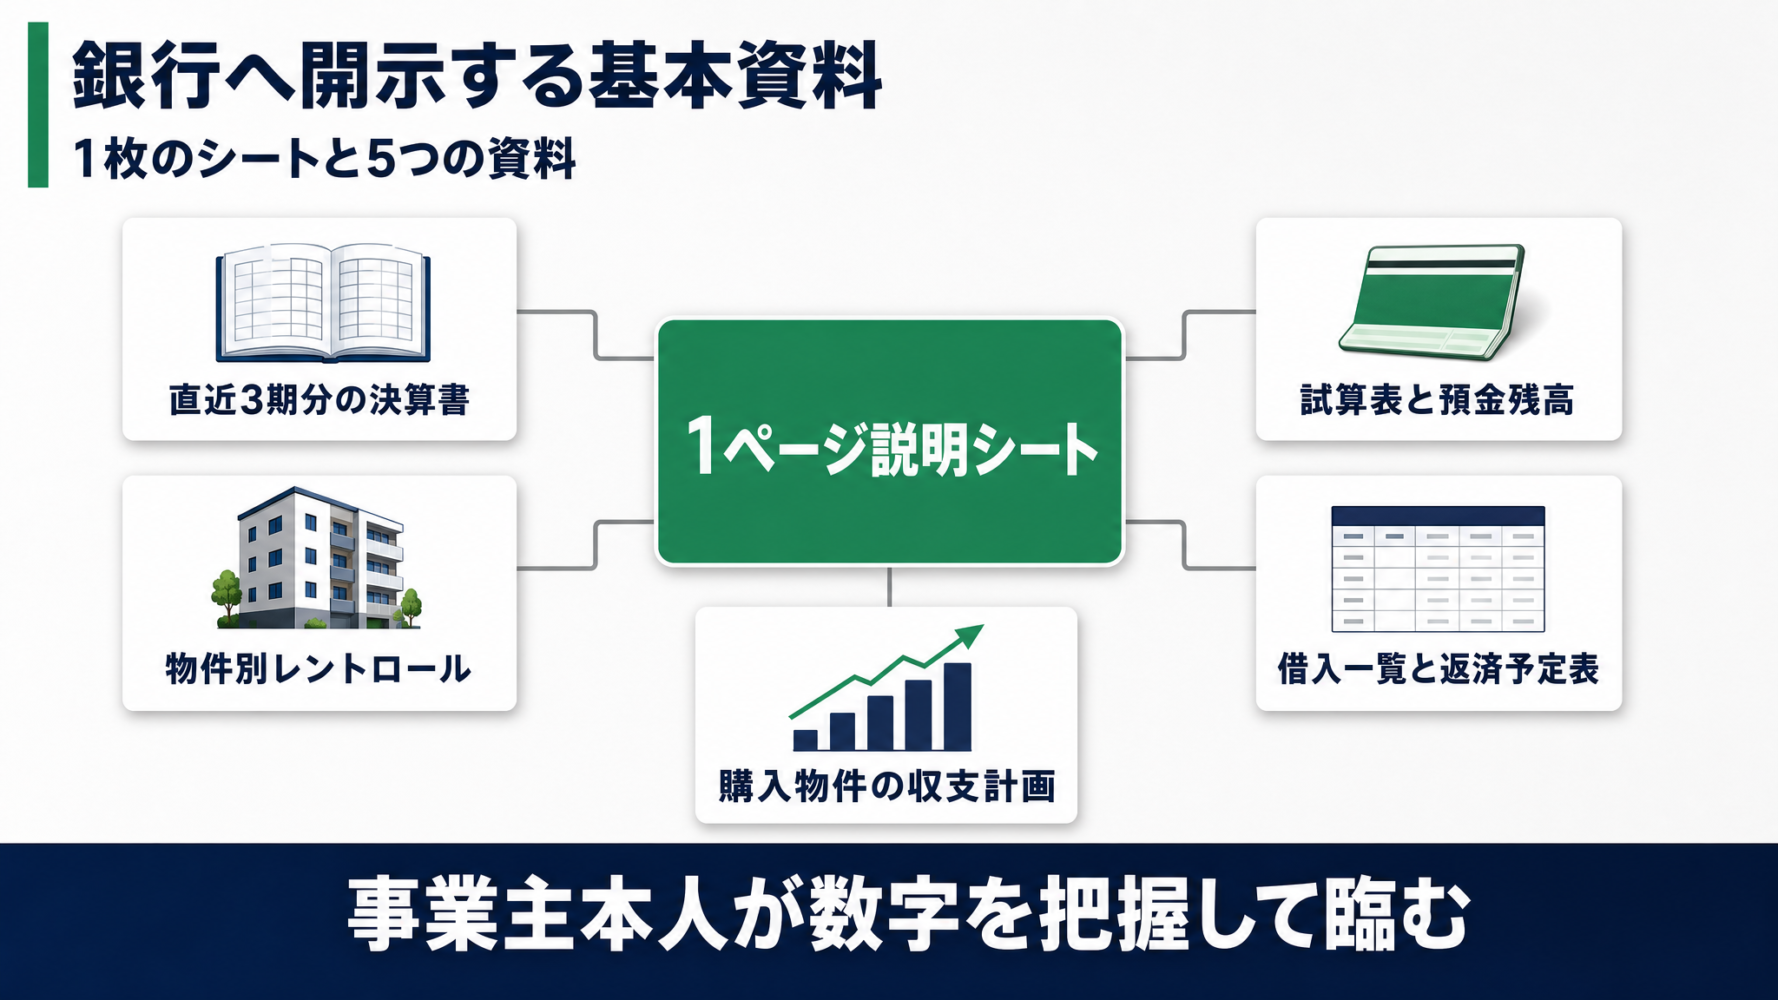
2棟目の融資審査をスムーズに進めるためには、金融機関の担当者が稟議書を作成する際に必要となる情報を先回りして提供することが大切です。
▼銀行提出用の5つの基本資料
- 資料1.直近3期分の決算書・確定申告書
- 資料2.試算表と預金残高
- 資料3.物件別のレントロールと入金実績
- 資料4.借入一覧と返済予定表
- 資料5.購入予定物件の収支計画と金利上昇時の試算
審査を円滑に進めるための具体的な書類の揃え方と説明シートの形式を確認していきます。
資料1. 直近3期分の決算書・確定申告書
個人の確定申告書一式(別表や収支内訳書を含む)、または法人の決算書一式(勘定科目内訳明細書を含む)を直近3期分揃えて提出します。
金融機関は過去数年間の業績推移を確認し、売上や利益が安定しているか、突発的な損失が発生していないかを検証します。1期分だけの数字では経営の継続性が判断しづらいため、原則として3期分の連続した推移が求められるのです。
税務署へ提出した申告書・決算書の控えに加えて、電子申告の場合は受信通知(メール詳細)を印刷し、勘定科目の内訳まで漏れなく開示できるようにファイリングします。
資料2. 試算表と預金残高
決算期から数ヶ月が経過している場合は、直近月までの試算表と、保有するすべての銀行口座の残高証明や通帳コピーを準備します。
金融機関は、直近の業績が決算時と比べて悪化していないかを確かめます。また、自己資金が実際に手元に存在するか、融資直前に一時的な借入で見せ金を作っていないかを確かめるために、預金通帳の動きを数ヶ月分確認されることがあるのです。
すべての金融機関の普通預金通帳のコピーやWeb通帳の取引明細を直近数ヶ月分揃え、手元資金の裏付けとして用意してください。
資料3. 物件別のレントロールと入金実績
保有している物件ごとのレントロール(部屋ごとの賃料、共益費、間取り、敷金、入居日などの一覧表)と、実際の賃料入金が確認できる通帳の記録を提示します。
満室想定の賃料表だけでなく、実際の入金実績を添えて提出することで、賃料滞納の有無やフリーレントの実態を正確に伝える狙いです。
部屋ごとの入居状況、契約開始日、月額賃料を記載した最新のレントロールを作成し、入金管理用の通帳コピーを添えて提出しましょう。
資料4. 借入一覧と返済予定表
現在利用しているすべての金融機関からの借入残高、当初借入額、金利、借入期間、月々の元利返済額を1枚の一覧表にまとめ、各金融機関から届く返済予定表を添付します。
不動産担保ローンだけでなく、自宅の住宅ローンやその他の借入など、自身の名義に関わるすべての負債を正確に開示する姿勢が重要です。
各借入の最新の返済予定表のコピーを金融機関ごとに整理し、残債一覧表の数字と突き合わせておいてください。
資料5. 購入予定物件の収支計画と金利上昇時の試算
新しく取得を予定している2棟目の収支計画書を作成し、将来の金利上昇を見込んだ試算を盛り込む作業に入ります。
現在の金利だけで計画を立てず、将来的に調達金利が引き上げられた場合でも、返済後の手残りキャッシュフローが維持できるかを示す視点が欠かせません。金利変動が事業に与える影響や対策については、不動産投資は金利上昇で「終わる」のかを解説した記事をあわせて参照してください。
金利が上昇したケースを想定した返済後キャッシュフローの試算表を収支計画書に添付します。
| 項目分類 | 記載する具体的な内容 |
|---|---|
| 保有資産の総括 | 保有棟数、総戸数、総借入残高、手元現預金合計、純資産額 |
| 既存事業の収支 | 年間満室想定賃料、平均稼働率、年間運営経費、年間元利返済額、年間手残り額 |
| 直近12ヶ月の実績 | 空室改善の取り組み、実施した主要な修繕内容、家賃滞納の発生有無 |
| 今回の取得計画 | 購入希望価格、想定年間家賃、借入希望額、投入自己資金、購入後の返済余裕率 |
| ストレス試算と要望 | 金利上昇時の想定手残り、希望する融資条件、今回の相談内容 |
実際に、弊社が現場でご支援した際にも、半年に1回のペースで修繕計画、空室対策の実施状況、直近の収支計画を担当者および支店長との面談で自主的に提出していたオーナーが、次の物件購入時に金利面での優遇を受けられた事例がありました(もちろん弊社支援のケースであり、全てがそうとは限りません)。
定期的な情報提供を継続することが、金融機関からの評価につながる可能性があります。金融機関への書類提出や面談には、事業主であるご自身が主体となって数字を把握し、説明できる状態で臨みましょう。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
金融機関は規模の順ではなく、物件と属性の適合で並べる
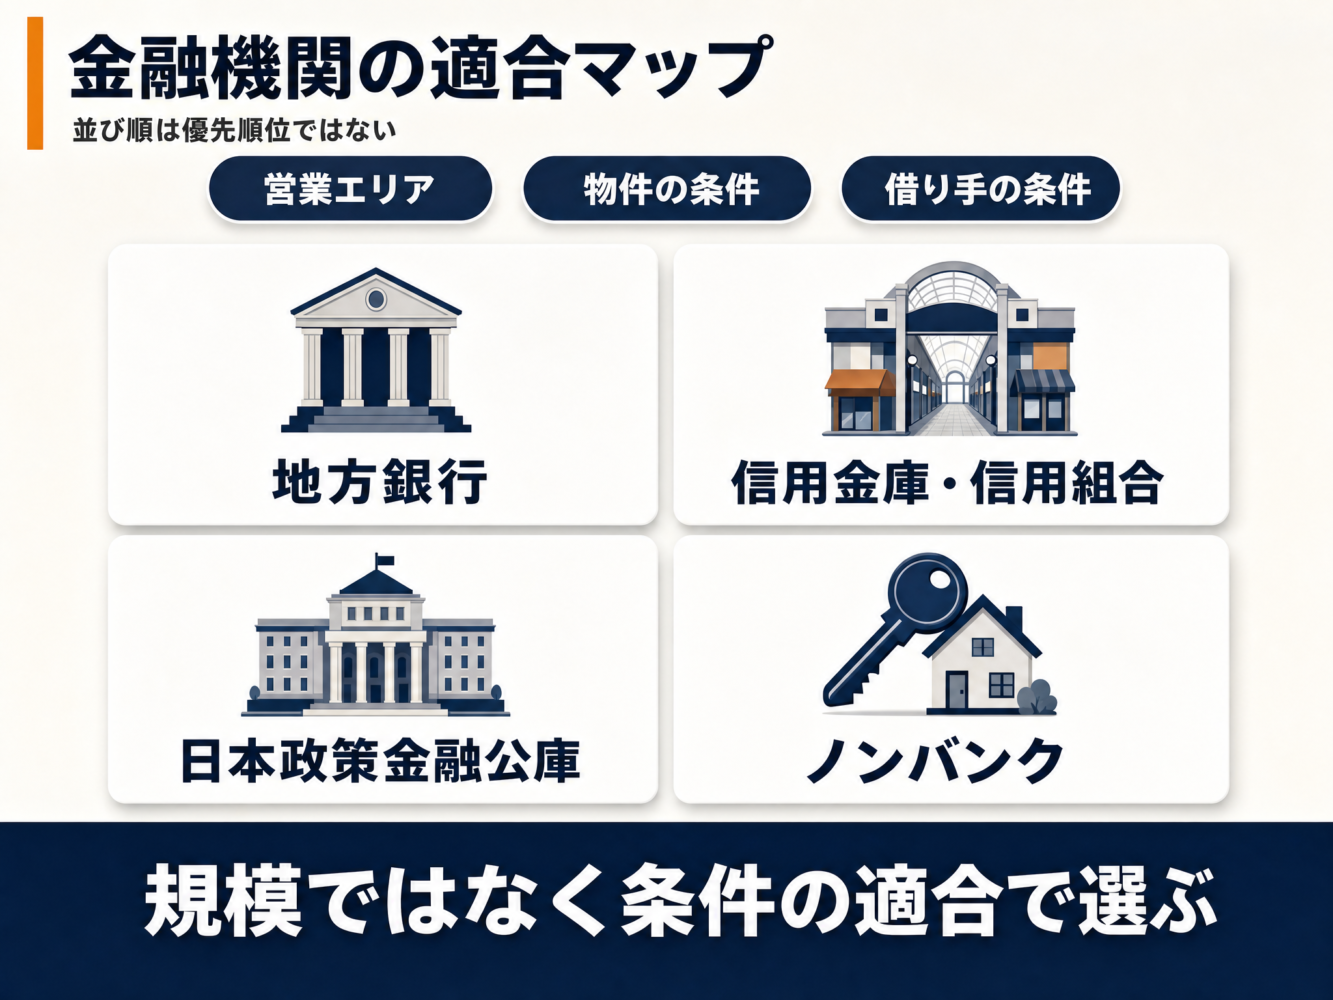
融資を申し込む際、都市銀行や大手地方銀行といった規模の大きさだけを基準にして相談を持ちかける方法は得策ではありません。
▼金融機関を選ぶ3つの確認軸
- 確認軸1.営業エリア(物件所在地・居住地・法人所在地)
- 確認軸2.物件の条件(構造・築年数・用途)
- 確認軸3.借り手の条件(個人か法人か・既存取引の有無)
案件ごとに適合する金融機関を見極め、打診先を整理するための基準を確認します。
確認軸1. 営業エリア(物件所在地・居住地・法人所在地)
地域の金融機関を利用する場合、借り手の居住地、法人の本店所在地、そして購入する物件の所在地の営業エリアを重視する場合があります。
特に地方銀行や信用金庫は、地元経済への貢献を主目的とするため、自店舗の所管地域から外れた場所にある物件への融資には消極的になるケースが珍しくありません。一方で、居住地と法人の所在地がエリア内にあれば、多少離れた物件であっても取り上げてくれる支店も存在します。
相談を持ち込む前に、対象物件および本人の住所が営業推進エリア内に含まれているかを支店窓口やWebサイトで確認しておきます。
確認軸2. 物件の条件(構造・築年数・用途)
金融機関ごとに得意とする物件の構造、築年数、用途(一棟アパート、一棟マンション、商業ビル等)には明確な違いがあります。
例えば、法定耐用年数以内のRC造(鉄筋コンクリート造)物件への融資を得意とする銀行もあれば、築年数が経過した木造や軽量鉄骨造のアパートに対して、土地の積算評価や高利回りを評価して融資を組み立てる金融機関もあるのです。
金融機関が注力していない物件タイプを持ち込んでも審査が進みにくいため、対象金融機関の融資傾向に合致した物件概要書を持ち込みます。
確認軸3. 借り手の条件(個人か法人か・既存取引の有無)
個人の属性を重視する金融機関と、法人の決算書や事業実績を評価する金融機関とでは、審査のアプローチが異なります。
すでに普通預金口座を持ち、事業資金の決済や給与振込を行っている既存取引先であれば、過去の実績が考慮される場合があるでしょう。新規で取引を開拓する場合は、法人の資本金や代表者の自己資金、事業計画の精度を提示することが求められます。
自身の借入名義と金融機関の融資方針が合致しているかを確かめ、最適な借入形態(個人または法人)を選択して打診します。
金融機関マップ
| 候補のタイプ | 合いやすい場面 | 事前に確認したいこと |
|---|---|---|
| 地方銀行 | エリア内のRC造・重量鉄骨造物件、事業規模の拡大初期 | 営業推進エリアの範囲、個人の年収や資産要件 |
| 信用金庫・信用組合 | 地元密着の木造・軽量鉄骨造アパート、小規模・築古物件 | 営業区域の縛り、会員資格の要件、預金等の取引実績 |
| 日本政策金融公庫 | 小規模な事業資金の調達、新分野展開や創業期 | 不動産賃貸業としての事業計画、投機性の排除 |
| ノンバンク | エリアの縛りが厳しい案件、スピード重視の取得、共同担保の活用 | 銀行融資との金利差、手数料、繰上返済条件 |
なお、日本政策金融公庫には「アパートローン」という名称の商品は存在しません。公庫で不動産取得の融資を申し込む場合は、不動産賃貸業として事業資金の融資を相談する形になります。
日本政策金融公庫の詳しい制度や利用法については、日本政策金融公庫の不動産賃貸業融資を解説した記事を参考にしてください。また、アパートローンの一般的な特徴についてはアパートローン融資の解説記事でも整理しています。
ノンバンクは、営業エリアの制約が比較的緩く、担保評価を重視する傾向があると語られることがあります。ただし、銀行と比べて金利や事務手数料などの条件が異なるため、借入条件の慎重な精査が必要です。
ノンバンクの活用については、不動産投資の融資の注意点をまとめた記事や、ノンバンク不動産担保ローンの特徴を解説した記事を確認してください。
地域金融機関の審査傾向については、地方銀行の融資審査のメリットや特徴を整理した記事や、信用金庫の融資の仕組みを解説した記事でも詳しく取り上げています。1棟目を融資してくれた金融機関だけに依存せず、将来の2棟、3棟と続く拡大路線を見据えた取引先の組み合わせを考えていく必要があります。メインバンクとの関係維持については、バンクフォーメーションの整え方を解説した記事を参考にしてください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
2棟目の融資申込前にやる90日の準備
2棟目の融資をスムーズに進めるためには、物件を探し始める前の90日間を使って、財務状況の棚卸しと資料作成を計画的に進めることが大切です。
▼融資申込に向けた90日間のステップ
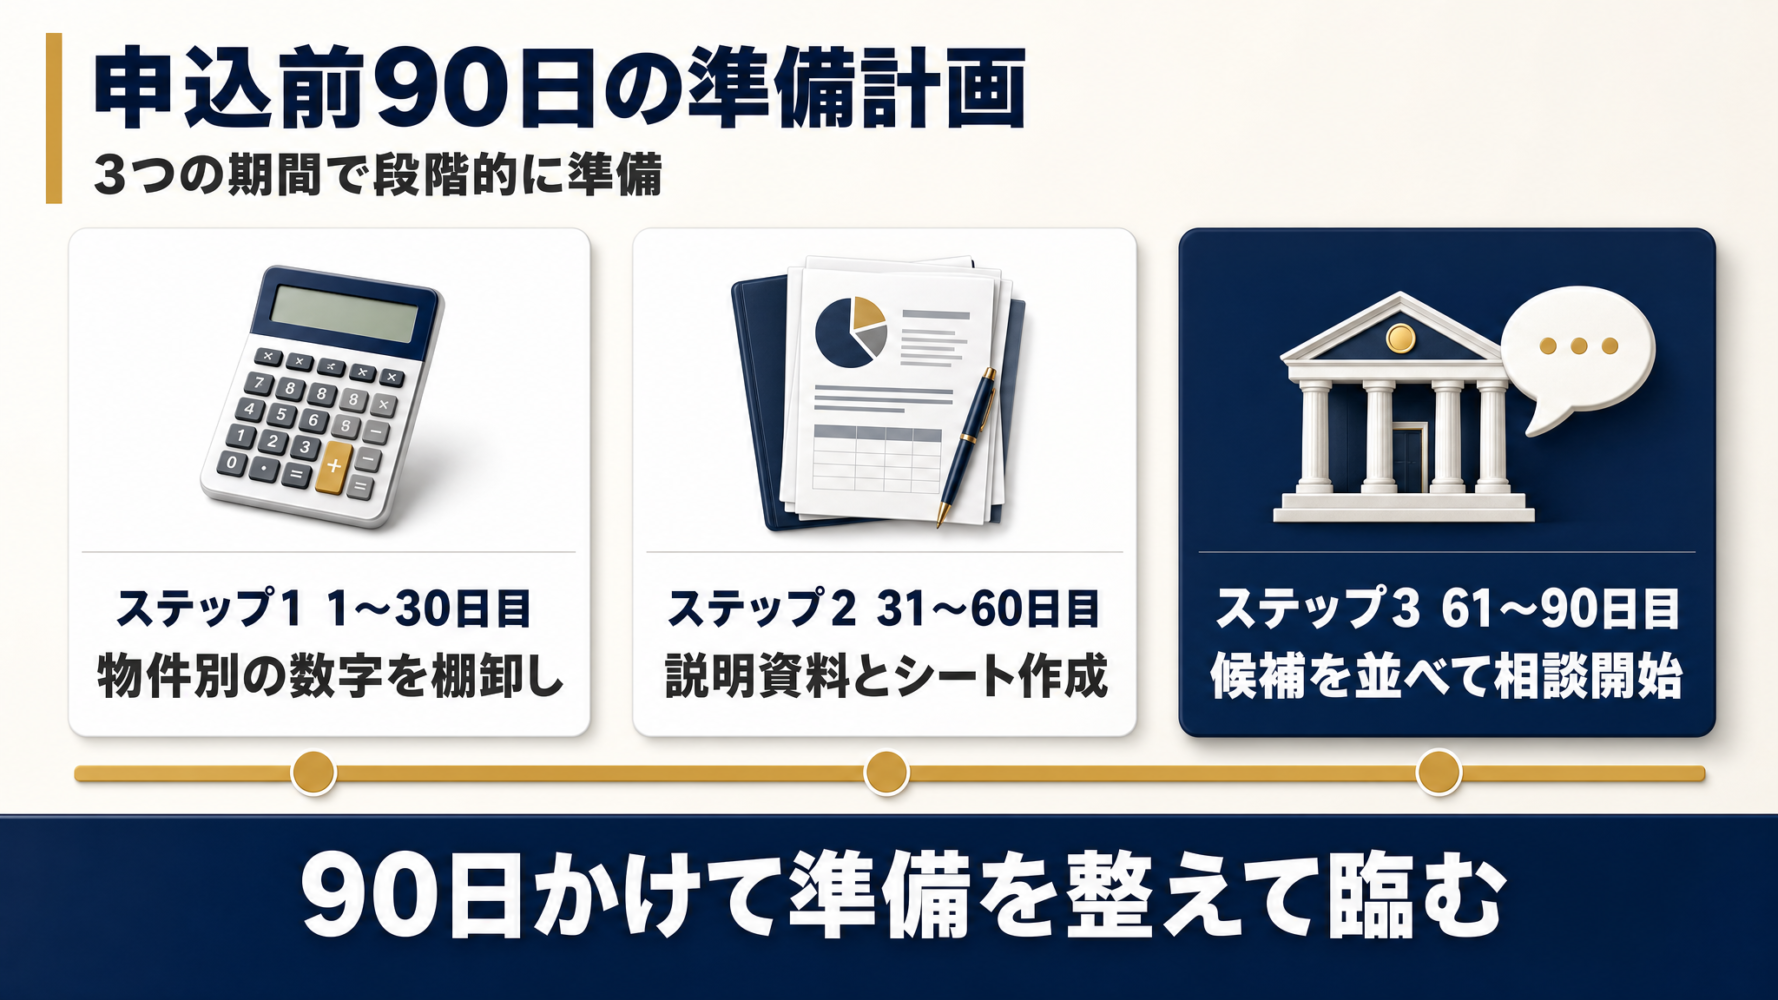
- ステップ1.1〜30日目は、数字を物件ごとに棚卸しする
- ステップ2.31〜60日目は、説明資料と1ページシートを作る
- ステップ3.61〜90日目は、金融機関の候補を並べて相談を始める
申込に向けてどのような手順で準備を整えればよいのか、具体的な行動計画を見ていきましょう。
ステップ1. 1〜30日目は、数字を物件ごとに棚卸しする
最初の30日間は、手元の数字を客観的に把握することに集中します。
具体的には、以下の項目をエクセル等に整理して正確なキャッシュフローを導き出します。
- 1棟目の年間満室想定賃料
- 過去12ヶ月の実際の家賃入金合計
- 空室や滞納による損失額
- 管理費や修繕費などの実費支出
- 年間の元利返済額
同時に、現在の借入残高と手元の現預金残高を確定させ、事業全体の資金繰り状況を可視化します。
通帳コピーと返済予定表を照合し、月別の実質手残りキャッシュフローを一覧表にまとめておきましょう。
ステップ2. 31〜60日目は、説明資料と1ページシートを作る
次の30日間で、金融機関に開示するための説明書類一式を作成していきます。
前章で紹介した「1ページ説明シート」を作成し、保有物件の稼働推移、修繕履歴、今後の修繕予定、直近の試算表を取りまとめます。もし前期の決算が赤字になっている場合は、税理士と連携して減価償却費などの現金支出を伴わない費用の影響を明確にした補足資料を用意する形です。
作成した1ページシートに直近の試算表と物件概要書をセットにしてファイリングしておいてください。
ステップ3. 61〜90日目は、金融機関の候補を並べて相談を始める
最後の30日間で、候補となる金融機関をリストアップし、相談を開始する段階に入ります。
購入したい物件のエリアや構造、希望する借入名義(個人か法人か)に合わせて、地方銀行、信用金庫、日本政策金融公庫、ノンバンクなどの候補を比較します。金融機関の融資窓口へ足を運び、事前に作成した資料を提示しながら、借入の見通しや必要となる自己資金の割合について確認しましょう。
候補先の金融機関ごとに面談で確認された質問事項と追加提出資料を記録に残す作業が大切です。
1棟目の融資を受けた後に「もうこれ以上の買い増しは無理なのではないか」と、一人で抱え込んでしまう方もいます。しかし、1棟目で融資が止まってしまった場合でも、保有物件の収支や決算状況を正しく点検し、金融機関が求める資料を整えることで、次の打ち手が見つかるケースがあります。
1棟目の物件の選び方から振り返りたい場合は、不動産投資の購入判断基準をまとめた記事も参考にしてください。
まずは返済後の手残り資金と手元現預金の推移を把握し、事業の健全性を確認することが判断の目安となるでしょう。成果報酬1%~の不動産融資のコンサルサービス「融資代行プロ」では、2棟目の融資で否決や減額を受けたり、どの金融機関にどんな資料を持参すべきか判断がつかなかったりする段階でも、融資の組み方、借入の見通し、資金計画に関する無料相談を受け付けています。
まずはご自身で物件ごとの収支を表にまとめて現状を整理してみるだけでも、課題の所在は明確になりますので、情報収集の一環としてご活用ください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】
不動産投資の2棟目融資についてよくある質問(Q&A)
不動産投資の現場で多く寄せられる疑問について、回答を整理します。
2棟目融資は「年収」より「1棟目の数字と開示」で準備する
2棟目の融資で審査が止まる根本的な原因は、単純な本業年収の不足だけではありません。2棟目で見られるのは、1棟目の賃貸経営が実際に利益を生み出しているか、そして事業全体の返済余力と手元資金が健全に保たれているかという点です。
年収の倍率を気にして立ち止まるのではなく、次の手順に沿って準備を進めていきましょう。
- まず1棟目のキャッシュフローと担保評価を物件ごとに棚卸しする
- 減価償却による帳簿上の赤字はお金の流れで説明する
- 目標とする拡大スピードに応じて個人と法人を選び分ける
- 金融機関が稟議を作成しやすい「1ページ説明シート」を用意する
- 金融機関は規模の順ではなく物件と属性の適合度で選ぶ
- 買い急がずに90日間の準備期間を確保する
2棟目の融資をどのように組み立てるべきか、自身の状況でどの金融機関にアプローチできるか見通しを立てたい方は、資金計画の整理を含めて相談を検討してみてください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「2棟目の不動産の融資」成功させるなら/
※【毎日 限定5名まで】