「融資の打診が出そうです」「融資が通りました」と不動産会社から連絡をもらい、ほっとして、そのまま売買契約へ進もうとしている方は少なくないでしょう。
「銀行が貸してくれるなら、この物件も採算が合うはずだ」
「不動産業者に任せきりで、金融機関へ出した書類の中身をよく見ていない」
「自己資金を使わずに買えるなら、それに越したことはない」
実は、不動産投資の融資の承認が出た後でも、契約の前なら確かめ直せます。この記事の結論は、次の3点です。
- 融資の承認は返済能力の審査であり、物件の採算や利益を保証するものではない
- 融資の失敗は、申込み前・手続き中・購入後の3つの時点にある7つの落とし穴で生じる
- 業者任せのまま手続きを進めると、知らないうちにエビデンス偽造(年収や預金を示す書類が実際と違う形にされること)へ巻き込まれる危険がある
契約を結ぶ前に、周辺相場から割り出した想定賃料や空室が出た際の手残り、金融機関へ渡った提出書類の控えなどを買い手自身の目で確かめる必要があります。この記事の後半には、売買契約の直前に点検できる8項目のチェックリストも用意しました。
筆者が運営する「融資代行プロ」の融資相談でも、物件価格の大半の融資で仮審査が通った段階で、自己資金を使いたくないという相談がありました。融資の手続きが進むと安心しがちですが、都合の良い話だけでなく、任せきりにした結果として起きるリスクも率直にお伝えします。
着手金なし・成果報酬1%~で、金融機関出身のコンサルタントが数多くの中小企業や不動産オーナーの融資相談を受けてきた「融資代行プロ」を運営する筆者が、失敗を未然に防ぐ点検ポイントを、金融庁の公表資料と法令の条文を確かめてお伝えするのが、この記事です。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
この記事の相談の事例は、特定の方が分からないよう一部を一般化して紹介しています。
融資の承認は「買ってよい」の証明ではない
金融機関が融資を承認したからといって、その物件が投資家へ利益をもたらすとは限りません。
金融機関が審査で見ているのは、主に「貸した資金が滞りなく返済されるか」という点であり、投資家に十分な手残りが残るかまで約束しているわけではないためです。
2019年の金融庁の調査結果でも、賃料下落や空室増加などの負荷を想定した完済までの収支検証が重要だとされているものの、そうした検証が徹底できていない金融機関の存在が指摘されています(出典:金融庁「投資用不動産向け融資に関するアンケート調査結果」)。
したがって、借入を起こす投資家自身が、賃貸経営としての採算を厳密に確かめる必要があります。
融資の前後で起きる落とし穴は、主に以下の7つです。
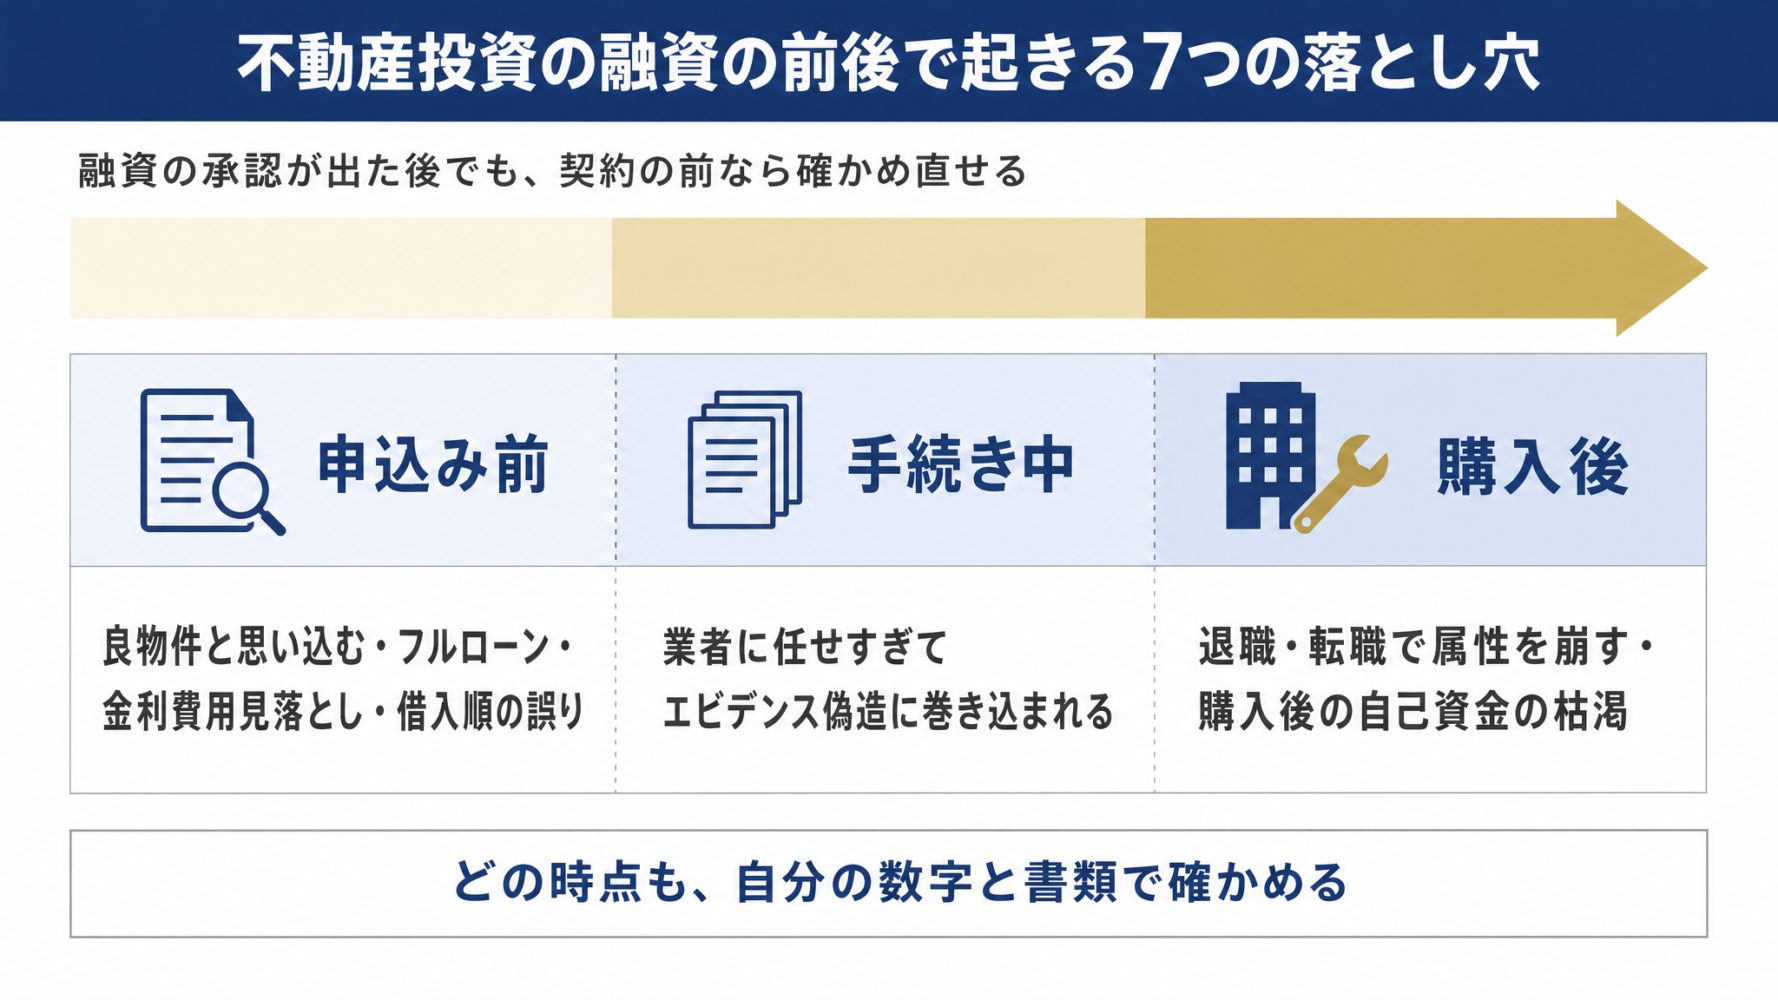
▼不動産投資の融資の前後で起きる7つの落とし穴
| 番号 | 落とし穴 | 起きる時点 | 確かめること |
|---|---|---|---|
| 1. | 融資が通る=良い物件だと思い込む | 申込み前 | 想定賃料や入居率の根拠、空室時や金利上昇時の手残り |
| 2. | フルローン・オーバーローンに飛びつく | 申込み前 | 諸費用の一覧と金額、購入後に手元へ残る現金の水準(オーバーローンは物件価格に諸費用まで含めて借りる融資) |
| 3. | 金利上昇とランニングコストを見落とす | 申込み前 | 金利が1%上がった際の収支と、将来の修繕費用の見積もり |
| 4. | 銀行から借りる順番を間違える | 申込み前 | 年収や勤務先などの属性や物件所在地に適合する金融機関の選定 |
| 5. | 不動産業者に任せすぎてエビデンス偽造に巻き込まれる | 手続き中 | 提出書類の原本と控えの見比べ、金融機関への直接提出 |
| 6. | 退職・転職で属性を崩す | 購入後 | 本業の給与収入の維持、法人の決算実績と次の借入計画 |
| 7. | 購入後に自己資金が枯渇する | 購入後 | 退去に伴う原状回復費用の計算と、事業専用口座の分離 |
物件の採算性や返済余裕度をどのように数値で判断すべきかについては、「不動産投資の購入判断基準11項目」で詳しく解説しています。
融資を申込む前に見落とす「4つの落とし穴」
申込み前の段階で見落としやすいポイントですが、すでに融資の打診や承認が出ている場合であっても、契約を結ぶ前であれば手元の数字で確かめ直せます。
これら4つの落とし穴に共通しているのは、不動産業者の説明や金融機関の審査承認の事実だけでは安全性を確認できず、自分自身の収支計算で確かめる必要がある点です。
申込み前に見落としがちなポイントは、主に以下の4つです。
▼不動産投資の融資を申込む前に見落とす4つの落とし穴
- 落とし穴1.融資が通る=良い物件だと思い込む
- 落とし穴2.フルローン・オーバーローンに飛びつく
- 落とし穴3.金利上昇とランニングコストを見落とす
- 落とし穴4.銀行から借りる順番を間違える
どれも、契約の前に確かめられます。まず物件資料と、融資の条件が分かる書面を手元に用意してください。
落とし穴1. 融資が通る=良い物件だと思い込む
物件と融資をセットで提案されて金融機関から承認が出ると、物件そのものまで収益性の高い優良物件に見えてしまいがちです。
提携ローンとは、不動産会社が金融機関とあらかじめ枠組みを作っている融資商品を指します。手続きが早い利点がある一方、販売会社・物件・融資がひとまとまりで提供されるため、買い手自身による価格の妥当性の検証が省かれやすくなります。
金融機関は主に担保評価や、借りる人の年収・勤務先・勤続年数・保有資産などの情報(属性)に基づいて融資可能額を算出しており、将来の売却価格や継続的な手残りを保証しているわけではありません。
購入を決める前に、以下の項目を買い手自身の目で確かめてください。
- 周辺相場と比較した想定賃料と入居率の根拠
- 1室以上の空室が発生した際の月々の返済収支
- 借入金利が引き上げられた際の手残りの推移
- 数年後に売却する想定価格と借入残債のバランス
弊社では、金融機関へ説明できる客観的な数値をもとに、融資の見通しと資金計画を依頼者と一緒に確認する支援を行っています。
提携ローンや借入時の留意点について理解を深めたい方は、「不動産投資の融資の注意点5つ」も確認してください。
落とし穴2. フルローン・オーバーローンに飛びつく
フルローンとは物件価格の全額を借りる融資であり、オーバーローンとは物件価格に諸費用まで含めて借り入れる融資を指します。
フルローンで全額を借りても、物件価格とは別に以下のような諸費用が現金で要ります。
- 仲介手数料
- 登録免許税および司法書士報酬
- 不動産取得税
- 印紙税
- 火災保険料や地震保険料
- 融資事務手数料や保証料
- 固定資産税の清算金
オーバーローンは、この諸費用まで借りる形なので、その分だけ借入が膨らみます。
諸費用は「物件価格の何%」と一律に決まるものではないため、案件ごとの見積もりを積み上げて計算します。売主から直接購入する物件などで「仲介手数料は不要です」と案内された場合でも、その金額分があらかじめ物件価格に含まれていないかを、周辺の取引相場と比較して確かめる視点が欠かせません。
手元の自己資金を使わずに購入できても、借入金額が膨らめば毎月の返済額が増加し、手残りが薄くなります。手残りが少ない状態で急な退去や設備修繕が発生すると、手元資金がたちまち不足してしまいます。
フルローンという調達手法そのものが悪いわけではありません。手元資金を厚く残しながら返済の安全性を維持できる計画であれば、有効な選択肢となり得ます。
弊社がご支援の相談を受けた事例では、アパート購入資金について物件価格の大半をカバーする融資の仮審査の承認が出ていたものの、直近で次の物件の決済も控えており、自己資金を使いたくないという意向をお持ちの方がいました。融資を検討している金融機関に次の物件の話を伝えていなかったため、弊社のコンサルタントから、伝えた方がよいと助言しました。
物件価格に近い借入と次の物件の決済が重なると、手元資金は薄くなりやすくなります。金融機関への情報開示の遅れは、2棟目の融資が止まる原因の1つでもあります。
フルローンの金利水準や活用方法について詳しく知りたい方は、「アパートローン融資の金利一覧と5つのコツ」を確認してください。
落とし穴3. 金利上昇とランニングコストを見落とす
変動金利で借入を起こす場合、返済期間中の金利変動が収支へ与える影響をあらかじめ試算しておく必要があります。
例えば、借入残高が1億円ある場合、金利が1%上昇すると利息の負担だけで年間約100万円、月あたり約8万円強の支出増となります。これは将来の金利予測ではなく、借入残高に対する単純な利息計算の結果であり、自身の借入想定額に当てはめて試算してみることが欠かせません。
金利だけでなく、物件の維持管理にかかるランニングコストも支出を圧迫します。管理委託費は管理委託契約書に記載された料率で確認し、修繕費は過去の修繕履歴や項目ごとの見積もりを取り寄せて確かめます。
したがって、契約を結ぶ前に以下の3点を確かめてください。
- 金利が1%上がっても賃料収入から毎月の返済と経費を支払い、手残りを確保できるか
- 退去が発生した際に、周辺の募集賃料と比較したうえで、維持費の上昇分を反映した家賃で見直せる立地や入居者層か
- 将来発生する外壁塗装や設備更新などの修繕費用を見積もり、毎月の手残りから積み立てられるか
金利上昇が毎月の返済額や総返済額に与える具体的な計算については、「不動産投資の金利上昇と返済額の試算」をご覧ください。
落とし穴4. 銀行から借りる順番を間違える
不動産投資における「借りる順番」とは、金融機関の規模ではなく、自身の属性や物件の特性に適した金融機関から順に打診していく方針という意味です。
融資の打診先を十分に比較検討せず、最初から調達条件の厳しい借入を選んでしまうと、重い返済負担によって手残りが圧迫されます。その結果、次に活用できる金融機関の選択肢を狭めてしまう場合があるのです。
預金を受け入れず、銀行以外で融資を行うノンバンクは、審査スピードを重視する場面や銀行融資が難しい物件の取得において有力な選択肢になります。しかし、長期保有を前提とする中で高い金利が続く場合や、早期返済時の違約金負担が重い場合、業者が指定した1社しか検討していない場合は慎重な判断が必要です。
金融機関を選定する際は、以下の3つの軸で適合性を確かめます。
- 営業エリア(物件所在地・本人の居住地・法人所在地が対象範囲内か)
- 物件の条件(建物の構造・築年数・用途が融資対象に合致しているか)
- 借り手の条件(個人か法人か、既存の取引実績があるか)
打診を決める手順は、次の順番です。
- 上記3つの軸に合う金融機関を候補として書き出す
- 合いそうな順に打診する
- 提示された借入金利・返済期間・早期返済時の違約金条項を一覧にして比べ、どこに進むかを決める
業者が指定した1社の条件も、同じ一覧に並べて比べるのが手順の要です。
ノンバンクを検討する場合の比べ方も同じです。また、日本政策金融公庫にはアパートローンという名称の商品はありませんが、不動産賃貸業としての融資を受けられる可能性があるため、選択肢の一つになります。
弊社では、依頼者の属性と物件の諸条件を細かく分析し、適正な金融機関の選択肢をご提案しています。
将来の買い増しを見据えた金融機関選びについては、「不動産投資の2棟目融資が止まる6つの原因」をご覧ください。
ノンバンクの融資基準や活用条件については、「ノンバンク不動産担保ローンの完全ガイド」で詳しく取り上げています。
日本政策金融公庫の融資基準や対象物件について知りたい方は、「日本政策金融公庫の不動産賃貸業融資の解説」の解説が役立ちます。
落とし穴5. 不動産業者に任せすぎて「エビデンス偽造」に巻き込まれる
融資手続きを業者に一任していると、本人の知らないところで提出書類が改ざんされる事態に巻き込まれる恐れがあるのです。
エビデンスとは、年収や預金など、財産や収入を示す書類です。エビデンス偽造とは、書類の内容が実際と違う形にされることを指します。
不動産業者から書類の数字を調整するような話が少しでも出た場合は、直ちにその業者と距離を置いてください。
2019年の金融庁の調査結果でも、不動産関連業者による預金通帳や源泉徴収票等の改ざんにより、顧客の財産・収入のエビデンスを偽装する行為が挙げられています(出典:金融庁「投資用不動産向け融資の調査」)。
さらに、2018年に金融庁が公表したスルガ銀行への行政処分では、不動産関連業者による預金通帳や所得確認資料の改ざんが不正行為として挙げられています。
同じ処分では、相当数の営業職員がこれらの不正を認識、または相当の疑いを持ちながら業務を行っていた事実や、職員自ら改ざんを行った事例も認められました(出典:金融庁「スルガ銀行株式会社に対する行政処分について」)。
金融機関の審査を通ったことは、書類に問題がなかったことの証明にはなりません。知らないうちに書類が変えられていても、借入の名義人はご自身です。2019年の金融庁の調査結果も、不適切な行為が見過ごされて融資が実行されると、顧客が財産や知識に照らして過大な債務を負うと指摘しています。身に覚えのない書類提出の疑いや不安がある場合は、契約内容を再確認し、弁護士などの専門家に相談してください。
エビデンス偽造から身を守る方法は、主に以下の3つです。
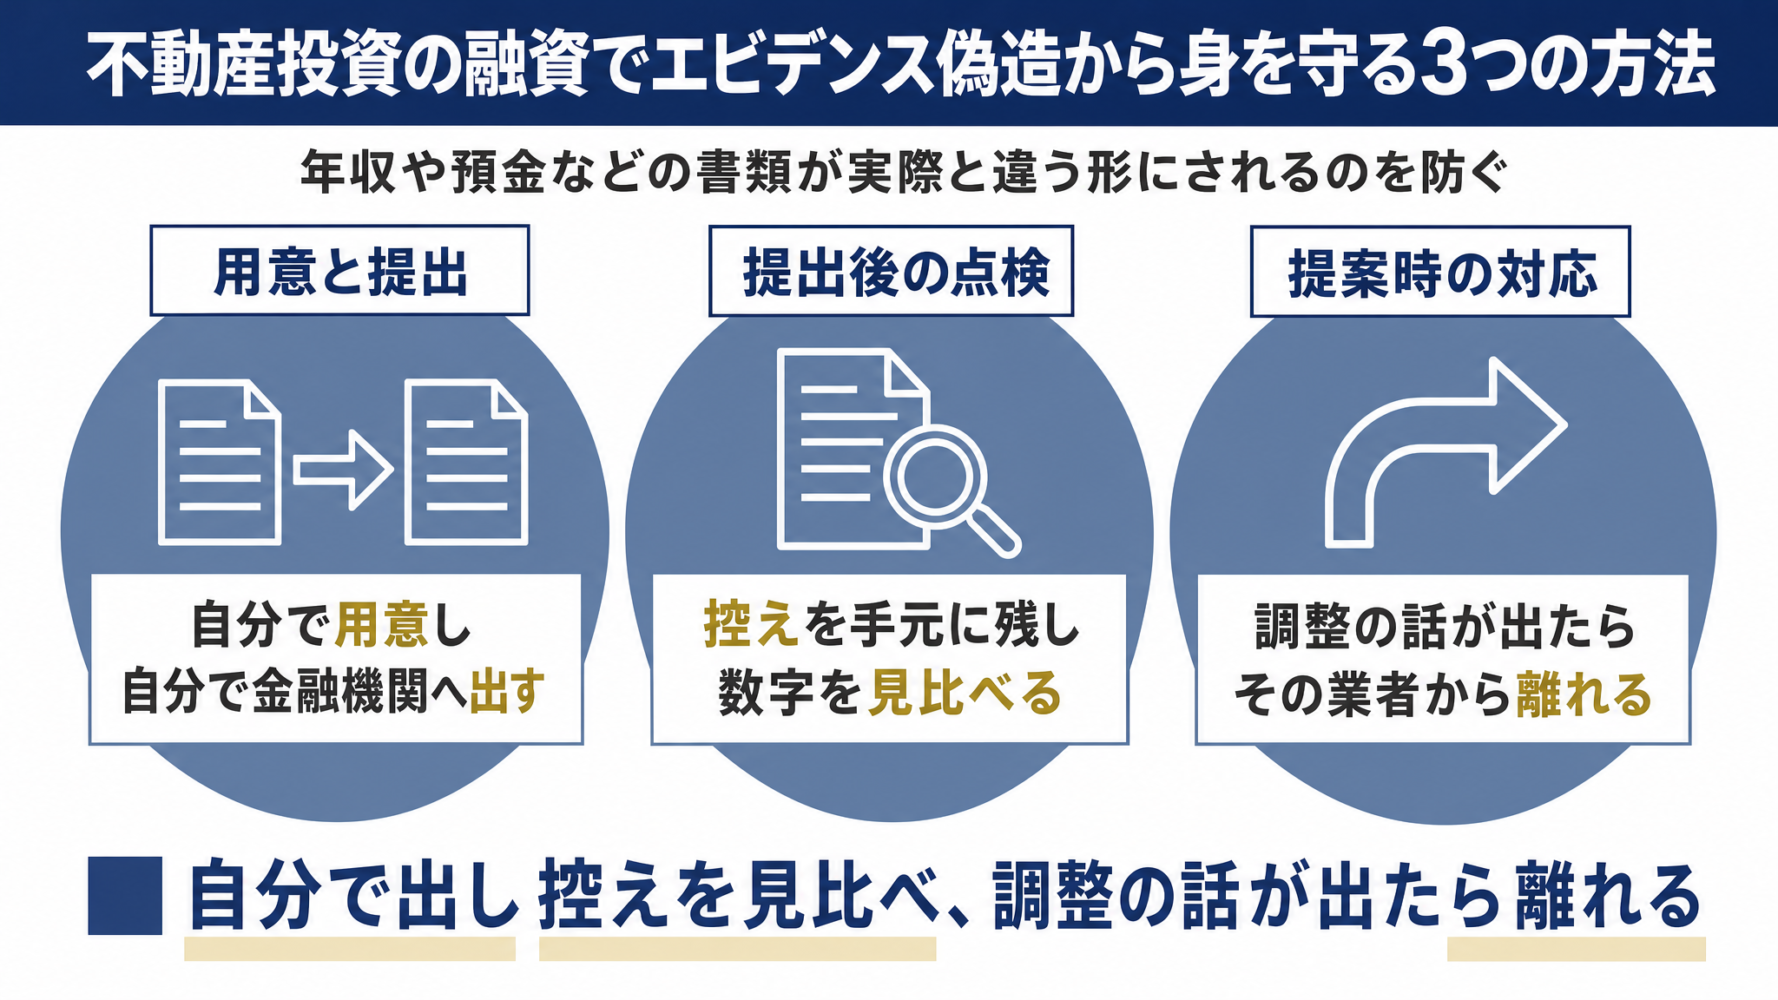
▼不動産投資の融資でエビデンス偽造から身を守る3つの方法
- 防ぎ方1.提出書類は自分で用意し、自分で金融機関へ出す
- 防ぎ方2.出した書類の控えを手元に残す
- 防ぎ方3.数字を調整する話が出たら、その業者から離れる
書類を用意する時、出した後、業者から話が出た時の順に確かめます。
防ぎ方1. 提出書類は自分で用意し、自分で金融機関へ出す
審査資料の改ざんを防ぐための基本は、財産や収入を示す書類を、自分の手で金融機関へ出すことです。
金融庁の公表資料によれば、顧客の財産・収入を示す資料を紹介業者経由で入手する金融機関が多数あり、顧客から直接受け取る事例も示されています(出典:金融庁「調査結果の主なポイント」)。
不動産業者が金融機関との連絡窓口になっている場合でも、源泉徴収票や確定申告書、預金通帳の写しなどは自分で用意し、金融機関の担当者へ直接手渡すか郵送できないかを金融機関側に確認してください。
例えば、不動産業者から「通帳コピーのデータをメールで送ってほしい」と求められた場合でも、金融機関の融資窓口へ直接持参できないかを確かめます。持参できれば業者の手を通らないので、提出した数字を自分で確かめられます。
防ぎ方2. 出した書類の控えを手元に残す
金融機関へ提出された書類の写しをすべて手元に保管し、原本の記載と相違がないか確認する習慣をつけます。
もし不動産業者を経由して書類を金融機関へ提出せざるを得ない状況であれば、業者が実際に金融機関へ提出する書類一式と借入申込書の写しをもらい、自分の手元にある控えと突き合わせて見比べてください。借入申込書に署名・捺印する前には、記入されている年収や資産、既存の借入残高の欄に実際の数字と違う記載がないか確かめます。特に以下の書類は、提出した日付とともに控えを保存しておきます。
- 源泉徴収票
- 直近の確定申告書一式
- 預金通帳の写し
- 金融機関へ提出した借入申込書の控え
控えを残しておけば、数字が差し替えられた時に見比べて気づく手がかりになります。ただし、業者からもらった写しだけでは、金融機関に届いた書類と同じものとは言い切れません。不審な点があれば、金融機関へ直接連絡し、受け取った書類の内容を確かめられないか相談してください。
防ぎ方3. 数字を調整する話が出たら、その業者から離れる
営業担当者から審査の通過を理由に数字の修正を提案された場合は、その時点で取引を取りやめる判断が必要です。
例えば、「審査に通りやすいように、書類の数字を少し調整しておきますね」といった話を持ちかけられたら、その場で書類を預けてはいけません。直ちに手続きを止め、不審な点があれば別の専門家に確認を求めます。
物件の案内を任せることと、提出書類の中身を確かめないことは別です。不自然な提案をする業者からは離れてください。
業者の説明だけでは不安な方は、融資の組み立てと提出する書類の考え方を、申込みの前に無料相談で確かめられます。「融資代行プロ」は、金融機関で10年以上の融資経験のあるコンサルタントから、成果報酬1%~で融資コンサルティングが受けられるサービスです。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
買った後に効いてくる「2つの落とし穴」
物件を取得した後に表れやすいのは、次の融資の選択肢が狭まることと、手元資金の不足の2つです。
どちらも、売買契約を結ぶ前や退職を決める前に資金計画を立てておくことで備えられます。
それぞれの落とし穴は、以下のとおりです。
▼不動産投資の物件を買った後に効いてくる2つの落とし穴
- 落とし穴6.退職・転職で属性を崩す
- 落とし穴7.購入後に自己資金が枯渇する
働き方の予定と手元資金の計算は、どちらも契約の前に自分で確かめられます。
落とし穴6. 退職・転職で属性を崩す
1棟目の物件を購入して家賃収入が口座に入り始めると、本業の仕事を辞めて不動産賃貸業に専念したいと考える方もいます。しかし、給与収入と勤続年数は収入の安定性を見る材料であるため、本業を辞めたり転職直後で勤続年数が途切れたりすると、金融機関からの見られ方が大きく変わる場合があります。
資産管理法人を作れば、会社を辞めても融資に困らない、という考え方もあるでしょう。資産管理法人とは、不動産の保有や賃貸管理を主目的として設立する会社のことです。ただし、法人を作ったからといって自動的に融資審査で有利になるわけではありません。設立直後や決算実績が乏しい段階では、代表者個人の属性も見られる場合があります。
決算実績を重ねる前に退職してしまうと、その後の買い増しに必要な融資の選択肢が狭まる要因になり得るのです。退職や転職を検討する際は、以下の点を確認しておく必要があります。
- 近いうちに新たな物件を買い増す計画があるか
- 資産管理法人において金融機関へ提示できる決算書が何期分あるか
- 勤務形態を変える前に、取引先の金融機関へ今後の融資の見通しを確認したか
融資審査で金融機関が確認する属性項目の詳細については、「不動産投資の融資審査で銀行が見る属性10項目」で解説しています。
落とし穴7. 購入後に自己資金が枯渇する
不動産賃貸事業を営む以上、突発的な修繕費用の発生や入居者の退去による減収は避けられません。
原状回復とは、賃借人の退去後に部屋を次の入居者へ貸し出せる状態へ戻す内装工事のことです。購入当初は満室であっても、エアコンや給湯器の故障、雨漏りの修繕、さらには退去が重なった際のリフォーム費用など、まとまった資金が短期間で必要になる局面が訪れます。
ご自身の検討物件で、次の式を用いて必要な資金規模を計算してみてください。
- 想定しておく支出 =(1室あたりの原状回復費用の見積もり × 同時に発生し得る空室数)+ 空室期間中の賃料損失 + 次の入居者募集にかかる広告費用 + 給湯器等の設備故障や雨漏り修繕の見積もり
計算した金額を、諸費用を支払った後に残る手元資金の水準と比較します。もし手元の自己資金で賄えない計算になるのであれば、物件価格や購入の時期を見直すなど、必要な手元資金が残るように購入計画そのものを組み直す必要があります。
突発的な支出に耐えられるよう、家賃が入金される事業用口座と個人の生活費口座は完全に分け、不動産事業から得られた手残りは将来の修繕や納税のために残しておくルールを徹底してください。
帳簿は黒字でも現金が減っていく「デッドクロス」という状態については、「デッドクロスの仕組みと対策」が参考になります。
購入後の安定した賃貸運営と資金管理の基本については、「マンション経営の融資のイロハ」でも取り上げています。
融資の承認後、契約前に確かめる「8つのチェックリスト」
融資の承認が出たら、売買契約の前に確かめることは、主に以下の8つです。
▼不動産投資の融資の承認後、契約前に確かめる8つのチェックリスト
- 想定賃料と入居率の根拠: 周辺相場と比較して現実的な賃料設定になっているか裏付けを確認する
- 空室発生時の手残り: 1室以上の空室が出た場合でも、持ち出しなしで返済を継続できるか検証する
- 金利1%上昇時の手残り: 金利引き上げのシミュレーションを行い、返済後も利益が残るか計算する
- 将来の売却価格と残債: 数年後に物件を売却する場合の想定相場が、その時点の借入残債を上回るか見極める
- 諸費用と契約後の手元資金: 諸費用を現金で支払った後、不測の事態に耐えうる自己資金が手元に残るか確認する
- 提出書類の控えと原本の照合: 金融機関へ提出された申込書類や源泉徴収票が、自分の手元の控えと一致しているか確かめる
- 退職や転職の予定: 近い将来に勤務先の変更や独立を予定しており、属性の悪化を招かないか再確認する
- 複数の金融機関との比較: 提示された借入条件が妥当であるか、他の金融機関の融資商品と比較検討したか確かめる
チェックリストで埋まらない項目が残った方は、今の提案とは別の金融機関の選択肢も含めて、これから申込む融資の組み立てと資金計画を無料相談で確かめられます。成果報酬1%~の「融資代行プロ」では、金融機関で10年以上の融資経験のあるコンサルタントが、融資の組み立てと資金計画のご相談に対応します。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
不動産投資の融資の失敗についてよくある質問(Q&A)
契約の前後で迷いやすい3つの質問にお答えします。
不動産投資の融資は「承認」と「採算」を分けて確かめる
融資が承認されたという事実は、金融機関が融資の審査で判断した結果であり、投資家自身に利益が残ることを約束するものではありません。
▼不動産投資の契約の前に、次の順番で確かめる
- チェックリストの8項目を、手元の物件資料をもとに数字で埋める
- 想定賃料や空室時の収支を周辺相場から再計算する
- 金利1%上昇時の返済額と手残りの推移を試算する
- 提出した書類の控えを集めて実際の数字と見比べる
- 源泉徴収票や預金通帳の控えが原本と一致しているか照合する
- 借入申込書の記載内容に事実と異なる点がないか確認する
- 埋まらなかった項目を持って、契約の前に相談する
- 適正な金融機関の選択肢が他にないか検証する
- 融資の組み方と資金計画に無理がないかを確かめる
「業者から契約を急かされているが、本当にこの融資条件で進めて良いのか分からない」と一人で思い悩む必要はありません。不動産業者から強く購入を勧められた場合であっても、採算や融資計画に納得がいかなければ、契約を見送るという判断も重要な選択肢です。
これから申込む融資の組み立てと資金計画を、今の提案とは別の金融機関の選択肢も含めて、契約の前に第三者の目で確かめたい方は、弊社の無料相談をご活用いただけます。金融機関で10年以上の融資経験のあるコンサルタントが揃う「融資代行プロ」は、成果報酬1%~で融資コンサルティングを行うサービスです。
以下のボタンから、初回の無料相談を活用してください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,700社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
※本記事に記載した公的資料および法令の内容は、2026年11月5日に確認した内容に基づいています。実際の融資の可否や不動産投資の運用成果は、物件の個別条件やお借り入れを起こす方の財務状況によって異なります。