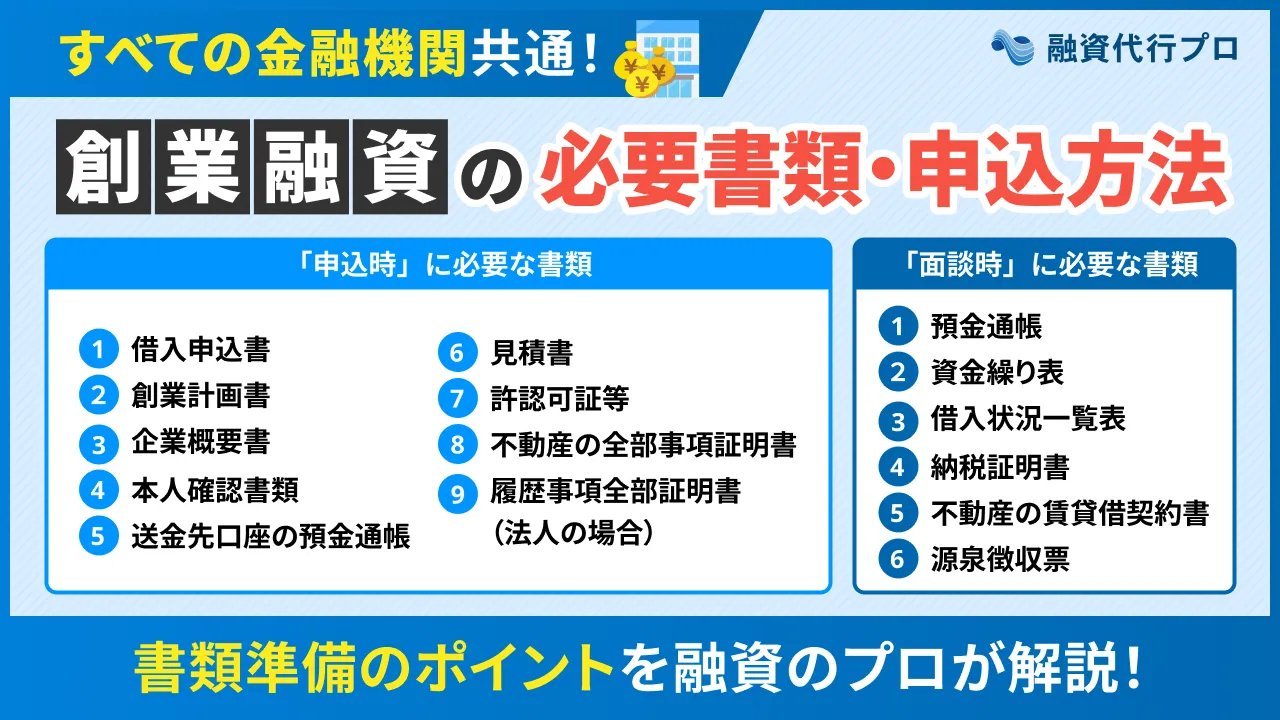
創業融資を受ける際は、「借入申込書」「創業計画書」「資金繰り表」など、多くの必要書類を準備する必要があります。書類の完成度は審査結果にも大きく影響するため、それぞれのポイントを押さえながら確実に準備することが大切です。
創業融資を検討している方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
「創業融資の必要書類にはどんなものがあるの?作成方法や入手先もあわせて知りたい」
「創業融資の必要書類はどこも同じ?金融機関ごとに必要な書類をチェックしておきたい」
「創業融資の必要書類を準備するときのコツはある?少しでも審査を有利に進めたい」
創業融資の必要書類を把握した上で準備を進めると、記載ミスや提出漏れが発生するリスクが減り、審査をスムーズに進められます。
日本政策金融公庫や銀行、信用金庫などの金融機関で共通する創業融資の必要書類は、以下のとおりです。
◆【全金融機関共通】創業融資の必要書類
| 申込時 | ・借入申込書 ・創業計画書 ・企業概要書 ・本人確認書類 ・送金先口座の預金通帳 ・見積書 ・許認可証等 ・不動産の全部事項証明書 ・履歴事項全部証明書(法人の場合) |
| 面談時 | ・預金通帳 ・資金繰り表 ・借入状況一覧表 ・納税証明書 ・不動産の賃貸借契約書 ・源泉徴収票 |
必要書類の中には取得・作成に時間がかかるものもあるため、融資を申し込む時期から逆算し、計画的に準備を進めましょう。
全体を通して一貫性があり、事業の実現可能性や将来性が客観的に伝わる書類を用意することで、融資成功の可能性を着実に高められます。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社における日本政策金融公庫の融資をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「創業融資の必要書類」や「必要書類を確実に準備するポイント」等、以下の内容を丁寧に解説します。現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- 創業融資の「申込時」「面談時」に必要な書類
- 各金融機関で創業融資を受ける場合の必要書類
- 創業融資を受ける流れ
- 創業融資の必要書類を確実に準備するポイント
「抜け漏れなく必要書類を準備したい」「少しでも担当者からの評価を良くしたい」とお考えの方は、ぜひ本記事を参考にしてください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「創業融資の必要書類もお任せ」成功報酬1%~で支援 /
※【毎日 限定5名まで】
創業融資を受ける場合の「申込時」に必要な9つの書類
創業融資を受ける際の「申込時」に必要な書類は、以下の9つです。
- 書類1.借入申込書
- 書類2.創業計画書
- 書類3.企業概要書
- 書類4.本人確認書類
- 書類5.送金先口座の預金通帳
- 書類6.見積書
- 書類7.許認可証等
- 書類8.不動産の全部事項証明書
- 書類9.履歴事項全部証明書(法人の場合)
金融機関によって必要書類が異なるケースもありますが、創業融資を受ける際は、これらの書類を準備した上で申込み手続きを進めましょう。
書類1. 借入申込書
借入申込書は、日本政策金融公庫や銀行、信用金庫などで創業融資を申し込む際に提出する基本的な書類です。日本政策金融公庫で創業融資を受ける場合は公式サイト、銀行・信用金庫で申し込む場合は窓口で入手できます。
借入申込書の記載内容やテンプレートは、以下のとおりです。
- 申込者の氏名、住所
- 借入希望額
- 返済期間
- 返済方法
- 資金使途 など
▼借入申込書のテンプレート
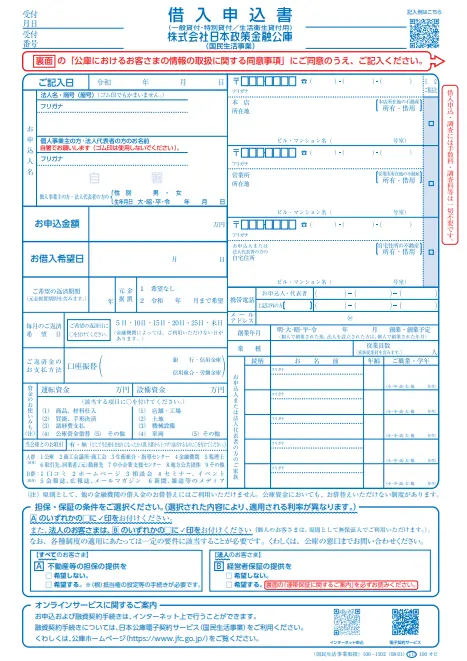
借入申込書を作成する際は、創業計画書や収支計画書と矛盾が生じないよう、数字の整合性を細かく確認することが大切です。
借入希望額や資金使途は複数の書類に記載するため、金額が1円単位まで一致しているかを確認した上で提出しましょう。
書類2. 創業計画書
創業計画書は、これから始める事業の内容や申込者の経歴、収支計画、資金使途、資金の調達方法などをまとめた書類です。
金融機関は創業計画書をもとに、「事業として成り立つ可能性があるか」「返済の見込みはあるか」をチェックしています。
創業計画書の記載内容や、日本政策金融公庫が公開しているテンプレートは以下のとおりです。
- 1. 創業の動機
- 2. 経営者の略歴等
- 3. 取扱商品・サービス
- 4. 従業員
- 5. 取引先・取引関係等
- 6. 関連企業
- 7. 他行からの借入状況
- 8. 必要な資金と調達方法
- 9. 事業の見通し
▼創業計画書のテンプレート
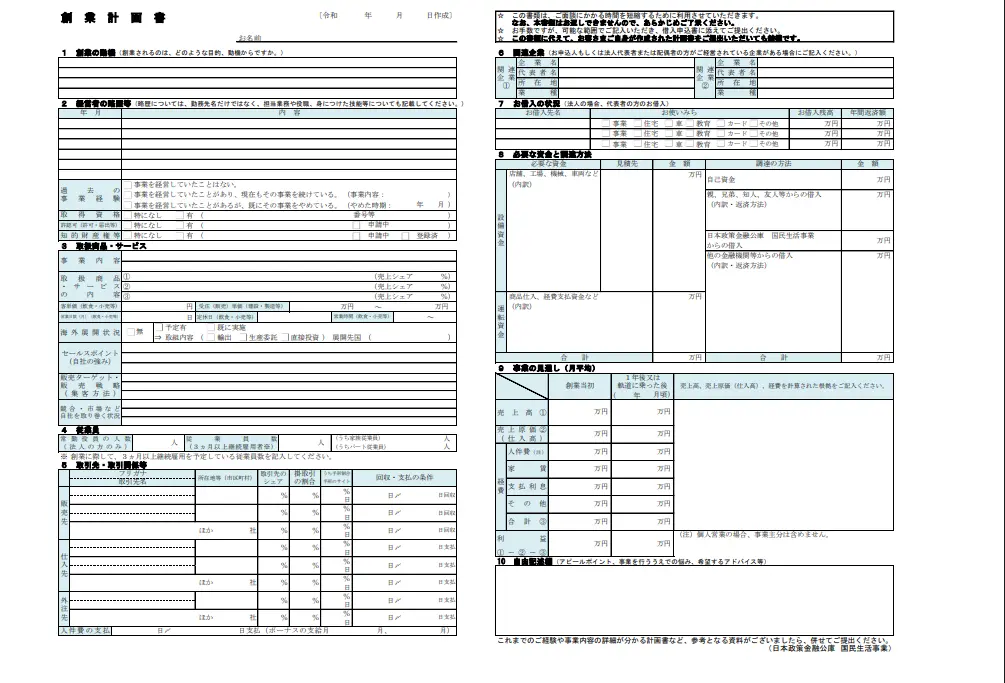
日本政策金融公庫の創業融資を受ける場合は、公式サイトから創業計画書のテンプレートをダウンロードできます。銀行や信用金庫では、金融機関ごとに指定の様式が用意されている場合があるため、事前に確認しておくと安心です。
創業計画書を作成する際は、自社の商品・サービスが競合他社と比べてどのように優れているのかを論理的に説明しましょう。資金使途については、「何にいくら必要なのか」を見積書や資金計画をもとに整理し、自己資金とのバランスもあわせて示すことが大切です。
記入欄だけで説明しきれない場合は、「月次損益計画の算出根拠」「市場調査データ」などの補足資料を添付することで、事業計画の信頼性を高められます。
なお、「銀行融資に通る計画書の書き方」「日本政策金融公庫における創業計画書の書き方」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
書類3. 企業概要書
企業概要書は、「事業内容」「取扱商品・サービス」「取引先」「従業員数」など、会社の基本情報をまとめた書類です。創業計画書だけでは伝えきれない情報を補足する役割があるため、事業の強みをより分かりやすく伝える資料として戦略的に活用しましょう。
企業概要書の記載内容や、日本政策金融公庫が公開しているテンプレートは以下のとおりです。
- 1. 企業の沿革・経営者の略歴等
- 2. 従業員
- 3. 関連企業
- 4. 他行からの借入状況
- 5. 取扱商品・サービス等
- 6. 取引先・取引関係等
▼企業概要書のテンプレート
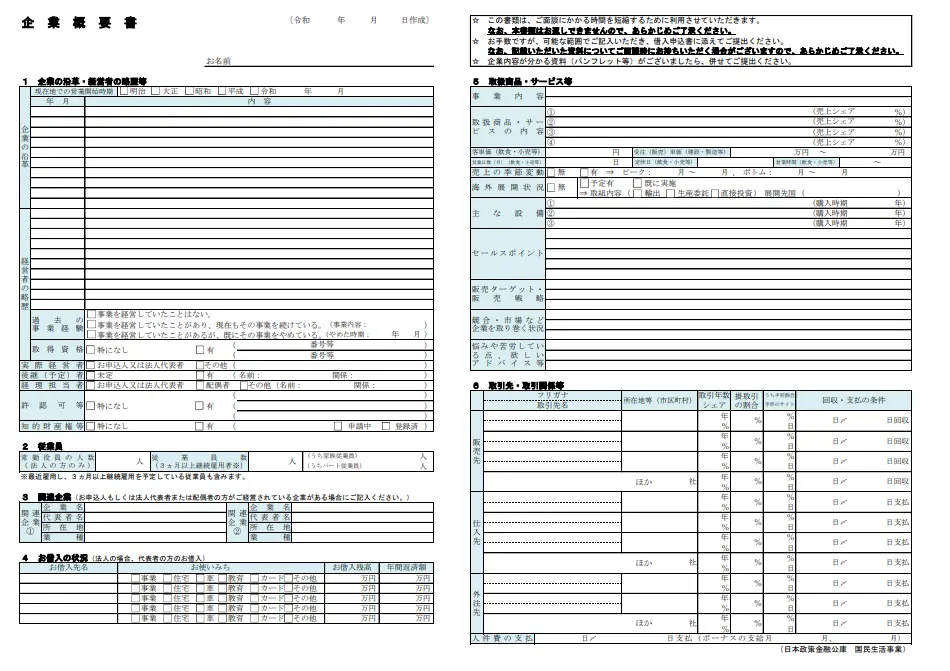
企業概要書を作成する際は、自社の業界に詳しくない人でも事業内容を理解できるよう、各項目を分かりやすく記載することが大切です。
金融機関の審査担当者は、必ずしもすべての業界に精通しているわけではありません。そのため、事業の魅力を的確に伝えるには、専門用語を多用するのではなく、誰が読んでも理解しやすい表現を心がける必要があります。
なお、日本政策金融公庫で創業融資を申し込む場合は、公式サイトから企業概要書のテンプレートをダウンロードすることが可能です。一方、銀行や信用金庫には企業概要書がないケースも多いため、その場合は会社案内やパンフレットで企業概要を説明しましょう。
書類4. 本人確認書類
創業融資では、申込者の信用性を見極めるために「本人確認書類」の提出を求められます。たとえば、日本政策金融公庫で創業融資を受ける際に提出する本人確認書類は、以下のとおりです。
- 運転免許証(両面)
- マイナンバーカード(表面のみ)
- パスポート(顔写真のページおよび現住所等の記載のあるページ)
本人確認書類を準備する際は、氏名や住所が他の提出書類に記載されている情報と「1文字のズレもなく一致しているか」を確認しましょう。番地や建物名、部屋番号、旧字体・新字体の違いなど、わずかな表記のズレがあるだけでも、創業融資の審査が長引く原因になってしまいます。
特に、引っ越し後に住所変更の手続きが済んでいない場合は、本人確認書類と実際の住所が一致せず、審査が一時的に止まるかもしれません。
そのため、創業融資を申し込む際は、本人確認書類を最新の情報に更新した上で、他の提出書類と矛盾がないか慎重に確認することが大切です。
書類5. 送金先口座の預金通帳
創業融資を受ける際は、審査通過後に融資金を振り込む「送金先口座の預金通帳」を提出しなければなりません。
金融機関は、送金先口座の預金通帳をもとに以下の情報を確認します。
- 金融機関名
- 支店名
- 預金の種類
- 口座番号
- 口座名義人(漢字・カナ)
日本政策金融公庫で創業融資を受ける場合は、預金通帳の表紙と見開き1ページ目をコピー、またはスキャンしたものを提出します。「文字が欠けている」「画像が不鮮明」などの不備が発生すると、再提出を求められる可能性があるため、慎重に確認した上で提出することが大切です。
ネット銀行を利用しており、紙の通帳を持っていない場合は、口座情報を確認できる「マイページ画面の写し」を提出しましょう。
ただし、一部のネット銀行については、各金融機関の「送金用口座」「返済用口座」として利用できない場合があります。そのため、創業融資を受ける際は、利用予定の金融機関が融資の送金先口座・返済用口座として使えるかを事前に確認しましょう。
なお、日本政策金融公庫の創業融資を検討している方には、公庫の融資に対応している「GMOあおぞらネット銀行」がおすすめです。
GMOあおぞらネット銀行の「法人口座」「個人事業主口座」に関する評判・口コミは、以下の記事で解説しているため、そちらも併せてチェックしてみてください。
書類6. 見積書
創業融資において、内装工事費や車両購入費などの設備資金を借り入れる場合は、購入予定の設備や工事費用が記載された「見積書」の提出が必要です。金融機関は、見積書をもとに「資金使途は明確になっているか」「借入希望額や設備の購入金額は妥当かどうか」といった点を確認しています。
見積書を準備する際は、内装工事の施工会社や厨房機器の販売会社など、実際に購入・発注を予定している業者に依頼して発行してもらいましょう。
見積書は水増し請求や融資金の私的流用を防ぐ役割があるため、有効期限が切れていないか、内訳が明確に記載されているかを確認することも大切です。
創業計画書・借入申込書に記載した設備資金の金額と見積書の金額が一致していれば、資金使途の妥当性を担当者に理解してもらいやすくなります。
なお、すでに設備の購入や工事代金の支払いが完了している場合は、「領収書」「請求書」の提出を求められる可能性がある点を押さえておきましょう。
書類7. 許認可証等
許認可証等とは、飲食店や美容室などの事業を始める際に、行政機関から取得する「許可証」「認可証」などの公的な書類です。
以下の業種で創業融資を受ける場合は提出を求められる可能性があるため、事前に手続きの流れを確認しておきましょう。
- 飲食業
- 理美容業
- 建設業
- 不動産業
- 旅館・ホテル業
- 介護事業
- 人材派遣業 など
これらの業種が創業融資を受ける場合は、原則として融資の申込みまでに許認可を取得していることが望ましいです。ただし、中には飲食店や理美容業のように、内装工事が完了しなければ保健所の検査や営業許可を受けられない業種もあります。
このような場合は、「申請書の控え」「取得スケジュールの詳細」を用意し、いつ頃取得できるのかを説明することが大切です。
申請時点で許認可証がなくても、事前相談や面談で理由を説明できれば、契約後の提出を条件に審査を進めてもらえる可能性があります。
書類8. 不動産の全部事項証明書
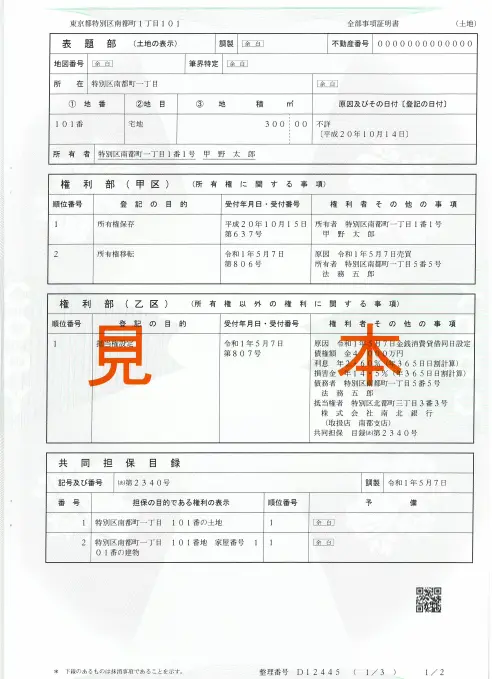
不動産の全部事項証明書とは、「土地や建物の所有者・所在地」「面積」「抵当権」などの権利関係が記載された公的な証明書です。
創業融資では、不動産を担保として設定する場合に提出を求められます。不動産の全部事項証明書の見本は、以下のとおりです。
▼不動産の全部事項証明書の見本
不動産の全部事項証明書は、法務局の窓口や「かんたん登記・供託申請」というオンライン申請サービスを通じて取得できます。金融機関によっては、固定資産評価証明書などの提出を求められる場合もあるため、事前に必要書類を確認しておきましょう。
また、不動産の全部事項証明書を提出する際は、できるだけ直近で取得したもの(3ヶ月以内が目安)を用意することが大切です。
不動産の所有者情報や抵当権の設定状況について、最新情報が反映された証明書を提出すれば、担当者も正確に権利関係を把握できます。
書類9. 履歴事項全部証明書(法人の場合)
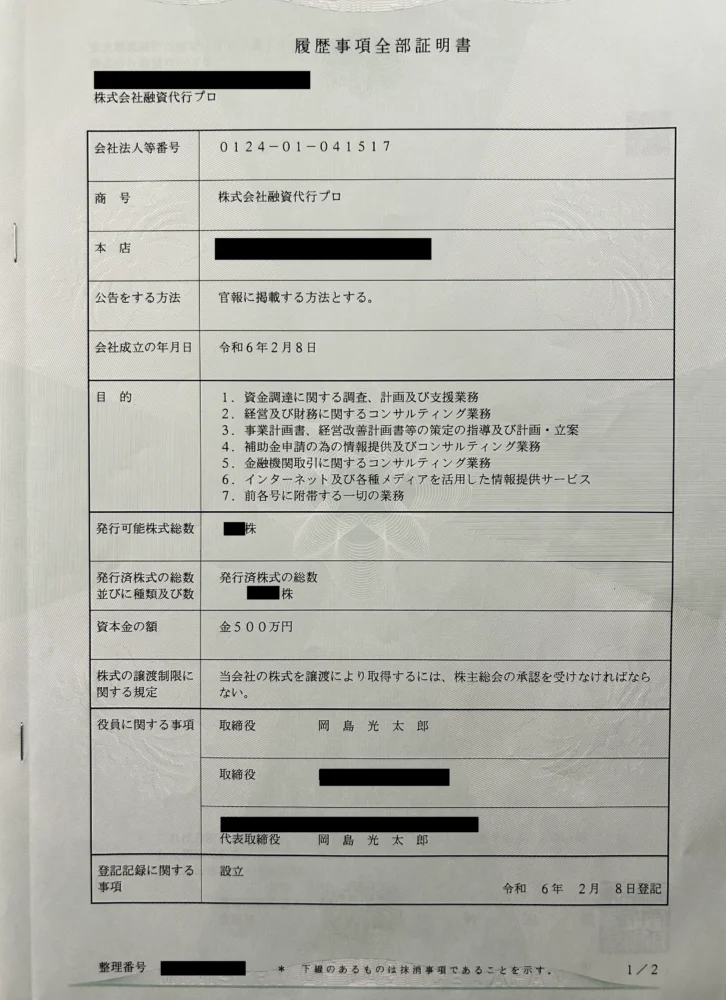
履歴事項全部証明書とは、会社の基本情報や登記内容が記載された公的な証明書であり、法人が創業融資を受ける際に提出を求められる書類です。
金融機関は、履歴事項全部証明書を通じて「会社の実態があるか」「代表者や所在地が申込書類と一致しているか」などをチェックしています。
履歴事項全部証明書の記載内容や見本は、以下のとおりです。
- 会社法人等番号
- 商号(会社名)
- 本店の所在地
- 会社成立の年月日
- 発行可能株式総数
- 資本金の額
- 役員に関する事項 など
▼履歴事項全部証明書の見本
履歴事項全部証明書は、法務局の窓口またはオンラインサービスの「かんたん登記・供託申請」から交付申請することで取得できます。本業や開業準備で忙しく、法務局の窓口に行く時間を確保するのが難しい場合は、オンライン申請を活用するのがおすすめです。
なお、履歴事項全部証明書に法的な有効期限はありませんが、日本政策金融公庫では6ヶ月以内に発行されたものを提出する必要があります。銀行や信用金庫でも、「発行から3ヶ月以内の証明書を提出」と指定される場合があるため、できるだけ新しいものを用意しておくと安心です。
証明書を取得した後は、代表者氏名や本店所在地が他の書類と一致しているかを確認することで、審査をスムーズに進めやすくなります。
創業融資を受ける場合の「面談時」に必要な6つの書類
創業融資の「面談時」に提出を求められる必要書類は、主に以下の6つです。
事業計画や返済能力を裏付ける重要な書類となるため、抜け漏れのないよう確実に準備しましょう。
書類1. 預金通帳
創業融資の審査で、金融機関は「どのように自己資金を準備してきたのか」「毎月の給与から計画的に積み立ててきたか」を慎重に見ています。そのため、金融機関との面談では、自己資金の準備過程を確認する資料として、預金通帳の提出を求められることを押さえておくべきです。
たとえば、面談直前に親族・友人から一時的にお金を借りて預金残高を増やした形跡があると、担当者から「見せ金」を疑われるでしょう。また、どのような方法で準備したのかが分からない「出所不明な資金」についても、担当者に不信感を与える原因となるため注意が必要です。
創業融資の審査では、直近6か月〜1年程度の入出金履歴が確認されるため、コツコツと自己資金を積み立てた経緯が分かるようにしておきましょう。
なお、親族からの贈与などで面談直前にまとまった入金がある場合は、資金の出所を説明できる資料を用意しておくことで、自己資金と認めてもらえる可能性が高まります。
「家族から資金援助を受ける場合の注意点」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
書類2. 資金繰り表
資金繰り表とは、一定期間における現金の収入・支出を整理し、将来的な資金状況を把握するための書類です。創業計画書だけでは伝えきれない資金の流れを説明する資料として、戦略的に作成しておくことをおすすめします。
資金繰り表のテンプレートは、日本政策金融公庫の公式サイトからダウンロードすることが可能です。銀行や信用金庫で創業融資を受ける際も、指定の様式がない場合は、日本政策金融公庫のテンプレートを積極的に活用しましょう。
資金繰り表を作成する際は、売上や経費を楽観的に見積もるのではなく、できるだけ現実的な数字を設定することが大切です。創業直後は売上が不安定になりやすいため、最悪のケースも想定した資金計画を立てることで、事業の継続性を具体的に示せます。
また、資金繰り表に記載する売上・経費は、創業計画書や見積書などの内容と1円単位まで一致しているか確認しておきましょう。
なお、「資金繰り表の作り方」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

書類3. 借入状況一覧表
借入状況一覧表は、申込者本人が現在利用している借入の内容を一覧形式にまとめた書類です。金融機関からの借入や各種ローン、クレジットカードのリボ払いなど、返済中の借入がある場合に作成します。
借入状況一覧表に指定の様式はありませんが、最低でも以下の項目は記載しておきましょう。
- どの金融機関から、何本、どんな借入を受けているのか?
- 当初の借入金額と、残高
- 毎月の返済額
- 借入日や返済期日
- 借入期間
- 返済方法
- 名目の資金使徒
- 金利
- 担保状況、保証状況
▼借入状況一覧表のテンプレート
| 銀行名 | 資金使途 | 金利 | 借入日 | 借入額 | 借入残高 | 返済額/月 | 返済期日 | 借入期間 | 返済方法 | 担保・保証 |
|---|---|---|---|---|---|---|---|---|---|---|
| 地方銀行●●● | 運転資金 | 2.5% | ●/●/● | ¥8,000,000 | ¥●●●● | ¥●●● | ●/●/● | 5年 | 元金均等 | プロパー |
| 運転資金 | 2.5% | ■/■/■ | ¥5,000,000 | ¥●●●● | ¥●●● | ■/■/■ | 3年 | 元金均等 | プロパー | |
| 設備資金 | 3.5% | ▲/▲/▲ | ¥3,000,000 | ¥●●●● | ¥●●● | ▲/▲/▲ | 10年 | 元金均等 | 保証協会 | |
| 合計 | – | – | – | ¥16,000,000 | ¥●●●● | – | – | – | – | |
| 信用金庫★★★ | 運転資金 | 3% | ★/★/★ | ¥5,000,000 | ¥★★★★ | ¥★★★ | ★/★/★ | 5年 | 元金均等 | 保証協会 |
| 運転資金 | 2.5% | ×/×/× | ¥1,000,000 | ¥★★★★ | ¥★★★ | ×/×/× | – | 期日一括 | プロパー | |
| 合計 | – | – | – | ¥6,000,000 | ¥★★★★ | ¥★★★ | – | – | – | – |
| 日本政策金融公庫 | 設備資金 | 2.3% | ◎/◎/◎ | ¥3,500,000 | ¥◎◎◎◎ | ¥◎◎◎ | ◎/◎/◎ | 5年 | 元金均等 | – |
| 合計 | – | – | – | ¥3,500,000 | ¥◎◎◎◎ | ¥◎◎◎ | – | – | – | – |
| 総合計 | – | – | – | ¥25,500,000 | ¥(合計値) | ¥(合計値) | – | – | – | – |
借入状況一覧表を作成する際は、一部の借入を隠したり、返済額を少なく記載したりせず、現在の状況を正確に反映させることが大切です。
創業融資の審査では申込者の信用情報が確認されるため、虚偽の申告をしてもバレる可能性が高く、かえって審査で不利になってしまいます。そのため、借入残高や毎月の返済額は、ローンの返済予定表や残高証明書などを確認しながら、できるだけ最新の情報を記載しましょう。
既存借入がある場合でも、その理由や無理なく返済できる計画になっていることを伝えれば、審査通過の可能性を十分に高められます。
書類4. 納税証明書
納税証明書は、「所得税」「住民税」などの税金を正しく申告・納付していることを証明する公的な書類です。創業融資では、申込者に税金の未納や滞納がないかを確認するために、納税証明書の提出を求められることがあります。
▼納税証明書の見本
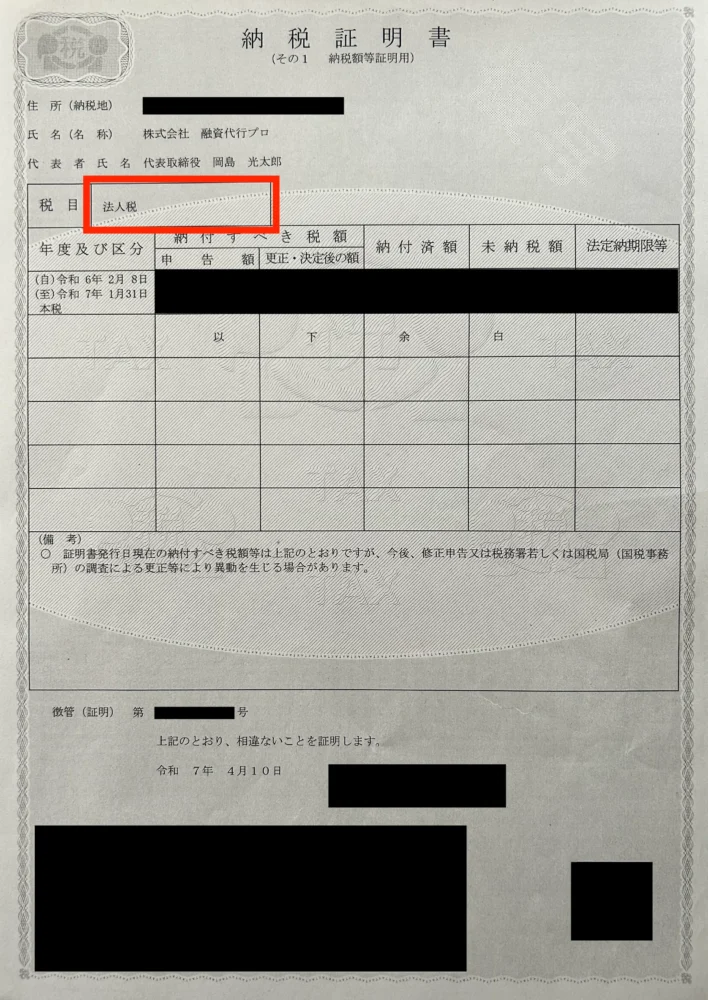
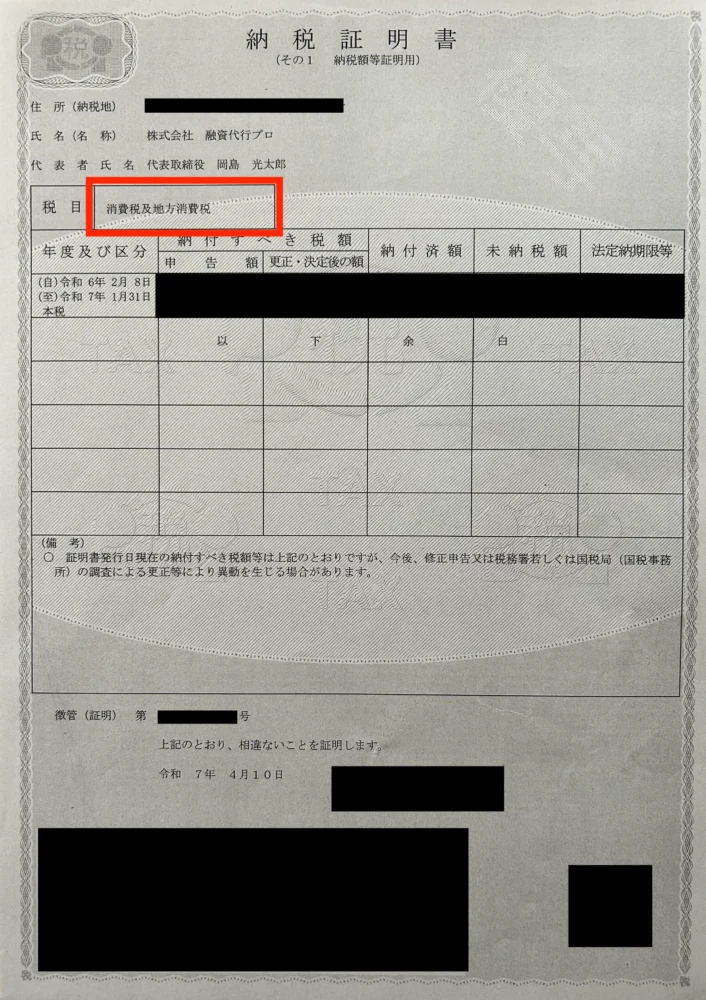
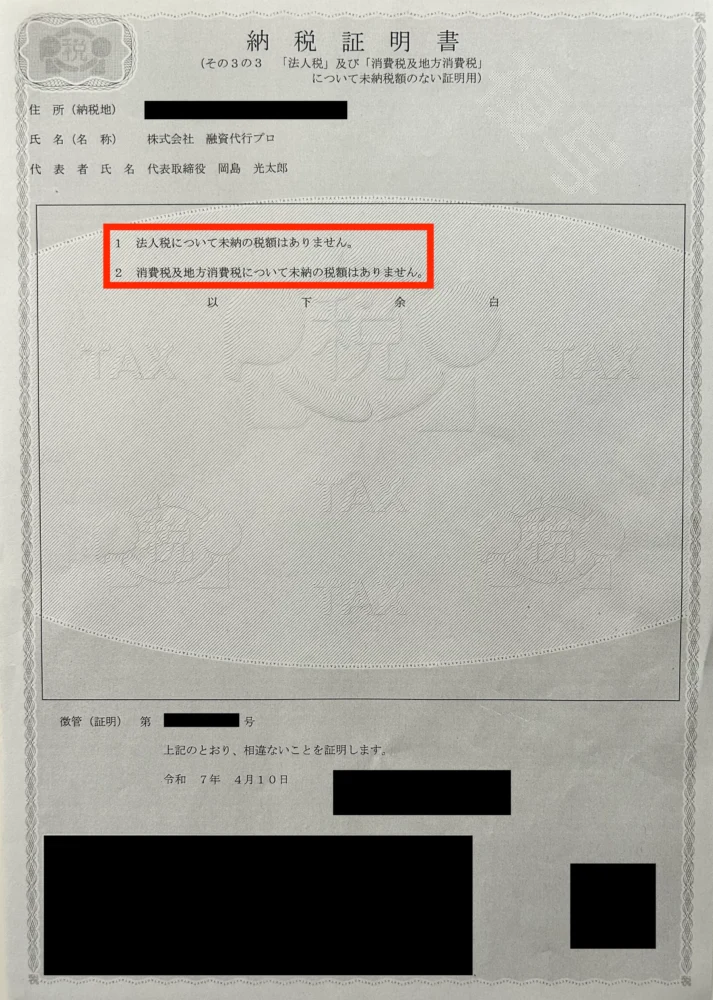
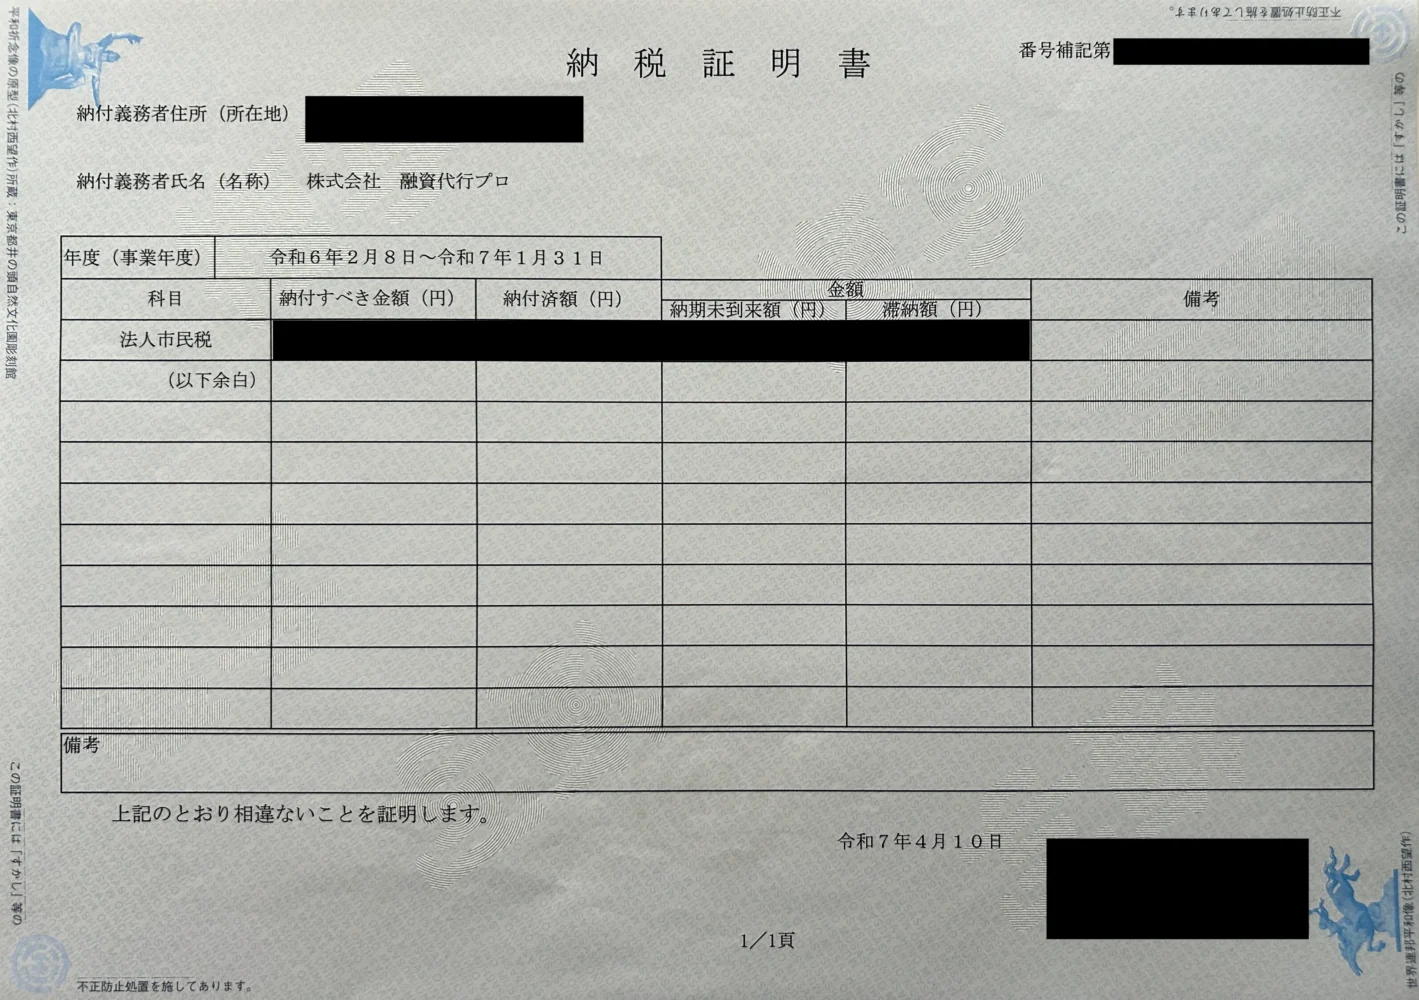
納税証明書は、管轄の税務署窓口で取得できるほか、「e-Tax」を利用してオンラインで交付申請することも可能です。オンライン申請を利用すれば、窓口に行く手間を減らせるため、開業準備で忙しい方は積極的に活用しましょう。
また、納税証明書には複数の種類があるため、取得の際は、どの証明書が必要なのかを事前に確認しておくことが大切です。税金の未納・滞納がある場合は早めに解消し、納付状況に問題がない状態で創業融資を申し込むようにしましょう。
なお、税金の納付は事業者として果たすべき重要な義務です。未納や滞納があると、審査で大きく不利になる可能性があります。特に、日本政策金融公庫は政府100%の金融機関であることから、税金の未納・滞納が発覚すれば、一発で融資を否決されるでしょう。
そのため、納付状況に少しでも不安がある方は、提出が不要な場合でも納税証明書を取得し、内容を確認しておくと安心です。
納税証明書の交付手続きについて詳しく知りたい方は、以下も参考にしてみてください。
書類5. 不動産の賃貸借契約書
店舗や事務所などの事業用物件を借りる場合は、創業融資の審査で「不動産の賃貸借契約書」の提出を求められることがあります。特に店舗型の事業は、物件の立地が売上に大きく影響するため、安定した事業運営が見込めることを説明できるようにしておきましょう。
不動産の賃貸借契約書は物件の契約時に受け取れますが、創業融資を申し込む段階では、正式な契約を結んでいないケースも多いです。融資が確定する前に本契約を結ぶと、「計画性がない」と判断される可能性があるため、審査を有利に進めたいからといって契約を急ぐのは避けましょう。
本契約を結ぶ前に創業融資を受ける際は、賃貸条件が分かる「見積書」「物件資料」「入居申込書の控え」などを用意しておくことが大切です。
正式な契約書がない状態でも、家賃や初期費用、立地、広さなどが分かる資料を提示すれば、金融機関に対して開業場所の妥当性を示せます。
書類6. 源泉徴収票
源泉徴収票とは、会社員として勤務していた際の「給与額」「所得税額」などが記載された書類です。金融機関は、源泉徴収票に記載された支払金額や納税額をもとに、「自己資金を積み立てた経緯に不自然な点がないか」をチェックしています。
自己資金の準備過程は、創業融資で特に重視されるため、創業計画書や預金通帳の入出金履歴と矛盾がないかを慎重に確認しておきましょう。
なお、源泉徴収票は年末調整後や退職時に勤務先から交付されます。源泉徴収票を紛失してしまった場合は、勤務先に再発行を依頼しましょう。
ただし、源泉徴収票の再発行は、会社によって1週間〜1ヶ月程度かかる場合もあります。依頼のタイミングが遅いと、提出が間に合わなくなるかもしれません。
そのため、創業融資を検討し始めた段階で手元にあるか確認し、どうしても見つからない場合はすぐに再発行を依頼することが大切です。
「創業融資の必要書類を確実に準備したい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、創業融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「創業融資の必要書類もお任せ」成功報酬1%~で支援 /
※【毎日 限定5名まで】
各金融機関で創業融資を受ける場合の必要書類
創業融資を受ける際に利用できる金融機関は、主に以下の5つです。ここでは、各金融機関で創業融資を受ける場合の必要書類について、それぞれ紹介していきます。
どの金融機関で融資を受けるか迷っている方も、ぜひ一つずつチェックしてみてください。
金融機関1. 日本政策金融公庫
日本政策金融公庫は、銀行や信用金庫などの融資を受けにくい「中小企業」「創業者」の資金調達を積極的に支援している政策金融機関です。
日本政策金融公庫の創業融資を受ける場合は、主に以下の書類を提出する必要があります。
- 創業計画書
- 見積書(設備資金の融資を受ける場合)
- 履歴事項全部証明書または登記簿謄本
- 不動産の登記簿謄本または登記事項証明書(担保を設定する場合)
- 都道府県知事の「推せん書」
- 振興事業に係る資金証明書
- 許認可証
- 本人確認書類
- 日本公庫電子契約サービス利用申込書
- 送金先口座の預金通帳の写し
「日本公庫電子契約サービス申込書」は、日本政策金融公庫との融資契約をオンラインで行う場合に提出する書類です。
従来は、審査通過後に契約書類への署名・押印や郵送による手続きが必要でしたが、近年は融資契約の電子化が進んでいます。契約書に貼付する収入印紙が不要になるほか、郵送よりもスピーディに融資金を受け取れるため、公庫での創業融資を検討している方は、ぜひ活用してみてください。
なお、「日本政策金融公庫の必要書類」や「融資の攻略法」について詳しく知りたい方は、以下記事も併せてチェックしておきましょう。
金融機関2. 自治体(制度融資)
制度融資とは、都道府県や市区町村などの自治体が、金融機関や信用保証協会と連携して実施している融資制度です。事業者の資金調達にかかる負担を軽減できるよう、信用保証協会が保証を行い、自治体が利息や信用保証料を補助する仕組みとなっています。
制度融資を利用する際は、自治体・金融機関・信用保証協会のそれぞれで審査が行われるため、さまざまな書類を提出しなければなりません。
たとえば、東京都の制度融資を利用する場合に、自治体へ提出する主な必要書類は以下のとおりです。
▼東京都の制度融資における必要書類
| 法人 | ・信用保証委託申込書 ・個人情報の取扱いに関する同意書 ・印鑑証明書(申込人及び連帯保証人のもの) ・商業登記簿謄本・確定申告書(決算書)の写し(原則直近2期分) ・法人税又は事業税の納税の確認ができる書類 ・見積書又は契約書の写し(設備資金の場合のみ必要) |
| 個人 | ・信用保証委託申込書 ・個人情報の取扱いに関する同意書 ・印鑑証明書(申込人のもの) ・所得税の確定申告書の写し(原則直近2期分) ・所得税又は事業税の納税の確認ができる書類 ・見積書又は契約書の写し(設備資金の場合のみ必要) |
制度融資の必要書類は自治体によって大きく異なり、創業者向けの融資制度が用意されていないケースもあるため注意が必要です。
制度融資を利用する際は、まず自社が利用できる制度があるかを確認した上で、どのような書類が必要なのかをチェックしましょう。
なお、「制度融資の仕組みや流れ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
金融機関3. 信用保証協会
信用保証協会とは、中小企業や個人事業主が銀行・信用金庫などの金融機関から融資を受ける際に、保証人の役割を担う公的機関です。
一般的に、創業者は信用力が乏しいため、銀行や信用金庫の創業融資を申し込む際は、信用保証協会の保証を付けることになります。
信用保証協会の審査を受ける際の必要書類は、以下のとおりです。
- 信用保証委託申込書(保証人等明細)
- 申込人(企業)概要
- 信用保証依頼書
- 個人情報の取扱いに関する同意書
- 決算書・確定申告書(直近2〜3期分)
- 商業登記簿謄本
- 印鑑証明書
参考:信用保証のお申込の流れ|一般社団法人 全国信用保証協会連合会
「信用保証委託申込書」「信用保証依頼書」などの必要書類は、各都道府県に設置されている信用保証協会の公式サイトからダウンロードできます。
ただし、書類のフォーマットは信用保証協会によって異なる場合があるため、管轄の信用保証協会が公開している所定の様式を使用しましょう。
なお、「信用保証協会の融資審査」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
金融機関4. 信用金庫
信用金庫は、地域の中小企業や個人事業主、地域住民を主な会員とする協同組織の民間金融機関です。地域経済の発展や中小企業の支援を目的としているため、創業間もない事業者に対しても積極的に融資や経営相談を行っています。
信用金庫で創業融資を受ける場合は、信用保証協会の保証を付ける「信用保証協会付融資」を利用するのが一般的です。
信用保証協会付融資では、信用保証協会に加えて信用金庫でも審査が行われるため、以下の書類を準備しておきましょう。
- 事業計画書
- 資金計画書
- 返済計画書
- 印鑑証明書
- 許認可証
- 履歴事項全部証明書(登記簿謄本)
- 自己資金を証明できる書類
- 課税証明書
- 定款の写し
- 賃貸借契約書のコピー
- 既存借入金の返済計画書のコピー
- 不動産登記簿謄本
- 本人確認書類
信用金庫は、融資限度額が低い傾向にあるものの、業績が悪化した際に「貸し渋り」「貸し剥がし」が起こりにくい点が大きなメリットです。また、事業実績が少ない創業者に対しても親身に相談に乗ってくれるため、融資を受けた後も、自社の状況に合ったアドバイスを受けられます。
ただし、信用金庫の審査は決して甘いわけではありません。確実に融資を受けるためには、必要書類を漏れなく準備した上で申し込むことが大切です。
なお、「信用金庫の融資審査」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
金融機関5. 地方銀行
地方銀行は、信用金庫と同じく地域密着型の民間金融機関であり、特定の地域で事業を営む中小企業や個人事業主に対して融資を提供しています。地域の事業者を長期的に支援する姿勢を重視しているため、大企業を主な取引先とするメガバンクに比べて、創業融資を受けやすい点がメリットです。
地方銀行で創業融資を受ける場合も、基本的には「信用保証協会付融資」が提案されます。地方銀行に提出を求められる必要書類は、以下のとおりです。
- 借入申込書
- 事業計画書
- 資金繰り表
- 納税証明書
- 印鑑証明書
- 履歴事項全部証明書(登記簿謄本)
- 定款
- 見積書(設備資金の融資を受ける場合)
- 事務所・店舗の賃貸借契約書
地方銀行の創業融資は、数千万円から数億円規模の資金を「年1〜2%台の低金利」かつ「最長20年程度」で借りられる点が大きな魅力です。多額の開業資金が必要な場合でも、地方銀行を利用すれば、設備資金や運転資金を十分に確保しながらスムーズに開業準備を進められます。
ただし、地方銀行の審査は、日本政策金融公庫や信用金庫に比べて厳格に行われる傾向があるため、慎重に対策することが大切です。
創業融資を受ける際は、事業の実現可能性が伝わる創業計画書を作成し、面談でも一貫性のある説明ができるよう準備を整えておきましょう。
なお、「地方銀行の融資審査」や「必要書類」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。

【6ステップ】創業融資を受ける流れ
創業融資を受ける際の一般的な流れは、以下のとおりです。本記事では、日本政策金融公庫の創業融資を受けるケースを例に、具体的なステップや注意点を紹介していきます。
審査の内容はもちろん、必要書類を準備・提出するタイミングも押さえておきましょう。
なお、「日本政策金融公庫の融資を受ける流れ」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
ステップ1. 事前の融資相談
創業融資を受ける際は、まず利用を検討している金融機関で事前の融資相談を行いましょう。事前相談では以下の内容を確認できるほか、事業内容や自己資金の状況を踏まえたアドバイスも受けられます。
- 自社が利用できる融資制度
- 借入可能額の目安
- 必要書類
- 申込みの流れ
日本政策金融公庫で創業融資を受ける場合は、「対面」「オンライン」「電話」のいずれかの方法で相談することが可能です。ただし、対面相談とオンライン相談は事前予約が必須となるため、以下の流れに沿って手続きを進めましょう。
▼日本政策金融公庫の予約相談の流れ
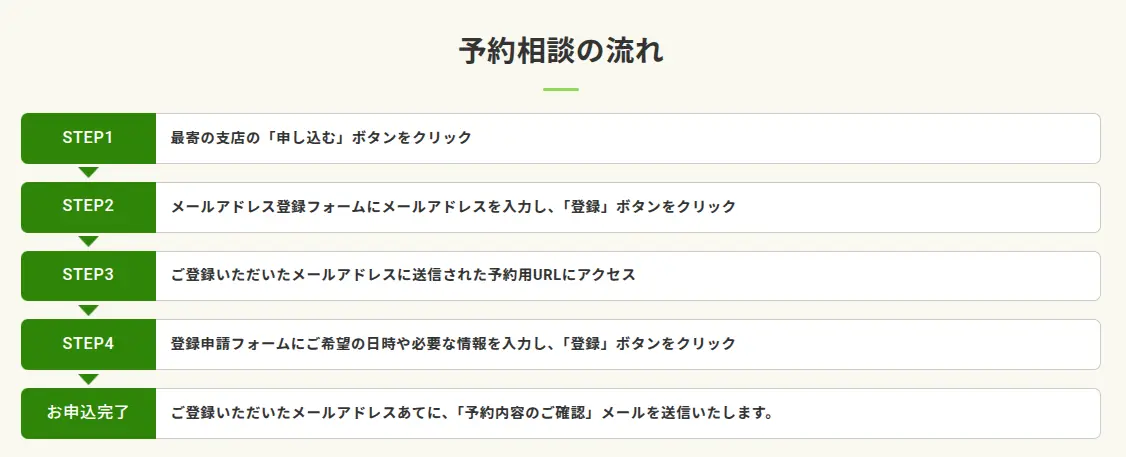
銀行や信用金庫で創業融資を受ける場合も、基本的には融資を希望する支店の窓口で事前相談を行います。
融資相談を利用する際は、「事業内容」「資金使途」「借入希望額」などを説明できるように準備しておくことが大切です。創業計画書・資金繰り表が完成していない相談段階でも、事業の概要や今後の見通しを整理しておくことで、審査でプラスに働く可能性があります。
ステップ2. 必要書類の準備
事前の融資相談で「利用できる制度」「申込みの流れ」を把握できたら、担当者の案内に従って必要書類を準備します。
必要書類を準備する際は、記入漏れ・記載ミスを防ぐのはもちろん、書類同士の内容に矛盾がないかを確認することが大切です。
なお、日本政策金融公庫ではオンラインで創業融資を申し込めますが、その際は必要書類を「PDF形式」で提出しましょう。
Excel形式のまま提出すると、担当者に改ざんのリスクを懸念されるため、事前にファイル形式を確認しておくことが重要です。
ステップ3. 創業融資の申込み
必要書類を準備できたら、「すべての書類が揃っているか」「記載内容に誤りや不足はないか」を確認した上で、創業融資の申込みを行います。
日本政策金融公庫では、「最寄りの支店窓口」「オンライン」のいずれかで創業融資の申込みが可能です。オンラインで創業融資を申し込む場合は、以下の画面から書類提出などの手続きを進めましょう。
▼日本政策金融公庫の申込み画面
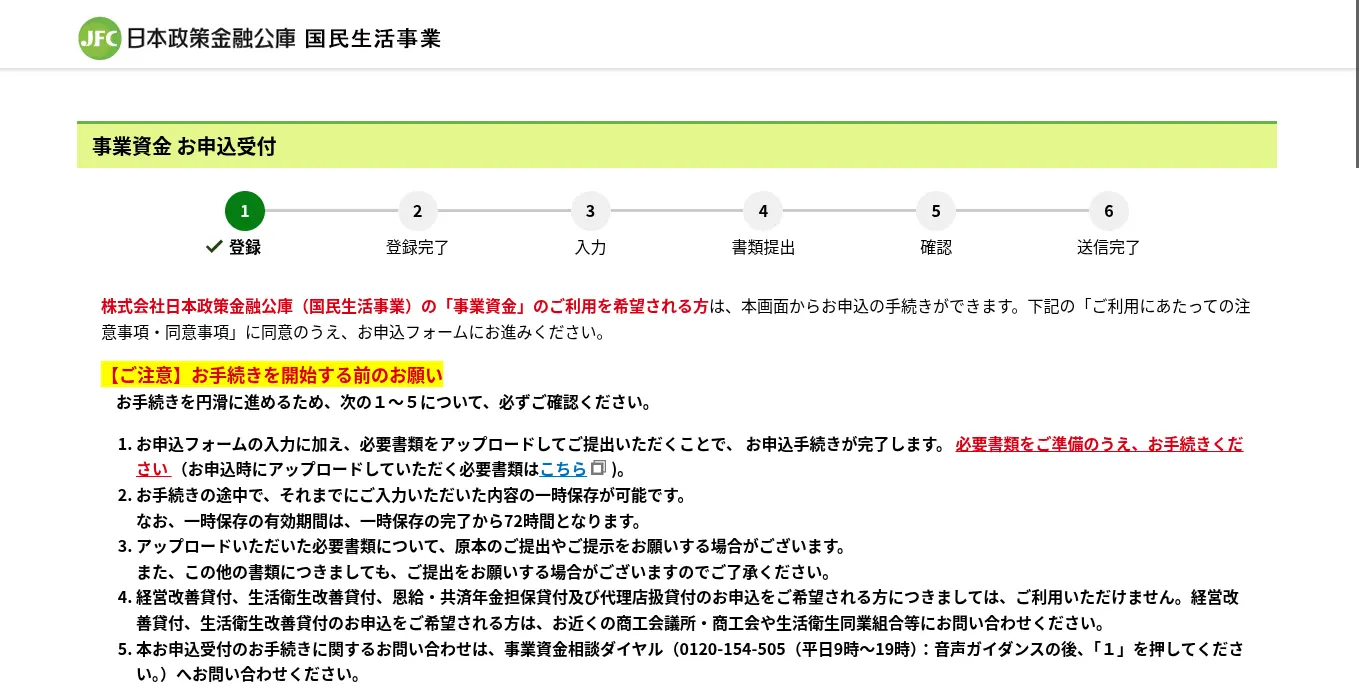
オンラインは夜間・休日でも必要書類をアップデートできるため、日中忙しい方でも手続きを進めやすい点がメリットです。一方、支店窓口で融資を申し込む場合は、担当者のアドバイスをもとに、創業計画書などの書類をその場で修正できます。
なお、創業融資の申込時に金融機関へ提出した書類は、原則として返却されません。そのため、「許認可証」「預金通帳」などの重要書類は、コピーやスキャンデータを提出し、原本は確実に残しておきましょう。
ステップ4. 担当者との面談
創業融資の申込みが完了すると、次は担当者との面談が行われます。
融資審査における面談時間は、通常60〜90分程度です。しかし、必要書類を完璧な状態で提出すれば、30分程度で終了するケースもあります。
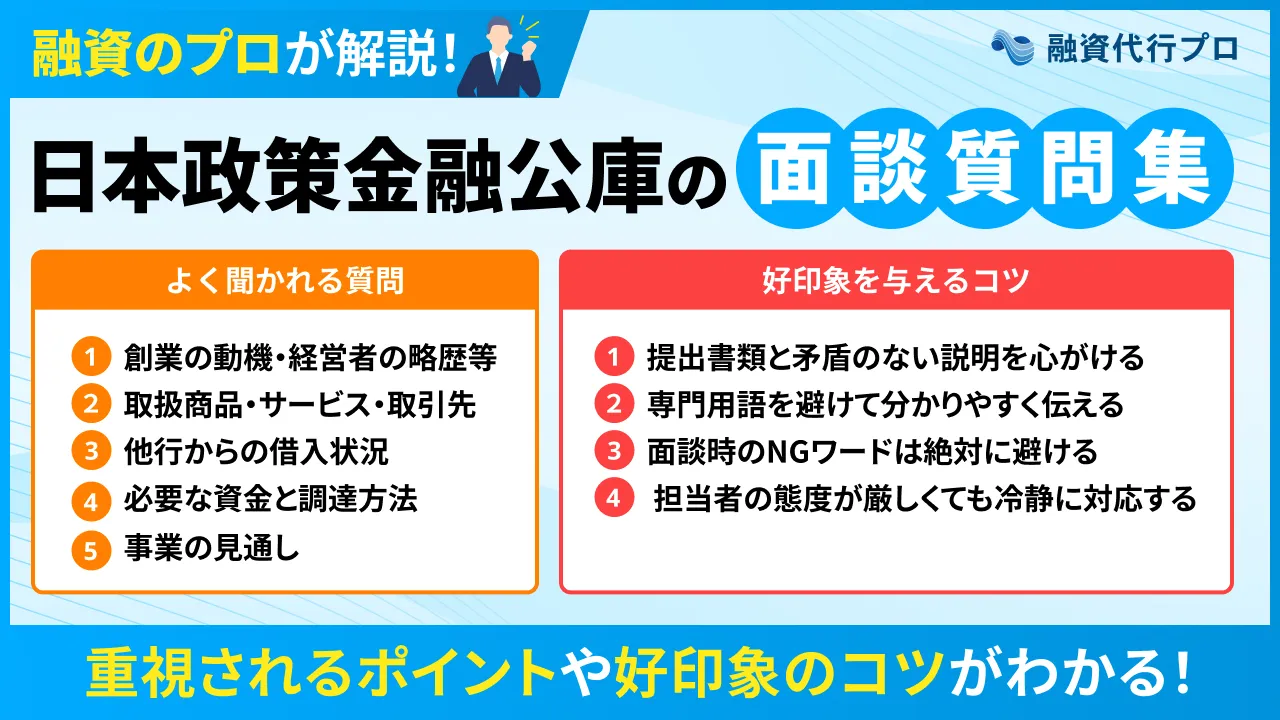
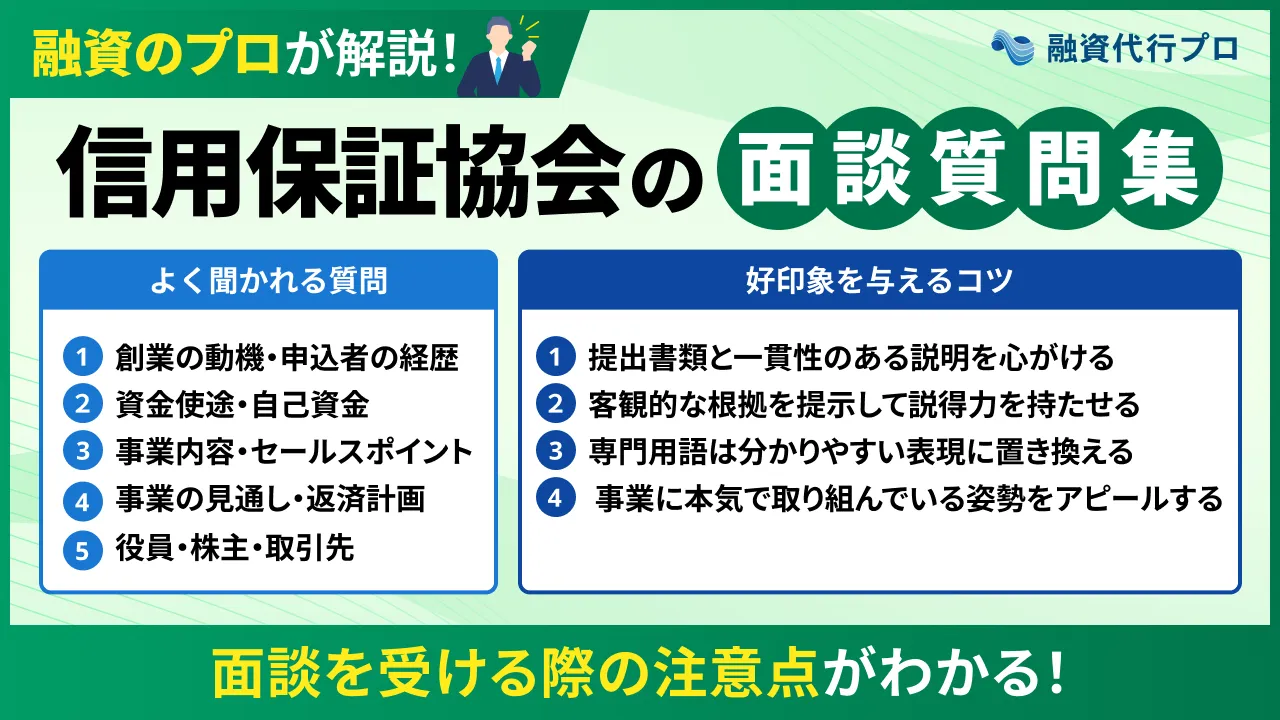
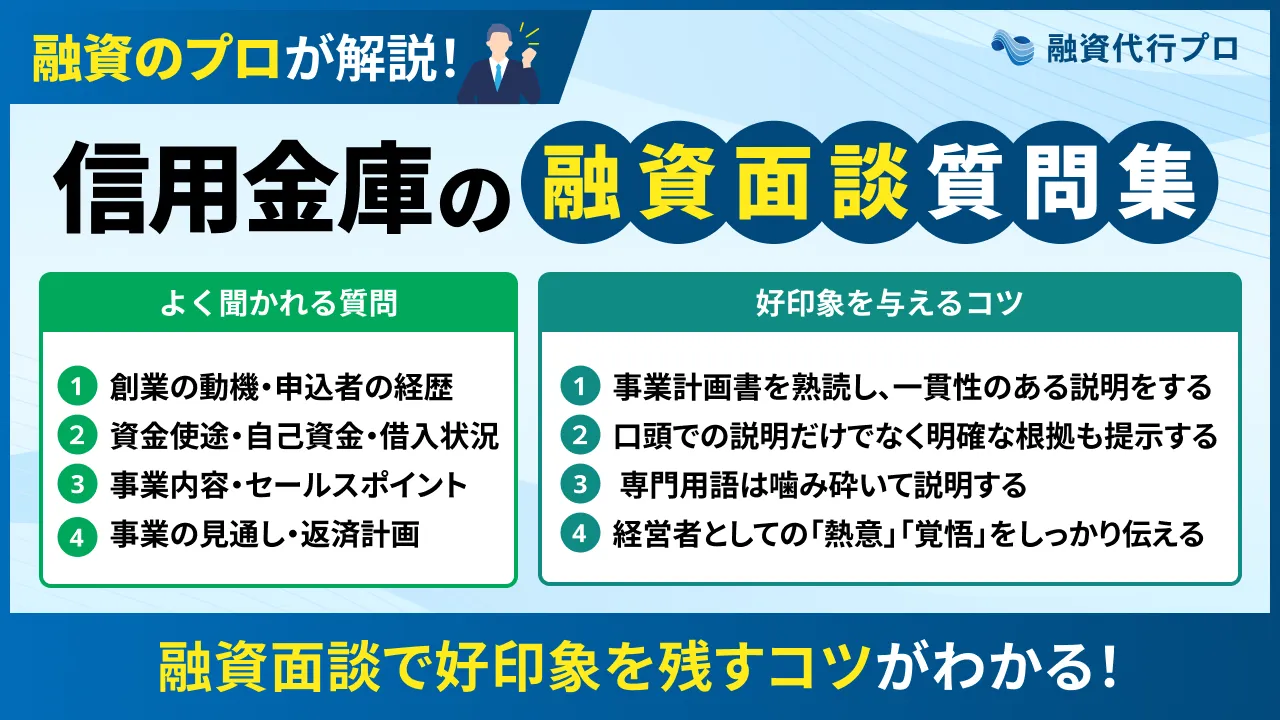
面談では、創業計画書をもとに以下のような質問がされるため、自分の言葉で分かりやすく説明できるように準備しておきましょう。
- なぜこの事業を始めようと思ったのですか
- 事業内容を具体的に教えてください
- どのような商品・サービスを提供していますか
- 今回の資金調達の目的(資金使途)は何ですか
- 希望する借入額はいくらで、その根拠は何ですか
- 今後の売上や利益の見通しはどのようになっていますか
- 自己資金はいくらあり、どのように準備しましたか
- 事業における強みや競合との差別化ポイントは何ですか
- 税金や社会保険料の納付状況は問題ありませんか
面談に臨む際は、どの金融機関で創業融資を受ける場合でも、原則として「申込者本人」が一人で対応することが大切です。面談では、申込者のプライバシーに関わる内容まで深堀りされることがあります。そのため、税理士など第三者の同席は断られる可能性が高いです。
また、近年はオンラインで面談を実施する金融機関が増えているため、面談時の環境に配慮することも重要なポイントといえます。
たとえば、生活感のある物が画面に映り込まないよう、背景には「整理整頓された無地の壁」などを選びましょう。あわせて、生活音や雑音が入らない環境を確保し、高品質なマイクなども準備しておけば、安心して面談に臨めます。
なお、「日本政策金融公庫」「信用保証協会」「信用金庫」の面談について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
ステップ5. 現地調査
創業融資の審査では、「開業に必要な設備が整っているか」「事業を継続できる環境が確保されているか」を確認するために現地調査が行われます。
特に、日本政策金融公庫の創業融資では、現地調査が行われる可能性が高いです。場合によっては、「予告なし」で担当者が訪問するケースもあります。
銀行や信用金庫でも現地調査が実施されることがあるため、担当者がいつ来ても対応できるよう、日頃から事務所や店舗を整理整頓しておきましょう。
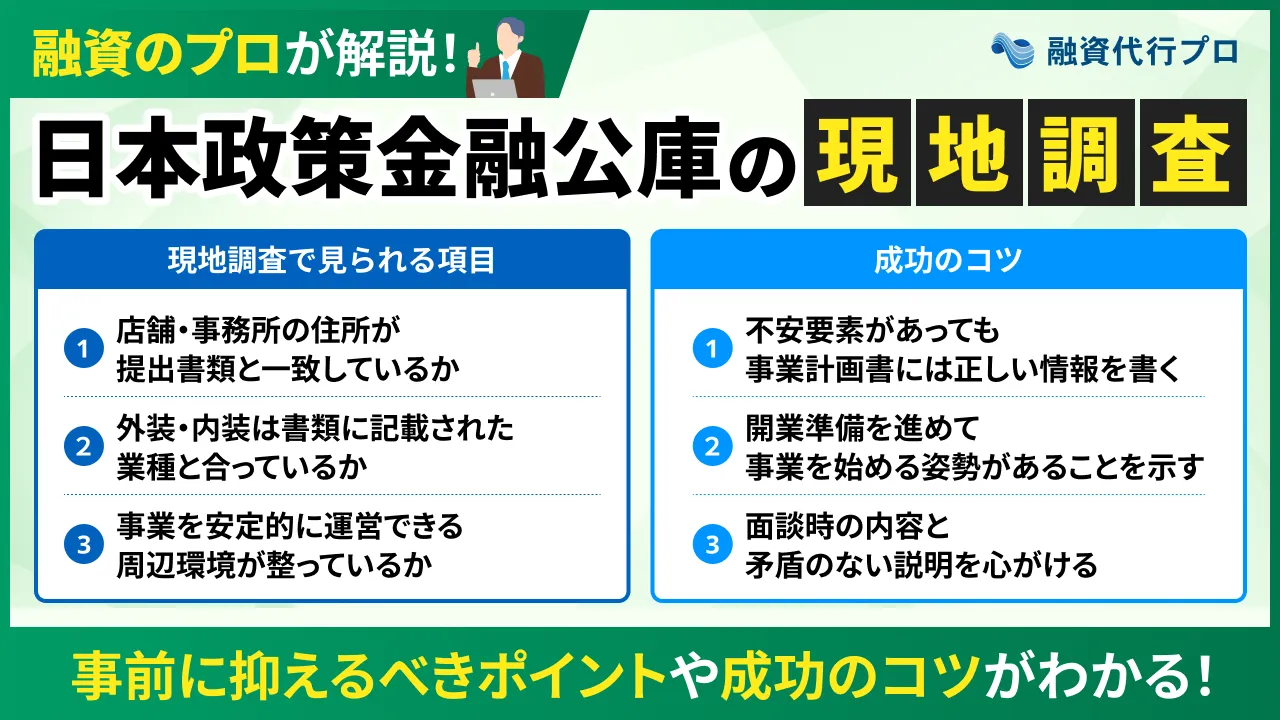
創業融資の現地調査で重点的にチェックされる項目は、以下のとおりです。
- 店舗・事務所の住所が提出書類と一致しているか
- 外装・内装は書類に記載された業種と合っているか
- 事業を安定的に運営できる周辺環境が整っているか
現地調査を受ける際は、事務所や店舗を清潔に保つだけでなく、開業準備が着実に進んでいることを具体的に説明できるようにしておきましょう。
自宅兼事務所で開業する場合は、生活スペースと事業スペースを明確に区分しておくことで、担当者から「事業の実態がある」と評価してもらえます。
また現地調査では、事業内容について改めて質問される場合もあるため、面談時と同じ内容の説明ができるように準備しておくことも大切です。
なお、「日本政策金融公庫の現地調査」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
ステップ6. 融資の決定・契約
面談や現地調査が完了すると、申込内容や審査結果をもとに担当者が稟議書を作成し、上司の決済を得る本格的な審査が行われます。
日本政策金融公庫で創業融資を受ける場合は、申込みから2週間〜1ヶ月程度で審査結果が通知されるのが一般的です。
審査通過後は、金融機関と融資契約を締結します。日本政策金融公庫では、郵送やオンラインで契約手続きを進めることが可能です。
オンラインで契約する場合は、事前に申込書を提出した上で、以下の画面から「日本公庫電子契約サービス」にログインしましょう。
▼「日本公庫電子契約サービス」のログイン画面
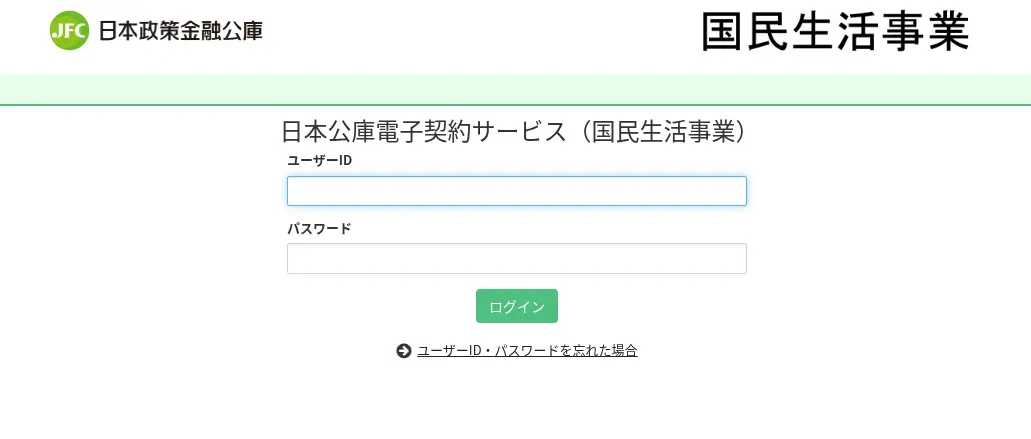
「日本公庫電子契約サービス」を利用すると、契約書類を郵送する手間がなくなるため、融資実行までの日数を短縮できる点がメリットです。
郵送だと契約から入金まで1週間程度かかりますが、オンラインであれば契約完了が確認されてから通常4営業日後に融資金が振り込まれます。
そのため、できるだけ早く開業資金を確保したい場合は、「日本公庫電子契約サービス」を積極的に活用して契約手続きを進めましょう。
創業融資の必要書類を確実に準備する「4つの成功ポイント」
創業融資の必要書類を確実に準備するためのポイントは、以下の4つです。
- ポイント1.必要書類の準備状況を一覧にまとめる
- ポイント2.最新情報が反映されているものを用意する
- ポイント3.書類同士の内容に矛盾がないか確認する
- ポイント4.「補足資料」「控え」も準備しておく
完成度の高い書類を確実に準備することで、初めての融資でも審査通過の可能性を高められます。
ポイント1. 必要書類の準備状況を一覧にまとめる
創業融資の必要書類を漏れなく準備するためには、「何をどこまで準備できたのか」が一目で分かるよう、進捗状況を一覧表にまとめましょう。
創業融資では、借入申込書や創業計画書だけでなく、「見積書」「本人確認書類」「許認可証」など、複数の書類を同時に準備する必要があります。そのため、創業融資の審査を有利に進めるには、必要書類の一覧表を作成して準備状況を可視化し、書類の不備や提出漏れを防ぐことが大切です。
必要書類を準備する際は、以下の項目を一覧表にまとめましょう。
- 書類名
- 入手先
- 準備状況(未着手・準備中・完了など)
- 提出予定日
- 有効期限や発行日
- 備考(追加資料の有無、再提出の必要性など)
一覧表を作成する際は、「いつ取得した書類なのか」「有効期限に問題はないか」まで確認できるようにしておくことがポイントです。
また、見積書や履歴事項全部証明書など、他の書類との整合性を確認したい資料についても、一覧表にメモを残しておきましょう。
必要書類の準備状況を一覧にまとめておけば、追加提出や修正を求められるリスクが減り、審査をよりスムーズに進められます。
ポイント2. 最新情報が反映されているものを用意する
創業融資の必要書類を確実に準備するためには、氏名・住所や事業内容について、最新情報が反映されているものを用意することも重要です。
すべての書類を最新の状態にしておかないと、書類同士の内容に矛盾が生じやすくなり、担当者から事業計画に疑問を持たれる可能性があります。
特に、「履歴事項全部証明書」「納税証明書」などは金融機関から発行期限を指定される場合があるため、申込み直前に取得することが大切です。
創業計画書についても、一度作成して終わりにするのではなく、開業準備の進捗や市場環境の変化に応じて内容をアップデートしましょう。
すべての書類を準備できたからといって安心せず、申込みの直前まで丁寧に見直すことが、審査通過の可能性を高める上で欠かせないポイントです。
ポイント3. 書類同士の内容に矛盾がないか確認する
創業融資に向けて必要書類を準備する際は、書類同士の内容に矛盾がないか確認しておくことも大切です。
創業融資の審査では、「借入申込書」「創業計画書」「資金繰り表」などの書類をチェックしながら、全体として内容に一貫性があるかが重視されます。そのため、借入希望額や事業内容、設備資金の内訳に矛盾があると、「計画性がない」「事業の見通しを持てない」と判断されるかもしれません。
たとえ小さなミスでも審査が長引く原因となるため、必要書類を提出する際は、事前に入念なチェックを行いましょう。
書類同士の内容を確認する際に意識すべきポイントは、以下のとおりです。
- 借入希望額や自己資金額がすべての書類で一致しているか
- 売上や経費などの収支計画が創業計画書と一致しているか
- 設備資金の金額・内訳が見積書の内容と一致しているか
- 事業内容や取扱商品、ターゲット顧客の説明に食い違いがないか
- 氏名、住所、法人名などの基本情報がすべての書類で統一されているか
特に「借入希望額」「資金使途」「売上予測」などの金額に関する情報は、複数の書類に繰り返し記載されるため、注意して確認することが重要です。
すべての書類が揃ったら、それぞれ見比べながら金額や事業内容に矛盾がないかを確認しておくと、より完成度の高い書類を提出できます。
ポイント4. 「補足資料」「控え」も準備しておく
創業融資の必要書類を確実に準備するためには、提出が義務付けられている書類だけでなく、補足資料や提出書類の控えもあわせて準備しておきましょう。
創業融資の審査では、提出書類の内容について追加説明を求められることも多く、客観的な資料を提示できるかどうかが審査の結果を大きく左右します。
創業融資の補足資料として準備しておくと良い書類は、以下のとおりです。
- 購入予定の設備や工事の見積書
- 記帳済みの預金通帳
- 市場調査資料
- 売上予測の算出根拠
- 店舗・事務所の賃貸借契約書 など
創業計画書の内容を裏付ける補足資料を用意しておくと、金融機関の担当者に事業の実現可能性や将来性を正しく評価してもらえるようになります。
なお、担当者との面談は提出書類の内容に沿って行われるため、一貫性のある受け答えができるよう、創業計画書などの控えを残しておくことも大切です。
提出書類の控えをコピーやPDFデータで保管しておけば、面談で担当者に質問された際も落ち着いて対応でき、審査通過の可能性を高められます。
「創業融資の必要書類を確実に準備したい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、創業融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「創業融資の必要書類もお任せ」成功報酬1%~で支援 /
※【毎日 限定5名まで】
「創業融資の必要書類」についてよくある質問
創業融資の必要書類についてよくある質問を、下記にまとめました。より計画的に必要書類の準備を進めたい方は、ぜひ参考にしてください。
創業融資の必要書類を揃えるのが難しい場合はどうしたら良いですか?
創業融資の必要書類が揃わない場合は、自己判断で手続きを進めるのではなく、申込先の金融機関に相談してみましょう。具体的な理由を説明すれば、「代替書類の提出」「後日提出」など、自社の状況に応じて柔軟に対応してくれる可能性があります。
ただし、中には「創業計画書の作成が難しい」「書類同士に矛盾が生じる」といった悩みを抱えている方もいるかもしれません。そのような場合は、創業融資に強い専門家に相談し、実践的なアドバイスを受けながら必要書類を準備するのがおすすめです。
なお、融資のプロである筆者が厳選した「おすすめの事業計画書作成代行サービス」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。

必要書類に不備があった場合、創業融資の審査にはどのような影響がありますか?
借入申込書や創業計画書などの必要書類に不備があると、金融機関から「書類の修正」「追加提出」を求められる可能性があります。書類の不備だけで審査に落ちるわけではありませんが、融資実行までの期間が長引く可能性があるため、確実に準備することが大切です。
なお、事業内容や収支計画について曖昧な説明をしたり、虚偽の内容を記載したりすると、審査落ちのリスクが高まるため注意しましょう。
創業融資を受ける際は、審査で不利になる内容があっても正しい情報を記載し、その背景や今後の対応策を説明することが重要です。
創業融資の必要書類はいつ頃から準備を始めるべきですか?
創業融資の必要書類は、融資を申し込む2〜3ヶ月前を目安に準備を始めましょう。創業計画書や履歴事項全部証明書など、作成・取得に時間がかかるものが多いためです。
重要度が高く、準備に時間のかかる書類から計画的に揃えていけば、より完成度の高い状態で必要書類を提出できます。
創業融資の必要書類を確実に準備して審査をスムーズに進めよう
創業融資の必要書類を確実に準備しておくと、金融機関の審査がスムーズに進みやすくなり、結果として十分な開業資金を確保できます。
全金融機関共通の創業融資における必要書類は、以下のとおりです。
◆【全金融機関共通】創業融資の必要書類
| 申込時 | ・借入申込書 ・創業計画書 ・企業概要書 ・本人確認書類 ・送金先口座の預金通帳 ・見積書 ・許認可証等 ・不動産の全部事項証明書 ・履歴事項全部証明書(法人の場合) |
| 面談時 | ・預金通帳 ・資金繰り表 ・借入状況一覧表 ・納税証明書 ・不動産の賃貸借契約書 ・源泉徴収票 |
上記以外にも、各金融機関で異なる書類の提出を求められることがあるため、事前の融資相談などでしっかり確認しておきましょう。
創業融資の必要書類を確実に準備するためには、まず準備状況を一覧表にまとめて、書類の不備や提出漏れを防ぐことが大切です。
すべての書類を用意できたら、それぞれの内容を照らし合わせながら、借入希望額や事業内容に矛盾がないか確認しましょう。
少しでも不安が残る場合は、創業融資に強い専門家に相談し、書類の内容をチェックしてもらうことで、より完成度の高い書類を提出できます。
「創業融資の必要書類を確実に準備したい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、創業融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「創業融資の必要書類もお任せ」成功報酬1%~で支援 /
※【毎日 限定5名まで】
本記事で紹介した内容をもとに、創業融資の必要書類を計画的に準備し、資金調達の成功にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。