機械購入に必要な資金は、一般的に「設備資金」として金融機関から融資を受けることができます。設備資金は運転資金に比べて高額なケースが多く、金融機関も慎重に審査を行うため、重視されやすいポイントを理解した上で準備を進めることが大切です。
機械購入の融資を検討している経営者の方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
機械の購入資金について融資を受けられると、事業に必要な機械をスムーズに導入でき、業務効率化や生産性向上を実現できます。
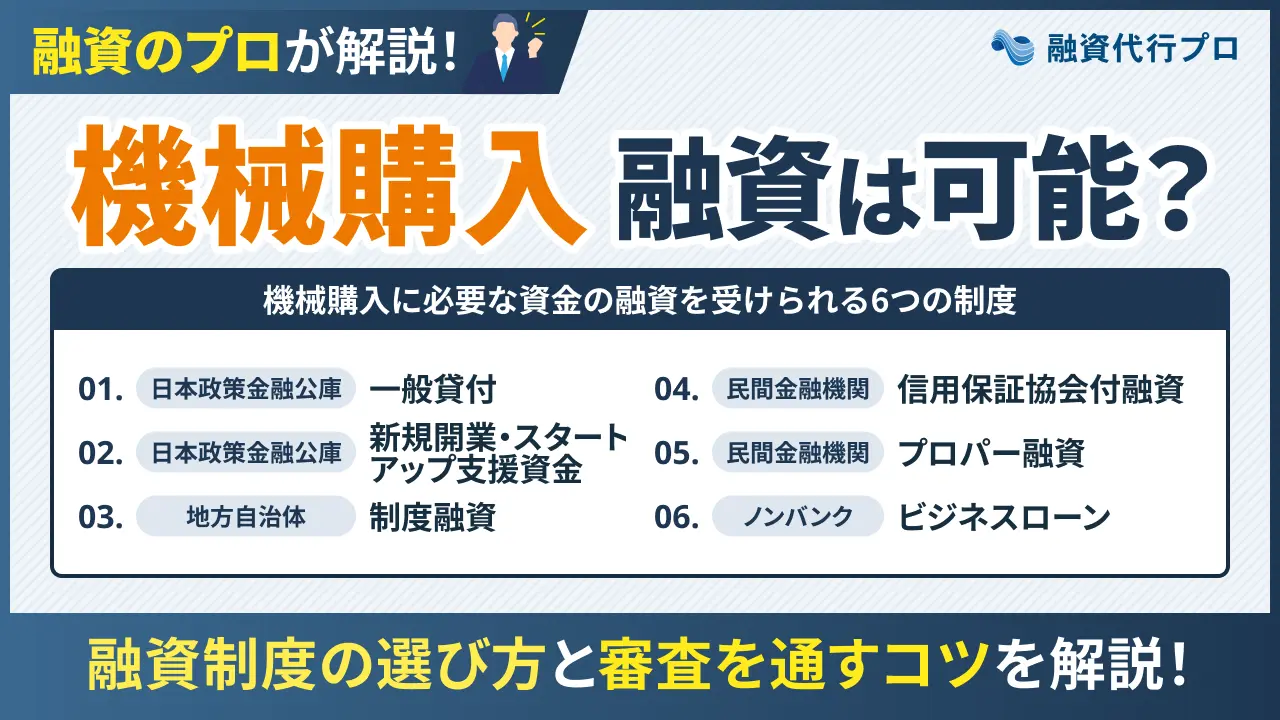
機械購入に必要な資金の融資を受けられる制度は、主に以下の6つです。
機械購入に必要な資金の融資を受けられる「6つの制度」
- 制度1. 日本政策金融公庫|一般貸付
- 制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3. 地方自治体|制度融資
- 制度4. 民間金融機関|信用保証協会付融資
- 制度5. 民間金融機関|プロパー融資
- 制度6. ノンバンク|ビジネスローン
融資の相談をする際は、「自社の預金口座がある金融機関」「本社から半径5km圏内にある金融機関」「日本政策金融公庫」の順でアプローチしましょう。
融資審査を通過するためには、金融機関が重視するポイントを事前に把握し、自社が改善すべき点を洗い出した上で対策することが重要です。
融資を受けた後も、資金を正しく活用しながら金融機関との関係を築くことで、将来的な追加融資の可能性を広げられます。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社における機械購入の融資をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「機械購入の融資を受けられる制度」や「成功のコツ」等、以下の内容を丁寧に解説します。
現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- 機械購入に必要な資金の融資を受けられる制度
- 機械購入の資金を調達する際に融資審査で見られるポイント
- 機械購入に必要な資金の融資を成功させるコツ
- 金融機関からの融資以外で仕入れ資金を確保する方法
- 機械購入の融資を受けた後に気をつけるべき注意点
- 金融機関からの融資以外で機械購入の資金を確保する方法
「自社の状況にピッタリの融資制度を見つけたい」「資金調達を確実に成功させたい」とお考えの方は、ぜひ本記事を参考にしてください。
\「機械購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
結論:機械購入に必要な資金は「設備資金」として融資を受けることになる
機械の購入に必要な資金を金融機関から調達する場合は、基本的に「設備資金」として融資を受けることになります。
設備資金とは、事業に必要な「機械設備」「土地や建物などの不動産」「車両」などを購入・改良するための資金です。事業で使用する機械を新たに導入する場合だけでなく、老朽化した設備を買い替える際などにも利用できます。
設備資金の融資は多くの金融機関で取り扱われており、銀行や信用金庫、日本政策金融公庫などでの資金調達が可能です。なお、設備資金は「機械の購入費用」以外にも、以下のような費用が対象となります。
- 店舗・工場・事務所などの建築・取得費用
- 店舗の内装工事や空調・電気設備などの工事費用
- 営業車・配送用トラックなどの事業用車両の購入費用
- パソコン・レジ・陳列棚などの什器・備品の購入費用
- 業務用ソフトウェア・システムなどの導入費用
ただし、実際に設備資金として認められる費用は、金融機関や融資制度によって異なるため、事前に確認しておくことが大切です。
また、機械の購入資金について融資を受けるためには、原則として金融機関所定の審査に通過しなければなりません。特に、大規模な設備投資では必要な資金も高額になりやすいため、融資の必要性や十分な返済能力があることを具体的に示す必要があります。
機械購入に必要な資金を確保し、事業成長につなげるためにも、本記事で紹介する審査通過のコツをしっかり押さえておきましょう。
なお、筆者が現場で資金調達をご支援している感覚では、手元資金に余裕がある企業ほど「利息がもったいない」と即金で機械を購入し、その後の資金繰りを急激に悪化させてしまうケースが後を絶ちません。
こうした事態を防ぐためには、月商3ヶ月分以上を目安に手元資金を確保し、機械購入は100%設備資金の融資で賄うことをおすすめします。
設備資金の融資を相談する際は、以下の順番で金融機関にアプローチするのが効果的です。
- 1. 自社の預金口座がある銀行・信用金庫
- 2. 本社(事業所)から半径5km圏内にある地方銀行・信用金庫
- 3. 日本政策金融公庫
特に、日頃から取引のある金融機関は自社の財務状況や事業実績を把握しているため、融資の相談をスムーズに進められるでしょう。
「設備資金」と「運転資金」の違い
設備資金は、事業に必要な設備を購入・改良するための資金です。一方、運転資金は「仕入代金」「人件費」など、事業を継続する上で日常的に必要となる資金を指します。
金融機関から融資を受ける際は、この「設備資金」と「運転資金」の違いを理解しておくことが大切です。設備資金と運転資金は、資金の使用目的や対象となる費用、融資を受ける際の返済期間が大きく異なります。
具体的な違いは、以下のとおりです。
▼「設備資金」と「運転資金」の違い
| 設備資金 | 運転資金 | |
|---|---|---|
| 使用目的 | 事業に必要な設備の購入・改良など | 日常的な事業活動の維持 |
| 対象となる費用 | 機械・事業用車両の購入費 店舗の内装工事費など | 仕入代金 人件費 事務所の家賃 水道光熱費など |
| 支出の特徴 | 一度にまとまった金額が必要になりやすい | 継続的に発生する |
| 返済期間 | 比較的長い | 設備資金より短い傾向がある |
| 審査時の必要書類 | 購入予定の機械の見積書 設備投資計画書など | 資金繰り表 試算表など |
設備資金は、導入した設備から得られる利益を長期間かけて回収することが想定されるため、運転資金よりも返済期間が長めに設定される傾向があります。たとえば、日本政策金融公庫の「一般貸付」という融資制度では、設備資金の返済期間が10年以内、運転資金の返済期間が5年以内に設定されています。
このように、設備資金と運転資金は性質が異なるため、「設備資金として借り入れたお金を運転資金に使用する」といった行為は避けなければなりません。融資を受ける際に申告した資金使途を守らずに事業を進めると、金融機関からの信用を失い、今後の資金調達に悪影響を及ぼす可能性もあります。
金融機関との信頼関係を維持しながら、審査をスムーズに進めるためにも、「設備資金」「運転資金」の特徴を理解した上で融資を申し込みましょう。
なお、機械の購入によって生産性が向上し、売上が伸びたとしても、売掛金の回収待ちや追加の仕入代金・人件費といった「増加運転資金」が大量に発生する点には注意が必要です。
機械の購入費用だけに目を向けて資金を使いすぎると、増加運転資金を賄うための手元資金が枯渇し、資金繰りが急激に悪化するおそれがあります。
最悪の場合、売上や利益が伸びているにも関わらず、支払いに必要な資金が不足し、「黒字倒産」に陥るリスクもあるため、十分に気をつけましょう。
筆者が現場で見た事例:手元資金で5,000万円の機械を現金購入し、黒字倒産寸前に陥ったA社
年商3億円の金属加工業を営むA社は、銀行口座に6,000万円の手元資金を保有していたため、「利息を支払うのはもったいない」と考え、5,000万円の最新鋭マシニングセンタを現金で一括購入しました。
機械の導入後は、大手メーカーからの受注が倍増し、売上も大幅に拡大しました。しかし、納品から売掛金を回収するまでに3ヶ月かかる契約だったため、売上が伸びてもすぐに現金が入ってくるわけではありませんでした。
一方、急増した受注に対応するため、「材料仕入費」「外注費」「従業員の残業代」などが毎月1,500万円も先行して発生しており、A社の手元資金は一気に底をつく事態に陥ってしまいました。
慌てて銀行に運転資金の融資を申し込んだものの、審査には1ヶ月以上かかり、一時は翌月の給与すら支払えなくなるほど資金繰りが悪化しました。
このように、A社は売上が順調に伸びていたにも関わらず、手元資金の不足によって「黒字倒産」の危機に直面してしまったのです。
仮に、最初から機械の購入費用を設備資金の融資で賄い、手元の6,000万円を温存しておけば、受注拡大に伴う運転資金にも余裕を持って対応できた可能性があります。
A社の事例は、設備投資の際に手元資金を使いすぎると、売上が伸びていても資金繰りが悪化するおそれがあることを示す典型的な失敗例といえるでしょう。
機械購入に必要な資金の融資を受けられる「6つの制度」
機械の購入資金を調達する際に利用できる融資制度は、以下の6つです。
- 制度1.日本政策金融公庫|一般貸付
- 制度2.日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3.地方自治体|制度融資
- 制度4.民間金融機関|信用保証協会付融資
- 制度5.民間金融機関|プロパー融資
- 制度6.ノンバンク|ビジネスローン
まずは自社の預金口座がある金融機関の融資制度をチェックし、必要に応じて「本社から5km圏内の金融機関」「日本政策金融公庫」も検討してみてください。
制度1. 日本政策金融公庫|一般貸付
日本政策金融公庫は、民間金融機関からの融資が難しい中小企業や小規模事業者の資金調達を支援している、政府100%出資の政策金融機関です。機械の購入資金についても「設備資金」として融資を受けられるため、新たな設備の導入を検討している企業にとって、有力な資金調達先の一つといえます。
日本政策金融公庫では、資金使途や事業の状況に応じてさまざまな融資制度を用意していますが、中でも幅広い企業が利用を検討できるのが「一般貸付」です。
一般貸付は、ほとんどの業種の中小企業を対象とした融資制度で、機械の購入資金を含む「設備資金」については、最大4,800万円まで借りられます。さらに、取扱商品や業種の変更に伴って設備投資を行う場合は、「特定設備資金」として最大7,200万円まで融資を受けることが可能です。
一般貸付の詳細情報について、以下にまとめました。
▼日本政策金融公庫「一般貸付」の詳細情報
| 利用対象者 | ほとんどの業種の中小企業の方 |
| 資金使途 | 設備資金、特定設備資金、運転資金 |
| 融資限度額 | 設備資金:4,800万円 特定設備資金:7,200万円 運転資金:4,800万円 |
| 返済期間 | 設備資金:10年以内(うち据置期間2年以内) 特定設備資金:20年以内(うち据置期間2年以内) 運転資金:5年以内(うち据置期間1年以内) |
| 金利 | 有担保:2.95〜4.95% 無担保:3.75〜5.35% ※2026年11月時点の金利 |
| 審査期間 | 2週間〜1ヶ月 |
一般貸付の返済期間は、通常の設備資金で10年以内、特定設備資金では20年以内に設定されており、いずれも最大2年間の据置期間を設けることができます。
運転資金に比べて返済期間を長めに設定できますが、金利は2.95〜5.35%とやや高い傾向にあるため、利息負担が過度に大きくならないよう注意しましょう。
なお、「日本政策金融公庫のメリット・デメリット」「融資の攻略法」「申込みの流れ・必要書類」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。

制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
「新規開業・スタートアップ支援資金」は、これから開業する方や創業間もない企業を対象に、設備資金・運転資金の調達を支援する制度です。
融資限度額は最大7,200万円に設定されており、機械の購入資金を含む設備資金については、「最長20年間」の返済期間が設けられています。
新規開業・スタートアップ支援資金の詳細情報は、以下のとおりです。
▼日本政策金融公庫「新規開業・スタートアップ支援資金」の詳細情報
| 利用対象者 | 新たに事業を始める方または事業開始後おおむね7年以内の方 |
| 資金使途 | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金:20年以内(うち据置期間5年以内) 運転資金:10年以内(うち据置期間5年以内) |
| 金利 | 有担保:2.95〜4.95% 無担保:3.75〜5.35% ※2026年11月時点の金利 |
| 審査期間 | 2週間〜1ヶ月 |
新規開業・スタートアップ支援資金の大きなメリットは、創業直後の企業でも、担保や保証人を用意せずに融資を受けられる可能性があることです。中でも「これから新たに事業を始める方」「事業開始後に税務申告を2期終えていない方」は、原則として無担保・無保証人で制度を利用できます。
また、女性・シニア・若者など、一定の条件を満たす方には特別利率が適用され、通常より低い金利で融資を受けられる点も大きな魅力です。
そのため、開業前や創業直後の段階で、機械の購入をはじめとする設備投資を計画している企業は、積極的に利用を検討してみましょう。
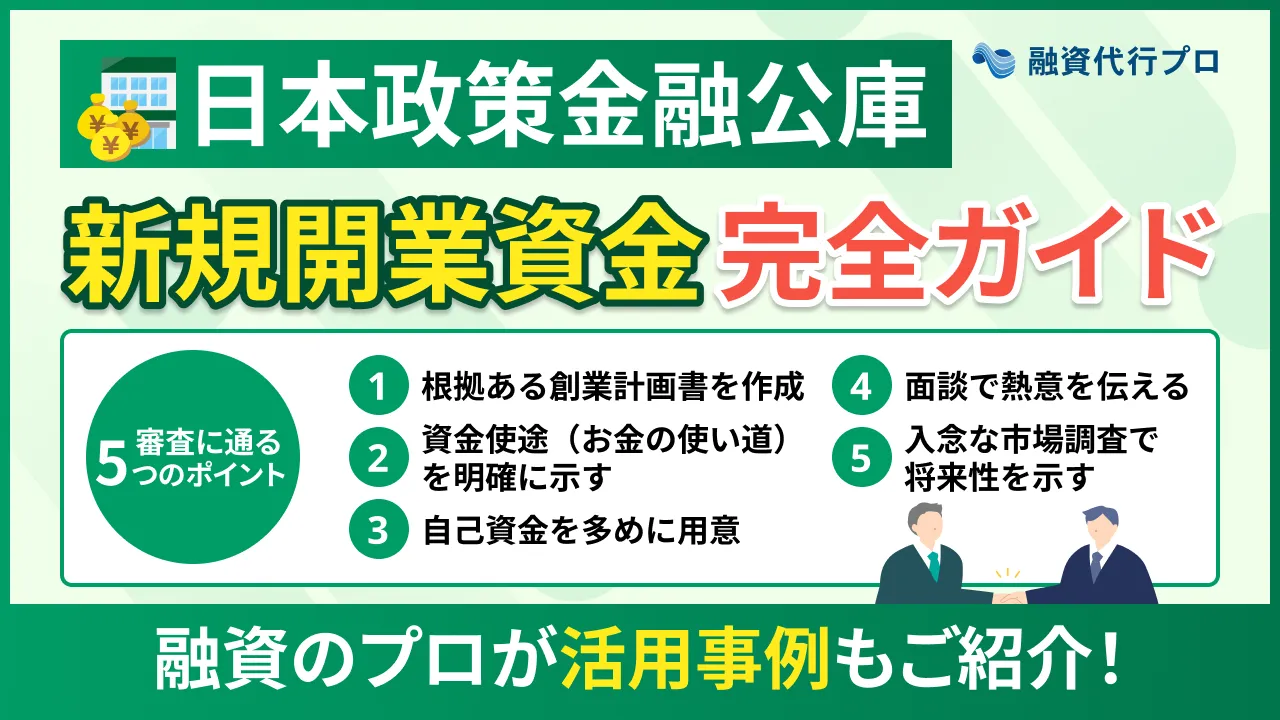
なお、「新規開業・スタートアップ支援資金の特徴や活用事例」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度3. 地方自治体|制度融資
地方自治体の制度融資は、都道府県や市区町村が民間金融機関・信用保証協会と連携し、中小企業や小規模事業者の資金調達を支援する制度です。自治体が融資対象者・金利・返済期間などの条件を設定し、金融機関や信用保証協会と協力することで、資金調達しやすい環境を整えています。
制度融資の大きなメリットは、信用保証協会に公的な保証人の役割を担ってもらうことで、金融機関からスムーズに融資を受けやすくなることです。また、自治体によっては、利息の一部または全額を補助する「利子補給」や、信用保証協会に支払う「信用保証料の補助」を受けられる場合もあります。
そのため、資金繰りがあまり安定していない企業でも、機械の購入資金を調達する際のコストや、毎月の返済負担を無理なく抑えられるでしょう。
ここでは、機械の購入資金を調達できる制度の一例として、富山県と東京都板橋区の制度融資を紹介します。
▼富山県「設備投資促進資金」の詳細情報
| 利用対象者 | 工場・店舗・事務所等の新増設や機械設備・事業用車両・店舗設備等の導入を行う中小企業者 |
| 資金使途 | 設備資金(設備投資に伴う運転資金) ※運転資金のみの利用は不可 |
| 融資限度額 | 5,000万円(うち運転資金1,000万円) ※設備投資に伴い建物(土地)を取得する場合は1億円 |
| 返済期間 | 設備資金:10年以内(うち据置期間1年以内) 運転資金:5年以内(うち据置期間1年以内) |
| 金利 | 2.2%以内 |
| 信用保証料 | 保証協会の定めによる |
▼板橋区「ものづくり設備資金融資」の詳細情報
| 利用対象者 | 以下のすべての要件を満たすこと 1. 板橋区産業融資をご利用いただける中小企業者などであること 2. 日本標準産業分類 大分類 E-製造業(中分類09から32)を営んでいること 3. 融資総額における対象設備資金の割合が5割以上あること 4. 購入する機械・機器の設置場所、または修繕などを行う工場や事業所などの所在地が板橋区内であること |
| 資金使途 | 設備資金(運転資金との併用可) |
| 融資限度額 | 5,000万円 |
| 返済期間 | 10年以内(うち据置期間1年以内) |
| 金利 | 融資実行時の長期プライムレート+0.2%以内(固定金利) |
| 利子補給 | 上記貸付利率の9割を60ヶ月目まで補助 |
富山県と板橋区の制度融資では、いずれも機械の購入資金を含む設備資金について、最大5,000万円の融資を受けることが可能です。また、板橋区では融資実行から60ヶ月目まで、貸付利率の9割を区に補助してもらえるため、毎月の返済負担を大幅に軽減できます。
このことから、地方自治体の制度融資でも、日本政策金融公庫と同じように数千万円規模の資金を調達できることが分かるでしょう。
ただし、制度融資の「利用条件」「融資限度額」「利子補給・信用保証料の補助内容」などは、自治体によって大きく異なります。他の融資制度に比べて審査期間も長くなる傾向にあるため、機械の導入予定日に間に合うよう、余裕を持って手続きを進めましょう。
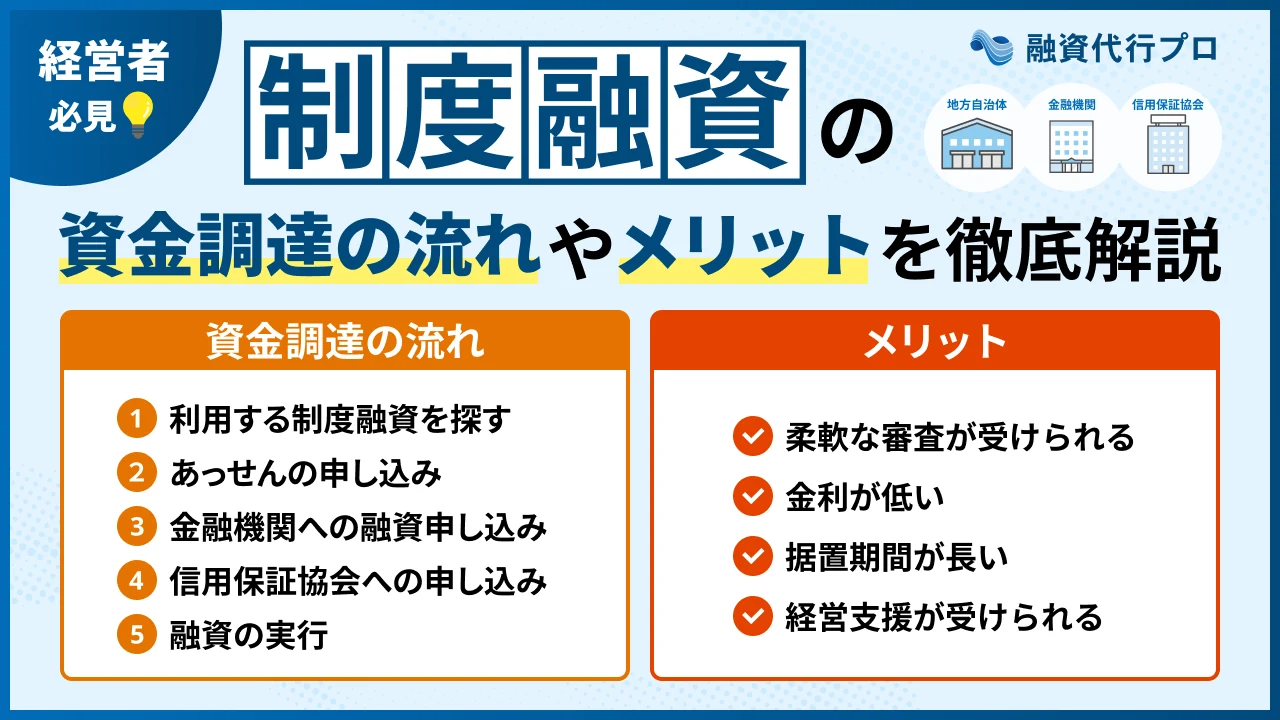
なお、「制度融資の仕組みやメリット」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度4. 民間金融機関|信用保証協会付融資
民間金融機関の信用保証協会付融資は、信用保証協会の保証を付けることで、中小企業が銀行や信用金庫などから融資を受けやすくする仕組みです。
基本的な仕組みは地方自治体の制度融資と同じですが、自治体が関与しておらず、金融機関と信用保証協会の2者が連携して融資を行う点が異なります。
信用保証協会付融資の詳細情報は、以下のとおりです。
▼「信用保証協会付融資(一般保証)」の詳細情報
| 資金使途 | 運転資金・設備資金 |
| 保証限度額 | 2億8,000万円 |
| 返済期間 | 設備資金:10年以内 運転資金:7年以内 |
| 金利 | 2.0%前後 ※実際の金利は金融機関による |
| 信用保証料 | 0.45〜1.90% |
| 審査期間 | 2週間〜1ヶ月程度 |
信用保証協会付融資の大きなメリットは、大規模な設備投資を予定している企業でも、機械の購入に必要な資金を十分に確保できる可能性があることです。信用保証協会が用意している「一般保証」の保証限度額は最大2億8,000万円に設定されており、設備資金だけでなく、運転資金としても利用できます。
また、信用保証協会の保証によって金融機関の貸し倒れリスクを軽減できるため、銀行や信用金庫との取引が初めてでも、比較的融資を受けやすいでしょう。実際、筆者がこれまで支援してきた経験からも、民間金融機関で返済期間10年程度の長期設備資金を調達する際は、信用保証協会付融資が最も審査通過率が高いと感じています。
ただし、信用保証協会付融資を利用する際は、金融機関に支払う利息とは別に、信用保証協会への「信用保証料」が発生する点に注意が必要です。融資を申し込む際は、金利だけでなく信用保証料も含めた資金調達コストを確認し、機械の購入後も無理なく返済できる計画を立てましょう。
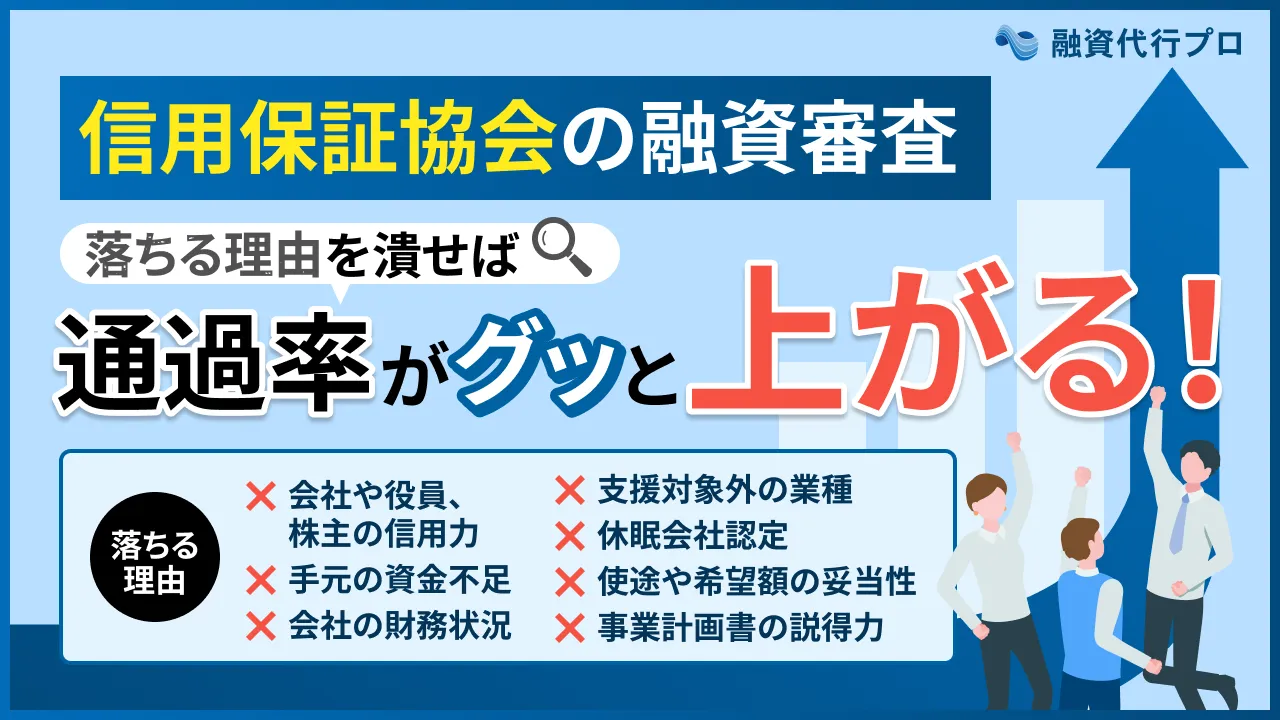
なお、「信用保証協会の審査に通過するコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度5. 民間金融機関|プロパー融資
民間金融機関のプロパー融資とは、信用保証協会の保証を付けず、銀行や信用金庫が自ら責任を負って中小企業に直接融資を行う仕組みです。
先ほど紹介した信用保証協会付融資で返済実績を積み重ねれば、金融機関からの信用力が高まり、プロパー融資を受けやすくなります。
プロパー融資の詳細情報は、以下のとおりです。
▼「プロパー融資」の詳細情報
| 資金使途 | 設備資金・運転資金 |
| 融資限度額 | 上限なし |
| 返済期間 | 設備資金:最長20年程度 運転資金:最長5年程度 |
| 金利 | 1.0〜3.0%程度 |
| 審査期間 | 3週間〜2ヶ月程度 |
プロパー融資では、金融機関が独自の基準で審査を行うため、企業の財務状況によっては、多額の融資を「長期・低金利」で受けられる点がメリットです。信用保証協会付融資のように限度額が設けられていないことから、金融機関からの信用力が高い企業であれば、数億円規模の大規模な融資も見込めます。
ただし、プロパー融資では金融機関が貸し倒れのリスクを直接負うため、他の融資制度に比べて審査が厳格に行われる傾向がある点に注意が必要です。特に「経営実績が乏しい企業」「赤字決算が続いている企業」などは融資を断られやすく、機械購入に必要な資金を十分に確保できない可能性があります。
そのため、プロパー融資で高額な機械の購入資金を調達したい場合は、まず信用保証協会付融資などを活用し、金融機関との信頼関係を築きましょう。審査を受ける際も、決算書や事業計画書の内容を整え、「健全な財務状況」「安定した収益が見込めること」を具体的にアピールすることが大切です。
なお、「プロパー融資の審査条件や成功のコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度6. ノンバンク|ビジネスローン
ノンバンクのビジネスローンは、消費者金融や信販会社など、銀行以外の金融機関が提供する事業者向けの融資商品です。
日本政策金融公庫や銀行などに比べて対応スピードが早く、中には申込みから最短即日で融資を受けられるサービスもあります。そのため「機械の故障によって急きょ買い替えが必要になった」など、できるだけ早く資金を確保したい場面で利用しやすいでしょう。
ビジネスローンの詳細情報は、以下のとおりです。
▼「ビジネスローン」の詳細情報
| 資金使途 | 事業資金(運転資金、設備資金など) |
| 借入可能額 | 50万円〜1,000万円 |
| 返済期間 | 1年〜5年程度 |
| 金利 | 8.0〜18.0%程度 |
| 審査期間 | 即日〜1週間 |
ノンバンクのビジネスローンは、原則「無担保・無保証人」で利用できる商品が多く、資金使途も事業資金であれば幅広く認められています。
ただし、ビジネスローンは融資限度額が1,000万円程度と低めに設定されており、金利も8.0〜18.0%程度と高い傾向にある点に注意が必要です。また、返済期間も1〜5年程度と比較的短いため、まとまった金額を借り入れると返済負担が重くなり、資金繰りを圧迫する可能性があります。
そのため、ビジネスローンは長期的に借り入れるのではなく、緊急性の高い機械購入など、一時的な資金不足を補う手段として利用するのがおすすめです。
「どの制度が自社に合っているのか分からない」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、機械購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「機械購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
なお、以下の記事では筆者おすすめのビジネスローンを紹介しているため、自社に合った商品を見つけたい方は、ぜひチェックしてみてください。

機械購入の資金を調達する際に融資審査で見られる「6つのポイント」
機械の購入資金について融資を受ける際、審査では以下6つのポイントが重点的に確認されます。
- ポイント1.機械購入の目的・必要性が明確になっているか
- ポイント2.機械の購入費用、借入希望額に妥当性はあるか
- ポイント3.機械購入によって十分な投資効果が見込めるか
- ポイント4.借入金を安定的・継続的に返済できる能力があるか
- ポイント5.借入希望額に対して自己資金がどの程度あるか
- ポイント6.既存の借入がある場合は問題なく返済しているか
融資を申し込むにあたって自社が改善すべき点を整理するためにも、一つずつチェックしておきましょう。
ポイント1. 機械購入の目的・必要性が明確になっているか
機械の購入資金について金融機関から融資を受ける際は、審査で「機械購入の目的・必要性が明確になっているかどうか」が確認されます。
機械の購入には多額の資金が必要になることも多く、導入後に期待した効果が得られなければ、金融機関側が資金を回収できなくなってしまいます。特に、事業に必要のない機械を購入したり、過剰な設備投資を行ったりすると、企業側は十分な利益を確保できず、借入金の返済が難しくなるでしょう。
そのため、金融機関は以下のようなポイントを確認し、「何のために機械を購入するのか」「本当に事業に必要な機械なのか」を慎重に判断しています。
- 「生産性向上」「業務効率化」「老朽化した設備の更新」など、具体的な目的があるか
- 機械の故障や生産性低下など、既存設備では解決できない課題を抱えているのか
- 導入予定の機械が事業上の課題を解決するために適した機能を備えているか
- 現在の事業規模を踏まえ、今すぐ購入する必要があるのか、過剰な設備投資になっていないか
融資審査を有利に進めるためには、これらのポイントを踏まえ、機械の購入によって解決したい課題や、導入する必要性を具体的に説明することが大切です。
単に「新しい機械を導入したい」と説明するのではなく、自社が抱えている課題と機械の導入目的を結び付け、金融機関が納得できる根拠を示しましょう。
ポイント2. 機械の購入費用、借入希望額に妥当性はあるか
機械の購入資金について融資を受ける際は、審査で「機械の購入費用や借入希望額に妥当性があるかどうか」も確認されます。
金融機関がこれらのポイントを重視する理由は、必要以上の融資を行うことで、貸し倒れのリスクが高まるのを防ぐためです。
たとえば、機械の購入価格が一般的な相場よりも高額な場合、設備投資に見合う利益を確保できず、借入金の返済が難しくなってしまいます。企業の財務状況に対して借入希望額が大きすぎる場合も、毎月のコスト負担が重くなり、結果的に返済が滞るかもしれません。
そのため、金融機関は以下のようなポイントを確認し、機械の購入費用や借入希望額が適正な範囲に収まっているかを判断します。
- 同等の性能・機能を持つ機械の一般的な相場と比較して、購入価格が適正な範囲に収まっているか
- 機械本体の価格だけでなく、設置工事費や運搬費なども含め、必要な費用が正確に見積もられているか
- 現在の売上規模・利益・既存の借入金などに対して、借入希望額が必要以上に大きくなっていないか
金融機関から融資を受ける際は、機械の購入費用を正確に把握し、借入希望額の妥当性を客観的な根拠とともに説明しましょう。
複数のメーカーから見積書を取得して購入価格を比較したり、自社の財務状況を整理した上で借入希望額を設定したりすると、審査を有利に進めやすくなります。
ポイント3. 機械購入によって十分な投資効果が見込めるか
機械の購入資金について金融機関から融資を受ける際は、「機械の購入によって十分な投資効果が見込めるかどうか」も審査で確認されます。
機械を購入する目的が明確で、借入希望額に妥当性があっても、購入費用に見合った効果が得られなければ、借入金を安定的に返済できないかもしれません。そのため、金融機関は、機械の導入によって生産能力や業務効率がどの程度向上し、売上の増加やコストの削減につながるのかをチェックしています。
機械購入の投資効果に関する具体的な審査ポイントは、以下のとおりです。
- 機械の導入によって、生産量や生産スピードがどの程度向上するか
- 生産性や業務効率が向上することで、売上・利益がどの程度増加するか
- 作業時間の短縮や省人化などによって、人件費や製造原価をどの程度削減できるか
- 機械の性能や稼働状況などを踏まえ、想定している投資効果を実際に得られる見込みがあるか
融資審査を有利に進めるためには、機械の導入によって期待できる効果について、具体的な数値や客観的な資料を用いて説明することが大切です。
たとえば、生産量の増加を見込んでいる場合は、現在の生産実績と導入後の生産計画を比較し、1日あたりの生産量がどの程度増えるのかを示しましょう。
単に「生産性が向上する」「売上が増加する」と説明するのではなく、機械の導入前後で何がどの程度改善されるのかを明確にすることで、説得力が高まります。
ポイント4. 借入金を安定的・継続的に返済できる能力があるか
機械の購入資金について融資を受ける際は、審査で「借入金を安定的・継続的に返済できる能力があるかどうか」も慎重にチェックされます。
金融機関が融資した資金を確実に回収するためには、企業が長期的に安定した利益を生み出し、返済原資を確保し続けなければなりません。特に、設備資金は返済期間が10年以上に設定されることもあるため、一時的に売上や利益が増加するだけでは、安定的に返済を続けるのは難しいでしょう。
機械の導入後に市場の需要が減少したり、競合他社に顧客を奪われたりすると、思うように収益を確保できず、返済が滞る可能性もあります。
そのため、金融機関は「機械の導入をきっかけに事業が成長し、将来にわたって安定した利益を確保できる見込みがあるのか」を確認しています。
具体的な審査ポイントは、以下のとおりです。
- 市場の需要や競合他社の動向などを踏まえ、機械の導入後も中長期的な事業成長が見込めるか
- 既存顧客との取引状況や今後の受注見込みなどを踏まえ、継続的に売上・利益を伸ばせるか
- 売上代金の入金時期や各種経費の支払いなどを考慮しても、返済原資を安定的に確保できるか
上記から、金融機関から融資を受ける際は、機械の導入後も事業を安定的に継続・成長させられることを、客観的な根拠とともに説明することが大切です。今後の売上予測に加え、「毎月の入出金」「既存借入の返済予定」を資金繰り表などにまとめておくと、継続的な返済が可能であることを示せます。
機械の購入による直接的な投資効果だけでなく、導入後の事業成長や収益の安定性まで見据え、借入金を無理なく返済できることをアピールしましょう。
設備資金の審査では「企業全体の返済能力」もチェックされる
銀行による設備資金の融資審査では、主に「プロジェクト審査」「コーポレート審査」という2ステップで返済能力を評価します。
プロジェクト審査は、新たな機械の導入によって売上・利益がどの程度増えるのかを確認し、設備投資そのものの採算性や返済計画の実現可能性を判断する点が特徴です。ただし、銀行は企業が提出した収益予測をそのまま鵜呑みにするわけではありません。
コーポレート審査は、企業全体の返済能力を確認するステップであり、銀行員が最も重視する審査です。この審査では、過去2〜3年の業績をもとに「新機械による利益が全く出なかったとしても、既存事業の利益だけで借入金を返済できるか」を慎重に判断します。
つまり、設備投資による収益改善効果が得られなくても、既存事業の収益だけで返済を続けられる企業であれば、金融機関から高く評価される可能性があります。
機械の購入資金について融資を受ける際は、購入目的や投資効果だけでなく、既存事業の収益性についても具体的に説明することを心がけましょう。
ポイント5. 借入希望額に対して自己資金がどの程度あるか
機械の購入資金について融資を受ける際は、「借入希望額に対して十分な自己資金を確保できているか」という点も重要な判断材料となります。
自己資金とは、企業や経営者自身が用意した「現金・預貯金」「資産の売却によって得た資金」など、他者への返済義務がない資金のことです。金融機関は、企業が設備投資に向けて計画的に資金を準備してきたか、借入金に依存していないかを見極めるために、自己資金の状況を確認します。
借入希望額に対する自己資金の割合について、融資審査で見られるポイントは以下のとおりです。
- 機械の購入費用や借入希望額に対して、どの程度の自己資金を用意できているか
- 設備投資に向けて計画的に資金を蓄積してきた実績があるか
- 企業が事業活動などを通じて確保した資金であり、返済義務のある借入金などが含まれていないか
- 機械の購入に自己資金を充てた後も、事業を継続するために必要な資金が残るか
借入希望額に対して自己資金が極端に少ない場合は、「返済が滞るリスクが高い」と判断され、審査で不利になる可能性があります。そのため、融資を受ける際は、借入希望額に対して十分な自己資金を確保し、いくらを機械の購入費用に充てるのかを整理することが大切です。
審査では、計画的に自己資金を準備してきた実績を示しつつ、購入費用のうち自己資金と融資でそれぞれいくらを賄うのかを説明しましょう。
自己資金の準備状況と借入希望額の根拠を分かりやすく伝えることで、金融機関も「融資の妥当性」「返済能力」を適切に判断しやすくなります。
ポイント6. 既存の借入がある場合は問題なく返済しているか
すでに借入金のある企業が、機械の購入資金について融資を受ける際は、「これまで問題なく返済を続けているかどうか」が確認されます。
金融機関にとって過去の返済実績は、企業が借入金を適切に管理し、約束通りに返済する能力・姿勢があるかを判断するための重要な材料です。たとえば、借入金の返済が何度も遅れている場合、金融機関から「融資を実行しても返済してもらえないのでは」と懸念される可能性があります。
既存の借入金が多く、資金繰りが悪化している企業も、「本当に融資が必要なのか」「計画的に資金を管理しているのか」と疑念を持たれるでしょう。
このように、既存借入がある企業は、金融機関にとってリスクとなる可能性があるため、審査では以下のようなポイントがチェックされます。
- 現在どの金融機関から、どの程度の借り入れがあるのか
- 借入金の返済額が企業の財務状況に対して大きすぎないか
- これまで期日通りに返済しており、延滞などの問題が発生していないか
- 過去に返済期間の延長や返済額の減額などを行っていないか
なお、借入金とは異なりますが、税金や社会保険料の納付状況にも注意が必要です。税金・社会保険料の滞納がある場合、企業としての資金管理能力や信用力に問題があると判断され、審査に落ちるリスクが一気に高まります。
そのため、融資を申し込む際は、まず現在の借入状況や納付状況を確認し、問題なく返済・支払いができているかを確認しましょう。すでに延滞や滞納が発生している場合は、資金繰りに無理のない範囲で解消し、必要に応じて金融機関や関係機関に相談することが大切です。
機械購入に必要な資金の融資を成功させる「5つのコツ」
機械購入に必要な資金の融資を成功させるためには、以下5つのコツを押さえましょう。
多少の時間と手間はかかりますが、事前準備を丁寧に行うことで、より確実に融資を受けやすくなります。
コツ1. 機械の導入効果を数値で示した事業計画書を作成する
機械購入に必要な資金の融資を成功させるためには、機械の導入によって期待できる効果を具体的な数値で示した「事業計画書」を作成しましょう。
金融機関は融資審査を通して、機械を購入する必要性や金額の妥当性、機械の導入によって見込める投資効果を確認しています。そのため、審査を有利に進めるには、融資金を活用して機械を購入した後、どのような仕組みで売上・利益が増えるのかを数値で示すことが重要です。
機械の導入効果が分かる事業計画書を作成するためには、以下のポイントを意識しましょう。
▼事業計画書を作成する際のポイント
- 導入前後の数値を比較する
-
生産量・作業時間・人件費などについて、機械の導入前後でどの程度変化するのかを具体的に示す
- 売上・利益の増加につながる仕組みを明確にする
-
生産性向上や業務効率化が、どのように売上・利益の増加につながるのかを説明する
- 客観的な資料をもとに数値を設定する
-
過去の売上実績・現在の受注状況・機械の仕様書などを根拠に、実現可能性の高い数値を設定する
- 投資費用の回収・返済計画まで盛り込む
-
導入後の利益を踏まえ、何年間で投資費用を回収し、どのように借入金を返済するのかを明確にする
たとえば、新しい製造機械を購入する場合は、「1日あたりの生産量が100個から150個に増加する」など、導入前後の変化を具体的に示すのが効果的です。増加した生産量に見合う受注が期待できる根拠や、業務効率化によって削減できる人件費なども数値で示せば、より説得力を高められます。
ただし、機械の導入効果を過大評価すると、金融機関から事業計画の実現可能性を疑われ、かえって審査で不利になる可能性があるため注意が必要です。事業計画書を作成する際は、過去の実績や客観的な資料をもとに現実的な数値を設定し、機械の導入から借入金の返済まで一貫性のある計画を立てましょう。
なお、「事業計画書の作り方」や「筆者が厳選した事業計画書の作成代行」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

金融機関の審査担当者が行う「過酷なシミュレーション」
金融機関の審査では、事業計画書に記載された数字をそのまま信用せず、独自の「ストレステスト」を実施した上で融資の可否を判断します。
ストレステストは、事業計画書に記載された売上予測を10〜20%程度カットし、経費を10%程度増額する「過酷なシミュレーション」です。
厳しい条件下でも借入金を返済できるか慎重に検証されるため、最初から数字を削られることを想定し、客観的な根拠を積み上げた前向きな事業計画書を作成しておく必要があると筆者は考えます。
仮に、収益の見込みを低く設定し、返済余力がほとんどない計画書を提出してしまうと、ストレステストによって「返済不能案件」と判断される可能性があるでしょう。
そのため、事業計画書を作成する際は、過去の実績や受注見込みなどをもとに、売上・利益の成長を合理的に見込んだ計画を立てることが大切です。その上で、想定より収益が落ち込んだ場合でも安定して返済できることを示せば、金融機関からの評価を高めやすくなります。
コツ2. 複数社から見積もりを取り、購入費用の妥当性を示す
金融機関からの融資を成功させるためには、導入予定の機械について複数の業者から見積もりを取り、購入費用の妥当性を示すことも大切です。
設備資金の融資審査では、原則として機械の見積書の提出が求められ、金融機関はその内容をもとに、購入費用が適正かどうかを確認します。このとき、1社の見積書だけを提出しても、提示された金額が相場よりも高いのか、適正な範囲に収まっているのかを判断するのは難しいでしょう。
そのため、融資を受ける際は、複数社から見積もりを取得して比較し、購入予定の機械が適正な価格であることを客観的に示すことが重要です。
具体的には、以下のポイントを意識しましょう。
▼機械の見積もりを取得・比較する際のポイント
- 2〜3社から見積もりを取る
-
同じ機械や同等の性能を持つ機械について、複数の販売業者から見積もりを取得する
- 見積もりの条件を揃える
-
機械の性能・仕様・付属品などの条件をできる限り統一し、購入価格を公平に比較できるようにする
- 機械本体以外の費用も比較する
-
運搬費・設置工事費・初期設定費用なども含め、購入に必要な総額を確認する
- 価格以外の条件も確認する
-
保証内容やメンテナンス体制、納期なども比較し、自社に適した機械を選ぶ
- 購入先を選んだ理由を明確にする
-
各社の見積書を比較した結果、なぜその販売業者・機械を選んだのかを説明できるようにする
見積もりを取得する際は、機械の本体価格だけでなく、「運搬費」「搬入設置費用」「一次電気工事費」「試運転調整費」などの付帯費用も漏れなく含めることが大切です。付帯費用を含めずに融資を受けると、後から数百万円規模の追加費用が発生し、自己資金で賄わなければならなくなる可能性があります。
融資を申し込む際は、本体価格と付帯費用が記載された見積書を慎重に比較し、自社の財務状況も正確に把握した上で、妥当な借入希望額を設定しましょう。
コツ3. 売上が思うように伸びない場合も考慮して返済計画を立てる
機械購入に必要な資金の融資を成功させるためには、売上が想定通りに伸びない場合を考慮し、余裕を持った返済計画を立てることも大切です。
新しい機械の導入によって生産能力が向上すれば、売上・利益の拡大が期待できます。しかし、事業は必ずしも計画通りに進むとは限りません。
楽観的な売上予測をもとに返済計画を立てると、金融機関から「本当に計画を実現できるのか」と疑念を持たれる可能性があります。企業側にとっても、想定外のトラブルによって資金繰りが悪化し、事業の継続が難しくなるなど、経営全体に深刻な影響が及ぶかもしれません。
こうしたリスクに備えるためにも、返済計画を立てる際は、以下のポイントを意識しましょう。
▼返済計画を立てる際のポイント
- 売上・利益を保守的に見積もる
-
過去の販売実績や現在の受注状況などをもとに、無理のない売上予測を立てる
- 複数の売上シナリオを想定する
-
計画通りに売上が伸びる場合だけでなく、想定を下回った場合の収支も試算する
- 毎月の資金繰りを確認する
-
売上の入金時期や各種経費の支払いなどを考慮し、資金不足が発生しないかを確認する
- 返済に充てる資金を確保する
-
売上が減少した場合でも借入金の返済を継続できるよう、一定の手元資金を確保する
たとえば、機械の導入によって売上が20%増加すると予測している場合は、現状とほとんど変わらなかった場合についても試算しておきましょう。それぞれのケースで得られる利益や毎月の資金繰りを比較し、売上が想定を下回っても、無理なく借入金を返済できるかを確認することが重要です。
売上増加を前提とした返済計画だけでなく、想定外の状況にも対応できる計画を用意することで、金融機関からも返済能力を評価してもらいやすくなります。
返済期間は機械の「法定耐用年数」を目安に設定するのが原則
機械購入の融資を受ける際は、金融機関から提示された条件をそのまま受け入れるのではなく、機械の「法定耐用年数(税法上の耐用年数)」を目安に返済期間を設定することが大切です。
一般的に、借入金の返済原資は「税引後利益+減価償却費」をもとに考えられます。そのため、返済期間を機械の法定耐用年数に合わせれば、毎年の減価償却費と借入元本返済額がほぼ同額になるでしょう。
これにより、仮に利益がゼロだったとしても、減価償却費だけで借入金を完済できる構造が成り立ちます。
実際、過去に弊社へ寄せられたご相談の中には、法定耐用年数が10年の機械を購入する際、銀行から提示された条件に従って返済期間を5年間に設定し、毎月の返済に苦しむケースが多く見られました。
こうした事態を防ぐためにも、融資を申し込む際は、機械の法定耐用年数や導入後の収益見込みを踏まえ、資金繰りに無理が生じない返済期間を設定しましょう。
コツ4. 借入希望額に対して「3分の1」を目安に自己資金を確保する
融資審査を有利に進めるためには、借入希望額の「3分の1」を目安に自己資金を確保しておくことも欠かせません。たとえば、機械の購入資金として1,000万円の融資を希望する場合は、300万円程度の自己資金を用意しておきましょう。
自己資金を十分に確保しておけば、計画性の高さを評価してもらいやすくなり、融資審査でもプラスに働く可能性があります。購入費用の一部を自己資金で賄うことで、「毎月の返済額」「利息の負担」を軽減できる点もメリットです。
また、自己資金の一部を手元に残しておけば、機械の導入後に故障などで予期せぬ支出が発生した場合でも、落ち着いて対応できます。
現時点で自己資金が不足している場合は、以下のような方法で資金を確保するのがおすすめです。
自己資金を確保する方法
- 補助金・助成金
- 保険の解約返戻金
- 家族・親族による贈与
- 資産の売却
- 退職金(開業予定の場合) など
融資審査に向けて自己資金を準備する際は、十分な金額を確保するだけでなく、「どのように用意した資金なのか」を明確にすることも重要です。特に贈与を受ける場合は、一時的に資金を借りて自己資金を多く見せかける「見せ金」を疑われないよう、贈与契約書などを用意しておきましょう。
保険の解約や資産売却によって自己資金を確保する場合も、「支払通知書」「銀行口座への振込記録」などを残しておくことをおすすめします。
自己資金の金額だけでなく、「資金調達方法」「準備してきた経緯」「資金の出所」も客観的に示すことで、金融機関からの信用を得やすくなるでしょう。
なお、「銀行融資以外の資金調達方法」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
コツ5. 設備資金の融資に詳しい専門家のアドバイスを受ける
金融機関からの融資を成功させるためには、設備資金の融資に詳しい専門家からアドバイスを受けることも検討してみましょう。
設備資金の審査では、「機械の購入目的」「費用の妥当性」「導入による投資効果」「返済能力」など、さまざまな観点から融資の可否が判断されます。これらの審査項目に自社だけで対応すると、事業計画や返済計画に不備が生じたり、金融機関が求める情報を十分に伝えられなかったりするかもしれません。
そこで、専門家のサポートを受ければ、金融機関が重視するポイントを踏まえて説得力のある事業計画書を作成できます。自社に適した資金調達方法を提案してもらえる点や、金融機関との面談で想定される質問を事前に確認することで、落ち着いて審査に臨める点もメリットです。
機械購入に必要な資金を確保し、導入後も安定した経営を続けられるよう、融資の準備に不安がある場合は、ぜひ一度専門家に相談してみましょう。
「機械購入の融資を確実に受けたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、機械購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「機械購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
なお、筆者おすすめのコンサル会社や費用相場を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
機械の購入資金について融資を受けた後に気をつけるべき「3つの注意点」
機械の購入資金について融資を受けた後は、以下3点に注意して資金管理を行いましょう。
- 注意点1.金融機関に申告した用途以外に融資金を使わない
- 注意点2.購入する機械の種類や金額を無断で変更しない
- 注意点3.機械の購入後は証拠となる書類を保管しておく
当初の申告どおりに融資金を活用し、正しい目的で使った証拠を残しておくことで、金融機関と長期的に安定した関係を築きやすくなります。
注意点1. 金融機関に申告した用途以外に融資金を使わない
機械の購入資金について金融機関から融資を受けた後は、事前に申告した用途以外に融資金を使わないことが大切です。
設備資金として借りたお金を人件費・仕入代金などの運転資金に流用すると、金融機関から「資金使途違反」と判断される可能性があります。
資金使途違反が発覚した場合、金融機関から借入金の一括返済を求められるほか、今後の追加融資や借り換えの審査でも不利になるでしょう。特に、高額な機械の購入資金について一括返済を求められると、資金繰りが急激に悪化し、事業継続そのものが難しくなるかもしれません。
こうしたリスクを避けるためには、融資を申し込む段階で購入予定の機械や必要な費用を明確にし、資金の使い道を整理しておくことが重要です。
資金使途が曖昧なまま融資を受けると、本人にそのつもりがなくても、気付かないうちに本来の目的とは異なる用途に融資金を使ってしまうおそれがあります。そのため、まずは「何にいくら使うのか」を細かく把握した上で融資を申し込み、資金調達後は「支払金額の記録」「請求書の保管」などを行いましょう。
融資金が申告した用途に使われていることを確認・証明できる状態にしておけば、資金使途違反を防げるのはもちろん、金融機関との関係も維持できます。
注意点2. 購入する機械の種類や金額を無断で変更しない
機械の購入資金について融資を受けた後は、自社に導入する機械の「種類」「金額」を無断で変更しないことも重要です。
設備資金の融資審査では、購入予定の機械の種類・性能・見積金額などをもとに、融資の必要性や借入希望額の妥当性が判断されます。そのため、融資を受けた後に機械の種類や金額を無断で変更すると、当初の融資条件に反するとして、資金使途違反とみなされる可能性があります。
たとえば、500万円の機械を購入する予定で融資を受けた後、実際には300万円の機械を購入した場合、差額の200万円について返済を求められるでしょう。無断で購入内容を変更したことによって金融機関からの信用を失えば、将来的に追加融資を受けようと思っても、審査で不利になるかもしれません。
このような事態を防ぐためには、融資を受けた後に購入予定の機械や金額を変更することになった場合、金融機関へ必ず相談することが大切です。変更内容によっては、金融機関の承認を得ることで、当初予定していた機械とは異なる設備の購入に融資金を充てられる場合もあります。
金融機関からの信用を損なわないためにも、購入予定の機械に変更が生じた際は自己判断で進めず、事前に承認を得ることを徹底しましょう。
機械の購入にあたっては、「金融機関に融資を申し込む前に正式な契約・発注を行わないこと」も重要なポイントです。実際、筆者がこれまで受けた相談の中にも、融資を申し込む前に機械を発注してしまい、設備資金の融資を受けられなくなったケースが多くありました。
すでに契約や発注が完了している場合、金融機関から「融資を受けなくても自己資金で購入できる状態だった」と判断され、設備資金の融資対象外となる可能性があります。
そのため、機械の正式な契約・発注・支払いは、原則として「融資内定(承認)」が下りた後に行いましょう。
注意点3. 機械の購入後は証拠となる書類を保管しておく
機械の購入資金について金融機関から融資を受けた後は、実際に機械を購入したことを証明できる書類を保管しておくことも重要です。
設備資金の融資では、金融機関が融資金の使用状況を確認するため、機械の購入に関する領収書・契約書などの提出を求められることがあります。このとき、必要な書類を提示できなければ、申告どおりに融資金を使用したことを証明できず、「資金使途違反」を疑われるでしょう。
実際には当初の計画通りに機械を購入していても、証拠となる書類が不足しているだけで金融機関からの信用を失うのは、非常にもったいないことです。そのため、融資金を活用して機械を購入した後は、以下の書類を忘れずに保管しておきましょう。
機械の購入後に保管しておくべき書類
- 見積書
- 売買契約書
- 請求書
- 領収書
- 銀行振込明細書
- 納品書・検収書
これらの書類を保管する際は、機械の種類・金額などを正しく把握できるよう、融資の申込時に提出した見積書と実際の支払記録を照合できる状態にしておくことが大切です。
また、機械の運搬費や設置工事費も融資の対象に含まれている場合は、それぞれの支払いを証明できる書類も一緒に保管しておく必要があります。
金融機関から融資金の使用状況について確認された際、必要な書類を速やかに提示できるよう、購入した機械ごとに関連書類を整理しておきましょう。
金融機関からの融資以外で機械購入の資金を確保する「3つの方法」
金融機関からの融資に不安がある方は、以下の方法で購入資金を調達することも検討してみましょう。
必要に応じて、融資と組み合わせて活用すれば、より効率的に資金調達を進められます。
方法1. 補助金・助成金
補助金・助成金とは、国や地方自治体が、企業の「設備投資」「事業成長」を支援するために支給する資金です。
原則として返済義務がなく、利息の支払いも発生しないため、高額な機械を購入する場合でも、資金繰りへの負担を抑えられます。
機械の購入を検討している企業におすすめの補助金・助成金は、以下のとおりです。
▼機械の購入に活用できる主な補助金・助成金
| 制度名 | 特徴 | 上限額 |
|---|---|---|
| 新事業進出・ものづくり商業サービス補助金 | 革新的な新製品・サービスの開発や新事業への進出に必要な機械の導入を支援 | 9,000万円 |
| 中小企業省力化投資補助金(一般型) | IoT・ロボットなどを活用した省人化・業務効率化に必要な設備投資を支援 | 1億円 |
| 中小企業成長加速化補助金 | 売上高100億円を目指す中小企業の大規模な設備投資を支援 | 5億円 |
| 小規模事業者持続化補助金(創業型) | 創業間もない小規模事業者の販路開拓などに必要な機械の購入を支援 | 200万円 |
| 業務改善助成金 | 生産性向上に役立つ設備投資と、従業員の賃金引き上げを行う企業を支援 | 600万円 |
| 人材確保等支援助成金(雇用管理制度・雇用環境整備助成コース) | 従業員の作業負担を軽減する機械・設備の導入などを支援 | 150万円 |
補助金・助成金を活用して機械を購入する際は、制度ごとに「支給条件」「審査の仕組み」が異なる点に注意が必要です。
一般的に、補助金は支給額が高めに設定されていますが、審査は厳格に行われる傾向があり、申請しても必ず採択されるわけではありません。一方、助成金は所定の要件を満たすだけで受給できる制度が多いものの、補助金に比べて支給額は少なめに設定される傾向があります。
また、補助金・助成金は原則として後払いで支給されるため、機械の購入費用を一時的に自社で負担しなければなりません。たとえ申請が採択されても、購入時点で十分な資金を確保できていなければ、設備投資を進められない点を押さえておきましょう。
なお、機械購入以外の用途に使える「補助金・助成金」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

方法2. 資産の売却
金融機関からの融資以外で機械の購入資金を確保する方法としては、自社が保有する資産を売却する方法もあります。
資産売却とは、企業が保有する「不動産」「機械」「有価証券」などを第三者に売却し、現金化する資金調達方法です。具体的には、以下のような資産が売却対象となります。
企業が売却できる資産の例
- 不動産:使用していない土地・建物、駐車場、資材置き場など
- 機械・設備:使用頻度の低い機械、老朽化した設備など
- 有価証券: 株式、投資信託、債券、ゴルフ会員権など
- 知的財産権: 特許権、商標権、営業権など
- 在庫:販売できずに残っている商品、余剰在庫など
資産売却によって資金を調達する大きなメリットは、新たな借入金を増やさずに、機械の購入に必要な資金を確保できることです。補助金・助成金と同様に、借入金の返済や利息の支払いが発生しないため、機械の購入後も資金繰りを安定させながら事業を継続できます。
ただし、資産の状態や市場の需要によっては、想定より売却価格が低くなったり、買い手が見つかるまでに時間がかかったりする点に注意しましょう。
現在使用している資産を手放すと、日々の事業活動に支障が出るおそれもあるため、どの資産を売却するのかは慎重に選定することが大切です。
なお、「資産売却のメリットや具体的な方法」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
方法3. リースバック
金融機関からの融資以外で機械の購入資金を確保する場合は、「リースバック」も選択肢の一つとして挙げられます。
リースバックは、自社が保有する資産をリース会社に売却し、その後リース契約を結ぶことで、同じ資産を引き続き利用できる資金調達方法です。通常の資産売却とは異なり、事業に必要な資産を使い続けられるため、売却できる資産が少ない企業でも十分な資金を調達できる可能性があります。
現在使用している資産をリースバックすれば、今まで通り事業活動を続けながら、売却によって得られた資金を新たな機械の購入費用に充てられるでしょう。
ただし、リースバックでは資産の売却価格が相場よりも低くなるケースが多く、希望する金額の資金を確保できるとは限らない点に注意が必要です。また、契約後はリース料が毎月発生するため、機械の購入資金を確保できたとしても、継続的な支払いによって資金繰りが圧迫されるかもしれません。
そのため、リースバックを利用する際は、複数のリース会社から見積もりを取得し、「資産の売却価格」「リース料」などを慎重に比較することが大切です。
新たな機械の購入資金を確保しながら、既存の設備も無理なく使い続けられるよう、自社の資金繰りに見合った契約条件のリース会社を選びましょう。
「自社に合った資金調達方法を見つけたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、機械購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「機械購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
なお、筆者おすすめの「法人リースバック」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
「機械購入の融資」についてよくある質問
機械購入の融資について、よくある質問を以下にまとめました。「ウチの会社でも融資を受けられるのか分からない」と不安を感じている方は、ぜひ参考にしてください。
機械購入の融資を受ける際はどんな書類が必要ですか?
機械の購入資金について融資を受ける際は、一般的に「決算書」「確定申告書」「事業計画書」などの書類が必要です。
また、設備資金の融資では、機械の購入目的や導入効果などを確認するため、以下のような書類の提出を求められます。
設備資金の融資を受ける際の必要書類
- 機械の見積書
- 機械のカタログ・仕様書
- 設備投資計画書
- 設置工事の見積書・工程表など
特に、見積書は購入費用や借入希望額の妥当性を判断する重要書類となるため、事前に欠かさず用意しておくことが大切です。提出書類に少しでも不安がある場合は、事前に金融機関の担当者へ確認し、余裕を持って準備しておきましょう。
機械を購入した後でも融資を受けることは可能ですか?
機械を購入した後でも融資を申し込むことは可能ですが、すでに代金の支払いが完了している場合は、原則として設備資金の融資を受けられません。
金融機関の融資は、企業が「今後必要とする設備資金や運転資金」を確保し、円滑に事業を進められるよう支援することを目的としています。そのため、融資を申し込む時点ですでに購入が完了している機械については、新たに資金を調達する必要性が認められず、融資を断られてしまいます。
金融機関から融資を受けるためには、機械の契約・発注・支払いを行う前に相談し、利用できる制度や融資条件、必要な手続きなどを確認することが大切です。その後、融資審査で「機械購入の目的」「期待される投資効果」「今後の返済見通し」などを具体的に説明すれば、スムーズに資金調達を進められます。
赤字決算でも機械購入に向けた融資を受けられますか?
赤字決算の企業でも、機械の購入資金について、金融機関から融資を受けられる可能性はあります。特に、一時的な設備投資や事業拡大に伴う支出が赤字の原因となっている場合は、今後の改善見通しを示すことで、審査通過の可能性が高まるはずです。
融資を申し込む際は、「経営改善計画書」を作成し、赤字の原因や具体的な改善策を明確にした上で、着実に黒字化が見込めることを説明しましょう。
ただし、3期以上連続して赤字決算が続いているなど、慢性的な赤字を抱えている企業は、金融機関に相談した段階で断られる可能性があるため注意が必要です。
なお、以下の記事では「赤字決算でも融資を受けるコツ」を詳しく解説しているため、現在の財務状況に不安がある方は、ぜひチェックしてみてください。
自己資金がなくても融資を受けることはできますか?
自己資金は、金融機関が融資の可否を判断する上で重要な材料となるため、まったく用意できていない場合は、審査で不利になる可能性があります。
特に、高額な機械の購入費用をすべて借入金で賄う場合は返済負担が大きくなり、融資を受けられたとしても、資金繰りを圧迫するかもしれません。
そのため、融資を受ける際は、借入希望額の「3分の1程度」を目安に自己資金を確保し、無理のない返済計画を立てた上で申し込むことが大切です。
自社に合った融資制度を活用してスムーズに機械購入の資金を確保しよう
自社に合った融資制度を活用すると、無理のない条件で機械の購入資金を確保でき、スムーズに業務効率化や生産性向上へとつなげられます。
機械の購入資金を調達する際に活用できる融資制度は、以下のとおりです。
機械購入に必要な資金の融資を受けられる「6つの制度」
- 制度1. 日本政策金融公庫|一般貸付
- 制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3. 地方自治体|制度融資
- 制度4. 民間金融機関|信用保証協会付融資
- 制度5. 民間金融機関|プロパー融資
- 制度6. ノンバンク|ビジネスローン
融資を成功させるためには、まず機械の導入効果を数値で示した事業計画書を作成しましょう。
複数社から見積もりを取得し、本体価格や付帯費用を比較した上で借入希望額を設定することも重要です。購入先を選んだ理由が明確に伝われば、金融機関に融資の必要性を納得してもらえます。
自社だけで準備するのが難しい場合は、設備資金の融資に詳しい専門家のアドバイスを受けることも検討しましょう。幅広い選択肢の中から、自社にピッタリの資金調達方法も提案してもらえるため、より確実なプロセスで機械の購入資金を確保できるはずです。
「機械購入の融資を確実に受けたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、機械購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「機械購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
本記事で紹介した内容をもとに、自社に合った資金調達方法を選び、新たな機械の導入にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。