自社で販売する商品や、製品の製造に必要な原材料を購入するための「仕入れ資金」は、金融機関から融資を受けることで調達できます。ただし、どの金融機関でも簡単に融資を受けられるわけではないため、各制度の特徴を理解した上で、慎重に準備を進めることが大切です。
仕入れ資金の融資を検討している経営者の方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
自社に合った制度を活用して仕入れ資金の融資を受けると、無理のない条件で必要な資金を調達でき、安定した事業運営につなげられます。
仕入れ資金を調達する際に利用できる金融機関の融資制度は、以下のとおりです。
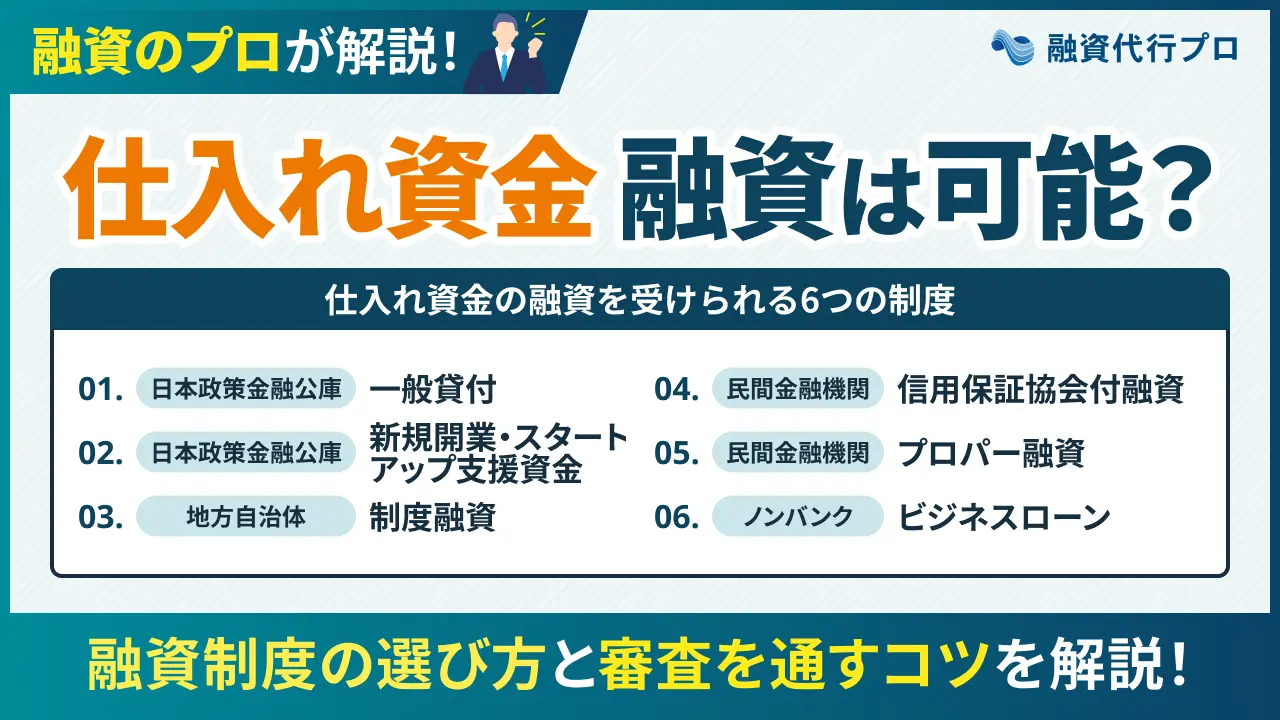
仕入れ資金の融資を受けられる「6つの制度」
- 制度1. 日本政策金融公庫|一般貸付
- 制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3. 地方自治体|制度融資
- 制度4. 民間金融機関|信用保証協会付融資
- 制度5. 民間金融機関|プロパー融資
- 制度6. ノンバンク|ビジネスローン
審査難易度や融資限度額、金利などが大きく異なるため、それぞれの特徴を比較しながら、自社の財務状況に合った制度を選びましょう。
また、仕入れ資金の融資を受けるためには、「金融機関が審査でどのようなポイントを重視するのか」を押さえておくことも重要なポイントです。
本記事の内容を参考に、自社の課題を整理し、事業計画書や財務状況をしっかり整えてから申込み手続きを進めましょう。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社における仕入れ資金の融資をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「仕入れ資金の融資を受けられる制度」や「成功のコツ」等、以下の内容を丁寧に解説します。
現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- 仕入れ資金の融資を受けられる制度
- 仕入れ資金の審査で見られるポイント
- 仕入れ資金の融資を成功させるコツ
- 金融機関からの融資以外で仕入れ資金を確保する方法
「より確実な方法で仕入れ資金を確保したい」「金融機関の審査を攻略するコツを知りたい」とお考えの方は、ぜひ本記事を参考にしてください。
\「仕入れ資金の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
結論:仕入れ資金は「運転資金」として融資を受けられる
仕入れ資金は、事業運営に欠かせない「運転資金」の一つとして融資を受けられます。
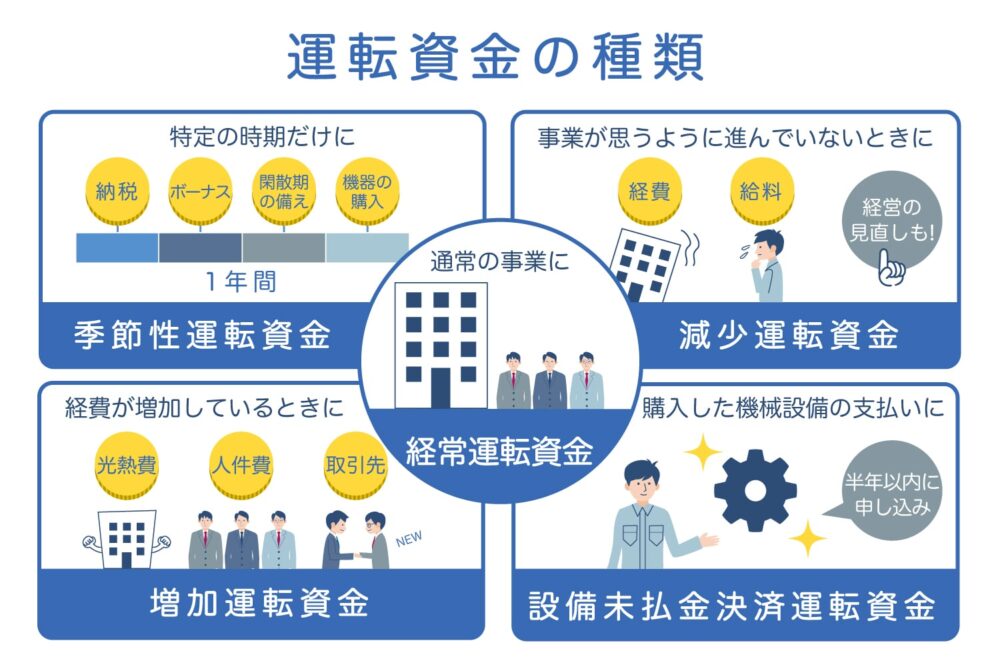
仕入れ資金とは、自社で販売する商品や、製品の製造に必要な原材料などを購入するための資金です。商品の仕入れや原材料の購入は、事業を継続するために必要な支出であることから、運転資金に分類されます。
その他、運転資金に含まれる費用は以下のとおりです。
- 仕入れ資金(商品・原材料の購入費用)
- 人件費(従業員の給与など)
- 地代家賃(事務所・店舗の賃料など)
- 水道光熱費(電気・ガス・水道料金など)
- 通信費(電話・インターネット料金など)
このように、日常的な事業活動に必要な費用は、基本的に「運転資金」として融資を受けられます。
ただし、仕入れ資金の融資を受けるためには、金融機関が実施する所定の審査に通過しなければなりません。仕入れ資金が必要な状況であっても、準備不足で審査に通過できなければ、事業継続そのものに影響を及ぼすおそれもあります。
そのため、本記事で紹介する審査通過のコツを参考に、仕入れ資金を効率よく調達できるよう、入念に準備を整えましょう。
なお、「運転資金の金利相場」や「融資を受ける際のポイント」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
仕入れ資金の融資を受けられる「6つの制度」
仕入れ資金の融資を受けられる金融機関の制度は、主に以下の6つです。
- 制度1.日本政策金融公庫|一般貸付
- 制度2.日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3.地方自治体|制度融資
- 制度4.民間金融機関|信用保証協会付融資
- 制度5.民間金融機関|プロパー融資
- 制度6.ノンバンク|ビジネスローン
融資限度額や金利などの条件を比較し、自社に合った制度を見つけましょう。
制度1. 日本政策金融公庫|一般貸付
日本政策金融公庫は、政府が100%出資する政策金融機関で、中小企業や小規模事業者の資金調達を積極的に支援しています。民間金融機関による融資を補完する役割を担っており、銀行から融資を受けにくい事業者でも、柔軟に相談に応じてもらえる点が特徴です。
日本政策金融公庫の「一般貸付」は、幅広い業種の中小企業が利用できる融資制度で、運転資金として最大4,800万円を借りられます。
一般貸付の金利や返済期間、審査期間などは、以下のとおりです。
▼日本政策金融公庫「一般貸付」の詳細情報
| 利用対象者 | ほとんどの業種の中小企業の方 |
| 資金使途 | 運転資金、設備資金、特定設備資金 |
| 融資限度額 | 運転資金:4,800万円 設備資金:4,800万円 特定設備資金:7,200万円 |
| 返済期間 | 運転資金:5年以内(うち据置期間1年以内) 設備資金:10年以内(うち据置期間2年以内) 特定設備資金:20年以内(うち据置期間2年以内) |
| 金利 | 有担保:3.05〜5.25% 無担保:3.85〜5.65% ※2026年10月時点の金利 |
| 審査期間 | 2週間〜1ヶ月 |
一般貸付では、運転資金の返済期間が原則5年以内(特に必要な場合は7年以内)に設定されており、最長1年間の据置期間を設けることも可能です。
ただし、金利は有担保で「年3.05〜5.25%」、無担保で「年3.85〜5.65%」と、上限金利が5%を超えてしまう点には注意しなければなりません。
金利が高く設定されると、毎月の返済負担が重くなる可能性があるため、適用金利や返済期間を事前に確認し、無理のない返済計画を立てましょう。
なお、「日本政策金融公庫の基本情報」「融資の攻略法」「申込みの流れ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
日本政策金融公庫では、創業者を対象とした融資制度として「新規開業・スタートアップ支援資金」も提供しています。
新規開業・スタートアップ支援資金は、新たに事業を始める方や事業開始後おおむね7年以内の方が利用できる融資制度です。融資限度額は最大7,200万円と一般貸付よりも高く、運転資金の返済期間も最長10年、据置期間は最長5年と長めに設定されています。
長期間にわたって返済できるため、創業直後で売上が安定していない企業でも、毎月の返済負担を抑えながら資金を調達できる点がメリットです。
新規開業・スタートアップ支援資金の金利や審査期間などについて、以下にまとめました。
▼日本政策金融公庫「新規開業・スタートアップ支援資金」の詳細情報
| 利用対象者 | 新たに事業を始める方または事業開始後おおむね7年以内の方 |
| 資金使途 | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 運転資金:10年以内(うち据置期間5年以内) 設備資金:20年以内(うち据置期間5年以内) |
| 金利 | 有担保:3.05〜5.25% 無担保:3.85〜5.65% ※2026年10月時点の金利 |
| 審査期間 | 2週間〜1ヶ月 |
この制度では、創業前または事業開始後に税務申告を2期終えていない企業は、原則として無担保・無保証人で融資を受けられます。
また、「女性」「35歳未満の方」「55歳以上の方」など、一定の条件を満たす場合は、通常より低い金利で融資を受けることも可能です。
そのため、創業直後で十分な仕入れ資金を確保できていない方は、新規開業・スタートアップ支援資金の利用を検討してみましょう。
なお、「新規開業・スタートアップ支援資金の活用事例」などを詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度3. 地方自治体|制度融資
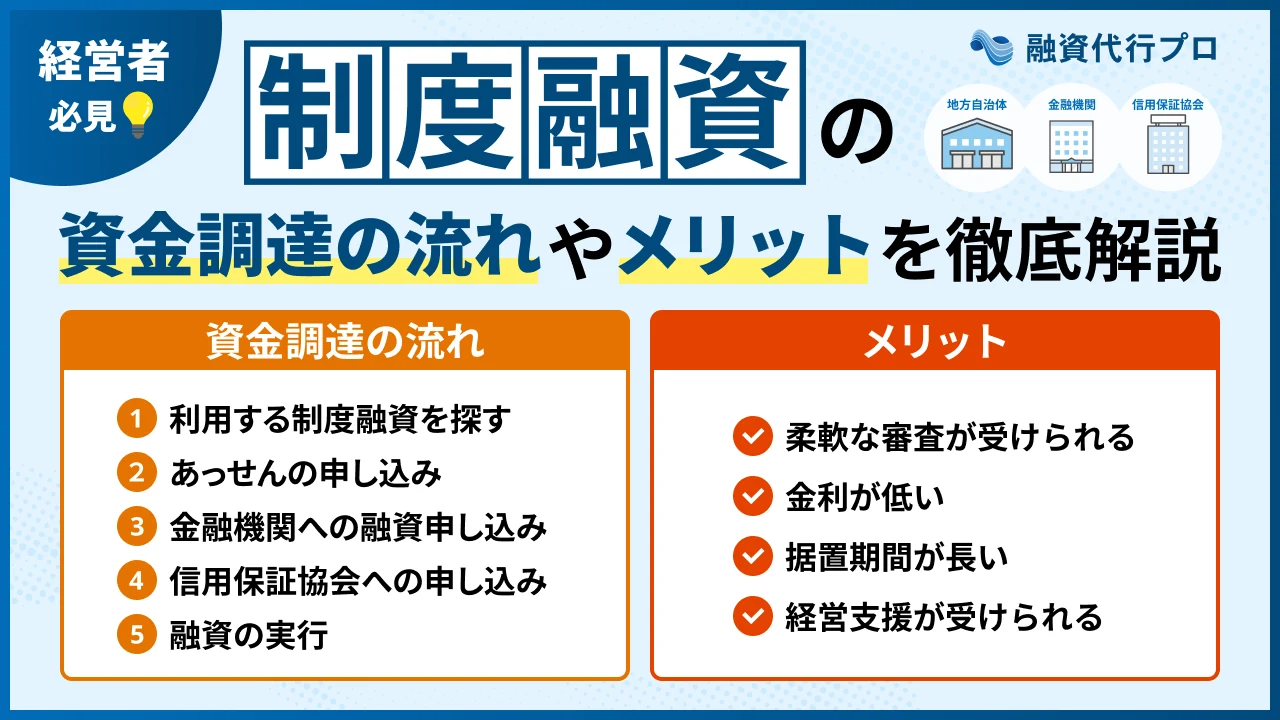
地方自治体の「制度融資」は、自治体・信用保証協会・民間金融機関の3者が連携し、中小企業や小規模事業者の資金調達を支援する制度です。
制度融資では、信用保証協会が公的な保証人になることで、金融機関の貸し倒れリスクが軽減されます。そのため、銀行や信用金庫から融資を受けるのが難しい企業でも、審査に通りやすくなる点がメリットです。
また、自治体によっては利息や信用保証料の一部を補助してくれるため、毎月の返済負担を抑えられる場合もあります。
一例として、東京都が提供する「創業融資」の詳細情報を以下にまとめました。
▼東京都「創業融資」の詳細情報
| 利用対象者 | (1)から(3)のいずれかに該当するもの (1)事業を営んでいない個人で、東京都内で創業しようとする具体的計画を有するもの (2)創業した日から5年未満である 中小企業者又は組合 (3)東京都内で分社化しようとする会社又は分社化により設立された日から5年未満の会社 |
| 資金使途 | 運転資金・設備資金 |
| 融資限度額 | 3,500万円 |
| 返済期間 | 運転資金:7年以内(うち据置期間1年以内) 設備資金:10年以内(うち据置期間1年以内) |
| 金利 | 固定金利(2.4〜2.9%)または変動金利 |
| 信用保証料 | 東京都が3分の2を補助 |
参考:令和8年度 東京都中小企業制度融資一覧|東京都
東京都の「創業融資」では、仕入れ資金を含む運転資金や、建物・機械設備などの購入に必要な設備資金として、最大3,500万円を借りられます。運転資金の返済期間は最長7年に設定されているほか、信用保証料の3分の2を東京都が補助してくれる点も大きな特徴です。
ただし、制度融資の内容は自治体ごとに異なり、利用する制度によっては利息・信用保証料を全額自己負担しなければならない可能性もあります。
複数の機関が審査に関わる仕組み上、融資実行までに2〜3ヶ月かかる場合もあるため、スケジュールに余裕を持って手続きを進めることが大切です。
なお、「制度融資の仕組みやメリット」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度4. 民間金融機関|信用保証協会付融資
信用保証協会付融資とは、信用保証協会の保証制度を利用し、銀行や信用金庫などの民間金融機関から資金を借り入れる方法です。
自治体の制度融資と同じく、信用保証協会の保証を付けることで、金融機関の貸し倒れリスクが軽減される点が特徴といえます。
ここでは、信用保証協会が設けている「一般保証」の詳細情報を以下にまとめました。
▼「信用保証協会付融資(一般保証)」の詳細情報
| 資金使途 | 運転資金・設備資金 |
| 保証限度額 | 2億8,000万円 |
| 返済期間 | 運転資金:7年以内 設備資金:10年以内 |
| 金利 | 2.0%前後 ※実際の金利は金融機関による |
| 信用保証料 | 0.45〜1.90% |
| 審査期間 | 2週間〜1ヶ月程度 |
一般保証は、仕入れ資金を含む運転資金や設備資金を調達する際に利用でき、保証限度額も最大2億8,000万円と高く設定されています。そのため、事業拡大に向けて大量の商品や原材料を仕入れる場合でも、余裕を持って必要な資金を確保できる点が大きなメリットです。
ただし、自治体の補助を受けられる制度融資とは異なり、通常の信用保証協会付融資では、利息や信用保証料を自己負担しなければなりません。
上記を踏まえ、融資を申し込む際は、毎月の返済額だけでなく、利息や信用保証料を含めた総コストを事前に確認しておきましょう。
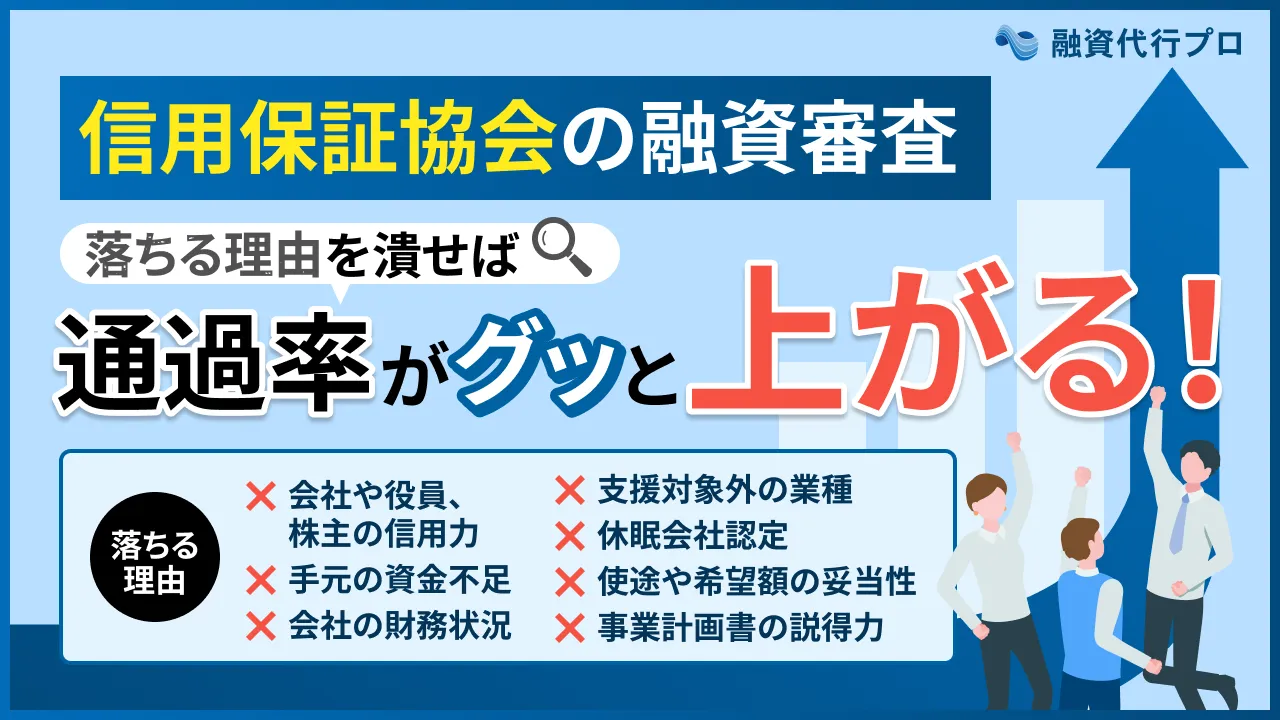
なお、「信用保証協会の審査に通過するコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度5. 民間金融機関|プロパー融資
プロパー融資とは、銀行や信用金庫などの民間金融機関が、信用保証協会の保証を付けずに直接融資を行う方法です。企業の信用力や返済能力に応じて融資条件が決まるため、低金利かつ長期の融資を受けられる可能性があります。
また、制度上の融資限度額が設けられておらず、企業の財務状況によっては、数億円規模の資金を調達できる点もメリットです。
一般的なプロパー融資の金利や返済期間などについて、以下にまとめました。
▼「プロパー融資」の詳細情報
| 資金使途 | 運転資金・設備資金 |
| 融資限度額 | 上限なし |
| 返済期間 | 運転資金:最長5年程度 設備資金:最長20年程度 |
| 金利 | 1.0〜3.0%程度 |
| 審査期間 | 3週間〜2ヶ月程度 |
プロパー融資は、信用保証協会の保証を利用しないため、信用保証料が発生せず、資金調達にかかる費用を抑えられる点も魅力です。
ただし、金融機関が貸し倒れリスクを直接負担することから、信用保証協会付融資に比べて審査が厳しい点には注意しなければなりません。
特に、赤字決算が続いている企業や、創業直後で事業実績が乏しい企業などは、正式な審査に進む前の段階で融資を断られる可能性もあります。
そのため、プロパー融資を利用する際は、決算書や事業計画書の内容を整え、安定した収益性や十分な返済能力を示せるようにしておきましょう。
また、最初からプロパー融資を目指すのではなく、信用保証協会付融資などで返済実績を積み、金融機関との信頼関係を築いておくことも大切なポイントです。
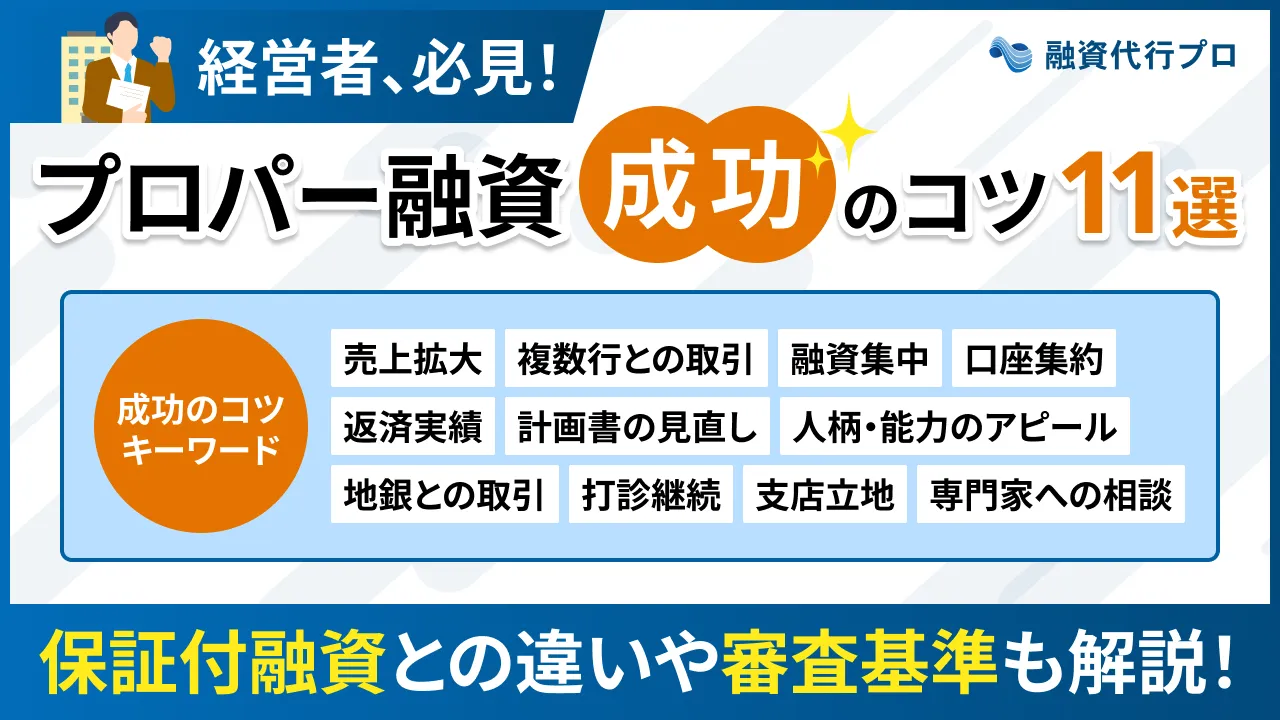
「プロパー融資の審査条件や成功のコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度6. ノンバンク|ビジネスローン
ノンバンクのビジネスローンは、「消費者金融」や「信販会社」など、銀行以外の金融機関が提供する事業者向けの融資商品です。日本政策金融公庫や銀行などに比べて融資スピードが圧倒的に早く、申込みから最短即日で仕入れ資金を調達できる場合があります。
また、「原則として無担保・無保証人で利用できる」「提出書類が少ない」など、スムーズに手続きを進められる仕組みが整っている点もメリットです。
ビジネスローンの借入可能額や金利などについて、以下にまとめました。
▼「ビジネスローン」の詳細情報
| 資金使途 | 事業資金(運転資金、設備資金など) |
| 借入可能額 | 50万円〜1,000万円 |
| 返済期間 | 1年〜5年程度 |
| 金利 | 8.0〜18.0%程度 |
| 審査期間 | 即日〜1週間 |
ノンバンクのビジネスローンは迅速な資金調達が期待できる一方、金利は8.0〜18.0%と高めに設定されている点には注意が必要です。資金を調達しやすいからといって、無計画に何度も利用すると、毎月の返済負担が重くなり、資金繰りを圧迫する可能性があります。
銀行融資などに比べて借入可能額も低い傾向にあるため、ビジネスローンは一時的な資金不足を補う手段として活用しましょう。
直近で売上の入金予定があるなど、短期間で返済できる見通しが立っている場合は、利息負担を抑えながら必要な仕入れ資金を確保できます。
「どの制度が自社に合っているのか分からない」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、仕入れ資金の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「仕入れ資金の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
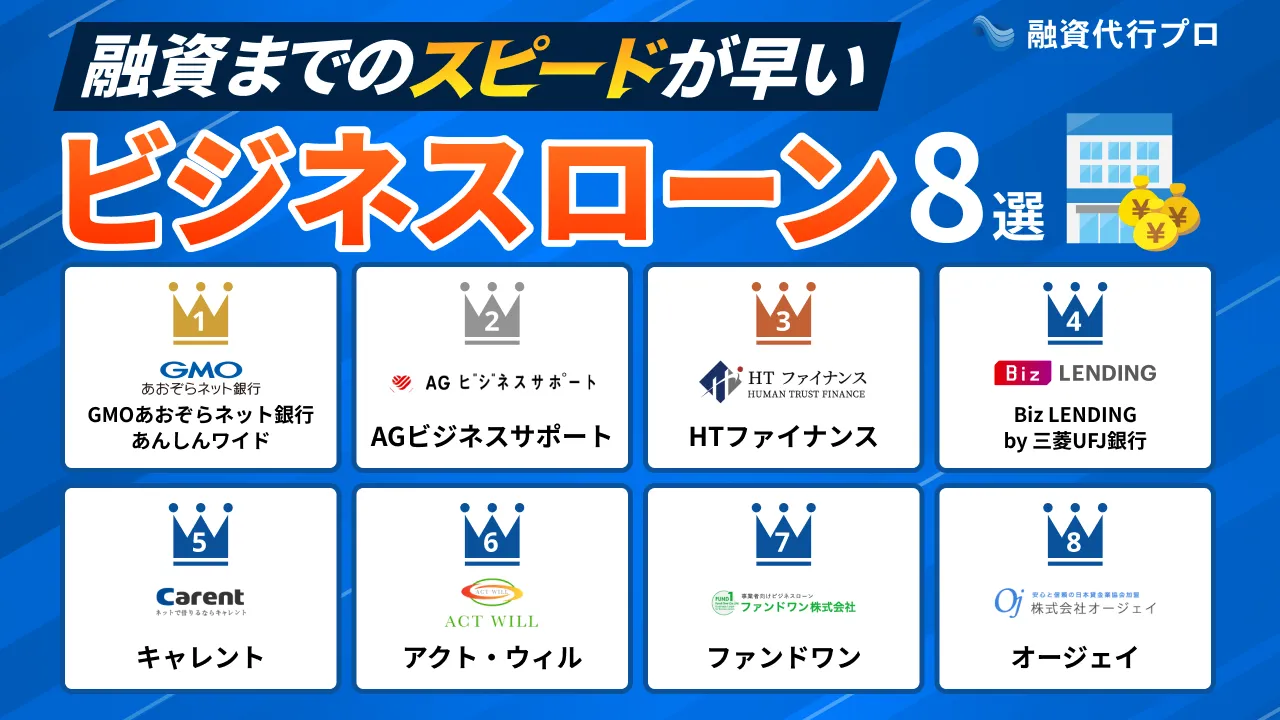
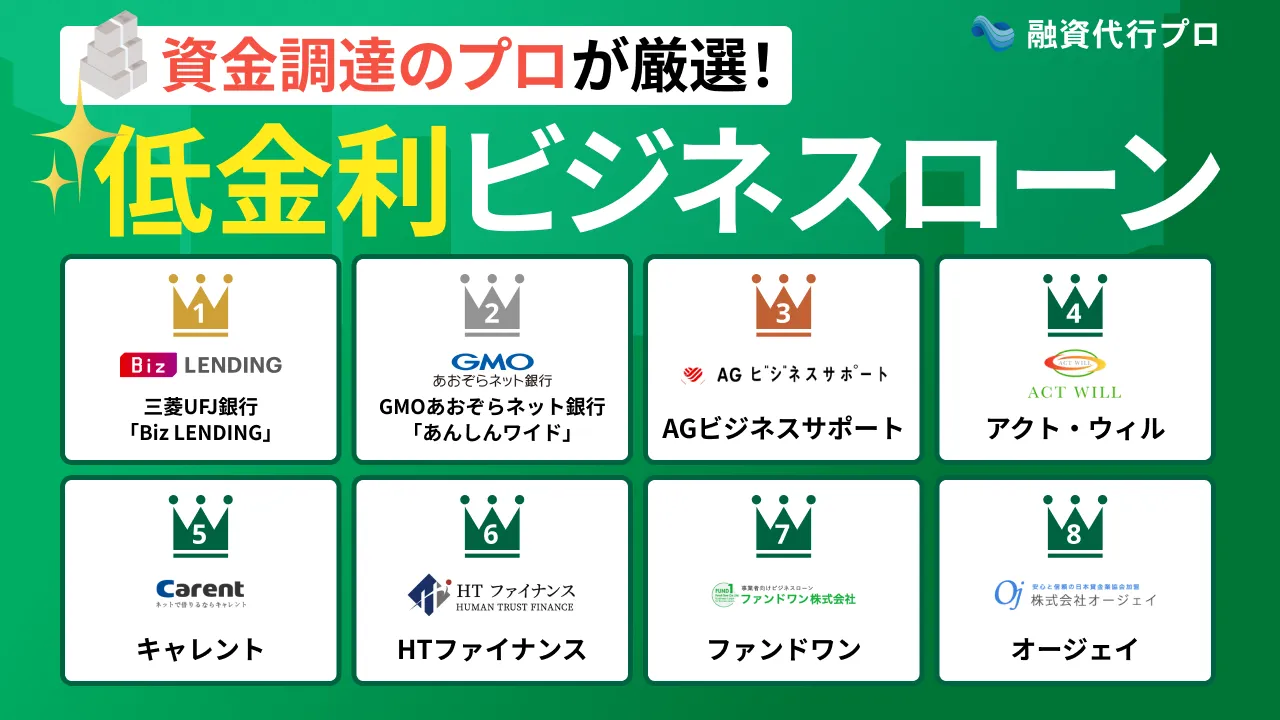
なお、以下の記事では筆者おすすめのビジネスローンを紹介しているため、自社に合った商品を見つけたい方は、ぜひチェックしてみてください。

仕入れ資金の審査で見られる「5つのポイント」
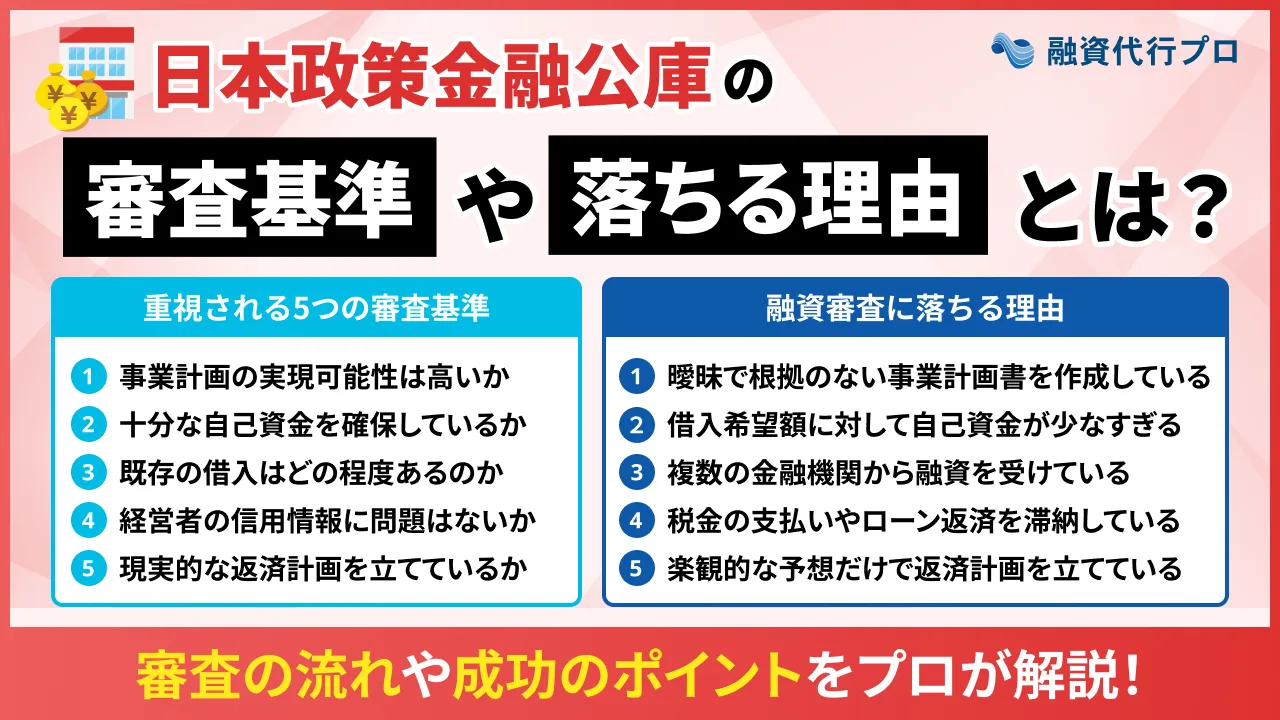
仕入れ資金の審査では、主に以下5つのポイントを重点的に見られます。
- ポイント1.仕入れ資金の必要性や金額の妥当性
- ポイント2.借入希望額に対する自己資金の割合
- ポイント3.事業の収益性や財務状況
- ポイント4.現在の借入状況や返済能力
- ポイント5.事業計画・返済計画の実現可能性
融資審査をスムーズに通過するためにも、どのようなポイントが評価されやすいのかを押さえておきましょう。
なお、「日本政策金融公庫の審査基準」については、以下の記事でも詳しく解説しているため、融資を検討している方は参考にしてください。
ポイント1. 仕入れ資金の必要性や金額の妥当性
仕入れ資金の融資を受ける際、審査では「仕入れ資金の必要性や金額の妥当性」が重点的にチェックされます。
日本政策金融公庫や銀行などの金融機関は、企業に融資した資金を利息とともに回収しなければなりません。そのため、過剰な融資によって企業の返済負担が重くなり、貸し倒れリスクが高まる事態を避ける必要があるのです。
たとえば、販売見込みに対して仕入れ数量が多すぎる場合、必要以上の資金を借りようとしていると判断され、審査で不利になるでしょう。
他にも、融資審査では以下のようなポイントが確認されます。
- なぜ今、商品や原材料を仕入れる必要があるのか
- 過去の販売実績や今後の売上見込みに対して、仕入れ数量は適切か
- 商品や原材料の仕入れ単価・合計金額に合理的な根拠があるか
- 必要な仕入れ資金に対して、借入希望額が過大になっていないか
融資を申し込む際は、仕入先からの見積書や発注書、過去の販売実績などを用意し、仕入れの必要性や金額の根拠を説明できるようにしておくことが大切です。
ポイント2. 借入希望額に対する自己資金の割合
仕入れ資金の融資審査では、「借入希望額に対する自己資金の割合」も重要な判断材料となります。自己資金が少なく、借入への依存度が高い企業は、予期せぬ支出が発生した際に資金繰りが悪化し、返済が滞るリスクが高まるためです。
金融機関は、借入希望額に対して十分な自己資金を確保できているかを確認し、企業の「財務状況」「返済能力」を判断しています。
金融機関が具体的に確認するポイントは、以下のとおりです。
- 現時点でどれくらいの自己資金を確保できているか
- 自己資金に対して借入希望額が大きすぎないか
- 自己資金をどのように確保したのか、借入金は含まれていないか
- 自己資金と借入金を活用し、仕入れ後も安定した事業を続けられるか
必要な自己資金額に一律の基準はありませんが、借入希望額の「3分の1程度」を一つの目安として考えておきましょう。
たとえば、仕入れ資金として500万円の融資を希望する場合は、約167万円の自己資金を確保する必要があります。融資を申し込むまでに時間的な余裕がある方は、今のうちから少しずつ自己資金を増やしておくことが大切です。
ポイント3. 事業の収益性や財務状況
仕入れ資金の融資審査では、「事業の収益性や財務状況」も慎重に確認されます。
たとえば、売上や利益が安定しており、十分な返済能力があると判断される企業は、金融機関からの信用も高く、審査を有利に進められるでしょう。一方、「赤字決算や債務超過の状態にある企業」「資金繰りが悪化している企業」などは、返済が滞るリスクが高いと判断されるかもしれません。
金融機関が事業の収益性・財務状況を確認する際は、決算表・試算表・資金繰り表などをもとに、以下のポイントをチェックします。
- 売上や利益が安定しているか、赤字が続いていないか
- 資産や負債のバランスは適切か、債務超過に陥っていないか
- 売上入金や仕入代金の支払いに問題がなく、返済原資を確保できる見込みがあるか
なお、赤字決算や債務超過の状態にあるからといって、必ずしも融資を受けられないわけではありません。
現在の経営状態に課題がある場合でも、業績悪化の原因や具体的な改善策を示すことで、事業の将来性を評価される可能性があります。
ポイント4. 現在の借入状況や返済能力
仕入れ資金の融資審査では、「現在の借入状況や返済能力」も重視されます。売上や利益が十分にあっても、既存借入の返済負担が大きい場合、新たな融資の返済に充てられる資金が限られるためです。
また、現在の借入先や過去の返済履歴などから、企業が計画的に資金を管理し、返済義務を適切に果たしているかどうかも確認されます。
具体的には、以下のようなポイントがチェックされるでしょう。
- 他の金融機関からどれくらいの資金を借り入れているか
- 消費者金融やノンバンクなどから高金利で借りていないか
- 毎月の返済負担が過度に重くなっていないか
- 借入金を期日どおりに返済しているか
- 税金・社会保険料の支払いも滞りなく行っているか
- 個人名義のローンやクレジットカードなどで返済遅延がないか
- 新たな融資を受けても継続的に返済できる見込みがあるか
消費者金融やノンバンクなどから高金利で借り入れている場合は、返済負担の大きさや資金繰りの状況を懸念され、審査で不利になる可能性があります。
税金や社会保険料の滞納がある場合も、「事業者としての責任を果たしていない」「資金管理に問題がある」と判断され、融資を受けにくくなるため注意しましょう。
なお、金融機関によっては、審査の過程で経営者個人の信用情報が確認される場合があります。特に日本政策金融公庫では、ほぼ確実に見られる点を押さえておくべきです。
過去の返済履歴などに不安がある方は、「CIC」「JICC」「全国銀行個人信用情報センター」などの信用情報機関で、自身の登録情報を確認してから融資を申し込むようにしましょう。
ポイント5. 事業計画・返済計画の実現可能性
仕入れ資金の融資審査では、「事業計画・返済計画の実現可能性」も重点的にチェックされます。
融資によって仕入れ資金を確保できても、商品が計画どおりに売れなければ、返済に必要な資金を確保できません。また、売上が順調に伸びていても、代金の回収が遅れることで資金繰りが悪化し、借入金の返済が滞る可能性もあります。
そのため、金融機関は「仕入れた商品を販売して十分な利益を確保し、計画どおりに返済を続けられるのか」を確認します。
具体的には、以下のようなポイントがチェックされるでしょう。
- 仕入れた商品や製造する製品に十分な需要があり、販売先を確保できる見込みがあるか
- 過去の販売実績や市場動向などを踏まえて、現実的な売上・利益の目標が設定されているか
- 商品が売れ残るリスクを考慮し、適切な仕入れ数量や販売計画を設定しているか
- 仕入代金の支払いや売上代金の入金時期を踏まえ、安定した資金繰りを維持できるか
- 売上や利益の見通し、資金繰りの状況を踏まえて、無理のない返済計画を立てているか
これらのポイントは、融資を申し込む際に提出する「事業計画書」「資金繰り表」などをもとに判断されます。そのため、事業計画書を作成する際は、過去の販売実績や市場調査のデータなどを活用し、売上や利益の見通しを具体的な数字で示すことが大切です。
あわせて、事業計画書の内容を裏付ける資料も用意しておくと、計画の実現可能性を評価してもらいやすくなり、審査も有利に進められるでしょう。
仕入れ資金の融資を成功させる「5つのコツ」
仕入れ資金の融資を成功させるためには、以下5つのコツを押さえておくことが大切です。
金融機関からの信用を高める材料を用意しておくことで、事業を円滑に続けながら、十分な仕入れ資金を調達できます。
コツ1. 必要な金額を明確にした上で借入希望額を決める
仕入れ資金の融資を受ける際は、必要な金額を正確に把握した上で、根拠のある借入希望額を設定することが大切です。
金融機関は、融資審査において「仕入れ資金の具体的な使い道」や「借入希望額の妥当性」を慎重に確認します。そのため、仕入れに必要な金額やその根拠を具体的に示せば、融資の必要性が伝わり、審査を通過しやすくなるでしょう。
借入希望額を決める際に意識すべきポイントは、以下のとおりです。
- 仕入れる商品の種類・数量・単価を整理し、必要な仕入れ資金の総額を計算する
- 現在の手元資金や今後の支払い予定を確認し、融資で調達する必要がある金額を算出する
- 仕入れ先から「見積書」「発注書」などを取得し、必要な金額の根拠を明確にする
借入希望額を決める際は、仕入れにかかる費用だけでなく、手元に残しておく運転資金も含めて計算することが重要です。
事業を継続するために最低限必要な運転資金を確保しつつ、無理なく返済できる範囲で借入希望額を設定しましょう。
コツ2. 借入希望額の「3分の1」を目安に自己資金を確保する
仕入れ資金の融資を受ける際は、借入希望額の「3分の1程度」を一つの目安として、自己資金を確保しておくことも大切です。
自己資金を十分に確保しておけば、借入依存度が低いことを示せるため、金融機関からの評価につながる可能性があります。また、仕入れた商品が計画どおりに売れなかった場合にも対応しやすく、融資後の資金繰りを安定させられる点もメリットです。
現時点で自己資金が不足している場合は、以下のような方法で確保できないか検討してみましょう。
- 補助金・助成金
- 保険の解約返戻金
- 家族・親族による贈与
- 資産の売却
- 退職金(開業予定の場合) など
自己資金を確保する際は、一時的に借りたお金を口座に入れ、自己資金を多く見せかける「見せ金」を疑われないように注意しましょう。
金融機関は、通帳の入出金履歴などから資金の流れを確認するため、見せ金と判断されると、融資審査に悪影響を及ぼすおそれがあります。そのため、「家族からの贈与」「資産の売却」などで自己資金を確保する場合は、資金の出所を証明できる資料を用意しておくことが重要です。
なお、「銀行融資以外の資金調達方法」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
コツ3. 財務状況を正確に把握して経営改善に取り組む
仕入れ資金の融資を受ける際は、現在の財務状況を正確に把握し、必要に応じて経営改善に取り組むことも重要なポイントです。
金融機関は、融資審査において過去の売上・利益の推移や財務状況を確認し、融資金を無理なく返済できるかを判断します。そのため、まずは決算書や試算表などを確認し、「売上の推移」「借入状況」「資金繰りの状況」などを整理しておくことが大切です。
赤字や売上減少などの課題が見つかった場合は、以下のポイントを意識しながら、経営改善に取り組みましょう。
- 売上減少の原因を分析し、販売方法や販路の見直しなどによって売上の回復を図る
- 仕入れ価格や販売価格を見直し、商品・サービスの利益率を改善する
- 固定費や不要な支出を見直し、経費削減によって収益性を高める
- 売掛金の回収時期や仕入れ代金の支払時期を見直し、資金繰りを改善する
経営改善に取り組む際は、単に対策を検討するだけでなく、具体的な数値目標を設定した上で改善策を立案・実行することが重要です。
融資審査を受ける際は、経費削減によって利益が改善した実績や、売上回復に向けた計画を示すことで、今後の見通しを分かりやすく説明できます。
財務状況に課題がある場合でも、原因を特定して改善に取り組めば、事業の収益性や返済能力を評価してもらうための判断材料を増やせるでしょう。
なお、「銀行や決算書を見る際に重視するポイント」や「経営改善計画書の作り方」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

コツ4. 既存借入を整理して無理のない返済額を設定する
すでに他の金融機関から融資を受けている場合は、既存借入の状況を整理し、新たな融資も含めて無理なく返済できる金額を設定することが大切です。
金融機関は、貸したお金を確実に回収することを重視しており、審査では「融資を実行しても返済を継続できるかどうか」を慎重にチェックしています。そのため、融資を受ける際は、現在の借入状況を踏まえて無理のない返済額を設定し、安定的に返済できる見込みがあることを示さなければなりません。
具体的には、以下のポイントを意識しながら、既存借入の整理と返済額の検討を進めましょう。
- 借入先ごとの借入残高・金利・毎月の返済額・返済期限を整理する
- 既存借入について毎月の返済総額を計算し、現在の返済負担を把握する
- 今後の収益や資金繰りを踏まえ、新たな融資の返済に充てられる金額を算出する
- 無理なく返済できる金額をもとに、新たな融資の借入希望額や返済期間を検討する
返済額を設定する際は、制度ごとに定められている融資条件をもとに「毎月どの程度の金額であれば無理なく返済できるのか」を検討し、事業計画や返済計画に反映させましょう。
税金・社会保険料の支払いや経営者個人の借入についても現状を確認し、延滞・滞納がある場合は解消しておくことが大切です。既存借入の返済に遅れが生じている場合は、その原因を整理した上で該当の金融機関に相談し、返済状況の改善に取り組む必要があります。
金融機関からの評価を上げるためにも、現在の返済負担と今後の資金繰りを踏まえ、既存借入と新たな融資の両方を無理なく返済できる計画を立てましょう。
コツ5. 客観的な根拠をもとに事業計画・返済計画を作成する
仕入れ資金の融資を受ける際は、客観的な根拠をもとに事業計画・返済計画を作成し、事業で得られる利益から安定して返済できることを示しましょう。
過去の販売実績や具体的なデータをもとに計画を作成すると、「商品がどの程度売れる見込みなのか」「返済原資を継続的に確保できる見込みがあるのか」が明確に伝わり、金融機関から高い評価を得やすくなります。
そのため、事業計画・返済計画を作成する際は、以下のポイントを意識することが大切です。
- 過去の販売実績や市場ニーズ、競合状況などを踏まえて、現実的な売上・利益の見通しを立てる
- 取引先からの受注状況を整理し、「受注書」「契約書」などを活用して販売見込みの根拠を示す
- 商品の仕入れから販売・代金回収までの期間を考慮し、資金繰り表を作成する
- 売上・利益の見通しや資金繰りをもとに、無理のない返済額・返済期間を反映させる
仕入れ資金の融資では、商品を販売して利益を確保できるかだけでなく、返済期日までに必要な資金を用意できるかも重視されます。そのため、融資を受ける際は、資金繰り表などで現金の流れを把握し、期日通りに借入金を返済できることも返済計画に盛り込みましょう。
また、商品の売れ残りや売上代金の入金遅延などが発生した場合にも対応できるよう、余裕を持った返済計画を立てておくと、説得力をさらに高められます。
自社だけで完成度の高い事業計画書を作成するのが難しい場合は、仕入れ資金の融資に詳しい「プロ」に相談することも検討してみましょう。
「仕入れ資金の融資を確実に成功させたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、仕入れ資金の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「仕入れ資金の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
なお、「事業計画書の作り方」や「筆者が厳選した事業計画書の作成代行」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

金融機関からの融資以外で仕入れ資金を確保する「5つの方法」
金融機関からの融資以外で仕入れ資金を確保する方法は、以下の5つです。
- 方法1.ファクタリングで売掛金を現金化する
- 方法2.請求書カード払いで支払期限を延ばす
- 方法3.既存在庫や遊休資産を売却する
- 方法4.仕入先に支払条件の変更を交渉する
- 方法5.取引先から商品代金の前払いを受ける
「自社の財務状況では融資を受けられるか分からない」「借入枠を残しておきたい」という方は、上記の資金調達方法も併せて検討してみてください。
方法1. ファクタリングで売掛金を現金化する
金融機関からの融資以外で仕入れ資金を確保する方法としては、ファクタリングを利用して売掛金を現金化する方法があります。
ファクタリングとは、取引先から入金される予定の売掛金を専門業者に売却し、入金期日よりも前に現金化する資金調達方法です。
たとえば、取引先からの入金が2ヶ月後になる場合でも、ファクタリングを利用すれば、手数料を差し引いた金額を先に受け取れます。
ファクタリングの詳細情報は、以下のとおりです。
▼「ファクタリング」の詳細情報
| 買取可能額 | 「無制限」が多い |
| 手数料 | 2社間:10.0〜30.0%程度 3社間:1.0〜10.0%程度 |
| 返済期間 | 売掛金の支払いサイトまで |
| 審査期間 | 最短2時間〜1週間程度 |
ファクタリングは、融資とは異なる資金調達方法のため、原則として「負債」を増やさずに仕入れ資金を確保できる点がメリットです。最短即日で現金化できるサービスも多く、急な仕入れによって今すぐ資金を確保しなければならない状況でも、迅速に対応できます。
また、ファクタリングの審査では、売掛金の信用力が重視されるため、赤字決算や債務超過の企業でも十分に資金を確保できるでしょう。
ただし、ファクタリングは融資と比べて手数料が高い傾向にあり、利用するほど手元に残る資金が少なくなる点には注意が必要です。ファクタリングを利用する際は、複数の業者から見積もりを取得し、手数料や実際に受け取れる金額を慎重に比較しましょう。
「手数料を差し引いても必要な仕入れ資金を確保できるか」「商品の販売によって十分な利益を得られるか」なども確認することで、ファクタリングのメリットを活かしながら、スムーズに資金調達を進められます。
なお、筆者おすすめの「即日入金ファクタリング」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

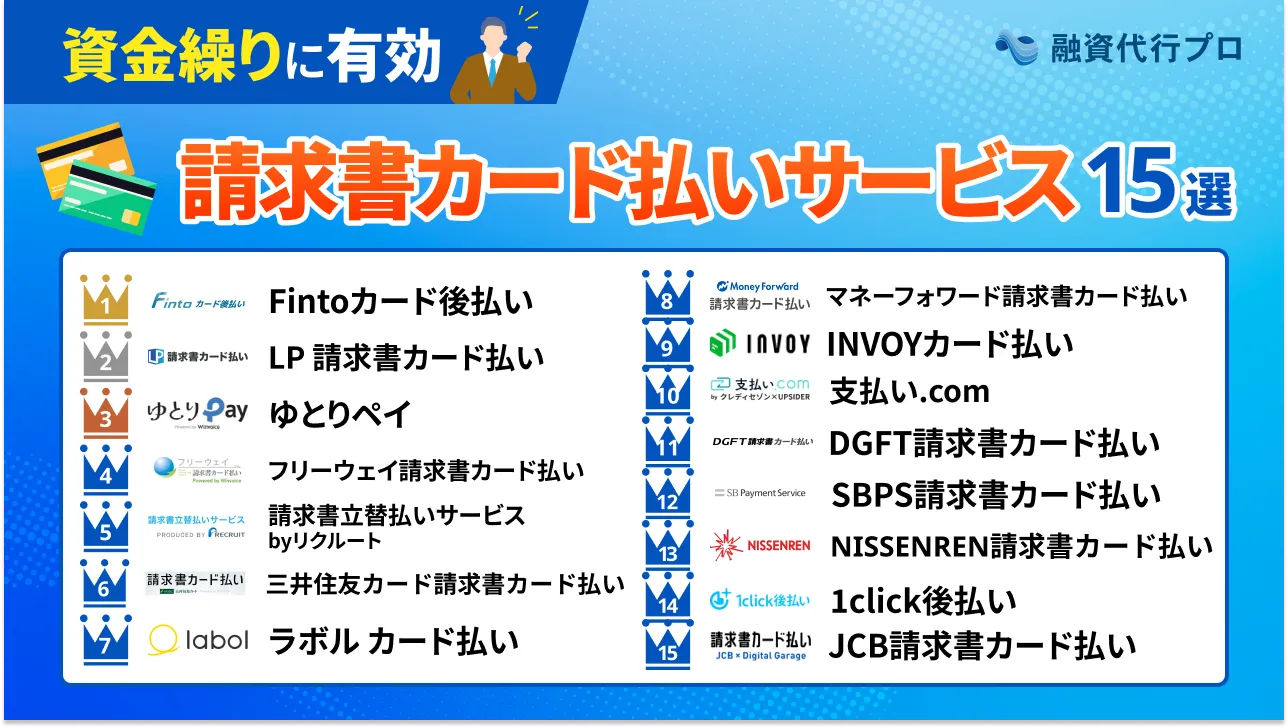
方法2. 請求書カード払いで支払期限を延ばす
金融機関からの融資以外で仕入れ資金を確保する方法としては、請求書カード払いを利用して支払期限を延ばす方法もあります。
請求書カード払いとは、本来であれば銀行振込で支払う予定の請求書を、クレジットカード決済に切り替えられるサービスです。サービスの提供会社が取引先に代金を振り込み、利用者は後日、クレジットカードの引き落とし日に支払いを行います。
請求書カード払いの詳細情報について、以下にまとめました。
▼「請求書カード払い」の詳細情報
| 利用限度額 | クレジットカードの利用可能枠まで |
| 手数料 | 3.0〜4.0% |
| 事前審査 | 「なし」の会社が多い |
| 振込スピード | 最短即日〜3営業日 |
| 先延ばし期間 | 最大60日 |
請求書カード払いでは、支払いを先延ばしにすることで手元に資金を残せるため、その資金を商品の仕入れに充てることが可能です。融資とは異なり、事前審査なしで利用できるサービスも多く、申込みから最短即日〜3営業日程度で取引先への振込が完了します。
支払期限を最大60日程度延長できるサービスもあるため、売上代金が入金されるまでの資金繰りを改善しやすい点もメリットです。
ただし、請求書カード払いの利用限度額は、クレジットカードの利用可能枠によって決まる点に注意しなければなりません。また、無計画に支払いを先延ばしにすると、カードの引き落とし日に多額の資金が流出し、かえって資金繰りが悪化するおそれもあります。
そのため、請求書カード払いを利用する際は、手数料やクレジットカードの利用可能枠を事前に確認した上で、無理のない支払計画を立てましょう。
なお、筆者が厳選した「即日対応の請求書カード払い」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
方法3. 既存在庫や遊休資産を売却する
金融機関からの融資以外で仕入れ資金を確保する方法としては、既存在庫や遊休資産を売却する方法も挙げられます。
これは、企業が保有する在庫や事業で使用していない資産を売却し、得られた資金を商品の仕入れに充てる方法です。
具体的には、以下のような在庫や資産が売却対象となります。
売却対象となる在庫・資産
- 既存在庫: 売れ残った商品や長期間保管している在庫
- 機械・設備: 使用していない機械や旧型の設備
- 車両: 使用頻度の低い社用車や不要になった配送車
- 不動産: 事業で使用していない土地や建物
- 有価証券: 企業が保有する株式や債券など
既存在庫や遊休資産の売却は、融資とは異なり、新たな負債を増やさずに仕入れ資金を確保できる点が大きなメリットです。長期間売れ残っている在庫や使用していない設備を処分することで、維持管理費を削減でき、資金繰りの改善にもつながります。
ただし、売却する資産によっては買い手が見つかるまでに時間がかかるほか、希望する金額で売却できるとは限らない点に注意が必要です。特に、売れ残った商品を値下げして販売する場合は、販売価格が仕入れ価格を下回り、損失が発生する可能性もあります。
そのため、在庫・資産を売却する際は、売却価格の相場や現金化までにかかる期間を確認し、十分な仕入れ資金を確保できるか検討した上で、必要な手続きを進めましょう。
現在の事業に必要な資産まで売却すると、業務に支障が出るおそれがあるため、経営全体への影響も考慮しながら、何を売るか決めることが大切です。
なお、「資産売却のメリットや具体的な方法」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
方法4. 仕入先に支払条件の変更を交渉する
金融機関からの融資以外で仕入れ資金を確保する方法としては、仕入先に支払条件の変更を交渉する方法もおすすめです。たとえば、仕入代金の支払条件を「月末締め・翌月末払い」から「月末締め・翌々月末払い」に変更できれば、その分だけ資金繰りに余裕が生まれます。
支払期限の延長に成功すると、金融機関から融資を受ける必要がなくなるため、利息や手数料の負担を抑えながら資金繰りを改善できる点がメリットです。
ただし、支払条件を変更するには、仕入先に同意してもらう必要があります。仕入先に支払条件の変更を交渉する際は、以下のポイントを意識しましょう。
- 支払期限の延長が必要な理由を明確にし、仕入先に具体的な事情を説明する
- 今後の売上・利益や資金繰りを踏まえ、無理なく支払える期日を提示する
- 一部の代金を先に支払うなど、仕入先の負担にも配慮した条件を検討する
- 変更後の支払条件について双方で合意した場合は、書面などに記録を残す
この方法は、仕入先にとって売上入金が遅れることになるため、一方的に条件変更を求めるのではなく、双方が納得できる条件を提示することが大切です。
また、支払期限を延長できたとしても、変更後の期日までに必要な資金を用意できなければ、仕入先との関係が悪化するおそれもあります。
そのため、まずは商品の販売予定や売上の入金時期を確認し、変更後の支払期限までに確実に代金を支払える見通しを立てた上で、交渉に臨みましょう。
方法5. 取引先から商品代金の前払いを受ける
金融機関からの融資以外で仕入れ資金を確保する方法としては、取引先から商品代金の前払いを受ける方法もあります。たとえば、300万円の商品を受注した際に100万円を前払いしてもらえれば、その資金を商品の仕入れに充てられるでしょう。
この方法は、代金の一部を納品前に受け取ることで、必要なタイミングで商品を仕入れやすくなる点がメリットです。また、融資とは異なり、借入金の返済や利息の支払いが発生しないため、資金調達に伴うコスト負担も抑えられます。
ただし、商品代金の前払いを受けるには、取引先の同意が必要です。そのため、以下のポイントを意識しながら交渉を進めましょう。
- 前払いが必要な理由を明確にし、取引先に具体的な事情を説明する
- 商品の仕入れに必要な金額を計算し、前払いしてもらう金額を検討する
- 仕入先の在庫状況や納期を確認し、取引先へ予定どおりに商品を納品できる見通しを立てる
取引先から前払いについて了承を得た場合は、事前に合意した条件に従って商品を納品することが何より重要です。仕入先の在庫不足などで商品を納品できなければ、取引先との関係が悪化するだけでなく、代金の返金が必要になる可能性もあります。
そのため、代金の前払いを受ける際は、商品を確実に入手できるかを確認した上で、無理のない納品計画を立てましょう。
「仕入れ資金の融資」についてよくある質問
仕入れ資金の融資について、よくある質問を以下にまとめました。「ウチの会社でも本当に融資を受けられるのか不安」という方は、ぜひ参考にしてみてください。
赤字決算でも仕入れ資金の融資を受けられますか?
赤字決算であっても、仕入れ資金の融資を受けられる可能性はあります。金融機関は、過去の業績や財務状況だけでなく、「赤字になった原因」「今後の収益見込み」「返済能力」などを総合的に判断するためです。
たとえば、一時的な売上減少で赤字になった場合でも、今後の売上・利益が回復する見通しを具体的に示せば、審査を通過できる可能性があるでしょう。ただし、赤字が長期間続いている場合や、経営改善の見通しが立っていない場合は、審査で不利になりやすいため注意が必要です。
融資を受ける際は、赤字になった原因を明確にした上で、収益改善に向けた取り組みや具体的な返済計画を説明できるようにしておきましょう。
なお、「赤字決算でも融資を受けるコツ」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
すでに同じ金融機関から借入がある場合でも、仕入れ資金の追加融資を受けられますか?
すでに同じ金融機関からの借入がある場合でも、仕入れ資金の追加融資を受けることは可能です。ただし、追加融資の審査では、「既存借入の返済状況」「現在の財務状況」「新たな借入の必要性」などが確認されます。
既存借入を計画的に返済しており、追加融資を受けても問題なく返済できると判断されれば、融資を受けられる可能性は十分にあるでしょう。一方、既存借入の返済が遅れている場合や、追加融資によって返済リスクが高まると判断された場合は、審査で不利になるかもしれません。
そのため、追加融資を受ける際は、必要な金額や使い道を明確にした上で、既存借入と新たな借入の両方を安定的に返済できる計画を立てておきましょう。
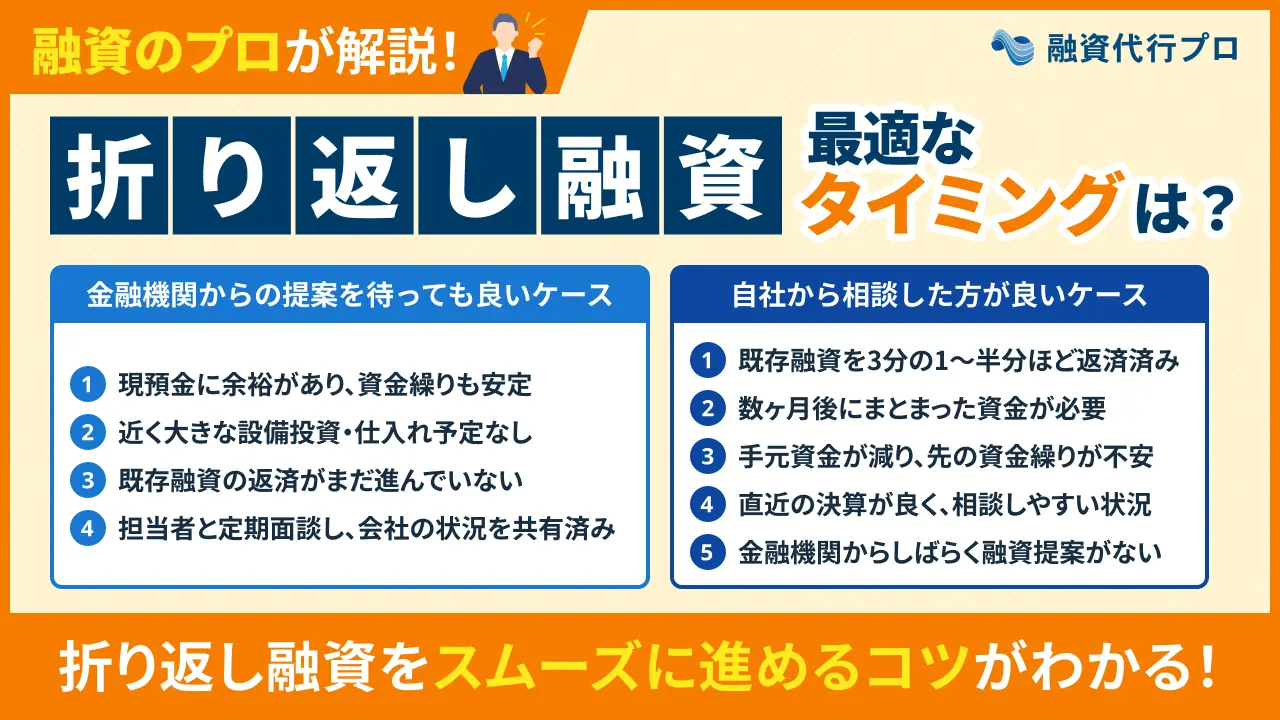
なお、以下の記事では「日本政策金融公庫の追加融資」や、既存融資の返済によって減少した残高の分だけ再び借り直す「折り返し融資」について詳しく解説しているため、こちらも併せてチェックしてみてください。

仕入れ資金の融資を受けるまでに何日かかりますか?
仕入れ資金の融資を受けるまでの期間は、利用する金融機関や融資制度によって異なります。たとえば、本記事で紹介した金融機関・融資制度における審査期間は、以下のとおりです。
仕入れ資金の融資にかかる期間の目安
- 日本政策金融公庫:2週間〜1ヶ月
- 自治体の制度融資:2〜3ヶ月
- 信用保証協会付融資:2週間〜1ヶ月
- プロパー融資:3週間〜2ヶ月
- ビジネスローン:即日〜1週間
また、融資とは異なる資金調達方法ですが、ファクタリングや請求書カード払いは、最短即日で対応してもらえます。
資金調達の際は、上記の期間を目安に、仕入れ代金の支払期限から逆算した上で準備を進めることが大切です。
仕入れ資金の融資にはどのような書類が必要ですか?
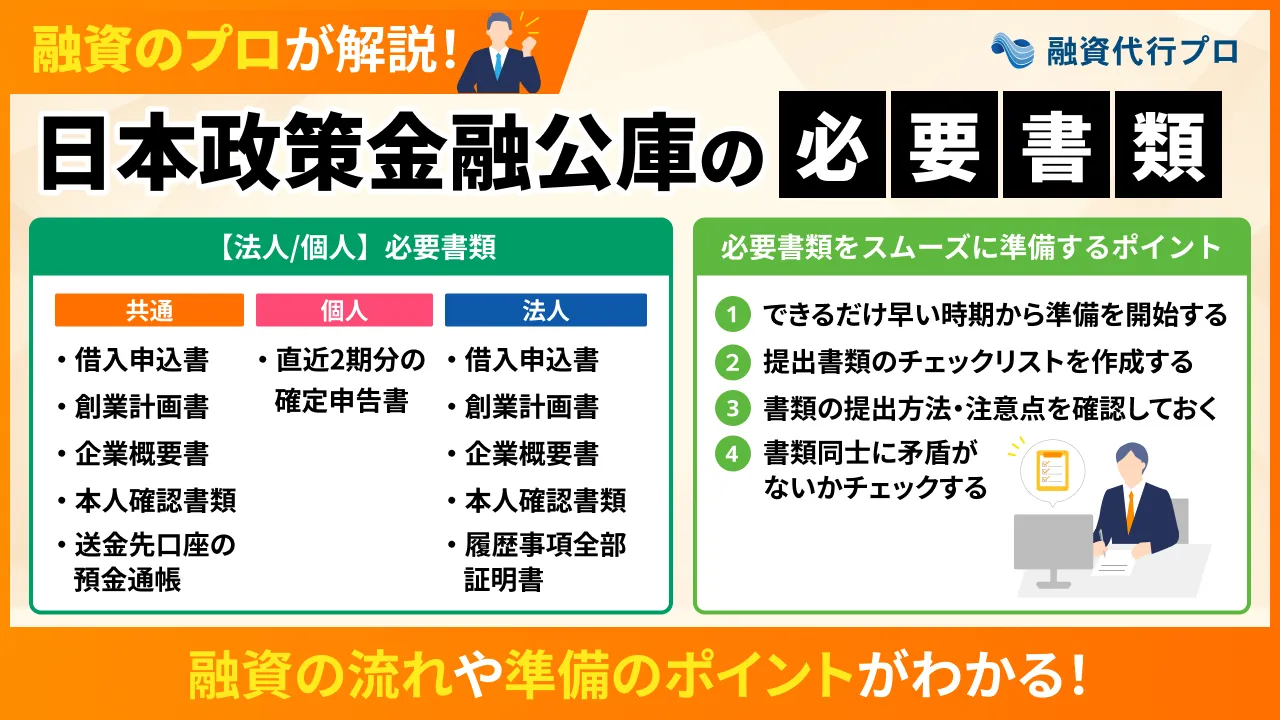
仕入れ資金の融資を受ける際は、一般的に以下のような書類が必要になります。
- 借入申込書: 融資を申し込むための書類
- 決算書・確定申告書: 過去の売上・利益や財務状況を確認できる書類
- 試算表: 直近の経営状況を確認できる書類
- 事業計画書・資金繰り表: 今後の収益見込みや返済計画を示す書類
- その他: 本人確認書類、預金通帳、納税証明書など
また、仕入れ資金の必要性や借入希望額の妥当性を示すために、以下のような資料も用意しておきましょう。
仕入れ資金の必要性・金額の妥当性を示すために必要な書類
- 仕入先の見積書・発注書: 商品の仕入れに必要な金額を示す資料
- 仕入計画書: 仕入れる商品の種類・数量・単価などを整理した資料
- 受注書・売買契約書: 仕入れた商品の販売先や受注状況を示す資料
- 販売実績・在庫管理表: 過去の販売状況や在庫の動きを確認できる資料
これらの資料を用意しておけば、仕入れ資金が必要な理由や、商品の販売利益で借入金を返済できる見通しを具体的に伝えられます。
ただし、実際に必要な書類は金融機関や融資制度によって大きく異なるため、申込先の金融機関に確認した上で準備を進めましょう。
なお、「日本政策金融公庫」や「銀行融資」の必要書類を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

個人事業主でも仕入れ資金の融資を受けられますか?
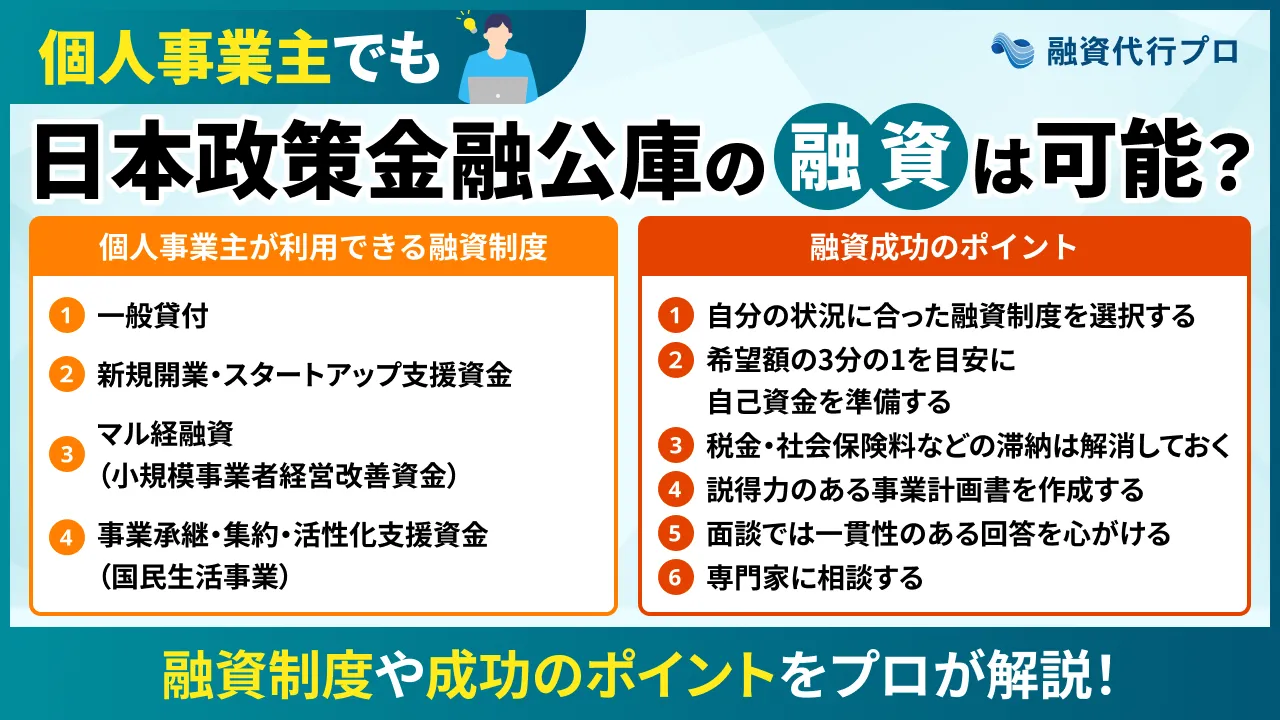
個人事業主でも、仕入れ資金の融資を受けることは可能です。たとえば、日本政策金融公庫の「一般貸付」や、地方自治体の「制度融資」などは、所定の条件を満たせば個人事業主も利用できます。
ただし、法人と同様に融資審査が行われるため、事業計画書を作成し、事業の収益性や返済能力を具体的にアピールすることが大切です。創業直後の個人事業主であっても、今後どの程度の売上・利益が期待できるのかを具体的な数値で示せば、審査を有利に進められます。
なお、「個人事業主が日本政策金融公庫の融資を受ける際のポイント」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
仕入れ資金の融資を確実に攻略して安定した事業運営につなげよう
仕入れ資金の融資を攻略すれば、必要なタイミングで確実に資金を確保でき、安定した事業運営につなげられます。
仕入れ資金の融資を受ける際に利用できる制度は、以下のとおりです。
仕入れ資金の融資を受けられる「6つの制度」
- 制度1. 日本政策金融公庫|一般貸付
- 制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3. 地方自治体|制度融資
- 制度4. 民間金融機関|信用保証協会付融資
- 制度5. 民間金融機関|プロパー融資
- 制度6. ノンバンク|ビジネスローン
融資を成功させるためには、まず必要な金額を明確にした上で、適切な借入希望額を設定しましょう。借入希望額の「3分の1程度」を目安に自己資金を確保しておくことも、審査を有利に進める上で大切なポイントです。
財務状況に課題がある場合は、赤字や売上減少の原因を特定し、経営改善に取り組みましょう。融資を受けるのが難しい場合は、「ファクタリング」「請求書カード払い」など、借入以外の資金調達方法を検討するのも一つの選択肢です。
仕入れ資金は、事業を安定的に継続する上で欠かせないものです。中長期的な事業成長を実現するためにも、自社の財務状況に合った資金調達方法を見つけ、必要な資金をスムーズに確保できるようにしておきましょう。
「仕入れ資金の融資を確実に成功させたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、仕入れ資金の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「仕入れ資金の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
本記事で紹介した内容をもとに、自社に合った資金調達方法を選び、安定した事業運営にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。