融資条件は金利で比べるもの
と考えられがちです。
実は、「借りた後で困った」という弊社へのご相談では、金利の差より融資期間・名義・契約の縛りが引き金になっている例が目立ちます。
不動産投資の融資で、こんなお悩みはありませんか?
「不動産会社が用意してくれた提携ローンだから、このまま進めて大丈夫だと思いたい」
「提示された条件の中で金利が一番低い金融機関を選べば、失敗しないはずだと考えている」
「この融資を受けてしまうと、次の物件を買いたいときに融資枠が塞がってしまうのではないか」
目の前にある融資条件が妥当かどうかは、目先の損得だけで判断できません。
本記事の結論は、以下の4点です。
- 「今回借りられるか」だけでなく「次の物件の融資余力が残るか」を基準に判断する
- 個人名義限定、提携ローンの価格未検証、必須サブリースなど避けるべき5つの条件を事前に精査する
- 表面金利だけでなく融資期間、事務手数料、共同担保、繰上返済違約金を含めた総額と自由度で比較する
- ノンバンクは保有期間と売却や借換などの出口戦略を確定させてから戦略的に活用する
この記事では、融資を受ける利点だけでなく、安易に条件を受け入れたことで後から追加融資を受けられなくなったり、売却時に自己資金からの持ち出しが必要になったりした相談事例に共通する失敗パターンも客観的に整理します。
筆者は、10年以上の融資支援実績のある金融機関出身者が成果報酬1%~でコンサルティングする、不動産融資コンサルの「融資代行プロ」というサービスを運営しており、これまで数多くの不動産オーナーの融資支援をしてきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
融資条件の提示を受けてから契約するまでの判断基準として、後から見返せるようブックマークしておくと便利です。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
不動産投資の融資は「今回借りられるか」だけで決めない
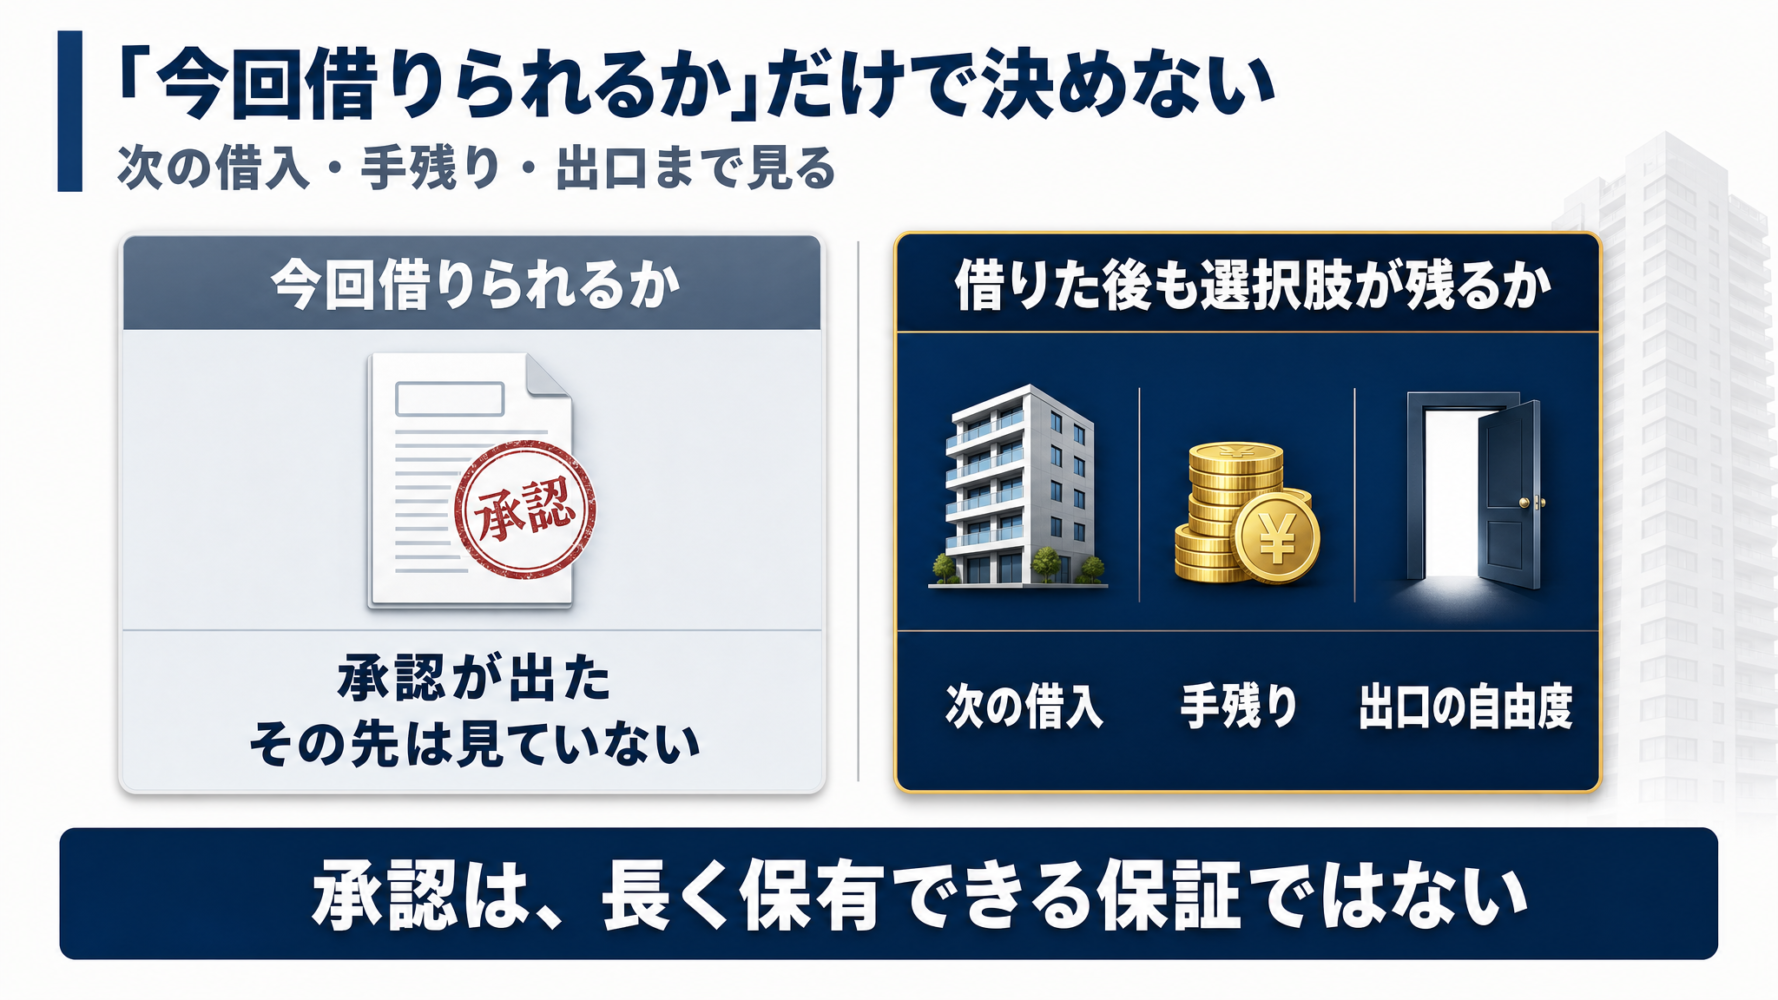
不動産投資の融資を検討する際、「金融機関から融資承認が下りるかどうか」ばかりに気を取られてしまうケースが多く見られます。
融資審査に承認されたという事実は、金融機関が「現時点で回収見込みがある」と判断したに過ぎません。その借入条件で長期的に賃貸経営を安全に継続できることまで保証されたわけではないのです。融資の選び方は、物件を保有した後の「手残り(キャッシュフロー)」だけでなく、「2棟目以降の借入余力」や「売却による出口の自由度」を大きく左右します。
実際に弊社へ寄せられる相談でも、不動産会社が用意した提携ローンの高めの金利設定やフルローンで買い、返済が増えたり、売却を考えたときに残債を下回る価格しか付かず売却損が出たりする相談が増えています。
手元資金を減らさずに購入できるフルローンはハードルが高い手法です。筆者の相談現場での目安として、給与や本業収入を含めた年収に対する総返済額の比率が25%から30%を超えるような資金計画や、築年数の経過により融資期間が短く設定されて年間返済額が跳ね上がるような計画は、慎重に収支を見直す必要があります。
借入当初はわずかな黒字を維持できていても、将来的な金利変動によって返済額が増加した場合、手残りが消滅してしまう懸念もあります。変動金利の金利上昇リスクに対する耐性や具体的なシミュレーションについては、「不動産投資は金利上昇で「終わる」のか?返済額の試算と耐える物件の条件」の記事で整理しています。
目の前の1棟を買うための融資が、将来の資産形成の選択肢を狭めてしまう事態は避けなければなりません。どのような条件に潜む落とし穴を警戒すべきか、具体的な注意点を順番に見ていきます。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
不動産投資の融資で注意したい5つの条件
金融機関や不動産会社から融資条件を提示された段階で、無条件に受け入れる前に確かめておきたいポイントが5つあります。
▼不動産投資の融資で確かめたい5つの条件
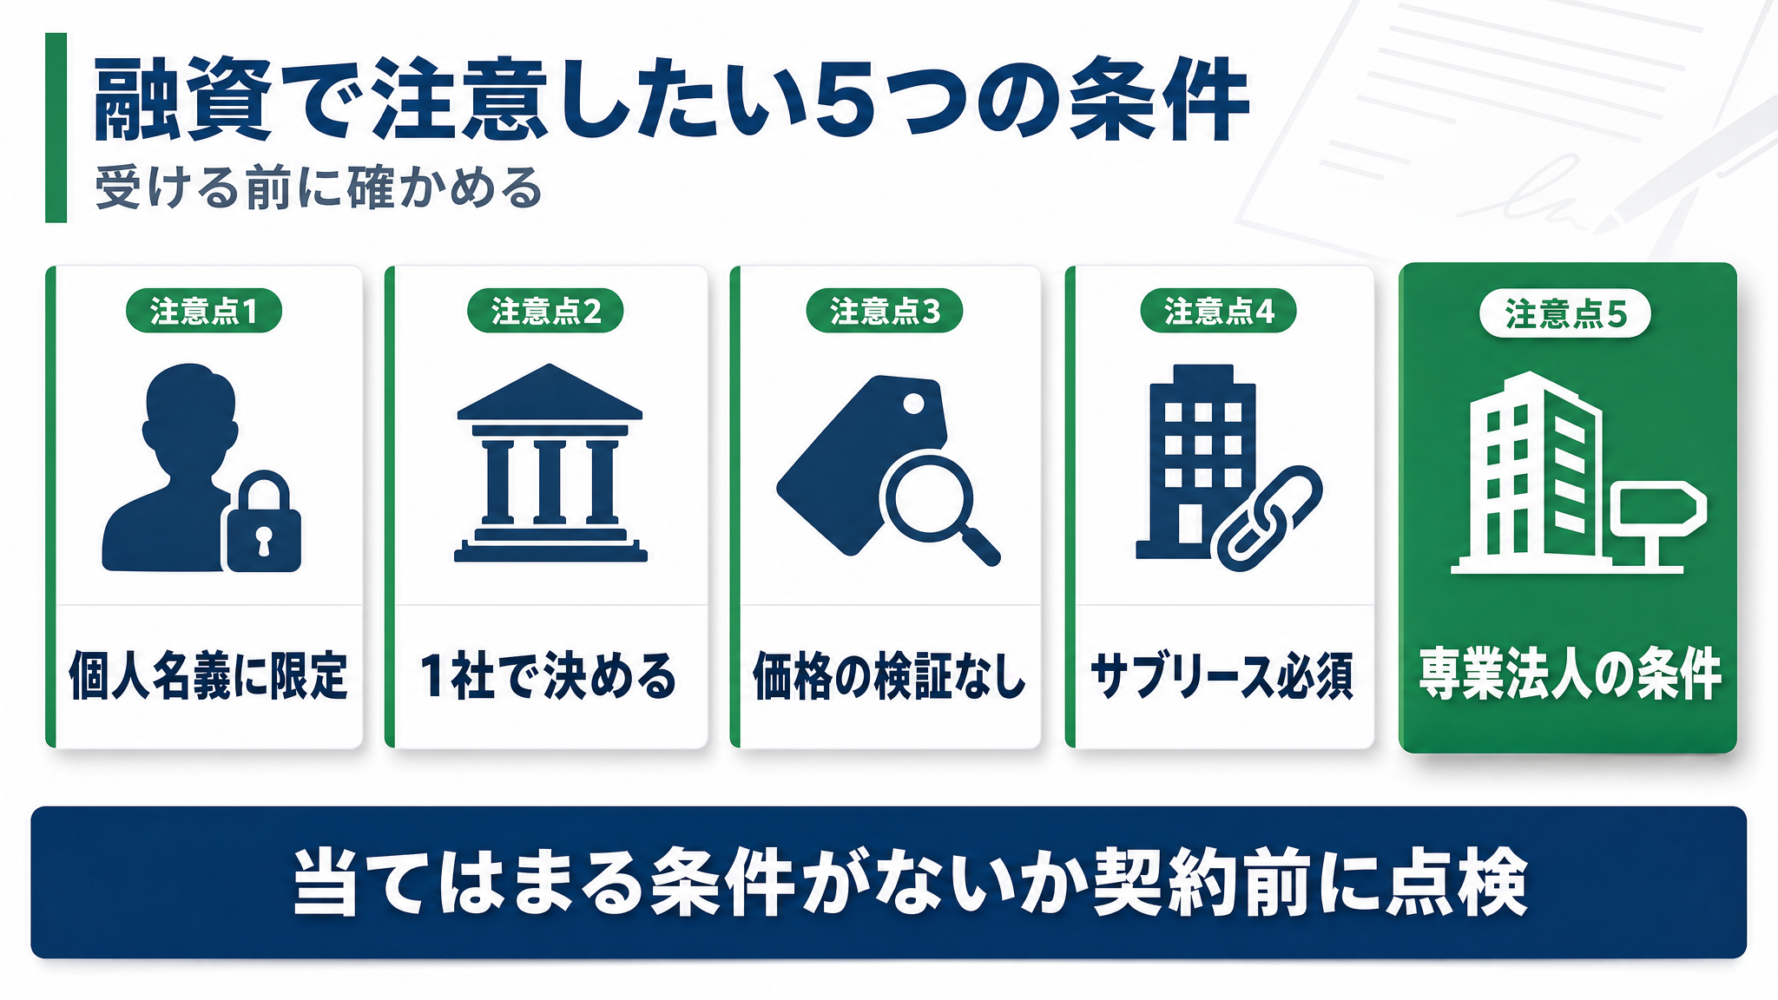
- 注意点1.個人名義に限定されたローンで始める
- 注意点2.金融機関を比較せず1社で決める
- 注意点3.提携ローンで物件価格の検証を省く
- 注意点4.サブリース契約が必須の条件を受ける
- 注意点5.賃貸専業の法人を求める条件を見落とす
提示された条件に当てはまる項目がないか、それぞれの問題点と確認すべき具体的な行動を整理します。
注意点1. 個人名義に限定されたローンで始める
個人向けに提供されているアパートローンは、借入者本人の給与年収や勤務先属性、既存借入の状況に強く依存して審査が行われる商品が多く存在します。
本人の年収や属性を頼りに融資を受ける形態は、1棟目を取得する段階では審査を進めやすい側面があります。しかし、個人名義での借入総額が大きくなると、金融機関の個人向け与信枠の上限に達してしまい、2棟目や3棟目を買い増そうとした際に追加融資の余地が狭くなる原因になりかねません。
一方で、法人名義で設立して借りれば無制限に買える、というわけでもありません。法人形態であっても、過大な借入を抱えていたり、決算が赤字に陥っていたり、空室の増加によって収支が悪化していれば、金融機関は追加融資を厳しく制限します。名義の種別そのものよりも、事業としての返済能力と財務基盤が問われます。
名義を判断する際は、まずご自身が「将来的に何棟・いくらまで増やしたいのか」「3年以内に追加購入の予定があるか」「現在の既存借入や住宅ローン残高」「将来的な事業承継や相続の予定」を紙に書き出して整理します。これらを明確にしたうえで、個人名義が適しているのか、資産管理法人を設立すべきかを税理士等の専門家と事前に確認することが欠かせません。
購入前の全体的な判断基準や個人と法人の比較については、「不動産投資の購入判断基準11項目」の記事で解説しています。また、買い増しを進める段階で借入が止まってしまう原因と対策については、「不動産投資の2棟目融資が止まる原因と対策」の記事をご確認ください。
注意点2. 金融機関を比較せず1社で決める
不動産会社から勧められた1社の金融機関だけで融資を決めてしまう進め方は、本来受けられたはずの有利な借入機会を逃す要因になります。
金融機関には一律の優劣があるわけではありません。都市銀行、地方銀行、信用金庫、信用組合、日本政策金融公庫、ノンバンクなど、それぞれが異なる融資方針や得意分野を持っています。ある金融機関では評価が伸びなかった物件であっても、別の金融機関ではエリア方針や担保評価基準に合致して有利な条件が提示されることがあるのです。
弊社の相談現場においても、地方銀行や信用金庫だけでなく、日本政策金融公庫や、エリアの制約が比較的ゆるやかで担保を重く見るノンバンクなどを候補群に入れ、複数の選択肢を比較検討して方針を決定しています(ノンバンクの柔軟性は案件により異なります)。なお、日本政策金融公庫には「アパートローン」という名称の融資商品は存在しません。不動産賃貸業として事業性がある場合に対象になり得る制度設計となっています。
金融機関を選定する際は、少なくとも2〜3の金融機関を候補に挙げ、同一の物件概要書と事業計画書を持ち込んで比較表を作成します。比べるべき項目は、金利水準、融資額、融資期間、事務手数料、担保、法人名義の可否、そして融資対象エリアに含まれているかの7点です。
日本政策金融公庫を活用した不動産賃貸事業への融資基準や具体的な取り組み手順については、「日本政策金融公庫の不動産賃貸業融資の条件・流れ・戦略」の記事を参考にしてください。
注意点3. 提携ローンで物件価格の検証を省く
不動産会社が金融機関とあらかじめ枠組みを整えている提携ローンは、手続きが早く、審査の段取りが整っているという明確な利点があります。
問題となるのは、提携ローンそのものの仕組みではなく、販売会社・物件・融資がひとまとまりになることで、買う人自身による物件価格の妥当性検証が省略されやすい点にあります。融資が最初からセットされている安心感から、「銀行が貸してくれる金額なのだから適正価格だろう」と思い込んでしまう心理が働きがちです。
過去に投資用不動産向けの融資をめぐり、銀行が一定期間の新規の投資用不動産融資の停止を命じられた事例があります。2018年10月5日に公表された金融庁「スルガ銀行株式会社に対する行政処分について」では、不動産関連業者が賃料や入居率を実勢より高く想定するなどして割り増された不動産価格に基づいて融資が実行されていた事実が認定されました。
また、2019年3月28日公表の金融庁「投資用不動産向け融資に関するアンケート調査結果」のように、金融機関の融資の規模や管理態勢を横断的に把握する調査も行われています。これらは提携ローンそのものが高値であることを示す証明ではありません。販売側が示す想定賃料・入居率・価格の数字を、買う人自身が検証する必要がある根拠といえます。
提携ローンの利用を検討する際は、提示された販売図面の想定賃料を見るだけでなく、ご自身の手で以下の確認を行います。
- 周辺の同種物件における実際の成約事例や募集賃料をポータルサイト等で調べる
- 販売資料の想定賃料ではなく、現在の入居状況と実際の家賃が記載されたレントロール(賃貸借条件一覧表)を取り寄せて収支を引き直す
- 地元の不動産仲介会社に物件概要を持ち込み、客観的な売却査定価格や想定賃料の相場感を確認する
- 売るときの借入残高と売却見込み額を並べて残債割れのリスクを計算する
物件自体の価格妥当性の見極め方や購入前に必須となる確認事項の詳細は、不動産投資の購入判断基準11項目の記事で整理しています。
注意点4. サブリース契約が必須の条件を受ける
融資条件として「特定のサブリース会社との一括借上契約」が指定されている場合は、慎重に契約内容を見極めたいところです。
サブリースには、入居者対応や管理業務を一任できる点や、一定期間の収入が安定しやすい利点があります。遠方の物件を保有する場合などでは相性がよいこともあり、消費者庁「サブリース契約に関するトラブルにご注意ください!」においてもそのメリット自体は挙げられています。
しかし、融資条件としてサブリースが外せない契約になっている場合、後からオーナー側の判断で契約を解除しにくくなる点が問題です。国土交通省の賃貸住宅管理業法のサブリース規制の案内が示すように、法律に基づいてサブリース業者に説明が義務付けられている重要事項には、以下のリスクが含まれています。
- 将来の家賃減額の可能性があること
- 契約期間中であってもサブリース業者側から契約解除される可能性があること
- 借地借家法の規定により、オーナー側からの解約や更新拒絶には正当事由が必要となること
- 建物や設備の維持保全、原状回復、大規模修繕にかかる費用はオーナー負担であること
サブリースの相談で特に問題になるのは、賃料の減額と売却時の承継です。加えて空室の免責期間や修繕・原状回復の業者指定、高額な解約違約金の条項も見逃せません。
サブリースが条件になっている場合は、契約書案で次の条項を確かめてください。
| 確認項目 | 具体的に確認すべき内容 |
|---|---|
| 借上賃料と改定条件 | 賃料改定の周期、減額請求の基準、改定に応じない場合の取り決め |
| 更新と中途解約 | 契約期間、業者側からの解約条件、オーナー側からの解約条件と正当事由の扱い |
| 違約金 | オーナー都合による解約時に求められる違約金額の算出根拠 |
| 免責期間 | 入居開始時や退去後に賃料支払いが免除される免責期間の有無と日数 |
| 修繕・原状回復の負担と業者指定 | 工事業者を発注者が自由に選べるか、特定業者への発注が義務付けられるか |
| 売却時の承継 | 物件売却時に買い手へ契約承継が求められるか |
サブリースは一般の管理委託と比較してオーナーの受取額が低くなる設計が多く見られます。収支計画への影響と法的な制約を理解したうえで、弁護士などの専門家に確認しながら条件を見極めたいところです。
注意点5. 賃貸専業の法人を求める条件を見落とす
金融機関の資産管理法人向け融資商品の中には、借入主体となる法人の事業内容に制限を設けているケースがあります。
2026年9月時点の公式情報では、オリックス銀行のFAQ「法人名義での借り入れはできますか?」において、資産管理会社での借入申込みについて「資産運用・管理のみを目的として設立された法人など、当社所定の要件」を求めています。また、りそな銀行「りそなアパート・マンションローン(資産管理会社タイプ)」でも、対象法人は「個人の資産管理のみを目的とし居住系不動産の賃貸のみを営む法人」です。実権者一族が株式を100%所有していることなども定めています。
金融機関が専業法人を求める背景には、不動産賃貸事業の収支を他事業から分けて把握しやすい点があります。他事業の赤字に資金が流れるリスクを抑えやすいといった実務上の狙いもあると考えられます。したがって、本業の事業を行っている既存法人で申し込もうとしても、審査の対象外となってしまう可能性があるのです。
実際に弊社が受けた相談でも、本業のある法人で申し込んだところ資産管理会社の新設を求められ、融資の実行が半年近く遅れた例があります。
専業法人を新設するなら、設立費用の発生だけでなく、毎期の決算・会計と申告のコスト、既存法人との取引関係、代表者保証の範囲など、多角的な整理が必要です。申込前に金融機関へ名義の要件を問い合わせ、新設の費用と維持費を顧問税理士と試算しておきます。
あわせて読みたい:不動産投資の融資審査で銀行が見る属性10項目と改善のコツ
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
金利以外に比べる5つの条件(期間・手数料・共同担保・繰上返済・コベナンツ)
不動産投資の融資では、わずかな金利差に目が行きがちですが、金利以外の契約条件によって総返済額や経営の自由度は大きく左右されます。
▼不動産投資の融資で金利の次に比べる5つの条件
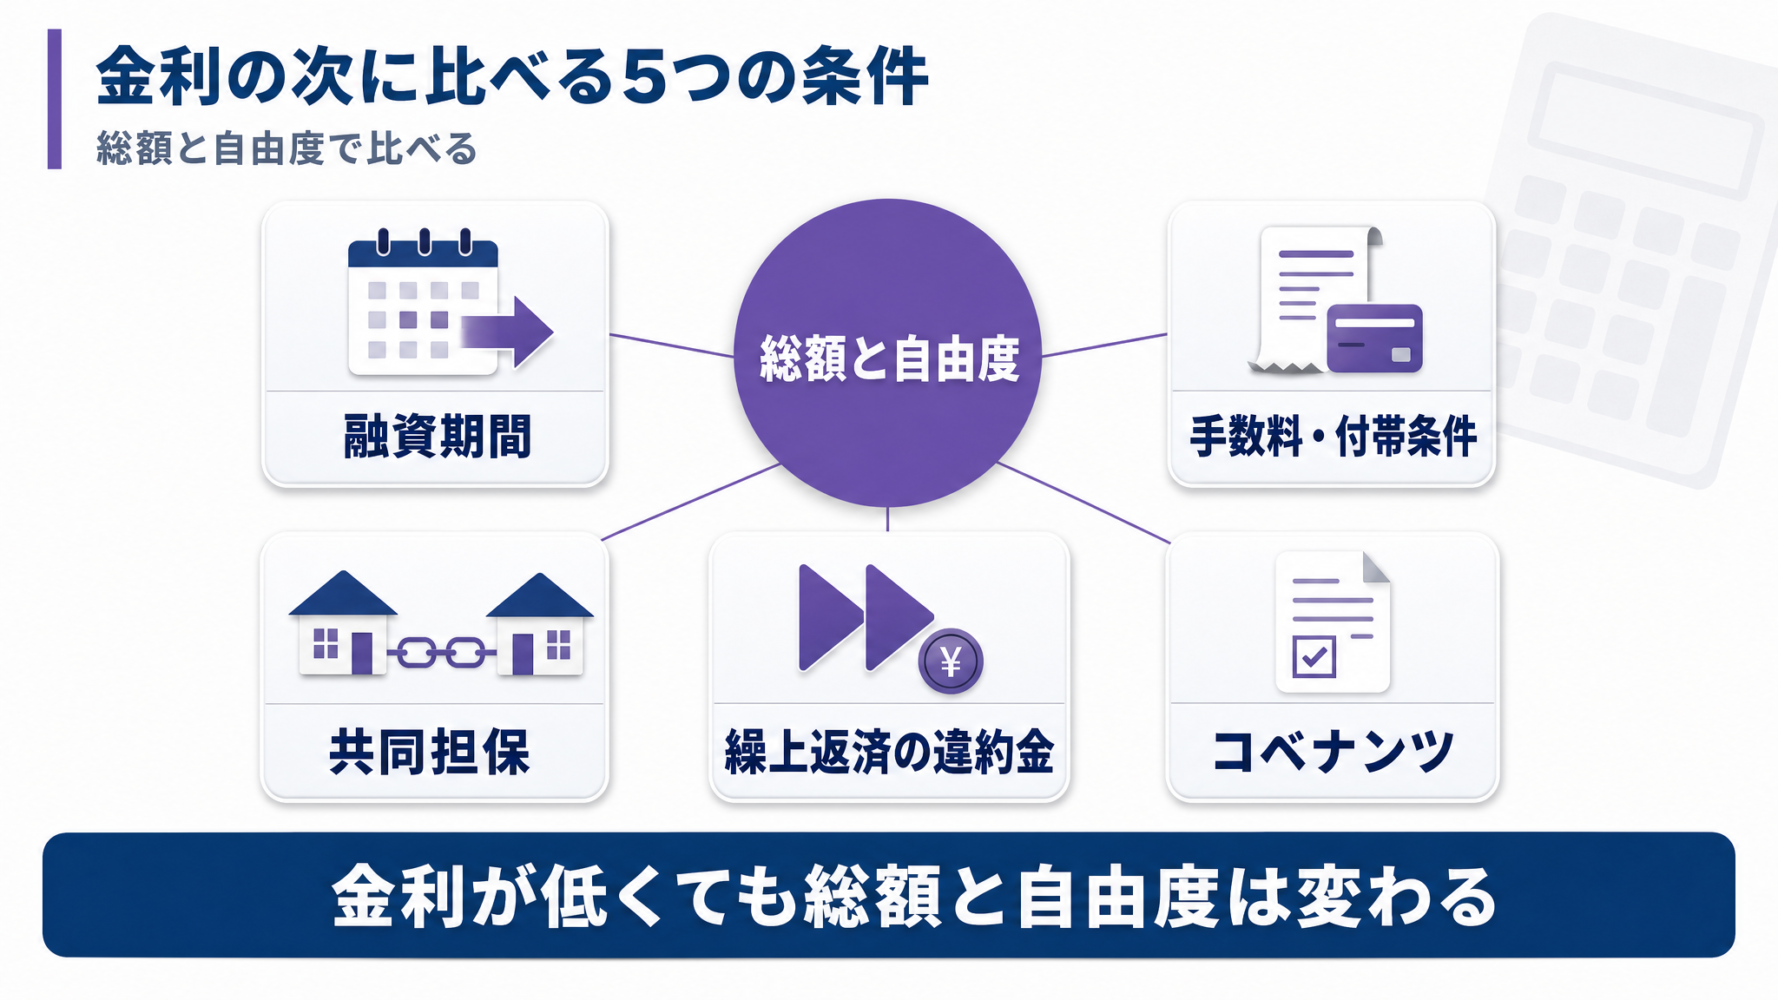
- 比較軸1.融資期間と年間返済額
- 比較軸2.事務手数料・保証料・付帯条件
- 比較軸3.共同担保の有無と範囲
- 比較軸4.繰上返済や借換時の違約金
- 比較軸5.コベナンツ(融資契約上の約束事)
金利が低くても総額や自由度が変わるため、比べるべき5つの項目を順番に解説します。
比較軸1. 融資期間と年間返済額
不動産投資のキャッシュフローを決定づける要因の一つが「融資期間の長さ」です。
融資期間が短くなると年間の返済額が大きくなり、毎月の手残りが薄くなります。特に築年数が進んだ物件は、残りの耐用年数を基準に融資期間が短くなりやすい傾向があります。金利が低くても手元に現金がほとんど残らない状態に陥りやすいのです。
年間返済額 = 借入額と金利と期間で決まる元利の合計
年間返済額が手残りに見合っているかを見る物差しが、DSCR(借入償還余裕率)です。筆者の相談現場での目安として1.0を下回る計画は厳しく見られやすく、安全に賃貸経営を続けるためには1.2〜1.3以上を一つの目安として重視しています。
詳しい計算手順や減価償却の影響については、デッドクロスの仕組みと手残りの守り方で解説しています。
比較軸2. 事務手数料・保証料・付帯条件
融資を受ける際にかかる諸費用や付帯条件を合算した「実質的な借入総コスト」の検証も欠かせません。
金融機関や商品によっては、借入額の2%前後を事務手数料とする商品もあります(商品により異なります)。借入金額が大きくなれば事務手数料だけでまとまった支出となり、購入時の手元資金を削る要因になります。
初期費用だけでなく、以下のような付帯条件が求められていないかも確認が必要です。
- 系列クレジットカードの契約
- 給与振込口座や売上入金口座の指定
- 定期預金や投資信託の契約
- 信用保証会社への保証料の支払い
金利が低く見えても、事務手数料や保証料が高額で預金を拘束される付帯条件が付くのであれば、手元の資金繰りは苦しくなるでしょう。金利差だけでなく、諸費用と付帯条件を足した総額を同じ表で比べてください。
比較軸3. 共同担保の有無と範囲
購入する物件単体の担保力だけでは融資額が届かない場合、金融機関から「共同担保」の提供を求められることがあります。
自宅や既存物件を追加の担保に入れると融資額は増えることがあります。しかし、共同担保に入れた不動産は融資が完済されるまで拘束される点に注意しなければなりません。
担保に入れた物件は、次の借入や売却のときに大きな制約を受けます。将来別の金融機関で新たな物件を購入しようとした際にも、担保余力が認められにくくなります。どの物件に、どの順位で担保が付くかを契約書で正確に把握し、将来の売却や追加融資に支障が出ないかを確かめておきましょう。
比較軸4. 繰上返済や借換時の違約金
融資期間の途中で物件を売却したり、他の金融機関へ借り換えたりする際、繰上返済に伴う違約金や手数料が障害になることがあります。
不動産投資向けの融資商品では、売却や借換の時期によって違約金や手数料がかかる条件が付く商品もある点に注意が必要です。固定金利を選択している場合などには、清算に伴う手数料が高額になる条件が盛り込まれている例もあります。
将来物件を売却して利益を確定させようと考えていても、重い違約金が発生すれば手残りの資金が大幅に目減りします。想定している保有期間と違約金の発生条件をあわせて確認し、売却や借換の損得をあらかじめ試算しておきたいところです。
比較軸5. コベナンツ(融資契約上の約束事)
金融機関から融資を受ける際、融資の契約書(金銭消費貸借契約)の中に「コベナンツ(融資契約上の約束事)」が付帯される場合があります。
コベナンツとは、自己資本の維持や追加借入の事前承諾など、契約期間中に守るべき財務や行動に関する特約です。条件に抵触した場合、金利の引き上げや一括返済を求められるリスクがあります。
融資の契約書にコベナンツが含まれている場合は、以下の5項目を確認します。
| コベナンツ確認項目 | 具体的な確認内容 |
|---|---|
| 何を守るか | 自己資本の維持、債務超過の回避、利益水準の維持など |
| いつ判定されるか | 本決算時か、半期や四半期ごとの試算表提出時か |
| 違反時に何が起きるか | 一括返済の請求か、金利ペナルティの発生か |
| 是正の猶予があるか | 基準を下回った際に改善計画の提出や猶予期間が認められるか |
| 次の借入・売却・配当への影響 | 追加借入時の事前承諾義務や、売却・配当に対する制約があるか |
好条件の提示に見えても注意すべき条項があります。「追加借入を行う際は金融機関の事前承諾を必要とする」といった制約が付いていれば、その後の規模拡大は強く制限されます。契約締結前に条項を確認し、将来の行動を過度に縛る内容になっていないかを確かめておきます。
あわせて読みたい:アパートローン融資の金利一覧と5つのコツ
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
ノンバンクを使ってよい場面・慎重にすべき場面
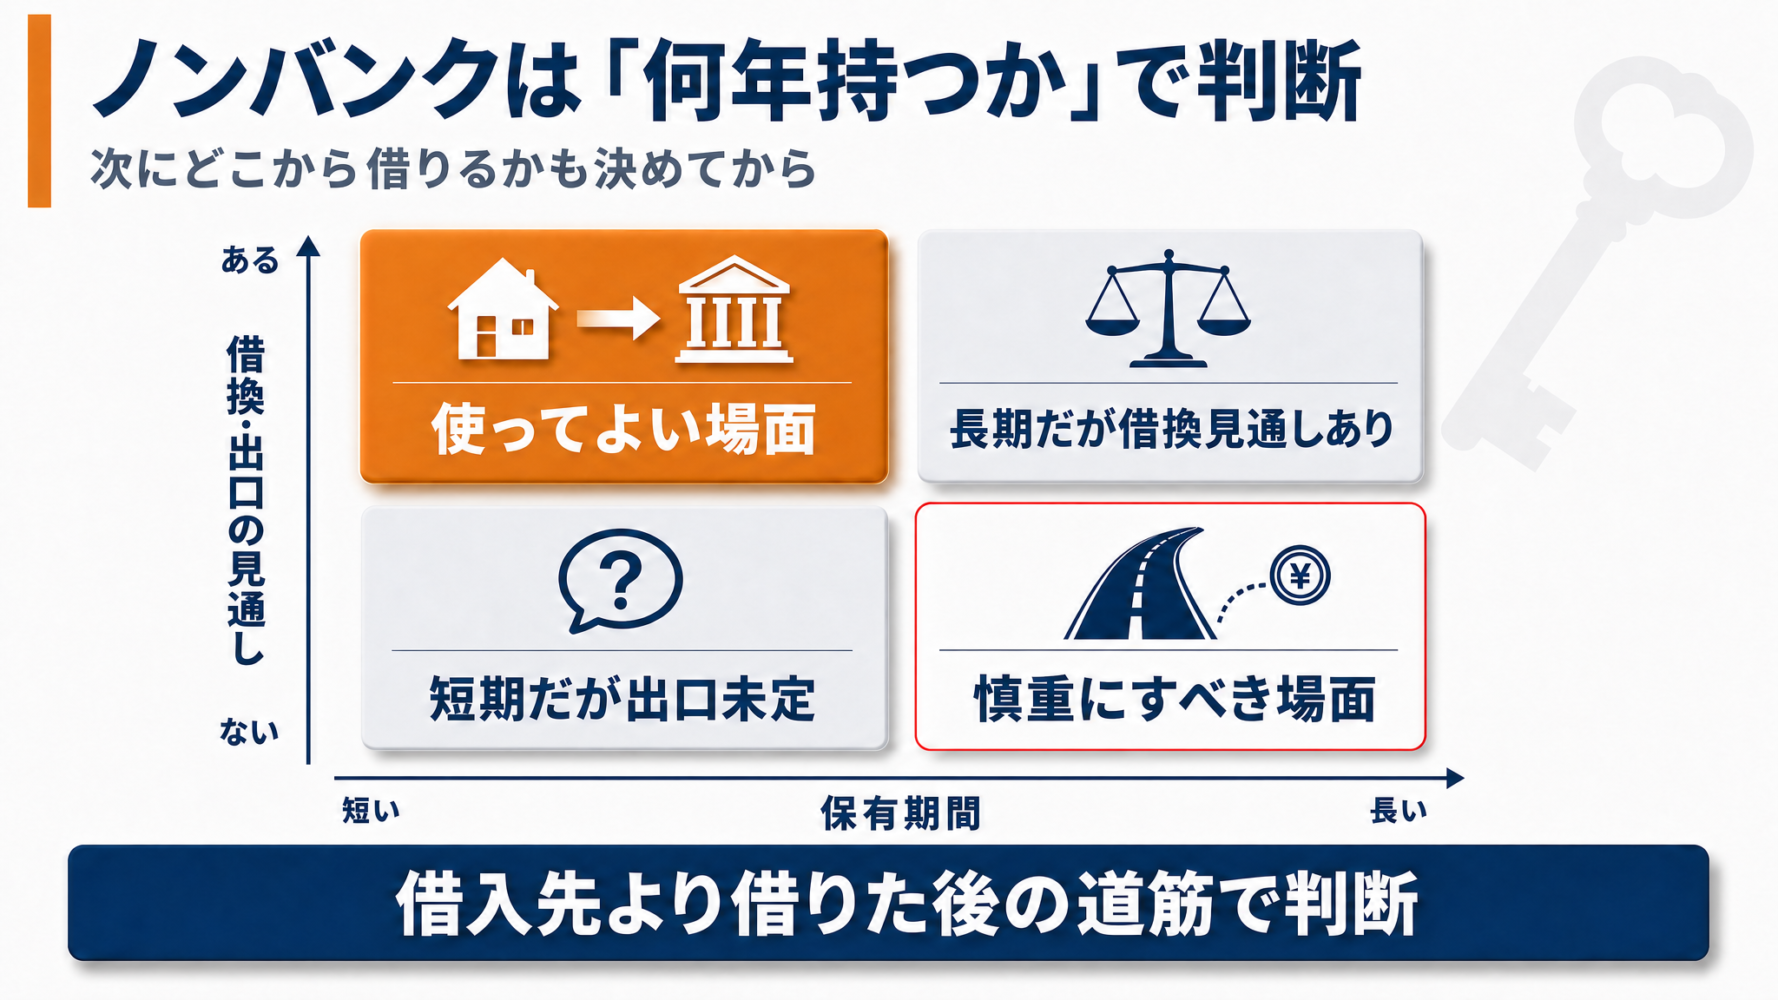
銀行の融資条件で次の借入が縛られそうなときや、物件の権利関係などから銀行の審査に乗りにくいときに候補に挙がるのがノンバンクです。
ノンバンクの利用については、「銀行かノンバンクか」という借入先の区分だけで決めるべきではありません。「何年持つか」「次にどこから借りるか」「出口でいくら残るか」を決めてから選びます。
▼ノンバンクを検討するときに分けたい2つの場面
- 場面1.ノンバンクを使ってよい場面
- 場面2.ノンバンクの利用を慎重にすべき場面
それぞれの場面で何を確かめるかを見ていきます。
場面1. ノンバンクを使ってよい場面
ノンバンクのスピード感や担保評価の柔軟性を前向きに生かせるのは、主に次の3つの場面です。
- 銀行の審査では決済に間に合わないとき:売買契約から決済までの期日が短く、スピードが最優先される取引
- 借地権や再建築不可など権利関係が複雑で銀行が評価しづらいとき:一般的な銀行融資の土台に乗りにくい物件の取得
- 短期で銀行へ借り換える前提があるとき:物件の収益性を改善した後に、銀行など長期で借りやすい借入先へ移る計画
実際に弊社へ寄せられた相談でも、築古の木造、借地権、再建築不可などの物件をノンバンクで取得し、満室にして収支を整えてから日本政策金融公庫へ借り換えた相談事例があります。
ただし、こうした選択肢は物件の再生と借換の見通しを自分で組める人向けの手法です。借り換えられる保証はありません。
場面2. ノンバンクの利用を慎重にすべき場面
一方で、以下のような状況ではノンバンクの利用を慎重に判断する必要があります。
- 長期保有を前提にしており高い金利が長く続くとき:金利負担が長期化して総返済額が膨らみやすい
- 手残りが薄いとき:毎月の賃料収入に対して返済額が重くキャッシュフローが出ない
- 早期返済の違約金が重いとき:途中で売却や借換をしようとしても多額の手数料で手残りが削られる
- 担保の余力を大きく使い、共同担保で他の資産まで縛られるとき:他の所有物件まで拘束され、次の融資を受けにくくなる
- 業者紹介の1社しか比べていないとき:提示された条件が妥当かを客観的に比較できていない
出口の見通しが立っていないまま、借入先が見つからないという理由だけで使うのは慎重にすべきです。詳細はノンバンク不動産担保ローンの完全ガイド(法人・サラリーマン大家向け)へまとめています。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
不動産投資の融資を決める前の10項目チェックリスト
融資の契約書を結ぶ前に、確認漏れがないかを総点検できるチェックリストを作成しました。手元の融資提案書と照合して確認します。
| # | 確認項目 | 確かめ方 | 注意したいサイン |
|---|---|---|---|
| 1 | 名義と将来の保有計画 | 目標規模と3年以内の計画を整理し個人か法人か検討 | 個人の与信枠を使い切る前提の提案になっている |
| 2 | 2〜3の金融機関の比較 | 複数行に打診して同一の表で条件を比較 | 業者紹介の1社しか検討していない |
| 3 | 物件価格の妥当性 | 成約事例や実勢レントロール、第三者の売却査定を確認 | 販売側の想定賃料や表面利回りだけで判断している |
| 4 | サブリース契約の条項 | 賃料改定、中途解約、違約金、免責期間の条項を確認 | サブリース契約の締結が融資の必須条件になっている |
| 5 | 法人名義の要件 | 資産管理法人の専業要件や出資構成を確認 | 本業のある法人で申し込む予定になっている |
| 6 | 融資期間と年間返済・DSCR | 年間返済額を算出しDSCR1.2〜1.3以上を目安に確認 | 返済期間が短く毎月の手残りがほとんど出ない |
| 7 | 手数料・保証料・付帯条件の総額 | 事務手数料、保証料、預金などの諸費用を合計して比較 | 金利が低くても諸費用や拘束預金が重い |
| 8 | 共同担保の範囲 | 自宅や他物件への担保設定の有無と順位を確認 | 既存物件まで担保に入り次の融資枠が塞がれる |
| 9 | 繰上返済・借換の違約金 | ペナルティ期間と違約金額の算出基準を確認 | 保有想定期間内に売却すると高額な違約金が発生する |
| 10 | コベナンツの内容 | 財務基準の判定時期や追加借入の事前承諾義務を確認 | 追加借入に事前承諾が必要で次の物件取得が縛られる |
チェックリストを確認する際は、売却時の残債と売却見込み額の比較(出口)も確認します。購入時点で出口の採算が合わない融資は、将来の大きな負担になるためです。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
不動産投資の融資の注意点についてよくある質問(Q&A)
不動産投資の融資に関してよく寄せられる質問をまとめました。
不動産投資の融資は、金利より「次の借入と出口」で選ぶ
不動産投資の融資選びで重視すべきなのは、目先の承認を得ることではなく、借りた後に次の借入や売却の自由度を保ち続けられるかどうかです。
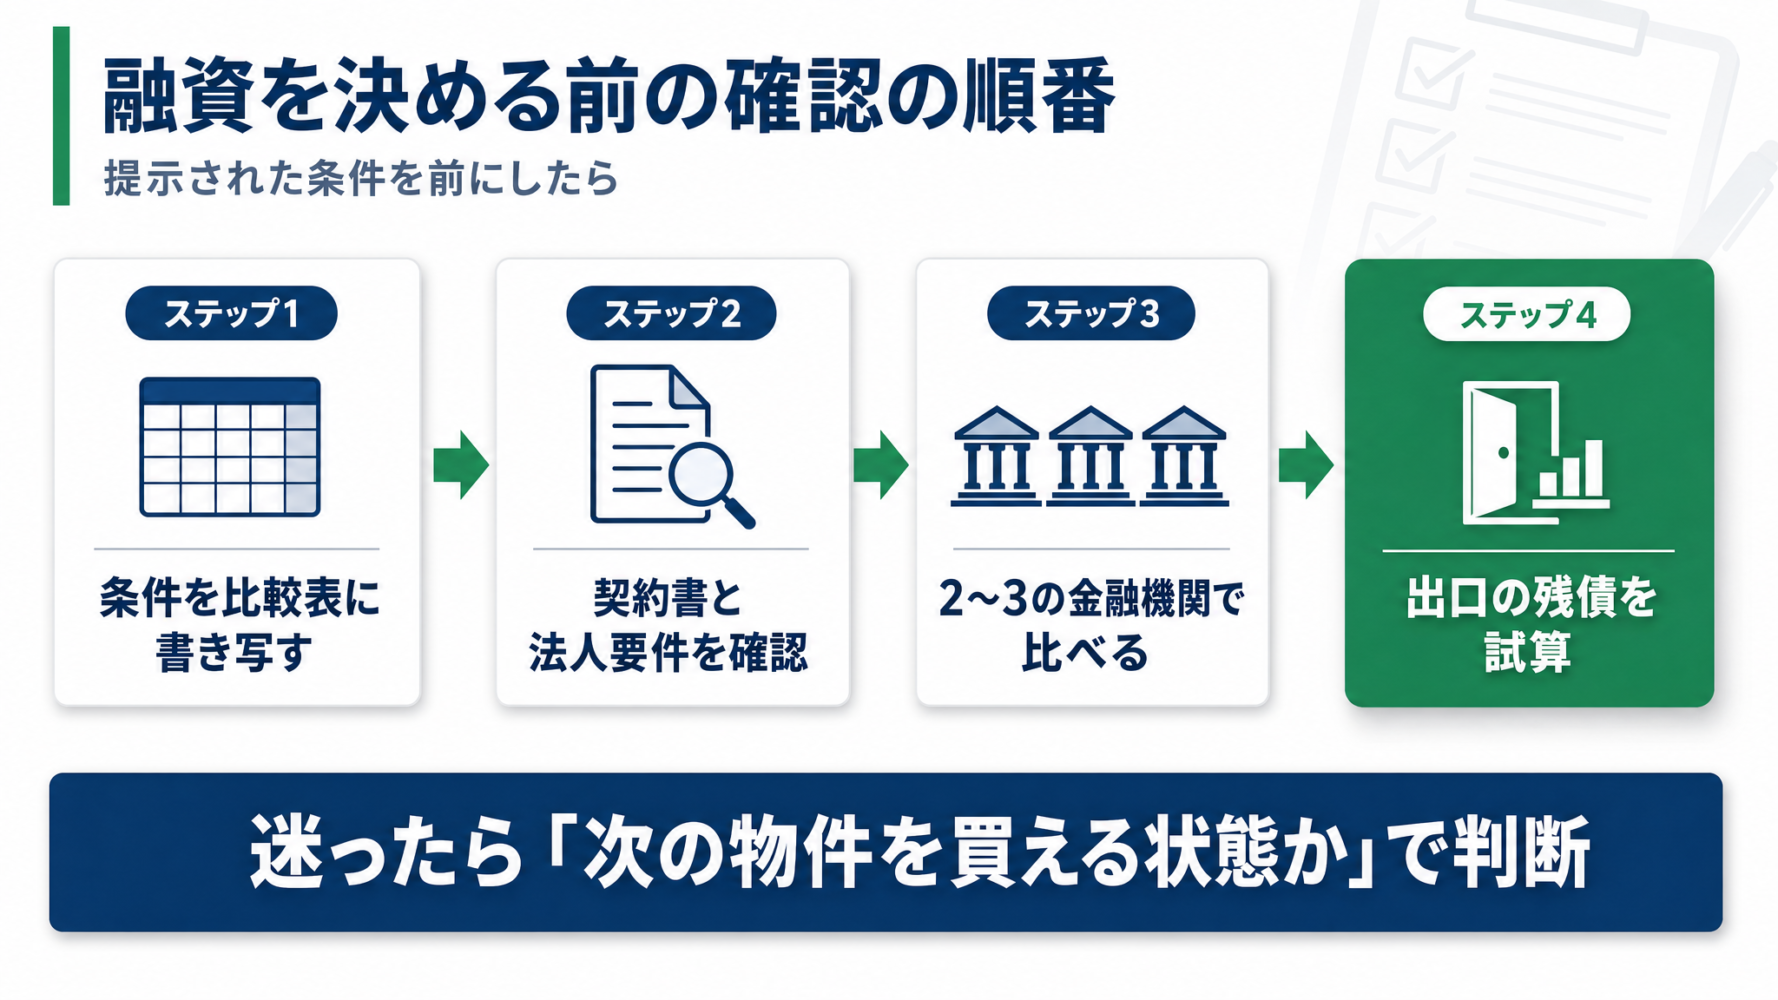
提示された条件を前にして迷ったときは、以下の順番で確認を進めてください。
- 提示された融資条件を比較表に書き写し、期間・手数料・担保・制約を一覧にする
- サブリース契約書案と法人要件を確認し、中途解約や事業制限の有無を洗い出す
- 2〜3の金融機関で同じ表を作り、金利だけでなく総諸費用と期間を並べて比べる
- 想定家賃ではなく実勢レントロールをもとに年間返済額とDSCRを再計算する
- 売却時の残債と売却見込み額を試算し、残債割れのリスクを把握する
判断に迷ったときは、「この借り方をして、数年後に次の物件を買える状態が維持できるか」を基準に置いてみてください。この問いに対して明確な見通しが立たない場合は、条件を見直す必要があります。
融資の組み方、借入の見通し、長期的な資金計画を客観的に整理したい方は、融資条件を受ける前に融資代行プロの無料相談をご活用ください。金融機関出身のコンサルタントが、着手金なし・成果報酬型で無理のない融資設計を支援します。
※本記事は一般的な情報提供を目的としており、融資の可否や投資の成果を保証するものではありません。税務は税理士、契約・法務は弁護士などの専門家にご確認ください。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】