「満室経営を維持できていれば、手元に残る現金も安定して増えていく」
こうお考えの不動産投資下の方もいるのではないでしょうか。
ところが不動産投資では、家賃収入が毎月入っていて満室が続いているにもかかわらず、購入から数年後に帳簿上の黒字と通帳の現金残高が逆方向に動き出すことがあります。帳簿にはしっかり利益が並んでいるのに、手元の現金だけが減り続けるという逆説であり、この現象をデッドクロスと呼びます。
満室なのに資金繰りが苦しくなる状況について、こんな悩みを抱えていませんか?
「毎月満室で家賃は入っているのに、通帳の残高が一向に増えていかない」
「減価償却が終わったあとに税金が増えると聞いて、数年後の資金繰りが怖くなった」
「営業担当者に勧められて買った物件が失敗だったとは、家族に言えない」
家賃が入っているからと油断していると、帳簿は黒字なのに手元の現金が尽きる事態にも直面しやすくなります。
まず押さえておきたい結論は次の4点です。
- デッドクロスの正体は「元金返済額が減価償却費を上回る状態」であり、帳簿上の利益に対して手元の現金が不足する現象
- 築古木造の簡便法・元利均等返済・短い返済期間という3つの条件が重なると、手残りの急減が早い時期に訪れる
- 1年目の収支や表面利回りだけで判断せず、最低10年分の税引後キャッシュフローを並べた収支表で発生時期を事前に見つける
- 有効な備えは手元資金の確保や返済計画の見直しであり、現金を手放す繰上返済は最後の手段に位置づける
実際に、弊社がご相談を受けた案件では、築古木造アパートを購入されたオーナー様が、減価償却が終わった5年目以降に急な税負担の増加に直面し、手元資金からの補填が始まっていたケースがありました(もちろん弊社支援のケースであり、全てがそうとは限りません)。
都合のいい節税策や安易な買い足し策だけを伝えるつもりはありません。かえって資金繰りを悪化させる非推奨の対策や、注意すべき現実も含めて正直にお伝えします。
本記事は、着手金0円・成果報酬型(1%〜)で数多くの資金計画や融資の支援をしている不動産融資コンサルティングの「融資代行プロ」が情報提供しています。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
保有物件の資金繰りや購入予定物件の収支設計を見直す資料として、この記事をブラウザに「🔖ブックマーク」して読み返すことをオススメします。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
デッドクロスとは? − 帳簿は黒字でも現金が減る仕組み
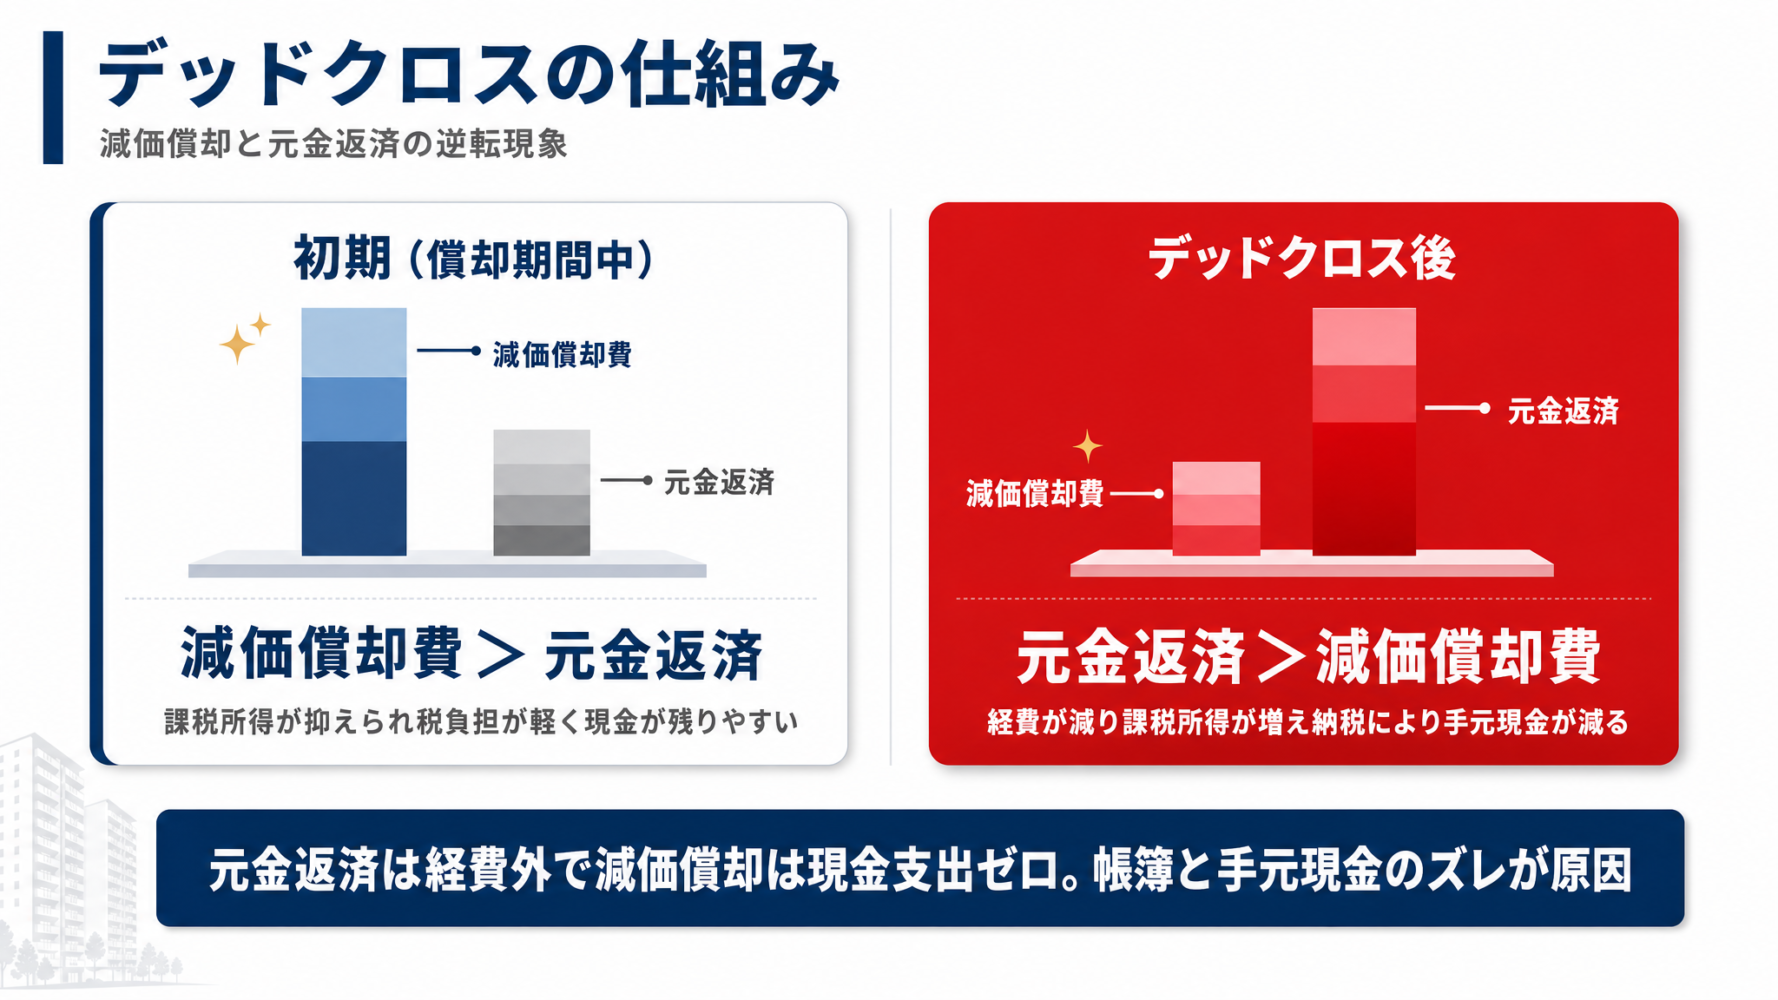
デッドクロスとはどのような現象なのか?
なぜ満室でも手元の現金が減っていくのか?
その仕組みを整理します。
▼不動産投資のデッドクロスを理解する3つの仕組み
- 仕組み1.元金返済は経費にならず、減価償却は現金が出ない経費
- 仕組み2.帳簿の利益と手元の現金は逆向きに動く
- 仕組み3.減価償却の終了とデッドクロスは同じではない
それぞれの仕組みを順を追って確認し、返済予定表と償却の残り年数を並べて確かめます。
仕組み1. 元金返済は経費にならず、減価償却は現金が出ない経費
デッドクロスを理解する第一歩は、実際のお金の出入りと税務上の経費のズレを把握することです。
金融機関へ毎月支払うローンの返済額は、利息部分と元金部分に分かれます。このうち経費に算入できるのは支払利息だけであり、借入金の元金返済額は税法上の経費になりません。借入元金の返済は借りていた資金を返還する財務活動に過ぎず、損益計算書上の費用に当たらないのがその理由です。
反対に、建物の購入価格を耐用年数に応じて少しずつ費用化していく減価償却費は、その年にお金が出ていかないにもかかわらず、帳簿上の経費として計上できる費用です。
つまり、「経費にならない元金返済額」が「現金の出ていかない経費である減価償却費」を上回る状態をデッドクロスと呼びます。
仕組み2. 帳簿の利益と手元の現金は逆向きに動く
不動産を取得した直後の数年間は、建物の減価償却費を大きく計上できるケースが目立ちます。
減価償却費が大きい時期は、帳簿上の課税所得が低く抑えられ、税負担が軽く見えます。場合によっては帳簿上で赤字が計上されるため、手元に現金がしっかり残っている感覚を持ちやすいでしょう。
しかし、年数が経過して減価償却費が減少または終了すると状況は一変します。さらに元利均等返済の影響で、年を追うごとに返済額に占める元金の割合が増加していくのが通例です。
その結果、物件の稼ぐ力や家賃収入に変化がなくても、帳簿上の課税所得が増加し、支払うべき税金が急増します。
「節税できる=儲かる」「帳簿が赤字=良い状態」とは言えません。帳簿の利益と手元の現金は同じ向きに動くとは限らず、税金という現実の現金支出によって手元資金が圧迫される現象が起きます。
仕組み3. 減価償却の終了とデッドクロスは同じではない
「減価償却が終わればデッドクロスが起きる」と考えられがちですが、この2つは同じ意味ではありません。デッドクロスは償却終了そのものではなく、「元金返済額」と「減価償却費」の大小関係で決まる現象です。
たとえば、次のような組み方では、減価償却期間中であってもデッドクロスが起こり得ます。
- 融資の返済期間が短く、毎年の元金返済額が減価償却費よりも大きくなっている
- 建物の価格割合が低く土地の割合が高いため、毎年の減価償却費が小さく設定されている
反対に、建物の耐用年数が長い構造で長期の融資を組み、毎年の元金返済額を小さく抑えている場合は、減価償却が続いていればデッドクロスが起きにくい組み方もあります。
新築や長期返済であっても、元利均等返済で年々元金割合が増えていけば、時期は後ろにずれても元金返済が償却費を上回る時期は訪れ得ます。年間の元金返済額が何年目に減価償却費を追い抜くかという大小関係に着目してください。
借入条件の全体像や返済計画の基本については、「アパートローン融資の金利やコツ」「日本政策金融公庫でのアパートローン」の記事も、併せてチェックしてください。

デッドクロスが早く来る3つの物件・借り方
購入する物件の構造や融資の引き方によって、デッドクロスが到来する時期には大きな差がつきます。
▼デッドクロスを早める3つの条件
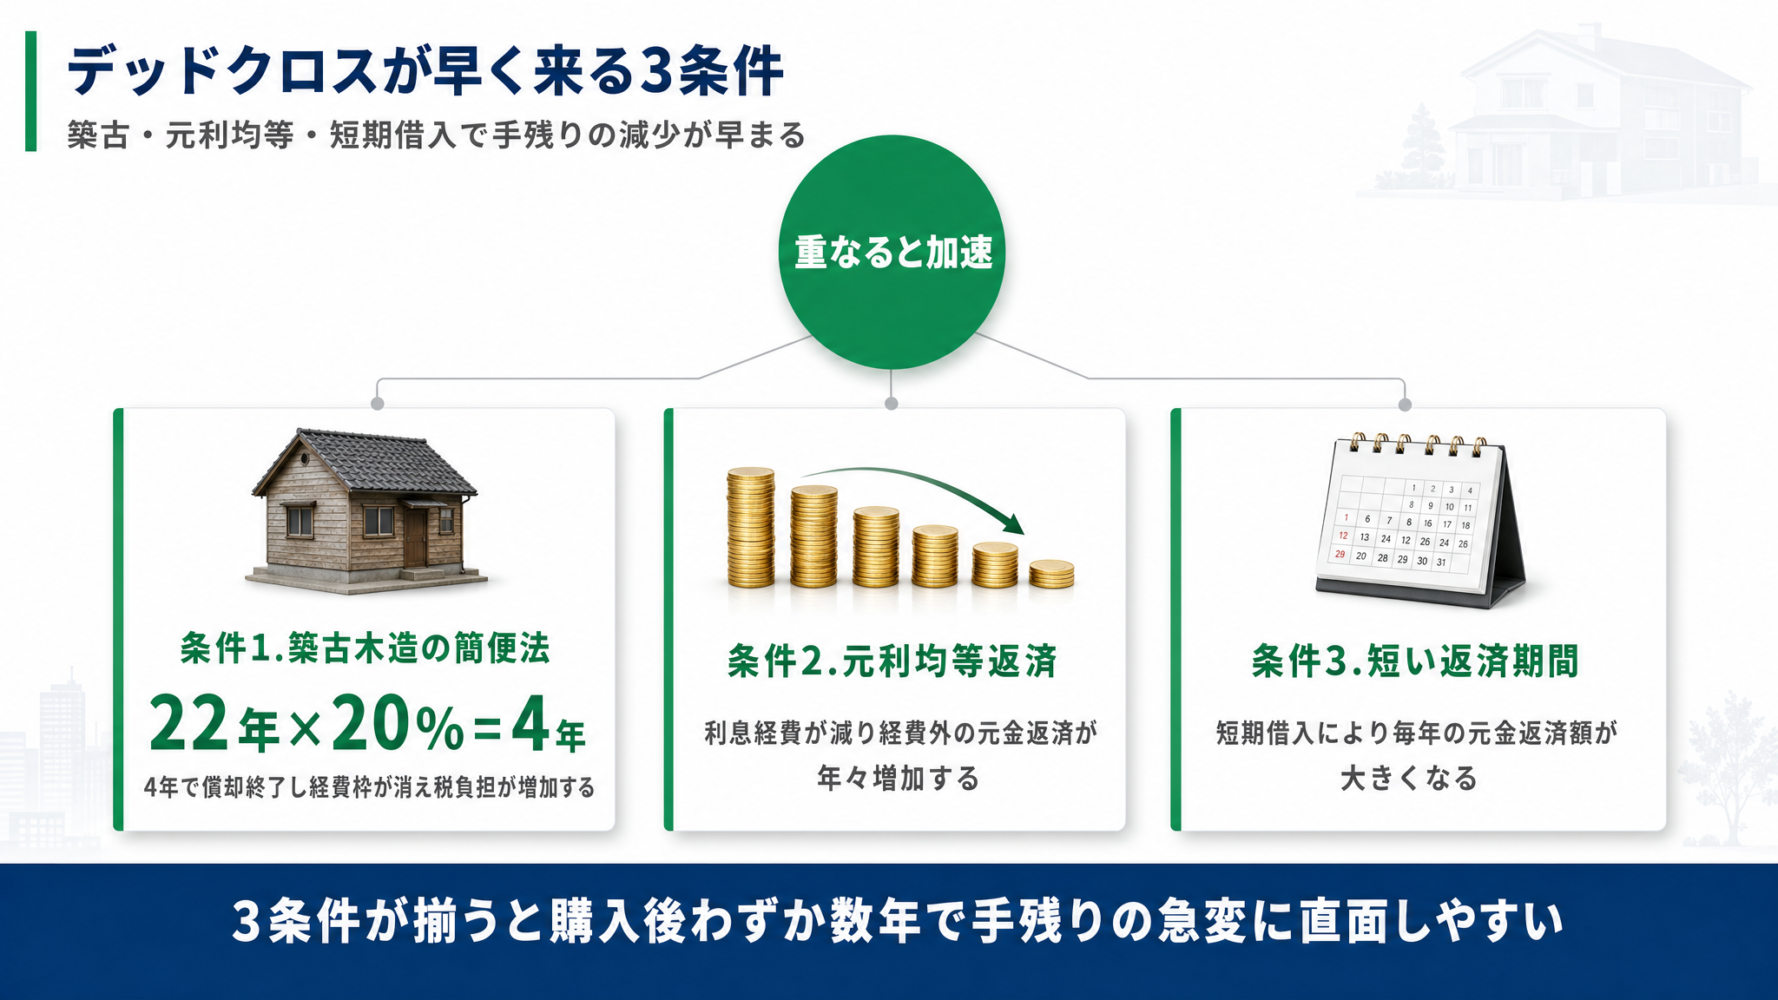
- 条件1.築古木造は簡便法で耐用年数が短くなる
- 条件2.元利均等返済は年々元金の割合が増える
- 条件3.返済期間が短いと元金返済が大きくなる
保有中あるいは検討中の物件がこれらの条件に当てはまるかどうか、一緒に点検していきましょう。
条件1. 築古木造は簡便法で耐用年数が短くなる
減価償却を短期間で終える物件ほど、デッドクロスは早い時期に訪れます。その典型例が、耐用年数を経過した築古木造アパートです。
減価償却の基準となる法定耐用年数は、国税庁 確定申告書等作成コーナー「耐用年数(建物/建物附属設備)」の耐用年数表(住宅用)に基づく数値であり、建物の構造や用途によって異なります。住宅用建物の法定耐用年数は以下のとおりです。
- 木造(住宅用):22年
- 鉄筋コンクリート造・鉄骨鉄筋コンクリート造(住宅用):47年
- 金属造(住宅用・骨格材の肉厚4mm超):34年
- 金属造(住宅用・肉厚3mm超4mm以下):27年
- 金属造(住宅用・肉厚3mm以下):19年
中古資産を取得した場合、その資産の使用可能期間を合理的に見積もることが難しいときに、簡便法を用いて短い耐用年数を計算できます(国税庁タックスアンサー No.5404「中古資産の耐用年数」)。
簡便法の計算式は以下のルールに基づきます。
- 法定耐用年数の全部を経過した資産:法定耐用年数 × 20%
- 法定耐用年数の一部を経過した資産:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
- 計算結果の1年未満の端数は切り捨て、計算した年数が2年未満の場合は2年とする
木造住宅用(法定耐用年数22年)の全部を経過した物件であれば、計算式は「22年 × 20% = 4.4年」となり、端数を切り捨てて4年で償却することになります。
ただし、築古なら一律4年になるわけではありません。取得価額の50%を超える資本的支出(大規模な改修など)を行った場合は簡便法を使用できない規定があります。建物の構造や用途、改修状況によって年数は異なるため、個別具体的な算定は税理士への確認が必要です。
耐用年数が短い物件は、最初の数年間に計上できる経費が大きく、初期の帳簿上の赤字を作りやすい特徴を持ちます。しかし、償却期間が終わるのも早く、短期間で減価償却費という経費枠がゼロになるため、急激なデッドクロスを迎えやすくなります。
条件2. 元利均等返済は年々元金の割合が増える
2つ目の条件は、借入金の返済方式に「元利均等返済」を選んでいることです。
不動産投資向けローンの多くは、毎回の返済額(元金+利息)が一定になる元利均等返済が採用されます。毎月の支払額が変わらないため資金計画が立てやすい反面、返済が進むにつれて支払額の内訳が入れ替わる点に注意しなければなりません。
借入当初は借入残高が大きいため、返済額の中で経費になる支払利息の割合が大きく、経費にならない元金返済の割合は小さく抑えられています。
ところが年数が経過して借入残高が減っていくと、支払利息の割合が減少し、経費にならない元金返済の割合が年々増加する仕組みです。
毎月の口座からの引き落とし額は一定のままであっても、経費に算入できる利息が減り、経費にならない元金返済が増加していくため、帳簿上の課税所得は年々膨らみます。減価償却費の減少と元金返済額の増加が重なることで、デッドクロスへの進行が早まります。
条件3. 返済期間が短いと元金返済が大きくなる
3つ目の条件は、金融機関からの融資期間が短く設定されていることです。
一般的に中古物件の融資では、建物の残存耐用年数をひとつの基準として返済期間が短く設定されやすい仕組みがあります。耐用年数が短い築古物件は、金融機関が設定する借入期間が短くなりやすいのが実情です。
借入金の返済期間が短くなれば、それだけ年間の元金返済額は大きくなります。
毎年の元金返済負担が大きいほど、元金返済額が減価償却費を上回る時期も早まるのが通例です。「簡便法で償却期間が短い築古木造」に「短い返済期間」を組み合わせた物件は、購入からわずか数年でデッドクロスに直面しやすくなります。
自分の物件で確かめる10年収支表の作り方 − 1年目の黒字だけで判断しない
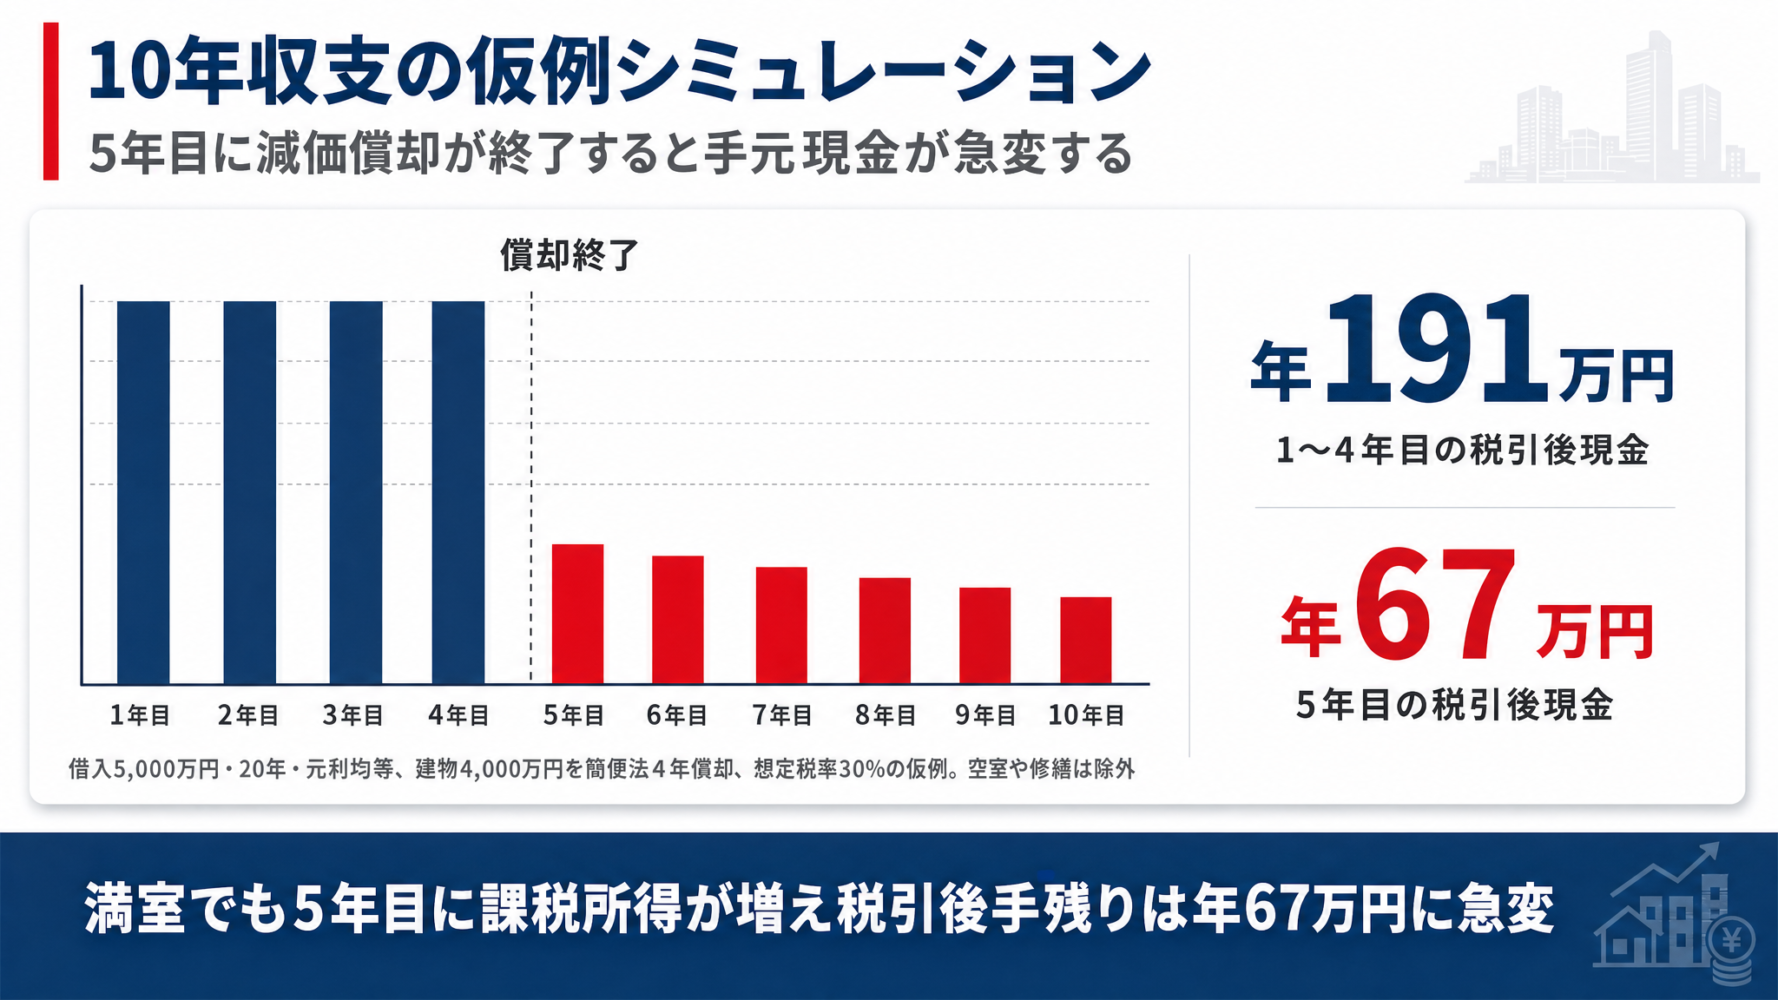
将来の資金不足を避けるためには、購入前に「10年収支表」を作成してシミュレーションを行う段取りを組んでおきます。
▼デッドクロスを先に見つける10年収支表の3つの手順
- 手順1.年ごとに並べる13の項目を決める
- 手順2.仮例で10年分を計算してみる
- 手順3.表から読み取る3つのサイン
収支表の項目を整理し、年ごとの数字の推移を追うことで、手元資金が薄くなるタイミングを事前に把握しておきましょう。
手順1. 年ごとに並べる13の項目を決める
10年収支表を作成する際は、家賃から返済額を差し引くだけでなく、税務上の損益計算と手元のキャッシュフロー(現金収支)を分けて整理します。
最低10年間、可能であれば完済までの期間について、年ごとに次の13項目を並べて確認します。
- 賃料収入(空室を考慮した実質収入)
- 運営費(管理費・固定資産税/都市計画税・保険料・共用部電気代など)
- NOI(純収益:賃料収入 − 運営費)
- 支払利息(経費になる支出)
- 元金返済額(経費にならない支出)
- 減価償却費(現金支出のない経費)
- 課税所得(NOI − 支払利息 − 減価償却費)
- 税額の概算(課税所得 × 想定税率)
- 税引前キャッシュフロー(NOI − 年間の元利返済額)
- 税引後キャッシュフロー(税引前キャッシュフロー − 税額)
- 借入残高(年末時点の元金残高)
- 想定売却価格(出口時点の市場価値の想定)
- 売却時の手取り・自己資本の残り(売却代金から残債や費用を引いた手残り)
手順2. 仮例で10年分を計算してみる
実際の数字の流れを確認するため、仮の条件を設定して10年収支表を作成します。
以下は説明のための仮例であり、実在の物件やご相談案件のデータではありません。前提条件は以下のとおりです。
- 物件価格:5,500万円(建物価格4,000万円・土地価格1,500万円と仮に区分)
- 借入金額:5,000万円(返済期間20年、元利均等返済、金利は期間中一定と仮置き)
- 年間元利返済額:約304万円(毎年一定)
- 満室想定家賃収入:年660万円
- 運営費:年165万円(家賃の25%と仮置き)
- NOI(純収益):年495万円(家賃660万円 − 運営費165万円)
- 減価償却:築25年の木造アパートとし、法定耐用年数22年を全部経過したとして簡便法4年で償却(年1,000万円、取得初年度の月割りは無視)
- 税額:課税所得 × 30%と仮置き(実際の税率は個人・法人や所得状況で変わる。赤字の年は税額0円とし、他所得との通算は考慮外)
- 取得時の諸費用・空室・大規模修繕は除外して試算
| 年 | NOI | 支払利息 | 元金返済 | 減価償却費 | 課税所得 | 税額 | 税引前CF | 税引後CF | 借入残高 |
|---|---|---|---|---|---|---|---|---|---|
| 1年目 | 495 | 98 | 205 | 1000 | -603 | 0 | 191 | 191 | 4795 |
| 2年目 | 495 | 94 | 210 | 1000 | -599 | 0 | 191 | 191 | 4585 |
| 3年目 | 495 | 90 | 214 | 1000 | -595 | 0 | 191 | 191 | 4371 |
| 4年目 | 495 | 85 | 218 | 1000 | -590 | 0 | 191 | 191 | 4153 |
| 5年目 | 495 | 81 | 222 | 0 | 414 | 124 | 191 | 67 | 3931 |
| 6年目 | 495 | 77 | 227 | 0 | 418 | 126 | 191 | 66 | 3704 |
| 7年目 | 495 | 72 | 232 | 0 | 423 | 127 | 191 | 65 | 3472 |
| 8年目 | 495 | 67 | 236 | 0 | 428 | 128 | 191 | 63 | 3236 |
| 9年目 | 495 | 63 | 241 | 0 | 432 | 130 | 191 | 62 | 2995 |
| 10年目 | 495 | 58 | 246 | 0 | 437 | 131 | 191 | 60 | 2749 |
※金額の単位は万円。端数処理により合計が一致しない場合があります。
手順3. 表から読み取る3つのサイン
作成した収支表から読み取るべきサインは3つあります。
1つ目は、「元金返済額が減価償却費を上回る年」です。1〜4年目は減価償却費(1,000万円)が元金返済額(約205万〜218万円)を大きく上回っています。しかし5年目に減価償却費がゼロになると、元金返済額(約222万円)が減価償却費(0円)を上回り、デッドクロスの状態へ突入します。
2つ目は、「税引後キャッシュフローが急に落ちる年」です。家賃もNOIも495万円のまま変わらないのに、課税所得は4年目のマイナス590万円から、5年目にはプラス約414万円へ急増します。税額が124万円発生するため、税引後の手残りは年約191万円から年約67万円(月約5.6万円)に下がります。
3つ目は、「修繕1回で何年分の手残りが消えるか」という点です。満室で推移しても5年目以降の手残りは年60万〜67万円程度にとどまります。もし300万円規模の修繕が1回発生した場合、5年目以降の手残り4年分以上が消える計算になります。
実際に、弊社が現場でご支援した際にも、この仮例の5年目と同じような収支の急変に直面し、帳簿上の利益に対して現金が残らず、毎月数十万円を持ち出して補填せざるを得なくなった事例を確認しています(弊社にご相談いただいた範囲の話です)。
初年度の数字だけで判断せず、将来のキャッシュフローの落差をあらかじめ把握しておく必要があります。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
デッドクロス以外で手残りを消す4つの罠
不動産投資で満室なのに現金が残らない原因は、デッドクロスだけに限りません。手元資金を削り取る要因は複合的に重なって発生します。
実際に、相談現場を振り返ると、満室なのにお金が残らない状況において、返済比率の高さに加えて、デッドクロスによる税負担、サブリース賃料の減額、修繕や原状回復費の見積もり不足が重なっていたケースを確認しています(個々の物件や借入条件で状況は変わります)。
サブリース契約をめぐる賃料減額や借入時の注意点については、不動産投資の融資の注意点5つでも契約上の確認点を整理しています。
▼満室でも不動産投資の手残りを消す4つの罠
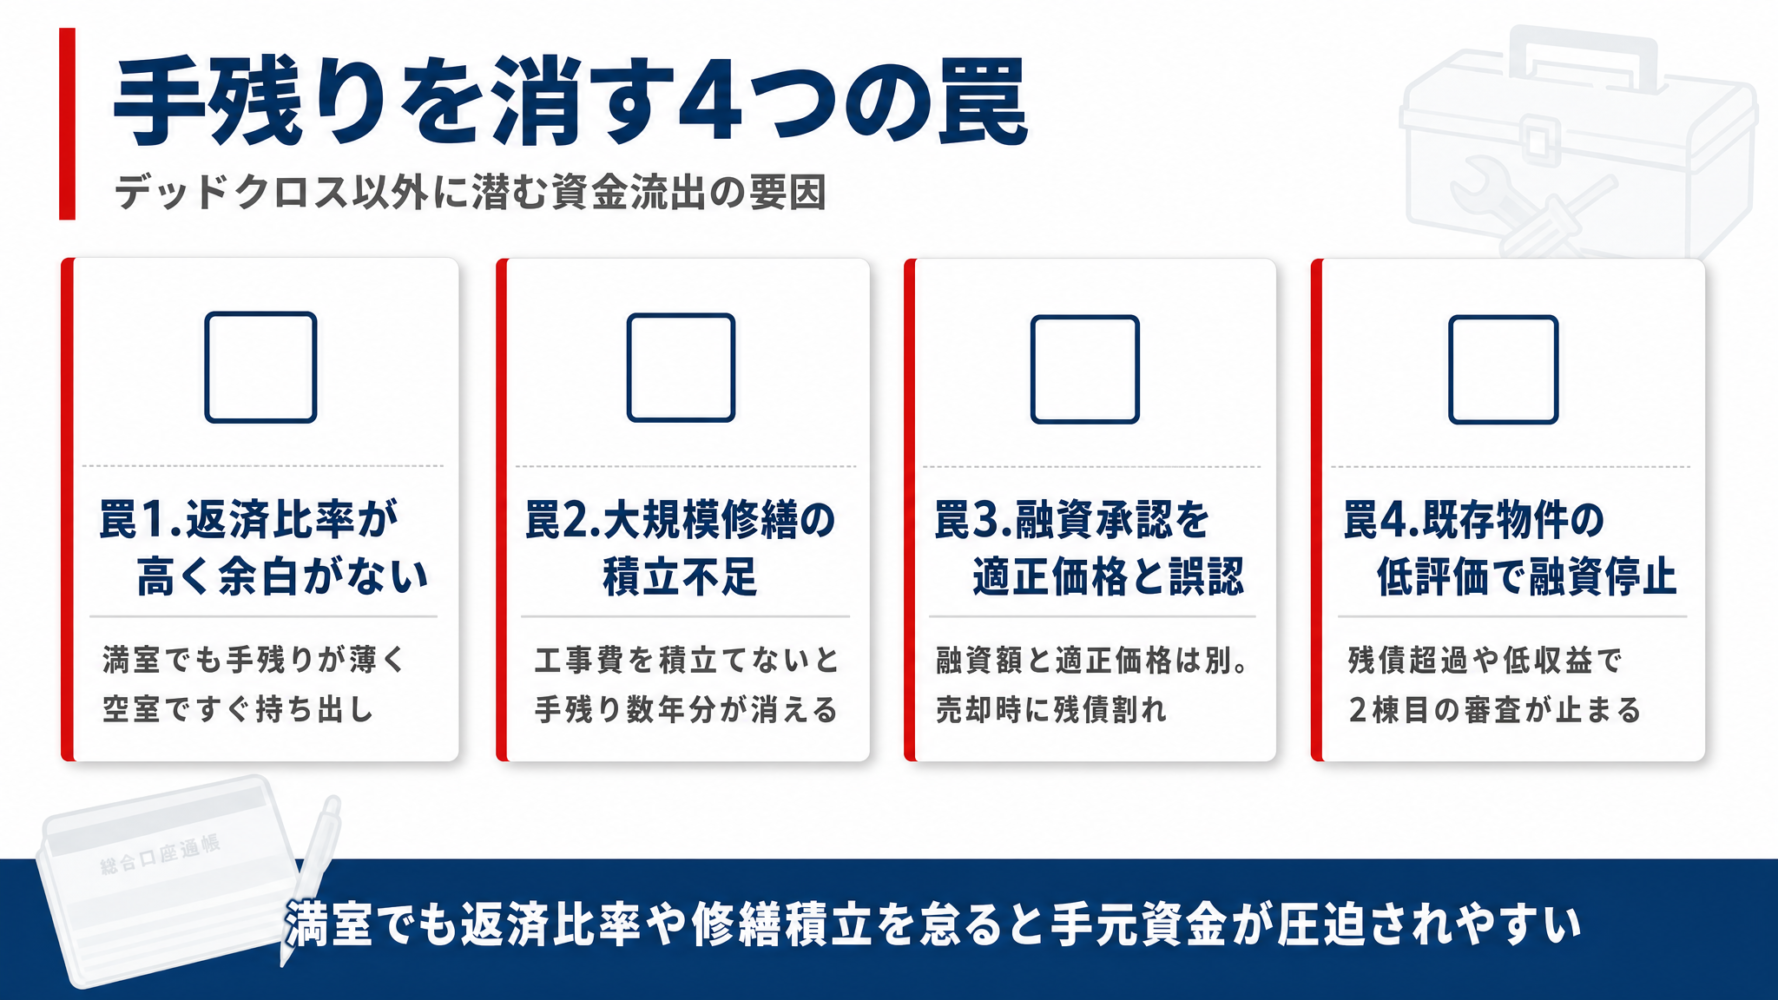
デッドクロス以外にも手残りを圧迫する要因を点検しておきましょう。
罠1. 返済比率が高く、満室でも余白がない
満室でも現金が手元に残らない大きな要因のひとつが、家賃収入に対する返済額の割合(返済比率)の高さです。家賃収入に対して元利返済額が過大になっていると、手元に残る現金に余白が生まれません。
そこから管理費や固定資産税などの経費を支払うと満室でも手残りがごくわずかになり、わずかな空室や賃料下落で月々の収支が持ち出しになりやすくなります。
罠2. 大規模修繕を積み立てていない
不動産は経年劣化を避けることができず、定期的な工事の支出が伴います。この修繕費用を月々の実コストとして積み立てていないケースは珍しくありません。
国土交通省の「民間賃貸住宅の計画修繕ガイドブック」は、建て方や資材、立地によって異なるとした上で、部位ごとの修繕周期の目安を次のように示しています。
- 屋根の塗装・補修:11〜15年目
- 屋根の防水・葺替:21〜25年目
- 外壁の塗装:11〜18年目
- 給排水管の取替:30年目
修繕は予期せぬ事故ではなく、所有期間中に発生する時期があらかじめ想定される支出です。
実際に、弊社の支援先でも、築30年を超える物件で外壁や屋上防水の工事を先送りしていた結果、足場代込みで300〜500万円の工事になった例や、築古のRC造でエレベーター1基の更新費用が1,000万円を超えたご相談も受けています(弊社が見聞きした一例であり、一般化はできません)。
経年による破損を火災保険で賄えると考えるのは避けるべきです。日本損害保険協会の相談ガイドにあるように、建物の自然的な劣化やさび、かび、経年による劣化などは火災保険の補償対象外(免責)の例として挙げられています。
たとえば10年後に480万円の修繕が必要と見込むなら、年48万円、月4万円を修繕積立として家賃口座から分けておく計算になります。積立を行わずに見かけの手残りを消費していると、修繕が必要になった際に手元資金が枯渇してしまいます。
罠3. 融資が出たことを「適正価格」の証拠にしてしまう
「銀行が融資を出してくれたから、妥当な価格の物件だ」と判断してしまうのも危険な落とし穴です。
金融機関が融資を承認した金額と、市場における物件の適正な売買価格は別物と考えなければなりません。融資審査は借入人の年収や属性、担保全体の状況などを総合して行われるため、物件単体の価値を証明しているわけではないのが実態です。
必要なのは、融資額とは切り離して、適正価格を複数の方向から確かめることです。高値で購入してしまうと、購入直後から売却想定価格が借入残高を下回る状態に陥りやすくなります。デッドクロスを迎えて売却を検討しても、売却代金でローンを完済できず、自己資金からの持ち出しが必要になるため、手放す判断も簡単ではありません。
物件選びの判断手順については、不動産投資の購入判断基準11項目で多角的な見極め方を整理しています。
罠4. 持っている物件の銀行評価が低く、次の融資が止まる
最初の物件を取得したあと、規模拡大を目指して2棟目以降の融資を申し込んだ際に、審査が止まってしまうことがあります。
金融機関が既存物件を評価する際、次のような状態にある物件は、次の融資の相談で不利に見られることがあります。
- 残債が銀行評価を上回っている
- NOIが弱い(家賃収入はあるが経費率が高い)
- 老朽化で残存耐用年数が短い
- 市場での流動性が低く売りにくい(地方、特殊用途、既存不適格など)
金融機関ごとに見方は異なります。手元資金が減少し、帳簿上の評価が低くなった物件を保有していると、新規融資の判断に影響が出やすくなるのが現実です。ご自身が保有する物件の評価基準については、ご自身で取引先の金融機関に確認してください。
2棟目の融資が通りにくくなる背景については、不動産投資の2棟目融資が止まる6つの原因で詳しく整理しています。
あわせて金融機関が審査時に確認する個人の属性については、不動産投資の融資審査で銀行が見る属性10項目も参考になります。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
手残りを守るならNOIとDSCRで見る
デッドクロスによる資金流出を防ぐためには、販売図面に書かれた利回りだけで判断しない姿勢が重要です。確認すべき指標は、NOI(純収益)とDSCR(返済余裕率)です。
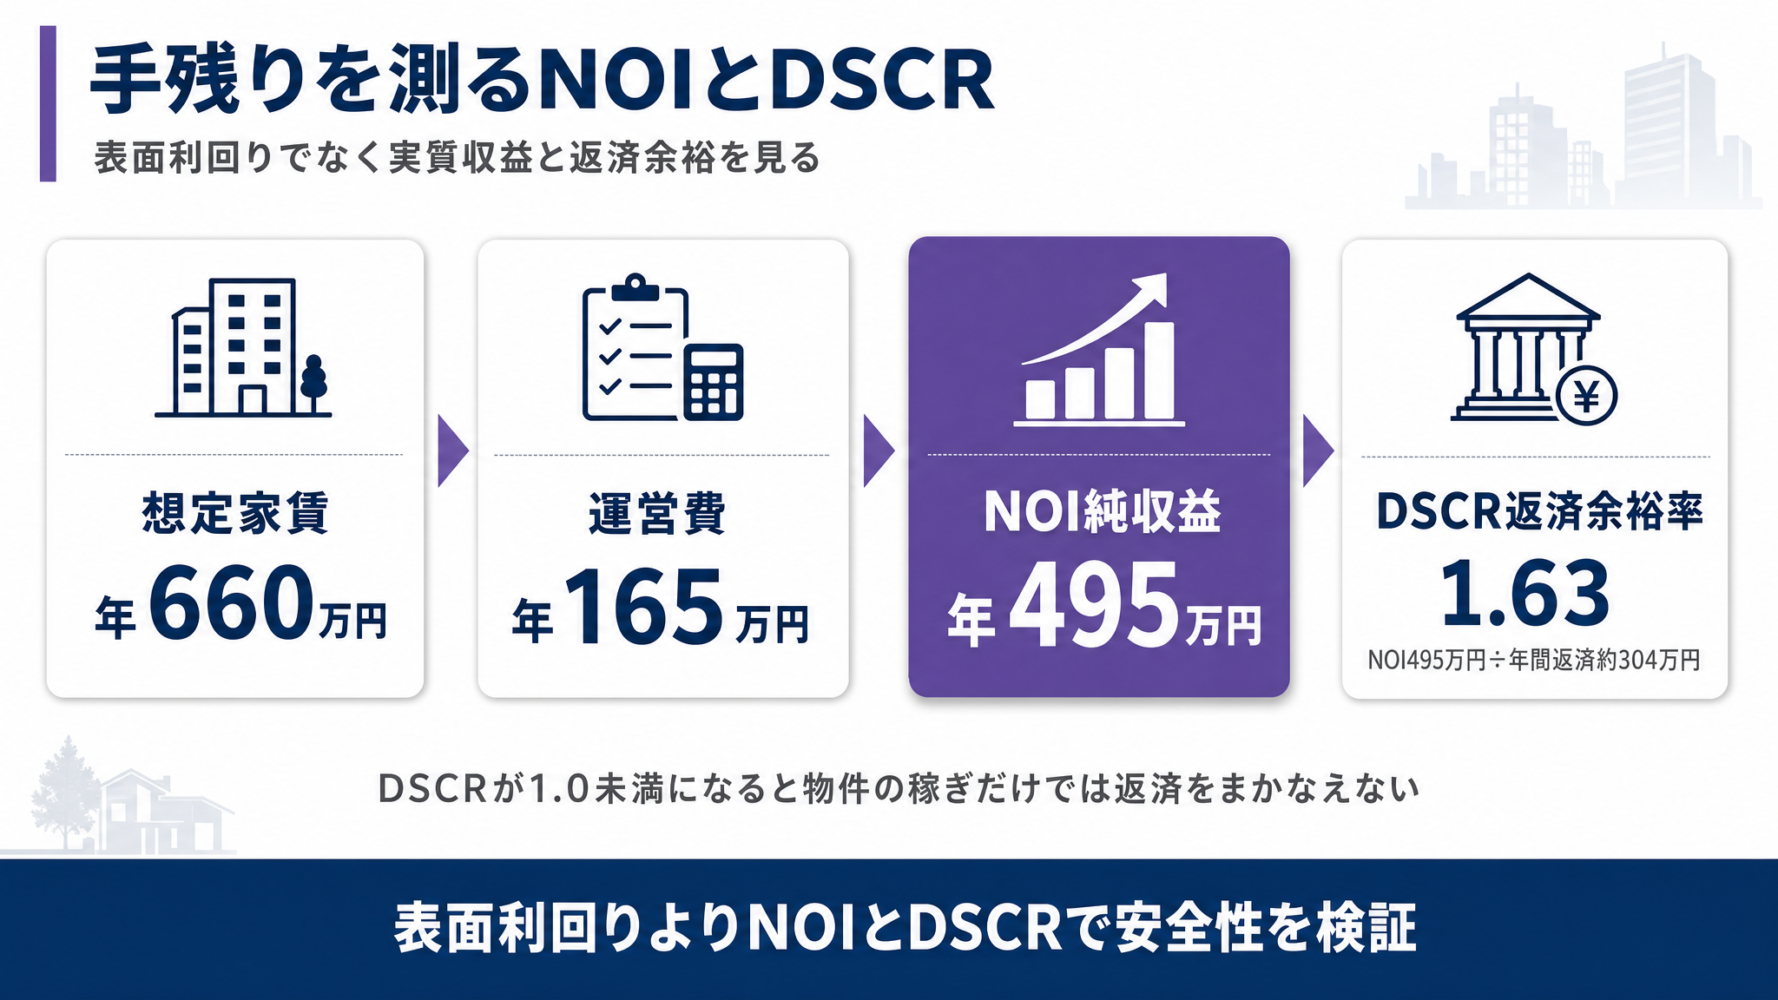
金融庁「投資用不動産向け融資に関するアンケート調査結果」(2019年3月28日公表)でも、物件から生まれるキャッシュフローを返済の中心に置き、賃料下落や空室、修繕まで含めて長期の収支を見る考え方が重視されていると筆者は読み取っています。
▼不動産投資の手残りを測る3つの指標
- 指標1.NOIは家賃から運営費を引いた物件の稼ぐ力
- 指標2.DSCRはNOIで返済を何倍まかなえるか
- 指標3.5つの場面でストレス試算する
指標の定義と計算方法、ストレス試算の進め方を確認します。
指標1. NOIは家賃から運営費を引いた物件の稼ぐ力
NOI(純収益)とは、実際に入る家賃収入から運営費を差し引いた、物件そのものの稼ぐ力を示す数値です。
運営費には、管理費、固定資産税・都市計画税、火災保険料、共用部の水道光熱費、日常の修繕費や入居者募集費用などが含まれます。
NOI = 実際に入る家賃収入 − 運営費
注意点として、NOIの計算にはローンの返済額や減価償却費を含めません。借入条件や税務の条件を切り離し、不動産単体の純粋な収益力を測定するためです。
先ほどの仮例では、満室想定家賃年660万円から運営費年165万円を引いた年495万円がNOIとなります。表面利回りが高く見えても、運営費の割合が高ければ実際のNOIは小さくなります。手元資金を守る計画は、正確なNOIの算出から始まります。
指標2. DSCRはNOIで返済を何倍まかなえるか
DSCR(返済余裕率)とは、物件の純収益(NOI)が、年間のローン元利返済額に対して何倍あるかを測る指標です。
DSCR = NOI ÷ 年間の元利返済額
- DSCRが1.0:NOIと年間返済額が同額。手残りはゼロで、空室が出れば即座に持ち出しになる状態
- DSCRが1.0未満:物件の稼ぎだけでは返済をまかなえず、手元資金からの補填が発生している状態
- 年間NOI:495万円
- 年間の元利返済額:約304万円
- DSCR = 495万円 ÷ 約304万円 ≒ 1.63
実際に、弊社にご相談いただいた案件を振り返っても、銀行が帳簿上の損益ではなく、減価償却費を足し戻して元金返済を引いた実質的なキャッシュフローで見ていることがありました。課税所得が急増した後の納税で現預金が減り、次の借入の増額を断られてしまった相談例もあります(全ての物件に当てはまるわけではありません)。
DSCRの求められる水準は金融機関や物件、借り手の属性によって異なり、統一された公的基準があるわけではありません。ご自身の保有物件や借入状況についてどの水準が求められるかは、ご自身で取引先の金融機関に確認してください。
指標3. 5つの場面でストレス試算する
物件の安全性を確かめるためには、満室想定だけでなく複数の場面を想定したストレス試算を行います。
| 場面 | 置く条件 | 見る数字 |
|---|---|---|
| 現状 | 現在の想定賃料・稼働 | 基準となるNOI・返済額・DSCR・税引前CF |
| 空室の悪化 | 稼働率の下落を想定 | NOIの減少幅とDSCRが1.0を割り込まないか |
| 賃料の下落 | 賃料5〜10%下落を想定 | 下落後のNOIで返済を維持できるか |
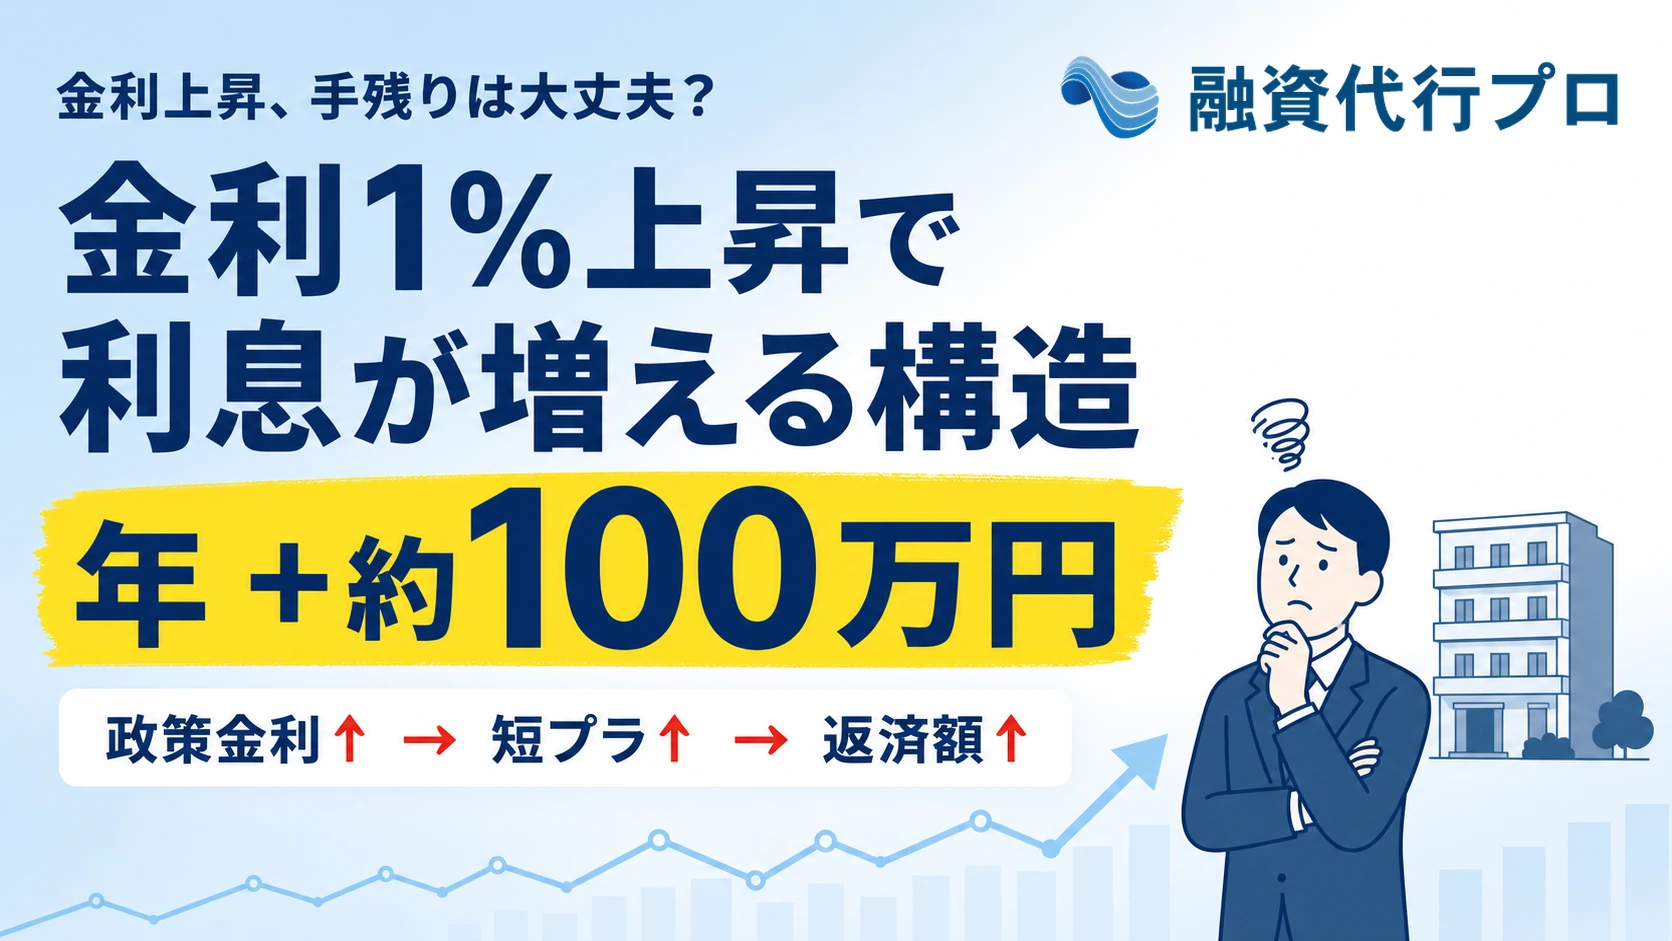
| 金利の上昇 | 金利が1%・2%上がった場合(試算上の想定) | 返済増加額と税引前CF・手元資金の不足額 |
| 修繕の発生 | 修繕100万・300万・500万円が発生 | 手元資金の不足額と手残りで補える年数 |
「空室が出たらどうなるか」「修繕が発生したときに手元資金が耐えられるか」を試算しておくことで、デッドクロス到来時に備えるべき金額が具体化します。
金利上昇に対する収支の耐久力については、不動産投資は金利上昇で「終わる」のか?返済額の試算と耐える物件の条件で試算の考え方を解説しています。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
デッドクロスへの5つの備え方 − 繰上返済より先に手元資金を守る
デッドクロスによる資金流出を避けるためには、対策を打つ順序が鍵を握ります。
実際に、現場でのご相談でも、対策の順序として繰上返済は最後に回す方針をお伝えしています。まずは借換や物件入替を通じた手元資金の確保を優先する設計です(弊社で対応した個別案件での知見です)。
なお、減価償却費を増やす目的だけで新しい築古物件を買い足す対策は推奨できません。新たな物件を購入すると借入金と将来の修繕負担が増え、数年後に複数のデッドクロスが同時に発生して問題を先送りするだけになりやすいためです。
▼不動産投資のデッドクロスに備える5つの方法
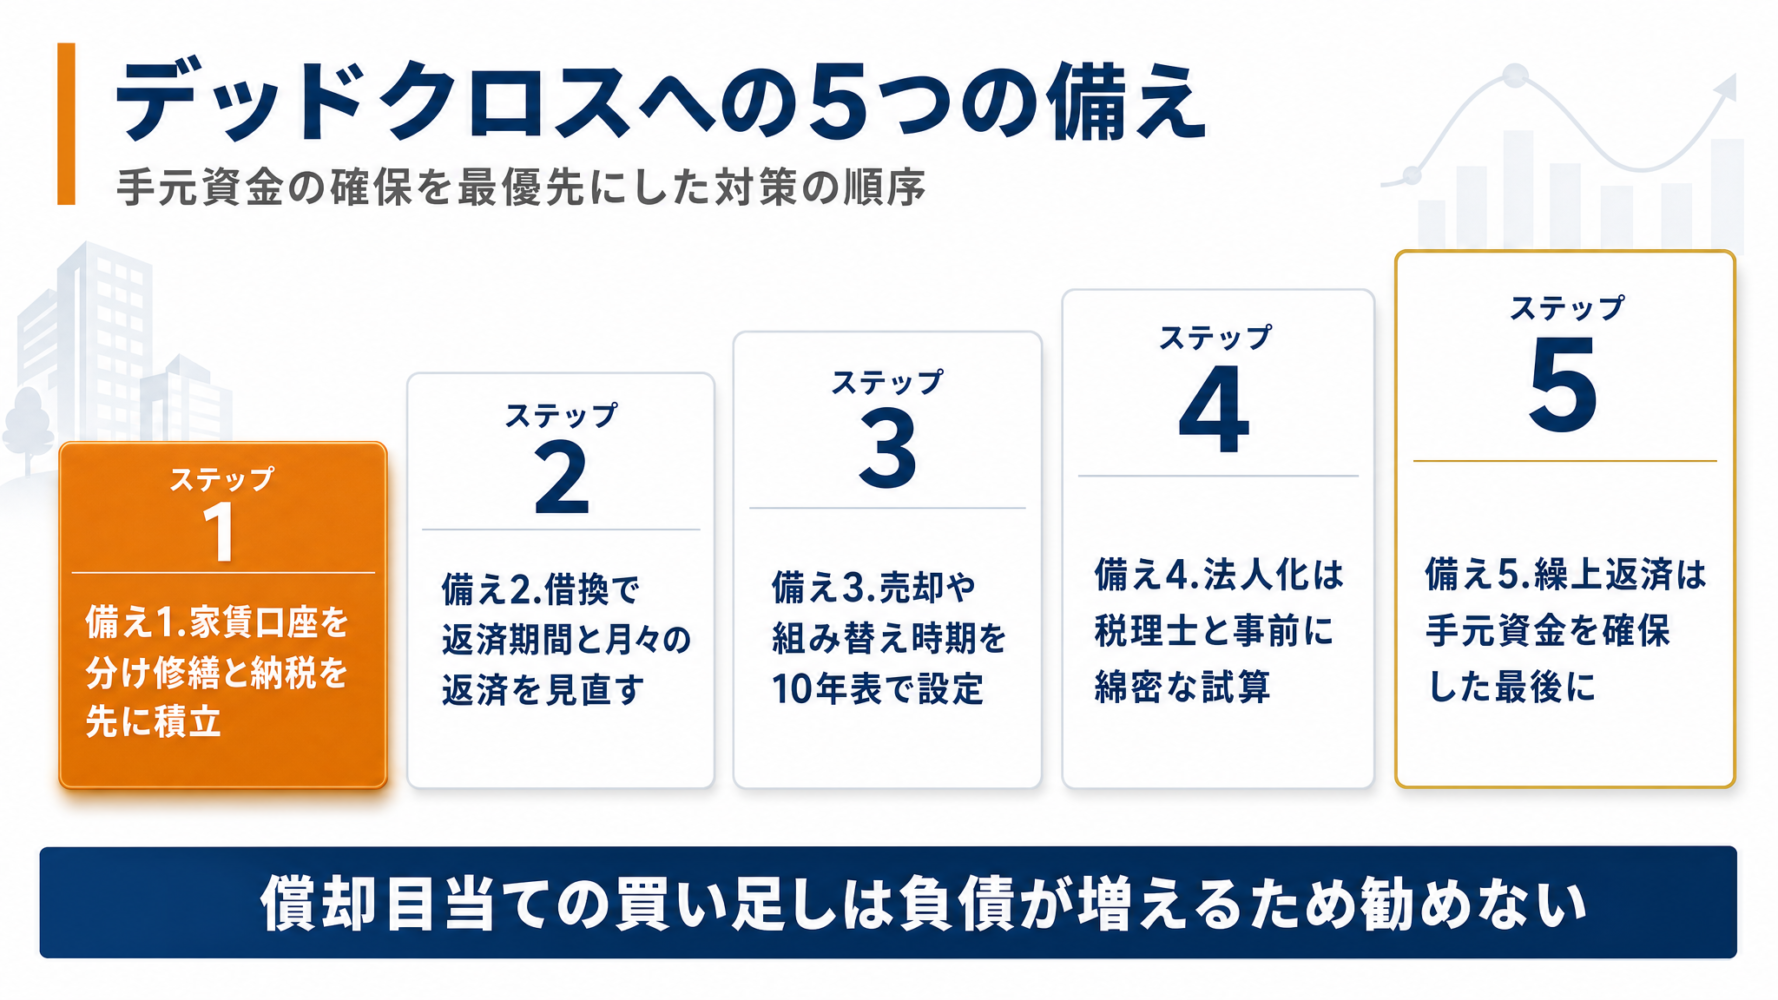
- 備え1.家賃口座を分けて修繕と納税の資金を先に積む
- 備え2.借換で返済期間と月々の返済を見直す
- 備え3.売却や組み替えの時期を10年表で先に決める
- 備え4.法人化は税理士と試算してから検討する
- 備え5.繰上返済は手元資金を確保した後にする
優先順位を意識しながら、手元資金を守る5つの方法を確認していきます。
備え1. 家賃口座を分けて修繕と納税の資金を先に積む
備えの第一歩は、家賃が入る口座と、修繕や納税のための積立口座を明確に分けることです。
普段の出納口座と同じ口座に家賃を残していると、将来の支払いに充てるべき資金を生活費などで消費してしまう原因になります。
- 家賃受取口座:毎月の家賃が入り、ローン返済や経費が引き落とされる口座
- 修繕・納税積立口座:毎月の手残りから一定額を移し、修繕や確定申告時の納税に備えてプールしておく口座
初期の減価償却が効いている時期の手残りは、5年目以降の納税や修繕に備えて専用口座へ積み立てておく必要があります。手元資金が手厚く確保されている状態は、次の融資を相談する際にも財務の健全性を説明する材料になります。
日常の出納を整理する手順は、銀行融資向け「資金繰り表の作り方」を参考にしてください。
備え2. 借換で返済期間と月々の返済を見直す
デッドクロスによって毎月の元金返済が重くなっている場合は、他の金融機関へのローンの借換を検討する選択肢があります。
返済期間を延ばして借り換えることができれば、毎月の返済額を圧縮し、月々の現金の流出を抑えやすくなります。元金返済のペースを緩やかにできれば、デッドクロスによる負担感を軽減できます。
ただし、返済期間を延ばすと毎月の負担は軽くなる反面、完済までの総支払利息が増加する可能性があるという両面を考慮しなければなりません。また、借換の可否や金利・期間などの条件は、物件の担保評価や金融機関の判断によって異なります。
借換の審査基準や進め方については、融資の借り換えの成功のコツと審査ポイントで整理しています。
なお、銀行での借換が難しい局面に、短期のつなぎとしてノンバンクの不動産担保ローンを検討する方もいます。しかし金利や期間の条件を慎重に比べる必要があり、安易な利用は収支を圧迫しかねません。特性を客観的に比較したい方は、ノンバンク不動産担保ローンの完全ガイドをご確認ください。
公的な融資制度の全体像については、日本政策金融公庫の不動産賃貸業融資も判断材料のひとつになります。
備え3. 売却や組み替えの時期を10年表で先に決める
デッドクロスに直面する前に、物件の売却や資産の組み替えを検討する選択肢もあります。
手残りが出ている時期に運用を続け、デッドクロスが本格化する前に手放す判断もひとつの方法です。この検討を進めるには、10年収支表を作成する際に毎年の「想定売却価格」と「借入残高」を比較しておくことが欠かせません。
売却価格が借入残高を上回っていれば、残債を完済して手元に現金を残せる可能性があります。しかし、売却価格が残債を下回る状態であれば、売却時に不足分を手元資金から持ち出さなければならず、売却損が出ることもあります。
売却は有力な出口の選択肢として、想定時期を収支計画にあらかじめ組み込んでおく姿勢が求められます。売却時の税負担は保有期間などでも異なるため、具体的な検討は税理士にご確認ください。
備え4. 法人化は税理士と試算してから検討する
個人で高い所得税率が課されている場合、資産管理法人を設立して物件を保有する法人化を検討する方もいます。所得の状況によっては、法人化によって税負担の急増を緩やかに抑えられる可能性があります。
ただし、法人化によってデッドクロスの仕組みそのものが消えるわけではありません。法人であっても、元金返済が経費にならず減価償却費が減れば課税所得が増えるという会計の基本構造は同じです。
さらに、個人から法人へ物件を移す際の税負担や、法人の設立・維持にかかる費用も発生します。トータルの手元資金を守れるかどうかは個別の所得や物件状況によって異なるため、税理士と十分に試算した上で検討を進めてください。
備え5. 繰上返済は手元資金を確保した後にする
「元金返済が負担なら、繰上返済をして残債を減らせばよい」と考えがちですが、これには注意が必要です。
繰上返済を行えば元金が減るため支払利息を抑えられますが、手元の流動資金が直接減るという面もあります。
デッドクロス対策としての繰上返済は、まず手元資金を確保し、突発的な修繕や納税に対応できる現金をプールした上で、なお余剰資金がある場合に検討するという順番を守るのが基本です。
融資全体の管理視点については、マンション経営の融資の基礎知識でも確認できます。

\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】
不動産投資のデッドクロスについてよくある質問(Q&A)
不動産投資のデッドクロスは、10年収支表で先に見つけて備える
帳簿上の黒字と手元の現金は別物であり、デッドクロスは元金返済額と減価償却費の大小関係によって構造的に起こります。満室経営が続いているからと油断せず、事前に発生時期を把握して備える段取りを整えておきましょう。
手元資金を守るためのポイントを整理します。
▼手元資金を確保するためのポイント
- デッドクロスは「経費にならない元金返済額」が「現金支出のない減価償却費」を上回ることで起きる
- 「築古木造の簡便法」「元利均等返済」「短い返済期間」が揃うとデッドクロスの到来が早まる
- 10年、できれば完済までの手残りを年ごとに並べて、落ち込む年を先に見つける
- 突発的な修繕や金利上昇を想定した5つのストレス試算を行い、手元資金の耐久力を確かめる
- 対策の優先順位は「口座を分けた手元資金の確保」であり、現金を減らす繰上返済は最後に行う
満室なのに手元に現金が残らない不安を解消するために、明日から以下の順番で物件の資金計画を確認してみてください。
- 現在の物件の返済予定表と、建物の減価償却の残り年数・年間償却額を手元に並べる
- 本記事で紹介した13項目を年ごとに並べた10年収支表を作成する
- 元金返済が減価償却費を上回る年と、手元資金の不足額を算出する
- 不足額を補うための口座を分け、必要に応じて借換や売却時期、法人化の選択肢を税理士などの専門家と検討する
現在保有している物件のキャッシュフローに不安がある方や、これから購入を検討している物件について、融資の組み方・借入の見通し・資金計画を相談したい方は、着手金0円・成果報酬型(1%〜)の不動産融資のコンサルティング「融資代行プロ」の無料相談をご活用ください。
金融機関出身で10年以上の融資経験のあるコンサルタントが、長期的な資金計画の整理をサポートします。なお、金融機関への申込みや面談、税務の申告手続きはお客様ご自身で行っていただく形となります。
「日本政策金融公庫」「地方銀行」「信用金庫」「商工中金」の融資は「何となく」で進めると必ず失敗します。融資では、金融機関の理解・ノウハウ・実務経験が必要です。
融資代行プロは、10年以上の金融機関経験のあるコンサルタントが「成果報酬型1%~」で融資コンサル/代行するサービスです。これまで7,400社以上の融資相談を受け「200万円〜9.5億円の融資の成功実績」を挙げてきました。
そんな私達に無料の融資相談をしませんか?詳細は下記ボタンからご覧ください。
\「不動産投資の融資に強い」相談先はコチラ/
※【毎日 限定5名まで】