トラックを購入する際は、日本政策金融公庫や銀行、信用金庫など、幅広い金融機関の融資制度を利用することで資金を調達できます。ただし、それぞれ利用条件や融資限度額は異なるため、各制度の特徴を理解した上で、自社に合った資金調達方法を選ぶことが大切です。
トラック購入の融資を検討している経営者の方は、以下のようなお悩み・疑問をお持ちではないでしょうか?
トラックの新車価格は、大型で約2,500万〜3,100万円、中型(4t)で約1,000万〜1,600万円、小型(2t)で約600万〜760万円と高額です。また、これから運送業を開業する場合は、事業許可を取得するために原則5台以上の車両を確保しなければなりません。
そのため、トラックを購入する際は自己資金ですべて賄うのではなく、金融機関の融資を活用して、必要な資金を調達することをおすすめします。
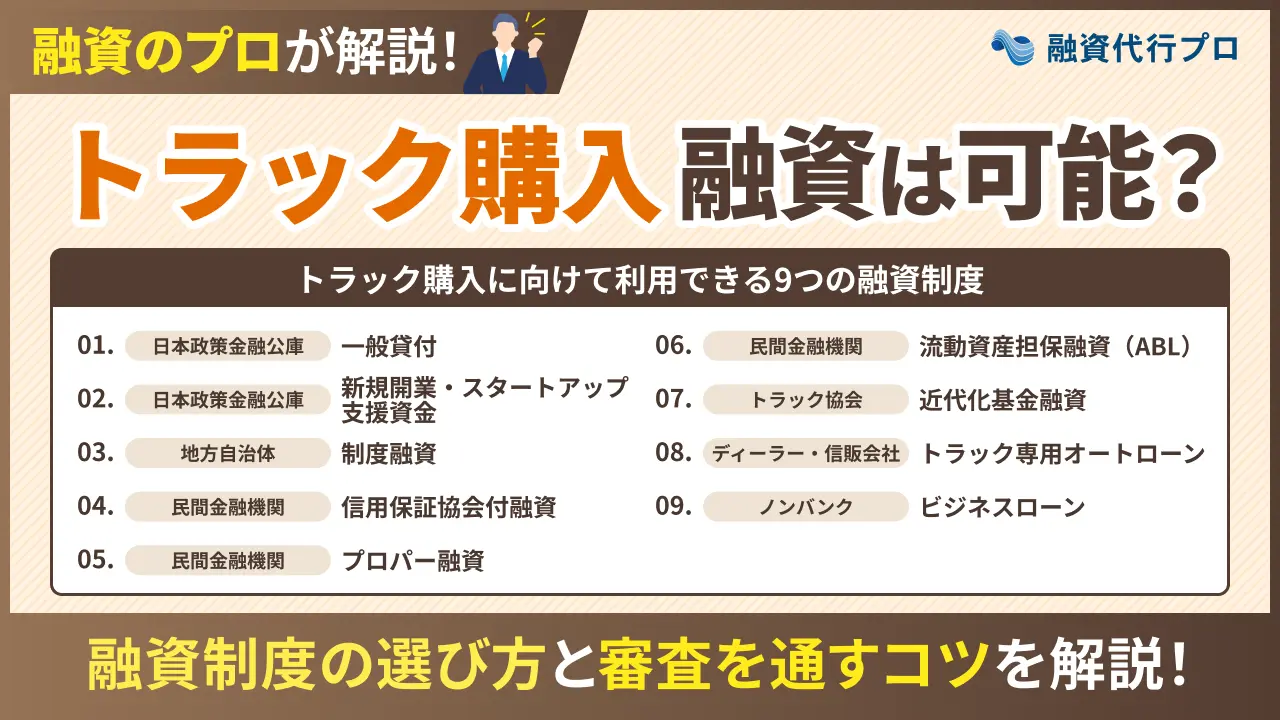
トラックの購入資金を調達する際に利用できる融資制度は、主に以下の9つです。
トラック購入に向けて利用できる「9つの融資制度」
- 制度1. 日本政策金融公庫|一般貸付
- 制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3. 地方自治体|制度融資
- 制度4. 民間金融機関|信用保証協会付融資
- 制度5. 民間金融機関|プロパー融資
- 制度6. 民間金融機関|流動資産担保融資(ABL)
- 制度7. トラック協会|近代化基金融資
- 制度8. ディーラー・信販会社|トラック専用オートローン
- 制度9. ノンバンク|ビジネスローン
トラックは1台あたり数百万〜数千万円ほどかかるため、融資審査では、高額な車両ほど長期間にわたって毎月の返済を続けられるかが重視されます。
そのため、融資を申し込む際は、車両の性能や価格だけでなく、購入後の収益性や安定した稼働体制を示し、「長期の借入でも継続的に返済できる」と説明することが大切です。
本記事では、金融庁が公表している「業種別支援の着眼点(運送業)」という資料も活用しながら、トラック購入の融資を成功させるコツを専門的な視点から解説します。
筆者が実際に携わった「融資を受けられた事例・受けられなかった事例」も紹介するため、ぜひ最後までチェックしてみてください。
筆者は「融資代行プロ」という成果報酬型の「融資コンサル」サービスで、これまで多くの会社におけるトラック購入の融資をご支援してきました。
- (株)融資代行プロ 代表取締役
- 資金調達・財務コンサル会社の経営者
1.融資コンサル|融資代行プロ
2.財務コンサル|御社の財務責任者
3.社外CFOサービス|御社の社外CFO
4.事業計画書の作成代行サービス - 経営コンサル会社の経営者
新規事業コンサル|(株)Pro-D-use - その他、エクイティ支援実績なども多数
これまでの支援実績
創業前後の個人/法人〜中堅企業
調達額「200万円」〜「9.5億円」
多業界の資金調達 / 財務コンサル実績
本記事では、融資のプロである筆者が、「トラック購入の融資を受けられる制度」や「成功のコツ」等、以下の内容を丁寧に解説します。
現場で培ったリアルで濃い内容なので、「ブックマーク」して、あとから何度も読み返すことをオススメします。
- トラック購入に向けて利用できる融資制度
- トラック購入の融資を受ける際に審査で見られるポイント
- トラック購入の融資を成功させるコツ
- トラック購入の融資を受けられた事例・受けられなかった事例
- 金融機関からの融資以外でトラックを購入・導入する方法
- トラックの購入資金を確保する上で押さえるべき注意点
「自社に合った方法でスムーズに購入資金を確保したい」「トラックの購入によって資金繰りが悪化する事態は避けたい」とお考えの方は、ぜひ本記事を参考にしてください。
\「トラック購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
トラック購入に向けて利用できる「9つの融資制度」
トラックの購入に向けて利用できる融資制度は、以下の9つです。
- 制度1.日本政策金融公庫|一般貸付
- 制度2.日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3.地方自治体|制度融資
- 制度4.民間金融機関|信用保証協会付融資
- 制度5.民間金融機関|プロパー融資
- 制度6.民間金融機関|流動資産担保融資(ABL)
- 制度7.トラック協会|近代化基金融資
- 制度8.ディーラー・信販会社|トラック専用オートローン
- 制度9.ノンバンク|ビジネスローン
各制度の利用条件や金利などを詳しく解説するため、一つずつチェックしておきましょう。
なお、以下の記事では、トラックの購入資金だけでなく「運送業全般で活用できる融資制度」を紹介しています。事業全体の資金繰りを改善したい方は、こちらも併せて参考にしてください。
制度1. 日本政策金融公庫|一般貸付
日本政策金融公庫は、民間金融機関から融資を受けにくい「中小企業」「小規模事業者」の資金調達を支援する、政府100%出資の政策金融機関です。信用力に不安がある企業にも柔軟に対応しており、事業運営に必要な資金はもちろん、トラックの購入資金についても融資を受けられます。
トラックの購入を検討している企業が利用できる日本政策金融公庫の融資制度は、ほとんどの業種の中小企業を対象とした「一般貸付」です。
一般貸付の詳細情報について、以下にまとめました。
▼日本政策金融公庫「一般貸付」の詳細情報
| 利用対象者 | ほとんどの業種の中小企業の方 |
| 資金使途 | 設備資金、特定設備資金、運転資金 |
| 融資限度額 | 設備資金:4,800万円 特定設備資金:7,200万円 運転資金:4,800万円 |
| 返済期間 | 設備資金:10年以内(うち据置期間2年以内) 特定設備資金:20年以内(うち据置期間2年以内) 運転資金:5年以内(うち据置期間1年以内) |
| 金利 (国民生活事業) | 有担保:2.95〜4.95% 無担保(税務申告2期以上):3.95〜5.35% 無担保(税務申告2期未満):3.75〜5.15% ※2026年11月時点の金利 |
事業用のトラックを購入する場合、一般貸付では「設備資金」として最大4,800万円まで融資を受けることが可能です。返済期間は最長10年と比較的長く、元金の返済が猶予される「据置期間」も最長2年まで設定できます。
そのため、トラックを購入してから売上が安定するまでの間も、返済負担を抑えながら事業を続けられる点がメリットです。
ただし、日本政策金融公庫をはじめとする金融機関の融資では、申込額がそのまま認められるとは限りません。
実際、筆者が支援した事例では、荷役作業を手がける法人が日本政策金融公庫に2,000万円の融資を申し込んだものの、500万円まで減額されたケースがありました。具体的な減額理由は明らかになっていませんが、同社が次の融資を検討した際には、公庫から「直近の月までの試算表があれば検討できる」との回答がありました。
過去に融資額を減額された場合は、次の申込みに向けて現在の取引状況や審査に必要な資料を確認することが大切です。直近の試算表などを用意し、最新の業績や資金繰りの状況を説明できるようにしておきましょう。
なお、日本政策金融公庫の融資について詳しく知りたい方は、以下記事も併せてチェックしてみてください。


制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
日本政策金融公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める方や、創業後おおむね7年以内の方を対象とした融資制度です。
創業期に必要な「設備資金」「運転資金」の調達を支援する制度であり、運送業の開業に向けてトラックを購入する際にも活用できます。
新規開業・スタートアップ支援資金の詳細情報は、以下のとおりです。
▼日本政策金融公庫「新規開業・スタートアップ支援資金」の詳細情報
| 利用対象者 | 新たに事業を始める方または事業開始後おおむね7年以内の方 |
| 資金使途 | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金:20年以内(うち据置期間5年以内) 運転資金:10年以内(うち据置期間5年以内) |
| 金利 (国民生活事業) | 有担保:2.95〜4.95% 無担保(税務申告2期以上):3.95〜5.35% 無担保(税務申告2期未満):3.75〜5.15% ※2026年11月時点の金利 |
この制度の大きなメリットは、融資限度額が最大7,200万円と一般貸付より高く、返済期間も最長20年間まで設定できることです。高額な大型トラックを購入する場合でも、返済期間を長めに設定することで、毎月の返済負担を抑えながら資金繰りの安定化を図れます。
担保・保証人についても、日本政策金融公庫の公式サイトには「お客さまのご希望を伺いながらご相談」と明記されており、一定の要件を満たせば「経営者保証免除特例制度」を併用できる場合もあります。
こうした特徴から、新規開業・スタートアップ支援資金は、運送業の許認可取得や事業開始に向けて複数台のトラックを購入したい企業におすすめです。
ただし、創業期は十分な実績がない分、資金使途が多岐にわたると、融資の必要性や返済の見通しを説明しにくくなる可能性があります。
そのため、融資を申し込む際は、資金の使い道をできるだけ絞り、購入予定の車両や必要な台数、その根拠を具体的に説明できるようにしておきましょう。
「新規開業・スタートアップ支援資金の活用事例」や「創業融資のポイント」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

制度3. 地方自治体|制度融資
地方自治体の「制度融資」は、都道府県や市区町村が金融機関・信用保証協会と連携し、中小企業や小規模事業者の資金調達を支援する制度です。
自治体が定めた条件をもとに銀行・信用金庫から融資を受けられる仕組みとなっており、トラックなどの事業用車両を購入する際も利用できる場合があります。
制度融資の大きなメリットは、自治体による「利子補給」や「信用保証料の補助」が設けられており、資金調達にかかるコストを抑えられることです。また、信用保証協会の保証によって金融機関側の貸し倒れリスクが軽減されるため、信用力に不安がある企業でも比較的融資を受けやすくなります。
ここでは、トラックの購入資金を調達できる制度融資の一例として、東京都墨田区「設備・環境改善資金」の詳細情報を以下にまとめました。
▼東京都墨田区「設備・環境改善資金」の詳細情報
| 利用対象者 | 以下のすべての要件を満たす事業者 ・中小企業信用保険法に定める中小企業者であること ・区内に主たる事業所を有すること ・区内において引き続き1年以上同一事業を営んでいること ・特別区民税(法人は法人都民税)を滞納していないこと ・東京信用保証協会の保証対象業種に属する事業を営んでいること ・墨田区暴力団排除条例に規定する暴力団関係者ではないこと |
| 資金使途 | 設備資金 |
| 融資限度額 | 3,000万円 |
| 返済期間 | 9年以内(うち据置期間1年以内) |
| 金利 | 2.2%(区が全額補助) |
| 信用保証料 | 所定の保証料率 |
設備・環境改善資金の大きな特徴は、最大3,000万円の融資を受けられるほか、区の利子補給によって実質的な利息負担を0.0%に抑えられることです。ただし、信用保証料は区の補助対象外となるため、利用の際は、保証料を含めた資金調達コストを確認しておく必要があります。
また、貨物自動車として登録するトラックを購入する場合は、見積書にその旨を記載しなければなりません。納車後には完了届や車検証の提出も求められるため、あらかじめ必要な手続きを確認しておきましょう。
これらの特徴から、自治体の制度融資は「資金調達にかかるコストをできるだけ軽減し、資金繰りの安定化を図りたい企業」におすすめです。
制度融資の資金使途・融資限度額・補助内容は自治体によって異なるため、まずは事業所がある地域でトラックの購入資金を対象とした制度があるかチェックしましょう。
なお、「制度融資の仕組みやメリット」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度4. 民間金融機関|信用保証協会付融資
民間金融機関の「信用保証協会付融資」は、信用保証協会の保証を付けることで、銀行や信用金庫から事業資金を借り入れやすくする仕組みです。
企業が借入金を返済できなくなった場合は、信用保証協会が金融機関に立て替え払いを行うため、金融機関側の貸し倒れリスクが軽減されます。そのため、創業直後の企業や経営実績が少ない企業など、金融機関からの信用力に不安がある場合でも、融資を受けやすくなる点がメリットです。
ここでは、信用保証協会が用意している代表的な保証制度の「一般保証」について、詳細情報を以下にまとめました。
▼「信用保証協会付融資(一般保証)」の詳細情報
| 資金使途 | 運転資金・設備資金 |
| 保証限度額 | 2億8,000万円 |
| 返済期間 | 設備資金:10年以内 運転資金:7年以内 ※実際の返済期間は地域の信用保証協会によって異なる |
| 金利 | 2.0%前後 ※実際の金利は金融機関による |
| 信用保証料 | 0.45〜1.90% ※企業の経営状況に応じて9段階に区分されるのが一般的 ※料率の区分は決算書をもとにした信用リスクの評価(CRD)で決まる |
| 審査期間 | 2週間〜1ヶ月程度 |
一般保証の限度額は最大2億8,000万円となっており、複数台のトラックを購入する場合など、多額の資金が必要な企業でも利用しやすい点が魅力です。設備資金の返済期間は原則10年以内とされているため、毎月の返済額を考慮して計画を立てれば、高額の融資を受けても無理なく返済を続けられるでしょう。
ただし、信用保証協会付融資には、制度融資で受けられる「利子補給」「信用保証料の補助」がなく、返済負担が大きくなりやすい点に注意が必要です。
このような特徴から、信用保証協会付融資は「多少の返済コストがかかったとしても、制度融資より多額の資金を調達したい企業」に適しています。
また、将来的に「プロパー融資」を受けたい企業も、信用保証協会付融資で着実に返済実績を積み重ねることで、金融機関との信頼関係を構築できるでしょう。
なお、「信用保証協会の審査に通過するコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
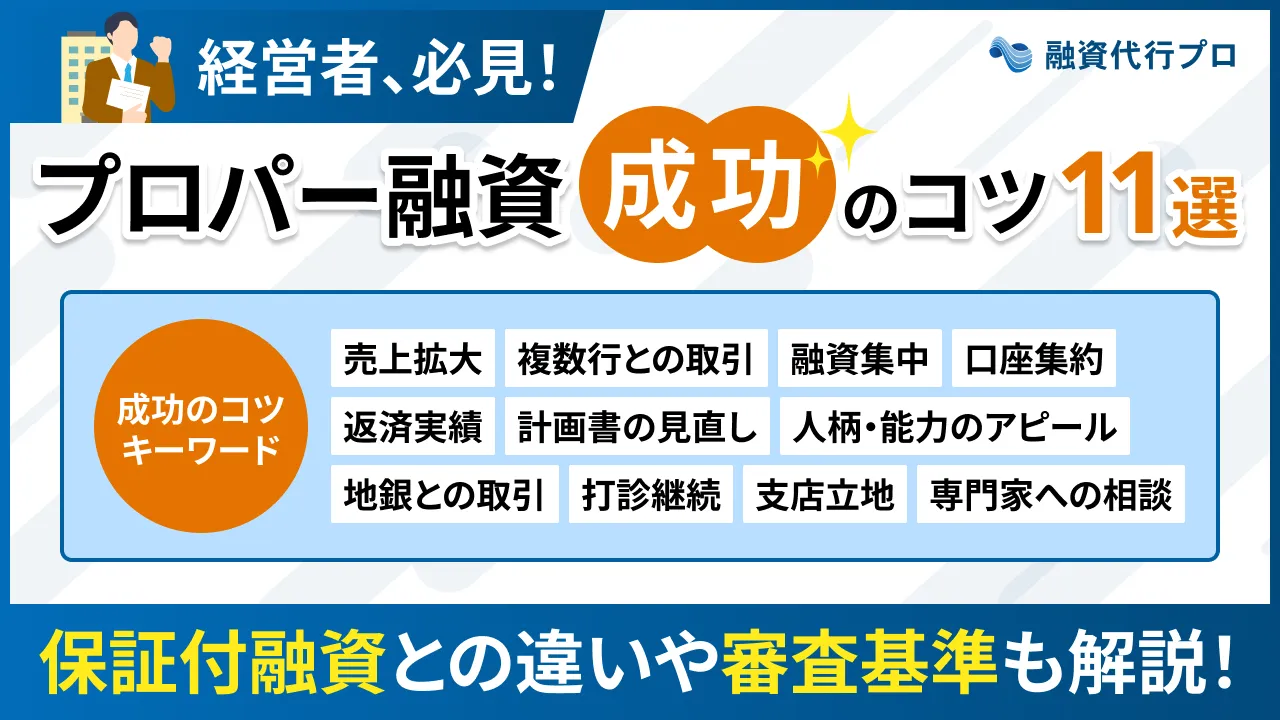
制度5. 民間金融機関|プロパー融資
民間金融機関の「プロパー融資」は、信用保証協会の保証を付けず、銀行や信用金庫が100%のリスクを負って企業に直接融資を行う仕組みです。
審査は厳格に行われますが、安定した事業実績があり、金融機関との信頼関係を構築できている企業であれば、検討する価値があります。
プロパー融資の詳細情報は、以下のとおりです。
▼「プロパー融資」の詳細情報
| 資金使途 | 設備資金・運転資金 |
| 融資限度額 | 上限なし |
| 返済期間 | 設備資金:最長20年程度 運転資金:最長5年程度 |
| 金利 | 1.0〜3.0%程度 |
| 審査期間 | 3週間〜2ヶ月程度 |
プロパー融資のメリットは、信用保証協会への保証料が発生しないほか、企業の財務状況によっては、多額の融資を低金利で受けられる可能性があることです。
他の制度とは異なり、融資限度額が設定されていないため、金融機関から高い信用を得ている企業であれば、数億円規模の資金調達も視野に入れられます。
上記から、プロパー融資は「大型トラックを複数台購入する予定がある企業」「財務状況が良好で、信用保証料を負担せずに資金調達したい企業」におすすめです。
金融機関の厳しい審査を突破するためには、決算書や事業計画書を完璧に整え、購入費用の妥当性や返済計画の実現可能性を説明できるようにしておきましょう。
「プロパー融資の審査条件や成功のコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
自社に合った融資制度を選ぶための判断ポイント
プロパー融資は非常に条件が良い融資制度ですが、必ずしもすべての企業に適しているわけではありません。自社の財務状況によって利用しやすい融資制度は異なるため、まずは現在の経営状況を把握し、どの制度を優先して検討すべきか判断する必要があります。
自社に合った融資制度を選ぶためには、決算書から確認できる以下3つの指標を参考にしましょう。
- 1. 簡易キャッシュフロー:税引後利益+減価償却費がプラスになっているか
- 2. 債務償還年数:借入残高÷簡易キャッシュフローが10年以内(理想は5年以内)になっているか
- 3. 財務の健全性:資産総額が負債総額を上回っており、債務超過に陥っていないか
3つすべてを満たす場合はプロパー融資、2つなら信用保証協会付融資や日本政策金融公庫、1つなら日本政策金融公庫を中心に検討するのが一つの目安です。
筆者が支援した従業員50名の運送会社では、適切な融資制度を選んだ上で12ヶ月分の資金繰り表を作成し、トラックの入れ替えによって削減できる燃料費・修繕費を示すことで、プロパー融資による5,000万円の資金調達を実現しました。
融資の成功率を高めるためにも、決算書から財務状況を把握し、資金の使い道や返済の見通しを具体的に説明できるように準備しましょう。
なお、「金融機関が決算書で重点的に見るポイント」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度6. 民間金融機関|流動資産担保融資(ABL)
「流動資産担保融資(ABL)」は、企業が保有する売掛金・在庫などの流動資産を担保として、銀行や信用金庫などから融資を受ける仕組みです。
一般的な融資とは異なり、担保となる流動資産の価値が重視されるため、赤字決算や債務超過の企業でも融資を受けられる可能性があります。
流動資産担保融資の詳細情報は、以下のとおりです。
▼「流動資産担保融資(ABL)」の詳細情報
| 借入可能額 | 評価額の50〜70% ※筆者の経験上、最低でも1億円以上で金融機関が審査してくれる |
| 返済期間 | 3ヶ月〜5年程度 |
| 金利 | 2.0〜10.0%程度 |
| 審査期間 | 2週間〜1ヶ月程度 |
流動資産担保融資のメリットは、不動産などの担保を保有していなくても、売掛金や在庫を活用することで数億円規模の資金を調達できる可能性がある点です。たとえば、運送業の場合、取引先に対する運送料の売掛債権を担保として、トラックの購入資金を調達する方法も考えられます。
また、すでにトラックを保有している企業であれば、車両そのものを担保にして融資を受けることも可能です。ただし、車両の年式や状態によっては担保としての価値が認められず、十分な融資を受けられない可能性もあります。
実際、筆者が支援した事例では、運輸・物流業の会社がトラックを担保とした融資を検討したものの、年式が古く、担保価値がほとんどないと判断されたケースがありました。建設会社がトラックの車両担保融資を申し込んだものの、審査が否決となった事例もあります。
そのため、トラックを担保に融資を受ける場合は、あらかじめ車検証で初度登録年月を確認し、買取業者の査定を受けて車両の市場価値を把握しておきましょう。
「流動資産担保融資(ABL)の仕組み」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
制度7. トラック協会|近代化基金融資
トラック協会の「近代化基金融資」は、トラック運送事業者の設備投資を支援するため、各都道府県のトラック協会が実施している融資制度です。
実際の融資は、商工中金(商工組合中央金庫)などの金融機関が行う仕組みとなっており、トラック協会から推薦を受けた事業者が利用できます。
ここでは、近代化基金融資の一例として、東京都トラック協会が実施している「地方近代化基金融資」の詳細情報をまとめました。
▼東京都トラック協会「地方近代化基金融資」の詳細情報
| 利用対象者 | 一般貨物自動車運送事業または特定貨物自動車運送事業の許可を取得しており、各トラック協会から融資の推薦を受けた協会会員事業者 ※登録車両が5台未満でも申込可能 |
| 資金使途 | 車両購入及び車両の改造に要する資金、荷役機械購入に要する資金など ※リース契約・割賦契約で導入する場合は対象外 |
| 融資限度額 | 6,000万円 |
| 返済期間 | 車両及び車両搭載物:5年以内(うち据置期間6ヶ月以内) その他:最高10年(うち据置期間6ヶ月以内) |
| 金利 | 取扱金融機関の所定利率 【東京都トラック協会による利子補給】 令和8年度上半期(5〜9月申込):1.0% 下半期(10月〜令和9年1月申込):1.1% |
近代化基金融資の大きなメリットは、トラック協会による利子補給を受けることで、車両購入に伴う金利負担を軽減できる点です。利子補給の条件は各トラック協会によって異なりますが、金利負担を抑えられれば、トラックの購入後も資金繰りを安定させやすくなります。
上記の「地方近代化基金融資」では、最大6,000万円の資金を借りられるほか、年1.0〜1.1%の利子補給を受けられる点が特徴です。
ただし、2026年度の申込受付期間は2027年1月31日までとなっており、公募融資枠に達した場合は期限前に受付が終了する可能性もあります。制度の利用を検討している場合は、早めに申込条件や受付状況を確認しておきましょう。
近代化基金融資と名称が似ている制度として、全日本トラック協会の「中央近代化基金(補完融資)」がありますが、こちらはトラックの購入資金には利用できません。
2026年度の公募要綱では、車両の購入・改造は融資対象から除外されており、事業規模1億円以上の「物流施設の整備」「荷役機械の購入」などが対象となっています。
中央近代化基金について詳しく知りたい方は、以下のサイトも参考にしてみてください。
なお、近代化基金融資を利用する際は、トラック協会の推薦を受けるだけでなく、取扱金融機関の審査にも通過しなければなりません。
以下の記事では、近代化基金融資を取り扱うことが多い「商工中金の融資審査」について詳しく解説しているため、商工中金を通じて近代化基金融資を利用する予定の方は、一度チェックしておきましょう。
制度8. ディーラー・信販会社|トラック専用オートローン
ディーラーや信販会社が提供する「トラック専用オートローン」は、トラックの購入費用を分割で支払える、事業用車両に特化したローン商品です。
信販会社などが車両の購入代金を販売店に支払い、購入者はその代金を毎月返済する仕組みのため、まとまった資金を用意しなくてもトラックを導入できます。
トラック専用オートローンは、他の金融機関に比べて審査に通りやすく、車両の購入手続きと資金調達を比較的短期間で進められる点が大きなメリットです。また、購入予定のトラックを担保として扱うケースが多いため、不動産などの追加担保を用意しなくても、数百万円以上のローンを組める場合があります。
このような特徴から、トラック専用オートローンは、銀行融資の審査に不安がある企業や、できるだけ短期間でトラックを購入したい企業におすすめです。
ただし、金利は年3.0〜8.0%程度と銀行融資より高めに設定されており、車両の購入費用によっては、利息負担が大きくなる点に注意しなければなりません。
オートローンを利用する際は、毎月の返済額だけでなく、利息を含めた支払総額も確認した上で、ディーラーや販売店を通じて申し込みましょう。
制度9. ノンバンク|ビジネスローン
ノンバンクの「ビジネスローン」は、消費者金融や信販会社など、銀行以外の金融機関が法人・個人事業主に提供している事業資金専用のローン商品です。
一般的な銀行融資に比べて審査が柔軟な傾向にあり、トラックの購入費用をはじめとする設備資金はもちろん、事業運営に必要な運転資金も借りられます。
ビジネスローンの詳細情報は、以下のとおりです。
▼「ビジネスローン」の詳細情報
| 資金使途 | 事業資金(運転資金、設備資金など) |
| 借入可能額 | 50万円〜1,000万円 |
| 返済期間 | 1年〜5年程度 |
| 金利 | 8.0〜18.0%程度 |
| 審査期間 | 即日〜1週間 |
ノンバンクのビジネスローンは、申込みから融資実行までのスピードが圧倒的に早く、最短即日で数百万円〜1,000万円の融資を受けられる点がメリットです。原則「無担保・無保証人」で融資を受けられるほか、銀行融資に比べて必要書類も少ないため、急に資金が必要になった場合でもスムーズに対応できます。
ただし、ビジネスローンは金利が8.0〜18.0%と比較的高く、返済期間も1〜5年程度に設定されることが多いため、長期的な資金調達には向いていません。
また、高金利の借入が多い場合、金融機関から資金繰りに余裕がないと判断され、融資審査で不利になる可能性があります。法人が融資を申し込む場合であっても、代表者個人のカードローンや消費者金融からの借入が確認されるため、注意が必要です。
実際、筆者が支援した事例では、年商1,800万円の運送事業者がトラック購入などで約1,000万円の融資を希望したものの、消費者金融の返済遅延やオートローンの借入があり、自己資金も確保できていないケースがありました。こちらの企業を支援するにあたり、筆者は「既存借入を減らさなければ融資審査を通過するのは難しい」と伝えています。
すでにビジネスローンを利用している場合は、借入残高や毎月の返済額を確認し、具体的な返済計画を立てておくことが大切です。日本政策金融公庫や銀行の融資を検討している場合は、可能な範囲で既存の借入を減らし、申込前の完済を目指しましょう。
「どの制度が自社に合っているのか分からない」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、トラック購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「トラック購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
なお、筆者おすすめのビジネスローンや、毎月の返済負担を軽減できる「融資の一本化」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。


トラック購入の融資を受ける際に審査で見られる「7つのポイント」
トラック購入の融資を受ける際、金融機関から重点的にチェックされるポイントは、以下の7つです。
- ポイント1.トラックの購入目的・必要性が明確になっているか
- ポイント2.トラックの購入費用・借入希望額に妥当性があるか
- ポイント3.トラック購入後に借入金を無理なく返済できるか
- ポイント4.借入希望額に対して十分な自己資金を確保しているか
- ポイント5.既存借入の返済状況・税金等の納付状況に問題がないか
- ポイント6.トラックを安定的に稼働できる体制が整っているか
- ポイント7.車両を長期の資金で賄えているか
本章では、金融庁が公表している「業種別支援の着眼点(運送業)」という資料も活用しながら、金融機関が運送会社の経営状況を評価する際に重視するポイントを解説していきます。
融資審査に向けた準備を効率的に進めるためにも、ぜひ一つずつチェックしてみてください。
ポイント1. トラックの購入目的・必要性が明確になっているか
トラックの購入資金について融資を受ける際は、審査で「トラックの購入目的・必要性が明確になっているか」が重視されます。
事業に必要のないトラックを購入すると、車両を十分に活用できないまま維持費や返済負担が増え、資金繰りを圧迫してしまいます。そのため、金融機関は審査を通じてトラックの購入目的や必要性を確認し、「事業の実態に合った設備投資かどうか」を判断するのです。
具体的には、以下のようなポイントが審査で確認されます。
- 新規受注への対応・輸送能力の増強・老朽化した車両の買い替えなど、具体的な目的があるか
- 現在の保有台数や輸送量に対して、追加購入や買い替えが必要な状況なのか
- 購入するトラックの積載量・用途・性能などが実際の業務内容に適しているか
金融庁によると、トラックの購入資金について融資を検討する際は、「増車か入れ替えか」「事業用か個人用か」を確認することが挙げられています。
特に、増車と入れ替えではトラックを購入する目的が異なるため、それぞれ以下の根拠を用意した上で融資の必要性を説明しましょう。
▼金融機関に示すべき根拠の例
| 増車の場合 | ・新しい荷主との契約書や増便の依頼書 ・既存車両の実車率や積載率 ・増車によって見込まれる売上 |
| 入れ替えの場合 | ・既存車両の車齢や走行距離 ・修繕費の推移 ・故障によって稼働できなかった日数 |
増車の場合は、事業拡大によってどの程度の売上増加が見込めるのかを示すことが重要です。入れ替えの場合は、燃料費や修繕費の削減によって、どの程度の収益改善が期待できるのかを説明しましょう。
このように、審査を通過するためには、現在の保有台数や車両の稼働状況を整理し、なぜトラックが必要なのかを具体的に説明できるようにしておくことが大切です。
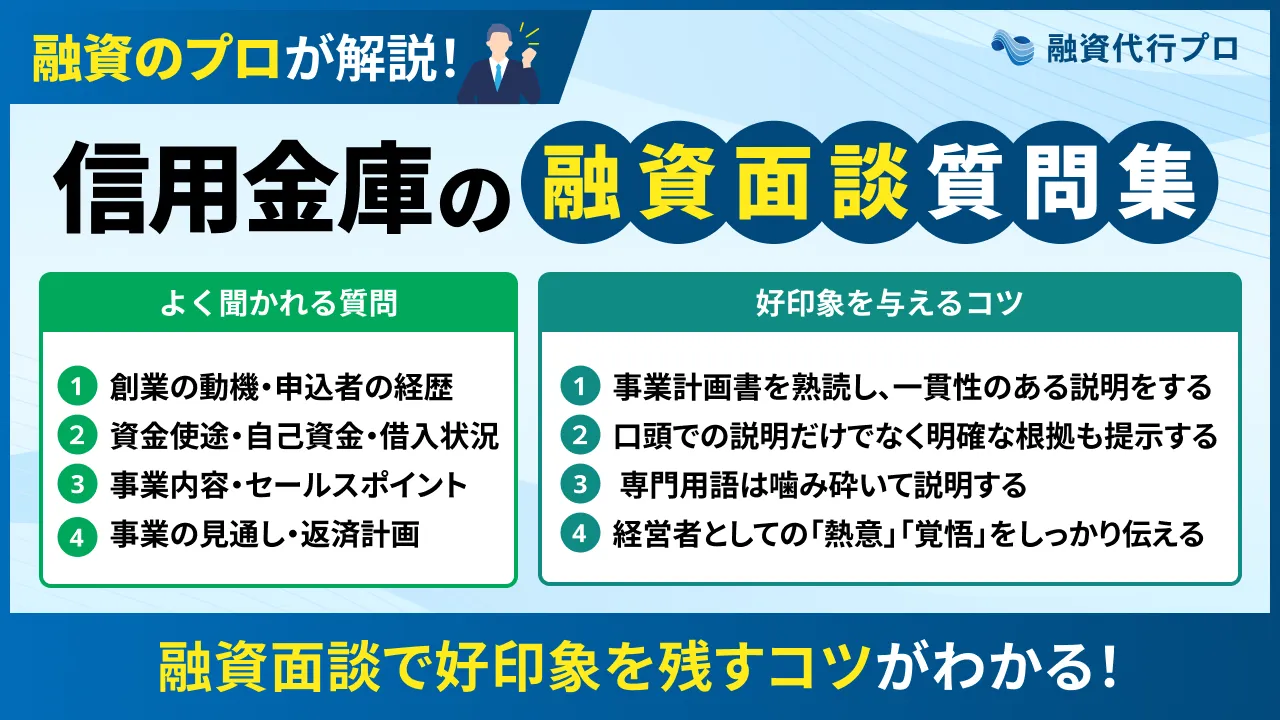
なお、以下の記事では「信用金庫の融資面談における質問集」を紹介しています。信用金庫での融資を検討している方は、ぜひチェックしてみてください。
ポイント2. トラックの購入費用・借入希望額に妥当性があるか
トラックの購入資金について融資を受ける際、審査では「トラックの購入費用・借入希望額に妥当性があるか」もチェックされます。
金融機関は、過剰な融資によって企業の返済負担が増え、貸し倒れリスクが高まるといった事態を避けなければなりません。そのため、購入予定のトラックが適正な価格なのか、実際に必要な費用を踏まえて借入希望額が設定されているのかを確認します。
審査で具体的に確認されるポイントは、以下のとおりです。
- 車種・年式・積載量・性能などを踏まえ、市場相場と比較して適正な価格に設定されているか
- 車両の本体価格や架装費用、登録諸費用なども含めて、必要な費用を正確に見積もっているか
- 借入希望額は購入費用に見合った金額が設定されており、企業の財務状況に対して大きすぎないか
借入希望額は、「自己資金の3倍程度」または「簡易キャッシュフロー(税引後利益+減価償却費)の7〜10倍以内」を一つの目安に設定しましょう。たとえば、1,000万円の融資を希望する場合は、自己資金で約333万円、年間の簡易キャッシュフローで100〜143万円程度を用意しておく必要があります。
設備資金の融資を受ける際は、トラックの購入・納車時期にも注意が必要です。日本政策金融公庫では、原則として貸付契約後おおむね3ヶ月以内に設備代金を支払い、6ヶ月以内に支払証拠書類を提出することが求められています。
参考:ご契約にあたって重要事項のご説明(p.15)|日本政策金融公庫
これらの手続きが適切に行われなかった場合は、融資金の繰上返済などを求められる可能性があるため、見積書の有効期限や納車予定日と融資実行のタイミングを調整しておきましょう。
また、融資を申し込む際は、購入予定のトラックの見積書を用意し、各費用の根拠を明確にしておくことも重要なポイントです。
過去に筆者が見た事例では、事業許可を取得せずに運送業を営んでいた会社が、中古トラックの見積書を用意できず、許可の取得と見積書の準備が整うまで融資の申込みを見送ったケースがありました。
トラックの購入資金を円滑に調達するためにも、借入希望額の妥当性を確認するとともに、必要書類や車両の購入スケジュールを事前に整理しておきましょう。
なお、「設備資金の融資審査を通過するコツ」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
ポイント3. トラック購入後に借入金を無理なく返済できるか
トラックの購入資金について融資を受ける際は、「購入後に借入金を無理なく返済できるか」という点も審査で重視されます。
金融機関にとって、企業に貸したお金を確実に回収できるかどうかは、融資の可否を判断する上で大事な要素です。そのため、トラックの購入によって得られる利益や企業全体の資金繰りを確認し、継続的に返済できる見込みがあるのかを判断します。
融資審査で具体的にチェックされるポイントは、以下のとおりです。
- 増車によって売上・利益がどの程度伸びるのか、買い替えによって燃料費・修理費などをどの程度削減できるのか
- 荷主からの受注見込みや想定稼働率などに具体的な根拠があり、中長期的に安定した収益を確保できるか
- 既存事業の売上・利益・キャッシュフローなどを踏まえ、借入金の返済に必要な資金を確保できるか
- 燃料費・人件費・保険料・車検費用などの維持費を支払った上で、毎月の借入金を無理なく返済できるか
すでに新規の運送契約が決まっており、トラックの購入後に見込まれる売上を具体的に示せる場合は、返済能力が高いと判断してもらえます。一方、明確な受注見込みがない場合や、トラックの維持費を考慮せずに返済計画を立てている場合は、審査で不利になるため注意が必要です。
審査を通過するためには、売上予測に具体的な根拠を持たせつつ、トラック購入後の資金繰りも踏まえた現実的な返済計画を立てましょう。
金融機関が企業の返済能力を判断する指標
金融機関が企業の返済能力を判断する際は、税引後利益に減価償却費を加えた「簡易キャッシュフロー」が参考指標の一つとなります。
減価償却費は、設備の取得費用を複数年に分けて経費計上するものであり、計上した年度に同額の現金支出が発生するわけではありません。そのため、帳簿上の利益が少なくても、減価償却費を加えることで返済余力が見えてくる場合があります。
実際、日本政策金融公庫の「小企業の経営指標調査(2025年度)」によると、一般貨物自動車運送業の売上高経常利益率の中央値は0.3%ですが、減価償却前では4.8%となっています。
参考:小企業の経営指標調査(2025年度)運輸業 業種別(p.7)|日本政策金融公庫
ただし、簡易キャッシュフローの全額を借入金の返済に充てるのは避けるべきです。
金融庁の「業種別支援の着眼点」では、経営改善計画を立てる際の考え方として、設備投資や突発的な支出に備え、簡易キャッシュフローの20〜30%程度を手元に残す方法が紹介されています。
たとえば、年商1億円の運送会社で減価償却前の利益率が4.8%の場合、年間の利益は480万円となります。仮にその25%を予備資金として確保すると、返済に充てられる金額は年間360万円です。
この条件で融資を受けた場合、借入額や返済期間によって年間の返済負担は以下のように変わります。
▼年商1億円の運送会社のケース(年間の返済原資360万円)
| 借入額(返済期間) | 年間の元金返済額 |
|---|---|
| 1,000万円(4年間) | 250万円 |
| 2,000万円(4年間) | 500万円 |
| 2,000万円(7年間) | 約286万円 |
※元金を均等に返済する簡易計算(利息・税金・既存借入金の返済は含まない)
上記の例では、2,000万円を4年間で返済する場合、年間の元金返済額が返済原資を140万円上回る計算です。
金融庁は、事業収支が黒字でも借入金の返済資金が不足する状態を「返済赤字」としています。返済不能に陥らないためにも、簡易キャッシュフローだけでなく、既存借入金の返済額や今後の設備投資、突発的な支出も考慮し、余裕のある返済計画を立てることが大切です。
なお、「借入金の返済方法」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
ポイント4. 借入希望額に対して十分な自己資金を確保しているか
トラックの購入資金について融資を受ける際は、審査で「借入希望額に対して十分な自己資金を確保しているか」という点も確認されます。
金融機関は、自己資金を通じて「借入金にどの程度依存しているか」「一時的に売上が落ち込んだ場合でも返済できるか」を判断しています。そのため、自己資金を計画的に積み立ててきた実績を示せば、事業に対する誠実な姿勢が伝わり、資金管理能力なども高く評価してもらえるでしょう。
自己資金について、審査で具体的に確認されるポイントは、以下のとおりです。
- トラックの購入費用や借入希望額に対して、十分な自己資金を用意できているか
- 事業で得た利益などを計画的に積み立て、自己資金を確保してきた実績があるか
- トラックの購入費用に自己資金を充てても、事業に必要な運転資金を確保できるか
金融機関から返済能力を評価してもらうためには、借入希望額の「3分の1程度」を目安に自己資金を確保しておくことが大切です。自己資金の一部をトラックの購入費用に充てても、運転資金を十分に残せる状態であれば、資金繰りの安定性をアピールできます。
一方、自己資金が極端に少ない場合や、トラックの購入後に手元資金がほとんど残らない場合は、審査で不利になるかもしれません。
実際、筆者が見てきた事例では、月商50〜60万円の軽貨物運送事業者が冷凍車の購入資金として500万円の融資を希望したものの、手元資金は2〜3万円しかなく、消費者金融から約80万円を借り入れたケースがありました。
また、一律の審査基準があるわけではないものの、金融機関は自己資金の「金額」だけでなく、どのように貯めたのかという「経緯」も見ています。
自己資金が少ない場合は、既存の借入を減らしたり、借入希望額をトラックの購入に必要な金額まで絞ったりするなど、財務状況に応じた対策を検討しましょう。
なお、「自己資金が原因で融資審査に通らないケース」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

ポイント5. 既存借入の返済状況・税金等の納付状況に問題がないか
トラック購入の融資では、「既存借入の返済状況や税金・社会保険料の納付状況に問題がないか」も、審査で確認される重要なポイントです。
金融機関は企業の返済能力だけでなく、「借入金を安定的に返済できる計画性」や「支払い義務を誠実に果たす責任感」なども重視しています。
そのため、他金融機関からの借入や税金・社会保険料の支払いについて、以下のポイントがチェックされるでしょう。
- これまで借入金を期日通りに返済しており、延滞などが発生していないか
- 「現在の借入残高」「毎月の返済額」が企業の財務状況に見合っているか
- 既存借入について返済条件の変更や長期延滞などが発生していないか
- 法人税・消費税・社会保険料などを適切に納付しているか
既存借入の返済が頻繁に遅れていたり、税金・社会保険料を滞納していたりする場合は、金融機関から「返済能力・責任感がない」と不信感を持たれてしまいます。
なお、2026年11月時点で融資代行プロに寄せられた運送・物流業のトラック・車両に関する相談52件のうち、社会保険料の滞納があったのは11件、消費税の滞納があったのは10件でした。
そのうち、融資審査や資金繰りに悪影響を及ぼした事例は、以下のとおりです。
【運送業の個人事業主】
保有するトラック3台がフル稼働しており、メインバンクの担当者は融資可能と判断したものの、既存借入の返済条件を変更していたことが理由で本部審査に通らなかった。
【トラックを複数台保有する運送会社】
車両を購入するたびに長期借入を繰り返した結果、借入件数と元金返済の負担が増加し、キャッシュフローがマイナスになっていた。
一方、既存借入があっても期日通りに返済を続けており、税金などの納付状況にも問題がなければ、金融機関からの信用を得られます。
融資審査を有利に進めるためには、日頃から借入金の返済や税金・社会保険料の納付を徹底しましょう。過去の延滞や滞納がある場合は、発生時期や解消時期、その後の返済・納付状況を時系列で整理し、現在は問題なく支払えていることを説明できるようにしておくことが大切です。
「税金滞納や信用情報が原因で融資審査に通らないケース」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
ポイント6. トラックを安定的に稼働できる体制が整っているか
トラックの購入資金について融資を受ける際は、審査で「トラックを安定的に稼働させられる体制が整っているかどうか」も確認されます。
無事にトラックを購入できても、ドライバーが不足していたり、事業許可を取得できていなかったりすると、計画通りに事業を進められません。十分な収益を確保できなければ借入金の返済にも影響するため、金融機関はトラック購入後の稼働体制についても慎重にチェックします。
審査で具体的に確認されるポイントは、以下のとおりです。
- 購入予定のトラックを運転できる免許を持ったドライバーを十分に確保できているか
- 大型・けん引・冷凍車など、購入する車両に必要な免許を持つドライバーが何人いるか
- トラックを保管する車庫や、定期的な点検・整備を行うための体制が整っているか
- 運送業に必要な許認可を取得しているか、未取得の場合は取得できる具体的な見通しがあるか
- 人手不足や車両の故障など、トラックの稼働に支障が生じるリスクへの対策を講じているか
- 配車業務を担う「配車係」などの人材がおり、効率的に車両を稼働させられるか
特に配車係は、売上確保の起点となる重要な人材です。金融庁の「業種別支援の着眼点」でも、配車係の経歴や勤務年数などを確認し、直接話を聞くことの重要性が示されています。
融資を申し込む際は、「ドライバーの雇用状況」「許認可の取得状況」などを整理し、トラック購入後も安定して事業を運営できることをアピールしましょう。
必要な免許を持つドライバーをすでに確保しており、車庫や整備体制も整っていることを説明できれば、融資を前向きに検討してもらいやすくなります。
ポイント7. 車両を長期の資金で賄えているか
トラックの購入資金について融資を受ける際は、「車両を長期の資金で賄えているか」という点も重視されえます。長期間使用するトラックを短期借入金などで購入すると、返済負担が重くなり、資金繰りが悪化するためです。
金融機関は、こうした資金調達のバランスを確認する際に「固定長期適合率」という指標を参考にします。これは、固定資産を長期借入金や自己資本などでどの程度賄えているのかを示すもので、以下の計算式で算出できます。
金融庁の「業種別支援の着眼点」では、運送業の固定長期適合率は70%前後が理想とされており、100%を超えていないかどうかが重要なポイントです。
なお、日本政策金融公庫の「小企業の経営指標調査(2025年度)」では、一般貨物自動車運送業の固定長期適合率の中央値は71.4%、黒字かつ自己資本がプラスの企業の平均値は66.7%となっています。
参考:小企業の経営指標調査(2025年度)運輸業 業種別(p.7)|日本政策金融公庫
車両の購入資金のバランスについて、融資審査で確認されるポイントは、以下のとおりです。
- 固定長期適合率が適正な水準にあり、固定資産を長期借入金や自己資本などで賄えているか
- トラックの購入資金を短期借入金や手元資金だけに頼らず、長期借入金も活用して無理なく調達できているか
長期借入金を活用してトラックを購入すれば、手元資金をすべて購入費用に充てずに済むため、固定長期適合率の悪化を抑えられます。
トラックの購入資金を調達する際は、自己資金と長期借入金のバランスを考慮し、固定長期適合率が過度に大きくならない資金計画を立てることが大切です。
具体的には、融資を申し込む前に貸借対照表から固定資産・固定負債・純資産を確認し、購入前後の固定長期適合率を計算しておきましょう。トラック購入後も適正な水準を維持できるか確認することで、金融機関にも融資の妥当性を納得してもらいやすくなります。
トラック購入の融資を成功させる「7つのコツ」
トラック購入の融資を成功させるためには、以下7つのコツを押さえましょう。
金融機関が重視するポイントを理解した上で準備を進めれば、よりスムーズに審査を通過しやすくなります。
コツ1. 客観的な根拠をもとにトラックの購入目的を示す
トラック購入の融資を成功させるためには、既存車両の稼働状況や受注状況などを整理し、客観的な根拠をもとに購入目的・必要性を示すことが大切です。
金融機関は、企業側が考える購入理由だけでなく、現在の事業内容や受注実績なども踏まえて、本当にトラックを購入する必要があるのかを判断します。そのため、審査を受ける際に具体的な数値や資料を提示すれば、トラックの購入目的が明確に伝わり、設備投資の必要性を評価してもらいやすくなるでしょう。
具体的には、以下のような資料・データを活用すると効果的です。
トラックの購入目的を示す際に活用できる資料・データ
- 既存車両の稼働実績:車両ごとの稼働率や運行回数、輸送量などをまとめた資料
- 荷主からの受注状況: 受注件数の推移や新規の運送契約書、増便依頼などを確認できる資料
- 車両の輸送能力:既存車両では対応できなかった受注件数や、外部業者に輸送を委託した実績など
- 既存車両の老朽化:車両の使用年数や走行距離、故障・修理履歴などをまとめた資料
- 外注(庸車)の実績:自社の車両が足りずに外注した運送の件数と金額
- 運転手1人当たりの運送収入:運送収入を運転手数で割った数字
また、金融機関が運送業の審査で確認する資料・データも必要に応じて活用しましょう。
金融機関が運送業の審査で確認する主な資料・データ
- 運転手の台帳(人数・年齢・免許の種類と保有人数・勤務年数)
- 固定資産台帳(リース資産を含む。車両の名称や型式から、車両の中身を把握する)
- 運転手1人当たりの運送収入(運送収入÷運転手数)
- 営業時間外の車両の駐車状態や清掃の状態(現地で見ることもある)
金融庁の「業種別支援の着眼点」では、運送業の資金の動きを把握する際に「自社便での対応か、庸車の利用か」「燃料代や庸車費用などの支払債務がどう変化しているか」を確認することが重要とされています。
そのため、現在利用している庸車を自社のトラックに切り替える場合は、毎月の庸車費用と、トラック購入後に発生する借入金の返済額・燃料費・人件費などを比較しておきましょう。具体的な数値を比較することで、トラック購入によってどの程度のコスト削減が見込めるのかを明確に示せます。
なお、融資を受けるにあたって、「自社の資金繰りの危険度」をチェックしておきたい方は、以下記事も併せて参考にしてみてください。

コツ2. 複数の見積書を比較した上で借入希望額を設定する
トラック購入の融資を成功させるためには、複数の販売店から見積書を取得し、購入費用を比較した上で借入希望額を設定することも大切です。
金融機関は、融資審査を通じてトラックの購入費用・借入希望額に妥当性があるかどうかを確認します。そのため、複数の見積書を踏まえて借入希望額を設定すれば、必要な資金の根拠を明確に伝えられるでしょう。
具体的には、以下のポイントを意識して見積書の比較・借入希望額の設定を進めるのがおすすめです。
- 可能であれば3社程度から見積書を取得し、購入予定のトラックの市場相場を把握する
- 車種・年式・積載量・走行距離などを確認し、できるだけ同じ条件で価格を比較する
- 架装費用・登録諸費用・納車費用なども含めて、購入に必要な総額を把握する
- 購入費用の総額から自己資金で賄う金額を差し引き、実際に必要な借入額を算出する
見積書を比較する際は、単に価格の安さで判断するのではなく、「車両の性能」「耐久性」「保証内容」も含めて総合的に検討することが重要です。
他社より購入価格が高いトラックでも、積載量や燃費性能などに明確な違いがあることを示せば、その車両を選んだ理由を分かりやすく説明できます。
コツ3. 購入後の収益予測を踏まえた事業計画書を作成する
トラック購入の融資を成功させるためには、購入後の収益予測や返済計画を具体的な数値に落とし込み、説得力のある事業計画書を作成しましょう。
金融機関からの信用を高めるには、トラックの購入後も安定した収益を確保し、借入金を無理なく返済できる見込みがあることを示す必要があります。そのため、事業計画書では売上・利益の予測に加えて、購入後の維持費や毎月の返済額も算出し、返済計画の実現可能性をアピールすることが重要です。
具体的には、以下のポイントを意識して事業計画書を作成しましょう。
▼事業計画書を作成する際のポイント
- トラックの導入によって見込まれる「運送件数」「運賃単価」「稼働率」などをもとに、月間・年間の売上を予測する
- トラック1台あたりの走行距離・実車率・積載率なども算出し、売上予測の根拠を具体的に示す
- 「燃料費」「人件費」「高速道路料金」「保険料」「車検・整備費」「減価償却費」などを洗い出し、トラック購入後に発生する経費を算出する
- 予測した売上から経費を差し引き、トラック1台あたりの収支が合うことを示す
- 借入金の返済額も踏まえ、毎月の資金繰りに無理がないことを説明する
- 既存借入の返済額やトラック購入に伴う新たな返済額を整理し、毎月の収支から無理なく返済できることを示す
- 閑散期を含めた12ヶ月分の資金繰り表を作成し、毎月返済できることを数値でアピールする
- 受注減少や燃料費の高騰などを想定し、計画通りに収益を確保できなかった場合の対応策も検討しておく
- 燃料費が1割上がった場合、売上が8割に落ちた場合、荷主からの入金が1ヶ月遅れた場合の収支を試算しておく
事業計画書を作成する際は、売上・利益を楽観的に見積もるのではなく、過去の実績や受注見込みなどを踏まえ、現実的な数値を設定することが大切です。
特に、トラックの購入に伴う減価償却費が計上されていないと、利益予測の正確性が疑われ、事業計画書の信頼性が低下するおそれがあります。
また、車両の維持費や毎月の返済額を差し引いても資金繰りに余裕があることや、想定されるリスクへの対応策を示せば、事業計画書の説得力をさらに高められるでしょう。
なお、「事業計画書」や「資金繰り表」の作り方、「事業計画書で審査に落ちる原因」「筆者おすすめの代行会社」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。


コツ4. 借入希望額の「3分の1」を目安に自己資金を用意する
トラック購入の融資を成功させるためには、借入希望額の「3分の1程度」を目安に、自己資金を確保しておくことも大切です。自己資金を十分に用意すれば、計画的に設備投資の準備を進めてきたことを示せます。
また、借入額を抑えることで毎月の返済負担を軽減できるため、トラック購入後の資金繰りも安定させやすくなるでしょう。
現時点で十分な自己資金を確保できていない場合は、以下のような方法で資金調達してみてください。
自己資金を確保する方法
- 保険の解約返戻金
- 家族・親族による贈与
- 資産の売却
- 退職金(開業予定の場合) など
ただし、金融機関は自己資金の金額だけでなく、「どのような経緯で資金を確保したのか」についても慎重にチェックしています。特に、融資の申込前(6ヶ月〜1年間)に多額の入金があった場合は、一時的に借り入れた資金を自己資金に見せかける「見せ金」を疑われる可能性があるため、注意が必要です。
資金の売却代金や自分名義の別口座から移した資金であっても、入金の経緯を確認できる資料がなければ、自己資金として認めてもらえないかもしれません。
そのため、融資を受ける際は、預金通帳・売買契約書・贈与契約書などを保管し、資金の出所を客観的に証明できるようにしておきましょう。別口座から資金を移した場合も、移動前後の入出金履歴を確認できるようにしておくことが大切です。
なお、「融資以外の資金調達方法」や「家族からの贈与」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
コツ5. 既存借入や税金等の延滞・滞納を解消しておく
融資を成功させるためには、既存借入の返済状況や税金・社会保険料の納付状況を確認し、延滞・滞納がある場合は解消しておくことも欠かせません。
金融機関は、融資審査の中で過去の返済実績や納付状況などを確認し、「借入金を計画的に返済できる信用力・資金管理能力があるのか」を判断します。そのため、審査を有利に進めるには、既存借入の延滞や税金等の滞納を解消し、支払い義務を適切に果たしている実績を示すことが重要です。
まずは、既存借入の返済予定表や取引履歴を確認するとともに、経営者個人の借入状況についても、以下の信用情報機関に開示請求を行いましょう。
信用情報を確認できる3つの機関
税金の未納額や納付状況は税務署・自治体の担当窓口、社会保険料については年金事務所などに問い合わせることで確認できます。
延滞・滞納が見つかった場合は、事業運営に必要な運転資金を確保しながら、無理のない範囲で解消に向けた手続きを進めることが大切です。
実際に筆者が見た事例では、ダンプや重機の購入を計画していた建設会社が、融資を申し込む段階で社会保険料の滞納が発覚し、大幅に手続きが遅れてしまったケースがあります。
こうした事態を防ぐためにも、金融機関に融資を申し込む際は、滞納している税金・社会保険料を完納するか、関係機関に相談して分割納付の合意を得ておきましょう。
すぐに完納できない場合でも、実現可能な返済・納付計画を立てて改善に取り組むことで、金融機関からの信用が低下するリスクを抑えられます。
コツ6. ドライバーの確保や許認可の取得を着実に進める
開業予定の企業が融資を受ける際は、ドライバーの確保や許認可の取得を着実に進め、購入後も安定して事業を運営できる体制を整えることが大切です。
金融機関は、トラックを運転するドライバーを「売上確保の源泉」と捉えており、採用状況や人員確保の見通しなども踏まえて融資の可否を判断します。運送業を新たに開業する場合は、事業許可を取得しなければ営業を開始できないため、許認可取得に向けた準備状況も重要な判断材料となるでしょう。
そのため、融資審査を有利に進めるには、ドライバーの確保や許認可の取得に向けて、どこまで準備が整っているのかを具体的に示すことが重要です。
特に、以下のポイントを意識して準備を進めましょう。
- 購入予定のトラックを運転できる人材を確保するにあたって、必要な人数・採用時期・募集方法を具体的に決めておく
- 許認可の取得に向けて運行管理者・整備管理者を確保し、車庫や営業所、休憩施設についても要件を満たせるよう準備する
- 管轄の運輸支局に必要な要件を確認し、事業計画・資金計画・車両の導入計画などを整理して申請書類を用意する
- 金融機関の審査に向けて「ドライバーの採用戦略」「施設の確保状況」「許認可の申請状況」などを資料にまとめる
これから運送業を開業する場合は、許認可の取得にあたって車両の確保が求められるため、融資の申込み時点で許可を取得できていないケースも考えられます。しかし、何も準備をせずに申し込んでしまうと、審査で不利になる可能性があるため、現時点ではトラック購入以外にできることを着実に進めておきましょう。
すでに事業許可を申請している場合は、「申請書の控え」「審査の進捗状況」などを示すことで、開業に向けて具体的な準備を進めている点をアピールできます。
許可の取得前に融資を受ける場合は「資金計画」を立てることが重要
運送業の開業にあたって「事業許可を取得しなければ融資を受けられないが、融資を受けなければ許可取得に必要な資金を確保できない」と悩む方は多いでしょう。
一般貨物自動車運送事業の許可を取得するためには、原則として営業所ごとに5台以上の事業用自動車を配置する必要があります。また、許可申請時には所要資金に相当する自己資金を確保し、申請日から許可日まで維持しなければなりません。
なお、近畿運輸局の「一般貨物自動車運送事業の許可申請事案の処理方針」では、所要資金に含まれる費用を以下のように定めています。
一般貨物自動車運送事業の許可に必要な所要資金の例
- 車両購入費(一括購入):取得価格
- 車両購入費(分割払い):頭金と1年分の割賦金
- 車両購入費(リース):1年分のリース料
- 保険料:自賠責保険・任意保険の1年分
- 税金: 自動車税・自動車重量税の1年分など
- 運転資金: 人件費・燃料費・油脂費・修繕費などの6ヶ月分
参考:一般貨物自動車運送事業及び特定貨物自動車運送事業の許可申請事案の処理について|近畿運輸局
トラック購入の融資を受ける際は、これらの要件を踏まえ、許可取得に必要な資金計画を事前に立てておくことが重要です。
筆者が過去に対応した事例では、許可を取得せずに運送業を営んでいた会社が、その事業実態を日本政策金融公庫に上手く説明できず、融資を見送ったケースがありました。
許可の取得前でも融資を受けられる可能性はありますが、申込みの際は許可取得に必要な資金を算出し、自己資金の確保方法や融資を受けるタイミングを明確にしておきましょう。
「準備不足で申し込む融資が失敗しやすい原因」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
コツ7. トラック購入の融資に詳しい専門家に相談する
トラック購入の融資を成功させるためには、資金調達に詳しい専門家のアドバイスを受けるのもおすすめです。
トラックを購入する際に利用できる融資制度は数多くありますが、それぞれ条件が異なるため、自社に適した制度を選ぶのは簡単ではありません。融資審査を受ける際も、トラックの購入目的や売上予測を論理的に整理し、金融機関が納得できる事業計画書を作成する必要があります。
自社だけで準備を進めると、自社に合わない制度を選んだり、事業計画書の内容が曖昧になったりして、審査で不利になる可能性があるでしょう。
そこで、トラック購入の融資に詳しい専門家に相談すれば、自社に最適な融資制度を提案してもらえるほか、説得力のある事業計画書を作成できます。必要書類の準備や金融機関との面談に向けたアドバイスも受けられるため、より効率的に準備を進められる点が嬉しいポイントです。
特に、これから運送業を開業する場合や高額なトラックを複数台購入する場合など、難易度が高いケースでは、専門家に依頼するメリットも大きいでしょう。
安定した事業運営を実現するためにも、トラック購入に伴う融資の支援実績が豊富で、幅広いサポートを受けられる専門家に相談してみてください。
「トラック購入の融資を確実に成功させたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、トラック購入の融資を徹底的にサポートします。
具体的には、トラック1台あたりの収支計画や資金繰り表の作成、増車・入れ替えの必要性を示す根拠資料の準備などが可能です。金融機関に融資の必要性や返済可能性を納得してもらえるよう、説明内容の整理や模擬面談にも対応しています。
その他の資金調達方法に関するアドバイスや手続きの代行も着手金0円・成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「トラック購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
なお、筆者おすすめの資金調達支援サービスや、融資代行の相場について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
運送業のトラック購入で融資を受けられた事例・受けられなかった事例
ここでは、融資代行プロに寄せられたトラック購入に関する相談の中から、融資を受けられた事例と受けられなかった事例を紹介します。
融資の可否を左右するのは、トラックの性能や価格だけでなく、「返済の見通しを具体的に説明できるか」「既存の借入状況や事業許可の取得状況に問題がないか」といった点です。
いずれも個別の事例であり、同様の条件で申し込んでも同じ審査結果が得られるわけではありませんが、どのような戦略で融資を受けるか検討する際の参考にしてみてください。
事例1. トラック入れ替えの効果を示し、プロパー融資で5,000万円を調達
- 繁忙期と閑散期の売上差が大きく、燃料費の高騰によって資金繰りが悪化していた
- メインバンクからも売上の季節変動によるリスクが大きいと判断されていた
- 老朽化したトラックの入れ替えが進まず、ドライバーの離職にもつながっていた
- 民間金融機関のプロパー融資で5,000万円の資金を調達できた
- 金利は1.1%、返済期間は法定耐用年数を超える7年間に設定された
従業員50名を抱える運送会社では、繁忙期と閑散期の売上差が大きく、燃料費の高騰も重なって資金繰りが悪化していました。
メインバンクからは売上の季節変動によるリスクが大きいと判断され、老朽化したトラックの入れ替えが進まず、ドライバーの離職にもつながっていたそうです。
そこで融資代行プロは、12ヶ月分の詳細な資金繰り表の作成や、環境性能の高いトラックへの入れ替えによって期待できるコスト削減効果の数値化を支援しました。返済の見通しを示す事業計画書の策定や模擬面談もサポートし、金融機関に対して返済能力を具体的に説明できるよう準備を進めました。
その結果、同社は5,000万円のプロパー融資による資金調達に成功し、金利も1.1%という好条件が適用されました。返済期間も法定耐用年数を超える7年間に設定されたため、5,000万円という多額の融資でありながら、毎月の返済負担を抑えられています。
事例2. 税金の滞納歴があったものの、信用金庫から1,500万円の融資に成功
- 設備資金の調達を計画していたが、経営者個人に税金の滞納歴があった
- 税金の滞納歴が原因で、日本政策金融公庫からは融資を見送られた
- 信用金庫の1行からは、希望額の1,500万円について満額の融資回答を得られた
家財の買取事業を営む会社では、トラックの購入費用を含む設備資金の調達を計画していましたが、経営者個人に税金の滞納歴があり、融資審査への影響が懸念されていました。
そこで融資代行プロは、財務モデルの作成を支援するとともに、トラックなどの見積書や試算表、売上計画を整理し、「資金の必要性」「返済の見通し」を説明できるよう準備を進めました。その後、経営者自身が日本政策金融公庫と信用金庫2行に並行して融資の相談を行いました。
日本政策金融公庫では、経営者個人の税金の滞納歴が問題となり、融資を見送られてしまいました。
一方、同時期に相談していた信用金庫の1行からは、希望額の1,500万円について満額融資の回答を得られ、トラック購入を含む設備投資に必要な資金を確保できました。
なお、初回面談から実際に融資金が入金されるまでは、約5ヶ月を要しています。
事例3. 既存借入金の返済条件を変更中だったため、融資を見送られた
- 取引先からの受注増加により、車両が不足する状況に陥っていた
- メインバンクの担当者はプロパー融資に前向きな姿勢だったが、本部審査で否決された
- 既存借入金の返済条件を変更していた(日本政策金融公庫の借入も同様に条件変更中)
運送業を営む個人事業主の方は、取引先からの受注増加により、これまで稼働していなかった3台のトラックもフル稼働となり、車両が不足する状況に陥っていました。しかし、前期は車両の修理費がかさんで赤字となっており、財務状況に課題を抱えていたそうです。
メインバンクの担当者は、受注増加による需要を踏まえて融資が可能と判断し、プロパー融資として本部に相談しました。しかし、既存借入金の返済条件を変更していたことが問題となり、最終的に融資は否決されました。
受注が増加しており、金融機関の担当者が融資に前向きであっても、本事例のように既存借入金の返済条件を変更している場合は、審査で不利になる可能性があります。
トラック購入の融資を申し込む際は、事業計画書や決算書を整えるだけでなく、既存借入金の返済状況を確認し、必要に応じて財務状況の改善を優先することが大切です。
事例4. 資金使途の広さと消費者金融からの借入によって、審査で否決された
- トラックの購入費用を含む300万円の融資を信用金庫に申し込んだが、審査で否決された
- 創業と同時に別の事業も拡大しようとしていた
- 消費者金融からの借入があった
これは、運送業の創業を計画していた経営者が、トラックの購入費用を含む300万円の融資を信用金庫に申し込んだものの、審査で否決された事例です。
金融機関から具体的な否決理由は明かされていませんが、融資代行プロの担当コンサルタントは、創業と同時に別の事業も拡大しようとしていたことや、消費者金融からの借入があったことが影響したと分析しています。
創業時に複数の事業を同時に拡大しようとすると、事業計画の実現可能性や返済能力について、金融機関から慎重に判断される可能性があります。
トラックの購入資金を確実に調達するためには、資金使途をできるだけ絞り、必要な金額や使い道を明確にした上で融資を申し込みましょう。また、消費者金融からの借入も事前に解消しておくことが大切です。
事例5. 事業許可や見積書の取得が不十分だったため、融資まで進まなかった
- 日本政策金融公庫の融資を検討していたが、事業実態や収益の根拠を説明するのが難しい状況にあり、申込みを進められなかった
- 売上全体の約8割を運送収入が占めている一方、必要な事業許可を取得していなかった
- 購入予定の中古トラックについても見積書を取得できていなかった
土木工事と運搬業務を営む会社では、売上全体の約8割を運送収入が占めていたものの、運送事業に必要な許可を取得していない状況でした。
そのため、日本政策金融公庫からの融資を検討していましたが、事業実態や収益の根拠を説明するのが難しく、申込みを進められませんでした。
購入予定の中古トラックについても見積書を取得できていなかったため、必要な準備が整うまで融資の申込みを見送ることになりました。
事例6. 車両の稼働体制が整っておらず、2つの金融機関から融資を断られた
- 日本政策金融公庫と信用金庫に融資を申し込んだものの、それぞれ断られてしまった
- 従業員の退職による既存車両の稼働率低下で収益性に懸念があった
- 前期は赤字だった可能性があり、返済能力に不安を持たれていた
白ナンバーのダンプカーを使用していた個人事業主の方は、トラックの購入資金について日本政策金融公庫に融資を申し込んだものの、審査で否決されました。その後、信用金庫にも融資を申し込みましたが、こちらも謝絶され、購入資金を確保することはできませんでした。
当時は従業員の退職により、所有する2台のトラックのうち1台しか稼働しておらず、前期も赤字だった可能性があるなど、事業の稼働体制や財務状況に課題を抱えていました。
金融機関から具体的な否決理由は明かされていませんが、「既存車両の稼働率低下による収益性への懸念」「赤字による返済能力への不安」が審査に影響した可能性があります。
この事例を踏まえると、トラックの購入資金について融資を受ける際は、既存車両の稼働状況や収益性を確認し、安定的に返済できる事業体制を整えておくことが大切です。
なお、「コンサルティングによって融資を受けられた事例」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
金融機関からの融資以外でトラックを購入・導入する「4つの方法」
金融機関からの融資以外でトラックを購入・導入する方法は、以下の4つです。
金融機関の融資と組み合わせて活用すれば、より効率的に事業拡大や売上向上を目指せる可能性があります。
方法1. トラックリースを利用する
金融機関からの融資以外でトラックを導入する方法としては、「トラックリース」を利用する選択肢があります。
トラックリースとは、リース会社が購入したトラックを借り受け、毎月一定のリース料を支払いながら使用する仕組みです。車両の所有権はリース会社にありますが、契約内容によっては、リース期間の終了後にトラックを買い取ることもできます。
トラックリースのメリットは、まとまった購入資金を用意しなくても、毎月一定額を支払うだけでトラックを導入できることです。トラックの購入費用を一括で支払う必要がないため、手元資金を確保しておけるほか、資金繰りの見通しも立てやすくなります。
ただし、リース料には車両代金・手数料・維持管理費用などが含まれており、購入する場合よりも総支払額が高くなる点に注意が必要です。
また、金融機関はリース債務を実質的な借入金として評価する場合もあるため、リースであれば融資審査に影響しないというわけではありません。
特に、原則として途中解約ができない「ファイナンスリース」では、長期間にわたってリース料を支払う必要があります。税務上の適正リース期間は、法定耐用年数が10年未満の場合、その70%以上(1年未満の端数切捨て)が一つの基準です。
そのため、融資をリースを併用する場合は、借入金の返済額とリース料を合計し、毎月の支払いに無理がないか事前に確認しておきましょう。
なお、「リースで資金調達する際のポイント」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
方法2. 既存車両をリースバックして購入資金を確保する
金融機関からの融資以外にも、既存車両を「リースバック」することで、新たなトラックの購入資金を確保する方法があります。
リースバックは、自社で所有しているトラックをリース会社に売却し、その車両をリース契約によって引き続き使用する仕組みです。現在使用しているトラックを手放さず、新たな車両の購入に必要な資金をまとめて調達できる点が大きなメリットといえます。
たとえば、既存の車両をリースバックして得た売却代金を、新たなトラックの購入費用や頭金に充てれば、融資の借入額を抑えられるでしょう。リース会社に売却した車両はそのまま使用できるため、「車両数が減って輸送能力が低下した」「荷主からの受注に対応できない」といった事態も防げます。
実際に筆者も、白ナンバーのダンプを使用する事業者や、資金繰りが厳しい軽貨物運送事業者など、新たな融資が難しいと考えられるケースでは、車両のリースバックを選択肢として提案しています。
ただし、リースバックでは、これまで所有していたトラックに対して毎月のリース料が発生し、資金繰りを圧迫しやすくなる点に注意が必要です。
リースバックの利用を検討する際は、既存車両の売却価格だけでなく、売却後に発生するリース料も事前に確認しておきましょう。現在の返済額と比較し、毎月のコスト負担が増えないか、無理なく支払いを続けられるかを慎重に見極めることが大切です。
なお、筆者おすすめの「リースバック業者」や「資産売却のコツ」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。
方法3. 補助金・助成金を利用して購入費用を抑える
金融機関からの融資以外にトラックの購入資金を調達する方法としては、国やトラック協会などが実施する「補助金・助成金」を活用する選択肢もあります。
補助金・助成金とは、一定の条件を満たす事業者に対し、国や自治体が設備投資・事業運営を支援するために支給する資金です。
融資とは異なり、原則として返済義務が発生しないため、購入費用の一部を補助してもらうことで、コスト負担を抑えながらトラックを導入できます。
トラックの購入に利用できる主な補助金・助成金は、以下のとおりです。
▼トラックの購入に利用できる補助金・助成金
| 制度名 | 対象車両 | 上限額 |
|---|---|---|
| 環境対応車導入促進助成事業 | 天然ガス車、ハイブリッド車、電気自動車・燃料電池車 | 【天然ガス車】 大型:100万円 中型:45.9万円 小型:12.2万円 【ハイブリッド車】 大型:60万円 中型:33.5万円 小型:9.7万円 【電気自動車・燃料電池車】 小型:30万円 |
| 低炭素型ディーゼルトラック普及加速化事業 | 車両総重量3.5トン超の緑ナンバーのディーゼルトラック | 大型:75万円(廃車なし50万円) 中型:42万円(廃車なし28万円) 小型:15万円(廃車なし10万円) |
| 商用車等の電動化促進事業 | EVトラック、燃料電池トラックなど | 車両型式ごとに設定された基準額 【三菱ふそう(ZAB-FEB8U)】 事業用:約742万円 自家用:約731万円 【いすゞ自動車(ZAB-NHR48AF)】 事業用:約417万円 自家用:約406万円 【日野自動車(ZAB-XED100V)】 事業用:約508万円 自家用:約497万円 ※いずれも小型トラックの基準額 |
| トラック輸送省エネ化推進事業 | ダブル連結トラック、スワップボディコンテナ車両 | 1台あたり上限1,000万円 ※補助率1/2以内・1事業者10台まで |
補助金・助成金は返済義務がないため、金融機関の融資と組み合わせて活用すれば、借入額や毎月の返済負担を抑えられる可能性があります。環境性能の高いトラックを導入する場合は、初期費用を抑えられるだけでなく、燃料費の削減など、長期的な維持費の軽減も期待できるでしょう。
ただし、補助金・助成金は採択後すぐに入金されるとは限りません。先に車両代金の支払いが必要になる場合もあるため、つなぎ融資を利用する際は、納車時期や補助金の入金予定時期を確認し、無理のない資金計画を立てましょう。
また、補助金・助成金は申込期限が設けられている点にも注意が必要です。
たとえば、「低炭素型ディーゼルトラック普及加速化事業」の2026年度における受付期間は、2026年6月8日〜2027年1月29日となっています。EVトラックなどを対象とする「商用車等の電動化促進事業」は、2027年1月15日が申込期限です。
そのため、補助金・助成金を利用する際は、対象車両や申請条件、入金時期などを事前に確認し、余裕を持って申込み手続きを進めましょう。
なお、運送業全般で使える「補助金・助成金」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

方法4. ファクタリングで購入時の一時的な資金不足を補う
「ファクタリング」は、企業が保有する売掛金をファクタリング会社に売却し、本来の入金日よりも前に現金化する資金調達方法です。
資金調達までのスピードが早く、最短即日で現金化できるサービスもあるため、急な資金需要が発生した際も迅速に対応できます。
ファクタリングの詳細情報は、以下のとおりです。
▼「ファクタリング」の詳細情報
| 買取可能額 | 「無制限」が多い |
| 手数料 | 10.0〜30.0%程度(2社間) 1.0〜10.0%程度(3社間) |
| 返済期間 | 売掛金の支払いサイトまで |
| 審査期間 | 最短2時間〜1週間程度 |
ファクタリングでは、売掛先の信用力や売掛金の回収可能性が重視されるため、赤字決算・債務超過の企業でも利用できる可能性があります。売掛金の売却によって資金を確保する仕組みであることから、新たな借入金が発生せず、負債を増やさずに資金調達できる点も魅力です。
ただし、ファクタリングは手数料が比較的高く、繰り返し利用すると資金繰りを圧迫する点に注意しなければなりません。継続的な利用によって、金融機関から「資金繰りが悪化しているのではないか」と懸念され、融資審査で不利になるおそれもあります。
実際、筆者が対応した相談事例では、消費税と法人税の滞納があり、ファクタリングも利用していた軽貨物運送事業者に対し、金融機関からの融資は難しいとの見解を伝えたケースがあります。
上記から、ファクタリングはトラックの購入費用をすべて調達するよりも、一時的に不足する資金を補う目的で活用するのがおすすめです。
今後、金融機関の融資を受ける予定がある場合は、あらかじめ利用回数や期間を決め、可能な限り資金繰りを改善した状態で申込みを行いましょう。
なお、筆者おすすめの「ファクタリング会社」や「資金繰りを改善する手法」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。


トラック購入は「融資」「リース」のどっちがいい?迷ったときの判断基準
トラックの購入資金について融資を検討している方の中には、「融資とリースのどちらにすべきか」と悩んでいる方もいるかもしれません。
融資とリースは、どちらも毎月一定の費用を支払う点では共通していますが、トラックの所有権や支払いに含まれる費用などに違いがあります。
金融機関の融資を受ける場合は、基本的にトラックが自社の所有物となり、毎月の返済額には「元金」「利息」が含まれます。一方、リースではトラックの所有権がリース会社にあり、毎月のリース料には「車両代金」「維持管理費用」などが含まれるのが一般的です。
そのため、融資とリースのどちらが適しているのかは、トラックの購入目的や資金繰りの状況、車両の使用予定期間などによって異なります。
具体的には、それぞれ以下のような企業におすすめです。
融資がおすすめな企業
- トラックを自社で所有し、長期間にわたって使用したい企業
- 業務内容に合わせて、トラックの架装やカスタマイズを自由に行いたい企業
- 自社の判断でトラックを売却・買い替えできる状態にしておきたい企業
- リースを利用する場合よりも、車両の導入にかかる総コストを抑えたい企業
リースがおすすめな企業
- トラックの導入にかかる初期費用をできるだけ抑えたい企業
- 毎月の車両関連費用を一定にすることで、資金繰りの見通しを立てたい企業
- 車検・点検・修理などの維持管理費用も月々の支払いにまとめたい企業
- 車両管理の手間を軽減し、本来の運送業務に集中したい企業
また、融資とリースのどちらを利用するか判断する際は、車両の使用予定期間と毎月のコスト負担を比較することも大切です。
国税庁の耐用年数表では、運送事業用の貨物自動車は積載量2トン以下が3年、それ以外が4年とされています。ただし、融資の返済期間は法定耐用年数と必ずしも一致するわけではありません。融資代行プロの支援事例では、7年の返済期間が設定されたケースがあります。
上記を踏まえると、トラックの購入資金として1,000万円を借り入れる場合、返済期間によって毎月の返済額は以下のように変わるでしょう。
▼借入金1,000万円の返済シミュレーション
| 返済期間 | 毎月の元金返済額 |
|---|---|
| 4年間 | 約20.8万円 |
| 7年間 | 約11.9万円 |
| 10年間 | 約8.3万円 |
返済期間を長く設定すれば毎月の負担を軽減できますが、減価償却が終わった後も返済が続く可能性がある点には注意が必要です。
たとえば、法定耐用年数4年のトラックを7年間の融資で購入した場合、減価償却が終わった時点で、借入金の元金が約429万円残ってしまいます。この場合、残りの3年間は減価償却費がないまま返済が続くため、帳簿上の利益より手元資金が減りやすくなるのです。
そのため、融資とリースのどちらを利用するか迷った場合は、「トラックを何年間使用する予定なのか」「導入後に毎月どの程度の資金が残るのか」を具体的に計算し、長期的に無理なく支払いを続けられる方法を選びましょう。
なお、「短期借入と長期借入のメリット・デメリット」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

トラックの購入資金を確保する上で押さえるべき「2つの注意点」
トラックの購入資金を確保する際は、以下2つの注意点に気をつけましょう。
- 注意点1.トラック購入後の運転資金も十分に確保しておく
- 注意点2.自社の状況に合わせて複数の手段を組み合わせる
自社に合った資金調達方法を活用し、トラック購入後も計画的に資金を活用することで、安定した事業運営を目指せます。
注意点1. トラック購入後の運転資金も十分に確保しておく
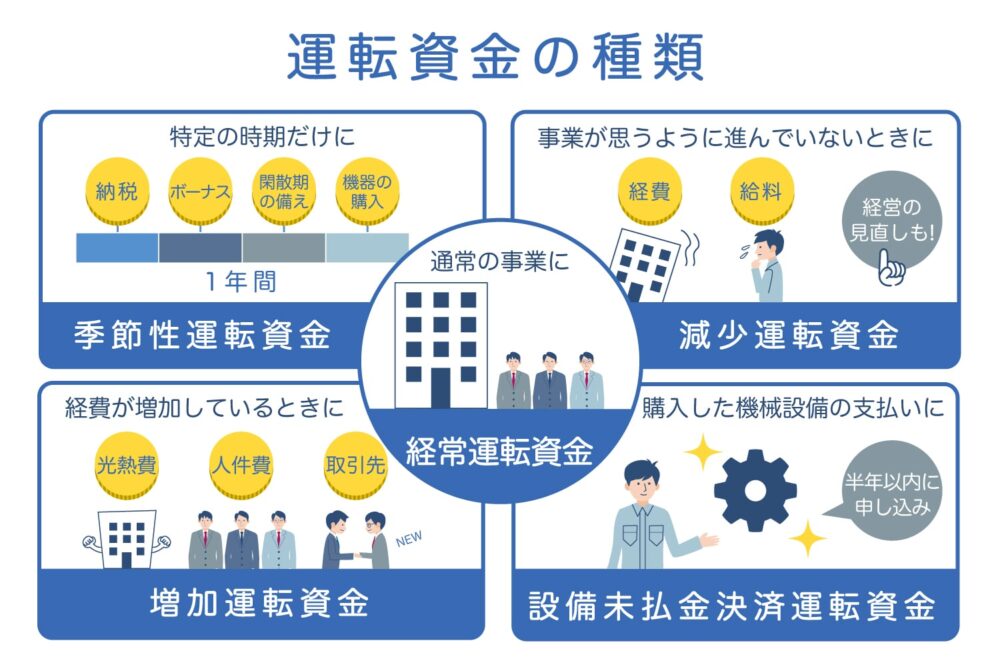
トラックの購入資金を確保する際は、車両本体の購入費用だけでなく、購入後の事業運営に必要な運転資金も十分に確保しておくことが大切です。
トラックを購入できたとしても、売上が安定するまでには時間がかかりやすく、その間も燃料費・人件費などの支払いは継続して発生します。また、運送業では売上が入金されるまでに期間が空くケースも多いため、手元資金が不足すると、事業の継続そのものが難しくなるでしょう。
そのため、トラックの購入費用に加えて、以下のような運転資金を確保しておくことが重要です。
トラック購入後に必要な運転資金の例
- 燃料費
- 高速道路料金
- 人件費
- 保険料・税金
- 車両の維持管理費
- 車庫・駐車場代など
日本政策金融公庫の調査によると、一般貨物自動車運送業における受取勘定の回転期間(売上が入金されるまでの期間の目安)は、中央値で1.3ヶ月となっています。
参考:小企業の経営指標調査(2025年度)運輸業 業種別(p.7)|日本政策金融公庫
また、従業員1人あたりの売上高の中央値は年間約1,164万円(月約97万円)です。仮にトラックの増車によってドライバー1人分の売上が増えた場合、受取勘定の回転期間を1.3ヶ月とすると、約126万円の売掛金が発生する計算になります。
燃料費や人件費は売上代金の入金前に支払う必要があるため、こうした入金までのタイムラグを踏まえて、必要な運転資金を確保しておくことが大切です。
ただし、日本政策金融公庫や信用保証協会の融資では、手元資金が多すぎると「何のために借りるのか」と疑問視される可能性があります。そのため、
売上の入金時期や毎月の支出をもとに必要な運転資金を算出し、借入希望額の根拠を具体的に説明できるようにしておきましょう。
なお、「運転資金の目安」や「融資のポイント」を詳しく知りたい方は、以下記事も併せてチェックしてみてください。

注意点2. 自社の状況に合わせて複数の手段を組み合わせる
トラックの購入資金を確保する際は、自社の財務状況や必要な資金額に合わせて、複数の資金調達方法を組み合わせることも大切です。
一つの方法だけで購入資金を賄おうとすると、借入額が不足したり、返済負担が過度に重くなったりする可能性があります。しかし、金融機関からの融資を中心に複数の資金調達方法を組み合わせれば、それぞれのメリットを活かしながら、効率的に購入資金を確保できるでしょう。
具体的には、以下のような組み合わせが考えられます。
▼トラック購入に向けた資金調達方法の組み合わせ例
- 金融機関の融資+自己資金
-
購入費用の一部を自己資金で賄い、借入金額や毎月の返済負担を抑える
- 金融機関の融資+補助金・助成金
-
融資で購入資金を確保し、後から受給する補助金・助成金を活用して実質的な購入費用の負担を軽減する
- 金融機関の融資+リースバック
-
既存車両をリースバックして得た売却代金を頭金に充てることで、金融機関からの借入金額を抑える
- 金融機関の融資+ファクタリング
-
融資だけでは購入費用が不足する場合に、保有する売掛金を早期に現金化して一時的な資金不足を補う
- 金融機関の融資+リース
-
複数台のトラックを導入する場合に、一部を融資で購入し、残りをリースで導入することで初期費用を抑える
より多くの資金を調達したい場合は、複数の金融機関から融資を受ける方法もおすすめです。実際に、筆者が支援した事例では、トラックの見積書を含む設備投資計画を作成し、試算表や売上計画をそろえた上で、経営者自ら日本政策金融公庫と信用金庫に融資を相談したケースがあります。
この事例では、経営者個人の税金滞納歴が問題となり、公庫からの融資は見送りとなりました。しかし、同時期に相談していた信用金庫からは、希望額の1,500万円について満額融資の回答を得られています。
ただし、複数の金融機関から融資を受ける際は、同じトラックの購入費用に対して二重に融資を受けることがないよう、資金使途を明確に分けておくことが大切です。
具体的には、「日本政策金融公庫ではトラックの購入に必要な設備資金、信用保証協会付融資では購入後の運転資金」というように、それぞれの使い道を整理すると良いでしょう。
「どのような組み合わせが適しているのか判断するのが難しい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、トラック購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「トラック購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
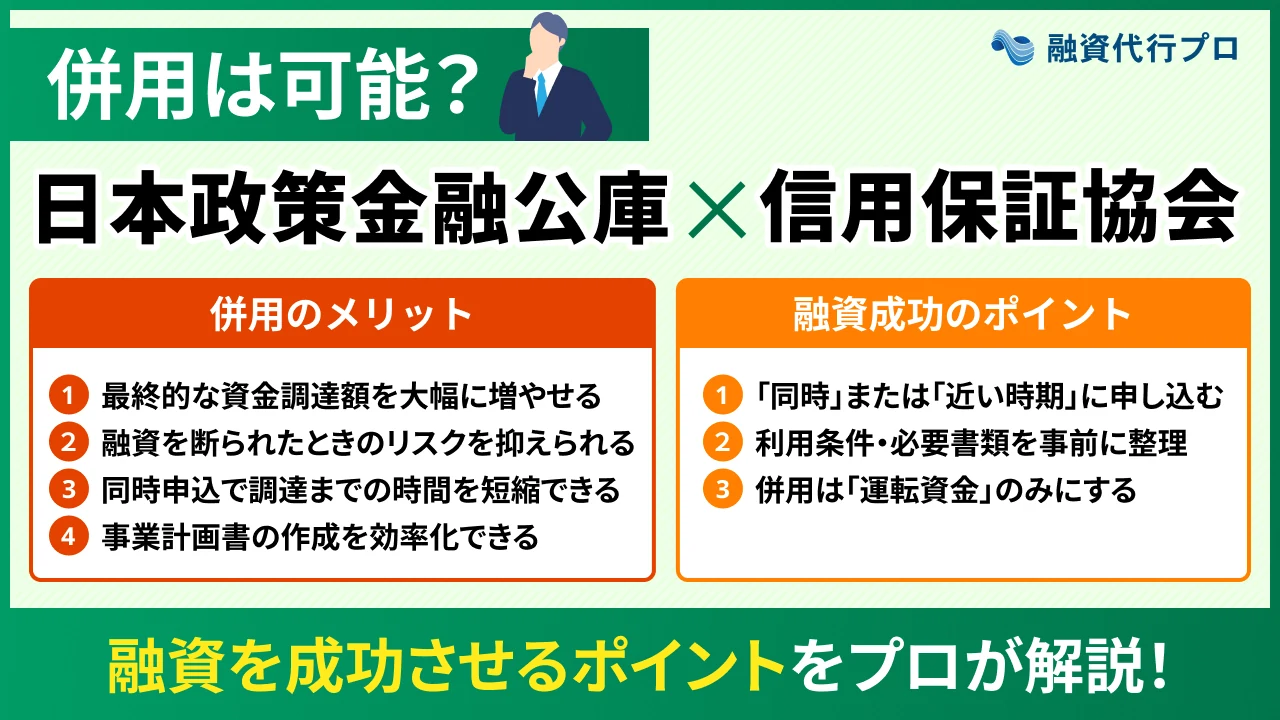
なお、「日本政策金融公庫と信用保証協会付融資の併用」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
「トラック購入の融資」についてよくある質問
トラック購入の融資について、よくある質問を以下にまとめました。些細な疑問や不安を解消して融資に臨みたい方は、ぜひ参考にしてください。
中古トラックを購入する場合でも融資を受けられますか?
中古トラックを購入する場合でも、金融機関から融資を受けることは可能です。
ただし、中古トラックは車両の状態によって購入後に高額な修理費用が発生したり、借入金の返済が終わる前に買い替えが必要になったりする可能性があります。そのため、年式・走行距離・整備履歴などを確認し、修理費用も見込んだ収支計画を立てておきましょう。
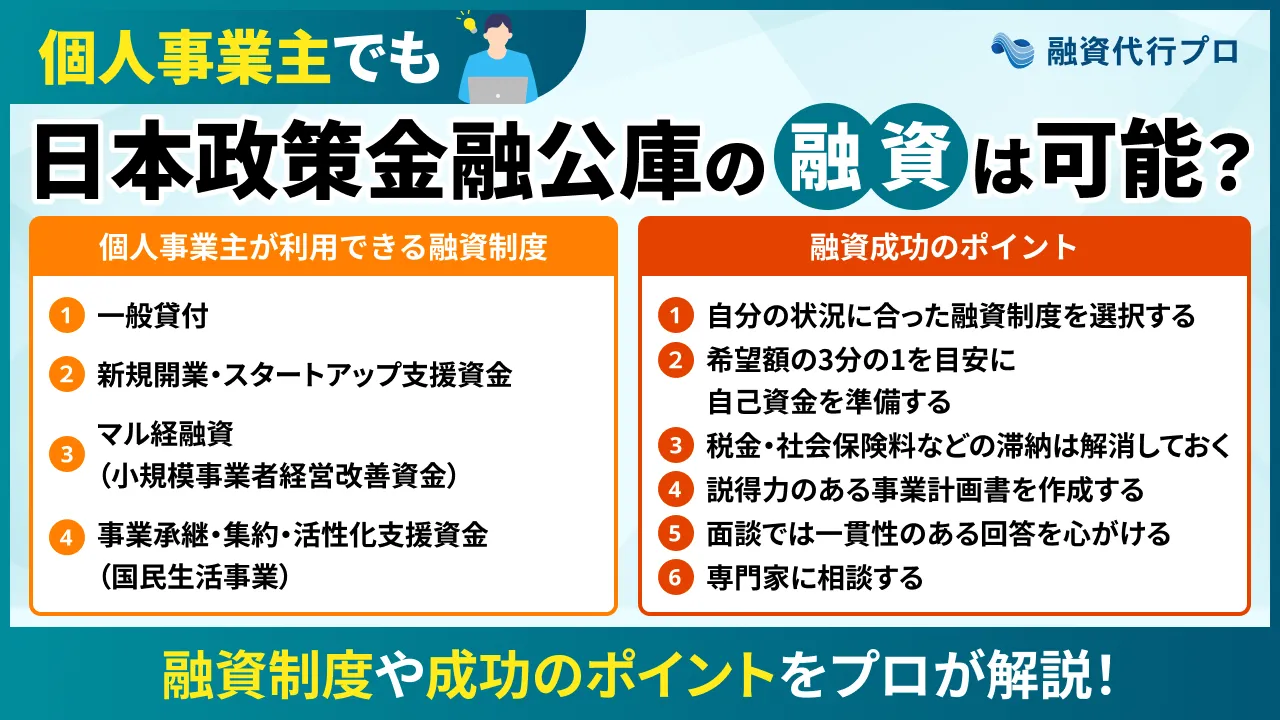
個人事業主でもトラック購入の融資を申し込むことはできますか?
個人事業主でも、トラックの購入資金について融資を申し込めます。たとえば、日本政策金融公庫の「一般貸付」や「新規開業・スタートアップ支援資金」などは、個人事業主でも利用可能です。
ただし、法人と同様に融資審査が行われるため、書類・面談を通じてトラックの購入目的や借入金の返済見通しを具体的に説明しましょう。すでに事業を営んでいる場合は、原則として直近2期分の確定申告書や許認可証を準備しておくことが大切です。
なお、日本政策金融公庫の調査によると、一般貨物自動車運送業のうち、従業者1〜4人の事業者では、売上高経常利益率の平均が-3.3%、減価償却前では1.3%となっています。
これは個人事業主だけの数値ではありませんが、融資を申し込む際は、こうした業界の経営指標も参考にしながら、自身の収益状況や今後の売上見込みを整理し、無理なく返済できる根拠を示しましょう。
参考:小企業の経営指標調査(2025年度)運輸業 業種別(p.7)|日本政策金融公庫
なお、日本政策金融公庫の融資について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
赤字決算や債務超過だと融資を受けるのは難しいですか?
赤字決算や債務超過の企業でも、トラックの購入資金について融資を受けられる可能性はあります。ただし、金融機関は企業の財務状況や返済能力を重視するため、黒字経営の企業と比べて審査が厳しくなる点には注意が必要です。
赤字決算の企業が融資を申し込む場合、金融機関は「赤字が一時的な要因によるものか、継続的な収益悪化によるものか」という点を確認します。そのため、融資を受ける際は、赤字や債務超過に陥った原因を明確にした上で、直近の業績やトラック購入による収益改善の見込みを示すことが重要です。
なお、企業の財務状況によっては、融資を申し込む前に経営改善に取り組む必要があります。
実際に筆者が支援した事例では、3期連続の赤字に加えて「債務超過」「税金の滞納」があった運送・倉庫業の会社に対し、金融機関からの融資は難しいと伝えたケースがありました。
経営改善に取り組んでから融資を申し込むと、金融機関からの信用を得やすくなり、希望額に近い融資を受けられる可能性も高まります。事業に必要なトラックを確実に導入するためにも、まずは自社の財務状況を把握し、経営改善を優先すべきかどうか検討しましょう。
融資代行プロでは、融資支援とは別に「月額7万円〜」「最低契約期間6ヶ月」の財務コンサルティングを提供しています。初回相談は無料のため、財務状況の改善から取り組みたい方は、ぜひ以下のボタンからお気軽にご相談ください。
\財務の不安が減り、経営がラクになる/
※【毎月10社限定】
「赤字決算の企業が融資を受けるコツ」について詳しく知りたい方は、以下記事も併せてチェックしてみてください。
トラック購入の融資も含めて自社に合った資金調達方法を見つけよう!
金融機関の融資も含めて自社に合った資金調達方法が見つかると、トラックの購入資金をスムーズに確保でき、稼働率が増えることで売上拡大や事業成長につなげられます。
トラックの購入資金を調達できる融資制度は、以下のとおりです。
トラック購入に向けて利用できる「9つの融資制度」
- 制度1. 日本政策金融公庫|一般貸付
- 制度2. 日本政策金融公庫|新規開業・スタートアップ支援資金
- 制度3. 地方自治体|制度融資
- 制度4. 民間金融機関|信用保証協会付融資
- 制度5. 民間金融機関|プロパー融資
- 制度6. 民間金融機関|流動資産担保融資(ABL)
- 制度7. トラック協会|近代化基金融資
- 制度8. ディーラー・信販会社|トラック専用オートローン
- 制度9. ノンバンク|ビジネスローン
トラック購入の融資を成功させるためには、まず客観的な根拠をもとに購入目的を整理し、融資の必要性を金融機関に説明しましょう。複数の見積書を比較した上で借入希望額を設定すれば、購入費用や融資額の妥当性についても説得力を高められます。
これから運送業を開業する場合は、ドライバーの確保や事業に必要な許認可の取得に向けて、着実に準備を進めておくことも大切です。
「許可を取得しなければ融資を受けられないが、融資を受けなければ許可を取得できない」と悩んでいる方は、トラック購入の融資に強い専門家への相談も前向きに検討してみましょう。
「トラック購入の融資を確実に受けたい」方は、成果報酬型の融資コンサルサービスの「融資代行プロ」にお気軽にご相談(無料)ください。「融資代行プロ」は、「日本政策金融公庫」「信用金庫」「銀行」「商工中金」といった金融機関に10〜30年も在籍した、豊富な知識・経験を持つプロのコンサルタントが、トラック購入の融資を徹底的にサポートします。
その他の資金調達方法に関するアドバイスや手続きの代行も成果報酬1%~でコンサルティングしているため、お気軽に無料の融資相談をお申し込みください。
\「トラック購入の融資に強い」成功報酬1%~で支援/
※【毎日 限定5名まで】
本記事で紹介した内容をもとに、自社に合った資金調達方法を選び、事業に必要なトラックの導入にお役立ていただければ幸いです。
本記事はここまでになりますが、繰り返し読み返して理解を深めるためにも、「ブックマーク」して、あとから何度も読み返すことをオススメします。